
KI-Infrastrukturmarkt Größe und Marktanteil
KI-Infrastrukturmarkt Analyse von Mordor Intelligence
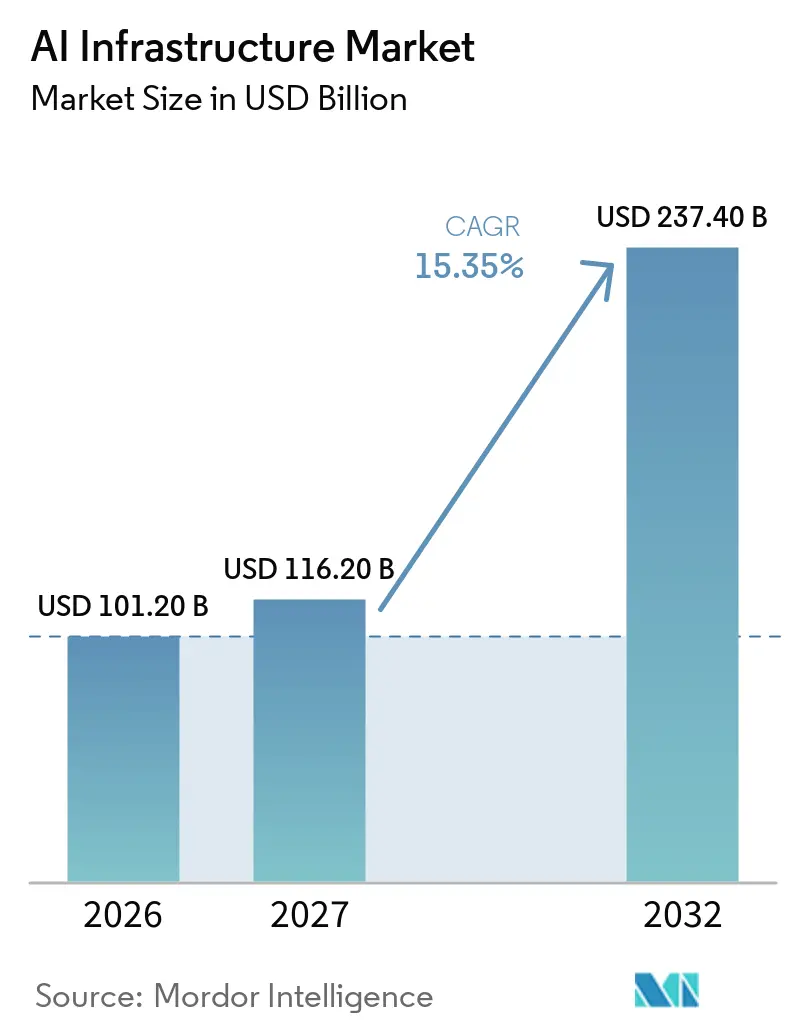
Die Größe des KI-Infrastruktur-Markts soll von 101,2 Milliarden USD im Jahr 2026 auf 116,2 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 15,35 % über 2027–2032 voraussichtlich 237,4 Milliarden USD erreichen.
Marktanalyse
KI-Training und -Inferenz verknüpfen den Gerätebedarf mit Rechenleistung, Netzwerk und Kühlung. In den Vereinigten Staaten zeigen flüssigkeitsgekühlte Rack-Designs, wie die Vorbereitung von Rechenzentren dichtere Rechenbereitstellungen unterstützen kann. Systemversorgungsengpässe und Niederspannungs-Leistungsgrenzen können jedoch einschränken, wie schnell Betreiber die Nachfrage in nutzbare Kapazität umwandeln. Lieferanten, die Beschleuniger zusammen mit Netzwerk-, Kühl- und stromversorgungsfertigen Racks liefern, können die Leistungsliefergrenze direkt erfüllen, während Systemversorgungsengpässe eine Verzögerung bleiben, die allein durch Integration nicht behoben wird.
Wesentliche Erkenntnisse des Berichts
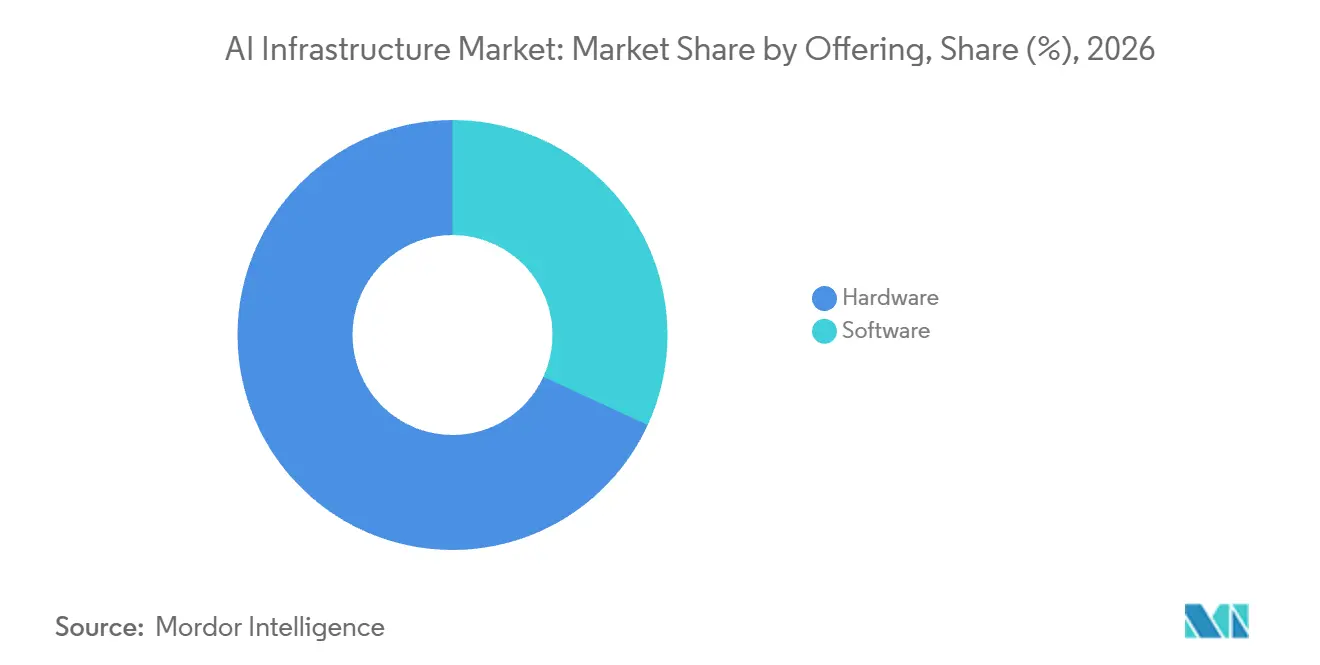
- Nach Angebot hielt Hardware im Jahr 2026 einen Marktanteil von 68,13 % am KI-Infrastruktur-Markt, während Software mit einer CAGR von 16,4 % über 2027–2032 am schnellsten wachsen soll.
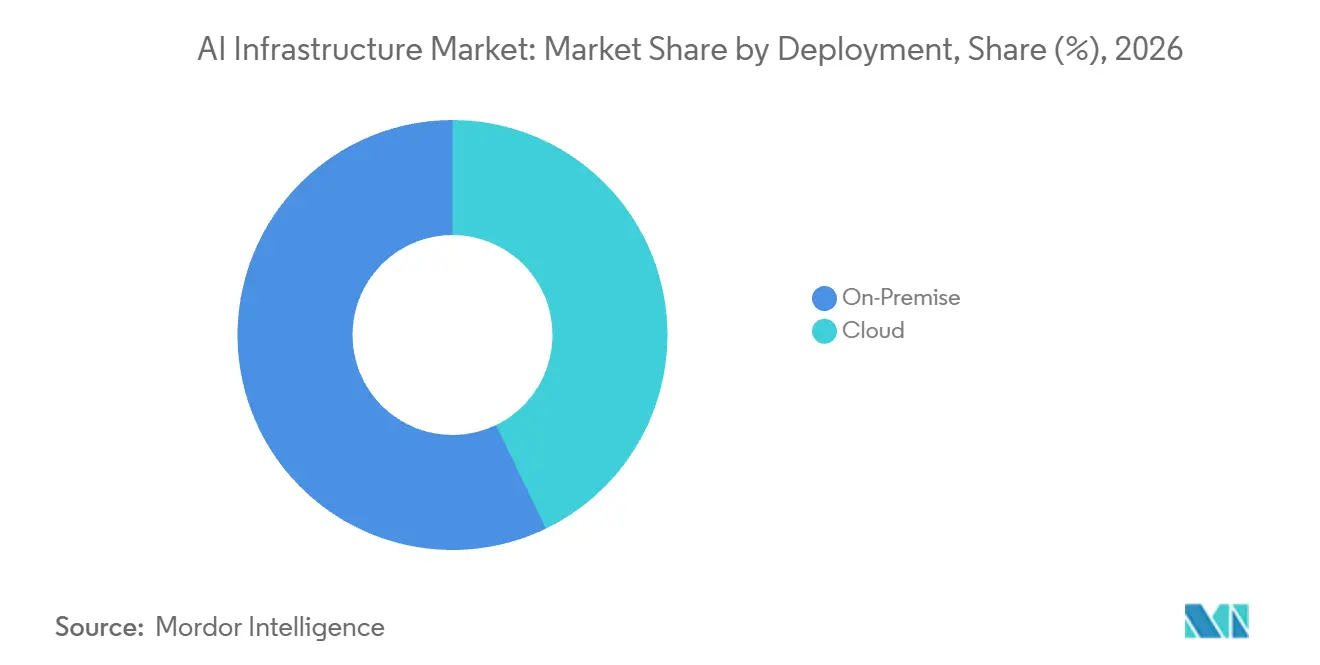
- Die On-Premise-Bereitstellung hatte im Jahr 2026 einen Anteil von 57,16 % an der KI-Infrastruktur-Marktgröße, und Cloud soll mit einer CAGR von 16,15 % über 2027–2032 das am schnellsten wachsende Bereitstellungssegment sein.
- Unter den Endnutzern führten Unternehmen mit einem Anteil von 42,17 % im Jahr 2026, während Cloud-Dienstleister mit einer CAGR von 15,65 % über 2027–2032 am schnellsten wachsen sollen.
- GPUs führten die Prozessorarchitekturen mit einem Anteil von 88,9 % im Jahr 2026 an, wobei FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) mit einer CAGR von 17,25 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
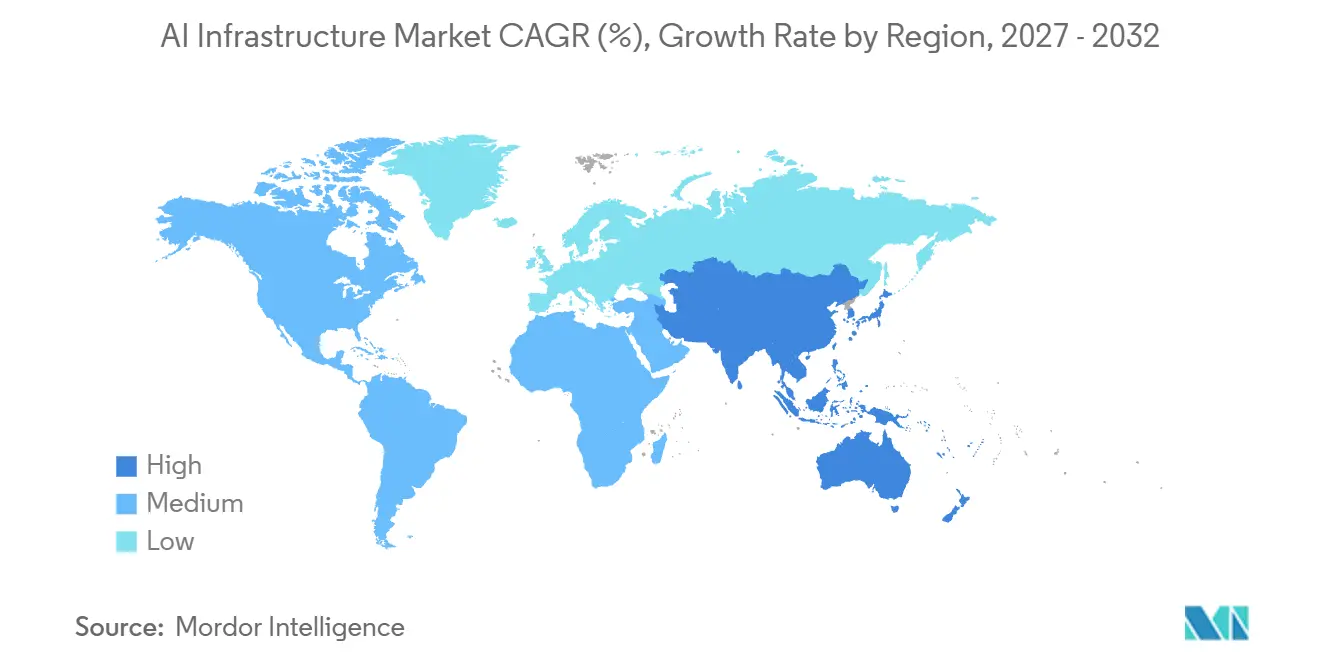
- Geografisch gesehen führte Nordamerika mit einem Anteil von 39,4 % im Jahr 2026, während Asien-Pazifik mit einer CAGR von 16,85 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende H100/H200-GPU-Auftragsrückstände bei Hyperscalern | +5.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Schnell wachsende KI-spezifische Netzwerkstrukturen (InfiniBand NDR, Ethernet 800G) | +6% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Flüssigkühlung | +4% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Staatliche CHIPS-ähnliche Subventionen für KI-Fertigungsanlagen | +3% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Cloud-native KI-Beschleuniger-Instanzen demokratisieren den Zugang | +2% | Vereinigte Staaten, Belgien, Niederlande, Singapur, Indien | Kurzfristig (≤ 2 Jahre) |
| Optimierung von Open-Source-KI-Frameworks (z. B. Triton, TVM) | +1% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende H100/H200-GPU-Auftragsrückstände bei Hyperscalern
Die Nachfrage nach Trainingskapazitäten kann Infrastrukturanbieter über Cloud-Betreiber erreichen, bevor einzelne KI-Entwickler dedizierte Hardware sichern. Am 27. August 2025 erklärte NVIDIA-CEO Jensen Huang, dass große Cloud-Anbieter gegenseitig Kapazitäten voneinander mieteten, während KI-Startups Trainingskapazitäten suchten. Er bezeichnete Berichte über ausverkaufte H100- und H200-Bestände als Marktgerüchte. Huang verknüpfte den Kapazitätsdruck mit Startups, die Reasoning-Modelle trainierten. Die gegenseitigen Vermietungen deuten auf eine Lücke zwischen der eigenen Kapazität der Anbieter und der Trainingsnachfrage hin, die sie zu bedienen versuchten. Das Schließen dieser Lücke mit eigenen Systemen würde den Druck auf den Trainingszugang in neue GPU-Bestellungen im Markt für künstliche Intelligenz-Infrastruktur umwandeln.
Schnelle KI-spezifische Netzwerk-Fabrics (InfiniBand NDR, Ethernet 800G)
Ein Upgrade eines Compute-Clusters erfordert eine Netzwerkkonfiguration, die das erweiterte System als nutzbares Ganzes verbinden kann. Meta spezifizierte 800G Scale-out-I/O pro GPU für eine Ethernet-verbundene Konfiguration in seinem Prometheus-Supercluster in New Albany, Ohio.[1] NVIDIA meldete separat ein Jahr-über-Jahr-Wachstum von 2,6x für Spectrum-X Ethernet im zweiten Quartal des Geschäftsjahres 2027 und unterstrich damit die anhaltenden Investitionen in der Branche für künstliche Intelligenz-Infrastruktur. Meta erklärte, es habe sich für 800G pro GPU entschieden, weil die GB200-Plattform nahezu jede andere Dimension skalierte, während die Scale-out-Bandbreite andernfalls bei 400G geblieben wäre. Diese Designentscheidung macht die Netzwerkkapazität zu einem Teil des Accelerator-Upgrades und erhöht die mit jeder GPU spezifizierte Bandbreite, anstatt das Netzwerk als spätere Ergänzung zu behandeln.
Energieeffiziente Flüssigkühlung
Die Rack-Dichte macht Flüssigkühlung sowohl zu einer Rechenkapazitätsentscheidung als auch zu einer Einrichtungsdesignentscheidung. Microsoft beschrieb im September 2025 eine geschlossene Flüssigkühlung für höhere Rack-Dichte in seinem KI-Rechenzentrum in Mount Pleasant, Wisconsin. Das Unternehmen meldete, dass seine erste Rechenzentrumsanlage in Mount Pleasant im Juni 2026 vollständig in Betrieb genommen wurde. Oracle Cloud Infrastructure hatte bis April 2025 auch seine erste Welle flüssiggekühlter NVIDIA GB200 NVL72-Racks aufgestellt und optimiert. Oracles flüssiggekühlte GB200 NVL72-Racks erfordern Standorte, die Flüssigkühlung unterstützen können, wodurch die Kühlinfrastruktur Teil der Entscheidung darüber wird, wo zusätzliche Rack-skalierte Rechenkapazität installiert werden kann.
Staatliche CHIPS-ähnliche Subventionen für KI-Fabriken
Im Januar 2025 bewilligte das US-Handelsministerium bis zu 93 Millionen USD an CHIPS-Fördermitteln für Infinera, das inzwischen Teil von Nokia ist. Die Förderung unterstützte neue Fertigungsanlagen in San Jose sowie Test- und Verpackungsanlagen in Bethlehem. Die Auszahlung hängt davon ab, dass das Unternehmen die Projektmeilensteine erfüllt. Das Handelsministerium identifizierte die geförderten photonischen Komponenten als Enabler für die Kommunikation zwischen KI- und maschinellen Lerncluster innerhalb von Rechenzentren. Am 23. Juli 2026 meldete Nokia, dass die Fabrik in San Jose voraussichtlich später im vierten Quartal 2026 mit der Produktionsanlaufphase beginnen werde. Das Handelsministerium erwartete eine geschätzte Verzehnfachung der bestehenden inländischen Fertigungskapazität von Infinera, während Nokia seine Investitionen in die Fabrik in San Jose und die Verpackungsanlage in Pennsylvania mit dem für 2027 und 2028 erwarteten Bedarf an optischen Komponenten verknüpfte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronischer Mangel an KI-Klasse-GPUs bis 2026 | -2.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| 400-V-/48-V-Leistungsumwandlungsbeschränkungen in veralteten Rechenzentren | -1.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Souveräne KI-Exportkontrollen (USA–China, EU) | -1.1% | Vereinigte Staaten und China | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten für Scope-2-Emissionen | -0.6% | Rechenzentren in Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Mangel an KI-Klasse-GPUs bis 2026
Für einen Betreiber, der ein bestimmtes Computersystem benötigt, kann ein Versorgungsengpass eine Kaufentscheidung von nutzbarer KI-Kapazität trennen. NVIDIAs Einreichung für das zweite Quartal des Geschäftsjahres 2027 meldete bestimmte Versorgungsengpässe und skizzierte gleichzeitig zukünftige Lieferungen sowohl von Blackwell- als auch von Rubin-Systemen. Dies macht die Lieferverfügbarkeit zu einer eigenständigen Begrenzung der Expansion, selbst wenn ein Käufer bereit ist, zusätzliche Ausrüstung zu finanzieren. AWS präsentierte seine zweckgebauten Trainium- und Inferentia-Spot-Instanzen als alternative Rechenoptionen für kostensensible KI-Workloads während GPU-Engpässen. Wenn das benötigte System jedoch nicht geliefert werden kann, muss ein Betreiber bei der Kapazitätserweiterung auf die Hardware-Verfügbarkeit warten, was zu kommerziellen Kosten durch verzögerten Zugang zur ausgewählten Computerkonfiguration führt.
400-V-/48-V-Leistungsumwandlungsbeschränkungen in veralteten Rechenzentren
Die Niederspannungsstromverteilung kann die Beschleunigerkapazität begrenzen, die Betreiber in einem bestehenden Rack hinzufügen. Texas Instruments beschreibt erhebliche Verteilungsverluste von rund 200 kW in Cloud- und KI-Racks der zweiten Generation mit einem 50-V-Gleichstrombus, was weitere Leistungssteigerungen unpraktikabel macht.[2] Für Betreiber, die sich dieser Designgrenze nähern, erfordert der Kauf zusätzlicher Rechenkapazität eine Lösung für die Stromversorgung und nicht einfach mehr Beschleuniger. Microsoft, Meta und Google haben die Diablo-400-Spezifikation des Open Compute Project verfasst, die am 1. März 2026 veröffentlicht wurde und als Konstruktionsgrundlage für ein Sidecar-Stromrack dient, das ±400 V Gleichstrom an benachbarte IT-Racks liefert. Eine Erweiterung über die Niederspannungsgrenze hinaus hängt daher von einer Neugestaltung der Rack-Stromversorgung ab, bevor zusätzliche Computerhardware untergebracht werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Hardware-Skalierung und Software-Wiederverwendung prägen die AusgabenHardware hatte im Jahr 2026 einen Anteil von 68,13 % an der KI-Infrastruktur-Marktgröße. Dell Technologies meldete für die ersten 6 Monate des Geschäftsjahres 2027, die am 31. Juli 2026 endeten, einen KI-optimierten Server-Nettoumsatz von 32,5 Milliarden USD, ein Anstieg von 222 % gegenüber dem Vorjahr. Dell führte den größten Teil des Anstiegs auf höhere Stückverkäufe zurück, mit einem kleineren Beitrag durch höhere durchschnittliche Verkaufspreise. Da Dell diese als vollständige Server für Training, Feinabstimmung und Inferenz verkauft, repräsentiert dieser Umsatz integrierte Systemverkäufe, die einmalig zum Systempreis bewertet werden.
Software soll mit einer CAGR von 16,4 % über 2027–2032 das am schnellsten wachsende Segment sein. Im Oktober 2025 meldete Hitachi, dass seine intern betriebene KI-Plattform Tools wie Red Hat OpenShift AI einbezog und mehr als 250 Informationstechnologie- und Betriebstechnologieprojekte unterstützte. Die Plattform unterstützte die Entwicklung und den Betrieb von KI- und maschinellen Lernmodellen, wobei Red Hat OpenShift AI unter seinen Tools bereitstellte. Eine einzige intern betriebene Plattform, die so viele Projekte bedient, platziert die Software-Nachfrage auf der gemeinsamen Plattformebene und nicht innerhalb jedes einzelnen Projekts.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Wirtschaftlichkeit privater Systeme und Cloud-Nachfrage schaffen unterschiedliche WegeDie On-Premise-Bereitstellung hatte im Jahr 2026 einen Marktanteil von 57,16 % am KI-Infrastruktur-Markt. Hewlett Packard Enterprise (HPE) meldete im dritten Quartal des Geschäftsjahres 2026 eine starke Unternehmensnachfrage nach seiner Private Cloud AI-Plattform für groß angelegte On-Premise-Bereitstellungen, wobei Kunden die Token-Wirtschaftlichkeit optimieren wollten. HPE fügte hinzu, dass diese Nachfrage seine Auftragsbestände und seinen Kundenstamm schnell skalierte. Eine solche Nachfrage verknüpft den Gerätebesitz mit der Wirtschaftlichkeit der wiederholten Modellnutzung. Der wachsende Kundenstamm macht die Token-Wirtschaftlichkeit zu einem Grund, private Infrastruktur für mehr Unternehmensbereitstellungen zu wählen, über die Skalierung einzelner Installationen hinaus.
Die Cloud-Bereitstellung soll mit einer CAGR von 16,15 % über 2027–2032 das am schnellsten wachsende Segment sein. Der Google Cloud-Umsatz wuchs im zweiten Quartal 2026 um 82 % gegenüber dem Vorjahr, angetrieben durch die Nachfrage nach KI-Infrastruktur und KI-Lösungen. Microsoft meldete separat, dass der Umsatz von Azure und anderen Cloud-Diensten im Quartal bis zum 30. Juni 2026 um 43 % gegenüber dem Vorjahr gestiegen ist. Das Wachstum in den gemeldeten Cloud-Geschäften beider Anbieter verteilt die Expansion auf separate Betriebsplattformen und gibt dem Cloud-Bereitstellungsausblick eine breitere kommerzielle Basis als ein einzelnes Bauprogramm.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmensinstallationen und Kapazitätsentscheidungen von Anbietern treiben die Nachfrage anUnternehmen bildeten das größte Segment mit einem Anteil von 42,17 % im Jahr 2026. Die Deloitte-Umfrage vom Dezember 2025 umfasste 515 US-Führungskräfte aus 5 Branchen in Unternehmen mit einem Jahresumsatz von mehr als 500 Millionen USD. Rund 64 % berichteten von eingeschränkten oder vollständig skalierten Einsätzen von KI-Fabriken, definiert als Rechen-, Netzwerk- und Speicherkapazitäten in Verbindung mit KI-optimierter Software und Diensten. Separat erwarteten 86 % der Befragten, dass die Budgets für künstliche Intelligenz-Infrastruktur in den folgenden 3 Jahren steigen würden. Innerhalb der befragten Unternehmensbasis könnte das erwartete Budgetwachstum die Erweiterung bereits eingesetzter KI-Fabriken unterstützen und die Kaufentscheidung auf bereits genutzte Systeme ausweiten.
Die Marktprognose für künstliche Intelligenz-Infrastruktur identifiziert Cloud-Dienstleister als das am schnellsten wachsende Segment mit einer CAGR von 15,65 % über den Zeitraum 2027–2032. AWS und NVIDIA gaben am 26. August 2026 Pläne bekannt, im Zeitraum 2027–2028 2 Millionen zusätzliche NVIDIA-GPUs in der globalen Infrastruktur von AWS einzusetzen. Der Plan umfasst Blackwell Ultra-, Rubin- und Rubin Ultra-GPUs sowie KI-Fabriken. Diese geplante Erweiterung bündelt die Accelerator-Nachfrage über ein anbieterweites Programm und schafft eine potenzielle Gerätepipeline über eine einzelne Installation hinaus. Ihr Zeitplan für 2027–2028 platziert diese potenzielle Nachfrage über mehrere GPU-Generationen innerhalb des eigenen Cloud-Geschäfts von AWS, vorbehaltlich der Umsetzung der angekündigten Bereitstellung in installierte Systeme.
Nach Prozessorarchitektur:
GPU-Bereitstellungsumfang koexistiert mit spezialisierter HardwareGPUs bildeten das größte Segment des Marktes für künstliche Intelligenz-Infrastruktur mit einem Anteil von 88,9 % im Jahr 2026. Bis zum 16. März 2026 hatte Microsoft in weniger als einem Jahr Hunderttausende flüssigkeitsgekühlter Grace Blackwell-GPUs in seinem globalen Rechenzentrumsbestand eingesetzt. Dies zeigt, wie das Bereitstellungsprogramm eines einzelnen Betreibers innerhalb eines konzentrierten Rollout-Zeitraums ein großes Volumen an GPU-Hardware aufnehmen kann. Da dieses Volumen über den globalen Bestand von Microsoft verteilt wurde, beschreibt es den Rollout-Umfang über die Einrichtungen eines Betreibers hinweg und nicht eine einzelne Installation. Große GPU-Programme können daher ein einzelnes Betriebskonto mit geografisch verteilten Installationsarbeiten kombinieren.
FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 17,25 % über den Zeitraum 2027–2032 sein. Cerebras Systems meldete einen unternehmensweiten GAAP-Hardware-Umsatz von 164,7 Millionen USD für die 6 Monate bis zum 30. Juni 2026, verglichen mit 140 Millionen USD im gleichen Zeitraum 2025. Das Unternehmen entwickelt und verkauft KI-Infrastruktur-Hardware auf Basis seines Wafer-Scale-Prozessors. Diese vergleichbaren Periodenumsätze bilden eine kommerzielle Basis, von der aus spezialisierte Hardware expandieren kann, sodass das Wachstum durch die Skalierung eines etablierten Lieferantengeschäfts neben dem größeren GPU-Segment entstehen kann.
Geografische Analyse
KI-Infrastrukturmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,4 % am KI-Infrastruktur-Markt. Core Scientific berechnete im zweiten Quartal 2026 395 MW Kundenstromkapazität in seinen US-Rechenzentren. Sein abrechenbares Maß umfasste gemietete Kapazität, bei der der Dienst begonnen hatte und das Unternehmen am Ende des Zeitraums aktiv abrechnete. Der Betreiber bedient KI-bezogene Workloads über sein Hochdichte-Colocation-Geschäft. Der Anstieg von 170 MW von 225 MW im ersten Quartal auf 395 MW im zweiten Quartal zeigt, wie schnell gemietete Kapazität bei einem US-Betreiber in bezahlten Dienst für KI-bezogene Workloads überging.
KI-Infrastruktur-Markt Asien-Pazifik
Asien-Pazifik soll mit einer CAGR von 16,85 % über 2027–2032 die am schnellsten wachsende Region sein. Google begann im April 2026 mit dem Bau seines KI-Hubs in Visakhapatnam, Indien, mit AdaniConneX und Nxtra by Airtel als Partnern und geplanter Gigawatt-Rechenleistung für Startups und große Unternehmen. Der Entwickler des zugehörigen Vizag Hyperscale Data Centre Park kann den Bau auf eigenes Risiko fortsetzen, bis das endgültige Ergebnis der Klage im öffentlichen Interesse vorliegt, und muss gesetzliche und umweltrechtliche Verfahren einhalten. Die geplante Gigawatt-Rechenleistung macht den Hub zu einem potenziellen Ziel für KI-Ausrüstung, die indische Startups und große Unternehmen bedient, während der Bau voranschreitet.
In Südamerika rüstete Eviden im Juli 2025 den von LNCC betriebenen wissenschaftlichen Supercomputer Santos Dumont in Brasilien auf 18,85 Petaflops auf und fügte KI-Fähigkeiten für nationale Forschungsnutzer hinzu. In Europa wählte das Gemeinsame Unternehmen für Europäisches Hochleistungsrechnen (EuroHPC JU) im Jahr 2025 6 zusätzliche KI-Fabrik-Standorte aus, die sich in Tschechien, Litauen, den Niederlanden, Polen, Rumänien und Spanien befinden und jeweils nationalen KI-Computerzugang und technische Unterstützung für Startups, kleinere Unternehmen und Forscher bereitstellen sollen. Im Nahen Osten war HUMAINs saudi-arabische Plattform im August 2026 live und nutzte AMD Instinct-GPUs und Cisco-Netzwerke, um seine Kunden zu bedienen. In Afrika startete Altron im Oktober 2025 seine südafrikanische KI-Fabrik, kombinierte NVIDIA-Rechenleistung und -Software mit Training und Support und bediente 5 Startkunden. Brasilien und Europa leiten die Geräteanfrage durch öffentliche Rechenprogramme, während die saudi-arabischen und südafrikanischen Beispiele auf kundenorientierte Betreiber ausgerichtet sind, was Lieferanten unterschiedliche institutionelle Käufer bietet.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen regulieren den grenzüberschreitenden Hardware-Zugang, den Rechenzentrumsbetrieb und die Verarbeitung personenbezogener Daten durch unterschiedliche Instrumente. Der Vergleich nimmt die Perspektive eines Betreibers ein, der KI-Hardware und Infrastruktursoftware bereitstellt, einschließlich Betreibern, die Cloud-Dienste anbieten. Die Compliance-Last hängt daher von der Gerätetransaktion, dem Einrichtungstyp und der Datenverarbeitungsaktivität ab.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | China | Saudi-Arabien | Nigeria |
|---|---|---|---|---|---|---|
| Primäre Behörde | Büro für Industrie und Sicherheit | Anatel | CNIL für Pflichten im Bereich personenbezogener Daten | Cyberspace-Verwaltung Chinas (CAC) und zuständige Abteilungen | Kommission für Kommunikation, Weltraum und Technologie (CST); Ministerium für Gemeinden und Wohnungswesen | Nigerianische Datenschutzkommission (NDPC) |
| Wichtige Instrumente oder Richtung | Exportverwaltungsvorschriften für fortschrittliche Rechenkontrollen; geplanter Ersatz des Diffusionsrahmens | Resolution 780, Artikel 6 ausgesetzt bis zur Neubewertung | DSGVO-Leitlinien zu Cloud-Verantwortlichkeiten; schrittweise Einführung des EU-Datenwechsels | Vorläufige Maßnahmen für generative KI-Dienste; Entwurf zur Überarbeitung von Informationsdiensten 2026 | Vorschriften für Rechenzentrumsdienstleistungen; Anforderungen für kommerzielle Standorte | Richtlinie zur Umsetzung des Datenschutzes 2025 (GAID) |
| Kommerzielle Auswirkung | Genehmigung für abgedeckte grenzüberschreitende Hardware-Transaktionen | Bewertung von Telekommunikations-integrierten Rechenzentren ausgesetzt | Rollenabhängige Verträge, Sicherheit und Rechte der betroffenen Personen | Bewertungen und Einreichungen für öffentliche generative KI-Dienste mit öffentlicher Meinungs- oder sozialer Mobilisierungskapazität | Registrierungsdienst für Drittanbieter im Groß-/Einzelhandel; unabhängige Compliance für kommerzielle Standorte | Register für Einrichtungen von großer Bedeutung; betroffene Verantwortliche/Auftragsverarbeiter folgen dem anfänglichen und jährlichen Prüfzyklus |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Keine Änderung | Verschärfung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die US-Lizenzierung unterstützt eine mittlere Bewertung, wobei die Lockerung an den geplanten vereinfachten Diffusionsrahmen der Agenda 2026 geknüpft ist, während Brasiliens hohe Bewertung und keine Änderung die fortlaufende Aussetzung von Artikel 6 bis zur Neubewertung widerspiegeln. Frankreichs mittlere Bewertung spiegelt die nach tatsächlichen Cloud-Rollen zugewiesene DSGVO-Arbeit wider, während die Verschärfung der für Januar 2027 geplanten EU-Cloud-Wechselbestimmung folgt, wenn Cloud-Dienstleistungsempfänger planmäßig ohne Gebühren den Anbieter wechseln können sollen. Chinas Entwurf für KI-Dienstoffenlegungen vom Juli 2026 und Saudi-Arabiens unabhängige Anforderungen für kommerzielle Standorte, die ab dem 28. September 2026 gelten, untermauern die Verschärfung neben Chinas Bewertungs- und Einreichungspflichten und Saudi-Arabiens Registrierungsrahmen für Drittanbieter. Nigerias mittlere Bewertung und keine Änderung spiegeln einen etablierten Compliance-Zyklus wider, wobei die Registrierung von der Einstufung als wichtige Einrichtung abhängt und Prüfungen innerhalb von 15 Monaten nach Beginn und danach jährlich fällig sind.
Wertschöpfungskettenstufen
Speicherhersteller, Beschleunigerlieferanten und Server-Integratoren erfassen Wert in aufeinanderfolgenden Stufen der KI-Hardware-Lieferung. SK hynix begann im April 2026 mit dem Bau von P&T7, einer geplanten fortschrittlichen Verpackungsfabrik in Cheongju, Südkorea, für KI-Speicherprodukte wie Hochbandbreitenspeicher. SK hynix beschreibt dedizierte fortschrittliche Verpackung als wesentlich für die Herstellung dieser Speicherprodukte und stellt die Verpackungskapazität neben der Speicherfertigung als Voraussetzung für die Steigerung des KI-Speicherangebots dar.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| KI-Speicherproduktion und -verpackung | KI-Speicherhersteller wie SK hynix | Verkauf von Speicherkomponenten | Geplante Verpackungskapazität hängt von der Fertigstellung der Fabrik ab | Nachgelagerte Verpflichtungen mit Verpackungskapazitätsmeilensteinen abstimmen |
| Beschleuniger- und Plattformversorgung | Beschleuniger-Plattformlieferanten wie NVIDIA Corporation | Beschleuniger- und Plattformverkäufe | Koordinierung der Rechenleistungs- und Netzwerkversorgung für die Bereitstellung | Komponentenlieferungen mit der Systemintegration synchronisieren |
| KI-Server-Integration | KI-Server-Lieferanten wie Dell Technologies, Inc. | Integrierte Serververkäufe | Strom- und Netzwerkbereitschaft am Kundenstandort | Systemlieferung gegen verifizierte Standortbereitschaft sequenzieren |
| Quelle: Mordor Intelligence | ||||
Komponentenverfügbarkeit und Einrichtungsbereitschaft schränken verschiedene Punkte in der Liefersequenz ein. Microsoft identifiziert vorhersehbare Energie, Netzwerkversorgung und Server einschließlich GPUs unter seinen Rechenzentrumsabhängigkeiten. Diese Abhängigkeiten setzen Server-Integratoren einem Terminrisiko außerhalb ihrer eigenen Fabriken aus, da nutzbare Rechenkapazität auch die Energie- und Netzwerkinfrastruktur des Betreibers erfordert.
Wettbewerbslandschaft
Der Wettbewerb vereint große Halbleiterlieferanten und Cloud-Betreiber, wobei NVIDIA Corporation im zweiten Quartal des Geschäftsjahres 2027, das am 26. Juli 2026 endete, einen Rechenzentrumsumsatz von 89 Milliarden USD meldete, ein Anstieg von 117 % gegenüber dem Vorjahr. Intel Corporation liefert Rechenzentrums-CPUs und Beschleuniger, während Advanced Micro Devices (AMD) EPYC-Prozessoren und Instinct-GPUs liefert. Das Segment Rechenzentrum und KI von Intel meldete im zweiten Quartal 2026 einen Umsatz von 6,3 Milliarden USD, ein Anstieg von 59 % gegenüber dem zweiten Quartal 2025, auf gerundeter Basis einschließlich segmentübergreifender Transaktionen. Microsoft Corporation und Amazon Web Services, Inc. betreiben globale Cloud-Infrastruktur, während die Beziehung von AWS zu NVIDIA einen Infrastrukturkäufer in dieselbe Wettbewerbsgruppe wie seinen Komponentenlieferanten stellt.
AMD meldete im zweiten Quartal 2026 einen Rechenzentrumsumsatz von 6,7 Milliarden USD, ein Anstieg von 107 % gegenüber dem Vorjahr, angetrieben durch die Nachfrage nach EPYC-Prozessoren und Instinct-GPUs. Für Käufer bietet diese Bandbreite einen einzigen Lieferanten sowohl für den Prozessor als auch für die Beschleunigerkomponenten eines KI-Systems. Microsoft fügte im vierten Quartal des Geschäftsjahres 2026 31 Rechenzentren auf 5 Kontinenten hinzu und brachte die Ergänzungen im Geschäftsjahr 2026 auf 88. Microsoft fügte in diesem Quartal auch 1 Gigawatt Gesamtkapazität hinzu. Seine Kombination aus Kapazitätserweiterungen und geografischer Reichweite macht die Infrastrukturlieferung über mehrere Kontinente zu einem Teil seines Wettbewerbsangebots.
Der regulatorische Zugang kann auch verändern, welche Lieferanten Kunden- und Entwickler-Ökosysteme aufbauen. NVIDIA erklärte, dass es ab dem 26. Juli 2026 kein wettbewerbsfähiges Produkt für die breite Verbreitung auf dem chinesischen Rechenzentrums-Rechenmarkt mit sowohl US- als auch chinesischer Regierungsgenehmigung liefern könne. Das Unternehmen erklärte, es könne unkontrollierte Produkte wie Gaming- und Workstation-GPUs nach China liefern. NVIDIA führte größere Entwickler- und Kunden-Ökosysteme bei seinen Wettbewerbern auf seinen Ausschluss vom Rechenzentrums-Rechenmarkt zurück. Größere Wettbewerber-Ökosysteme können alternative Beschleuniger für Käufer praktischer machen und den Wettbewerb in Richtung Entwicklerunterstützung sowie Chip-Versorgung verschieben.
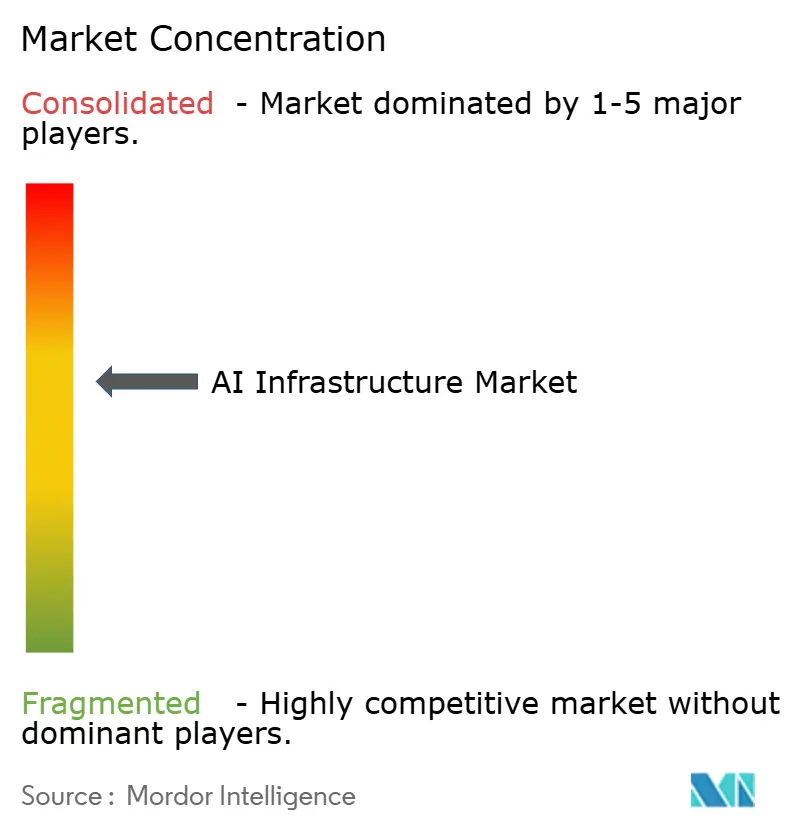
Führende Unternehmen der KI-Infrastrukturbranche
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices (AMD)
-
Microsoft Corporation
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-Infrastrukturmarkt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices (AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
Wichtige Chancen für Marktteilnehmer
Die Sovereign-Cloud-Ausschreibung von C-DAC in Indien, die Entwicklung eines europäischen Konsortiums und die brasilianische Beschaffung von Hochleistungsrechnen (HPC) für KI bieten unterschiedliche Wege zum Verkauf von Infrastruktur. C-DAC veröffentlichte seine Ausschreibung am 25. September 2026, mit Angebotsfrist bis zum 29. Oktober 2026. Die Aufforderung der EuroHPC JU zur Bildung von KI-Gigafabrik-Konsortien ist offen, mit Angebotsfrist bis zum 3. Dezember 2026.[3] Das indische Paket kombiniert KI-Cloud-IT mit Nicht-IT-Rechenzentrumsinfrastruktur, Betrieb und Wartung und schafft damit eine Einstiegsmöglichkeit für Rechenanbieter innerhalb eines umfassenderen Lieferprogramms.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| KI-Gigafabrik-Hardware und Infrastruktursoftware | Offene EuroHPC-Konsortiumsausschreibung, fällig am 3. Dezember 2026 | Konsortien, die europäische KI-Gigafabriken einrichten und betreiben | Einem Konsortium mit glaubwürdiger Einrichtungs- und Betriebsfähigkeit beitreten | Nachweis von Stromkapazität, Energie- und Wassereffizienz sowie Kreislaufwirtschaft | Potenzielle Hardware-Partner AMD, NVIDIA und Qualcomm |
| Integrierte KI-HPC-Systeme in Brasilien | FACC-Auswahl im August 2026 eröffnet; Sitzung auf den 4. November 2026 überarbeitet | FACC-verwaltetes nationales KI-HPC-Programm mit technischer Führung durch LNCC | Ein integriertes System anbieten, das technische und Preisanforderungen erfüllt | Technisch-preisliche Bewertung und spezifiziertes Beschleuniger-Toolkit oder Äquivalent | Kompatible Systemintegratoren und Beschleunigerlieferanten wie NVIDIA und AMD |
| Souveräne KI-Cloud-IT-Infrastruktur in Indien | C-DAC-Ausschreibung am 25. September veröffentlicht, Angebote bis 29. Oktober 2026 | C-DACs souveränes KI-Cloud-Programm, innerhalb eines umfassenderen IT-, Nicht-IT- und Betriebspakets | Rechenausrüstung und Infrastruktursoftware mit einem qualifizierten Lieferpartner kombinieren | 3-jährige Umsatzqualifikation; OEM-Zertifizierung für lokale Inhaltspräferenz | Potenzielle Cloud-Anbieter-Partner Tata Communications Limited, NxtGen Datacenter & Cloud Technologies Private Limited und Yotta Data Services Private Limited |
| Quelle: Mordor Intelligence | |||||
C-DACs Ausschreibung veranschaulicht die Bedeutung von Lieferqualifikationen und erfordert eine 3-jährige Durchschnittsumsatzbewertung ohne Startup-Erleichterung für Erfahrung oder Umsatz. Seine lokalen Inhaltspräferenzen hängen auch von der OEM-Zertifizierung und der Käuferbewertung ab. Für diese indische souveräne Cloud-Öffnung muss die Lieferrolle eines Bieters zu seiner Eignungsdokumentation passen, während jeder Anspruch auf lokale Inhaltspräferenz separat belegt werden muss.
Neueste Industrielle Entwicklungen in KI-Infrastrukturmarkt
- Oktober 2026: Die Nationalen Infrastrukturen für Forschung und Technologie (GRNET) weihten am 19. Oktober Griechenlands nationalen Supercomputer DAEDALUS im Technologie- und Kulturpark Lavrio ein. Die Dienste sollen nach erforderlichen Tests und technischen Anpassungen im Dezember 2026 beginnen.
- August 2026: AMD, Cisco und HUMAIN gaben bekannt, dass HUMAINs saudi-arabische Plattform live ist und AMD Instinct-GPUs sowie Cisco-Netzwerke nutzt, um Kunden im Königreich und darüber hinaus zu bedienen.
- August 2026: Amazon Web Services und NVIDIA kündigten Pläne an, 2 Millionen zusätzliche Blackwell Ultra-, Rubin- und Rubin Ultra-GPUs in der globalen Infrastruktur von AWS, einschließlich KI-Fabriken, in den Jahren 2027–2028 bereitzustellen.
KI-Infrastrukturmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der KI-Infrastrukturmarkt misst die jährlichen weltweiten Ausgaben für physische Computersysteme und Infrastruktursoftware, die zum Training und Betrieb von KI-Workloads im großen Maßstab eingesetzt werden. Er umfasst Infrastruktur, die in Kundenräumlichkeiten oder in Cloud-Einrichtungen bereitgestellt und von Unternehmen, Regierungs- und Verteidigungsorganisationen sowie Cloud-Dienstleistern in allen Weltregionen erworben wird.
Ausschlüsse aus dem Geltungsbereich: Verbraucherorientierte Edge-Geräte, allgemeine IT-Beratung, Integration und verwaltete Dienste, KI-Modelle, Anwendungen und KI-Endnutzerdienste sowie Rechenzentrumsgebäude, eigenständige Strom- und Kühlanlagen und Elektrizität sind ausgeschlossen.
Segmentierungsübersicht
- Nach Angebot
- Hardware
- Prozessor
- Speicher
- Arbeitsspeicher
- Software
- Systemoptimierung
- KI-Middleware und MLOps
- Hardware
- Nach Bereitstellung
- On-Premises
- Cloud
- Nach Endnutzer
- Unternehmen
- Behörden und Verteidigung
- Cloud-Dienstanbieter
- Nach Prozessorarchitektur
- CPU
- GPU
- FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras)
- Weitere Prozessorarchitekturen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Quellen wie das OECD-Papier „Wettbewerb in der KI-Infrastruktur” von 2025, der Stanford AI Index Report 2026, der Energiebericht zu Rechenzentren des US-Energieministeriums und des Lawrence Berkeley National Laboratory sowie die Baudefinitionen des US Census Bureau helfen dabei, die Lieferkette, den Rechen- und Anlagenkontext sowie relevante Hardwarekategorien zu kartieren. Ihre Messgrößen können Anbieter-Hardware- und Softwareverkäufe von Stromverbrauch und Gebäudebau unterscheiden, die zwar die Nachfrage beeinflussen, aber selbst keine gezählten Transaktionen des Marktes darstellen. Solche öffentlichen Belege können nach Angebot, Bereitstellung, Käufer, Prozessorarchitektur und Region geordnet werden, um unabhängige Signale für das jährliche Ausgabenmodell zu identifizieren.
Unternehmensunterlagen wie 10-K-Berichte, Investorenmaterialien, Produktoffenlegungen und seriöse Wirtschaftspresse können Lieferantenverkäufe, Lieferbeschränkungen, Cloud-Investitionen und angekündigte Bereitstellungspläne mit diesen öffentlichen Indikatoren abgleichen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Führungskräfte und Funktionsverantwortliche bei Infrastrukturanbietern, Cloud-Dienstleistern, Unternehmenskäufern sowie Regierungs- oder Verteidigungsbeschaffungsorganisationen in der Region Asien-Pazifik, EMEA und Amerika umfassen. Befragte können Sekundärschätzungen zu Geräte- und Softwarekäufen, Bereitstellungsmix, Architektur und regionalem Timing überprüfen, während gezielte Nachfragen widersprüchliche oder fehlende Angaben klären können. Ihre Erkenntnisse werden mit Unternehmensunterlagen, Versand- und Preisindikatoren sowie offengelegten Kapazitätsplänen trianguliert, bevor Segmentschätzungen abgeschlossen werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Vorstandsebene (CXOs): 15 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 50 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der weltweiten jährlichen Anbieterverkäufe von KI-Infrastrukturhardware und Infrastruktursoftware und verteilt diesen Wert dann auf Angebot, Bereitstellung, Endnutzer, Prozessorarchitektur und die 6 Berichtsregionen anhand des beobachteten Verkaufsmix und der Bereitstellungsnachweise. Zu den wichtigsten Indikatoren zählen KI-Server- und Beschleuniger-Lieferungen, realisierte System- und Komponentenpreise, Infrastrukturinvestitionen von Cloud-Anbietern und Unternehmen, Software-Lizenz- oder Abonnementerlöse sowie offengelegte regionale Kapazitätsbereitstellungen. Zusammen geben sie Aufschluss über Kaufvolumina, Wert pro System, Software-Attachment und den Ort der Ausgaben. Die Szenarioanalyse projiziert diese Treiber über den Prognosezeitraum, mit separaten Annahmen für Hardware-Angebot und -Preisgestaltung sowie für wiederkehrende Softwareerlöse, während Experten prüfen, ob die Annahmen auf Variablenebene mit Beschaffungszyklen und Bereitstellungsplänen übereinstimmen. Selektive Bottom-up-Prüfungen können offengelegte Lieferantenverkäufe zusammenfassen oder stichprobenartige durchschnittliche Verkaufspreise mit Liefervolumina für wichtige Systeme vergleichen und diese Schätzungen dann mit dem globalen Gesamtwert abgleichen. Lücken bei Lieferung, Preis oder Segmentoffenlegung werden mit dokumentierten Bandbreiten eingegrenzt und mit Kanalbelegen abgeglichen, anstatt sie mit unbegründeter Präzision zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenerlöse, Versand- und Preissignale, Investitionsoffenlegungen von Käufern sowie regionale Bereitstellungsnachweise und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Indikatoren und Segmentgesamtwerten. Ein zweiter Analyst überprüft Quellenangaben, Einheiten, Periodenabgleich, Allokationslogik und Ausreißer. Anomalien werden anhand der zugrunde liegenden Offenlegungen aufgelöst oder zur Nachverfolgung durch Befragte weitergeleitet, wenn eine Definition, ein Zeitpunkt oder ein Kaufmix unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Angebots-, Richtlinien- oder Kapazitätsereignissen, die einen Input verändern, und erhält unmittelbar vor der Lieferung eine vollständige Quellen- und Berechnungsüberprüfung.
Vergleich der KI-Infrastrukturmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der KI-Infrastrukturmarkt misst die jährlichen weltweiten Ausgaben für physische Computersysteme und Infrastruktursoftware, die zum Training und Betrieb von KI-Workloads im großen Maßstab eingesetzt werden.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren zählen KI-Server- und Beschleuniger-Lieferungen, realisierte System- und Komponentenpreise, Infrastrukturinvestitionen von Cloud-Anbietern und Unternehmen, Software-Lizenz- oder Abonnementerlöse sowie offengelegte regionale Kapazitätsbereitstellungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 116,2 Milliarden USD (2027) | |
| Globaler Forschungsanbieter A | 158,3 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 36,2 % über dem Wert dieses Berichts für 2027 von 116,2 Milliarden USD, zwei Jahre später. Die umfassendere Gesamtsumme für unterstützende Infrastruktur umfasst anlagenseitige Strom-, Kühl-, Sicherungs-, Sicherheits- und Managementsysteme, die über die Hardware- und Softwareverkaufsgrenze dieses Berichts hinausgehen. |
| Globaler Forschungsanbieter B | 72,33 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 37,8 % unter dem Wert dieses Berichts für 2027 von 116,2 Milliarden USD, zwei Jahre später. Die Schätzung bezieht sich auf das letzte Jahr des angegebenen historischen Zeitraums 2020–2025, zwei Jahre vor dem Vergleichsjahr des Berichts. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenerlöse, Versand- und Preissignale, Investitionsoffenlegungen von Käufern sowie regionale Bereitstellungsnachweise und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Indikatoren und Segmentgesamtwerten.
Im Bericht beantwortete Schlüsselfragen
Was sind die Marktgröße und die Wachstumsaussichten des KI-Infrastruktur-Markts?
Die Größe soll 2027 116,2 Milliarden USD und bis 2032 237,4 Milliarden USD erreichen, bei einer CAGR von 15,35 % über 2027–2032.
Was treibt die Nachfrage nach KI-Recheninfrastruktur an?
Netzwerk-Upgrades, Flüssigkühlungsdesigns und Unterstützung der Halbleiterfertigung sind wichtige Enabler. NVIDIA meldete ein 2,6-faches Wachstum gegenüber dem Vorjahr für Spectrum-X Ethernet im zweiten Quartal des Geschäftsjahres 2027.
Welches Angebot führt die KI-Infrastrukturausgaben an?
Hardware hatte im Jahr 2026 einen Anteil von 68,13 %. Software soll mit einer CAGR von 16,4 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Teilnehmer im KI-Infrastruktur-Markt?
NVIDIA Corporation, Intel Corporation, Advanced Micro Devices (AMD), Microsoft Corporation und Amazon Web Services, Inc. sind wichtige Teilnehmer.
Welche Herausforderungen können den Rollout von KI-Computersystemen verlangsamen?
Systemversorgungsengpässe und Rack-Stromverteilung können die Bereitstellung verlangsamen. Texas Instruments identifizierte erhebliche Verteilungsverluste von rund 200 kW in einer Cloud- und KI-Rack-Architektur der zweiten Generation mit einem 50-V-DC-Bus.
Welche Region führt die KI-Infrastrukturausgaben an und welche soll am schnellsten wachsen?
Nordamerika hielt im Jahr 2026 39,4 % der globalen KI-Infrastrukturausgaben. Asien-Pazifik soll mit einer CAGR von 16,85 % über 2027–2032 wachsen.