
Marktgröße und Marktanteil für Luftfahrtinfrastruktur
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
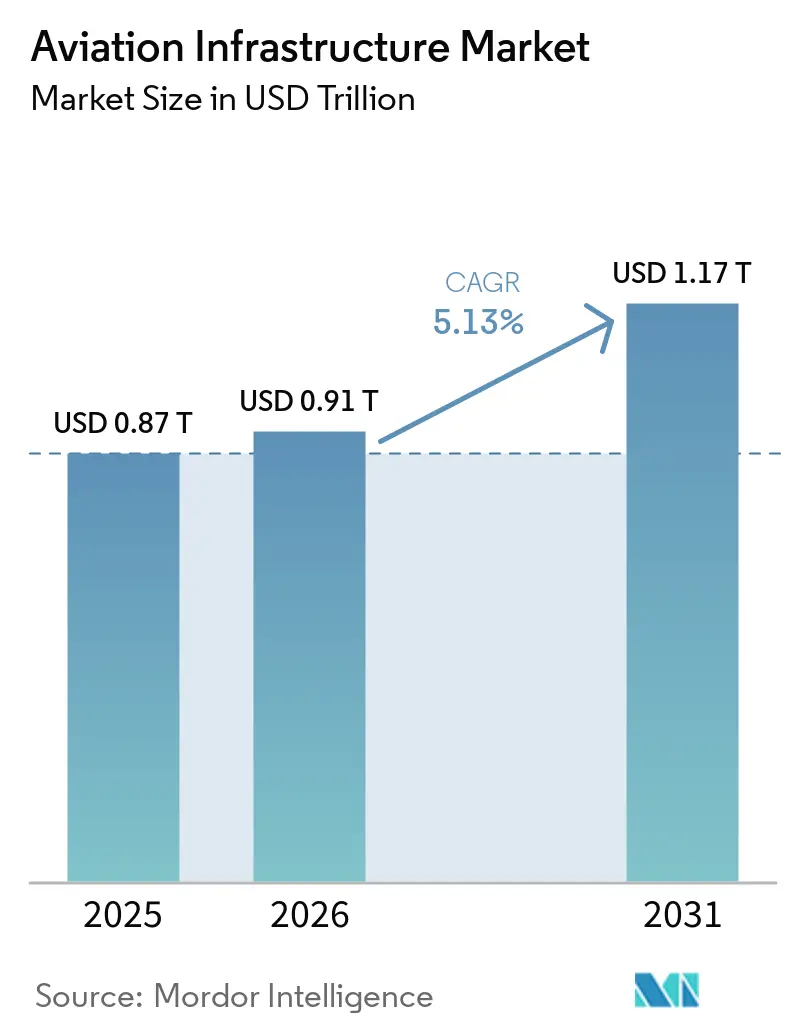
| Marktgröße (2026) | 0.91 Billionen US-Dollar |
| Marktgröße (2031) | 1.17 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luftfahrtinfrastruktur von Mordor Intelligence
Die Marktgröße für Luftfahrtinfrastruktur wird voraussichtlich von 0,87 Billionen USD im Jahr 2025 auf 0,91 Billionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 1,17 Billionen USD bei einer CAGR von 5,13 % über den Zeitraum 2026–2031 erreichen. Das Wachstum wird durch staatliche Investitionen in Neubau-Drehkreuze im asiatisch-pazifischen Raum und im Nahen Osten, den Modernisierungszyklus in reifen Volkswirtschaften sowie den Schwenk der Fluggesellschaften hin zur kontaktlosen Abfertigung gestützt, der die Ausgaben für die Terminalautomatisierung vorverlagert. EPC-Auftragnehmer gestalten ihr Angebot rund um Design-Build-Finance-Pakete um, während Konzessionsbetreiber durch 25- bis 30-jährige Pachtverträge, die Luftfahrtgebühren mit Einzelhandelserträgen bündeln, Einnahmesicherheit anstreben. Die Optimierung der Lebenszykluskosten – und nicht der nominale Kapitalaufwand – ist nun das dominante Beschaffungskriterium und stärkt die Stellung von Betriebs- und Wartungsanbietern im Markt für Luftfahrtinfrastruktur. Haushaltsschwankungen und Fachkräftemangel dämpfen den kurzfristigen Schwung, doch militärische Doppelnutzungsumbauten und der Aufbau von Vertiport-Netzwerken erweitern das mittelfristige Chancenspektrum.
Wesentliche Erkenntnisse des Berichts
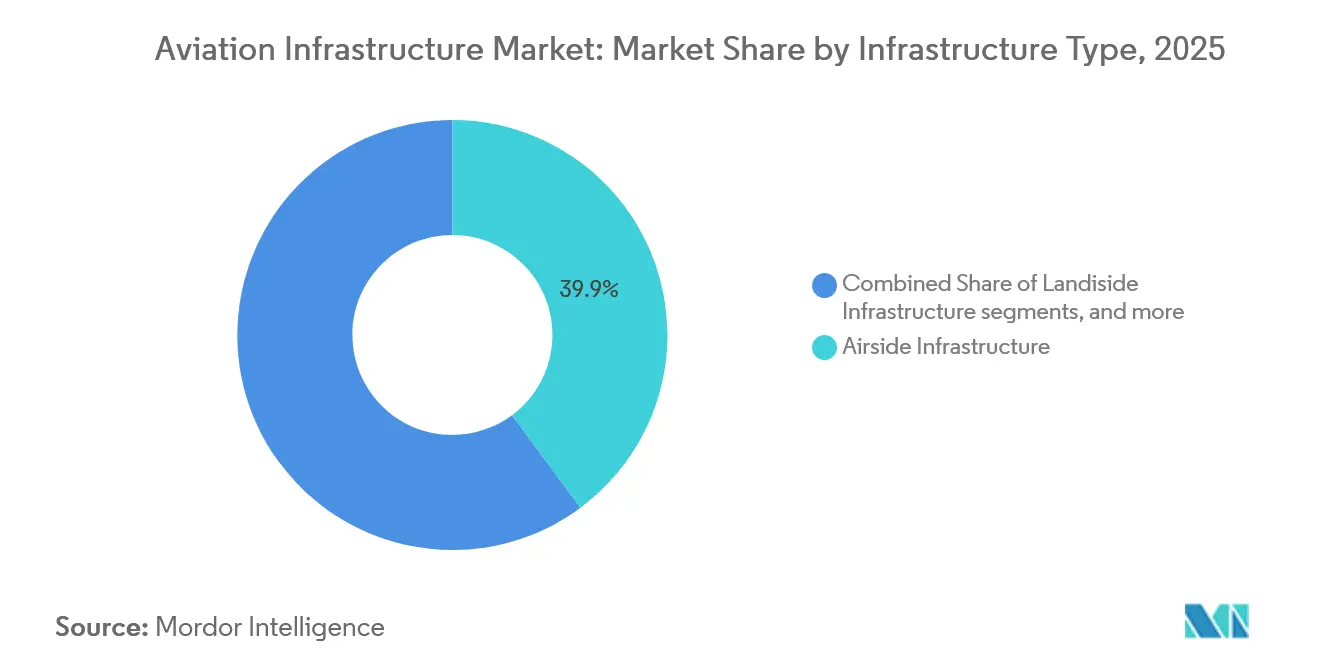
- Nach Infrastrukturtyp führten luftseitige Anlagen mit einem Marktanteil von 39,85 % am Markt für Luftfahrtinfrastruktur im Jahr 2025, während landseitige Anlagen bis 2031 voraussichtlich mit einer CAGR von 5,95 % wachsen werden.
- Nach Flughafentyp entfielen 52,78 % der Ausgaben im Jahr 2025 auf Neubauprojekte, doch Bestandsausbauten werden bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen.
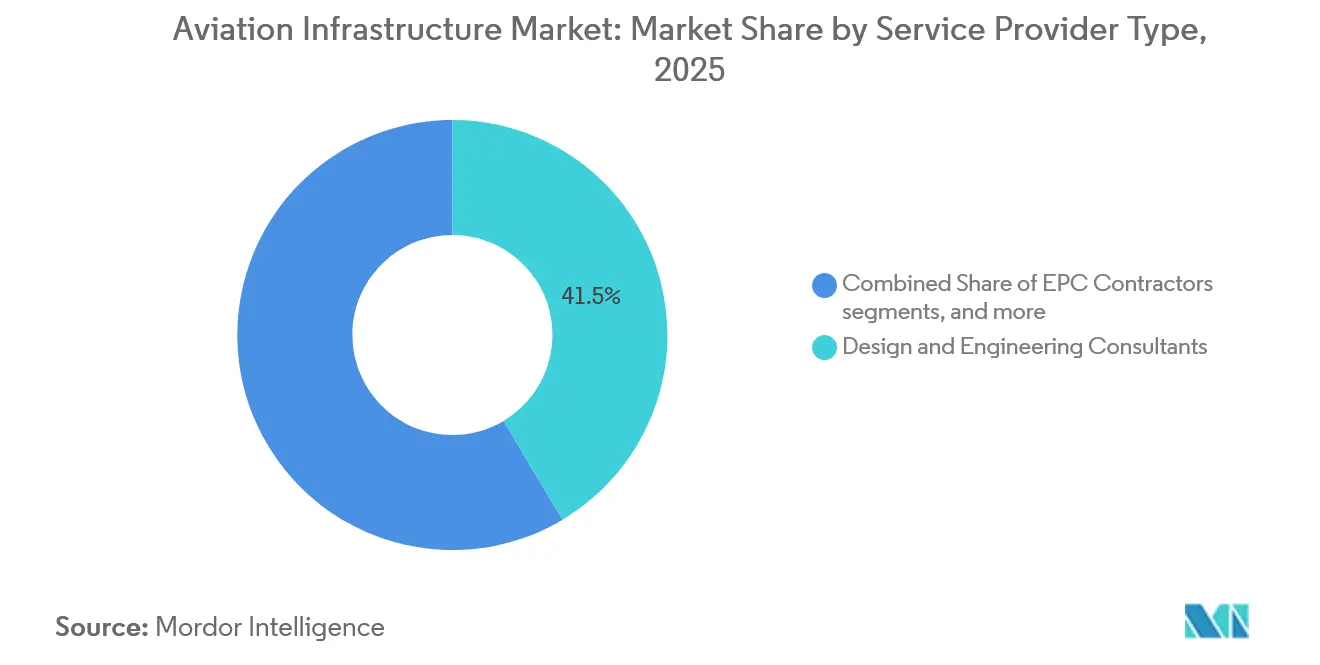
- Nach Dienstleistertyp entfielen 41,45 % des Umsatzes im Jahr 2025 auf Planungs- und Ingenieurbüros, während Betriebs- und Wartungsspezialisten mit einer CAGR von 6,11 % im Zeitraum 2026–2031 das stärkste Wachstum verzeichnen dürften.
- Nach Geografie hielt die asiatisch-pazifische Region 37,87 % des Wertes im Jahr 2025; der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR | Wichtige Geografie | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von Neubau-Flughafenprojekten im asiatisch-pazifischen Raum | +1.20% | Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Modernisierungsauflagen für veraltete nordamerikanische Terminals | +0.80% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Von Fluggesellschaften getriebene Nachfrage nach kontaktloser Passagierabfertigung | +0.60% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für Regional- und Sekundärflughäfen | +0.50% | Nordamerika, Europa, ausgewählte Länder im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Militärische Doppelnutzungsinfrastruktur erschließt zivile Kapazitäten | +0.40% | Nordamerika, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Aufbau von eVTOL-Vertiport-Netzwerken | +0.30% | Nordamerika, Europa, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Neubau-Flughafenprojekten im asiatisch-pazifischen Raum
Die dritte Startbahn des Pekinger Flughafens Daxing erhöhte dessen Auslegungskapazität Anfang 2025 auf 100 Millionen Passagiere.[1] Der internationale Flughafen Navi Mumbai wurde im Oktober 2025 mit einer anfänglichen Kapazität von 20 Millionen Passagieren und einer integrierten Hochgeschwindigkeitsbahn-Anbindung eröffnet, die den Standort in 25 Minuten mit dem Zentrum Mumbais verbindet. Indonesien vergab im März 2025 ein EPC-Paket im Wert von 4,2 Milliarden USD für einen neuen Flughafen in Ostkalimantan, der die Anlage mit einem geplanten Sonderwirtschaftszonencluster verbindet. Die Philippinen begannen im Juni 2025 mit dem Bau des 15 Milliarden USD teuren Bulacan-Drehkreuzes und schrieben die Beimischung von nachhaltigem Flugkraftstoff (SAF) vor Ort als Voraussetzung für die Finanzierung vor. Der SAF-Konformitätsauslöser der ICAO für 2027 beschleunigt die Übernahme ähnlicher Spezifikationen in der gesamten Region.
Modernisierungsauflagen für veraltete nordamerikanische Terminals
Die US-amerikanische Bundesluftfahrtbehörde (FAA) zahlte 2025 im Rahmen des Förderprogramms für Flughafeninfrastruktur 3,2 Milliarden USD aus und priorisierte dabei die Modernisierung von Klimaanlagen, Gepäcksystemen und Fluggastbrücken an über 30 Jahre alten Terminals. Der Denver International Airport schloss im September 2025 eine Erweiterung im Wert von 770 Millionen USD ab, bei der 12 Kontaktgates und acht Computertomografie-Sicherheitsspuren hinzugefügt wurden, was die durchschnittliche Kontrollzeit um 22 % verkürzte. Der Flughafen Toronto Pearson startete im April 2025 eine Renovierung zur Installation biometrischer Ausgänge in Terminal 1, in Übereinstimmung mit kanadischen Grenzkontrollvorschriften. Die Direktive der TSA vom Januar 2025, die Flughäfen der Kategorie X verpflichtet, bis Dezember 2026 3D-Scanner zu installieren, verkürzt die Beschaffungsfristen und Bauzeitfenster.
Von Fluggesellschaften getriebene Nachfrage nach kontaktloser Passagierabfertigung
Delta Air Lines aktivierte 2025 das biometrische Boarding an 15 US-Drehkreuzen und verkürzte damit die Verweildauer am Gate um neun Minuten pro Großraumflug. Die Iriserkennung von Emirates in Terminal 3 in Dubai verarbeitet nun 2.400 Passagiere pro Stunde und verkürzt die Einwanderungsschlangen um 40 %. Das One-ID-Rahmenwerk der IATA wird bis Ende 2025 voraussichtlich 28 teilnehmende Flughäfen umfassen, wobei die Nutzer Personalkosteneinsparungen von 15 % und zweistellige Verbesserungen bei den Zufriedenheitskennzahlen anführen.[2] Im Jahr 2025 investierte Lufthansa in die Mitfinanzierung biometrischer Infrastruktur in Frankfurt und München, was drei zusätzliche tägliche Rotationen pro Langstreckenflugzeug ermöglichte.
Staatliche Förderung für Regional- und Sekundärflughäfen
Das Infrastrukturinvestitions- und Beschäftigungsgesetz Washingtons leitete bis 2026 5 Milliarden USD an US-amerikanische Regionalflughäfen weiter und finanzierte 2025 Startbahnverlängerungen an 23 Anlagen. Spanien stellte 351 Millionen EUR (412,85 Millionen USD) für die Modernisierung von 14 Regionalflughäfen mit LED-Rollwegbeleuchtung und CAT-III-Instrumentenlandesystem-Upgrades bereit. Japan investierte Milliarden in die Erweiterung von acht Sekundärterminals, um den Freizeitverkehr von den überlasteten Flughäfen Haneda und Narita umzuleiten. Australien verpflichtete sich zu 190 Millionen AUD für die Erneuerung von Vorfeldern und Verbesserungen an Feuerwachen an 11 regionalen Flughäfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR | Wichtige Geografie | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haushaltsskonsolidierung hemmt PPP-Finanzierungspipelines | -0.70% | Europa, Lateinamerika, ausgewählte Länder im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im spezialisierten luftseitigen Bauwesen | -0.50% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Volatile Kerosinpreise und Terminalzugangsgebühren reduzieren die CAPEX-Bereitschaft der Flughäfen | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Widerstand lokaler Gemeinschaften verzögert Startbahnverlängerungen | -0.30% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltsskonsolidierung hemmt PPP-Finanzierungspipelines
Der PPP-Dealflow in der Eurozone sank 2025 um 18 %, da Zinserhöhungen die internen Renditen von Flughäfen unter die Zielwerte von Pensionsfonds drückten und Projekte im Wert von 6,2 Milliarden USD auf Eis legten.[3] Gatwick zog im Juli 2025 einen Plan für eine zweite Startbahn im Wert von 1,2 Milliarden GBP (1,63 Milliarden USD) zurück, nachdem Kreditgeber Schulden über 7,5 % bepreisten, was Passagiergebührenerhöhungen von 22 % erfordert hätte, um Investment-Grade-Kennzahlen zu erfüllen. Ebenso verschob Indien vier Neubau-Ausschreibungen, nachdem gedeckelte Luftfahrtgebühren die modellierten internen Renditen auf 6,8 % drückten. Multilaterale Kreditgeber füllen die Lücke teilweise; die Zusage der Asiatischen Entwicklungsbank in Höhe von 450 Millionen USD für Vietnam und die Philippinen ist mit strengen SAF- und CO₂-Ausgleichsauflagen verbunden, die die Projektkosten um 9 % erhöhen.
Fachkräftemangel im spezialisierten luftseitigen Bauwesen
US-amerikanische Auftragnehmer warten 14 Monate auf zertifizierte Flugfeld-Elektriker und Belagtechniker, was Übergaben verzögert und Vertragsstrafen auslöst.[4] Das britische Ausbildungsgremium der Bauindustrie bezifferte 2025 einen Arbeitskräftemangel von 23.000 Stellen, da die Zahl der Auszubildenden seit 2020 um 40 % zurückgegangen ist. Australische Flugfeld-Crews fordern einen Lohnaufschlag von 17 %, was die Kostenbasis der Auftragnehmer ausweitet und Zeitpläne um bis zu neun Monate verlängert. Von der FAA akkreditierte Ausbildungsprogramme für Beleuchtungstechniker bilden jährlich nur 340 Absolventen aus, obwohl 680 Techniker benötigt werden, was ein strukturelles Defizit unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturtyp:
Landseitige Infrastruktur gewinnt durch Einzelhandel und AutomatisierungLandseitige Anlagen werden zwischen 2026 und 2031 voraussichtlich mit 5,95 % wachsen und damit luftseitige Modernisierungen übertreffen, obwohl Start- und Landebahnen sowie Rollwege im Jahr 2025 einen Anteil von 39,85 % am Markt für Luftfahrtinfrastruktur halten, wobei luftseitige Dienste einen effizienten Flughafenbetrieb unterstützen. Der Wandel wird durch das Bestreben der Flughäfen vorangetrieben, den Druck auf Luftfahrtgebühren durch Einzelhandelskonzessionen, Premium-Parkangebote und automatisierte Gepäcksysteme auszugleichen, die bei frühen Anwendern wie dem Hong Kong International Airport die Rate falsch behandelter Gepäckstücke um 28 % gesenkt haben. Modulare Terminalbauten, die 2024 durch AISC-Normen kodifiziert wurden, reduzieren den Arbeitseinsatz vor Ort um 35 % und verkürzen die Projektlaufzeiten um ein Drittel.
Die Sicherheitsinfrastruktur wird durch das 3D-Scanner-Mandat der TSA beschleunigt, während die strengen Brandschutzvorschriften der EASA für Terminals mit mehr als 100.000 Quadratmetern die Nachrüstungsmaßnahmen intensivieren. Die 45 Millionen EUR (50,9 Millionen USD) teure Aufrüstung des Hydrantensystems am Flughafen Amsterdam Schiphol im Mai 2025 ermöglicht 30-prozentige SAF-Beimischungen an allen Gates und zieht Fluggesellschaften mit veröffentlichten CO₂-Reduktionsverpflichtungen an. Elektrische Bodenabfertigungsflotten am Los Angeles International Airport eliminieren jährlich 1,2 Millionen Liter Diesel und entsprechen damit den Null-Emissions-Zeitplänen Kaliforniens.

Nach Flughafentyp:
Bestandsausbauten beschleunigen sichObwohl Neubau-Drehkreuze 52,78 % der Ausgaben im Jahr 2025 ausmachten, werden Bestandsausbauprogramme diese bis 2031 mit einer CAGR von 5,76 % übertreffen. Die Erweiterung von Terminal 2 am Flughafen Heathrow für 2,3 Milliarden GBP (2,89 Milliarden USD) und die Modernisierung von Terminal 1 am Flughafen Paris-CDG für 1,6 Milliarden EUR (1,67 Milliarden USD) nutzen bestehende luftseitige Flächen, um langwierige Flächennutzungsprüfungen zu vermeiden. Zeitliche Einschränkungen bei Bestandsausbauten erzeugen Nachtschichtzuschläge, die die Arbeitskosten um 22 % erhöhen, liegen aber dennoch unter dem mehrjährigen Genehmigungszyklus für Neubauprojekte.
Adaptive Nachnutzung liegt im Trend; im Juli 2025 verwandelte Chicago O'Hare eine Frachtlagerhalle aus den 1960er Jahren in ein Concourse mit neun Gates, sparte dabei 140 Millionen USD und erhielt ein historisches Gebäude. Die kontinuierliche Sicherheitsprüfung durch die FAA verursacht für eine typische 10-Gate-Erweiterung einen Prüfaufwand von 2,8 Millionen USD; Betreiber akzeptieren diesen Aufpreis jedoch, um die Hürden beim Grunderwerb für Neubauprojekte zu umgehen.
Nach Dienstleistertyp:
Betriebs- und Wartungsanbieter erschließen LebenszykluswertPlanungsbüros erzielten 41,45 % des Dienstleistungsumsatzes im Jahr 2025; Betriebs- und Wartungsspezialisten werden jedoch mit einer Rate von 6,11 % pro Jahr wachsen, da Konzessionsmodelle die Lebenszyklusleistung gegenüber dem Niedrigstpreisansatz im Bauwesen priorisieren. VINCIs 30-jährige Belgrader Konzession und Ferrovials 25-jährige Dalaman-Vergabe veranschaulichen diesen Wandel, wobei die Erträge an den Passagierdurchsatz und die Einzelhandelseinnahmen statt an feste Verfügbarkeitszahlungen geknüpft sind.
EPC-Großunternehmen wie Bechtel reagieren darauf, indem sie Finanzierung und 20-jährige Wartungsgarantien bündeln, wie Bechtels 1,4-Milliarden-USD-Angebot für JFK im August 2025 zeigt. Der Einsatz von Predictive-Maintenance-Lösungen, wie Frapots IoT-Sensoren, die die Ausfallzeiten von Gepäckförderanlagen um 34 % reduzieren, bestätigt den Mehrwert des Betriebs- und Wartungsangebots und stützt ein dienstleistungsgetriebenes Margenprofil.
Geografische Analyse
Markt für Luftfahrtinfrastruktur im asiatisch-pazifischen Raum und im Nahen Osten
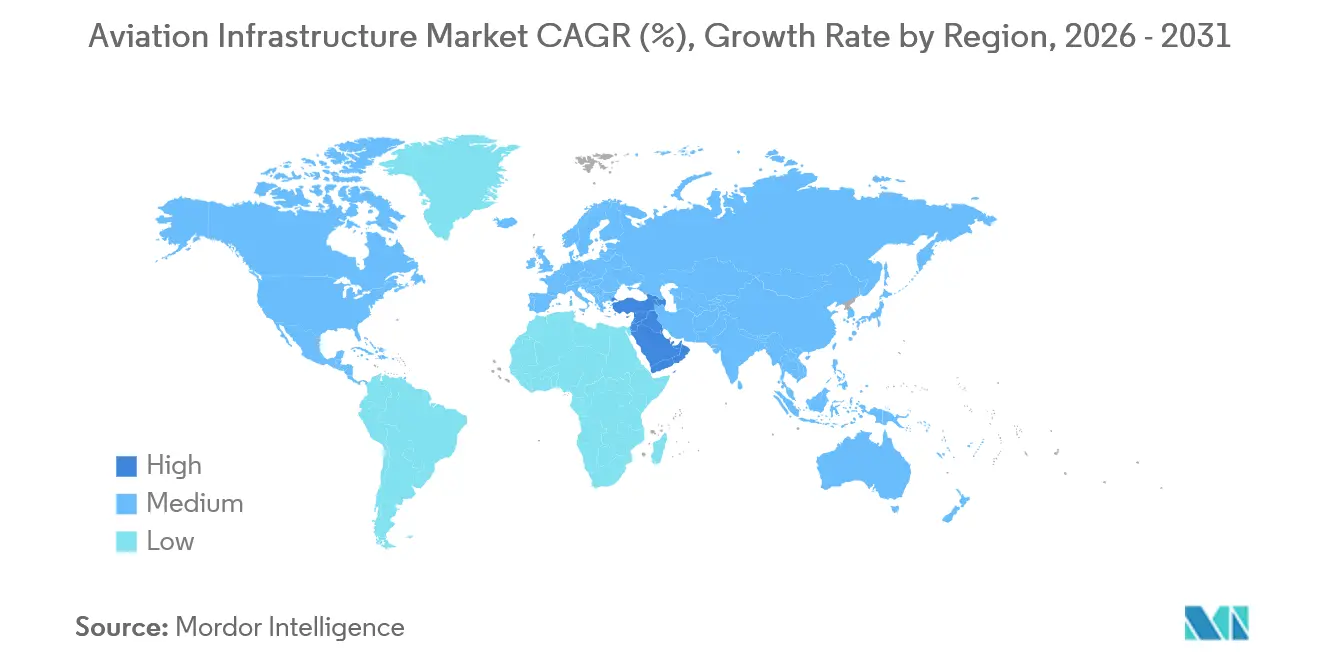
Im Jahr 2025 entfiel auf den asiatisch-pazifischen Raum ein Anteil von 37,87 % am Gesamtwert; der Nahe Osten stellt im Jahr 2026 den größten regionalen Markt dar und wird voraussichtlich bis 2031 mit einer CAGR von 6,23 % wachsen. Der Vertrag für den King Salman International im Wert von 5,8 Milliarden USD in Saudi-Arabien zielt darauf ab, bis 2035 120 Millionen Passagiere zu bedienen, und umfasst ein eigenes Hajj-Terminal sowie eine SAF-Anlage. Die Erweiterung des Al Maktoum in den VAE im Wert von 35 Milliarden USD wird bis 2033 drei neue Start- und Landebahnen sowie ein Terminal mit einer Fläche von 9 Millionen Quadratmetern hinzufügen und Dubai für 260 Millionen Passagiere pro Jahr positionieren.
Markt für Luftfahrtinfrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Der Vertrag für den King Salman International im Wert von 5,8 Milliarden USD in Saudi-Arabien zielt darauf ab, bis 2035 120 Millionen Passagiere zu bedienen, und umfasst ein eigenes Hajj-Terminal sowie eine SAF-Anlage. Die Erweiterung des Al Maktoum in den VAE im Wert von 35 Milliarden USD wird bis 2033 drei neue Start- und Landebahnen sowie ein Terminal mit einer Fläche von 9 Millionen Quadratmetern hinzufügen und Dubai für 260 Millionen Passagiere pro Jahr positionieren.
Markt für Luftfahrtinfrastruktur in Amerika und EMEA
Nordamerika hielt im Jahr 2025 den zweitgrößten prozentualen Anteil, begünstigt durch von der FAA geförderte Modernisierungen in Denver und Dallas-Fort Worth, während Europas Anteil von 22 % auf lärmbedingte Brownfield-Projekte in Heathrow, CDG und Frankfurt konzentriert ist. Südamerika und Afrika kamen zusammen auf 12 %, zogen jedoch multilaterale Unterstützung an; die Projekte Viracopos und King Shaka veranschaulichen diesen Trend. Der einheitliche Flugfeld-Designcode des Golfkooperationsrats, der im März 2025 veröffentlicht wurde, senkt die Ingenieurkosten bei Ausschreibungen in Saudi-Arabien, den VAE und Katar um 14 %.
Regulatorisches Umfeld
Die Entwicklung der Luftfahrtinfrastruktur wird durch globale Sicherheits- und wirtschaftspolitische Rahmenwerke für Flughäfen geprägt, die zunehmend sowohl den Projektumfang als auch die Beschaffung beeinflussen. Die ICAO stärkte die Infrastrukturentwicklung und diversifizierte Finanzierung in ihrem Strategic Plan 2026-2050 sowie durch den am 14. April 2026 verabschiedeten Marrakech Ministerial Call to Action. Die ICAO Policies on Charges for Airports and Air Navigation Services (Doc 9082, 10. Ausgabe) verankern zudem Grundsätze wie Transparenz und Konsultation, die die Festsetzung von Flughafengebühren und damit die Finanzierbarkeit von Investitionsprogrammen beeinflussen.
Regulierungsbehörden verschärfen die technischen und regulatorischen Anforderungen an Flugplätze, was die Nachfrage nach Nachrüstungen erhöht und eine stärkere Harmonisierung der Vorschriften vorantreibt. In den Vereinigten Staaten hat die FAA die Förderzyklen 2026 des Airport Improvement Program (AIP) (angekündigt im März 2026) vorangetrieben und den FAA Reauthorization Act of 2024 (P.L. 118-63) umgesetzt, einschließlich eines Pilotprojekts für integrierte Projektabwicklung beim Bau von Flughafengebäuden und einer erweiterten Förderfähigkeit für Startbahnverlängerungen an GA-Flughäfen. In Europa aktualisierte die EASA im März 2026 ihre Easy Access Rules for Aerodromes, und die NPA 2026-01 brachte Vorschläge zur Umsetzung der aktualisierten ICAO-Anhang-14-Flugplatzstandards in EU-Recht voran, einschließlich Bereichen wie Vorfeldmanagement und visuelle Hilfsmittel, was die Nachrüstspezifikationen und Compliance-Zeitpläne für Betreiber und Auftragnehmer prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Luftfahrtinfrastruktur umfasst Masterplanung und Design (Flughafenbehörden, Regulierungsbehörden und Ingenieurberatungen), Finanzierung und Beschaffung (öffentliche Haushalte, multilaterale Kreditgeber und PPP- oder Konzessionsmodelle), EPC-Umsetzung (Bauleistungen, MEP, Flugplatzsysteme und Integration der Sicherheitskontrolle) sowie langfristigen Betrieb und Wartung für Terminals, Vorfeldanlagen und digitale Systeme. Die Umsetzung kombiniert zunehmend Design-Build-Strukturen mit gebündelten Lebenszyklusverpflichtungen, da Betreiber und Sponsoren die Optimierung der Lebenszykluskosten und Terminsicherheit priorisieren, was die Rolle von O&M-Anbietern und Technologieintegratoren neben traditionellen Bauunternehmen stärkt.
Vorgelagerte Inputs und Spezialdienstleistungen (Flugfeldelektrik, Pflasterbautechnik, Gepäckabfertigung und Flughafen-IT) werden zudem durch Partner aus Logistik und Frachtökosystem ergänzt, um Engpässe zu reduzieren und die Effizienz im Vorfeldbereich zu verbessern. So ging GXO Logistics im Februar 2026 eine Partnerschaft mit dem London Luton Airport ein, um ein Konsolidierungszentrum für Vorfeldlieferungen zu betreiben, und Malaysia Airports Holdings Bhd ging eine Partnerschaft mit Mitsui Fudosan ein (RM80 Millionen, angekündigt im Juli 2026), um einen Luftfrachtlogistikkomplex im Subang Aerotech Park zu entwickeln. Der im Februar 2026 an China Road and Bridge Corporation vergebene Modernisierungsvertrag über 1,2 Milliarden USD für den Jomo Kenyatta International Airport in Kenia zeigt zudem, wie internationale EPC-Kapazitäten und Finanzierungsnetzwerke die Umsetzung beschleunigen können.
Wettbewerbslandschaft
Der Markt für Luftfahrtinfrastruktur ist mäßig konzentriert, wobei die 10 größten EPC- und Betreibergruppen etwa 45 % des Auftragswertes auf sich vereinen. Hensel Phelps, Turner und AECOM dominieren nordamerikanische Terminals im Rahmen der Design-Build-Rahmenbedingungen der FAA, während VINCI und Ferrovial ihre Konzessionsportfolios ausbauen, um 25- bis 30-jährige Rentenströme zu sichern. Chinesische Staatsunternehmen bündeln schlüsselfertige EPC-Leistungen mit konzessionären Finanzierungen der China Development Bank, die 150–200 Basispunkte unter kommerziellen Krediten liegen und den Aufbau von Flughäfen im Rahmen der Belt-and-Road-Initiative beschleunigen.
Technologie ist ein Differenzierungsmerkmal; Bechtels 14 Patente für vorgefertigte Terminalmodule reduzieren den Arbeitseinsatz vor Ort um 40 % und verkürzen Zeitpläne auf 22 Monate. Der digitale Zwilling des Changi Airport optimiert die Gate-Zuweisung neu und steigert die Flugzeugauslastung um 7 %. Skyports' Finanzierungsrunde der Serie B in Höhe von 85 Millionen USD positioniert das Unternehmen als First-Mover in Vertiport-Netzwerken in London, Los Angeles und Singapur. Die Konsolidierung beschleunigt sich; Royal BAMs 60-%-Beteiligung an einem Joint Venture im Nahen Osten eröffnet vorqualifizierten Zugang zur Pipeline Saudi-Arabiens.
Marktführer in der Luftfahrtinfrastrukturbranche
-
Hensel Phelps
-
Turner Construction Company
-
Austin Industries
-
AECOM
-
VINCI Airports
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrtinfrastruktur Unternehmen in diesem Bericht
- Hensel Phelps
- Turner Construction Company
- Austin Industries
- AECOM
- The Walsh Group
- McCarthy Building Companies, Inc.
- J.E. Dunn Construction Company
- PCL Constructors Inc
- Skanska USA Commercial Development Inc.
- Royal BAM Group nv
- ALEC Engineering and Contracting
- Manhattan Construction Group, Inc.
- Hill International, Inc.
- Sundt Companies, Inc.
- VINCI Airports
- FERROVIAL SE
- Bechtel Corporation
- Fluor Corporation
- GMR Group
- Larsen & Toubro Limited
- China State Construction Engineering Corporation (CSCEC)
- Samsung C&T Corporation
- Taisei Corporation
- Bouygues Construction
Lesen Sie die Analyse der Luftfahrtinfrastruktur-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in digital ermöglichten Terminal- und Anlagenbetrieben, die die Betriebskosten senken und gleichzeitig den Durchsatz verbessern. Dies lenkt Investitionen in Richtung Flughafen-IT-Grundlagen, biometrische Verarbeitung und Infrastrukturmanagement und zeigt sich in großen Hub-Programmen, die die Rolle von Technologiepartnern innerhalb breiterer Umsetzungsumfänge formalisieren, wie etwa die Benennung von Tata Consultancy Services zum Technologiepartner für das New Terminal One am John F. Kennedy International Airport im Juli 2026, mit Verantwortung für digitale Grundlagen und KI-gesteuerten IT-Betrieb.
Eine zweite Chance liegt in der Modernisierung von Sicherheit und Kontrollen, wo Vorgaben wie die TSA-Anforderung für Category-X-Flughäfen, bis Dezember 2026 3D-Scanner zu installieren, die Nachrüstzeitpläne verkürzen und integrierte Umsetzungspartner begünstigen, die Bauphasen, Systemintegration und operative Kontinuität koordinieren können. Über die Passagierabfertigung hinaus schafft die Erweiterung von Mega-Hubs und der unterstützenden Fracht- und Landseiteninfrastruktur Nachfrage nach End-to-End-Umsetzungskompetenzen, auch für Neubauten und größere Kapazitätserweiterungen an bestehenden Stadtflughäfen. Im Juni 2026 gab Dubai an, im Jahr 2026 Verträge im Umfang von 55 Milliarden Dh für die Erweiterung des Al Maktoum International Airport zu vergeben, was auf eine aktive Pipeline für Unterbau-, Terminal- und Concourse-Pakete hinweist. In Afrika begann Ethiopian Airlines am 10. Januar 2026 mit dem Spatenstich für das Projekt Bishoftu International Airport (12,5 Milliarden USD), und in den Vereinigten Staaten unterstützen AIP und das Airport Terminals Program im Rahmen des IIJA (1 Milliarde USD jährlich von 2022 bis 2026) weiterhin Start- und Rollbahn- sowie Terminalarbeiten und tragen zu anhaltender Ausschreibungsaktivität für Vorfeld- und Terminal-Upgrades bei, einschließlich Automatisierung und Telekommunikationsmodernisierung im Zusammenhang mit FAA-Initiativen wie Project LIFT.
Neueste Industrielle Entwicklungen in Markt für Luftfahrtinfrastruktur
- März 2026: Austin Industries schloss mit der Hillsborough County Aviation Authority einen Part-1-Design-Build-Vertrag für die Ticket Level Expansion and Optimization am Tampa International Airport ab. Die Vereinbarung treibt ein Programm zur Kapazitäts- und Passagierflusssteigerung auf der Terminalseite voran und stärkt den Einsatz von Design-Build-Umsetzung für komplexe Arbeiten in aktiven Terminals.
- September 2025: Hensel Phelps wurde als Construction Manager/General Contractor für phasenweise Verbesserungen an Concourse A und dem Terminal am Boise Airport ausgewählt, mit einem Programmbudget von bis zu 700 Millionen USD bis 2029. Der Zuschlag erweitert den mehrjährigen Flughafen-Auftragsbestand von Hensel Phelps und spiegelt die anhaltende Betonung von Gate-Erweiterungen, Upgrades der Gepäckabfertigung und Versorgungsanlagen zur Unterstützung des operativen Wachstums wider.
- Februar 2024: Ein Joint Venture von Turner Construction Company (Innovation Next+) erhielt einen Auftrag über 855 Millionen USD für Terminal F und eine Skylink-Station am Dallas Fort Worth International Airport. Der Zuschlag stärkt Turners Position bei der Terminalumsetzung an großen Hubs und unterstreicht die anhaltende Kapitalzuweisung für neue Concourses und Vorfeld-Konnektivitätsinfrastruktur an großen Flughäfen.
Markt für Luftfahrtinfrastruktur Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Luftfahrtinfrastruktur umfasst, wie hier definiert, Ausgaben im Zusammenhang mit der Entwicklung, dem Ausbau und der Modernisierung von Flughäfen und zugehöriger Flugsicherungsinfrastruktur sowie damit verbundene Vertragsdienstleistungen zur Umsetzung dieser Projekte. Er umfasst Neubauten sowie Modernisierungen zur Kapazitätserweiterung, Verbesserung der Sicherheit und Stärkung der Passagier- oder Frachtabfertigung.
Ausschlüsse aus dem Umfang: Flugzeugbeschaffung, Fluglinienoperationen und nicht infrastrukturbezogene Luftfahrtdienstleistungen sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Infrastrukturtyp
- Luftseitige Infrastruktur
- Start- und Landebahnen
- Rollbahnen
- Vorfelder
- Gates und Fluggastbrücken
- Flugfeldbeleuchtung und Navigationsanlagen
- Landseitige Infrastruktur
- Passagierterminalanlagen
- Einzelhandel und Konzessionen
- Bodenverkehrsanbindung und Parkinfrastruktur
- Gepäckabfertigungssysteme
- Sicherheits- und Schutzinfrastruktur
- Sicherheitskontrollsysteme
- Zoll- und Einwanderungseinrichtungen
- Feuerwachen
- Flugverkehrsmanagementsysteme
- Kraftstoffinfrastruktur
- Bodenabfertigungsausrüstung und -dienstleistungen
- Luftseitige Infrastruktur
- Nach Flughafentyp
- Neubauflughafen
- Bestandsflughafen
- Nach Dienstleistertyp
- EPC-Auftragnehmer
- Planungs- und Ingenieurbüros
- Betriebs- und Wartungsanbieter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung des Infrastrukturbedarfspools und der Finanzierungspipeline sowie der Erhebung von Zeitreihen, die regionenübergreifend verglichen werden können. Wir beziehen uns auf öffentliche Quellen wie ICAO-Luftfahrtstatistiken, IATA-Verkehrsindikatoren, Airports Council International (ACI) Flughafenverkehrsdatensätze, makroökonomische Indikatoren der Weltbank sowie Veröffentlichungen nationaler Zivilluftfahrtbehörden zu Passagier-, Fracht- und Flughafenkapazitätsentwicklungen.
Um Aktivitäten in Ausgaben umzurechnen, prüfen wir auch Projekt- und Beschaffungsbekanntmachungen, Haushaltsdokumente und Infrastrukturpläne von Ministerien und Flughafenbetreibern sowie Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte zu Auftragsvergaben und Zeitplänen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene, um Ausrüstungs- und Materialsignale im Zusammenhang mit großen Bauzyklen zu überprüfen. Diese Beispiele sind lediglich illustrativ; für die Datenerhebung, Querprüfung und Klärung von Annahmen wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primäreingaben werden verwendet, um zu testen, was Desk-Quellen nicht klar zeigen können, beispielsweise wie Budgets in ausgeführte Arbeiten umgesetzt werden, typische Phasenverzögerungen und wie Modernisierungsprojekte gegenüber Kapazitätserweiterungen priorisiert werden. Wir sprechen mit einer Mischung aus Projektentwicklern, Ingenieur- und Baubeteiligten, flughafenseitigen Interessengruppen und Fachspezialisten in der Region Asien-Pazifik, EMEA und Amerika, damit die Annahmen zu Umfang, Zeitplanung und Preisgestaltung realistisch bleiben.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Unser Modell basiert hauptsächlich auf einem Top-down-Ansatz, bei dem Passagier- und Frachtaussichten, Flughafenkapazitätserweiterungen und geplante Infrastrukturprogramme in jährliche Ausgabenrahmen nach Region umgerechnet werden, die dann normalisiert werden, um Doppelzählungen bei mehrjährigen Projekten zu vermeiden. Wir untermauern dies durch selektive Bottom-up-Näherungen, beispielsweise durch Stichproben großer Projektauftragsvergaben, Überprüfung typischer Kostenbandbreiten für Terminals und luftseitige Arbeiten sowie Volumen-mal-Preis-Prüfungen, wo verlässliche öffentliche Eingaben vorhanden sind.
Zu den wichtigsten Eingaben zählen das Wachstum des Passagierdurchsatzes an Flughäfen, Trends beim Frachtaufkommen, angekündigte Flughafenerweiterungs- und Greenfield-Pipelines, Modernisierungsprogramme für das Flugverkehrsmanagement sowie Investitionsplanungen von Regierungen oder Flughafenbetreibern (einschließlich mehrjähriger Budgetphasen). Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Unterschiede in der Finanzierungsverfügbarkeit, Kapazitätsengpässe im Bauwesen und Terminverzögerungen berücksichtigt werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Wenn einer Region klare Projektoffenlegungen fehlen, werden Lücken durch Proxy-Indikatoren wie Verkehrs-zu-Investitionsintensitätsverhältnisse und Benchmarking mit Vergleichsregionen geschlossen und anschließend durch Expertenfeedback vor der Finalisierung erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Verkehrswachstum, Ankündigungen zur Flughafenerweiterung und Beschaffungsrhythmus überprüft, sodass große Sprünge mit identifizierbaren Ereignissen verknüpft werden können. Wir führen Varianzprüfungen über Regionen und Zeiträume durch, und ungewöhnliche Bewegungen werden erneut mit den zugrunde liegenden Annahmen zu Preisgestaltung, Projektzeitplanung und Währungsumrechnung überprüft.
Vor der Freigabe wird ein mehrstufiger Analysten-Review durchgeführt, und Rückkontakte werden ausgelöst, wenn größere Projektabsagen, politische Veränderungen oder plötzliche Kosteninflation das jährliche Ausgabenprofil verändern könnten. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Luftfahrtinfrastruktur von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luftfahrtinfrastruktur können variieren, selbst wenn das Thema ähnlich klingt, da die Abgrenzung dessen, was als Infrastrukturausgaben gilt, nicht von jedem Herausgeber gleich festgelegt wird. Unterschiede in Zeitfenstern, Währungszeitpunkten und der Frage, ob Projektwerte bei Ankündigung oder bei Ausführung erfasst werden, erzeugen ebenfalls sichtbare Abweichungen.
Durch die Verfolgung ausführungsgebundener Investitionssignale, die Aufteilung mehrjähriger Projektwerte in annualisierte Ausgaben und die konsistente Aktualisierung des Währungszeitpunkts hält Mordor Intelligence die Schätzung an das gebunden, was innerhalb von Flughafen- und Flugsicherungsinfrastrukturprogrammen eher realisiert werden dürfte, anstatt nur aufgelistete Pipelines abzubilden. Einige Quellen scheinen angrenzende Kategorien wie umfassendere Luftfahrtdienstleistungen zu vermischen oder stützen sich stark auf langfristige Wachstumsannahmen, ohne zu zeigen, wie sich Preis und Volumen von Jahr zu Jahr entwickeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,91 Bio. USD (2026) | |
| Fachverlag A | 0,87 Bio. USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Kategorisierungsansatz; die Größenbestimmung erscheint eher einer Momentaufnahme des Bewertungsstands zu entsprechen, ohne den angekündigten Pipeline-Wert klar vom ausgeführten jährlichen Infrastrukturaufwand zu trennen. |
| Branchenforschungsanbieter B | 0,87 Bio. USD (2023) | Konzentriert sich auf Flughafeninfrastrukturkategorien wie Greenfield- und Brownfield-Anwendungen, was Teile der Flugsicherung und verwandter Systeme ausschließen kann; zudem kann es Unterschiede darin geben, ob die Werte gebuchte Aktivitäten oder geplante Projekte widerspiegeln. |
Der Vergleich zeigt, dass der größte Teil der Abweichung auf Zeitplanung und Umfang zurückzuführen ist sowie darauf, wie Projektpipelines in den jährlichen Marktwert umgerechnet werden. Wenn der Umfang konsistent gehalten und dieselben Aktivitätssignale zur Plausibilitätsprüfung der jährlichen Entwicklung verwendet werden, lässt sich die resultierende Marktgröße leichter abstimmen und über Aktualisierungszyklen hinweg reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Luftfahrtinfrastruktur im Jahr 2026 und welche CAGR wird bis 2031 erwartet?
Der Sektor wird im Jahr 2026 auf 0,91 Billionen USD geschätzt und wird bis 2031 voraussichtlich mit einer CAGR von 5,13 % wachsen.
Welche Region ist der größte Markt im Jahr 2026?
Der Nahe Osten ist der größte regionale Markt im Jahr 2026 und wird aufgrund von Mega-Drehkreuz-Investitionen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar voraussichtlich mit einer CAGR von 6,23 % wachsen.
Warum werden landseitige Anlagen voraussichtlich die Ausgaben für luftseitige Infrastruktur übertreffen?
Flughäfen streben danach, nicht-luftfahrtbezogene Einnahmen durch Einzelhandel, Parken und automatisierte Gepäcksysteme zu steigern, was eine CAGR von 5,95 % für landseitige Infrastruktur antreibt.
Welcher Anteil der Investitionen im Jahr 2025 entfiel auf Neubauflughäfen?
Neubauprojekte machten 52,78 % der Ausgaben im Jahr 2025 aus, angeführt von Großbauprojekten in China, Indien und Saudi-Arabien.
Wie beeinflussen langfristige Konzessionen die Dynamik der Dienstleister?
Lebenszyklusorientierte Konzessionen verlagern den Schwerpunkt auf Betriebs- und Wartungsspezialisten, die bis 2031 voraussichtlich jährlich um 6,11 % wachsen werden.
Was ist das primäre Finanzierungsrisiko für neue Flughafenprojekte?
Höhere Zinssätze haben den PPP-Dealflow reduziert, einige Projekte unter die Renditeschwellen der Investoren gedrückt und geplante Erweiterungen im Wert von 6,2 Milliarden USD verzögert.
Wie prägen Vertiports zukünftige Infrastrukturpläne?
Regulatorische Genehmigungen für eVTOL-Dienste veranlassen Flughäfen in Dubai, Los Angeles und München, Flächen und Kapital für eigens errichtete Vertiports bereitzustellen.