
Marktgröße und Marktanteil Infrastrukturüberwachung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.74 Milliarden US-Dollar |
| Marktgröße (2031) | 14.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
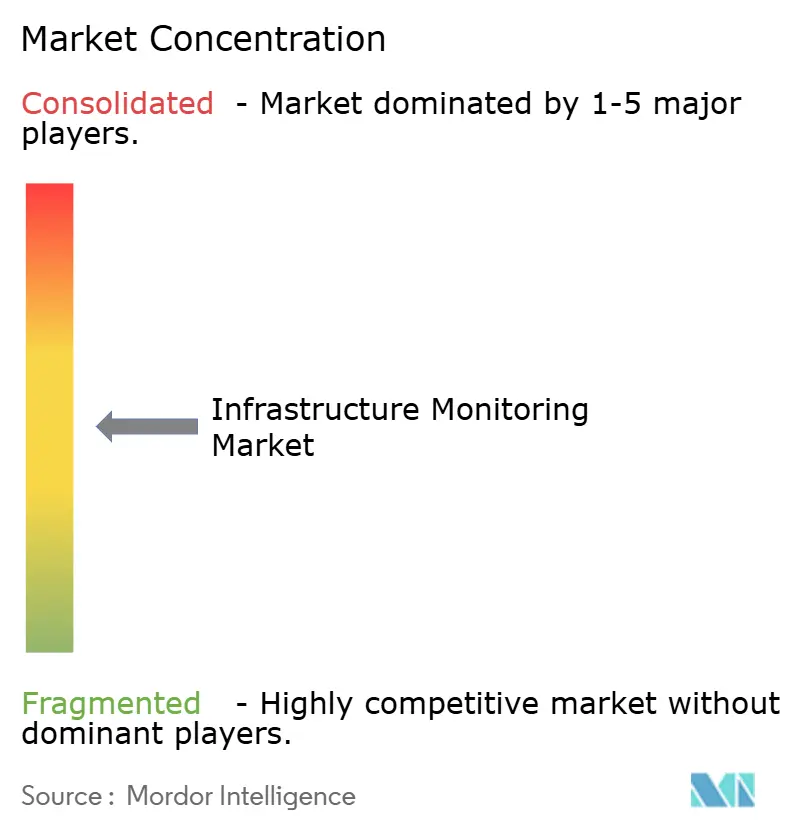
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Infrastrukturüberwachung von Mordor Intelligence
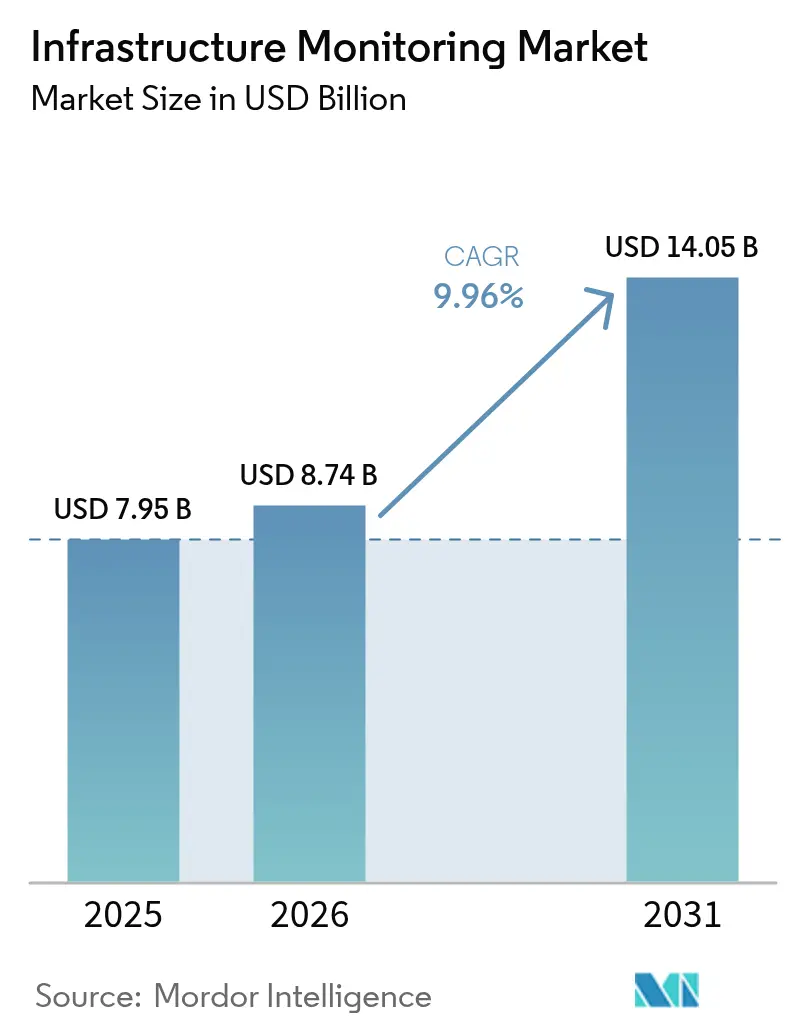
Die Marktgröße für Infrastrukturüberwachung wird im Jahr 2026 auf USD 8,74 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 7,95 Milliarden, mit Projektionen für 2031, die USD 14,05 Milliarden zeigen, und einem Wachstum von 9,96 % CAGR über den Zeitraum 2026–2031. Die robuste Dynamik spiegelt die zunehmenden Einsätze drahtloser Sensornetzwerke, sinkende Preise für mikro-elektromechanische (MEMS) Sensoren und die steigende Nachfrage nach vorausschauender Instandhaltung bei alternden zivilen Anlagen wider. Die Integration von IoT, KI und Cloud-Plattformen senkt weiterhin die Lebenszykluskosten und ermöglicht es Anlageneigentümern, von zeitplanbasierter zu zustandsbasierter Instandhaltung überzugehen. Konjunkturprogramme des öffentlichen Sektors in Nordamerika, Japan und der EU beschleunigen den Rollout digitaler Zwillinge, während Smart-City-Programme im asiatisch-pazifischen Raum die Echtzeit-Strukturzustandsüberwachung (SHM) vorantreiben. Die Wettbewerbsintensität nimmt zu, da etablierte Anbieter auf durchgängige Plattformen umschwenken und Nischenspezialisten modulare Angebote verfolgen, die Interoperabilitätslücken zwischen kabelgebundenen und kabellosen Systemen schließen. Marktchancen sind dort am stärksten, wo Umwelt- und seismische Risiken mit alternder Infrastruktur zusammentreffen und eine dringende Nachfrage nach Multi-Gefahren-Überwachungslösungen schaffen, die strukturelle, geotechnische und klimabezogene Datenströme kombinieren.
Wichtigste Erkenntnisse des Berichts
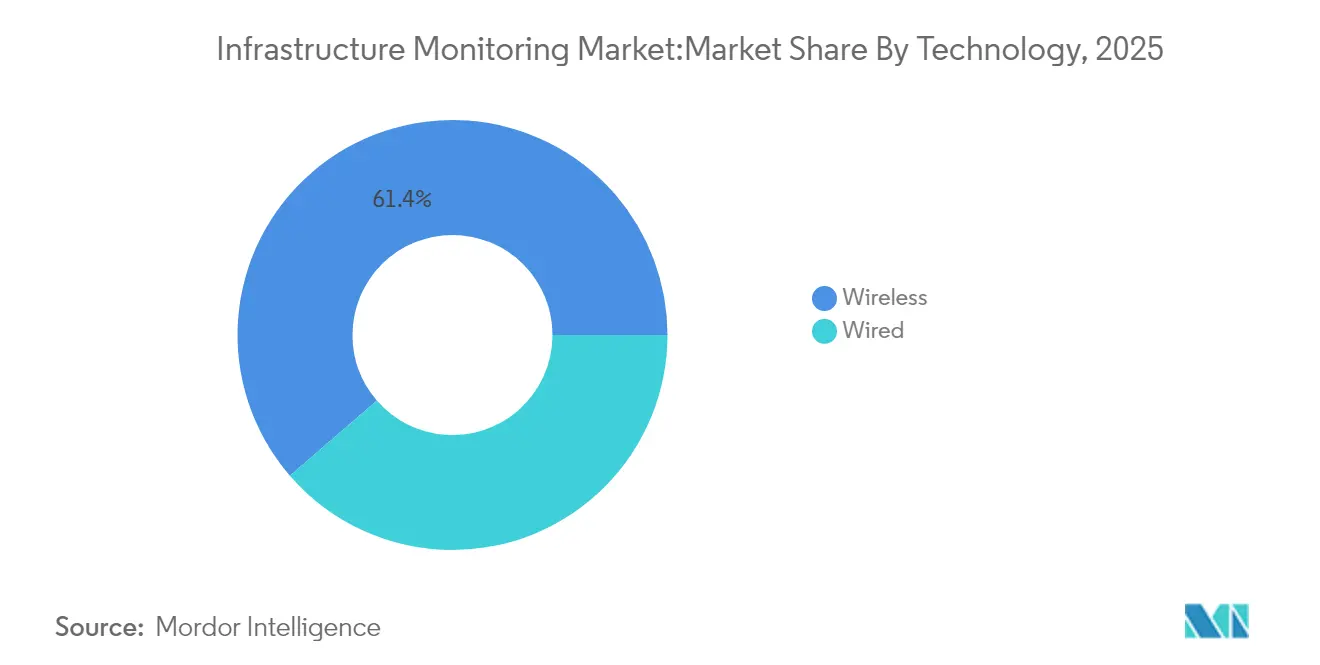
- Nach Technologie entfielen im Jahr 2025 61,35 % des Marktanteils für Infrastrukturüberwachung auf drahtlose Systeme; sie entwickeln sich bis 2031 mit einer CAGR von 11,45 %.
- Nach Anwendung wird die Umwelt- und Seismiküberwachung voraussichtlich mit einer CAGR von 12,18 % expandieren – dies ist die höchste Rate unter allen Anwendungsfällen.
- Nach Endbenutzerbranche hielt die zivile Infrastruktur im Jahr 2025 einen Umsatzanteil von 46,55 %, während Energie und Versorgungsunternehmen voraussichtlich eine CAGR von 11,88 % bis 2031 verzeichnen werden.
- Nach Bereitstellungsmodell weisen Cloud-/Edge-Lösungen mit einer CAGR von 13,05 % die schnellste Entwicklung auf, obwohl On-Premise einen Anteil von 67,10 % behält.
- Nach Geografie führte Nordamerika im Jahr 2025 mit 29,40 % des Marktes für Infrastrukturüberwachung; der asiatisch-pazifische Raum weist mit einer CAGR von 11,86 % die stärksten Wachstumsaussichten auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Einblicke in den Markt für Infrastrukturüberwachung
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Einsatz drahtloser Sensornetzwerke in alternden Brücken | +2.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Smart-City-Großprojekte befeuern die Echtzeit-SHM-Nachfrage | +2.1% | Asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| EU- und Japan-Mandate zur vorausschauenden Instandhaltung für Staudämme/Tunnel | +1.8% | Europäische Union und Japan | Mittelfristig (2–4 Jahre) |
| Durch das US-amerikanische IIJA finanzierte Rollouts digitaler Zwillinge | +1.5% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Cloud-First-Überwachungsadoption durch GCC-EPC-Großunternehmen | +1.2% | Naher Osten (GCC) | Mittelfristig (2–4 Jahre) |
| Sinkende MEMS-Sensorkosten ermöglichen die Instrumentierung von Nebenstraßen | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Einsatz drahtloser Sensornetzwerke in alternden Brücken (NA und EU)
Alternde Brücken – 45 % sind mehr als 50 Jahre alt – veranlassen Anlageneigentümer dazu, drahtlose Knoten zu installieren, die Dehnungs- und Vibrationsdaten kontinuierlich streamen. Lineare Designs drahtloser Sensornetzwerke haben den Energieverbrauch gesenkt und die Installation an weitgespannten Bauwerken erleichtert, wie der 64-Knoten-Einsatz auf der Golden Gate Bridge belegt, der 1-kHz-Daten ohne Verkehrsunterbrechung erfasst. Projektzeitpläne verkürzen sich, weil cloudbasierte Dashboards es Ingenieuren ermöglichen, die Sensorleistung aus der Ferne zu validieren und so Feldbesuche und Gerüstkosten zu minimieren.[1]Lynch, J. P., und andere, „Gesundheitsüberwachung ziviler Infrastrukturen mittels drahtloser Sensornetzwerke.” ACM Digital Library, dl.acm.org
Smart-City-Großprojekte befeuern die Echtzeit-SHM-Nachfrage
UN-Habitat prognostiziert, dass die städtische Bevölkerung im asiatisch-pazifischen Raum bis 2050 3,5 Milliarden erreichen wird, was die Kommunalbehörden dazu veranlasst, die Strukturzustandsüberwachung (SHM) in Verkehrskorridore, Tunnel und öffentliche Gebäude zu integrieren.[2]UN-Habitat, „World Smart Cities Outlook 2024”, unhabitat.org Die 108 aktiven Smart-City-Programme des ASEAN standardisieren den Datenaustausch für Struktursensoren, während föderierte 5G-Edge-Plattformen in Macao und Hongkong Daten im Gigabyte-Maßstab zu dynamischen Lasten in unter 50 Millisekunden streamen. Beschaffungsrahmen erfordern nun offene APIs und ermutigen Start-ups, Mikrodienste für Risserkennung, Korrosionskartierung und Anomalietriage zu lizenzieren.
EU- und Japan-Mandate zur vorausschauenden Instandhaltung für Staudämme/Tunnel
Die Gesellschaft-5.0-Politiken in Japan und neue EU-Staudammsicherheitsrichtlinien verpflichten Betreiber, von intervallbasierten Inspektionen auf prädiktive Analysen umzustellen.[3]Kuczyńska, Agnieszka, „Analyse der Chancen für EU-KMU in Japans Datenwirtschaft und Künstlicher Intelligenz in Verbindung mit Robotik” EU-Japan-Zentrum, eu-japan.eu Live-hydrologische, Vibrations- und Sickerungsmetriken speisen digitale Zwillinge, die Dammbruchszenarien simulieren und es Eigentümern ermöglichen, Verstärkungsbudgets zu priorisieren. Die gemeinsame Forschung mit Universitäten senkt das Beschaffungsrisiko weiter, da Referenzarchitekturen für die Datenintegration öffentlich verfügbar werden.
Durch das US-amerikanische IIJA finanzierte Rollouts digitaler Zwillinge
IIJA-Mittel sehen USD 60 Milliarden für digitale Technologien vor. Staatliche Verkehrsministerien bündeln Lidar-, BIM- und Sensordaten in einheitliche Zwillinge, die Lastpfade und Ermüdungslebensdauer in Echtzeit prognostizieren. Frühe Anwender berichten von zweistelligen Reduktionen bei Instandhaltungsaufträgen und verlängern Inspektionsintervalle, wodurch Investitionsmittel für Resilienz-Upgrades freigesetzt werden.
Hemmfaktorenauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für drahtlose Verbindungen in abgelegenen Gebieten | −1.3% | Afrika, Südamerika, ländliches Asien | Mittelfristig (2–4 Jahre) |
| Datenverwaltungs- und Cybersicherheitsbarrieren in öffentlichen EU-Anlagen | −0.9% | Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Mangel an Strukturdatenwissenschaftlern in Schwellenmärkten | −0.8% | Afrika, Südamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen veralteten kabelgebundenen und IoT-Sensoren | −1.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für drahtlose Verbindungen in abgelegenen Gebieten
Spärliche Backhaul-Infrastruktur in abgelegenen Regionen erhöht die Bereitstellungskosten um bis zu 45 % und schreckt trotz nachgewiesenem ROI in städtischen Umgebungen von der Einführung ab. Während Satellitenkonstellationen in niedrigen Erdumlaufbahnen Abhilfe versprechen, sind Endgeräte für viele Kommunen noch zu kostspielig, was den Sensor-Rollout auf ländlichen Brücken und Pipelines verzögert.
Datenverwaltungs- und Cybersicherheitsbarrieren in öffentlichen EU-Anlagen
Die strenge Datenschutz-Grundverordnung der EU und der kommende Cyberresilienzgesetz (Cyber Resilience Act) schreiben Verschlüsselungs-, Prüfungs- und Datensouveränitätspflichten vor, die Beschaffungszyklen verlängern. Kleine Kommunen haben Schwierigkeiten, Fachleute zu beschäftigen, die Tokenisierung und Zero-Trust-Architekturen verwalten können, was die Sensorintegration in cloudbasierte Supervisory-Control-Systeme verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Drahtlose Systeme definieren Infrastruktureinblicke neu
Drahtlose Plattformen bilden die Grundlage für USD 4,88 Milliarden des Umsatzes im Jahr 2025, was 61,35 % des Marktes für Infrastrukturüberwachung entspricht. Unterstützt durch Verbesserungen beim Mesh-Routing, Sub-GHz-Funkverbindungen und Energiegewinnung erreichen drahtlose Netzwerke nun eine Batterielebensdauer von fünf Jahren und erfüllen damit Verfügbarkeits-Benchmarks kabelgebundener Systeme, ohne Kosten für Rohrleitungen und Grabungsarbeiten zu verursachen. Die Marktgröße für Infrastrukturüberwachung bei drahtlosen Systemen wird voraussichtlich mit einer CAGR von 11,45 % expandieren, angetrieben durch öffentliche Brückenumrüstungen in Nordamerika und Europa. Das kabelgebundene Segment behält demgegenüber seine Relevanz für Kernkraftwerke und weitgespannte Tunnel, bei denen deterministische Latenz nicht verhandelbar ist.
Da Cloud-Anbieter Digitalsignalverarbeitungsdienste einführen, können Anlagenmanager Vibrations- und Akustikalgorithmen einsetzen, ohne On-Premise-Server zu betreiben. KI-Chips, die für Edge-Computing optimiert und in drahtlose Gateways eingebettet sind, führen Modal-Analysen nun lokal durch und übertragen komprimierte Merkmale anstelle von Rohdaten – was die Bandbreitenkosten um 70 % senkt. Diese Verschiebung erschließt neue Chancen in Schwellenländern, in denen 3G/4G-Abdeckung lückenhaft, aber wachsend ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Angebot: Dienstleistungen überholen Hardware beim Wachstumstempo
Hardware repräsentiert noch immer 54,30 % des Umsatzes im Jahr 2025, doch Dienstleistungen werden mit einer CAGR von 12,44 % alle anderen Kategorien überholen. Die Marktgröße für Infrastrukturüberwachung im Bereich Dienstleistungen wird steigen, da Eigentümer Datentechnik, KI-Modelltraining und Dashboard-Anpassung an Unternehmen auslagern, die Bauingenieur-Know-how mit cloud-nativen Fähigkeiten verbinden. Die Nachfrage ist besonders ausgeprägt in Lateinamerika und Südostasien, wo ein Ingenieurmangel die interne Programmentwicklung behindert.
Software-Plattformen machen die verbleibenden 18,35 % der Ausgaben aus, stehen jedoch vor anhaltenden Integrationsproblemen. Open-Source-Middleware-Initiativen versuchen, Message-Broker und semantische Modelle zu standardisieren, aber Anbieterabhängigkeit ist weiterhin verbreitet. Cybersicherheits-Härtungsmerkmale – Zero-Trust-Zugang, sicherer Start, Over-the-Air-Patches – sind nun Basisanforderungen für die Unternehmensbeschaffung.
Nach Bereitstellungsmodell: Cloud/Edge katalysiert Echtzeit-Entscheidungsfindung
On-Premise-Systeme erzielten 2025 67,10 % des Umsatzes, was die fest verankerten Datensouveränitätsrichtlinien in den Bereichen Verteidigung, Kernkraft und Wasserversorgung widerspiegelt. Dennoch entwickeln sich Cloud-/Edge-Bereitstellungen mit der höchsten Rate von 13,05 % CAGR, und ihr Marktanteil im Bereich Infrastrukturüberwachung wird bis 2031 voraussichtlich 42,15 % überschreiten. Mit FPGA und GPU-Beschleunigern ausgestattete Edge-Knoten führen spektrales Clustering und Anomalieerkennung bei Gigahertz-Datenströmen durch und leiten nur Ausnahmeberichte an zentrale Repositories weiter.
Hybride Adoptionsmuster dominieren: Anlageneigentümer behalten missionskritische Logik vor Ort, verlagern aber historische Daten und maschinelles Lerntraining in die Cloud. Regulatorische Klarheit in Europa bezüglich Datenverarbeitungsvereinbarungen verringert allmählich den Widerstand, während Zero-Copy-Verschlüsselungstechnologien das Vertrauen in mandantenfähige Umgebungen stärken. EPC-Großunternehmen im GCC institutionalisieren „Cloud-First”-Designleitfäden und setzen Beschaffungspräzedenzfälle, die sich auf Afrika und Südasien auswirken.
Nach Anwendung: Umwelt- und Seismiküberwachung beschleunigt sich
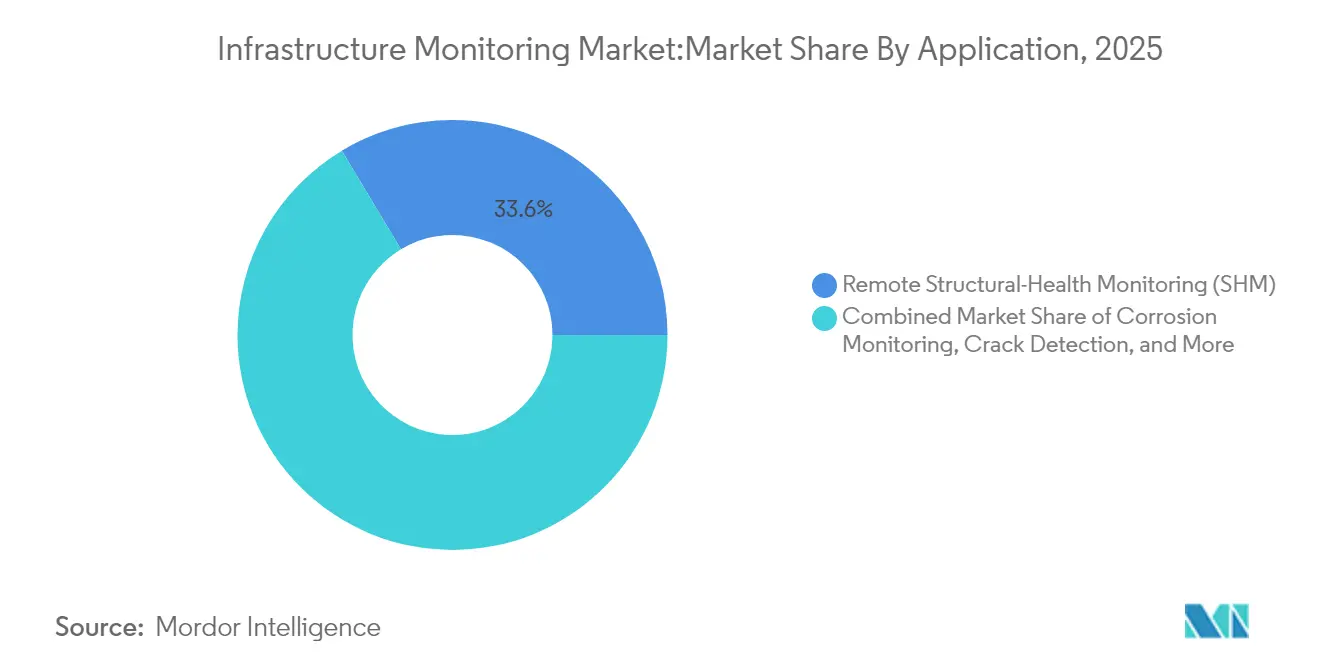
Die Fernüberwachung der Strukturgesundheit (SHM) bleibt mit 33,60 % des Umsatzes das Kernsegment, doch die Umwelt- und Seismiküberwachung skaliert am schnellsten mit einer CAGR von 12,18 %, da die Klimavolatilität zunimmt. Die Marktgröße für Infrastrukturüberwachung im Bereich Umweltanwendungen wird von mandatierter Frühwarnung bei Überschwemmungen und Erdrutscherkennung in Bergregionen profitieren. Betreiber verknüpfen nun Niederschlags-, Grundwasser- und Vibrationssensoren in integrierten Dashboards und liefern so ein kohärentes Risikobild.
Die Korrosionsüberwachung verfolgt Metallverlustrate auf Offshore-Plattformen mit verteilten faseroptischen Sensoren, während die Rissbreitenmessung mittels Nahinfrarot-Fluoreszenzbildgebung eine Auflösung von 0,08 mm erreicht. Unterdessen verlängern Algorithmen zur Vibrations- und Dynamiklastüberwachung die Brückenermüdungslebensdauer, indem sie verkehrsinduzierte Spannungen genauer prognostizieren als frühere empirische Modelle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzerbranche: Energie und Versorgungsunternehmen entwickeln sich rasant
Die zivile Infrastruktur hielt im Jahr 2025 mit 46,55 % einen dominanten Anteil, getragen durch Brücken- und Straßenumrüstungen in OECD-Ländern. Die Marktgröße für Infrastrukturüberwachung in diesem Segment wird stetig wachsen, da Bundesprogramme Resilienzmittel bereitstellen. Energie und Versorgungsunternehmen erweisen sich mit einer CAGR von 11,88 % als Wachstumsvorreiter, angetrieben durch verteilte erneuerbare Anlagen und strengere Zuverlässigkeitsstandards. Versorger, die Drohnenbilder, Leitungssensordaten und Wetterfeeds bündeln, reduzieren Waldbrandrisiken und senken die zustandsbasierte Instandhaltungsausgaben im zweistelligen Prozentbereich.
Verkehrsknotenpunkte – Häfen, Eisenbahnkorridore, Flughäfen – weiten den Einsatz faseroptischer Vibrationsnetzwerke aus, um gesteigertes Frachtvolumen zu bewältigen. Luft- und Raumfahrt- sowie Verteidigungsingenieure integrieren Hochbeschleunigungs-Beschleunigungsmesser in Rollbahnplatten und überwachen FOD-induzierte Belastungen während Jagdflugzeugstarts. Bergbau- und Metallunternehmen setzen atmosphärische Korrosionssensoren an Kipplaststrahmen ein, planen proaktives Sandstrahlen und verlängern die Chassislebensdauer.
Geografische Analyse
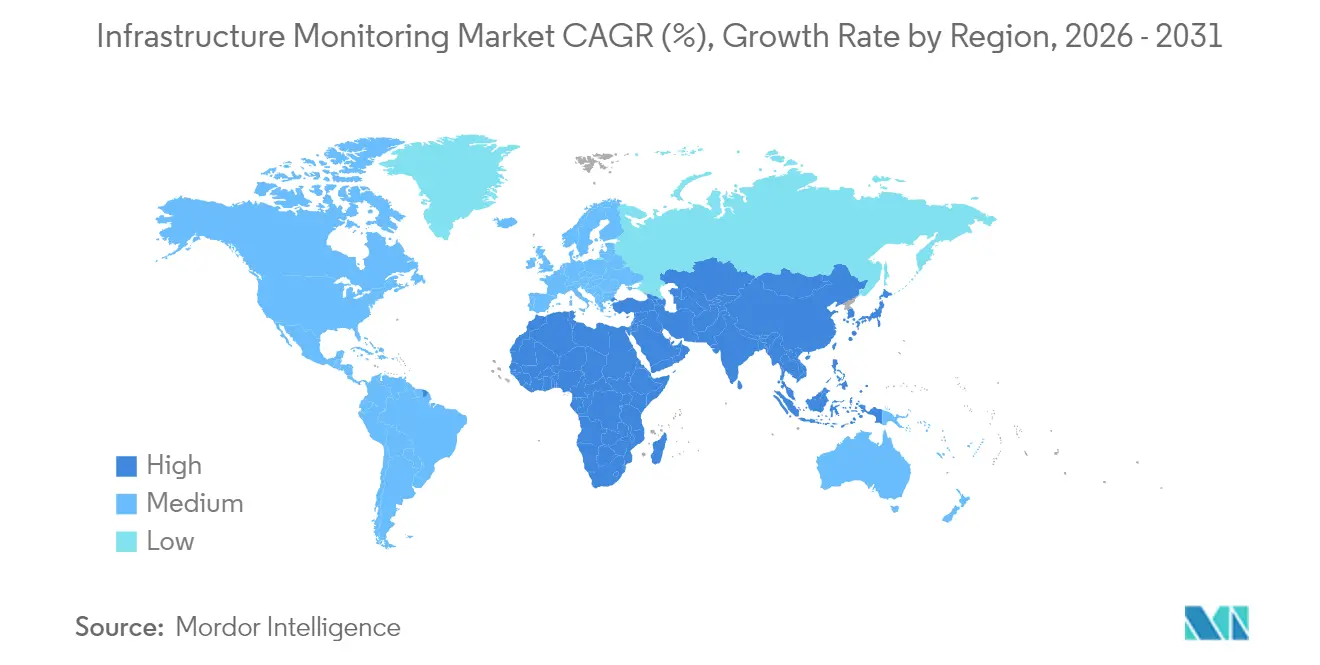
Nordamerika ist mit 29,40 % des Umsatzes im Jahr 2025 der Anker, gestützt durch IIJA-finanzierte Pilotprojekte mit digitalen Zwillingen und eine politische Initiative zur Sanierung von Brücken, die älter als 50 Jahre sind. Smart-Sensor-Umrüstungen demonstrieren 20%ige Einsparungen bei Instandhaltungskosten und veranlassen staatliche Behörden, Sensor-Budgets in Deckenerneuerungsverträge aufzunehmen. Kanadische Provinzen nutzen föderale Grün-Infrastruktur-Zuschüsse, um KI-gestützte Edge-Risserkennung auf abgelegenen Holzbrücken zu erproben, während Mexiko Mautstraßenkonzessionen beschleunigt, die zustandsbasierte Überwachung von Beginn an vorschreiben.
Der asiatisch-pazifische Raum weist mit einer CAGR von 11,86 % bis 2031 die steilste Entwicklung auf. Chinas 14. Fünfjahresplan priorisiert die Strukturzustandsüberwachung (SHM) an Hochgeschwindigkeitsbahn-Viadukten, und Japans Gesellschaft-5.0-Ziel integriert Robotik in die Tunnelwartung. Indiens Programm für intelligente Städte (Smart Cities Mission) finanziert integrierte Leitstellen, die Flutpegel und Verkehrssensoren aufnehmen und einen Entwurf für mittelgroße Städte im ASEAN-Raum bieten. Australiens Anlagenmanagementgremien setzen faseroptische Dehnungsleitungen an Küstendeichen ein, um Sturmflutsschäden vorherzusehen – eine Praxis, die sich nun auf Neuseeland und pazifische Inselstaaten ausbreitet.
Europas regulatorische Strenge fördert die frühzeitige Einführung von Mandaten zur vorausschauenden Instandhaltung. Nordische Länder sind Vorreiter bei Infrastruktur-als-Dienstleistungs-Konzessionen, bei denen Auftragnehmer die Betriebszeit mithilfe kontinuierlicher Überwachung garantieren. Die Niederlande wenden Echtzeit-Durchbiegungsmessung an Deichen an, um dem Anstieg des Meeresspiegels entgegenzuwirken, während Deutschland Quantengravimetrie erprobt, um Absenkungen unter Autobahn-Fundamenten zu erkennen. Südeuropa kanalisiert Pandemie-Wiederaufbaufonds in seismische Nachrüstungen und bündelt Beschleunigungsmesser mit Energieeffizienz-Upgrades.

Regulatorisches Umfeld
Regulierungen verknüpfen Programme zur Infrastrukturüberwachung zunehmend mit kontinuierlicher Sicherheitsüberwachung und prüfbarer Protokollierung, insbesondere bei Anlagen, die als kritische Infrastruktur eingestuft sind. In den Vereinigten Staaten hat die Federal Energy Regulatory Commission (FERC) im Juli 2025 den NERC-Zuverlässigkeitsstandard CIP-015-1 genehmigt. Dies formalisierte die Erwartungen an die interne Netzwerksicherheitsüberwachung für Umgebungen des Bulk Electric System und erhöhte die Grundanforderungen an Überwachung, Protokollierung und Integration mit Cyberkontrollen, die neben operativen Überwachungsstacks eingesetzt werden.
In Europa verschärft die Sicherheits- und Resilienzagenda die Überwachungspflichten mit einem Schwerpunkt auf automatisierter Erkennung und Aufzeichnung. Die EU-Durchführungsverordnung (EU) 2024/2690 verpflichtet relevante Einrichtungen, Verfahren einzuführen und Werkzeuge einzusetzen, um Netzwerkaktivitäten zur Vorfallerkennung zu überwachen und zu protokollieren, wobei automatisierte und kontinuierliche Überwachung, sofern durchführbar, ausdrücklich bevorzugt wird. Das NIST Cybersecurity Framework 2.0 stärkt ebenfalls kontinuierliche Überwachung und die Resilienz der Technologieinfrastruktur als Kernfunktionen, auf die sich Betreiber und Beschaffungsteams bei der Spezifikation von Sicherheit der Überwachungssysteme, Zugangskontrollen und Nachweisaufbewahrung berufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Sensorik- und Konnektivitätsinputs (MEMS- und Spezialsensoren, Glasfaserkomponenten, Kommunikationsmodule und Edge-Computing-Hardware), Systemdesign und Fertigung (Instrumentierungsanbieter und industrielle OEMs), Software und Analytik (Cloud-/Edge-Plattformen, digitale Zwillinge und Anomalieerkennungsanwendungen) sowie nachgelagerte Implementierungs- und Lebenszyklusdienstleistungen (Installation, Kalibrierung, Integration, Überwachungsbetrieb und Wartung). Die Bereitstellung erfolgt in der Regel über Systemintegratoren, EPC-Partner und Mehrwerthändler, die Sensorkits, Gateways und Analytik-Abonnements zu anlagenspezifischen Projekten in der zivilen Infrastruktur und bei Versorgungsunternehmen bündeln.
Partnerschaften verbinden zunehmend Infrastruktur der physischen Ebene mit prädiktiver Analytik, um Integrationsreibung zu verringern und Bereitstellungen zu verkürzen. Im Juli 2025 kündigten beispielsweise AFL und VIE Technologies eine strategische Partnerschaft an, die Glasfaserkonnektivität mit KI-gestützter prädiktiver Überwachung für Leistungstransformatoren und mechanische Ausrüstung in Rechenzentren verbindet, was zeigt, wie sich Anbieter von Hardwarekonnektivität und Analytikspezialisten abstimmen, um durchgängige Überwachungsergebnisse zu liefern. Gleichzeitig erhöhen Bedenken hinsichtlich der Lieferkette und Drittparteirisiken die Bedeutung von Managed-Security-Monitoring und ICT-Lieferkettensicherheitspraktiken (wie sie beispielsweise von CISA gefördert werden), da Betreiber Zugriffsrechte von Anbietern, Firmware-Herkunft und Patching-Workflows für eingesetzte Überwachungsendpunkte genauer prüfen.
Wettbewerbslandschaft
Der Markt umfasst diversifizierte Industriekonglomerate, vertikalfokussierte Spezialisten und venture-finanzierte Disruptoren. Die fünf führenden Anbieter vereinen gemeinsam 35–40 % des Umsatzes auf sich, was auf eine moderate Konzentration hindeutet. Siemens AG und Schneider Electric verfolgen eine Plattformkonsolidierung und fügen durch gezielte Fusionen und Übernahmen Analyseebenen und Felddienstleistungsfähigkeiten hinzu. Siemens' neues USD 190 Millionen teures Werk in Texas ist ein Beispiel für den Kapazitätsausbau zur Lokalisierung der Produktion für nordamerikanische KI-gestützte Infrastrukturprogramme. Die Markteinführung des Motion-Control-Produkts von Schneider Electric erweitert sein Edge-Computing-Portfolio und bietet deterministische Steuerung für die Hochgeschwindigkeits-Datenerfassung.
Spezialisten wie Worldsensing und Sixense Group genießen Loyalität in den Nischen geotechnischer und Tunnelüberwachung und nutzen proprietäre Ferntelemetrie und hochpräzise faseroptische Sensoren. Civionics positioniert sich als reiner Anbieter drahtloser Sensoren für die Brückengesundheit und gewinnt Pilotprojekte von Straßenverkehrsbehörden, bei denen die Umrüstungsausfallzeit vernachlässigbar sein muss. Start-ups nutzen Lücken in der Überwachung von Nebenstraßen, indem sie MEMS-Sensoren für unter USD 2 mit KI-in-einer-Box-Gateways bündeln – attraktiv für Kreisingenieure mit begrenztem IT-Personal.
Strategische Partnerschaften konzentrieren sich darauf, Full-Stack-Bereitstellungen zu entrisikieren: Cloud-Hyperscaler unterzeichnen Absichtserklärungen mit Bauingenieurunternehmen zur Vereinfachung der Datenaufnahme; Telekommunikationsanbieter bündeln private 5G-Netzwerke mit Edge-Gateways; und Drohnenbetreiber integrieren Orthofoto-Analysen in SHM-Dashboards. Quantensensierungsforschung an der Universität von Colorado Boulder deutet auf längerfristige Disruption hin, indem Einzelsensor-Mehrparametermessungen ermöglicht werden, was die Instrumentenzählung bei zukünftigen Projekten potenziell reduziert.
Marktführer im Bereich Infrastrukturüberwachung
National Instruments Corporation
Pure Technologies Ltd. Company (Xylem Inc.)
Structural Monitoring Systems plc
Acellent Technologies, Inc.
Campbell Scientific, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Interoperabilität und die Angleichung an Standards schaffen einen klaren Freiraum, da Anlagenbetreiber heterogene Sensoren, Video, Zugangskontrolle und OT-Daten in einheitliche Überwachungs- und Reaktionsworkflows integrieren. Die im Juli 2026 veröffentlichte Version ONVIF Profile V für Cloud-Videoüberwachung deutet auf umfassendere anbieterneutrale Schnittstellen hin, die den Integrationsaufwand für Betreiber mit mehreren Standorten verringern, einschließlich Verkehrsknotenpunkten und Versorgungsunternehmen, die Cloud-/Edge-Überwachung einsetzen. IEC 62676-6:2026 ergänzt zudem Leistungsprüfungs- und Klassifizierungsregeln für Echtzeit-Videoanalysegeräte mit intelligenter Bilderkennung und liefert Beschaffungsteams damit einen konkreten Maßstab zur Spezifikation der Analytikleistung über für kritische Standorte relevante Szenarien hinweg.
Regulatorische Aktivitäten und nationale Normungsarbeiten unterstützen zudem Chancen für konforme Überwachungsupgrades und Nachrüstprogramme, die Cyber- und physische Sicherheit kombinieren. Im Mai 2026 führte China GB/T 46364-2025 ein, das technische Anforderungen für Grenzsicherheits-Interaktionssysteme in der Videoüberwachung definiert und die Nachfrage nach Lösungen stärkt, die Sensoren, Analytik und Zugangskontrolle an Standortgrenzen koordinieren. In den Vereinigten Staaten haben FERC-Maßnahmen im März 2026 zur Genehmigung von Aktualisierungen der CIP-Standards, einschließlich verstärkter Kontrollen des Cybersicherheitsmanagements, den Fokus auf Überwachung, Protokollierung und Governance für Betreiber kritischer Infrastruktur erhöht. Dies unterstützt serviceorientierte Angebote wie sicheres Onboarding, kontinuierliche Überwachungskonfigurationen und auditfähige Datenpipelines über On-Premise- und Hybrid-Bereitstellungen hinweg.
Aktuelle Branchenentwicklungen
- Mai 2026: Emerson erweiterte NI Nigel AI im gesamten LabVIEW+ Suite-Portfolio, einschließlich LabVIEW, InstrumentStudio, TestStand und SystemLink. Das Update integriert KI-Unterstützung tiefer in Test- und Überwachungsworkflows, die zur Validierung von Sensoren und Datenerfassungssystemen verwendet werden. Es stärkt außerdem Emersons Positionierung im Hinblick auf eine schnellere Konfiguration und Wartung von Überwachungsstacks in verteilten Infrastrukturumgebungen.
- Juli 2025: AFL und VIE Technologies kündigten eine strategische Partnerschaft an, die Glasfaserkonnektivität mit KI-gestützter prädiktiver Überwachung für Leistungstransformatoren und mechanische Ausrüstung in Rechenzentren verbindet. Die Zusammenarbeit richtet Hardwarekonnektivität und Analytik aufeinander aus, um Bereitstellung und Betrieb über Anlagen an mehreren Standorten hinweg zu optimieren. Sie signalisiert eine wachsende Betonung durchgängiger Überwachungslösungen in Netzwerken kritischer Infrastruktur.
- April 2024: Xylem sicherte sich einen Auftrag zur Inspektion von 24-Zoll-Wasserleitungen in Rockville, Maryland, unter Einsatz seiner Inspektionstechnologie zur Zustandsbewertung. Das Projekt unterstreicht kommunale Investitionen in Überwachung und Inspektion zur Reduzierung von nicht abgerechnetem Wasser und ungeplanten Ausfällen. Es unterstützt die Einführung spezialisierter Sensorik- und Analytikdienste dort, wo Versorgungsunternehmen keine internen Diagnosekapazitäten besitzen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Infrastrukturüberwachung als die Umsätze definiert, die mit Lösungen und Dienstleistungen erzielt werden, die zur Verfolgung des Zustands und der Leistung physischer Infrastrukturanlagen eingesetzt werden, indem Messungen erfasst, übertragen und in umsetzbare Warnmeldungen und Erkenntnisse umgewandelt werden.
Ausgeschlossener Umfang: Wir schließen allgemeines IT-Log-Monitoring, eigenständige Cybersicherheitswerkzeuge und routinemäßige, ausschließlich SCADA-basierte Überwachung aus, die keine Ergebnisse zur Zustandsüberwachung von Anlagen liefert.
Übersicht der Segmentierung
- Nach Technologie
- Kabelgebunden
- Kabellos
- Nach Angebot
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungsmodell
- On-Premise
- Cloud/Edge
- Nach Anwendung
- Korrosionsüberwachung
- Riss-/Dehnungserkennung
- Vibrations- und Dynamiklastüberwachung
- Ferngesteuerte Strukturzustandsüberwachung (SHM)
- Umwelt- und Seismiküberwachung
- Nach Endbenutzerbranche
- Zivile Infrastruktur (Brücken, Straßen, Tunnel, Staudämme)
- Energie und Versorgungsunternehmen
- Luft- und Raumfahrt sowie Verteidigung
- Bergbau und Metalle
- Öl und Gas/Petrochemie
- Transport (Häfen, Schienenwege, Flughäfen)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Naher Osten und Afrika
- GCC
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die grundlegende Struktur des Marktes aufzubauen und die Richtung der Nachfrage über Regionen und Endnutzer hinweg auf Plausibilität zu prüfen. Wir haben öffentliche Quellen wie Statistiken zu Verkehr und Infrastruktur von Behörden wie dem US Department of Transportation und der Federal Highway Administration, Veröffentlichungen zu Energie und Netzzuverlässigkeit wie jene der US Energy Information Administration sowie Normungs- und Leitliniendokumente von Gremien wie ISO und NIST herangezogen.
Um Adoptionsmuster und Bereitstellungsbeschränkungen zu verstehen, haben wir zudem Websites von Verbänden und Programmen konsultiert, die Brücken, Tunnel, Schienen- und Versorgungsanlagen verfolgen, ebenso wie peer-review-geprüfte Fachartikel zur strukturellen Zustandsüberwachung und Sensorik. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse wurden genutzt, um Angebotstypen und typische Markteinführungswege abzubilden, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patente halfen, Lücken bei Produktpositionierung und Innovationsfokus zu schließen. Diese Quellen sind lediglich beispielhaft, und es wurden viele weitere öffentliche Quellen zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Lösungsanbietern, Systemintegratoren, Anlagenbetreibern und technischen Beratern, die Überwachungsbudgets und -spezifikationen beeinflussen. Die Abdeckung war über die wichtigsten Regionen hinweg ausgewogen, sodass Annahmen zu Preisgestaltung, Ersatzzyklen und Rollout-Tempo getestet und dort verfeinert werden konnten, wo die Schreibtischrecherche Lücken ließ.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 41% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 47% | Amerika: 26% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Signale zu Infrastrukturausgaben und Indikatoren der Anlagenbasis verwendet wurden, um den adressierbaren Überwachungsnachfragepool zu rekonstruieren, der anschließend nach Adoptionsraten für kabelgebundene und drahtlose Überwachung sowie typischer Projektintensität gefiltert wurde. Die Gesamtsummen wurden durch selektive Bottom-up-Näherungen bestätigt, etwa durch gemessene Projektvolumina nach Anlagenklasse multipliziert mit typischen Systempreisen, und anschließend angepasst, wo sie nicht übereinstimmten.
Wichtige Eingaben umfassten den installierten Bestand alternder Brücken und Verkehrskorridore, Muster der Investitions- und Wartungsausgaben für zivile Anlagen und Versorgungsanlagen, Preistrends für Sensoren und Datenerfassungseinheiten, die Verschiebung hin zu Cloud- und Edge-Analytik sowie beobachtete Erneuerungs- oder Kalibrierungszyklen für Überwachungssysteme. Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen Adoptions- und Preispfade basierend auf Experteneinschätzungen zu Projektpipelines, regulatorisch bedingten Inspektionen und dem Tempo der Einführung von Multi-Hazard-Überwachung angepasst wurden. Wenn direkte Daten für kleinere geografische Regionen dünn waren, verwendeten wir Proxy-Indikatoren wie Budgets zur Infrastrukturerneuerung und Bauaktivität und überprüften anschließend die implizierte Akzeptanz in Primärgesprächen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie Zuweisungen für Infrastrukturwartung, gemeldete Bereitstellungsaktivitäten und das Tempo der Einführung drahtloser Sensornetzwerke geprüft, was half zu bestätigen, ob die modellierte Nachfrage realistisch erschien. Abweichungsprüfungen wurden über Regionen und Endnutzertypen hinweg durchgeführt, und alle Ausreißer wurden vor der endgültigen Freigabe in einem zweiten Analystendurchlauf überprüft.
Die Modellannahmen und Berechnungen durchlaufen eine mehrstufige interne Prüfung, und Folgeanrufe werden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu beobachteten Marktsignalen stehen oder wenn sich die Preise stark verschieben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Die Marktgröße für Infrastrukturüberwachung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Infrastrukturüberwachung können weit voneinander abweichen, da Unternehmen nicht immer dieselben Produktgrenzen zählen und ihr Modell häufig an unterschiedlichen Basisjahren ausrichten. Unterschiede ergeben sich auch daraus, wie Dienstleistungen behandelt werden, wie Preise über die Zeit gestuft werden und wie schnell Annahmen nach größeren Projekt- oder Politikänderungen aktualisiert werden.
In unseren Prüfungen entsteht die größte Abweichung meist durch die Vermischung von Umsätzen aus der Überwachung physischer Anlagen mit breiterer IT-Infrastrukturüberwachung und die anschließende Anwendung eines einheitlichen Durchschnittspreises über sehr unterschiedliche Anlagenklassen. Ein weiterer häufiger Faktor ist die Verwendung eines älteren Jahres als Basis und die Fortschreibung von Adoptionsannahmen ohne erneute Überprüfung mit Anlagenbetreibern, weshalb die Streuung am deutlichsten sichtbar wird, wenn das Modell Sensoren, Datenerfassung, Analytik und zugehörige Dienstleistungen gemeinsam einbezieht, und dieser engere Zählansatz wird von Mordor Intelligence konsistent beibehalten.
Vergleich anhand von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,74 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 6,20 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint eine engere kurzfristige Sichtweise widerzuspiegeln, mit begrenzter Klarheit darüber, ob Analytik und laufende Überwachungsdienste über alle Anlagentypen hinweg vollständig einbezogen sind. |
| Branchenverlag B | 6,32 Mrd. USD (2025) | Geht von einer Basis im Jahr 2025 aus und wendet möglicherweise eine breite Durchschnittspreisgestaltung über kabelgebundene und drahtlose Bereitstellungen hinweg an, was komplexere Projekte wie Brücken, Tunnel und Versorgungsanlagen unterschätzen kann. |
Insgesamt zeigt die Tabelle, dass die Wahl des Jahres und die Umfanggrenzen die meisten Unterschiede erklären, und nicht eine Uneinigkeit hinsichtlich der Wachstumsrichtung. Indem die Gesamtsumme an beobachtbare Anlagenbedarfe, Adoptionsraten und realistische Preisbänder gebunden wird, bleibt die Schätzung transparent und mit klaren Eingaben leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Infrastrukturüberwachung?
Die Größe des Marktes für Infrastrukturüberwachung wird voraussichtlich im Jahr 2026 USD 8,74 Milliarden erreichen und mit einer CAGR von 9,96 % wachsen, um bis 2031 USD 14,05 Milliarden zu erreichen.
Was ist die aktuelle Größe des Marktes für Infrastrukturüberwachung?
Der Markt wird im Jahr 2026 auf USD 8,74 Milliarden bewertet.
Wie schnell wird der Markt für Infrastrukturüberwachung voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 9,96 % wächst und bis 2031 USD 14,05 Milliarden erreicht.
Welches Technologiesegment hält den größten Marktanteil bei der Infrastrukturüberwachung?
Drahtlose Systeme dominieren mit einem Anteil von 61,35 % im Jahr 2025 und übertreffen weiterhin andere Technologien.
Welcher Anwendungsbereich wächst am schnellsten?
Die Umwelt- und Seismiküberwachung führt mit einer CAGR von 12,18 % bis 2031.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion mit einer prognostizierten CAGR von 11,86 % für den Zeitraum 2026–2031.
Warum sind digitale Zwillinge für die Infrastrukturüberwachung wichtig?
Digitale Zwillinge integrieren Echtzeit-Sensordaten mit virtuellen Modellen und ermöglichen so vorausschauende Instandhaltung sowie die Senkung von Lebenszykluskosten bei Brücken, Tunneln und Versorgungsnetzen.
Seite zuletzt aktualisiert am:



