
Dimensão e Quota do Mercado de Artigos para o Lar do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
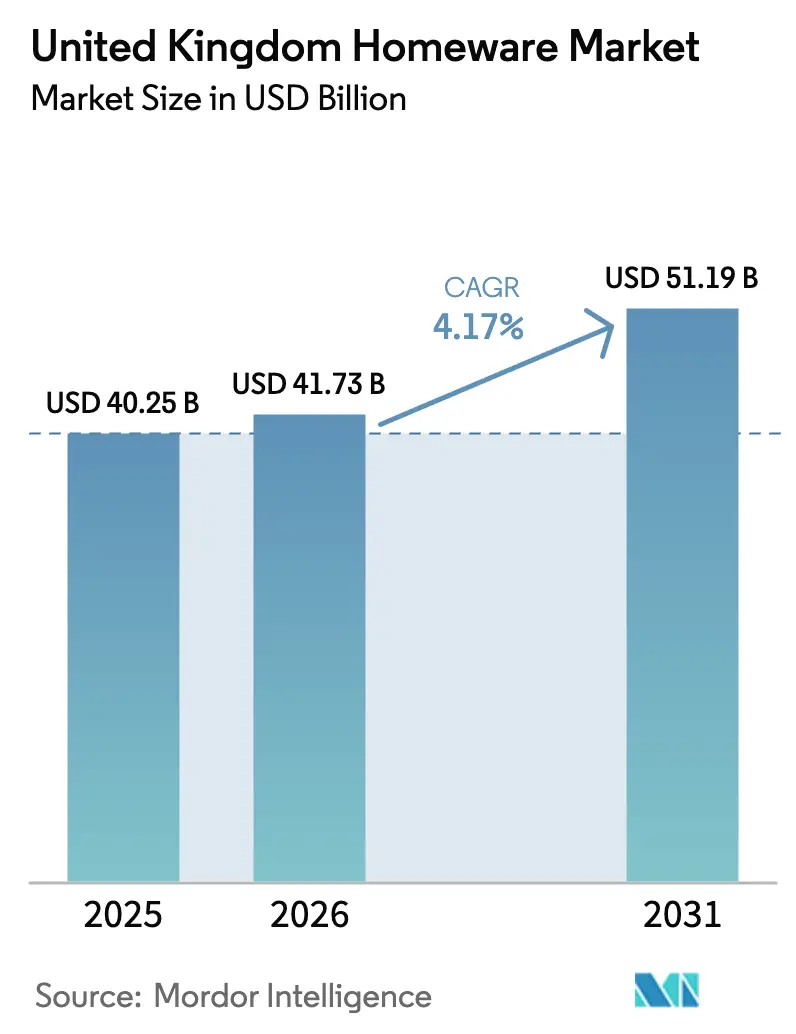
| Tamanho do mercado no ano base (2025) | 40.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 41.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.17 % |
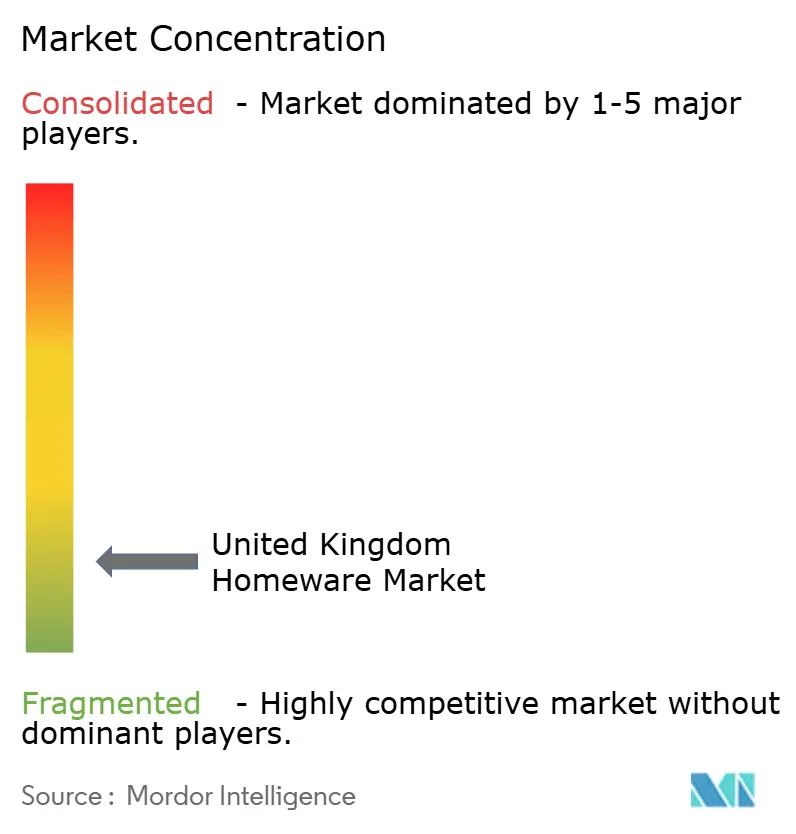
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Artigos para o Lar do Reino Unido por Mordor Intelligence
Espera-se que a dimensão do mercado de artigos para o lar do Reino Unido cresça de USD 40,25 mil milhões em 2025 para USD 41,73 mil milhões em 2026, com previsão de atingir USD 51,19 mil milhões até 2031, refletindo um CAGR de 4,17% no período 2026-2031. Este perfil de crescimento alinha-se com uma transição gradual para o estilo de vida híbrido, um ciclo de renovação associado a um parque habitacional envelhecido e à pressão regulatória decorrente da responsabilidade alargada do produtor, que está a apertar os padrões de embalagem e as futuras regras de fim de vida para bens domésticos. A inflação abrandou no final de 2025, contribuindo para estabilizar o planeamento e o reabastecimento, embora a sensibilidade ao preço permaneça evidente nas categorias de maior valor à medida que os rendimentos reais se normalizam após choques anteriores. Os líderes do setor protegem as margens através da integração vertical, expansão direcionada de SKU e operações orientadas por dados, incluindo investimentos em capacidade fabril, visibilidade de inventário, recompra de ações e agendamento de entregas assistido por inteligência artificial. O contexto comercial em mutação também é relevante, uma vez que as exportações de bens para a UE permanecem abaixo dos níveis anteriores a 2019 em termos reais, canalizando esforços para a conquista de quota no mercado interno e para a diversificação do fornecimento.
Principais Conclusões do Relatório
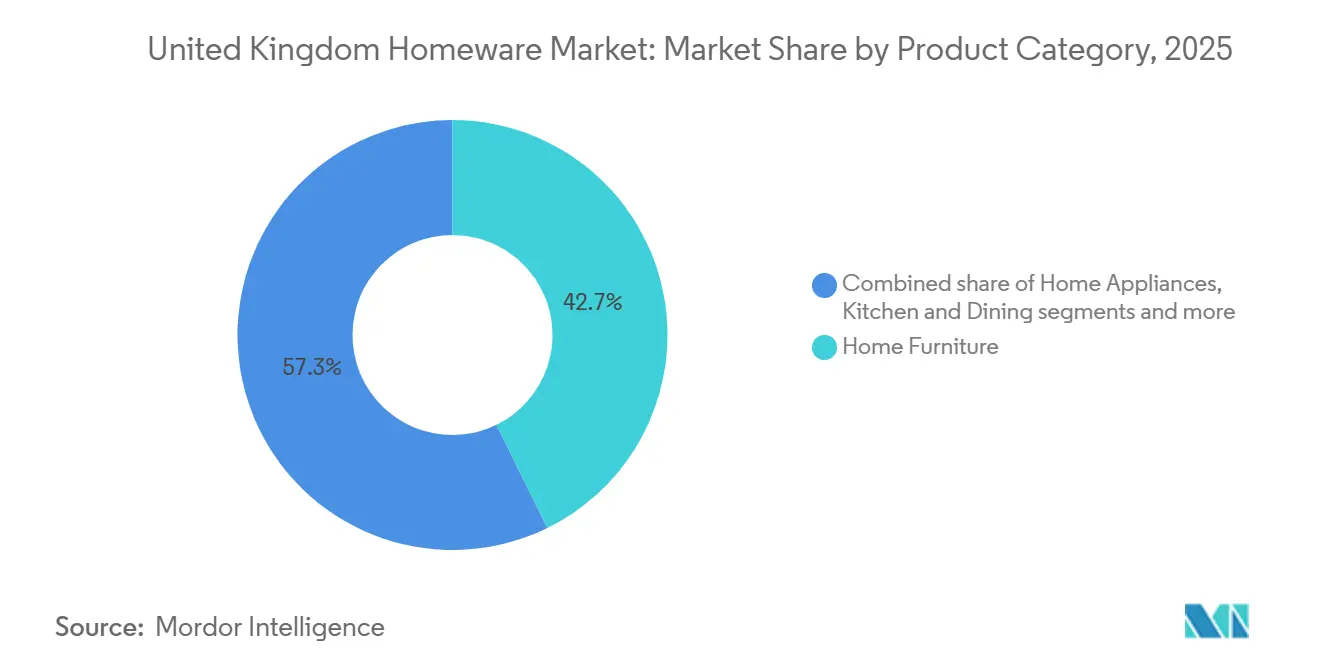
- Por categoria de produto, os móveis para o lar lideraram com 42,73% da quota do mercado de artigos para o lar do Reino Unido em 2025, enquanto se prevê que as fragrâncias e velas para o lar se expandam a um CAGR de 5,84% até 2031.
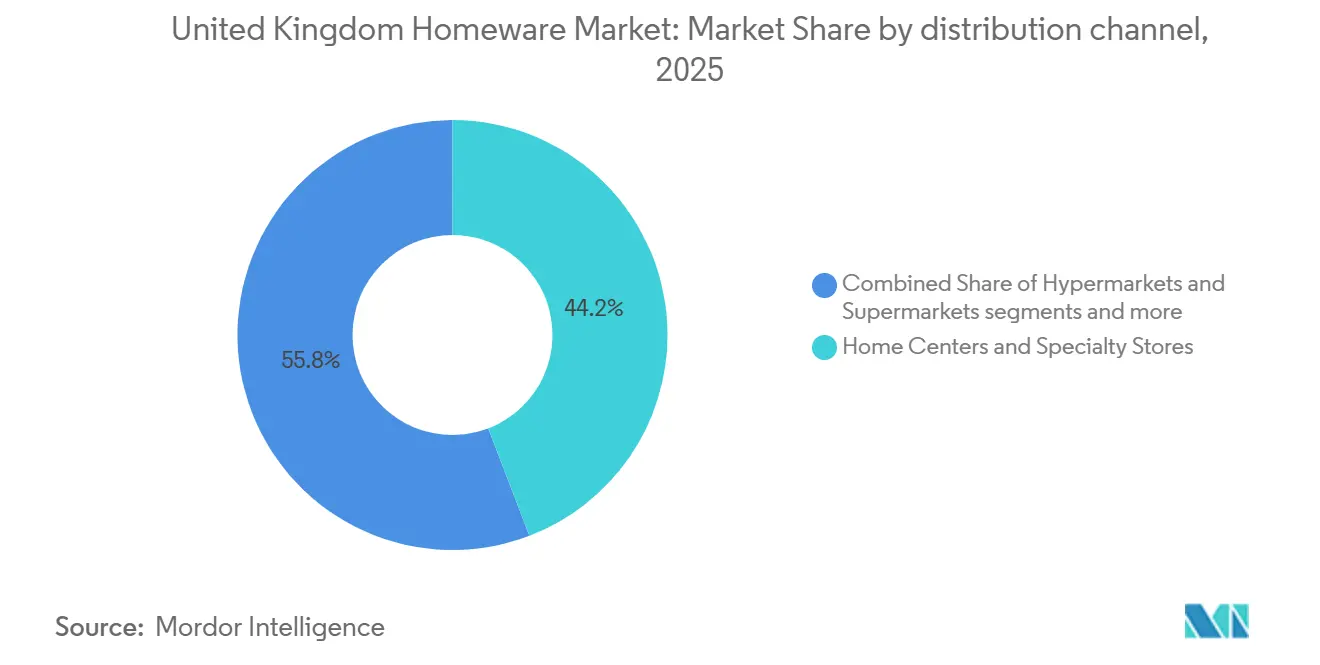
- Por canal de distribuição, os centros de casa e lojas especializadas representaram 44,18% da quota do mercado de artigos para o lar do Reino Unido em 2025, enquanto o canal online registou o CAGR projetado mais elevado, de 6,39%, até 2031.
- Por geografia, a Inglaterra representou 49,44% do mercado de artigos para o lar do Reino Unido em 2025 e está projetada para crescer a um CAGR de 4,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Artigos para o Lar do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da Penetração do Comércio Eletrónico e Mudança de Canal | + 1.2% | Global, liderado pelas áreas metropolitanas de Inglaterra | Curto prazo (≤ 2 anos) |
| Boom de Renovação Habitacional impulsionado pelo Trabalho Híbrido e pela Rotatividade do Parque Habitacional | + 1.3% | Inglaterra, Escócia (parque habitacional envelhecido) | Médio prazo (2-4 anos) |
| Sustentabilidade e Procura de Economia Circular a Moldar as Decisões de Compra | + 0.5% | Nacional, concentrado em Londres e no Sudeste | Longo prazo (≥ 4 anos) |
| Mobiliário Multifuncional/Poupador de Espaço para a Vida Urbana | + 0.9% | Núcleos urbanos de Londres, Birmingham e Manchester | Médio prazo (2-4 anos) |
| Personalização Impulsionada por Inteligência Artificial a Aumentar o Valor do Cesto e a Retenção | + 0.6% | Nacional, com maior adoção em Inglaterra | Curto prazo (≤ 2 anos) |
| Conversões Residenciais em Micro-Unidades a Impulsionar a Necessidade de Mobiliário | + 0.4% | Londres, Grande Sudeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Penetração do Comércio Eletrónico e Mudança de Canal
O mercado de artigos para o lar do Reino Unido continua a migrar para o ambiente online à medida que os retalhistas investem em ferramentas visuais, transparência de stock e cumprimento de encomendas mais rápido para reduzir a fricção em categorias complexas como armários, sofás e eletrodomésticos. A execução digital é agora central para o crescimento, uma vez que os operadores omnicanal que integram centros de dados, otimização de entregas e merchandising curado convertem a navegação em encomendas de forma mais eficiente do que as lojas estáticas. A DFS Furniture plc reportou um maior volume de encomendas no exercício fiscal de 2025, apoiado por marketing aprimorado por inteligência artificial e agendamento de rotas por aprendizagem automática, demonstrando como a logística orientada por análise de dados pode melhorar a conversão e a entrega atempada em escala[1]London Stock Exchange, "DFS Furniture plc: Resultados Preliminares do Exercício Fiscal 2025," London Stock Exchange, londonstockexchange.com. As redes orientadas para o setor profissional também estão a combinar proximidade com visibilidade digital, como demonstrado pelo lançamento do serviço Live-Stock da Howdens Joinery PLC e pelos serviços de Clique e Levantamento que ampliam a oferta sem perder as vantagens de velocidade dos depósitos. As fricções comerciais pós-Brexit deslocaram mais o foco do inventário para os canais domésticos, reforçando a mudança digital ao aumentar a profundidade do sortido online que de outra forma poderia ter sido reservado para fluxos de exportação[2]UK Parliament POST, "A Economia Circular e a Produção Sustentável," Parlamento do Reino Unido, post.parliament.uk. À medida que a economia dos canais se reequilibra, o mercado de artigos para o lar do Reino Unido recompensa os operadores que ligam o inventário em tempo real a recomendações direcionadas e promessas de entrega com prazo definido, reduzindo assim o abandono e aumentando as taxas de compra repetida.
Boom de Renovação Habitacional impulsionado pelo Trabalho Híbrido e pela Rotatividade do Parque Habitacional
O trabalho híbrido reformulou o planeamento dos espaços e levou mais agregados familiares a converter espaços existentes em zonas de trabalho, sustentando uma procura constante de secretárias, arrumação, iluminação de trabalho, assentos modulares e armários embutidos no mercado de artigos para o lar do Reino Unido. Evidências de investigação europeia sobre habitação mostram que os trabalhadores remotos têm maior probabilidade de se mudar e de ajustar as suas escolhas de habitação, desencadeando ciclos de mobiliário repetidos durante e após a relocalização. As renovações lideradas por profissionais e o envolvimento de especialistas do setor continuam a ser importantes, uma vez que o design de armários, a seleção de materiais e a qualidade de instalação produzem resultados que os generalistas têm dificuldade em igualar. A maior rotatividade habitacional e a densidade retalhista de Inglaterra reforçam este ciclo de melhoria ao encurtar o caminho da inspiração à instalação em projetos embutidos e autónomos. Quando os agregados familiares adiam grandes mudanças, continuam a renovar a decoração e os têxteis entre ciclos, mantendo os cestos ativos ao longo das estações, mesmo quando as taxas de juro hipotecárias abrandam as transações. Em conjunto, estes comportamentos prolongam uma pista de renovação plurianual para o mercado de artigos para o lar do Reino Unido, à medida que os proprietários otimizam o conforto, a produtividade e o desempenho energético dentro das suas plantas existentes.
Sustentabilidade e Procura de Economia Circular a Moldar as Decisões de Compra
A Responsabilidade Alargada do Produtor para embalagens entrou em vigor em 2024 para as empresas qualificadas, incorporando estruturas de reporte e taxas que influenciam a seleção de embalagens, a reciclabilidade e as escolhas de fornecedores a montante nas categorias de artigos para o lar. A Emenda à Regulamentação de Segurança contra Incêndio de Mobiliário e Estofos, em vigor a partir de 30 de outubro de 2025, apertou a rotulagem e o registo de documentação para os artigos ainda abrangidos, o que eleva os requisitos de conformidade para sortidos com múltiplos SKU e incentiva uma documentação de produto mais clara. Os organismos de política do Reino Unido delineiam uma mudança mais ampla em direção à produção circular, orientando o investimento para a recolha, reparação e matérias-primas recicladas que se alinham com as preferências dos compradores por durabilidade e rastreabilidade. Inquéritos ao setor indicam que a maioria das empresas de mobiliário planeia investimentos em sustentabilidade nos próximos cinco anos, sinalizando a expansão da logística inversa, programas de recondicionamento e gestão de materiais nas principais propostas retalhistas. Os principais retalhistas destacam agora o conteúdo reciclado e os designs modulares que prolongam os ciclos de vida dos produtos, o que apela a agregados familiares conscientes do valor e do ambiente que procuram reduzir o desperdício sem sacrificar a função ou o estilo. À medida que estas normas amadurecem, o mercado de artigos para o lar do Reino Unido assiste a uma preferência de marca que se inclina para afirmações circulares credíveis, apoiadas por processos transparentes e serviços de assistência pós-venda acessíveis.
Mobiliário Multifuncional e Poupador de Espaço para a Vida Urbana
As restrições de espaço nas grandes cidades e a normalização do trabalho híbrido impulsionam a procura de mobiliário modular, dobrável e convertível que liberta espaço de arrumação e de trabalho dentro dos quartos existentes no mercado de artigos para o lar do Reino Unido. O desenvolvimento de produtos favorece cada vez mais formatos que se reconfiguram rapidamente e se combinam com arrumação vertical, permitindo aos agregados familiares alternar entre trabalho, lazer e receção de convidados sem aumentar a metragem quadrada. Os construtores e depósitos do setor expandiram as gamas e os componentes que se adaptam a plantas de pequena dimensão, mantendo acabamentos premium, superfícies duráveis e qualidade de instalação em cozinhas e salas de estar. Com os custos de produção ainda relevantes para a perceção de preço e valor, os agregados familiares avaliam as peças de uso múltiplo com base na durabilidade total ao longo da vida útil e no suporte de garantia, o que sustenta o interesse em engenharia de qualidade e materiais fiáveis. Os expositores em loja e as ferramentas de configuração online que visualizam layouts de quartos pequenos reduzem o risco de compra e aumentam o valor do cesto, acelerando assim a adoção de linhas multifuncionais e poupadoras de espaço. Ao longo do período de previsão, estas soluções capturam uma quota crescente dos projetos de renovação de mobiliário no mercado de artigos para o lar do Reino Unido, à medida que os agregados familiares priorizam a flexibilidade, o conforto e a arrumação eficiente em plantas compactas.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão Inflacionária sobre os Gastos Discricionários | -0.80% | Nacional, mais acentuada no País de Gales e na Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade dos Custos de Matérias-Primas e Frete a Pressionar as Margens | -0.60% | Nacional, impacto concentrado nas PME importadoras | Médio prazo (2-4 anos) |
| Fricções Aduaneiras Pós-Brexit a Afetar os Fluxos de Importação das PME | -0.40% | Nacional, agudo para as PME orientadas para a UE | Longo prazo (≥ 4 anos) |
| Regras Mais Rigorosas de Logística Inversa e Eliminação a Aumentar os Custos | -0.30% | Nacional, com maior incidência em Inglaterra e no País de Gales | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Inflacionária sobre os Gastos Discricionários
A inflação atingiu o pico em 2022 e abrandou no final de 2025, melhorando a visibilidade do planeamento, mas sem restaurar imediatamente todas as categorias discricionárias ao dinamismo anterior. O índice de preços no consumidor registou uma inflação anual de 3,4% em dezembro de 2025, um nível que ainda exigiu uma gestão cuidadosa de preços e promoções para compras de artigos para o lar de maior valor. Neste contexto, o mercado de artigos para o lar do Reino Unido assiste a uma divisão entre essenciais orientados para o valor e propostas premium bem direcionadas, onde o capital de marca ou a inovação sustentam a realização de preço. Os líderes em eletrodomésticos continuam a lançar novas funcionalidades e designs para defender a quota através do desempenho, o que reduz a exposição direta ao preço enquanto mantém os ciclos de atualização ativos. Para os retalhistas, uma estratégia disciplinada de reduções de preço e agrupamento de produtos ajuda a manter a margem bruta enquanto se alinha com as expectativas dos consumidores à medida que o poder de compra se reajusta entre os diferentes segmentos. O efeito líquido é um caminho de normalização gradual onde as promoções, o financiamento e a narrativa do produto moldam o valor do cesto mais do que simples alterações de preço de tabela no mercado de artigos para o lar do Reino Unido.
Volatilidade dos Custos de Matérias-Primas e Frete a Pressionar as Margens
A volatilidade dos custos de produção continua a moldar as decisões de preço e sortido, com dados de preços no produtor a mostrar que os custos de produção de produtos de madeira subiram 3,3% em termos homólogos em janeiro de 2026, enquanto os preços de saída de mobiliário aumentaram 1,8% no mesmo período. Essa diferença aperta a margem de repercussão e incentiva a racionalização de SKU, uma vez que a duplicação ou as variantes de baixa rotação deprimem as margens. A integração vertical amorte parte desta pressão ao internalizar mais valor acrescentado, como se vê na produção interna de painéis laterais e frontais da Howdens Joinery PLC, a par de uma margem bruta mais elevada de 61,6% no exercício fiscal de 2024. As poupanças operacionais também se acumulam quando as redes de entrega são otimizadas e o desperdício é reduzido, o que é uma das razões pelas quais a DFS Furniture plc superou o seu objetivo de poupança de custos plurianual antes do prazo previsto no exercício fiscal de 2025. Para os operadores não integrados, a consolidação de fornecedores e os sortidos perenes podem proteger a margem sem erodir a oferta, embora a execução dependa de logística fiável e de um planeamento preciso da procura no mercado de artigos para o lar do Reino Unido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto: Os Móveis para o Lar Dominam, as Fragrâncias Avançam Rapidamente
Os móveis para o lar capturaram 42,73% da quota do mercado de artigos para o lar do Reino Unido em 2026, refletindo a escala dos projetos de substituição e melhoria nas zonas de sala de estar, quarto e espaço de trabalho. A categoria continua a ser um impulsionador central do cesto porque os assentos modulares, a arrumação e os armários apoiam plantas de uso múltiplo em evolução, associadas ao trabalho híbrido e às rotinas familiares. Os têxteis para o lar e os estofos prolongam os ciclos de renovação entre grandes compras, enquanto a decoração e a iluminação acentuam as reconfigurações orientadas para a função que aumentam o tempo de permanência em divisões renovadas. A circularidade também entra em jogo à medida que as opções de reparação, retapeçaria e revenda ganham proeminência nas propostas de marcas e retalhistas, ajudando a defender o posicionamento premium na qualidade. Em eletrodomésticos, as ondas de inovação em torno do ar, limpeza e arrumação compacta criam uma procura periódica de mudança de patamar que sustenta o segmento de maior valor do mercado de artigos para o lar do Reino Unido.
As fragrâncias e velas para o lar são o grupo de produtos de crescimento mais rápido, com um CAGR de 5,84% para 2026-2031, apoiado por ofertas de bem-estar e renovações de baixo custo que se alinham com a decoração sazonal. O negócio Wax Lyrical da Portmeirion Group PLC registou um forte crescimento e regressou à rentabilidade no exercício fiscal de 2024, demonstrando como uma combinação de portfólio e alcance de canal pode desbloquear escala mesmo em categorias discricionárias. O segmento de têxteis e estofos continua a adaptar-se às expectativas regulatórias à medida que os quadros de Responsabilidade Alargada do Produtor amadurecem no Reino Unido, um fator que está a impulsionar uma rotulagem mais clara, uma melhor reciclabilidade e a experimentação de sistemas de recolha. Os pequenos eletrodomésticos premium beneficiam do investimento contínuo em investigação e desenvolvimento que alarga a diferenciação a cada ciclo de produto, como se vê no pipeline e na expansão da pegada de engenharia da Dyson Ltd. Coletivamente, estas tendências de produto ancoram o setor de artigos para o lar do Reino Unido a uma combinação de crescimento equilibrada que combina a procura central de mobiliário com renovações de acessórios e eletrodomésticos de maior velocidade.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Canal de Distribuição: Os Especialistas Mantêm a Quota, o Online Acelera
Os centros de casa e lojas especializadas representaram 44,18% das vendas de 2026, refletindo a importância contínua do apoio ao design presencial, do planeamento de projetos e da coordenação de instalação em categorias domésticas complexas. As redes de especialistas reforçaram a cobertura através da abertura de novos depósitos e de ferramentas digitais que melhoram a disponibilidade de produtos e as opções de levantamento, mantendo estes formatos resilientes à medida que os compradores combinam a pesquisa online com a verificação presencial. Os formatos de mercadoria geral continuam a ser relevantes para produtos básicos e rotações sazonais, mas a curadoria profunda de categorias favorece os especialistas que podem disponibilizar consultores especializados e soluções de divisão completa. À medida que a sensibilidade ao preço persiste em partes do espetro de categorias, os especialistas omnicanal que alinham opções de financiamento, janelas de entrega e serviço pós-compra registam maior retenção e menores custos de devolução.
Prevê-se que a dimensão do mercado de artigos para o lar do Reino Unido para o canal online se expanda a um CAGR de 6,39% até 2031, apoiado por uma visualização de produto mais rica, melhores fluxos de trabalho de devoluções e entregas com rotas otimizadas. Os operadores que integram dados de marketing, inventário e entrega melhoram a precisão das recomendações e reduzem as entregas tardias ou falhadas, aumentando assim as taxas de conversão. Mesmo os modelos orientados para o setor profissional combinam agora a proximidade do depósito com o estado do stock em tempo real e a conveniência do clique e levantamento, o que sublinha a base omnicanal para o crescimento. A profundidade de seleção online também beneficia da relocalização da produção e da recalibração das importações, que mantêm mais inventário focado na procura doméstica à medida que os processos aduaneiros evoluem. Em conjunto, o setor de artigos para o lar do Reino Unido trata agora a loja digital como um motor de vendas primário em vez de um catálogo suplementar.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Inglaterra continua a ser o centro de gravidade do mercado de artigos para o lar do Reino Unido, representando 49,44% do valor de 2025 e crescendo a um CAGR de 4,76% até 2031, impulsionado por uma maior densidade retalhista, redes de entrega mais rápidas e uma cobertura especializada mais ampla. A combinação de grandes áreas de captação, ciclos de renovação ativos e uma melhor execução do clique e levantamento mantém as taxas de conversão mais saudáveis em Inglaterra, tanto nos cestos orientados para projetos como nos orientados para acessórios. Londres e as principais cidades também beneficiam de um maior envolvimento digital que apoia experiências de merchandising mais ricas e entregas com rotas otimizadas, que antecipam compras que de outra forma poderiam aguardar confirmação em loja.
A Escócia regista uma procura constante de mobiliário embutido, têxteis e decoração à medida que os agregados familiares melhoram a eficiência energética e otimizam os layouts para trabalho e lazer, embora os custos de entrega por ponto possam ser mais elevados devido à dispersão geográfica. Os retalhistas abordam esta questão concentrando showrooms e depósitos em torno dos centros populacionais, enquanto utilizam ferramentas online para estender a cauda longa dos sortidos para além do espaço em loja. As devoluções e o agendamento de instalações também moldam a satisfação nos mercados regionais, razão pela qual os operadores investem em melhor planeamento de slots e capacidade para proteger o NPS e as taxas de repetição. As expectativas de sustentabilidade continuam a crescer e a informar a seleção de marcas, o que explica o crescente interesse em longevidade, opções de reparação e afirmações circulares credíveis em todos os tipos de produtos no mercado de artigos para o lar do Reino Unido.
O País de Gales e a Irlanda do Norte exibem um crescimento seletivo que depende da cobertura de lojas, das regras transfronteiriças e dos fluxos de frete. O quadro aduaneiro em evolução é relevante para os operadores que se abastecem através da República da Irlanda ou que expedem produtos acabados de e para a UE, o que acrescenta etapas de planeamento e documentação ao reabastecimento quotidiano. Nestas áreas, as abordagens omnicanal que dependem de pontos de levantamento regionais e entregas agendadas podem equilibrar a oferta e o custo, enquanto a conformidade com os regulamentos de segurança e rotulagem permanece um requisito operacional constante. À medida que a cobertura melhora, o mercado de artigos para o lar do Reino Unido beneficia de um acesso mais uniforme a sortidos curados nas nações devolvidas, abrindo a porta ao crescimento em acessórios, pequenos eletrodomésticos e mobiliário eficiente em termos de espaço.
Análise da cadeia de valor
A cadeia de valor de artigos para o lar do Reino Unido começa com matérias-primas e componentes upstream (painéis de madeira, têxteis, espumas e produtos químicos, metais, vidro, cerâmica, eletrônicos) provenientes de fornecedores nacionais e importações, seguindo depois para design, fabricação/montagem, testes de conformidade, embalagem e armazenagem. Fabricantes e importadores encaminham as mercadorias para redes de centros de distribuição dos varejistas e para lojas ou depósitos (centros de materiais para o lar, redes especializadas e formatos comerciais), com pedidos online cada vez mais atendidos por entrega de encomendas e entregas com duas pessoas para itens volumosos, além de serviços de instalação para categorias sob medida. O suporte técnico e de conformidade é reforçado por entidades setoriais como a British Home Enhancement Trade Association (BHETA), a The Giftware Association e a Furniture Industry Research Association (FIRA), que ajudam fornecedores e varejistas a lidar com normas, desempenho de produtos e requisitos de documentação.
No downstream, os varejistas gerenciam a complexidade da última milha (entrega programada, devoluções e logística reversa), onde os custos são moldados pela volatilidade do frete e por eventos de disrupção, como desvios de transporte marítimo ligados à instabilidade no Mar Vermelho, que afetaram a logística de entrada e os prazos de entrega. As obrigações regulatórias contínuas adicionam etapas de processo em toda a cadeia, incluindo a Responsabilidade Estendida do Produtor para embalagens (em vigor a partir de 2024 para empresas qualificadas) e as Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 (em vigor a partir de 30 de outubro de 2025), que alteraram os requisitos de rotulagem e manutenção de registros e levaram os proprietários de sortimentos a reforçar a avaliação de conformidade e o controle de arquivos de produtos. Essas dinâmicas favorecem operadores com maior consolidação de fornecedores, visibilidade de estoque e planejamento coordenado entre comerciantes, distribuidores e transportadoras para manter níveis de serviço e proteger margens.
Panorama Competitivo
O mercado de artigos para o lar do Reino Unido permanece moderadamente fragmentado, apresentando uma combinação de líderes verticalmente integrados, especialistas omnicanal e marcas diretas focadas. A Howdens Joinery PLC ilustra as vantagens da integração ao fabricar mais componentes internamente e ao implementar capacidades de inventário em tempo real e clique e levantamento que elevam simultaneamente o serviço e a margem[3]Howden Joinery Group PLC, "Arquivo do Centro de Media: 27 de fevereiro de 2025," Howden Joinery Group PLC, howdenjoinerygroupplc.com. A DFS Furniture plc destaca o papel da harmonização de dados e da logística habilitada por inteligência artificial no aumento do volume de encomendas e na otimização da capacidade em toda a rede no exercício fiscal de 2025. Em eletrodomésticos, a Dyson Ltd. sublinha a importância do investimento em investigação e desenvolvimento e do desenvolvimento de propriedade intelectual para sustentar a diferenciação, com pegadas de engenharia em múltiplos países e um pipeline de lançamentos de produtos.
Os líderes utilizam parcerias seletivas e construção de marca para proteger os preços quando os custos de produção sobem mais rapidamente do que a tolerância dos consumidores para aumentos de preço[4]Gabinete de Estatísticas Nacionais, "Inflação dos Preços no Produtor, Reino Unido: Janeiro de 2026," Gabinete de Estatísticas Nacionais, ons.gov.uk. O investimento em mecanismos omnicanal é agora padrão, uma vez que a entrega com prazo definido e devoluções mais claras reduzem o risco para os compradores em categorias complexas como sofás, armários e pequenos eletrodomésticos premium. Os programas integrados de sustentabilidade também criam vantagens competitivas à medida que os requisitos de Responsabilidade Alargada do Produtor e as regras de segurança acrescentam custos de reporte e rastreabilidade que são mais fáceis de absorver em escala.
O espaço em branco continua a abrir-se em propostas circulares à medida que as marcas investem em melhorias de embalagem, serviços de reparação e gestão de materiais para aumentar a retenção ao longo de múltiplos ciclos de compra. O equilíbrio do portfólio é outro fator diferenciador, porque as empresas que se ancoram na procura central de mobiliário e complementam com acessórios e fragrâncias de alta rotação tendem a suavizar as receitas ao longo das estações. O resultado é um campo onde a disciplina de execução em torno do design de rede, da resiliência de fornecedores e do ritmo de desenvolvimento de produtos pode ser tão importante quanto o preço na definição de ganhos de quota no mercado de artigos para o lar do Reino Unido.
Líderes do Setor de Artigos para o Lar do Reino Unido
DFS Furniture plc
Dyson Ltd.
Dreams Ltd.
Silentnight Group
Portmeirion Group PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A renovação orientada pela eficiência energética é um espaço branco viável para varejistas e marcas de artigos para o lar em móveis, acessórios e categorias práticas adjacentes que se inserem em projetos de reforma completa da casa. O caminho dos Future Homes and Buildings Standards foi impulsionado pelo The Building Regulations etc. (Amendment) (England) Regulations 2026 (S.I. 2026/335), que incorpora exigências relacionadas a aquecimento de baixo carbono, maior eficiência energética e geração de eletricidade renovável no local para novas residências (com o regime mais amplo do Future Homes Standard entrando em vigor em 24 de março de 2027). Isso está atraindo mais atenção de consumidores e instaladores para produtos e serviços que apoiam residências com menor consumo de energia (por exemplo, soluções de armazenamento para salas técnicas menores, melhor planejamento de ventilação e acabamentos duráveis e de fácil manutenção que se encaixam em ciclos de reforma), e está alinhado com o comportamento observado dos consumidores captado em dados de plataformas de renovação, que mostram uma parcela significativa de proprietários optando por melhorar em vez de se mudar.
A circularidade e a execução de sustentabilidade liderada pelas lojas criam uma oportunidade de curto prazo para diferenciação em um ambiente sensível a preços, vinculando a escolha do produto a uma gestão responsável e credível e à eficiência operacional. A Kingfisher reportou vendas de 7,4 bilhões de GBP em 2025/26 provenientes de seu programa Sustainable Home Product (58,2% das vendas do grupo), indicando como os varejistas de grande formato já estão comercializando linhas ligadas à sustentabilidade em escala, enquanto a B&Q abriu uma loja principal de sustentabilidade em Cheltenham em julho de 2026 para testar iniciativas como energia solar no telhado e iluminação LED inteligente. Para especialistas em artigos para o lar, esses movimentos se traduzem em um espaço mais claro para embalagens e materiais com conteúdo reciclado, propostas de reparo e pós-venda (particularmente em móveis e têxteis), e fluxos de trabalho melhorados de entrega e devolução que reduzem o desperdício e o custo ao longo do ciclo de vida, ao mesmo tempo em que apoiam o crescimento omnicanal.
Desenvolvimentos recentes do setor
- Julho de 2026: a B&Q abriu uma loja principal de sustentabilidade em Cheltenham, apresentando painéis solares no telhado e iluminação LED inteligente para testar iniciativas ambientais. O formato oferece um campo de testes para escalonar mudanças de energia e merchandising em loja que podem reduzir custos operacionais e reforçar a curadoria de produtos orientada à sustentabilidade no varejo doméstico do Reino Unido.
- Abril de 2026: a Dyson lançou o secador de cabelo Supersonic Travel, ampliando seu portfólio premium de pequenos eletrodomésticos com um formato voltado para viagens. O lançamento apoia a premiumização da categoria em cuidados pessoais relacionados ao lar e mantém visível o ritmo de inovação da Dyson nos canais varejistas e diretos do Reino Unido.
- Outubro de 2024: a Dreams Ltd lançou sua primeira loja conceito premium projetada para locais menores em ruas comerciais, ampliando o alcance além de sites de grande formato. Esse modelo de loja tem como alvo áreas urbanas de captação e apoia a conversão omnicanal ao combinar linhas selecionadas com pontos de acesso mais convenientes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de artigos para o lar do Reino Unido é definido como o gasto do consumidor em bens domésticos usados para mobiliar, decorar, equipar e manter espaços de convivência, capturado como valor de mercado a preços correntes em canais de varejo e direto ao consumidor.
Exclusões de escopo: excluímos serviços profissionais de design de interiores, materiais de construção e mão de obra de grandes reformas domésticas que estão fora das compras de artigos para o lar pelo consumidor.
Visão geral da segmentação
- Por Categoria de Produto
- Móveis para o Lar
- Mobiliário de Sala de Estar e Sala de Jantar
- Mobiliário de Quarto
- Mobiliário de Cozinha
- Mobiliário de Escritório em Casa
- Outros Móveis para o Lar
- Têxteis para o Lar
- Roupa de Cama
- Roupa de Banho
- Roupa de Cozinha
- Estofos e Cortinas
- Outros Têxteis para o Lar
- Cozinha e Mesa
- Utensílios de Cozinha
- Louça de Mesa
- Outros
- Decoração e Acessórios para o Lar
- Vasos
- Molduras
- Iluminação Decorativa
- Decoração de Parede
- Outros
- Fragrâncias e Velas para o Lar
- Eletrodomésticos
- Outros Produtos (acessórios de casa de banho, decoração de jardim, etc.)
- Móveis para o Lar
- Por Canal de Distribuição
- Hipermercados e Supermercados
- Centros de Casa e Lojas Especializadas
- Online
- Outros Canais de Distribuição
- Por Região
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o que os consumidores do Reino Unido compram na categoria de artigos para o lar e como isso flui pelos principais canais. Recorremos a estatísticas públicas e referências confiáveis, como o UK Office for National Statistics, para orientação sobre gastos domésticos e vendas no varejo, e sinais do Bank of England para o contexto de inflação e taxas de juros que afeta categorias discricionárias.
Para evitar suposições sobre a composição dos grupos de produtos, também revisamos fontes como as estatísticas de comércio do HM Revenue and Customs para a pressão de importação sobre categorias, o UKIPO e bancos de dados globais de patentes para sinais de inovação de produtos, além de entidades setoriais e referências normativas onde ajudam a confirmar definições de categoria. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitável são usados para verificar tendências de preços e mudanças de canal, e uma assinatura paga focada em dados financeiros de empresas e uma plataforma de notícias e dados financeiros são usadas seletivamente para preencher lacunas relativas a varejistas e marcas privadas. Os exemplos acima são apenas ilustrativos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as premissas documentais que mais afetam o valor, especialmente a composição de categorias, os movimentos de preços e a participação entre compras online e em loja. Conversamos com varejistas, distribuidores, gerentes de categoria, equipes de sourcing e especialistas do setor em todo o Reino Unido, e também confrontamos os temas com contatos de logística e do lado dos fornecedores para confirmar o que realmente está circulando no mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 28% |
| Players menores: 20% | Gerentes: 57% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído com uma abordagem top-down, na qual o gasto do consumidor no Reino Unido é reconstruído em artigos para o lar usando participações no nível de categoria, e então realinhado ao desempenho do canal para que os totais permaneçam realistas. Em seguida, corroboramos o resultado com verificações bottom-up seletivas, como pontos de preço amostrados multiplicados por volumes de vendas observados para algumas categorias representativas, além de verificações de canal com varejistas para confirmar que os totais não estão se desviando.
Os insumos usados no modelo incluem consumo doméstico e direção de gastos discricionários, momentum de vendas no varejo para formatos de loja relevantes, penetração online dentro das compras relacionadas ao lar, intensidade de importação e pressão de frete que podem elevar os preços no varejo, e tendências de inflação de preços que afetam os preços médios de venda entre categorias. Quando uma categoria não possui uma série pública clara, indicadores substitutos são usados (por exemplo, inflação de preços no varejo para bens domésticos), e então a composição é ajustada com base no que as entrevistas indicam estar realmente crescendo ou desacelerando.
Para a previsão, é aplicada análise de cenários em torno da confiança do consumidor e da inflação de preços, e o caminho do cenário-base é mantido consistente com as expectativas de especialistas coletadas durante as entrevistas. Uma suavização simples é usada na volatilidade de curto prazo para que um trimestre atípico não distorça a tendência, e então os caminhos das categorias são consolidados no valor final de mercado.
Validação de Dados e Ciclo de Atualização
A validação ocorre por meio de verificações cruzadas repetíveis que mantêm o valor final defensável. Comparamos o valor de mercado modelado com sinais independentes, como direção das vendas no varejo, mudanças nos gastos ajustadas pela inflação e pressão dos fluxos comerciais, e então investigamos qualquer grande variação antes da aprovação final.
Uma segunda revisão por analista é feita para verificar a lógica das premissas, a precisão matemática e a movimentação ano a ano que pareça incomum para o contexto do Reino Unido. Quando um insumo-chave muda materialmente, como um movimento acentuado de preços, uma disrupção de canal ou uma mudança de política que afete as importações, recontatamos entrevistados selecionados e reexecutamos a análise de sensibilidade para confirmar o impacto. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação da Estimativa do Mercado de Artigos para o Lar do Reino Unido da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para artigos para o lar no Reino Unido nem sempre se alinham, pois o termo "artigos para o lar" é usado de forma diferente entre as fontes, e a conversão do gasto do consumidor em valor de categoria é tratada de maneiras distintas. As diferenças também aparecem quando uma fonte usa uma visão de vendas no varejo, enquanto outra usa um conjunto mais restrito de categorias de produtos ou um período diferente para as premissas de moeda e inflação.
Em nossas verificações, os principais fatores de divergência foram se os grandes eletrodomésticos são contados dentro de artigos para o lar, como vendedores exclusivamente online são tratados em comparação com varejistas com lojas físicas, e se os valores são reportados na moeda local ou convertidos para USD usando uma taxa média ou uma taxa em um ponto específico no tempo. A amplitude da tabela também é influenciada pela cadência de atualização, pois a inflação de preços em rápida movimentação pode alterar as estimativas de valor rapidamente, e premissas mais antigas podem subestimar o impacto mais recente do nível de preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 40,25 bilhões de USD (2025) | |
| Editora de Setor A | 21,20 bilhões de USD (2024) | Esse número parece refletir uma cesta contabilizada mais restrita e um ano-base diferente, o que pode reduzir o valor quando algumas categorias de equipamentos domésticos e certos canais de varejo não são totalmente capturados. |
| Consultoria Regional B | 6,38 bilhões de USD (2025) | A estimativa parece alinhada a um conjunto limitado de categorias (por exemplo, cobertura focada em cozinha e mesa) em vez da definição completa de artigos para o lar, o que mantém o total significativamente menor. |
No geral, a amplitude se deve principalmente ao que está incluído na cesta de artigos para o lar e a como os preços são projetados ao longo dos anos de previsão, e depois pequenas escolhas se somam rapidamente em uma escala nacional do Reino Unido. Quando grandes eletrodomésticos e grupos mais amplos de produtos relacionados ao lar são contabilizados junto com móveis, têxteis, decoração e revestimentos de piso, o total se expande substancialmente, sendo esse o tratamento adotado pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é a dimensão e a perspetiva de crescimento do mercado de artigos para o lar do Reino Unido até 2031?
A dimensão do mercado de artigos para o lar do Reino Unido é de USD 41,73 mil milhões em 2026 e está previsto atingir USD 51,19 mil milhões até 2031 a um CAGR de 4,17%.
Quais são as categorias de produto líderes e quais estão a crescer mais rapidamente no espaço de artigos para o lar do Reino Unido?
Os móveis para o lar lideram com uma quota de 42,73% em 2025, enquanto as fragrâncias e velas para o lar são o segmento de crescimento mais rápido, com um CAGR de 5,84% para 2026-2031.
Como está a desempenhar-se o canal online no Mercado de Artigos para o Lar do Reino Unido?
Prevê-se que o canal online cresça a um CAGR de 6,39% até 2031, apoiado por uma melhor visualização, processos de devolução e otimização de entregas.
Quais são os fatores regulatórios mais influentes para os operadores de artigos para o lar do Reino Unido em 2026?
Os requisitos de Responsabilidade Alargada do Produtor para embalagens e as regras atualizadas de rotulagem de segurança contra incêndio de mobiliário moldam o reporte, o design e o planeamento da logística inversa.
Que movimentos estratégicos das principais empresas sinalizam como a concorrência está a evoluir?
A Howdens Joinery PLC expandiu a produção interna e a visibilidade do stock em tempo real, a DFS Furniture plc escalou um centro de dados e o planeamento de rotas liderado por inteligência artificial, e a Dyson Ltd. investiu em investigação e desenvolvimento e em novas categorias de produtos.
Página atualizada pela última vez em:



