
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.03 megawatt |
| Volume do Mercado (2026) | 15.76 megawatt |
| Volume do Mercado (2031) | 40.76 megawatt |
| Taxa de crescimento (2026 - 2031) | 20.92 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Armazenamento de Energia do Reino Unido por Mordor Intelligence
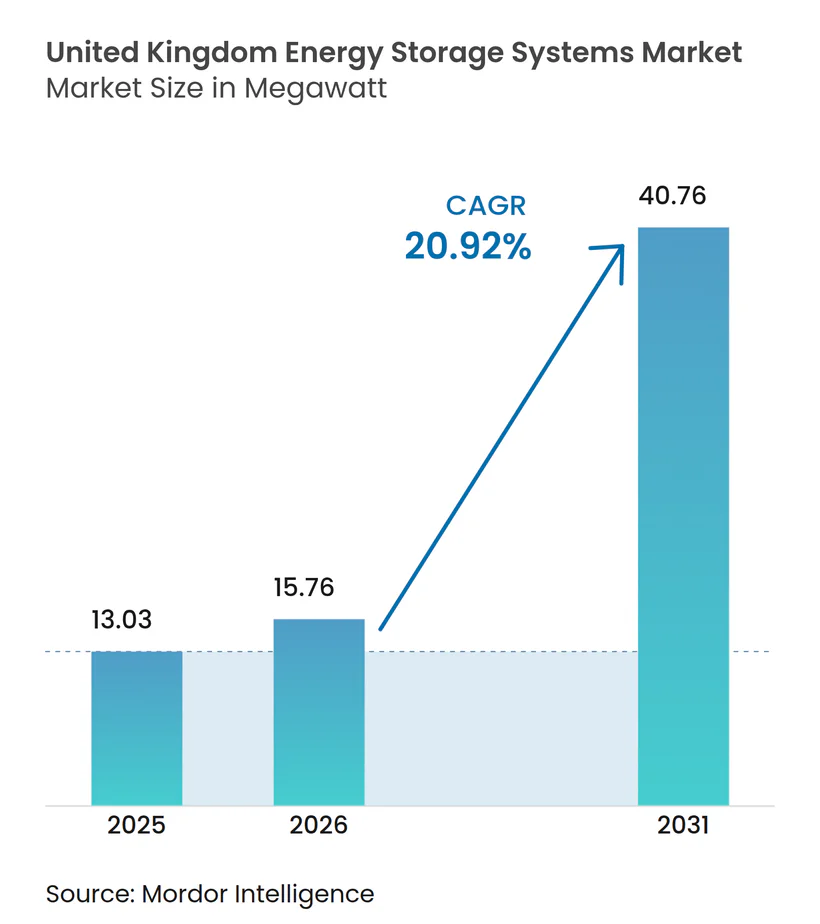
O tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido em 2026 é estimado em 15,76 megawatts, crescendo a partir do valor de 2025 de 13,03 megawatts, com projeções para 2031 mostrando 40,76 megawatts, crescendo a um CAGR de 20,92% entre 2026 e 2031.
O mercado foi negativamente impactado pela COVID-19 em 2020. Atualmente, o mercado já retornou aos níveis pré-pandemia.
- No médio prazo, o crescente setor de energia renovável, as políticas e programas governamentais de apoio aos sistemas de armazenamento de energia (SAE) e a melhoria da economia do armazenamento de energia também devem impulsionar o crescimento do mercado estudado.
- Por outro lado, o encerramento do programa FiT e de outros programas de apoio no país, que desacelerou as instalações de painéis solares fotovoltaicos em telhados desde março de 2019, pode impactar negativamente o crescimento do mercado e constitui uma das principais restrições ao mercado.
- No entanto, a crescente adoção de SAE pelos setores comercial e industrial deve proporcionar oportunidades de crescimento no período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Sistemas de Armazenamento de Energia por Baterias Devem Registrar Demanda Significativa
- As baterias são consideradas uma tecnologia fundamental na transição para um sistema de energia sustentável. Os sistemas de armazenamento de energia por baterias são utilizados para regular tensão e frequência, reduzir encargos de pico de demanda, integrar fontes renováveis e fornecer fornecimento de energia de reserva. As baterias desempenham um papel crucial nos sistemas de armazenamento de energia e são responsáveis por cerca de 60% do custo total do sistema.
- No passado recente, as baterias de íons de lítio registraram uma demanda massiva no mercado de armazenamento de energia por baterias no Reino Unido, em razão da queda de seus preços. Adicionalmente, espera-se que as baterias de íons de lítio detenham a maior participação no mercado de armazenamento de energia por baterias, pois exigem menos manutenção, são leves, possuem vida útil de ciclo confiável, alta densidade de energia em termos de volume e alta eficiência de carga/descarga.
- O Reino Unido adicionou cerca de 800 MWh de nova capacidade de armazenamento de energia de utilidade pública neste ano. Além disso, o pipeline de armazenamento de energia do país cresceu substancialmente em 34,5 GW. Cerca de 2,4 GW/2,6 GWh de locais de armazenamento de energia por baterias foram conectados no total até o final de 2022.
- Assim, tecnologias flexíveis, como baterias, devem se tornar parte da rede elétrica mais inteligente do Reino Unido, apoiando a integração de mais tecnologias de energia, aquecimento e transporte de baixo carbono, e provavelmente economizarão até USD 60 bilhões no sistema energético do Reino Unido até 2050.
- Em novembro de 2022, o maior sistema de armazenamento por baterias do continente europeu entrou em operação em East Yorkshire, Reino Unido. Esta instalação específica pode armazenar 196 megawatt-hora (MWh) de eletricidade por ciclo, o suficiente para abastecer cerca de 300.000 residências por duas horas. Assim, esses projetos futuros devem aumentar a demanda por baterias no Reino Unido durante o período de previsão.
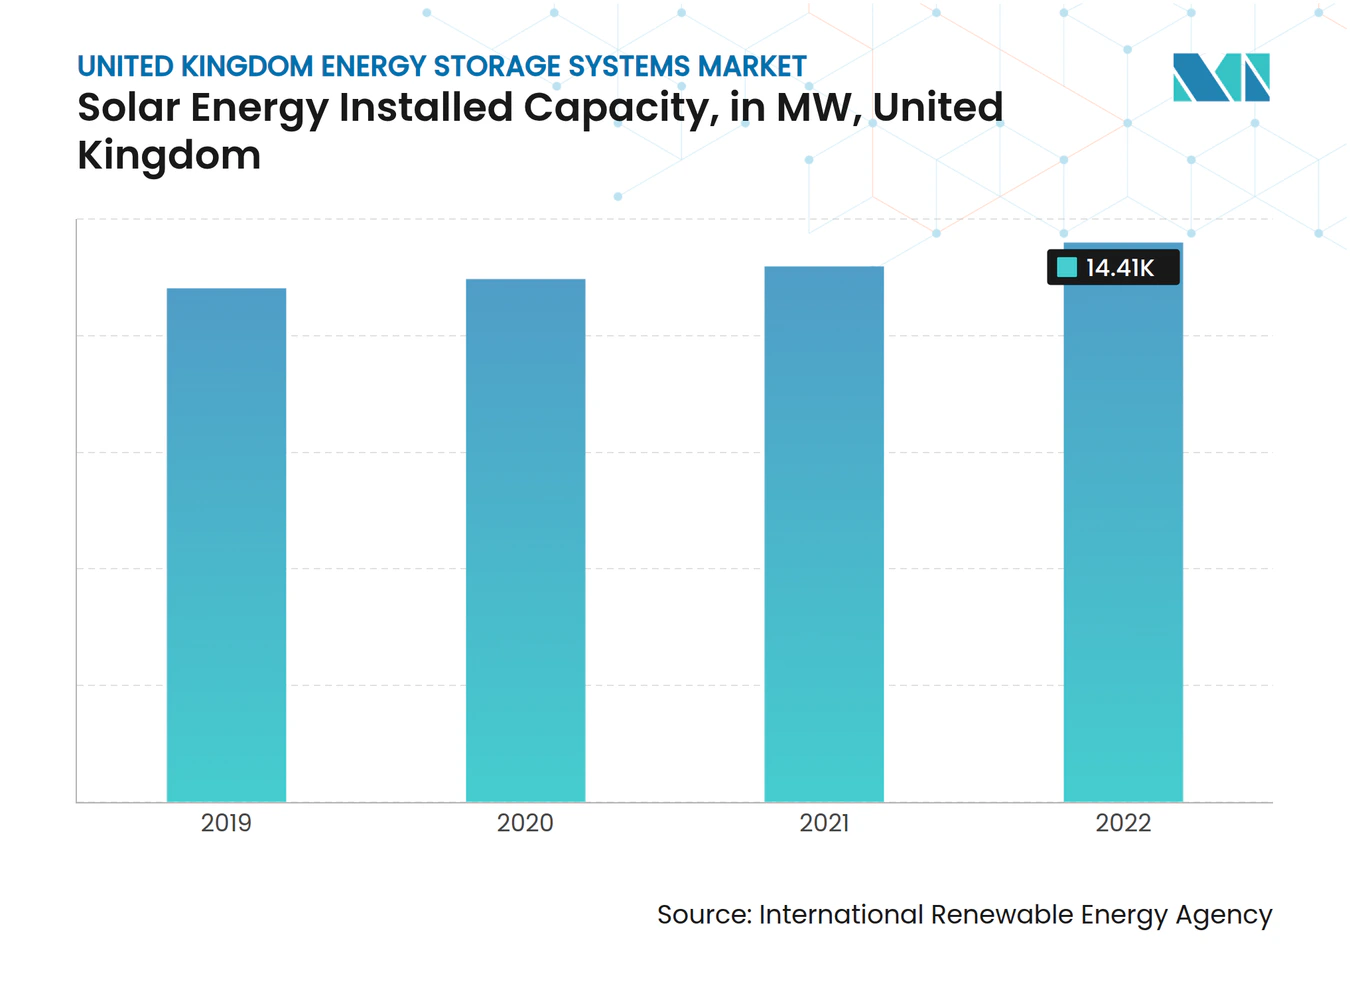
- Até o final de dezembro de 2022, o Reino Unido registrou cerca de 14,4 GW de capacidade solar instalada, e a nova capacidade adicionada foi de cerca de 613 MW no mesmo ano.
- Portanto, os próximos projetos de armazenamento de energia no país e a necessidade de integrar fontes renováveis à rede nacional devem impulsionar a demanda por sistemas de armazenamento de energia por baterias ao longo do período de previsão.

Crescimento do Setor de Energia Renovável para Impulsionar a Demanda por Sistemas de Armazenamento de Energia
- Como os recursos renováveis, como solar e eólico, geram energia de forma intermitente e em níveis variados, armazenar essa energia para ser utilizada durante a alta demanda é de vital importância.
- Devido a isso, os modernos sistemas de armazenamento de energia (SAE) estão se tornando uma parte indispensável dos projetos de energia renovável. O rápido crescimento do setor de energia renovável deve ser um dos principais impulsionadores do crescimento do mercado de SAE no Reino Unido.
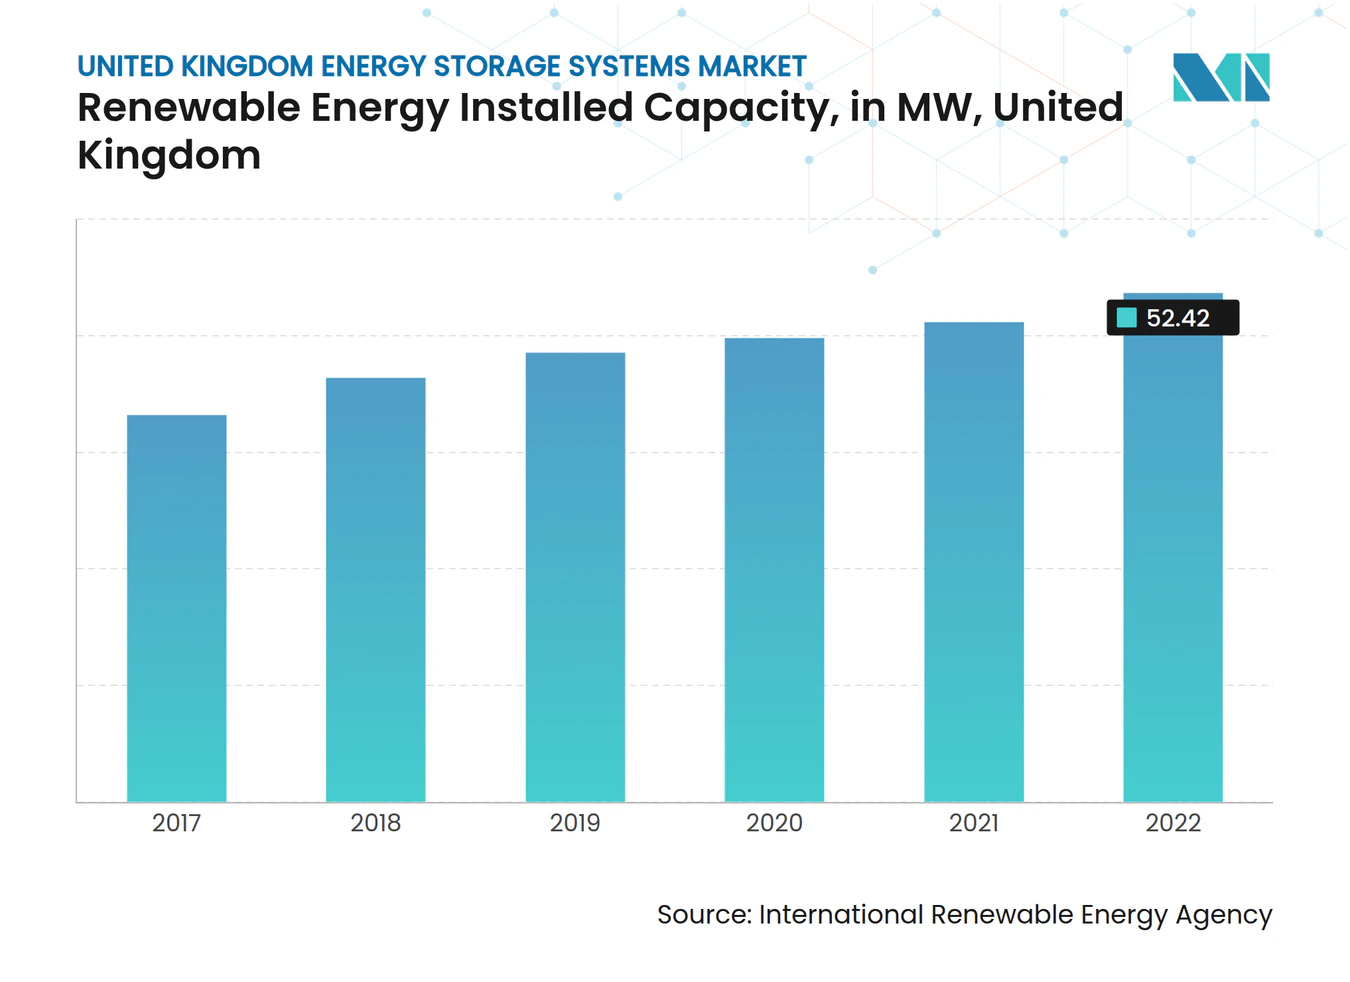
- A capacidade de energia renovável se desenvolveu significativamente neste ano, representando cerca de 52,42 GW de energia renovável cumulativa. As energias renováveis produziram mais de 42% da eletricidade primária exigida pelo país no ano passado.
- Políticas governamentais favoráveis, a queda no preço dos módulos solares e das turbinas eólicas, e os acordos para reduzir a crescente pegada de carbono são alguns fatores proeminentes que apoiam o crescimento da capacidade no país.
- Em novembro de 2022, o governo do Reino Unido anunciou o fornecimento de financiamento de EUR 32,9 milhões para projetos de armazenamento de energia. Esses projetos incluem o desenvolvimento de novas tecnologias de armazenamento de energia, como baterias térmicas e baterias de fluxo líquido, como parte da competição de Armazenamento de Energia de Maior Duração (LODES).
- Em maio de 2022, ABB e Ecotricity firmaram parceria para construir um projeto de armazenamento de energia por baterias de 10 MW no parque eólico existente de 6,9 MW da Ecotricity em Gloucestershire em 2023. O projeto consistirá em um sistema de armazenamento de energia de íons de lítio de 10 MW/20 MWh. As baterias de íons de lítio virão da Kore Power, e o sistema de gestão de energia Storage OS da ABB será responsável pelo BESS.
- Portanto, com o apoio governamental, as preocupações com segurança energética e a redução de custos, espera-se que o setor de energia renovável registre crescimento significativo ao longo do período de previsão, impulsionando assim a demanda por sistemas de armazenamento de energia.
Panorama regulatório
O armazenamento de eletricidade na Grã-Bretanha está inserido na estrutura regulada pela Ofgem e é tratado como uma forma de geração sob condições padrão de licença de geração, com requisitos específicos de informação e divulgação usados para cálculos precisos de tarifas e encargos. A política também mudou de facilitadores gerais de flexibilidade para apoio dedicado de longa duração: a Seção 26 da Planning and Infrastructure Act 2025 entrou em vigor em fevereiro de 2026, criando a base estatutária para um esquema de apoio ao armazenamento de eletricidade de longa duração (LDES).
A implementação avança por meio de concepção e execução lideradas pela Ofgem. A Ofgem definiu a elegibilidade do LDES em torno de instalações de grande porte (mínimo de 50 MW com pelo menos 8 horas de capacidade contínua de geração) e opera um regime de teto e piso ("cap-and-floor") para LDES, modelado em regulações anteriores do tipo infraestrutura. Em junho de 2026, a Ofgem publicou uma posição preliminar ("minded-to") para a primeira janela, identificando 16 projetos totalizando 7,6 GW e 137 GWh, com confirmação final sujeita a nova consulta e decisões previstas para o outono de 2026.
Análise da cadeia de valor
A cadeia de valor de armazenamento de energia do Reino Unido abrange o fornecimento a montante de células e componentes (em grande parte importados para sistemas de íon-lítio), integração de sistemas e conversão de energia, software e controles (EMS e otimização de despacho), obras de EPC e conexão à rede, e operações contínuas (gestão de ativos, ampliação e manutenção). As receitas são moldadas pela participação em serviços de equilíbrio e flexibilidade, bem como pelas estruturas contratuais usadas nos projetos.
A dependência do fornecimento permanece visível no segmento de baterias, onde o fornecimento de mercado tem sido liderado por fornecedores internacionais como a Contemporary Amperex Technology Co. Ltd (CATL), enquanto a entrega no Reino Unido geralmente combina fornecimento de células no exterior com desenvolvedores, integradores e empresas de EPC locais. A execução a jusante está cada vez mais restringida pelo acesso à rede e pelos modelos de receita emergentes para armazenamento. Em dezembro de 2025, o National Energy System Operator (NESO) concluiu uma reorganização da fila que removeu 153 GW de projetos de baterias do status prioritário, destacando a importância da prontidão de conexão, dos direitos fundiários e da triagem de viabilidade de entrega nos pipelines de projetos. Paralelamente, o regime de teto e piso para LDES liderado pela Ofgem (lista preliminar publicada em junho de 2026 para 16 projetos totalizando 7,6 GW e 137 GWh) oferece uma segunda via de acesso ao mercado para ativos de maior duração, ao lado de contratos de despacho mercantil e do tipo tolling, e amplia a base de fornecedores endereçável para incluir hidroeletricidade de armazenamento bombeado e baterias de fluxo, além do íon-lítio.
Cenário Competitivo
Concentração do Mercado
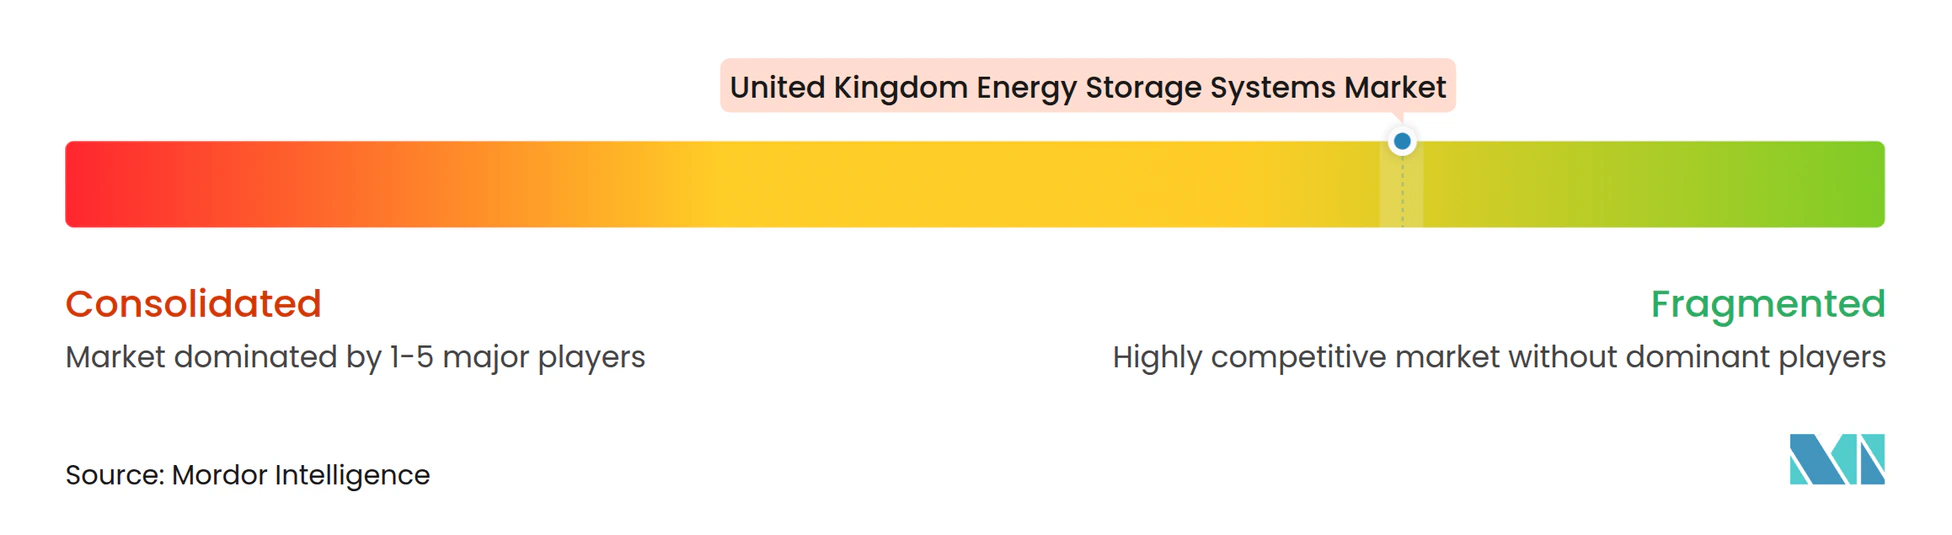
O Mercado de Sistemas de Armazenamento de Energia do Reino Unido é fragmentado. Alguns dos principais players que operam no mercado (sem ordem específica) incluem Tesla Inc., Contemporary Amperex Technology Co. Ltd, Samsung SDI Co. Ltd, Siemens Energy SA e General Electric Company.
Líderes do Setor de Sistemas de Armazenamento de Energia do Reino Unido
-
General Electric Company
-
Contemporary Amperex Technology Co. Ltd
-
Tesla Inc.
-
Samsung SDI Co. Ltd
-
Siemens Energy AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Armazenamento de Energia do Reino Unido Empresas cobertas neste relatório
- Tesla Inc.
- Contemporary Amperex Technology Co. Ltd
- Siemens Energy AG
- Wartsila Oyj Abp
- Electricite de France SA (EDF)
- General Electric Company
- LG Energy Solution Ltd
- ABB Ltd
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
Oportunidades de mercado e perspectivas futuras
O apoio dedicado de longa duração cria um caminho comercial mais claro para o armazenamento de mais de 8 horas e melhora a bancabilidade de grandes projetos que não se alinham com perfis mercantis de curta duração. A Seção 26 da Planning and Infrastructure Act 2025 (em vigor desde fevereiro de 2026) fornece a base estatutária para um esquema de apoio ao LDES, e a Ofgem avançou na execução por meio de um regime de teto e piso, publicando em junho de 2026 uma posição preliminar que identificou 16 projetos totalizando 7,6 GW e 137 GWh para a primeira janela. Esta trajetória regulatória apoia oportunidades para desenvolvedores, OEMs e integradores em hidroeletricidade de armazenamento bombeado, ar comprimido, íon-lítio configurado para maior duração e baterias de fluxo, além de aumentar a demanda por engenharia especializada, estudos de rede e planejamento de equipamentos de longo prazo de entrega.
O impulso comercial também é visível na mudança em direção a baterias de escala de rede de maior duração e capacidades focadas em estabilidade. Em abril de 2026, a EDF e a BW ESS fizeram uma parceria no projeto Hams Hall BESS (350 MW/1,243 GWh, até 3,5 horas de duração), e em junho de 2026 a Zenobe alcançou o fechamento financeiro do Coalburn (200 MW/800 MWh), descrito pela empresa como a primeira bateria de escala de rede de quatro horas de duração no Reino Unido a atingir esse marco. Esses anúncios sustentam oportunidades em configurações de BESS de mais de quatro horas, inversores formadores de rede e serviços de estabilidade, e serviços de otimização capazes de monetizar múltiplos fluxos de valor à medida que as filas de conexão se apertam e os padrões de entrega de projetos aumentam.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Armazenamento de Energia do Reino Unido
- Junho de 2026: a Zenobe anunciou o fechamento financeiro do sistema de armazenamento de energia em bateria de 200 MW/800 MWh Coalburn, na Escócia, descrito pela empresa como a primeira bateria de escala de rede de quatro horas de duração do Reino Unido a atingir esse marco. O projeto avançou para a fase de execução, com início de construção previsto para julho de 2026, apoiando a mudança do mercado em direção a ativos de maior duração e estruturas de financiamento além da exposição puramente mercantil.
- Dezembro de 2025: a Matrix Renewables assinou um acordo EPC completo com a Tesla para um projeto autônomo de armazenamento em bateria de 500 MW/1 GWh em Eccles, Escócia, com condições de planejamento cumpridas. A escala do contrato reforça o papel de modelos integrados de OEM mais entrega no desenvolvimento de BESS no Reino Unido e sinaliza apetite contínuo por projetos de centenas de megawatts.
- Novembro de 2025: a Statera Energy garantiu o fechamento financeiro da instalação Carrington Storage de 680 MW/1.360 MWh, no Trafford Low Carbon Energy Park, na Grande Manchester. O progresso do financiamento nessa escala adiciona impulso a grandes clusters de armazenamento em escala de rede próximos a polos industriais, onde o alívio de congestionamento e serviços de flexibilidade podem ser combinados para apoiar decisões de investimento.
Mercado de Sistemas de Armazenamento de Energia do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os sistemas de armazenamento de energia instalados no Reino Unido, medidos em capacidade instalada, e inclui as principais tecnologias de armazenamento utilizadas para armazenar eletricidade e descarregá-la posteriormente para os usuários finais ou para a rede elétrica.
Exclusões do escopo: Não contabilizamos ativos de geração convencional que não realizam armazenamento de energia, e excluímos equipamentos de backup puramente mecânicos que não armazenam energia elétrica utilizável.
Visão Geral da Segmentação
- Tipo
- Baterias
- Hidroeletricidade por Bombeamento (PSH)
- Outros Tipos
- Aplicação
- Residencial
- Comercial e Industrial (C&I)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com o mapeamento do volume de capacidade de armazenamento sendo adicionado, do que está na fila de desenvolvimento e dos sinais de política e rede elétrica do Reino Unido relativos ao comissionamento. Apoiamo-nos em fontes públicas, como estatísticas energéticas e comunicados de política do governo do Reino Unido, publicações do regulador de energia, atualizações da National Grid sobre conexões e restrições, e associações setoriais que cobrem armazenamento e energias renováveis.
Para manter as premissas fundamentadas, também analisamos sinais de projetos e tecnologias provenientes de registros de planejamento e licenciamento, documentos de consulta e avisos de regras de mercado, além de periódicos revisados por pares sobre desempenho e degradação de baterias. Relatórios anuais de empresas, apresentações a investidores e publicações especializadas em energia de credibilidade foram utilizados para validar datas de comissionamento, mix tecnológico e configurações típicas de sistemas. Utilizamos assinaturas pagas para dados financeiros de empresas e, seletivamente, para notícias e informações financeiras, a fim de verificar mudanças de propriedade e anúncios de grandes projetos. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, validar e esclarecer dados ao longo do estudo.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as premissas documentais em relação ao que ocorre na prática, especialmente no que diz respeito a cronogramas de comissionamento, duração típica de descarga por caso de uso e como os serviços de rede e os preços de energia moldam as decisões de projetos. Cobrimos uma combinação de integradores, desenvolvedores, operadores de ativos e grandes compradores em todo o Reino Unido, de modo que os sinais de demanda não fossem influenciados por apenas um grupo de clientes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 42% |
| Empresas de menor porte: 19% | Gerentes: 44% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído principalmente por meio de uma reconstrução de cima para baixo da capacidade instalada, na qual projetos anunciados, status de conexão à rede, datas de comissionamento e desativações são traduzidos em adições líquidas anuais. Os totais são então submetidos a testes de estresse com verificações seletivas de baixo para cima, utilizando contagens de projetos amostrados e MW típicos por local, seguidos de uma análise de razoabilidade em relação ao pipeline e à atividade de comissionamento publicamente visíveis.
Os principais insumos utilizados no modelo incluem MW comissionados anualmente, maturidade do pipeline de projetos (inicial, licenciado, em construção), duração típica de descarga por aplicação (o que afeta as escolhas de projeto do sistema), mudanças no mix entre baterias e armazenamento hidrelétrico por bombeamento (PSH), sinais de participação em serviços de rede e mudanças relevantes de política ou regras de mercado que afetam o cronograma de investimentos. Onde os dados de projetos são incompletos, as lacunas são tratadas com pesos conservadores de probabilidade de comissionamento por estágio, ajustados posteriormente com base no retorno de especialistas.
Para as previsões, utiliza-se análise de cenários, de modo que mudanças nos atrasos de conexão, nas expectativas de receita de serviços e nos custos de tecnologia possam ser refletidas sem impor um resultado linear único. Os caminhos anuais finais são alinhados ao consenso das entrevistas sobre restrições de construção de curto prazo e fatores de expansão de médio prazo.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em várias etapas, de modo que saltos incomuns sejam identificados precocemente e, em seguida, explicados ou corrigidos antes da aprovação final. Comparamos as adições de MW modeladas e a base instalada total com sinais independentes, como anúncios de comissionamento de projetos, movimentação na fila de conexão à rede e cronogramas de política; qualquer variação significativa aciona uma reanálise das premissas e um novo contato com respondentes selecionados.
Um segundo analista revisa os cálculos e a lógica dos insumos, seguido de uma verificação de consistência entre gráficos, tabelas e o texto narrativo. O relatório é atualizado anualmente e, caso ocorra um evento relevante (por exemplo, uma grande mudança de política ou uma onda de atrasos em projetos), atualizações intermediárias são consideradas. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para o armazenamento de energia no Reino Unido podem parecer muito divergentes porque o mercado é, por vezes, expresso em MW instalados e, outras vezes, em receita, e porque alguns estudos se concentram apenas em baterias, enquanto outros incluem múltiplas tecnologias de armazenamento. As diferenças também surgem quando uma estimativa acompanha apenas ativos em escala de rede, enquanto outra inclui sistemas menores atrás do medidor, com regras distintas de dimensionamento e cronograma.
Os principais fatores de divergência aqui são a unidade de medida, a cobertura tecnológica e o tratamento dos cronogramas para projetos anunciados, mas ainda não comissionados. Algumas estimativas aplicam preços médios globais às implantações no Reino Unido ou assumem acelerações mais rápidas a partir da fila de desenvolvimento, o que pode deslocar os totais quando comparado ao acompanhamento baseado em capacidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,76 MW (2026) | |
| Databook Setorial A | 0,23 bilhões de USD (2024) | Utiliza receita para sistemas exclusivamente de baterias e agrupa usos finais como data centers e telecomunicações com seus próprios níveis de precificação, de modo que o resultado não se reconcilia de forma direta com uma contagem de capacidade instalada em MW abrangendo múltiplas tecnologias. |
| Publicação Sindicada B | 0,01 bilhões de USD (2024) | Reporta MW instalados, mas parece tratar uma parcela maior do pipeline como já operacional, o que pode antecipar capacidade que ainda aguarda conexão ou comissionamento. |
O que a comparação evidencia é que a dispersão é explicada principalmente pelo dimensionamento de receita exclusivo de baterias de um lado e pelas premissas de cronograma de capacidade do outro. Quando apenas os MW instalados comissionados no Reino Unido são contabilizados e os MW do pipeline são ponderados pelo status de conexão e construção, o total permanece vinculado às adições observáveis, que é a verificação aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido?
Espera-se que o tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido atinja 15,76 megawatts em 2026 e cresça a um CAGR de 20,92% para alcançar 40,76 megawatts até 2031.
Qual é o tamanho atual do Mercado de Sistemas de Armazenamento de Energia do Reino Unido?
Em 2026, espera-se que o tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido atinja 15,76 megawatts.
Quais são os principais players do Mercado de Sistemas de Armazenamento de Energia do Reino Unido?
General Electric Company, Contemporary Amperex Technology Co. Ltd, Tesla Inc., Samsung SDI Co. Ltd e Siemens Energy AG são as principais empresas que operam no Mercado de Sistemas de Armazenamento de Energia do Reino Unido.
Quais anos este Mercado de Sistemas de Armazenamento de Energia do Reino Unido abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido foi estimado em 13,03 megawatts. O relatório abrange o tamanho histórico do Mercado de Sistemas de Armazenamento de Energia do Reino Unido para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Sistemas de Armazenamento de Energia do Reino Unido para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.