
Tamanho e Participação do Mercado de Carros Usados do Sudeste Asiático
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
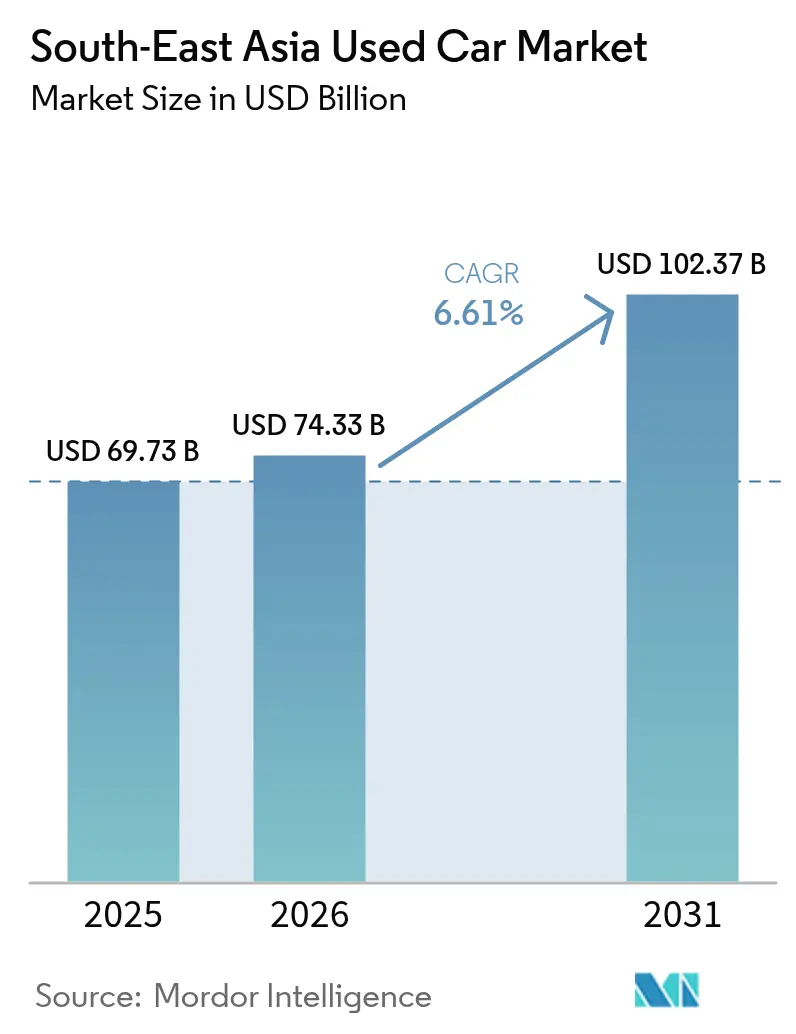
| Tamanho do mercado no ano base (2025) | 69.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 74.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.61 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Sudeste Asiático por Mordor Intelligence
O tamanho do Mercado de Carros Usados do Sudeste Asiático está projetado em USD 69,73 bilhões em 2025, USD 74,33 bilhões em 2026, e deverá atingir USD 102,37 bilhões até 2031, crescendo a um CAGR de 6,61% de 2026 a 2031. A escala está se deslocando em direção a revendedores estruturados, à medida que plataformas digitais, programas certificados e financiamentos ricos em dados comprimem o risco e ampliam a escolha do consumidor. Lotes não organizados ainda dominam mais da metade das transações, pois muitos compradores do interior dependem de negociações em dinheiro e garantias verbais em vez de pontuação de crédito formal. A Indonésia ancora a oportunidade regional em 2025, com sua baixa taxa de motorização sugerindo espaço para que credores de fintech testem novos conjuntos de dados para subscrição. O Vietnã é o mercado de crescimento mais rápido, pois cortes tarifários e maior divulgação do histórico do veículo atraem importações de modelos recentes. Veículos utilitários esportivos, unidades elétricas a bateria e carros de 0 a 3 anos são os de movimentação mais rápida, enquanto inspeções habilitadas por inteligência artificial e empréstimos de prazo estendido cultivam confiança e acessibilidade em todo o mercado de carros usados do Sudeste Asiático.
Principais Conclusões do Relatório
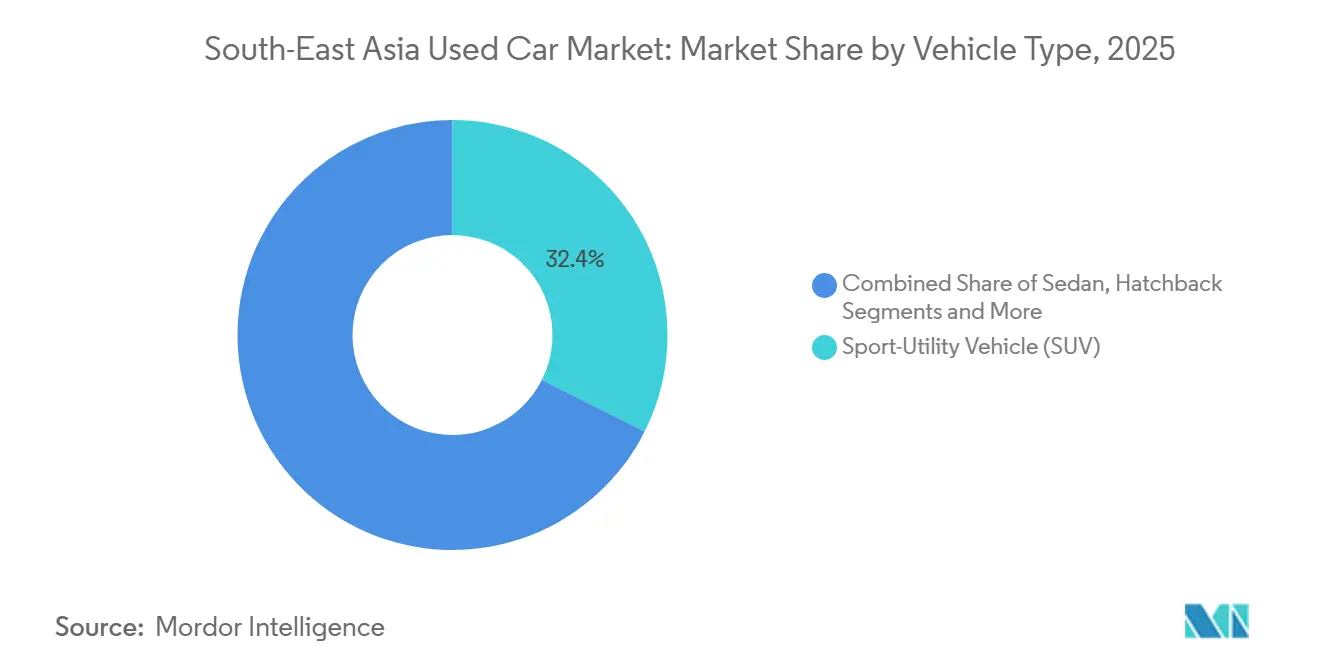
- Por tipo de veículo, os veículos utilitários esportivos detinham 32,37% da participação do mercado de carros usados do Sudeste Asiático em 2025 e estão avançando a um CAGR de 6,63% até 2031.
- Por tipo de combustível, os veículos movidos a gasolina representaram 73,36% da participação de mercado em 2025, enquanto as unidades elétricas a bateria estão projetadas para crescer a um CAGR de 6,71% até 2031.
- Por idade do veículo, a faixa de 4 a 6 anos liderou com 38,72% de participação de mercado em 2025; em contraste, o grupo de 0 a 3 anos está se expandindo mais rapidamente, com um CAGR de 6,78% até 2031.
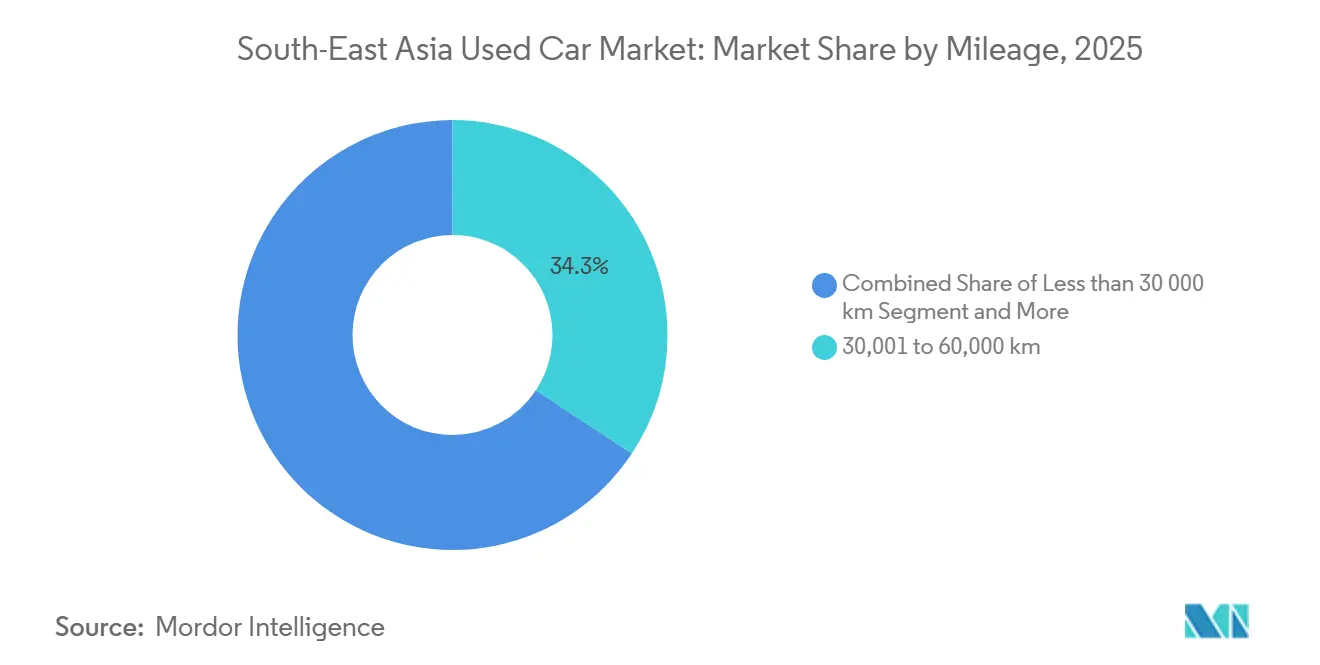
- Por quilometragem, carros com 30.001–60.000 quilômetros detinham a maior participação de mercado de 34,25% em 2025, enquanto a faixa de 60.001–100.000 quilômetros está prevista para crescer mais rapidamente, a um CAGR de 6,81% até 2031.
- Por canal de vendas, os revendedores offline ainda representavam 61,24% da participação do mercado de carros usados do Sudeste Asiático em 2025, enquanto as plataformas online estão se expandindo a um CAGR de 6,66% até 2031.
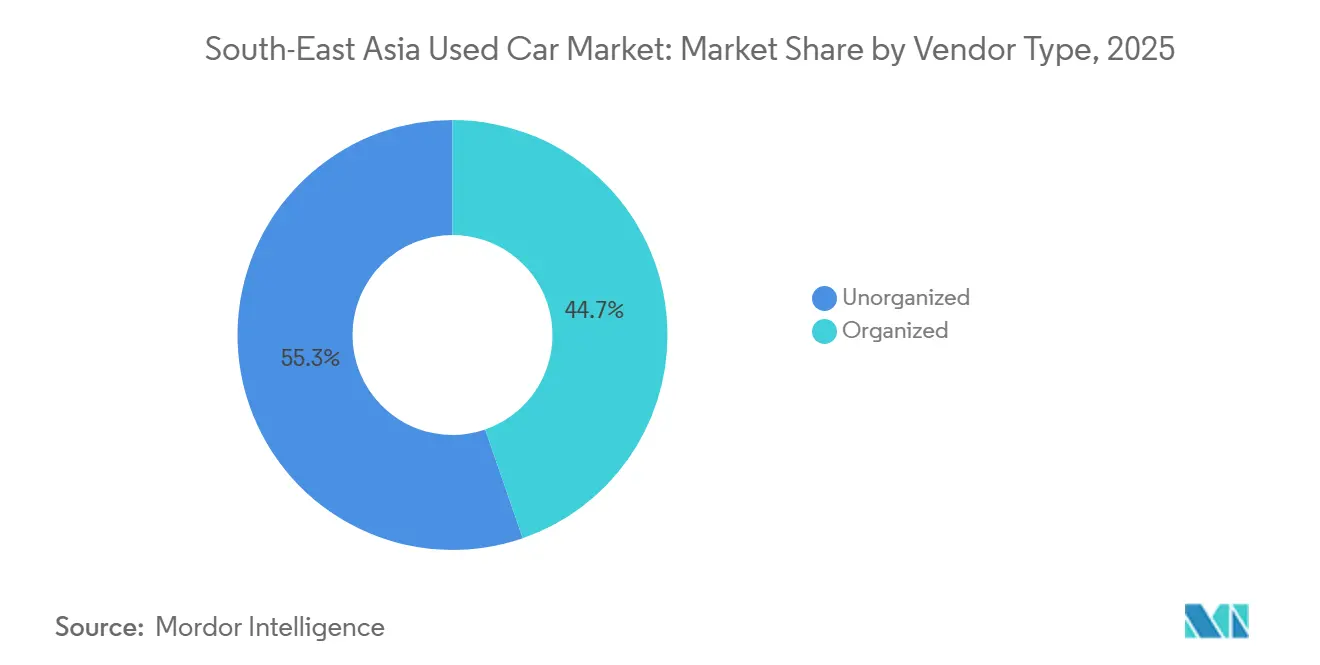
- Por tipo de fornecedor, os provedores organizados capturaram 44,74% de participação do mercado de carros usados do Sudeste Asiático em 2025 e lideraram o crescimento a um CAGR de 6,73% até 2031, impulsionados por garantias certificadas e crédito incorporado.
- Por método de compra, as transações financiadas representaram 31,55% da participação de mercado em 2025 e estão crescendo a um CAGR de 6,77% até 2031, à medida que credores não bancários ampliam os prazos.
- Por geografia, a Indonésia representou 28,77% da participação de mercado em 2025, enquanto o Vietnã registrou o maior CAGR projetado de 6,69% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento das Redes de Revendedores Organizados e Programas de Carros Usados Certificados | +1.5% | Global, mais forte na Malásia, Tailândia, Indonésia | Longo prazo (≥ 4 anos) |
| Disponibilidade de Soluções Integradas de Financiamento e Seguro | +1.4% | Malásia, Indonésia, Tailândia, expandindo-se para o Vietnã e Filipinas | Médio prazo (2-4 anos) |
| Aumento do Giro de Vendas de Carros Novos (Especialmente SUVs) Alimentando a Oferta de Usados | +1.3% | Indonésia, Tailândia, Filipinas, Vietnã | Curto prazo (≤ 2 anos) |
| Crescimento das Vendas por Canais Online e Marketplaces Digitais | +1.2% | Malásia, Singapura, Indonésia urbana, Tailândia | Médio prazo (2-4 anos) |
| Incentivos Governamentais de Economia Circular e Sucateamento Acelerando as Trocas | +0.8% | Tailândia, Vietnã, discussões piloto na Indonésia | Longo prazo (≥ 4 anos) |
| Plataformas de Inspeção e Precificação Baseadas em Inteligência Artificial Aumentando a Confiança do Comprador | +0.5% | Malásia, Singapura, implementações piloto na Tailândia e Indonésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Redes de Revendedores Organizados e Programas de Carros Usados Certificados
Toyota U Trust e Honda Certified adicionam garantias de um ano e inspeções de 100 pontos, cobrando prêmios que muitos compradores de SUV aceitam pela tranquilidade [1]"Anúncio da Plataforma Digital LIVA," Honda Motor Indonésia, honda-indonesia.com . As marcas de luxo elevam o padrão: BMW Premium Selection em Singapura oferece cobertura de 24 meses e descontos de taxa por meio de seu credor cativo, vinculando os clientes ao ciclo de vida da marca. A empresa de inspeção da Malásia, Puspakom, lançou o CAVIS V4 com auxílio de inteligência artificial em 2025, fornecendo aos lotes organizados um referencial externo para se distanciar dos vendedores de calçada [2]"Visão Geral do Sistema de Inspeção CAVIS V4," Puspakom, puspakom.com.my .
Disponibilidade de Soluções Integradas de Financiamento e Seguro
A Carsome Capital fortaleceu sua posição ao reduzir os empréstimos inadimplentes. Isso foi alcançado por meio da fusão de dados de fluxo de caixa dos tomadores com a classificação de veículos baseada em inteligência artificial, refinando assim as avaliações de risco de crédito. Essa estratégia meticulosa conquistou a confiança de grandes bancos, incluindo AmBank e Maybank, que ofereceram linhas de crédito substanciais e reforçaram a confiança no modelo de crédito da Carsome. No início de 2025, a JACCS, de olho no segmento de economia gig, adquiriu uma participação minoritária relevante. Eles aproveitaram fluxos de dados alternativos, notadamente transações de carteiras eletrônicas, para ampliar seu alcance. Concomitantemente, a Carsome introduziu ofertas de seguro agrupadas, integrando perfeitamente a assistência em estrada nas parcelas mensais. Essa iniciativa não apenas reduziu o atrito do comprador, mas também enriqueceu a experiência do cliente e elevou as taxas de comissão dentro do ecossistema da Carsome.
Aumento do Giro de Vendas de Carros Novos (Especialmente SUVs) Alimentando a Oferta de Usados
O mercado de carros usados do Sudeste Asiático está favorecendo cada vez mais os SUVs em detrimento das sedãs, pois valores residuais mais elevados levam os proprietários a vender mais cedo. Na Tailândia, a produção tem se voltado para SUVs baseados em picapes, uma escolha que ressoa tanto com os compradores locais quanto com as demandas de exportação, influenciando a dinâmica de oferta regional. Concomitantemente, a Indonésia vê SUVs compactos reapossessados reforçando os estoques de leilão, alinhando-se a uma mudança notável de compradores de showrooms de carros novos para carros usados mais acessíveis. Coletivamente, essas tendências ressaltam a presença dominante do SUV na formação do cenário automotivo do Sudeste Asiático.
Crescimento das Vendas por Canais Online e Marketplaces Digitais
Os portais de transação estão transformando o cenário de carros usados, oferecendo recursos como imagens em 360 graus, pontuações de inspeção verificadas e financiamento instantâneo. No entanto, a importância dos test drives físicos em cidades fora do primeiro escalão limita a transição digital completa do setor. A Carsome, por exemplo, demonstrou que, ao expandir serviços como garantias e seguros, as plataformas podem lucrar além das vendas de veículos, destacando os benefícios de um ecossistema bem integrado. Os Fabricantes de Equipamentos Originais (OEMs), como a Honda Indonésia, estão se aprofundando em fluxos de trabalho de crédito incorporado, enfatizando seu desejo de manter o controle sobre os dados dos clientes. Na arena digital automotiva do Sudeste Asiático, líderes regionais como a Carro estão garantindo financiamentos substanciais para fusões e expansão, sinalizando uma tendência de consolidação e maior concorrência. A próxima onda de adoção dependerá da logística de test drives em domicílio, o que poderia reduzir a dependência de lotes à beira da estrada e fortalecer a combinação de praticidade online com confiança offline.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Dominância de Revendedores Não Organizados e Lotes à Beira da Estrada | -0.9% | Indonésia, Filipinas, Vietnã, Tailândia rural, Malásia | Curto prazo (≤ 2 anos) |
| Falta de Protocolos Padronizados de Relatório de Condição do Veículo | -0.7% | Global, agudo no Vietnã, Filipinas, Camboja, Mianmar | Médio prazo (2-4 anos) |
| Restrições Emergentes à Importação de Veículos Usados Mais Antigos | -0.5% | Vietnã, Tailândia, Indonésia (em discussão) | Longo prazo (≥ 4 anos) |
| Redução da Posse de Carros Particulares em Áreas Urbanas Devido à Mobilidade como Serviço | -0.3% | Singapura, Kuala Lumpur, Jacarta, Bangcoc (núcleos urbanos) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dominância de Revendedores Não Organizados e Lotes à Beira da Estrada
No mercado de carros usados do Sudeste Asiático, os revendedores de calçada baseados em dinheiro estão superando os vendedores certificados ao oferecer preços mais baixos e pagamentos semanais flexíveis, tudo sem a necessidade de verificações formais de crédito. Por exemplo, no mercado de Kemayoran em Jacarta, a confiança social muitas vezes tem precedência sobre os registros digitais, reforçando a presença desses revendedores informais. Enquanto isso, na Tailândia, o crédito bancário mais rígido fechou muitas pequenas concessionárias. As que permanecem estão recorrendo a leilões de reapossessamento para obter estoque, contornando os custos de recondicionamento. Além disso, a falta de licenciamento obrigatório de revendedores significa que os fornecedores não regulamentados incorrem em custos de conformidade mais baixos, dando-lhes uma vantagem competitiva sobre os revendedores organizados sujeitos a regulamentações mais rígidas.
Falta de Protocolos Padronizados de Relatório de Condição do Veículo
No mercado de carros usados do Sudeste Asiático, a falta de um registro em nível da ASEAN para dados de acidentes ou quilometragem prejudica a transparência. Os compradores frequentemente dependem de inspeções visuais, que podem facilmente ignorar problemas como danos por inundação ou uso anterior como táxi. Na Malásia, embora os padrões abordem a saúde da bateria, ficam aquém para veículos de motor de combustão, levando as plataformas a buscar serviços de verificação de terceiros para construir confiança. Em contraste, os revendedores de calçada evitam essas despesas. Essa disparidade amplia a diferença de preço entre os canais organizados e informais, dificultando a transição para um mercado mais formal, mesmo quando os consumidores clamam por maior confiabilidade e responsabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
SUVs Ancoram Volume e VelocidadeOs SUVs representaram 32,37% da participação de mercado em 2025 e estão projetados para crescer a um CAGR de 6,63%, o mais rápido de qualquer estilo de carroceria. O mercado de carros usados do Sudeste Asiático para SUVs está projetado para atingir USD 33,1 bilhões em 2031, impulsionado por valores residuais que permanecem em 60-70% do preço original após 3 anos. O Toyota Fortuner da Tailândia e o Mitsubishi Xpander da Indonésia canalizam estoque de alta distância ao solo para lotes certificados, enquanto o Proton X70 da Malásia eleva a faixa intermediária. As sedãs perdem participação à medida que as frotas corporativas e de transporte por aplicativo se voltam para os crossovers. Hatchbacks e veículos multiuso têm apelo de nicho no Vietnã e nas Filipinas, onde ruas urbanas estreitas favorecem dimensões compactas.
Os ciclos de troca têm média de 3 a 5 anos para SUVs, em comparação com 5 a 7 anos para sedãs, o que injeta unidades de modelos recentes que se qualificam para extensões de garantia. Novos lançamentos como o BYD Atto 3 alimentarão o pipeline até 2028, quando os primeiros adotantes reingressarem no mercado de carros usados do Sudeste Asiático. Os programas certificados selecionam SUVs porque os custos de recondicionamento são distribuídos sobre valores de revenda mais elevados.


Por Tipo de Combustível:
Elétrico é o Mais Rápido, Gasolina é o MaiorOs carros a gasolina ainda representavam 73,36% da participação de mercado em 2025, mas os veículos elétricos crescerão a um CAGR de 6,71% até 2031. A regra do passaporte de bateria da Malásia reduz o desconto dos compradores em veículos elétricos usados do histórico de 30-40% para 20%, ao fornecer pontuações de estado de saúde.
Partindo de uma base modesta de menos de 150 unidades vendidas em 2020, as vendas de veículos elétricos (VEs) experimentaram um aumento notável, especialmente no primeiro semestre de 2025. No segundo trimestre de 2025, as vendas trimestrais haviam subido para cerca de 22.000 unidades; a maioria dessas unidades entrará no mercado de carros usados do Sudeste Asiático após 2028. A relevância do diesel diminui à medida que Bangcoc e Jacarta introduzem zonas de baixa emissão. O incentivo fiscal do Vietnã para 2026, precificando os híbridos a 70% da alíquota de combustão interna, estimulará a adoção de híbridos e expandirá a oferta futura.
Por Idade do Veículo:
Coortes Mais Novos Superam o Estoque Mais AntigoEm 2025, a faixa etária de 4 a 6 anos comandou uma participação dominante de 38,72%. No entanto, agora enfrenta pressões de precificação. Desde 2015, o índice de veículos usados da Tailândia despencou mais de 30 pontos, diminuindo os valores residuais. Por outro lado, o segmento de 0 a 3 anos está em rápida ascensão, ostentando um CAGR projetado de 6,78%. Esse crescimento é impulsionado por atualizações antecipadas de SUVs e garantias de valor residual, que promovem ciclos de substituição mais rápidos.
Enquanto isso, tanto no Vietnã quanto na Tailândia, as importações com mais de uma década enfrentam desafios políticos rigorosos. Isso levou os compradores a se voltarem para veículos mais novos e certificados, solidificando ainda mais a tendência em direção aos canais organizados na arena de carros usados do Sudeste Asiático.
Por Quilometragem:
Faixa Intermediária Ganha TraçãoEm 2025, os veículos na faixa de 30.001–60.000 quilômetros estão prontos para dominar o mercado, capturando uma participação significativa de 34,25%. Enquanto isso, os carros com 60.001–100.000 quilômetros estão no caminho para crescer a um CAGR robusto de 6,81%. Essa faixa encontra um equilíbrio, sendo tanto acessível quanto elegível para prazos de financiamento estendidos de 60 a 84 meses.
A confiança nessa faixa de quilometragem é reforçada por verificações de odômetro baseadas em inteligência artificial de empresas como Wisedrive e Mobee, que não apenas mitigam os riscos de fraude, mas também aumentam a confiança do comprador. No outro extremo do espectro, veículos que ultrapassam a marca de 150.000 quilômetros ainda atraem operadores comerciais interessados em expansões de frota econômicas. No entanto, seu crescimento é moderado pelo aumento dos custos de manutenção e desafios operacionais.
Por Canal de Vendas:
Online Avança, Offline PersisteEm 2025, o segmento offline dominou o mercado com uma participação de 61,24%, ressaltando a importância da garantia tátil para os compradores nas cidades de segundo escalão da Indonésia. Apesar do crescimento das plataformas digitais, a interação presencial com o veículo continua sendo fundamental nas decisões de compra. Enquanto isso, iniciativas de test drive em domicílio em Kuala Lumpur e Singapura estão preenchendo a lacuna entre o offline e o online, impulsionando os consumidores em direção aos canais digitais.
As plataformas online estão em ascensão constante, projetadas para se expandir a um CAGR de 6,66% até 2031, impulsionadas por sua conveniência e opções de financiamento integradas. Um testemunho dessa abordagem híbrida é o LIVA da Honda. Este portal de OEM combina habilmente fluxos de dados de propriedade da marca com estoques de showroom e interfaces de smartphone, reforçando a confiança e facilitando as interações digitais.
Por Tipo de Fornecedor:
Organizado Avança, Não Organizado se AdaptaEm 2025, as entidades organizadas capturaram 44,74% da atividade de mercado e estão projetadas para crescer a um CAGR de 6,73%, com expectativas de superar a marca de 50% até 2029. Seu crescimento é alimentado por ofertas agrupadas — garantias, inspeções e pacotes de financiamento — que reforçam a confiança do comprador e agilizam as transações no mercado de carros usados do Sudeste Asiático.
Enquanto isso, os vendedores não organizados mantêm sua relevância atendendo clientes fora dos sistemas formais de folha de pagamento, fornecendo planos de parcelas semanais e exigindo documentação menos rigorosa. Essa interação destaca a crescente dominância das plataformas estruturadas, ao mesmo tempo que ressalta a força duradoura dos operadores informais.
Por Método de Compra:
Financiamento Supera o Pagamento à VistaAs transações financiadas, que representaram 31,55% do mercado em 2025, estão projetadas para crescer a um CAGR de 6,77% até 2031, graças aos credores não bancários que estendem os prazos. Esses negócios financiados estão prontos para superar as transações à vista antes de 2030, sinalizando uma mudança no comportamento do comprador no mercado de carros usados do Sudeste Asiático. Os credores não bancários, estendendo os prazos de reembolso para 9 anos e usando garantias pontuadas por inteligência artificial, mantêm as taxas de inadimplência abaixo de 2%.
Além disso, ao aproveitar dados alternativos de carteiras eletrônicas e contas de serviços públicos, eles ampliam o acesso além dos trabalhadores assalariados, aumentando a penetração e acelerando a adoção do financiamento formal.
Análise Geográfica
Mercado de Carros Usados do Sudeste Asiático na Indonésia
Em 2025, a Indonésia detinha uma participação de mercado de 28,77%, liderando a região em volume. Isso ocorreu na sequência de uma queda de 13% nas vendas em 2024, que por sua vez desencadeou reintegrações de posse e aumentou a oferta de veículos com pouco tempo de uso. As fintechs de crédito, habilidosas em transformar históricos de pagamentos via celular em pontuações de crédito, desempenham um papel fundamental no atendimento à demanda proveniente de trabalhadores da economia informal.
Mercado de Carros Usados do Sudeste Asiático no Vietnã e na Tailândia
O Vietnã deve registrar o maior CAGR projetado, de 6,69%, até 2031, impulsionado por um aumento nas importações. As concessionárias estão repletas de veículos de fabricantes europeus, tailandeses e indonésios, graças a tabelas tarifárias mais claras e incentivos fiscais para veículos híbridos. A Tailândia, apesar de enfrentar elevado endividamento das famílias, estuda a adoção de vouchers de sucateamento para renovar sua frota de veículos.
Mercado de Carros Usados do Sudeste Asiático na APAC
Em 2025, a regulamentação de passaporte de bateria da Malásia confere vantagem competitiva aos revendedores certificados no mercado de veículos elétricos usados. As Filipinas, com seu cenário fragmentado que se estende além da Grande Manila, estão preparadas para crescer a partir de uma base modesta, sinalizando oportunidades de consolidação. Por outro lado, os elevados prêmios de titularidade de Singapura mantêm os preços dos carros usados em patamares altos, mesmo diante de uma demanda robusta dos consumidores, o que acaba limitando o tamanho geral do mercado.
Panorama regulatório
As regras para carros usados no Sudeste Asiático permanecem específicas de cada país, com acordos comerciais moldando os fluxos transfronteiriços mais do que qualquer regime único em nível da ASEAN. No Vietnã, o Ministério da Indústria e Comércio reforçou as importações de carros usados vinculadas ao CPTPP por meio da Circular 08/2026/TT-BCT (emitida em 25 de fevereiro de 2026), reforçando a conformidade com as regras de origem e certificados de origem válidos sob cotas tarifárias. Isso foi complementado por um marco consolidado de 2 de março de 2026 (11/VBHN-BCT) que padroniza os leilões de cotas tarifárias, e uma atualização de 3 de abril de 2026 (Decreto 117/2026/NĐ-CP) que ajusta condições ligadas às obrigações de importação e pós-venda.
A permissividade de importação diverge fortemente em outros lugares. A Tailândia continua a aplicar licenciamento estrito ou proibição para importações de veículos usados (com exceções restritas, como veículos clássicos), enquanto Singapura controla o parque de veículos por meio de seu sistema de Certificate of Entitlement (COE), moldando os preços e a rotatividade de usados. Em todos os mercados, a classificação alfandegária normalmente segue a Nomenclatura Tarifária Harmonizada da ASEAN (AHTN), enquanto a conformidade técnica frequentemente faz referência a padrões de emissões do tipo Euro 4/5 e requisitos locais de inspeção e aptidão para circulação, mantendo a documentação e os testes centrais nas transações formais de carros usados.
Análise da cadeia de valor
A cadeia de valor de carros usados no Sudeste Asiático começa com a criação de oferta a partir de trocas (trade-ins), desmobilização de frotas e leasings, retomadas de posse e importações seletivas, depois passa pelo sourcing via leilões e aquisição em plataformas, recondicionamento, inspeção e classificação, listagem e geração de leads, financiamento e vinculação de seguros, e finalmente entrega, transferência de registro e suporte pós-venda. Players organizados combinam cada vez mais padrões de inspeção (incluindo empresas terceirizadas de inspeção), capacidade de reforma e financiamento integrado para converter a incerteza sobre a qualidade do veículo em garantia bancável e giro de estoque mais rápido, enquanto os pátios informais de beira de estrada competem principalmente com base em preços à vista e pagamentos semanais informais.
A digitalização está levando os dados de troca (trade-in) para etapas anteriores da cadeia e tornando a descoberta de preços mais precisa. Um exemplo concreto é a Toyota adquirindo uma participação de 40% na Astra Digital Mobil em junho de 2025 por 120 milhões de dólares, fortalecendo seu acesso a plataformas focadas na Indonésia (OLX/OLXmobbi) e aos respectivos trilhos de estoque e dados de clientes. A escalabilidade transfronteiriça ainda é limitada por regimes de importação desiguais e capacidades logísticas, o que mantém as parcerias locais (concessionárias, credores, provedores de inspeção e operadores de logística de veículos) centrais para o gerenciamento de throughput e conformidade.
Cenário Competitivo
Carsome, Carro, Cars24, OLX Autos e iCar Asia juntos gerenciaram aproximadamente um quarto das transações organizadas em 2025. A Carsome adquiriu a iCar Asia por mais de USD 200 milhões, incorporou a iCar Asia à JACCS como parceira com 49% de participação em seu braço financeiro e garantiu RM 200 milhões em linhas bancárias para expandir a subscrição.
A captação pré-IPO da Carro visa aquisições regionais e uma posição inicial na Austrália. A Wisedrive fornece tecnologia de inspeção que reduz os custos de recondicionamento, permitindo que revendedores de médio porte atendam aos padrões de certificação sem ciência de dados interna.
Os OEMs estão de olho: o LIVA da Honda integra trilhos de estoque e financiamento dentro de sua rede na Indonésia para capturar trocas antes que vazem para sites de terceiros. A rivalidade de mercado, portanto, se divide entre plataformas ricas em dados e micro-revendedores orientados por preço; os primeiros expandem a infraestrutura de confiança, os últimos trocam flexibilidade por conformidade.
Líderes do Setor de Carros Usados do Sudeste Asiático
Carro
Cars24 Services Private Limited
Oto
Carmudi
Carsome
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carros Usados do Sudeste Asiático
- Carro
- Carsome
- Cars24 Services Pvt Ltd
- Carousell
- OLX
- iCar Asia (Carlist.my)
- myTukar
- BeliMobilGue.co.id
- Carmudi
- Oto.com
- Automart PH
- Mercedes-Benz Certified
- Toyota U Trust
- Honda Certified Pre-Owned
- BMW Premium Selection
- Nissan Intelligent Choice
- Hyundai Promise
- Mitsubishi Diamond Certified
- Isuzu Used Car Program
- LausAutoGroup (Carmix)

Oportunidades de mercado e perspectivas futuras
Um amplo espaço em branco acionável está se formando em torno da infraestrutura de confiança e da transparência orientada por conformidade, dada a ausência de um registro de acidentes ou quilometragem em nível da ASEAN e a adoção desigual de relatórios de condição padronizados. Essa lacuna sustenta a pontuação de inspeção escalável por terceiros, a verificação em tempo real de gravames e status fiscal, e programas certificados vinculados a fabricantes (incluindo Toyota U Trust, Honda Certified e BMW Premium Selection) que atrelam garantias e financiamento para reduzir o risco do comprador e ampliar a aceitação de jornadas totalmente online.
O investimento também está se concentrando na consolidação de plataformas e na expansão de capacidade. Em março de 2026, a CARSOME anunciou uma rodada estratégica de captação de recursos de mais de 30 milhões de dólares para acelerar o crescimento regional e as aplicações de IA e dados. Em junho de 2026, expandiu a capacidade física na Grande Jacarta por meio de quatro novos locais que elevaram o throughput de inspeção para 2.500 unidades por mês. A construção de capacidade transfronteiriça também está avançando, ilustrada pela entrada da Carro na Austrália por meio da aquisição da CarPlace (junho de 2026), o que apoia caminhos mais amplos de sourcing e revenda para estoque de modelos recentes em toda a Ásia-Pacífico.
Recent Industry Developments in Mercado de Carros Usados do Sudeste Asiático
- Junho de 2026: A CARSOME Indonesia abriu quatro novos locais na Grande Jacarta, expandindo sua presença física para serviços de varejo e ecossistema. Os novos locais elevaram a capacidade de inspeção para cerca de 2.500 veículos por mês e ampliaram o acesso a estoque além dos núcleos urbanos centrais, apoiando prazos de retorno mais rápidos para vendas omnichannel.
- Setembro de 2025: A Carro delineou uma agenda de expansão liderada por aquisições e uma incursão na Austrália antes de uma possível listagem dupla, sinalizando um esforço para escalar além de sua base principal no Sudeste Asiático. O movimento destacou o pareamento de oferta e demanda transfronteiriço como uma vantagem competitiva para grandes marketplaces, especialmente para estoque de modelos recentes.
- Abril de 2024: A Hyundai Capital anunciou planos para renomear sua subsidiária e iniciar operações em grande escala na Indonésia até abril de 2025, em colaboração com a Sinar Mas e o Bank Shinhan Indonesia. A expansão fortaleceu a disponibilidade de financiamento cativo e de parceiros, o que é fundamental para melhorar a acessibilidade de carros usados e aumentar a penetração de transações financiadas.


Mercado de Carros Usados do Sudeste Asiático Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a revenda de carros de passeio que tiveram pelo menos um proprietário anterior em todo o Sudeste Asiático, medida em valor de transação (USD) durante o período do estudo.
Exclusões de escopo: excluímos os primeiros registros de carros novos e não contabilizamos receitas de financiamento, seguros, serviços pós-venda ou peças agrupadas em torno de uma transação de carro usado.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchback
- Sedã
- Veículo Utilitário Esportivo (SUV)
- Veículo Multiuso (MPV)
- Por Tipo de Combustível
- Gasolina
- Diesel
- Elétrico
- Combustíveis Alternativos (GLP/GNC/Híbrido)
- Por Idade do Veículo
- 0 a 3 Anos
- 4 a 6 Anos
- 7 a 10 Anos
- Mais de 10 Anos
- Por Quilometragem
- Menos de 30.000 km
- 30.001 a 60.000 km
- 60.001 a 100.000 km
- Mais de 100.000 km
- Por Canal de Vendas
- Online
- Offline
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Método de Compra
- Compra à Vista
- Compra Financiada
- Financiamento Cativo
- Financiamento Bancário
- Empresas Financeiras Não Bancárias (EFNB)
- Por País
- Indonésia
- Tailândia
- Vietnã
- Malásia
- Filipinas
- Singapura
- Outros Países (Camboja, Laos, Mianmar, Brunei)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para mapear o tamanho do pool endereçável de carros usados e para estabelecer parâmetros para as premissas em nível de país. Fontes públicas foram verificadas quanto ao contexto de demanda e às tendências de propriedade de veículos, incluindo informações de agências nacionais de transporte e registro na Indonésia, Tailândia, Malásia, Vietnã e Filipinas, além de publicações comerciais e divulgações estatísticas da ASEAN.
Para alinhar o mercado ao comportamento observado de transações, também consultamos fontes como institutos nacionais de estatística, divulgações de crédito ao consumidor de bancos centrais, conjuntos de dados alfandegários e comerciais que sinalizam fluxos de veículos, e notas de política de segurança viária e emissões que influenciam os ciclos de descarte e substituição. Relatórios anuais e apresentações a investidores de grandes grupos de concessionárias e operadores de marketplaces foram revisados para entender taxas típicas de comissão, mix de canais e faixas de preço. Quando necessário, assinaturas pagas de dados financeiros e inteligência de empresas, notícias e finanças, e dados de importação e exportação em nível de embarque foram usados para verificar valores atípicos e preencher lacunas em séries temporais. A lista acima é ilustrativa, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentrou em validar como os preços e volumes de carros usados se movem por país, e como a atividade se divide entre concessionárias organizadas, pequenos pátios e transferências pessoa a pessoa. Conversamos com operadores de concessionárias, participantes do ecossistema de marketplaces online e inspeção, credores e stakeholders locais do setor automotivo em toda a região, o que ajudou a confirmar premissas sobre mudança de canal, giro de estoque e descontos típicos durante períodos de demanda fraca.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 12% |
| Nível médio: 61% | Líderes funcionais/de unidade: 33% |
| Players menores: 14% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O modelo central usa uma construção top-down em que o valor regional de carros usados é reconstruído a partir do parque de veículos ativo de cada país, do comportamento anual de rotatividade e dos níveis de preço que correspondem às condições observadas de renda e crédito. Esses totais por país são então verificados em relação a aproximações bottom-up seletivas, incluindo consolidações de receita de concessionárias quando disponíveis, verificações amostradas de conversão de listagem para transação, e preço médio de venda multiplicado por unidades estimadas para os principais canais, de modo que o número final não seja determinado por um único ângulo.
As entradas tratadas como impressões digitais fundamentais incluem padrões de substituição de usado por novo, idade média do veículo e pressão de descarte, penetração de canais organizados e online, disponibilidade de crédito ao consumidor e prazo de empréstimo, e mudanças no mix de combustíveis que alteram a demanda por veículos usados mais novos. Quando uma variável era fraca em um país, foram usados proxies (por exemplo, vinculando taxas de rotatividade à atividade de registro e ao crescimento do crédito), e depois ajustados por meio de feedback de entrevistas.
Para a previsão, foi usada análise de cenários com um caso base que vincula o crescimento a fatores macro e à formalização de canais, e depois testado sob estresse para variações nas taxas de juros, mudanças de política e choques de oferta provenientes dos ciclos de vendas de carros novos. A curva futura de preços e volumes foi revisada com contribuições primárias para manter a trajetória realista para cada mercado importante da região.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de verificações cruzadas em etapas, em que os totais devem se alinhar com sinais independentes, como direção da posse de veículos, disponibilidade de financiamento e throughput reportado das concessionárias. Verificações de variância são feitas entre países para detectar variações inusuais nos preços, na rotatividade ou nas participações de canal, e qualquer resultado anormal é revisado e corrigido com uma atualização documentada de premissas.
Antes da aprovação final, um segundo analista revisa a lógica, os cálculos e as principais premissas, e chamadas de acompanhamento são acionadas quando a estimativa de um país sai dos intervalos esperados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias ou aperto acentuado de crédito. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Comparação da Estimativa de Mercado de Carros Usados do Sudeste Asiático da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para carros usados no Sudeste Asiático podem variar amplamente porque o limite de escopo é fácil de alongar, e porque as premissas de preço e volume podem mudar rapidamente nessa categoria. As diferenças geralmente vêm do que é contabilizado como uma transação, de como a cobertura regional e por país é tratada, e se os valores são construídos a partir de unidades e preços ou a partir de uma amostra menor que depois é escalada.
Ao rastrear os direcionadores de valor de transação, como rotatividade do parque de veículos, progressão de preços em nível de país e atualizações do mix de canais, a Mordor Intelligence mantém a estimativa ancorada apenas ao valor de vendas de carros usados, em vez de misturar receitas de financiamento ou pós-venda que inflam os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 69,73 bilhões de USD (2025) | |
| Publicação Setorial A | 32,38 bilhões de USD (2024) | Normalmente reflete um conjunto mais restrito de transações capturadas, muitas vezes baseando-se em sinais de atividade organizada ou online, o que pode deixar de captar transferências informais e off-line que ainda são comuns em vários países do Sudeste Asiático. |
| Consultoria Global B | 77,95 bilhões de USD (2026) | Usa um ano-base diferente e pode aplicar uma progressão de preços mais rápida ou uma premissa de rotatividade mais alta em todos os países, o que pode superestimar o valor no curto prazo se as condições de crédito e os ciclos de oferta forem desiguais entre os mercados. |
A comparação mostra que a diferença é explicada principalmente pela captura de transações e pela forma como os preços e a rotatividade são projetados ano após ano. Nosso método permanece rastreável porque cada total por país é vinculado a um pequeno conjunto de entradas observáveis, e depois verificado por meio de entrevistas e checagens de realidade em nível de canal antes de ser consolidado no número regional.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de carros usados do Sudeste Asiático em termos de valor para 2026?
O tamanho do mercado de carros usados do Sudeste Asiático está estimado em USD 74,33 bilhões em 2026, a caminho de USD 102,37 bilhões até 2031.
Qual estilo de carroceria lidera as transações na região?
Os veículos utilitários esportivos capturaram 32,37% do volume de 2025 e são o estilo de carroceria de crescimento mais rápido, a um CAGR de 6,63%.
Por que o Vietnã está crescendo mais rápido do que seus vizinhos nas vendas de carros usados?
Tarifas mais baixas sob o acordo comercial UE-Vietnã e um aumento acentuado nas importações certificadas elevam o CAGR previsto do Vietnã para 6,69% até 2031.
Qual é a participação dos negócios concluídos online versus offline?
As concessionárias offline ainda detinham 61,24% das transações de 2025, embora os canais online estejam crescendo 6,66% ao ano à medida que a logística de inspeção e entrega melhora.
Como as tendências de financiamento estão remodelando o comportamento do comprador?
As compras financiadas estão se expandindo a um CAGR de 6,77%, impulsionadas por credores não bancários que oferecem prazos de 108 meses e subscrição baseada em inteligência artificial que mantém as inadimplências abaixo de 2%.
Qual impacto poderia ter o esquema de sucateamento proposto pela Tailândia?
Os incentivos para retirar de circulação carros com mais de 10 anos rotacionariam o estoque mais antigo mais rapidamente e direcionariam os compradores para unidades certificadas de modelos recentes.
Página atualizada pela última vez em:



