
Tamanho e Participação do Mercado de Carros Usados da França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 75.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 84.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 145.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados da França por Mordor Intelligence
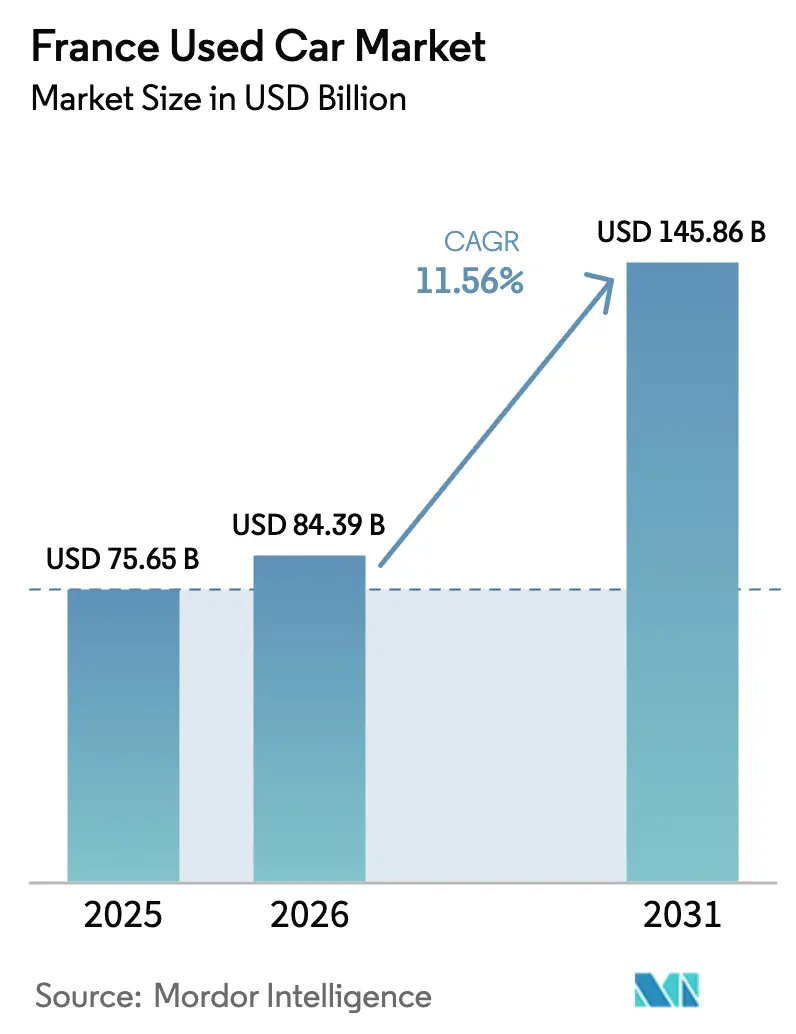
O tamanho do mercado de carros usados da França em 2026 é estimado em USD 84,39 bilhões, crescendo a partir do valor de 2025 de USD 75,65 bilhões, com projeções para 2031 mostrando USD 145,86 bilhões, crescendo a uma CAGR de 11,56% entre 2026 e 2031.
A França é atualmente a segunda maior arena de veículos seminovos da Europa, ficando atrás apenas da Alemanha, pois ações regulatórias, ampliação das diferenças de preço entre veículos novos e usados e a rápida adoção digital estão remodelando a demanda. Os preços de tabela de carros novos subiram 15% mais rápido do que os valores de carros usados desde 2024, empurrando compradores com consciência de custo para o canal secundário e reforçando o apelo estrutural do mercado de carros usados da França. Do lado da oferta, a próxima onda de devoluções de contratos de arrendamento e assinatura com 2 a 3 anos de idade, especialmente SUVs elétricos compactos, irá renovar a profundidade do estoque enquanto modera a inflação de preços. O crescimento paralelo dos programas de veículos usados certificados (CPO) aumenta a confiança do consumidor, permitindo que as redes de varejo organizadas monetizem o know-how de recondicionamento e as extensões de garantia. Por fim, a implantação do imposto de CO₂/peso da França em 2026 inclina a preferência do comprador para modelos mais leves e de menores emissões, aprofundando a transição para motorizações eletrificadas e acelerando a rotatividade de frotas no mercado de carros usados da França.
Principais Conclusões do Relatório
- Por tipo de veículo, os SUVs lideraram com 38,10% da participação no mercado de carros usados da França em 2025.
- Por tipo de fornecedor, os revendedores não organizados controlaram 56,40% do tamanho do mercado de carros usados da França em 2025, enquanto os revendedores organizados registraram a CAGR mais rápida de 13,35% até 2031.
- Por tipo de combustível, a gasolina retém 43,70% de participação no tamanho do mercado de carros usados da França em 2025.
- Por idade do veículo, o segmento de 3 a 5 anos representa 48,00% da participação no mercado de carros usados da França em 2025.
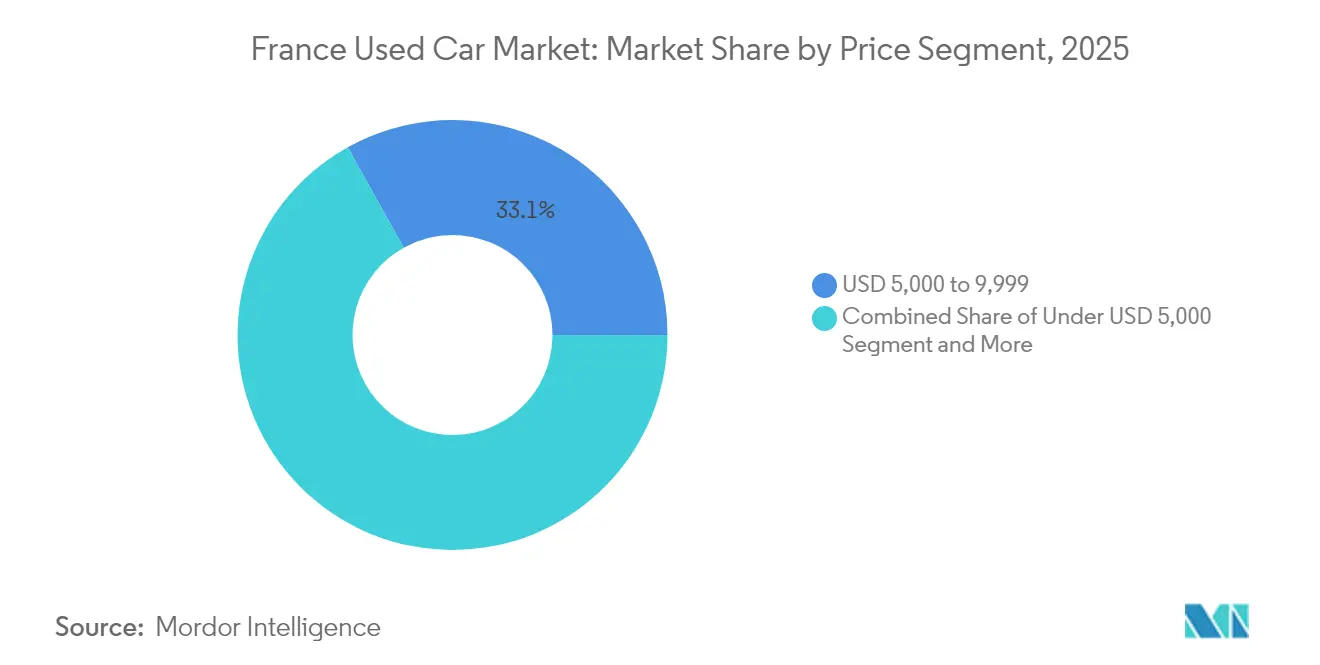
- Por faixa de preço, o intervalo de USD 5.000 a 9.999 detém 33,10% do tamanho do mercado de carros usados da França em 2025.
- Por canal de vendas, as transações online crescem a uma CAGR de 17,30%, enquanto os pontos de venda offline mantêm 86,20% de participação na receita em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Carros Usados da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto Qualitativo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|---|
| Aumento dos preços de carros novos ampliando a diferença de valor | Forte | +3.2% | Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Curto prazo (≤ 2 anos) |
| Expansão das plataformas online de carros usados | Forte | +2.8% | Île-de-France, Hauts-de-France, Grand Est | Médio prazo (2 a 4 anos) |
| Aumento das devoluções de frotas de assinatura e arrendamento de curto prazo | Forte | +2.1% | Île-de-France, Provence-Alpes-Côte d'Azur, Occitanie | Médio prazo (2 a 4 anos) |
| Crescimento dos programas de veículos usados certificados (CPO) | Moderado | +1.9% | Île-de-France, Auvergne-Rhône-Alpes, Nouvelle-Aquitaine | Médio prazo (2 a 4 anos) |
| Imposto de CO₂/peso francês de 2025 | Moderado | +1.4% | Todas as regiões francesas | Curto prazo (≤ 2 anos) |
| Recondicionamento assistido por IA reduz custos de restauração | Fraco | +0.8% | Île-de-France, Auvergne-Rhône-Alpes, Hauts-de-France | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | ||||
O Aumento dos Preços de Carros Novos Amplia a Diferença de Valor para os Carros Usados
Os registros de carros novos caíram 7% em comparação ao ano anterior até abril de 2025, enquanto as transações de veículos seminovos subiram 3,1%, ressaltando uma mudança estrutural em direção ao mercado de carros usados da França. O prêmio médio de preço de um veículo novo em relação a um modelo comparável de três anos aumentou de 45% em 2024 para 52% em dezembro de 2025. Os revendedores que ampliam os canais de abastecimento e recondicionamento capturam essa arbitragem, especialmente dentro do estoque de CPO com garantia que ainda é cerca de 30% mais barato do que os gastos com carros novos.
Expansão de Plataformas Online de Carros Usados e Showrooms Digitais
Os canais online, impulsionados por quiosques de inspeção com IA e integração financeira de ponta a ponta, estão crescendo a 17,75% até 2030, mesmo que a compra por clique represente apenas 13,11% do faturamento atual. Os operadores que implantam a digitalização automatizada da ProovStation reduzem o tempo de avaliação para segundos e emitem ofertas vinculantes instantâneas, diminuindo a fricção para os millennials urbanos que direcionam cada vez mais sua atividade para o mercado de carros usados da França[1]"Soluções Automatizadas de Inspeção de Veículos," ProovStation, proovstation.com.
Aumento das Devoluções de Frotas de Assinatura e Arrendamento de Curto Prazo a Partir de 2026
O programa social de arrendamento de veículos elétricos da França é reiniciado em 2025 e deve colocar dezenas de milhares de SUVs elétricos compactos de volta em circulação até 2027, coincidindo com as trocas de frotas corporativas iniciadas em 2024–2025. O consequente afluxo de unidades com 2 a 3 anos de uso e baixa quilometragem ampliará as opções de modelos e aliviará os picos de preços, mas poderá comprimir as margens dos revendedores sem ferramentas ágeis de precificação.
Crescimento dos Programas de Veículos Usados Certificados (CPO)
Os programas de CPO superam lacunas de confiança ao fornecer inspeções de múltiplos pontos, recondicionamento de padrão de fábrica e garantias estendidas de até 10 anos/175.000 km, como visto no lançamento do Spoticar da Stellantis. Tais garantias alimentam o crescente apetite do consumidor por confiabilidade, permitindo que os varejistas organizados elevem o preço médio de venda enquanto sustentam rotatividades de estoque mais rápidas.
Análise de Impacto das Restrições*
| Restrição | Impacto Qualitativo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|---|
| Cenário de revendedores altamente fragmentado | Forte | -2.1% | Todas as regiões francesas | Curto prazo (≤ 2 anos) |
| Queda nos valores residuais de veículos elétricos a bateria (BEV) | Forte | -1.8% | Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Médio prazo (2 a 4 anos) |
| Garantia legal estendida de 3 anos | Moderado | -1.2% | Todas as regiões francesas | Médio prazo (2 a 4 anos) |
| Regras da UE sobre fim de vida útil de baterias adicionam custo de conformidade | Fraco | -0.7% | Todas as regiões francesas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | ||||
O Cenário de Revendedores Altamente Fragmentado Comprime as Margens
Mais de 15.000 concessionárias de pequeno porte operam em todo o país, limitando o poder de compra e restringindo as economias de escala. Com os fornecedores não organizados ainda detendo 57,08% de participação, as guerras de preços corroem as margens brutas e atrasam as atualizações tecnológicas críticas para a próxima fase de crescimento no mercado de carros usados da França.
A Queda nos Valores Residuais de Veículos Elétricos a Bateria (BEV) Cria Risco ao Valor do Estoque
A depreciação projetada em cinco anos para modelos elétricos a bateria tem média de 49,1%, superando seus equivalentes a combustão interna (ICE) e forçando estratégias de estocagem cautelosas. Os revendedores precisam adotar análises de saúde da bateria para mitigar erros de avaliação, especialmente porque os cortes agressivos de preços por parte dos fabricantes de equipamentos originais (OEM) podem causar choques nos modelos residuais no meio do ciclo[2]Philippe Borremans et al., "Trajetórias de Valor Residual de Veículos Elétricos a Bateria na Europa," MDPI, mdpi.com.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: SUVs Impulsionam a Expansão do Mercado
Os SUVs detinham 38,10% da participação no mercado de carros usados da França em 2025 e estão expandindo o tamanho do mercado de carros usados da França para essa categoria de carroceria a uma CAGR de 12,05% até 2031, impulsionados pela preferência do consumidor por assentos elevados e pelo afluxo de crossovers elétricos compactos provenientes de programas de arrendamento. A profundidade do segmento permite que os varejistas organizados otimizem os planos de estoque, enquanto os hatchbacks mantêm a fidelidade nos centros urbanos, mas enfrentam obstáculos do imposto por peso que favorecem plataformas mais leves. Os territórios rurais tendem para SUVs maiores pela versatilidade, ao passo que os distritos parisienses se inclinam para variantes subcompactas adequadas para zonas de estacionamento apertadas.
A maior velocidade de transação nos SUVs aumenta a disponibilidade de dados para precificação dinâmica, apoiando análises assistidas por IA que refinam a rotatividade de estoque. Por outro lado, sedans e MPVs perdem participação de mercado, com os valores de revenda de sedans caindo à medida que os compradores gravitam para silhuetas multiuso. Os MPVs ainda atendem à mobilidade familiar, mas competem com substitutos SUVs que oferecem volume de porta-malas comparável e melhores residuais. Categorias de estilo de vida, conversíveis e cupês permanecem com volume baixo, mas desfrutam de margens resilientes impulsionadas pelo apetite dos entusiastas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Fornecedor: Operadores Organizados Ganham Terreno
Os pontos de venda não organizados retiveram 56,40% do tamanho do mercado de carros usados da França em 2025, mas as redes organizadas estão crescendo a 13,35%, sinalizando um reequilíbrio gradual. As vantagens de escala permitem que as redes nacionais padronizem o recondicionamento, estendam garantias e unifiquem as vitrines digitais. Os grupos franqueados empregam centros centralizados de remarketinge para reduzir os ciclos de recondicionamento em percentuais de dois dígitos, reforçando o diferencial de margem.
Os pequenos independentes mantêm agilidade por meio do relacionamento local e menores despesas gerais; no entanto, a precificação opaca é cada vez mais penalizada à medida que os mecanismos de comparação proliferam em todo o mercado de carros usados da França. As restrições de capital limitam seus investimentos em tecnologia omnicanal e diagnósticos de bateria para o estoque de veículos elétricos (EV), ampliando a lacuna de capacidades. Um equilíbrio de coexistência é provável, mas a tendência geral favorece as redes com marca que aproveitam a credibilidade do CPO.
Por Tipo de Combustível: O Avanço dos Elétricos Remodela a Dinâmica
Os veículos elétricos estão liderando uma CAGR de 18,20%, superando todos os combustíveis tradicionais, enquanto os veículos a gasolina ainda detêm 43,70% da participação no mercado de carros usados da França em 2025. As isenções de malus baseadas no peso do governo e a expansão dos corredores de carregamento rápido sustentam a transição, particularmente em Île-de-France, onde a penetração de veículos elétricos atingiu 19,4% em janeiro de 2025. O estoque de diesel declina devido a iminentes restrições de acesso urbano e incertezas de valor residual.
Os modelos híbridos atendem aos adotantes avessos ao risco que desejam a possibilidade de recorrer à combustão, mas com perfis mais limpos, enquanto as frotas de GLP/GNC atendem às disciplinas de quilometragem comercial. Os revendedores que adotam relatórios certificados de saúde de bateria aceleram a confiança do consumidor e mitigam a negociação de preços. As lacunas de infraestrutura fora das áreas metropolitanas desaceleram a rotação de veículos elétricos rurais, mas os excedentes de devoluções de arrendamento de 2026 irão catalisar a acessibilidade.
Por Idade do Veículo: Veículos Jovens Comandam o Crescimento Premium
As unidades com 0 a 2 anos de uso estão avançando a uma CAGR de 15,90%, pois os compradores buscam tecnologia quase nova com cobertura de fábrica remanescente. No entanto, a faixa de 3 a 5 anos retém 48,00% da participação no mercado de carros usados da França, equilibrando acessibilidade e qualidade no mercado de carros usados da França. Os vencimentos de contratos de arrendamento e as renovações de frotas corporativas garantem um fornecimento constante de ambas as coortes, sustentando uma ampla saúde do estoque.
As categorias mais antigas — de 6 a 8 anos e de 9 a 12 anos — ancoram segmentos orientados para o valor, mas atraem condições de financiamento mais rigorosas que podem frear a demanda. Os veículos com mais de 12 anos enfrentam controles ambientais cada vez mais rigorosos, como regimes de inspeção técnica expandidos legislados em 2022 que aumentam os custos de conformidade. Os revendedores segmentam o estoque por idade para alinhar os pacotes de garantia e os prazos de crédito aos tetos de acessibilidade do consumidor.
Por Segmento de Preço: O Mercado Intermediário Impulsiona o Crescimento
O intervalo de USD 15.000 a 19.999 é o de crescimento mais rápido, a uma CAGR de 13,75%, atraindo famílias de renda média que buscam tecnologia moderna de segurança sem os prêmios dos carros novos. Abaixo de USD 10.000, os veículos mais antigos ainda detêm 33,10% do tamanho do mercado de carros usados da França, pois compradores à vista e microempresas buscam transporte econômico. As faixas premium acima de USD 30.000 atendem a aspirações pessoais ou benefícios corporativos, mas representam volume limitado.
A tributação relacionada ao peso a partir de 2026 incentiva configurações mais leves em todas as faixas de preço, potencialmente comprimindo os valores premium de motores grandes. As financiadoras estendem prazos de empréstimo de seis a sete anos em veículos do mercado intermediário, apoiando a acessibilidade e sustentando a resiliência do mercado de carros usados da França em meio à incerteza macroeconômica.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Vendas: A Transformação Digital Acelera
Embora as concessionárias físicas tenham comandado 86,20% da participação na receita em 2025, os canais online estão crescendo a uma CAGR de 17,30%, à medida que os millennials normalizam o comportamento de compra por clique. Os portais de classificados digitais canalizam o volume de leads, enquanto os e-varejistas especializados se diferenciam por meio de entrega em domicílio e garantias de devolução do dinheiro. Os sites com a marca dos OEMs integram garantias de CPO para os fiéis à marca.
Modelos híbridos estão emergindo: os compradores pré-selecionam veículos digitalmente e, em seguida, finalizam test drives e burocracia em postos satelitais. Os operadores físicos tradicionais adaptam passeios virtuais em realidade aumentada e aprovações de financiamento por chat ao vivo para acompanhar o ritmo, consolidando as expectativas omnicanal em todo o mercado de carros usados da França.
Análise Geográfica
Île-de-France contribui com aproximadamente um quarto das transações de veículos seminovos nacionais e apresenta os maiores índices de compra digital, sustentados por superior penetração de banda larga e densa infraestrutura de carregamento. Apenas 33% das famílias de Paris possuem carro em comparação com 81,4% em nível nacional, catalisando a rotatividade de veículos elétricos compactos voltados para a mobilidade compartilhada. As rigorosas zonas de baixas emissões aceleram a sucateamento de veículos a combustão interna (ICE) e elevam os residuais para híbridos conformes.
Provence-Alpes-Côte d'Azur e Auvergne-Rhône-Alpes formam um segundo nível, combinando picos sazonais impulsionados pelo turismo com a proximidade de clusters de manufatura que agilizam o abastecimento de estoque. Os climas costeiros quentes reduzem a corrosão, preservando a carroceria e elevando os prêmios de revenda. Lyon abriga múltiplas startups de tecnologia automotiva, tornando-se um campo de testes para plataformas de inspeção assistida por IA que propagam eficiência por todo o mercado de carros usados da França.
Os corredores rurais — Nouvelle-Aquitaine, Occitanie, Grand Est — apresentam índices de posse superiores a 90%, dado o escasso transporte público. A demanda se inclina para SUVs e comerciais leves, enquanto a adoção de veículos elétricos fica para trás em meio à limitada densidade de carregadores. Os incentivos de arrendamento social do governo visam especificamente essas regiões, prometendo um futuro canal de hatchbacks elétricos usados que diversificará progressivamente os pátios rurais.
Panorama regulatório
A regulamentação do comércio de veículos usados na França combina tributação, proteção ao consumidor e obrigações de economia circular. Uma alavanca comercial importante é o regime de IVA sobre margem para veículos usados, previsto no Artigo 297 A do Code Général des Impôts, que exige que os revendedores separem o estoque comprado com IVA dedutível do estoque adquirido sem esse direito. Isso reformula o abastecimento, o faturamento e a preparação para auditorias entre vendedores organizados e independentes.
As exigências de proteção ao consumidor e sustentabilidade também aumentam a carga operacional e impulsionam a padronização. A partir de 2026, os revendedores profissionais de veículos usados enfrentarão uma garantia mínima obrigatória de 6 meses nas vendas profissionais, o que eleva os requisitos de recondicionamento e documentação em comparação com práticas informais de "venda no estado em que se encontra". No que se refere ao fim de vida útil, a lei AGEC da França fortalece as expectativas de rastreabilidade e recuperação para veículos aposentados. O trabalho da UE em uma estrutura atualizada para veículos em fim de vida, incluindo requisitos de remoção de peças, metas de reciclagem de plásticos e restrições à exportação de veículos usados não aptos para circulação, indica necessidades de conformidade mais rígidas para os fluxos de recuperação, desmontagem e revenda transfronteiriça.
Análise da cadeia de valor
A oferta no mercado de carros usados da França está ancorada em trocas por veículos novos, devoluções de leasing e assinatura, e renovações de frotas, complementadas por aquisições em leilões e no mercado atacadista. O estoque então passa por avaliação e conformidade, incluindo registros de revendedores usados para rastreabilidade e controles fiscais, antes das atividades de recondicionamento e reforma, que estão cada vez mais centralizadas entre redes organizadas e operadores de CPO (certificado pré-usado). A Stellantis ilustra a influência vertical na cadeia por meio de sua rede Spoticar, apoiada pela fabricante, e de suas conexões com capacidades de recondicionamento e varejo em larga escala. Na camada de captação de demanda, plataformas digitais e classificados, incluindo Leboncoin e AutoScout24, impulsionam a geração de leads.
No estágio seguinte, a integração de financiamento e seguros, a estruturação de garantias e a entrega de última milha, seja por entrega em domicílio ou pontos de retirada, moldam a conversão e as margens, especialmente para vendedores online e omnichannel. A verificação de dados e histórico do veículo apoia a definição de preços e a gestão de riscos, com fornecedores como a AAA Data (subsidiária da CCFA) apoiando o acesso a informações de mercado e histórico de veículos. Associações comerciais, incluindo FNA, CCFA e CSIAM, coordenam padrões operacionais e tratam das obrigações de economia circular que afetam recondicionadores, canais de peças e operadores de fim de vida útil.
Panorama Competitivo
Leboncoin detém uma participação significativa, aproveitando o alcance de classificados de alto tráfego, enquanto AutoScout24 cresce por meio da atratividade de estoque transfronteiriço. O Aramis Group, por meio de centros centralizados de recondicionamento, demonstra a escalabilidade do comércio eletrônico orientado pelo CPO. As alavancas competitivas estão migrando do puro volume de estoque para análise de dados e conveniência omnicanal.
Os motores de precificação com IA refinam a precisão das ofertas, e os certificados de saúde de bateria reduzem a volatilidade na avaliação de veículos elétricos. O Spoticar da Stellantis integra garantias de fábrica, aumentando o capital de confiança, enquanto os quiosques da ProovStation reduzem o tempo de inspeção de 30 minutos para menos de 5. As parcerias com credores fintech entregam decisões de crédito instantâneas, aumentando a conversão do consumidor.
A fragmentação, no entanto, persiste: milhares de independentes sustentam o abastecimento hiperlocalizado, especialmente em cinturões periurbanos onde o relacionamento pessoal ainda supera os cliques digitais. Espera-se que a consolidação avance de forma constante à medida que redes ricas em capital absorvam concorrentes com baixo investimento, aproveitando as economias de escala vitais para competir no crescente mercado de carros usados da França.
Líderes do Setor de Carros Usados da França
Leboncoin
Aramis Group
AutoScout24 (SMG Swiss Marketplace Group)
Stellantis Spoticar
Auto1 Group (Autohero)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A escalabilidade está cada vez mais ligada à confiança e à transparência em um mercado ainda dominado por revendedores independentes fragmentados, com mais de 15.000 pequenas concessionárias em todo o país. Ofertas expandidas do tipo CPO, inspeções padronizadas e relatórios sobre a saúde das baterias ajudam a lidar com a carga da garantia legal e com a volatilidade do valor residual dos veículos elétricos, além de melhorar a conversão durante as jornadas online. A tendência de renovação de veículos elétricos usados oferece uma base tangível de demanda, com transações de veículos elétricos usados registradas em 180.000 em 2024, representando um crescimento de 68%. Essa escala aumenta a necessidade de avaliação, diagnóstico e estruturas de garantia consistentes para veículos elétricos.
O varejo digital, o merchandising assistido por IA e os ecossistemas de revenda B2B também estão abrindo caminhos investíveis. A Stellantis lançou a SPOT.i em setembro de 2025, e até maio de 2026 a Spoticar registrou mais de 3 milhões de buscas em linguagem natural, indicando uma dependência crescente dos consumidores em relação à descoberta guiada em vez de listagens estáticas. No lado da oferta e distribuição, plataformas multimarcas voltadas para compradores profissionais estão se expandindo, incluindo a Spoticar Trade, que registrou um aumento de 30% em sua base de clientes B2B nos dois anos anteriores a março de 2026. O lançamento pela Aramis Group, em abril de 2026, de uma plataforma de marca unificada em vários mercados europeus reforça o avanço rumo à padronização de recondicionamento, precificação e experiência do cliente, algo em que os operadores franceses podem se apoiar para melhorar a rotatividade do estoque e a eficiência do abastecimento transfronteiriço.
Desenvolvimentos recentes do setor
- Julho de 2026: O Auto1 Group precificou seu ABS FinanceHero 3 para empréstimos automotivos ao consumidor, totalizando 236,3 milhões de EUR em uma estrutura de seis tranches. O financiamento via ABS amplia o funding eficiente em capital para plataformas de carros usados e redes de revendedores. Esse movimento fortalece os canais de liquidez para os ecossistemas de carros usados, permitindo uma rotatividade de estoque mais rápida e opções de financiamento ampliadas para os compradores.
- Junho de 2026: A Aramis Group apresentou seu relatório financeiro semestral de 2026 à Autoridade dos Mercados Financeiros francesa, referente ao período encerrado em 31 de março de 2026. O relatório fornece indicadores de desempenho do varejo de carros usados na UE/França. Ele sinaliza o desempenho do primeiro semestre e o relatório regulatório de uma grande plataforma francesa de carros usados, reforçando a transparência e o benchmarking para o setor.
- Maio de 2026: A Spoticar atingiu 3 milhões de buscas em linguagem natural em toda a Europa, usando o mecanismo de busca com IA Spot.i. A capacidade de revenda e busca impulsionada por IA melhora a descoberta de veículos usados pelos consumidores. Isso demonstra o aprimoramento da jornada do consumidor habilitado por IA no mercado europeu de veículos usados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado de carros usados da França é contabilizado como o valor de veículos de passageiros e comerciais usados vendidos dentro da França por meio de canais de venda organizados e não organizados, medido pelo valor da transação e acompanhado em USD.
Exclusões do escopo: excluímos vendas de veículos totalmente novos, peças de reposição, adições de financiamento e seguros, e serviços de pós-venda que não fazem parte da transação do veículo.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedans
- SUVs
- MPVs
- Outros (conversíveis, cupês, crossovers, carros esportivos)
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido
- Elétrico
- GLP / GNC / Outros
- Por Idade do Veículo
- 0 a 2 Anos
- 3 a 5 Anos
- 6 a 8 Anos
- 9 a 12 Anos
- Acima de 12 Anos
- Por Segmento de Preço
- Abaixo de USD 5.000
- USD 5.000 - 9.999
- USD 10.000 - 14.999
- USD 15.000 - 19.999
- USD 20.000 - 29.999
- USD 30.000 e Acima
- Por Canal de Vendas
- Online
- Portais de Classificados Digitais
- E-varejistas Especializados
- Lojas Online Certificadas pelos OEMs
- Offline
- Revendedores Franqueados pelos OEMs
- Revendedores Independentes Multimarca
- Leiloeiras Físicas
- Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção de um panorama claro de oferta e demanda para veículos usados na França, e então converteu essa base em uma série consistente de valor de mercado. Conjuntos de dados públicos e publicações oficiais foram usados para ancorar o modelo, como estatísticas de frota de veículos e registros dos órgãos de estatísticas de transporte da França, indicadores de transporte do Eurostat, e divulgações sobre transporte rodoviário e frota de veículos.
Para manter as premissas realistas, também analisamos sinais de mercado, como volumes de transações de veículos usados e indicadores de preços de fontes setoriais e associativas confiáveis (incluindo publicações da Mobilians), além de estatísticas alfandegárias e comerciais para fluxos transfronteiriços de veículos usados. Registros de empresas, apresentações a investidores e a imprensa confiável foram usados para entender mudanças no mix de canais e no comportamento de precificação. Quando necessário, usamos assinaturas pagas para dados financeiros e inteligência corporativa, um banco de dados de embarques de importação e exportação, e bancos de dados de patentes para verificar cruzadamente a atividade de fabricantes e revendedores. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar como a demanda por veículos usados está se formando na França e como os preços estão se movendo por tipo de veículo, idade e mix de combustível. Conversamos com participantes de mercado em redes de revendedores, varejistas de base online, marketplaces, entidades de revenda de frotas e parceiros de serviços, e depois usamos perguntas complementares para preencher lacunas nos dados secundários.
Como se trata de um mercado de país único, equilibramos a cobertura de respondentes entre grandes áreas metropolitanas e cidades menores, para que as premissas capturem tanto localidades de alta rotatividade quanto regiões de movimento mais lento.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 17% |
| Nível médio: 44% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 22% | Gerentes: 48% |
Dimensionamento de mercado e previsão
O dimensionamento utiliza uma combinação de abordagens top-down e bottom-up, mas o ponto de partida é a reconstrução de um conjunto de demanda específico da França. Começamos com a atividade de transações e registros de veículos usados, e depois a convertemos em valor de mercado usando faixas de preço observadas e o mix de canais, que são então ajustados pela idade do veículo, participação de combustível e ponderação entre uso comercial e de passageiros.
As principais entradas usadas no modelo incluem registros e transferências de veículos usados, a frota ativa de carros de passeio e a idade média dos veículos, as taxas de venda usado-para-novo, a participação de vendas lideradas por revendedores versus vendas de consumidor para consumidor, e a evolução dos preços médios de transação por principais tipos de carroceria. Quando os dados públicos não estão disponíveis no corte exato, usamos entradas primárias para definir faixas razoáveis e depois mantemos a lógica consistente entre os anos. Os resultados são corroborados por meio de verificações seletivas bottom-up, como consolidações a partir da economia representativa de revendedores e plataformas, e construções amostradas de preço x volume, e então os totais são corrigidos se alguma etapa gerar um salto irrealista.
Para a previsão, contamos principalmente com a análise de cenários, apoiada por uma verificação breve de regressão multivariada, usando fatores como envelhecimento da frota, normalização da oferta de carros novos, mudança no mix de combustíveis e direção da tendência de preços confirmada por entrevistas. Quando surgem lacunas nas divisões de canais ou nas escalas de preços, nós as preenchemos usando interpolação conservadora ancorada em movimentos observados de registros, e depois testamos novamente com feedback de especialistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que os totais finais correspondam aos sinais do mundo real e não dependam de uma única base de dados. Comparamos o valor de mercado modelado com indicadores independentes, como padrões de registro e transferência, taxas relatadas de usado-para-novo e movimentos de preço observáveis, e depois investigamos quaisquer valores discrepantes antes da aprovação final.
Um segundo analista revisa as principais premissas, etapas de cálculo e variações de ano a ano, e recontatamos os participantes se um novo ponto de dado gerar uma variação material. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorre uma mudança política importante, choque de oferta ou variação de preços. Antes da entrega, um analista executa uma nova rodada de atualização para que os clientes recebam a visão ajustada mais recente.
Dimensionamento do mercado de carros usados da França pela Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para carros usados na França podem diferir porque a contagem subjacente pode ser construída a partir de sinais diferentes, e porque os limites de precificação e canais não são tratados da mesma forma. Neste estudo, as diferenças centrais geralmente decorrem de se as transações de consumidor para consumidor são incluídas, de como os preços médios de transação são construídos, e de qual referência temporal de moeda é aplicada.
Os volumes de registro e transferência de veículos usados, juntamente com o movimento observado das faixas de preço, são as verificações de evidência que mantêm a estimativa da Mordor Intelligence alinhada com a atividade real de transações, em vez de anúncios ou contagens de estoque. As lacunas geralmente surgem quando uma estimativa usa preços anunciados em vez de preços concluídos, contabiliza apenas revendedores profissionais, ou aplica uma curva agressiva de crescimento de preços sem revalidá-la com sinais dos anos recentes.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 84,39 bilhões de USD (2026) | |
| Associação Setorial A | 72,10 bilhões de USD (2026) | Frequentemente reflete apenas a rotatividade do canal profissional e pode deixar de fora transferências de consumidor para consumidor, o que pode reduzir o valor contabilizado mesmo que a atividade em unidades seja alta. |
| Publicação Setorial B | 93,60 bilhões de USD (2026) | Comumente utiliza médias de preços anunciados e um conjunto amplo de veículos, o que pode inflacionar o valor se os impactos de descontos, recondicionamento e preços reais de transação não forem ajustados. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como venda e por como a precificação é convertida em valor de mercado. Ao vincular a construção do valor à atividade de transações e reverificar a lógica de preços por meio de feedback primário, nossa abordagem permanece repetível e mais fácil de auditar ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de carros usados da França?
O mercado está em USD 84,39 bilhões em 2026 e tem projeção de atingir USD 145,86 bilhões até 2031.
Com que velocidade o mercado deve crescer?
Prevê-se que se expanda a uma CAGR de 11,56% de 2026 a 2031.
Qual tipo de veículo detém a maior participação atualmente?
Os SUVs lideram com 38,10% de participação no mercado de carros usados da França em 2025 e também registram a CAGR mais rápida de 12,05%.
Qual segmento de combustível está crescendo mais rapidamente?
Os veículos elétricos registram a maior CAGR de 18,20%, enquanto a gasolina mantém a maior participação.
Quão significativo é o varejo online neste mercado?
Os canais online atualmente capturam 13,80% das vendas, mas estão crescendo a uma CAGR de 17,30%, sinalizando uma rápida transformação digital.
Página atualizada pela última vez em:



