
Tamanho e Participação do Mercado de Carros Usados na Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
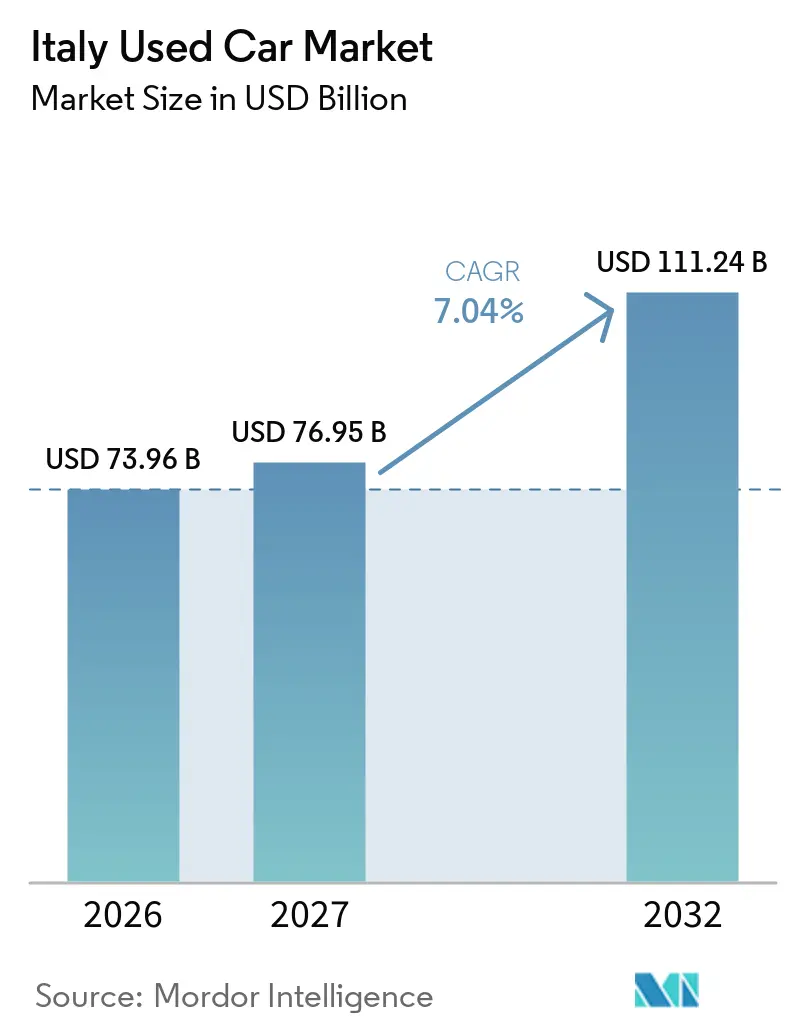
| Tamanho do mercado no ano base (2026) | 73.96 Bilhões de dólares |
| Tamanho do Mercado (2027) | 76.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 111.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.65 % |
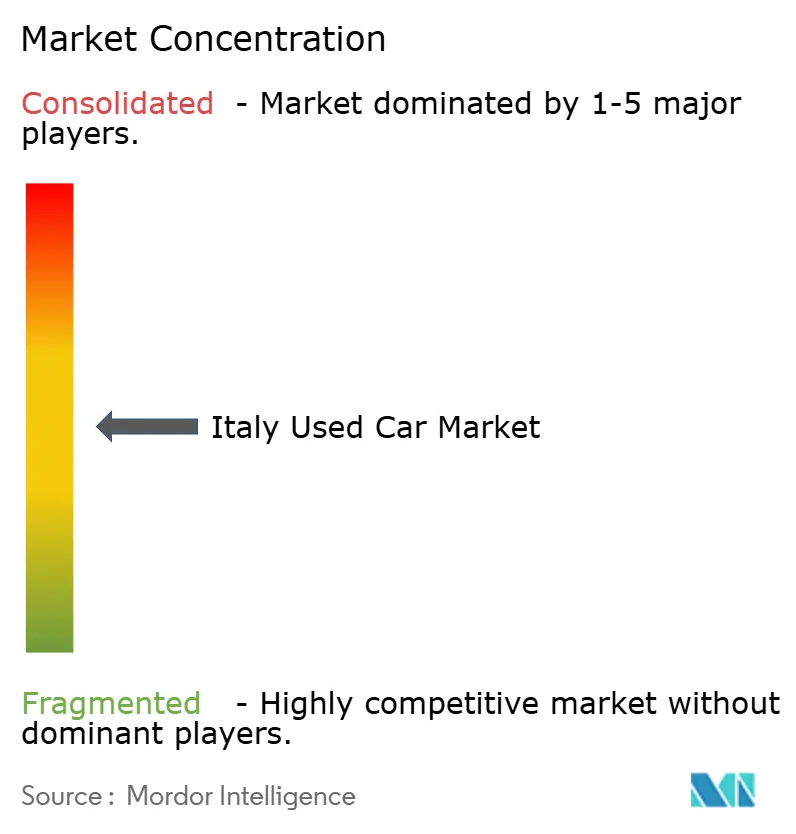
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados na Itália por Mordor Intelligence
O tamanho do Mercado Italiano de Carros Usados foi avaliado em 73,96 bilhões de USD em 2026 e espera-se que alcance 76,95 bilhões de USD em 2027 e 111,24 bilhões de USD até 2032, crescendo a um CAGR de 7,65% no período de 2027 a 2032. A migração dos consumidores impulsionada pela alta dos preços dos carros novos, a idade média da frota nacional de 12,8 anos e a disponibilidade de estoque de veículos devolvidos após contratos de leasing definem o cenário para um crescimento sustentado. O forte engajamento online, liderado por plataformas que geram mais de 2 bilhões de buscas anuais, está ampliando o alcance geográfico e facilitando a descoberta de preços. A pressão regulatória sobre veículos a diesel mais antigos, aliada às mudanças de produção da Stellantis em direção aos segmentos premium, está restringindo a oferta em determinadas categorias e sustentando os valores residuais. A crescente adoção de programas de veículos usados certificados e mecanismos de pontuação baseados em telemática está elevando a confiança dos compradores e estimulando compras recorrentes no mercado italiano de carros usados nos próximos anos.
Principais Conclusões do Relatório
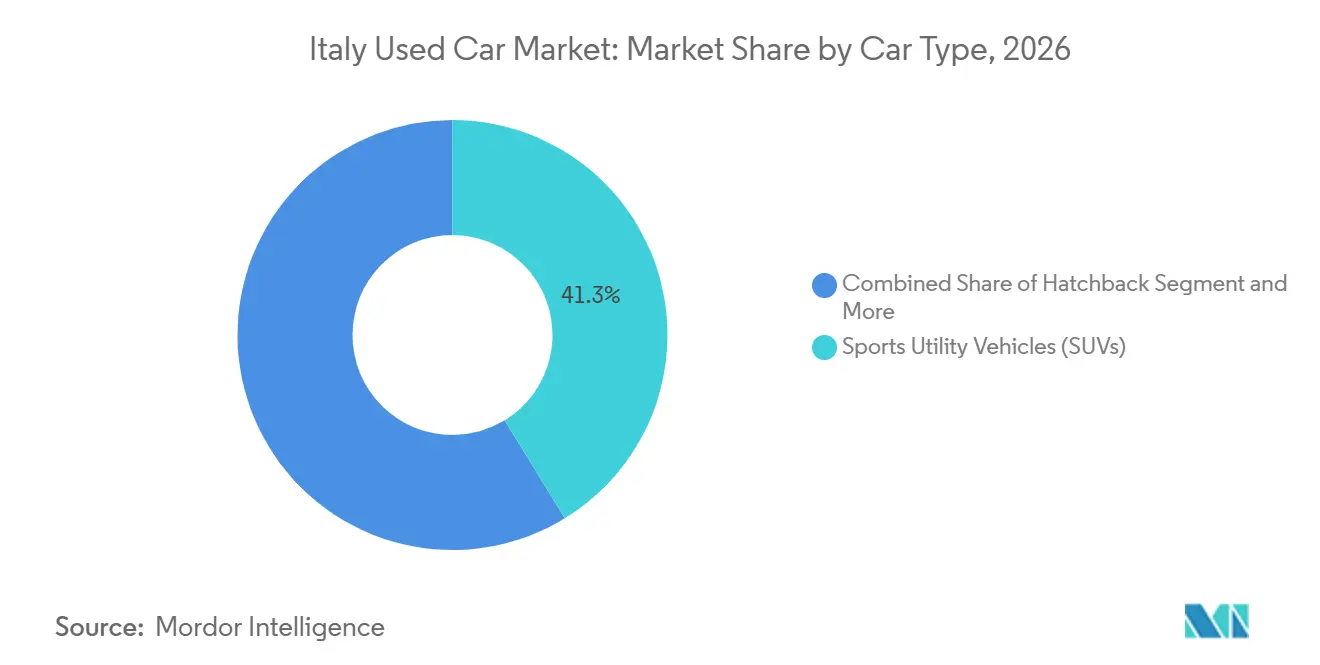
- Por tipo de veículo, os SUVs lideraram com 41,25% da participação no mercado de carros usados na Itália em 2026; os SUVs têm previsão de crescimento a um CAGR de 8,12% até 2032.
- Por propulsão, os veículos com motor de combustão interna (MCI) detinham 84,10% da participação no mercado de carros usados na Itália em 2026, enquanto os veículos elétricos a bateria (BEV) têm projeção de expansão a um CAGR de 8,54% até 2032.
- Por tipo de fornecedor, os revendedores não organizados responderam por 62,30% do mercado de carros usados na Itália em 2026, enquanto os revendedores organizados registraram o maior CAGR projetado, de 9,20%, até 2032.
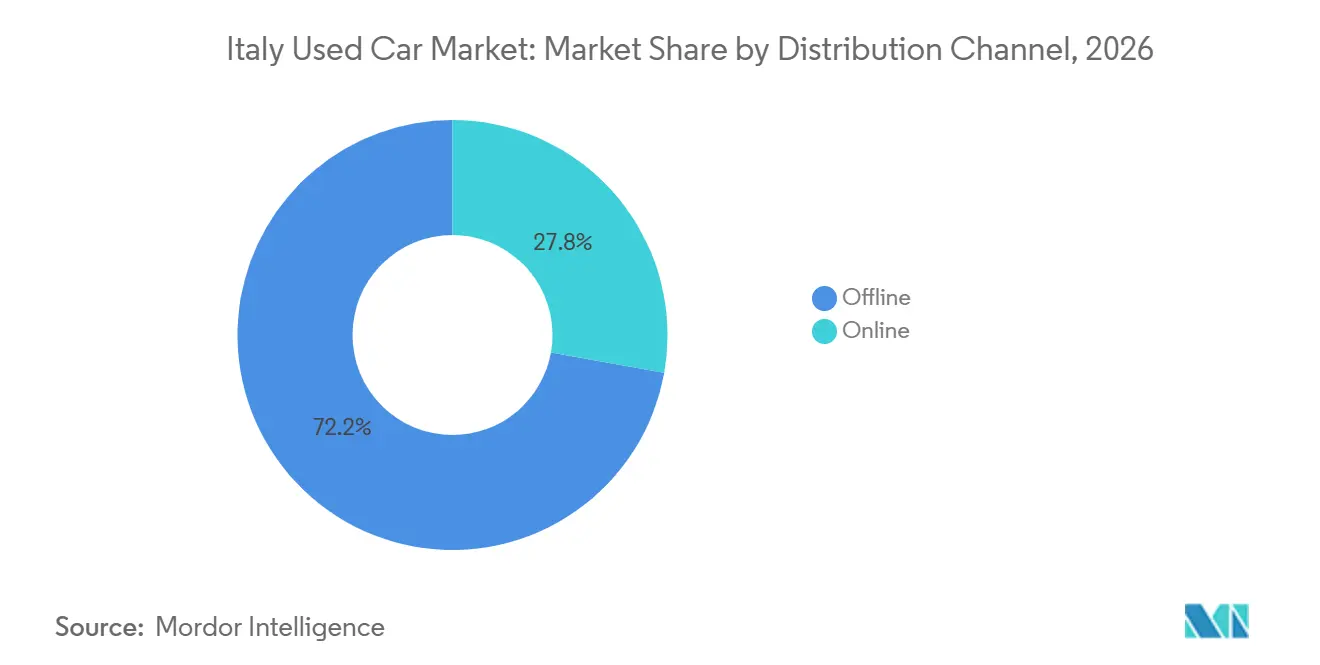
- Por canal de distribuição, os pontos de venda offline capturam 72,20% do mercado de carros usados na Itália em 2026; os canais online cresceram mais rapidamente, a um CAGR de 9,45% até 2032.
- Por idade do veículo, a faixa de 4 a 6 anos detinha uma participação de 30,60% no mercado de carros usados na Itália em 2026, enquanto a faixa de 0 a 3 anos cresceu mais rapidamente, a um CAGR de 9,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A Inflação dos Preços de Carros Novos Desloca a Demanda | +1.2% | Nacional, com maior impacto nas regiões industriais do norte | Curto prazo (≤ 2 anos) |
| Proliferação de Plataformas Online de Carros Usados | +0.8% | Nacional, com maior penetração nos centros urbanos | Médio prazo (2 a 4 anos) |
| Expansão dos Programas de Carros Usados Certificados das Montadoras | +0.6% | Nacional, concentrado nas principais áreas metropolitanas | Médio prazo (2 a 4 anos) |
| Devoluções de Leasing Impulsionam a Oferta | +0.9% | Norte da Itália, particularmente Lombardia e Vêneto | Curto prazo (≤ 2 anos) |
| Trocas Ecológicas Adicionam Estoque de Veículos com Motor de Combustão Interna | +0.4% | Nacional, com variações regionais baseadas em políticas locais | Longo prazo (≥ 4 anos) |
| Pontuações de Telemática Constroem Confiança do Comprador | +0.3% | Centros urbanos inicialmente, expandindo-se para cobertura nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Preços de Carros Novos Desloca a Demanda para Usados
A proporção de registros de veículos usados em relação a novos aumentou no início de 2025, à medida que as montadoras priorizaram modelos de maior margem, tornando os veículos zero-quilômetro inacessíveis para muitas famílias [1]. Essa demanda redirecionada favorece veículos a gasolina Euro 6 e carros mild-hybrid listados entre EUR 9.000 e EUR 15.000, um corredor de preços onde o estoque permanece fluido. A mudança foi mais intensa na Lombardia e no Piemonte, regiões mais afetadas pelas restrições a veículos a diesel de 2025, e deve sustentar o crescimento do mercado de carros usados na Itália até 2026.
Proliferação de Plataformas Online de Carros Usados
Os marketplaces digitais oferecem exposição nacional anteriormente indisponível para revendedores locais, com um dos principais portais contabilizando um milhão de usuários em 2024. Ferramentas de conversão de clique em lead, calculadoras de financiamento integradas e avaliações verificadas de vendedores reduzem o tempo das transações ao mesmo tempo em que aumentam a transparência. Os millennials urbanos, o grupo mais familiarizado com a compra digital, estão expandindo o mercado de carros usados na Itália além das fronteiras regionais, acelerando a convergência de preços entre as províncias do norte e do sul[2].
Expansão dos Programas de Carros Usados Certificados das Montadoras
Programas como SPOTICAR e Toyota Plus combinam inspeções de 100 pontos com garantias de 12 meses para reduzir as preocupações com a confiabilidade de veículos híbridos e BEVs. Equipamentos de diagnóstico de nível de fábrica e atualizações de software conferem às lojas das montadoras uma vantagem na comercialização de veículos eletrificados de modelos recentes, e o selo de certificação garante um prêmio que os revendedores organizados capturam com facilidade. A tendência sustenta a retenção de valor e as compras recorrentes, especialmente em áreas metropolitanas onde a cobertura de garantia mitiga a ansiedade de autonomia dos usuários que utilizam o veículo para deslocamentos diários [3].
Aumento das Devoluções de Leasing Abastece a Oferta
As frotas corporativas que devolvem veículos com 36 a 48 meses de uso estão reabastecendo os lotes dos revendedores com históricos de manutenção documentados. As empresas de leasing concentradas na Lombardia e no Vêneto estão fornecendo um fluxo constante de unidades com menos de 50.000 km, equilibrando o déficit de oferta causado pela queda de 37% na produção das fábricas italianas em 2024. Essa oferta é especialmente relevante para o mercado de carros usados na Itália porque mantém os padrões de qualidade ao mesmo tempo em que satisfaz a demanda por estoque quase novo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Bases de Dados de Histórico de Veículos | -0.5% | Nacional, com maior impacto em redes de revendedores fragmentadas | Médio prazo (2 a 4 anos) |
| Zonas de Baixa Emissão Desencorajam Veículos a Diesel Antigos | -0.8% | Norte da Itália, particularmente Milão, Turim e grandes centros urbanos | Curto prazo (≤ 2 anos) |
| Exportação de Estoque de Qualidade para o Leste | -0.4% | Nacional, com concentração em regiões de fronteira | Médio prazo (2 a 4 anos) |
| Custos de Recondicionamento Aumentam com Falta de Mão de Obra | -0.6% | Nacional, com impacto agudo em regiões industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Bases de Dados de Histórico de Veículos Padronizadas Limitadas
A Itália depende de registros de manutenção fragmentados em vez de um registro nacional unificado de titularidade, deixando lacunas que corroem a confiança dos compradores em transações puramente online. Ferramentas de insurtech que utilizam reconhecimento de imagem baseado em inteligência artificial para validar danos externos estão surgindo, mas a adoção em massa depende da harmonização regulatória e da cooperação dos revendedores. Até que isso ocorra, compradores mais cautelosos podem limitar seus orçamentos ou selecionar apenas estoque certificado, restringindo modestamente a expansão no mercado de carros usados na Itália.
Zonas de Baixa Emissão Desencorajam Compras de Diesel Antigo
Desde outubro de 2025, proibições em dias úteis para veículos a diesel Euro 5 em quatro regiões do norte da Itália afetaram mais de 1 milhão de veículos. Os revendedores precisaram realocar o estoque restrito para territórios com menos regulamentação ou oferecer descontos mais agressivos, aumentando os custos de manutenção de estoque e restringindo a rotatividade do segmento. No entanto, a política também impulsionou a demanda por veículos Euro 6 conformes e veículos elétricos a bateria (BEVs), acelerando ainda mais a mudança em curso no mercado de carros usados na Itália em direção a veículos mais novos e motorizações alternativas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carro:
Veículos Utilitários Esportivos Dominam o MercadoOs Veículos Utilitários Esportivos (SUVs) responderam por 41,25% da receita do mercado de carros usados na Itália em 2026 e têm previsão de avançar a um CAGR de 8,12%, mantendo a posição de liderança no mercado de carros usados na Itália. Crossovers compactos como o Jeep Avenger se beneficiam da praticidade urbana ao mesmo tempo em que atendem às aspirações de estilo de vida por altura ao solo e segurança percebida.
Os hatchbacks, representados pelo Fiat Panda, continuam sendo essenciais para compradores orientados ao custo, mas cedem participação aos SUVs que reduzem a diferença de eficiência. No segmento premium, os veículos Maserati e Alfa Romeo estão sujeitos a fluxos de produção voláteis, mas sustentam o patrimônio de desempenho da Itália, apoiando um nicho pequeno e de alta margem. Enquanto isso, os MPVs atendem a famílias maiores, mas enfrentam a canibalização pelos SUVs, reforçando a curva de demanda em dois níveis que define as preferências por tipo de veículo no mercado de carros usados na Itália.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Propulsão:
A Ascensão dos Elétricos Desafia a Dominância do Motor de Combustão InternaAs unidades com Motor de Combustão Interna (MCI) responderam por 84,10% do mercado de carros usados na Itália em 2026, mas os BEVs registram um CAGR previsto de 8,54% que supera todas as demais motorizações. Os híbridos aproveitam a liderança da Stellantis, adicionando capacidade de operação elétrica sem preocupações com autonomia e conquistando os usuários urbanos que se deslocam diariamente em zonas de baixa emissão.
A estabilização dos valores residuais, a expansão da infraestrutura de recarga e as garantias estendidas de bateria reduzem o risco de propriedade. O GLP e o GNV continuam relevantes entre os motoristas rurais mais sensíveis ao custo, mas enfrentam a erosão da infraestrutura, comprimindo gradualmente sua participação no mercado de carros usados na Itália como um todo.
Por Tipo de Fornecedor:
Fornecedor Não Organizado Domina o MercadoOs operadores não organizados capturaram 62,30% do mercado de carros usados na Itália em 2026. No entanto, as redes organizadas estão crescendo a um CAGR de 9,20% ao implementar interfaces omnicanal, financiamento cativo e centros de recondicionamento que os pequenos revendedores têm dificuldade em igualar. Os grupos formais negociam compras em volume em leilões e de fornecedores de veículos devolvidos de leasing, criando velocidade e consistência no estoque.
Os revendedores independentes ainda prosperam onde o relacionamento pessoal supera a uniformidade da marca, especialmente em cidades pequenas onde a familiaridade cultural é importante. A conformidade regulatória com a proteção ao consumidor, a faturação digital e a divulgação de emissões está impulsionando o setor em direção à profissionalização. À medida que as entidades organizadas adquirem concorrentes menores, o mercado de carros usados na Itália experimenta uma mudança gradual, mas perceptível, em direção a concessionárias franqueadas e mecanismos de precificação orientados por dados que otimizam a rotatividade.
Por Canal de Distribuição:
Canal Offline CresceOs canais offline responderam por 72,20% do mercado de carros usados na Itália em 2026, evidenciando a necessidade persistente de avaliação tátil antes da compra. No entanto, os canais online estão crescendo a 9,45% ao ano, e sua influência na pesquisa dos compradores supera sua participação nas transações finais. Vídeos de apresentação virtual, ferramentas de avaliação instantânea e módulos de financiamento de ponta a ponta redefinem as expectativas dos consumidores.
Modelos de clique e retirada que combinam a descoberta pela internet com a entrega em lojas físicas estão emergindo como o caminho padrão. Compradores experientes que anteriormente descartavam os anúncios digitais agora dependem deles para comparação de preços, enquanto os compradores millennials de primeira viagem têm confiança para fechar negócios remotamente. Esse comportamento dual comprime as diferenças de preços e melhora a liquidez, reforçando assim a transparência em todo o mercado de carros usados na Itália.
Por Idade do Veículo:
Veículos de 4 a 6 Anos Dominaram o MercadoModelos Mais Novos Comandam Preços Premium Os veículos com 4 a 6 anos de idade responderam por 30,60% do mercado de carros usados na Itália em 2026, equilibrando acessibilidade e recursos contemporâneos. Enquanto isso, a faixa de 0 a 3 anos está se expandindo a um CAGR de 9,78%, à medida que a inflação de preços no mercado de veículos novos direciona compradores mais abastados para estoque quase novo com remanescentes de garantia de fábrica.
As unidades com mais de 10 anos enfrentam crescentes limitações operacionais nas zonas de baixa emissão metropolitanas, forçando os revendedores a reorientar os estoques para regiões conformes ou a adotar estratégias de vendas transfronteiriças. A idade média da frota italiana de 12,8 anos deixa uma demanda de substituição latente, mas os marcos regulatórios aceleram a rotatividade na extremidade mais jovem do espectro. Os revendedores que mantêm veículos a gasolina Euro 6 e mild-hybrid na faixa de 25.000 a 60.000 km desfrutam da rotatividade mais rápida e das margens mais resilientes no mercado de carros usados na Itália.
Análise Geográfica
As regiões do norte registram os maiores valores de transação, pois os salários industriais mais elevados permitem que os compradores absorvam os preços de veículos quase novos. A Lombardia, o Piemonte, o Vêneto e a Emília-Romanha coletivamente enfrentam restrições a veículos a diesel que deslocam um número substancial de veículos, acelerando as trocas ou provocando migrações para províncias rurais. A maior penetração de BEVs nessas regiões também sustenta um segmento secundário emergente de veículos elétricos a bateria, alinhado com a disponibilidade de infraestrutura de recarga local. A Itália Central equilibra desempenho e praticidade.
A área metropolitana de Roma, que carece das regulamentações de baixa emissão mais rigorosas, sustenta uma forte demanda por veículos a diesel mais novos e híbridos, resultando em um mix de estoque diversificado. Os revendedores nessa região se beneficiam da sazonalidade impulsionada pelo turismo, que incentiva ciclos de leasing curtos e devoluções antecipadas de frotas, aumentando assim o fluxo de veículos de modelos recentes para o mercado de carros usados na Itália. As regiões do sul priorizam durabilidade e eficiência de combustível em detrimento de tecnologia avançada e, portanto, favorecem GLP, GNV e veículos a gasolina mais antigos.
A renda média mais baixa estende os ciclos de substituição de veículos; no entanto, a disponibilidade de veículos a diesel do norte desregistrados a preços com desconto sustenta os volumes de vendas. A infraestrutura de recarga limitada atualmente restringe a adoção de BEVs, embora a queda nos preços das baterias possa gerar demanda incremental e reduzir gradualmente as disparidades regionais.
Cenário Competitivo
O mercado de carros usados na Itália permanece moderadamente fragmentado, mesmo com a expansão das redes organizadas. A SPOTICAR, apoiada pela Stellantis, lidera o segmento de montadoras com marca própria por meio de garantias e recondicionamento com padrão do fabricante. A AutoScout24 complementa os sites das montadoras ao fornecer anúncios transfronteiriços, enquanto a Arval e a LeasePlan recomercializam veículos devolvidos de leasing por meio de plataformas de atacado que se integram diretamente aos sistemas de gestão de revendedores. Os vendedores independentes aproveitam redes pessoais e credibilidade boca a boca, que continuam sendo marcas registradas da cultura varejista italiana que as entidades maiores têm dificuldade em replicar.
A adoção de tecnologia representa uma linha divisória fundamental, com reconhecimento de danos assistido por inteligência artificial e algoritmos de precificação automatizados concentrados principalmente entre os 20 principais players organizados. As parcerias entre revendedores de médio porte e instituições financeiras que integram pacotes de seguro e manutenção aumentam as barreiras de entrada. À medida que a consolidação se acelera, o mercado de carros usados na Itália está caminhando para uma estrutura em que cinco a sete grupos nacionais devem dominar os centros urbanos, enquanto os independentes regionais atendem a nichos orientados ao valor. Os investimentos de pioneiros na integração do histórico do veículo poderão moldar a vantagem competitiva futura.
As empresas que combinam pontuações de telemática com garantias de veículos usados certificados estarão melhor posicionadas para transações exclusivamente online, especialmente à medida que os consumidores nativos digitais representam uma parcela crescente da base de compradores. O capital internacional pode acelerar essa convergência; no entanto, as nuances culturais e as complexas leis de zoneamento continuam a favorecer os incumbentes com expertise consolidada em regulamentações locais.
Líderes do Setor de Carros Usados na Itália
-
AUTO1 Group
-
Arval Service Lease Italia SpA
-
Ayvens Group (ALD Automotive Italia)
-
brumbrum SpA
-
BCA Italia srl
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Italiano de Carros Usados Empresas cobertas neste relatório
- Auto1 Group
- Penske Automotive
- brumbrum S.p.A.
- Cavauto Group
- BCA Italia
- Arval Italia
- ALD Automotive Italia
- LeasePlan Italia
- Subito Motors
- AutoScout24 Italia
- Carvago
- Denicar FCA
- Das WeltAuto Italy
- Renault Selection Italy
- Toyota Plus Italia
- Stellantis SPOTICAR Italy
Escopo e Metodologia
A cadeia de valor de carros usados da Itália começa com a criação de oferta a partir de trocas, término de leasing e desmobilização de frotas, canais de remercantilização de OEMs e leasing, e anúncios entre consumidores, cada vez mais intermediados por plataformas digitais. O estoque então flui para a avaliação e precificação (frequentemente apoiadas por dados de plataformas), seguidas por recondicionamento, controle de qualidade e verificações documentais que reduzem a incerteza do comprador em cenários onde os registros padronizados de histórico veicular podem ser fragmentados.
A capacidade de recondicionamento se tornou um nó operacional-chave, à medida que players organizados industrializam a reforma e a logística para apoiar uma rotatividade mais rápida e uma condição de veículo mais consistente para vendas online-para-offline. O centro de recondicionamento da AUTO1 Group em Patrica é um exemplo dessa camada de infraestrutura, combinando inspeção, reparos e logística de saída para alimentar a distribuição de varejo e atacado impulsionada por plataformas. Rio abaixo, os veículos são remercantilizados por meio de um híbrido de concessionárias físicas, redes de seminovos certificados de marca e marketplaces online, com produtos de financiamento e garantia cada vez mais agrupados para aumentar a conversão e a confiança. Entidades setoriais como a ANFIA (representando uma ampla cadeia de fornecimento automotiva) e a UNRAE (representando fabricantes estrangeiros de veículos e o setor de distribuição) também permanecem pontos de contato institucionais relevantes para a coordenação mais amplo do ecossistema.
Líderes do Setor de Carros Usados na Itália
A arena de veículos usados da Itália permanece moderadamente fragmentada mesmo com o crescimento das redes organizadas. A SPOTICAR, apoiada pela Stellantis, ancora o segmento de montadoras com marca própria por meio de garantias e recondicionamento de nível do fabricante. A AutoScout24 complementa os sites das montadoras ao oferecer anúncios transfronteiriços, enquanto a Arval e a LeasePlan recomercializam o estoque de leasing via plataformas de atacado que se conectam diretamente aos sistemas de gerenciamento de revendedores.
Os vendedores independentes utilizam redes pessoais e credibilidade por indicação, uma característica da cultura varejista italiana que as entidades maiores têm dificuldade de replicar. A adoção de tecnologia é a linha divisória: o reconhecimento de danos assistido por IA e os algoritmos de precificação automatizada residem principalmente nos 20 principais organizadores. As parcerias entre revendedores de médio porte e instituições financeiras incorporam seguros e pacotes de manutenção, elevando as barreiras de entrada. À medida que a consolidação ganha ritmo, o mercado de carros usados na Itália caminha para uma estrutura onde cinco a sete grupos nacionais provavelmente dominarão os centros urbanos, com independentes regionais ocupando nichos de valor.
Os investimentos de pioneiros na integração do histórico de veículos poderão determinar a vantagem competitiva futura. As empresas que integram pontuações de telemática com garantias de carros usados certificados se diferenciarão em termos de prontidão para transações exclusivamente online, o que é especialmente importante à medida que os nativos digitais ampliam a base de compradores. O capital internacional pode acelerar essa convergência, mas as nuances culturais e as leis complexas de zoneamento favorecem os titulares que já dominam a regulamentação local.
Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco na construção escalável de confiança e na viabilização de transações, especialmente onde os compradores buscam uma garantia de condição mais forte do que registros fragmentados podem oferecer. A certificação por terceiros e os caminhos padronizados de inspeção criam espaço para modelos organizados de remercantilização que ajudam os revendedores a defender margens, reduzindo disputas e devoluções. A iniciativa AutoCert da Arval, feita pela RINA, é um exemplo de verificação independente usada para melhorar a confiança e a liquidez em canais profissionais.
O mercado também mostra espaço para uma integração vertical mais profunda em torno do recondicionamento, financiamento e atendimento omnichannel, à medida que a descoberta online se acelera. A presença operacional da AUTO1 Group na Itália (incluindo Noicompriamoauto.it e Autohero) e seu centro de recondicionamento em Patrica (120.000 metros quadrados, capacidade de cerca de 25.000 carros por ano) ilustram como o recondicionamento em escala industrial pode apoiar ciclos de listagem mais rápidos, qualidade mais consistente e alcance geográfico mais amplo. As ferramentas de financiamento da AUTO1 focadas em revendedores, como o AUTO1 Financing, introduzido na Itália em junho de 2026, também apontam para um esforço ativo de reduzir o atrito de capital de giro para revendedores e aumentar a velocidade de estoque. Os fluxos de trabalho de veículos elétricos usados (verificações de estado de saúde da bateria, produtos de garantia e classificação transparente) permanecem outra lacuna operacional a ser abordada, à medida que os volumes secundários de VEBs aumentam nas regiões do norte com maior penetração e os canais organizados expandem ofertas certificadas.
Desenvolvimentos industriais recentes em Mercado Italiano de Carros Usados
- Julho de 2026: a Ayvens relata que o mercado de carros usados na Itália cresceu aproximadamente 11 por cento desde 2023, com a empresa focando em veículos certificados e recondicionados para atender à demanda dos revendedores. O sinal de crescimento aponta para uma demanda crescente e otimização de estoque em todo o setor. A ênfase da Ayvens no recondicionamento certificado apoia a preparação dos revendedores e a estabilidade de preços.
- Maio de 2026: a AUTO1 Group relata resultados recordes no primeiro trimestre de 2026 em várias métricas. Os resultados refletem uma atividade robusta e dinâmicas de precificação no ecossistema de carros usados da Itália, por meio de uma grande remanufaturadora/varejista. O momentum indica solidez sustentada do canal e alavancagem na descoberta de preços para plataformas online na Itália.
- Maio de 2026: a Arval lança as ofertas de carros usados Re-Lease para sua rede preferencial, com manutenção e inspeção certificadas. A nova oferta afeta diretamente a qualidade da oferta de carros usados e a rotatividade de ativos. O objetivo é melhorar a confiança e a liquidez dos revendedores por meio de recondicionamento certificado e serviços semelhantes a garantias.
Mercado Italiano de Carros Usados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de carros usados na Itália é definido como o valor das transações de revenda concluídas de veículos de passeio usados dentro da Itália, por meio de revendedores organizados e vendedores informais, capturadas em canais online e offline.
Exclusões do escopo: Vendas de veículos novos, motocicletas, veículos comerciais pesados e serviços de pós-venda como reparos, peças de reposição e seguros estão excluídos do valor de mercado.
Visão Geral da Segmentação
- Por Tipo de Carro
- Hatchback
- Sedan
- SUV
- Monovolume
- Luxo e Esportivos
- Por Propulsão
- Motor de Combustão Interna (Gasolina/Diesel)
- Híbrido
- Elétrico
- GLP/GNV
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Canal de Distribuição
- Online
- Offline
- Por Idade do Veículo
- 0 a 3 Anos
- 4 a 6 Anos
- 7 a 10 Anos
- Mais de 10 Anos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara sobre o tamanho da atividade de carros usados na Itália e como ela está se deslocando por combustível e idade do veículo. Utilizamos fontes públicas como estatísticas de registro e transferência de veículos na Itália, publicações estatísticas nacionais, publicações europeias sobre transporte e emissões e bases de dados de comércio aduaneiro para fluxos de veículos, quando aplicável.
Para apoiar as premissas de precificação e mix, também revisamos publicações de associações e reguladores, acompanhamos indicadores macroeconômicos (inflação, tendências de crédito ao consumidor e taxas de juros) e revisamos cobertura jornalística confiável que monitora a demanda por carros usados e mudanças de política. Quando necessário, complementamos isso com assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e conjuntos de dados de vendas de automóveis para verificar a escala dos revendedores, o mix de canais e o momento dos movimentos do mercado. As fontes mencionadas acima são ilustrativas e não exaustivas, e outros documentos e conjuntos de dados públicos também foram utilizados para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais, especialmente em relação à precificação das transações, à participação de revendedores versus vendas privadas e à forma como os anúncios online se traduzem em negócios concluídos. Conversamos com uma combinação de grupos de revendedores, varejistas independentes, intermediários online, parceiros de financiamento e garantia e observadores do setor, e então reconciliamos o feedback com os sinais de demanda em toda a Itália.
A cobertura foi mantida específica para a Itália, mas as vozes foram equilibradas entre o norte, o centro e o sul, para que o modelo não se ajuste excessivamente a um único padrão regional.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 31% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 26% |
| Pequenos players: 16% | Gerentes: 58% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma abordagem de cima para baixo e de baixo para cima, em que as transferências anuais de propriedade são reconstruídas a partir de dados de registro e transferência e, em seguida, traduzidas em valor usando preços médios de transação por faixas de idade e motorização. Para manter a estimativa realista, ajustamos pela participação típica de vendas mediadas por revendedores versus vendas privadas e, em seguida, alinhamos as divisões de canais à atividade online versus offline observada.
O modelo utiliza insumos práticos, como volumes totais de transferência de carros usados, idade média da frota, mudanças no mix de combustível (MCI, híbrido, elétrico, GLP/GNV), a participação de veículos de 0 a 3, 4 a 6 e mais anos, e indicadores de disponibilidade de financiamento que influenciam o valor do ticket. Os resultados são então verificados com aproximações seletivas de baixo para cima, incluindo verificações de escala de receita de revendedores, pontos de preço amostrados por tipo de carroceria e verificações de canal sobre a conversão de anúncio em venda. Onde existem lacunas de dados, utilizamos intervalos conservadores que são posteriormente ajustados por meio de entrevistas.
Para a previsão, a análise de cenários é aplicada e ancorada a uma lista reduzida de fatores que os especialistas concordaram ser os mais relevantes, como a acessibilidade de veículos novos, a direção das taxas de juros, a oferta de veículos devolvidos de leasing e a pressão regulatória esperada sobre veículos a diesel mais antigos nas cidades. Mantemos as premissas em termos nominais de USD de forma consistente, aplicando uma abordagem transparente de conversão de moeda e, em seguida, verificando se a progressão de preços implícita está alinhada com o que os participantes do mercado esperam.
Ciclo de Validação de Dados e Atualização
A validação é feita em camadas para que o viés de fonte única não determine o número final. Comparamos os resultados do modelo com sinais independentes, como proporções de transferência em relação a vendas de veículos novos, direção observada das tendências de preços e participações de canais de revendedores, e investigamos quaisquer grandes variações antes da aprovação.
Uma segunda revisão por analista é utilizada para verificar novamente fórmulas, unidades e prazos, e recontatamos as fontes quando uma premissa-chave muda ou quando um resultado parece fora de linha com o comportamento do mercado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Carros Usados na Itália da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para carros usados na Itália frequentemente não coincidem porque o escopo é definido de forma diferente e a lógica de precificação nem sempre é comparável. As diferenças também decorrem de quais tipos de transação são contabilizados, se os valores são reportados em termos nominais ou ajustados pela inflação, e com que rapidez as premissas são atualizadas após grandes oscilações de preços.
Os principais fatores de divergência aqui são se as transferências entre particulares são contabilizadas pelo mesmo valor que as vendas de revendedores, se veículos comerciais leves são misturados com veículos de passeio, e se as previsões assumem uma reavaliação acentuada dos preços de carros usados. O momento da conversão cambial também pode ampliar a diferença quando o EUR para USD se move ao longo do ano-base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 76,95 bilhões de USD (2025) | |
| Consultoria Regional A | 98,53 bilhões de USD (2026) | Utiliza um universo de veículos mais amplo em sua narrativa (incluindo veículos comerciais leves) e aplica um caminho de expansão de valor mais rápido nos anos futuros, o que eleva o nível de 2026 em comparação com um foco exclusivo em veículos de passeio. |
| Publicador do Setor B | 95,60 bilhões de USD (2022) | Reporta um valor de ano mais antigo e parece depender de níveis de preços generalizados com ajuste limitado para o mix de idade dos veículos e a divisão entre transações de revendedores e privadas, o que pode inflar os totais quando as condições de mercado se normalizam. |
No geral, a tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como uma transação de carro usado e como a precificação é projetada entre os anos, e essas escolhas podem alterar o valor mais do que os volumes. Ao manter a construção do valor vinculada aos volumes de transferência e à precificação de transações baseada em faixas de idade, e excluindo veículos comerciais leves do total, o resultado permanece consistente com o mercado definido pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Quais são o tamanho atual e a taxa de crescimento do mercado de carros usados na Itália?
O tamanho do Mercado Italiano de Carros Usados foi avaliado em 73,96 bilhões de USD em 2026 e espera-se que alcance 76,95 bilhões de USD em 2027 e 111,24 bilhões de USD até 2032, crescendo a um CAGR de 7,65% no período de 2027 a 2032.
Qual tipo de veículo representa a maior participação nas vendas?
Os SUVs responderam pela maior participação no faturamento em 2026, com 41,25%, e têm projeção de crescimento a um CAGR de 8,12% durante o período de previsão de 2027 a 2032.
Com que rapidez os canais online estão crescendo?
As plataformas online têm projeção de expansão a um CAGR de 9,45% até 2032, superando os canais offline enquanto continuam a depender de modelos de atendimento híbridos.
Qual segmento de propulsão está crescendo mais rapidamente?
Os veículos elétricos a bateria têm projeção de registrar um CAGR de 8,54% durante o período de previsão, o mais alto entre todas as motorizações, impulsionados pelo lançamento de novos modelos acessíveis e pela contínua expansão das redes de recarga.