
Tamanho e Participação do Mercado de Carros Usados da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
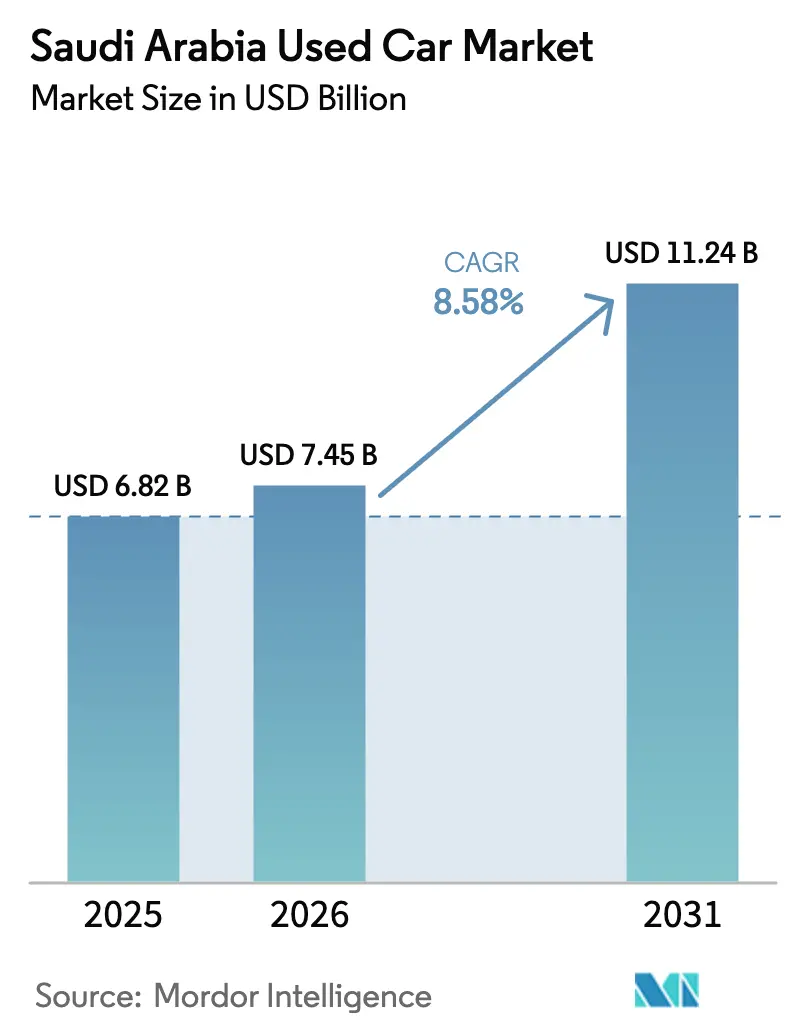
| Tamanho do mercado no ano base (2025) | 6.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.58 % |
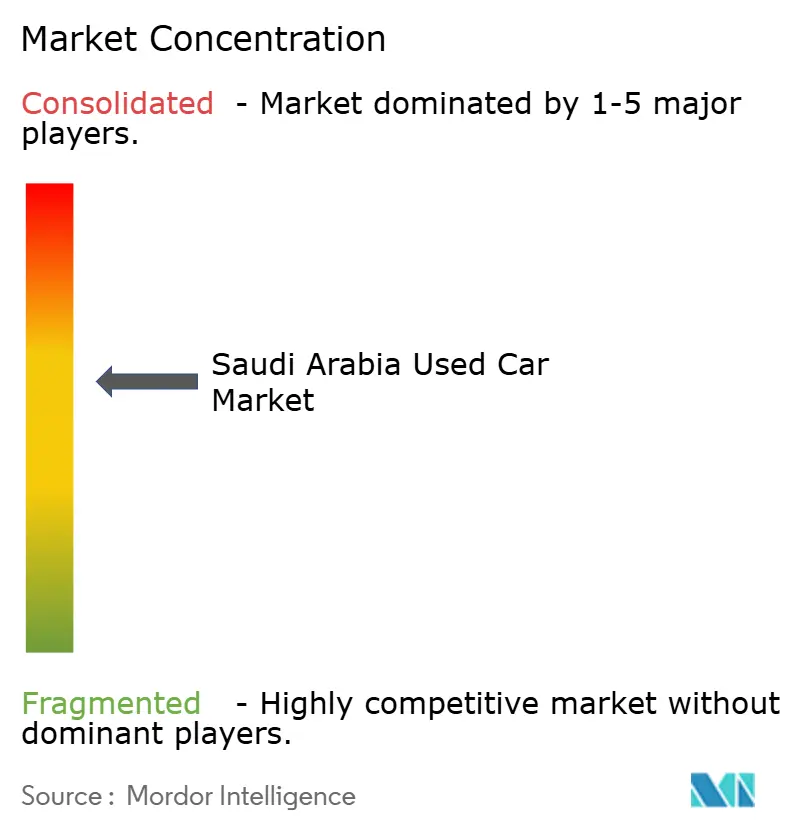
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de carros usados da Arábia Saudita deve crescer de USD 6,82 bilhões em 2025 para USD 7,45 bilhões em 2026 e está previsto para atingir USD 11,24 bilhões até 2031, registrando um CAGR de 8,58% ao longo do período de previsão (2026-2031). O robusto crescimento populacional, regras de importação mais rígidas e o seguro abrangente obrigatório estão levando muitas famílias a optarem por veículos pré-certificados que combinam garantias com laudos de inspeção. As plataformas online estão encurtando os ciclos de anúncio à venda e aumentando a transparência de preços, enquanto motoristas de aplicativos de transporte e passageiros ligados ao metrô mantêm a demanda constante por sedans e SUVs compactos. Famílias maiores estão migrando para veículos utilitários esportivos que oferecem terceira fileira de assentos e sistemas de refrigeração resistentes ao calor, e essa preferência está ampliando os prêmios de revenda para modelos com histórico completo de manutenção. A economia de combustível ainda favorece os motores a gasolina; no entanto, a implantação gradual de estações de recarga e o treinamento de técnicos estão começando a apoiar um pequeno, mas crescente, mercado de revenda de veículos elétricos a bateria. A intensidade competitiva permanece alta porque os lotes à beira de estrada exigem pouco capital, mas as eficiências de escala estão se acumulando para fornecedores organizados que integram financiamento, garantia e logística em um único fluxo de transação.
Principais Conclusões do Relatório
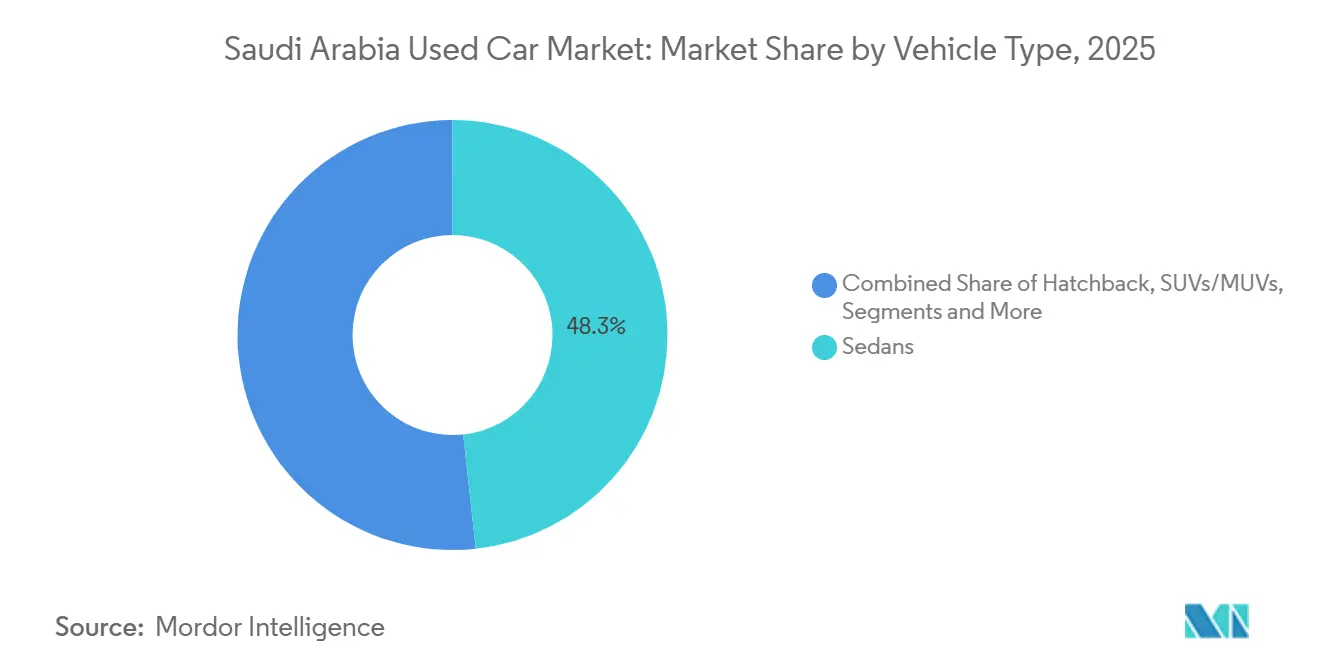
- Por tipo de veículo, os sedans lideraram a participação do mercado de carros usados da Arábia Saudita em 2025, com 48,28%, enquanto os veículos utilitários esportivos devem se expandir a um CAGR de 10,16% até 2031.
- Por tipo de combustível, os motores a gasolina responderam por 90,16% da participação do mercado de carros usados da Arábia Saudita em 2025, e os veículos elétricos a bateria estão projetados para registrar o crescimento mais rápido, com um CAGR de 16,24%, até 2031.
- Por idade do veículo, a faixa de três a cinco anos capturou 39,42% da participação do mercado de carros usados da Arábia Saudita em 2025, enquanto o estoque com menos de três anos está crescendo a um CAGR de 11,91% no mesmo horizonte.
- Por faixa de quilometragem, as unidades com 40.000–80.000 quilômetros detinham 35,32% da participação do mercado de carros usados da Arábia Saudita em 2025, e o grupo com menos de 40.000 quilômetros está projetado para crescer a um CAGR de 9,63% até 2031.
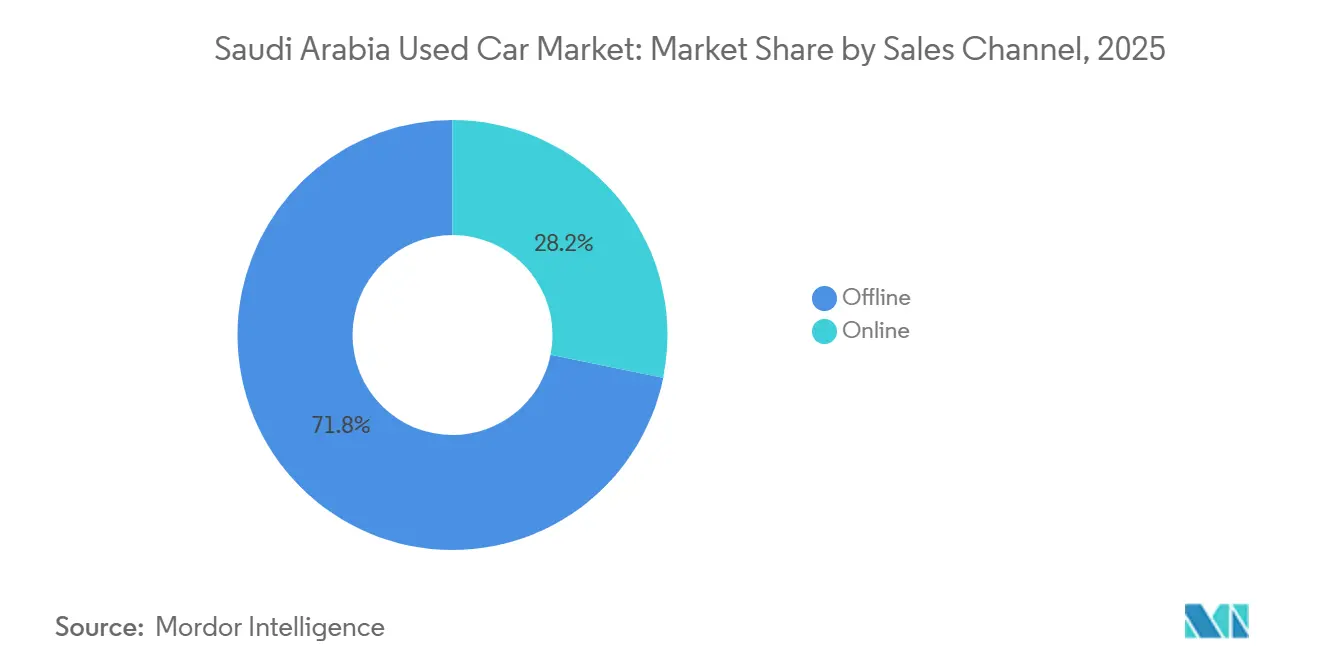
- Por canal de vendas, os revendedores offline responderam por 71,82% da participação do mercado de carros usados da Arábia Saudita em 2025, enquanto as plataformas online devem crescer a um CAGR de 13,61% até 2031.
- Por tipo de fornecedor, os players não organizados responderam por 59,31% da participação do mercado de carros usados da Arábia Saudita em 2025, enquanto os fornecedores organizados devem se expandir a um CAGR de 14,2% até 2031.
- Por região, a região Ocidental liderou com 34,43% da participação do mercado de carros usados da Arábia Saudita em 2025, enquanto a região Central está projetada para registrar o crescimento mais rápido, com um CAGR de 9,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carros Usados da Arábia Saudita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Digital Impulsionando as Vendas Online | +2.4% | Nacional, liderado por Riade e Jeddah, expandindo-se para cidades secundárias | Curto prazo (≤ 2 anos) |
| Demanda por Veículos Pré-Certificados Proveniente de Programas de Confiança | +2.1% | Nacional, mais forte nos centros urbanos (Riade, Jeddah, Dammam) | Médio prazo (2–4 anos) |
| Aumento dos Custos de Seguro Impulsionando Compras de Usados | +1.8% | Nacional, com concentração nas regiões Central e Ocidental | Médio prazo (2–4 anos) |
| Expansão do Metrô de Riade Estimulando a Demanda por Automóveis | +1.3% | Região Central, com transbordamento para a província Oriental | Curto prazo (≤ 2 anos) |
| Incentivos de Sucateamento Adicionando Sedans ao Estoque de Revenda | +0.6% | Regiões Central e Ocidental, concentradas em Riade, Jeddah e Meca | Longo prazo (≥ 4 anos) |
| Repatriações de Expatriados Criando Picos Sazonais de Oferta | +0.5% | Nacional, com picos na região Oriental (setor petrolífero) e região Ocidental (centros comerciais) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Plataformas Digitais Reduzem o Atrito nas Transações e Ampliam a Participação Online
Centros de recondicionamento, que processam milhares de veículos por ano, estão agora igualando as velocidades do comércio eletrônico no salão de vendas. Com janelas de devolução e mecanismos de precificação baseados em inteligência artificial, esses centros estão revolucionando o cenário de vendas de veículos. Slots de inspeção no mesmo dia, financiamento pelo aplicativo e cotações instantâneas de seguro reduziram significativamente o ciclo típico de negociação. A participação online nas vendas de veículos está experimentando crescimento constante, impulsionado pela adoção de faturamento eletrônico e conformidade com o IVA. Além disso, laudos de condição transparentes e garantias padronizadas estão atraindo com sucesso compradores sensíveis ao preço, afastando-os dos mercados informais à beira de estrada e direcionando-os para canais de comércio mais formais.
Programas de Veículos Pré-Certificados Constroem Confiança Pós-Garantia
Os fabricantes de equipamentos originais estão lançando esquemas de inspeção em múltiplos pontos que combinam assistência em estrada com garantias de durações variadas. A lista de verificação abrangente da Volkswagen e as inspeções Approved Plus da Audi redefiniram os padrões de varejo [1]"Detalhes do Programa de Veículos Pré-Certificados," Volkswagen Oriente Médio, volkswagen-me.com. O Intelligent Choice da Nissan oferece cobertura por um período especificado, enquanto o Hybrid Extra Care da Toyota foca nas preocupações com a bateria de seus modelos eletrificados. A Land Rover, com o objetivo de atrair compradores de SUVs premium, oferece garantias transferíveis com durações estendidas. Os marketplaces digitais estão adotando esses altos padrões, reconhecendo a crescente expectativa dos compradores por garantias de nível de fábrica mesmo em compras de segunda mão.
Escalada dos Prêmios de Seguro Direciona Compradores para o Estoque de Usados
A receita de seguro de automóveis experimentou crescimento significativo, impulsionado pelo aumento de preços em todos os segmentos após os índices de sinistralidade excederem níveis aceitáveis [2]"Relatório de Estabilidade Financeira do Setor de Seguros 2025," Banco Central da Arábia Saudita, sama.gov.sa. A introdução de apólices abrangentes obrigatórias elevou ainda mais os prêmios anuais para compradores de carros novos. Famílias de renda média, limitadas por franquias máximas, estão agora se concentrando em sedans e SUVs dentro de uma faixa de preço mais acessível, onde os prêmios são comparativamente mais baixos. As garantias de veículos pré-certificados ajudam a mitigar preocupações com manutenção, tornando esses veículos atraentes para proprietários de primeira viagem e motoristas de aplicativos de transporte. Essa mudança no comportamento de compra se reflete no crescente número de solicitações bancárias de empréstimos para carros usados no teto máximo de relação empréstimo-valor.
Expansão do Metrô de Riade Impulsiona a Demanda de Passageiros na Região Central
A Fase I do Metrô de Riade foi inaugurada, contando com inúmeras estações ao longo de uma distância significativa, projetada para acomodar um grande número de passageiros diários. Apesar do contínuo fluxo populacional para a capital no âmbito da Visão 2030, uma parcela notável dos residentes se encontra além de uma distância conveniente a pé das estações. Essa lacuna impulsionou a demanda por sedans acessíveis e SUVs compactos, cada vez mais vistos como essenciais para o transporte de primeiro e último quilômetro. O giro de estoque para os revendedores em Riade melhorou, destacando uma rápida absorção do estoque certificado. Além disso, pacotes de financiamento adaptados para motoristas de aplicativos de transporte impulsionaram ainda mais as vendas na faixa de preço acessível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto em Pontos Percentuais no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Índices Restritivos de Relação Empréstimo-Valor Limitando Empréstimos para Carros Usados | -1.2% | Nacional, agudo para famílias com renda mensal inferior a SAR 15.000 | Médio prazo (2–4 anos) |
| Clima Severo Acelerando a Depreciação dos Veículos | -0.7% | Nacional, mais severo na região Central (Riade) e províncias do interior | Longo prazo (≥ 4 anos) |
| Regras de Importação Reduzindo a Oferta de Salvados do Mercado Paralelo | -0.9% | Nacional, maior impacto nos segmentos de luxo e carros esportivos nas regiões Oriental e Ocidental | Longo prazo (≥ 4 anos) |
| Falta de Técnicos em Veículos Elétricos Enfraquecendo a Confiança na Revenda | -0.4% | Nacional, concentrado em centros urbanos com adoção de veículos elétricos (Riade, Jeddah, Dammam) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Regras Restritivas de Relação Empréstimo-Valor Limitando Compras no Segmento Intermediário
O Banco Central da Arábia Saudita limita os prazos de empréstimos para automóveis a cinco anos e estabelece um teto de dedução salarial de um terço da renda bruta, reduzindo a margem de crédito para famílias com renda inferior a SAR 15.000 por mês. Os bancos geralmente financiam uma porcentagem menor do preço de um carro usado em comparação com veículos novos, enquanto as taxas de juros permanecem relativamente altas. Combinados com os maiores custos de seguro abrangente, essas despesas mensais ou desestimulam potenciais compradores ou os levam a optar por modelos mais antigos e mais arriscados. Como resultado, o financiamento de automóveis representa uma pequena parcela das carteiras de crédito não hipotecário, com os credores permanecendo cautelosos devido a preocupações com flutuações nos valores residuais.
Regras de Importação Mais Rígidas Reduzem a Oferta do Mercado Paralelo de Carros de Luxo e Esportivos
Regulamentações recentes proíbem a importação de veículos mais antigos e vedam conversões para direção à esquerda e títulos de salvados. Veículos não conformes enfrentam penalidades significativas com base em seu valor avaliado. Essas medidas fecharam efetivamente um canal que anteriormente fornecia sedans alemães com desconto e carros de desempenho japoneses provenientes dos Emirados Árabes Unidos. Como resultado, compradores abastados estão agora recorrendo a programas de revendedores autorizados, que vêm com preços premium. Enquanto isso, as plataformas estão deslocando seu foco para SUVs e sedans do segmento intermediário, apesar das margens de lucro mais estreitas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: O Impulso dos SUVs Adiciona Volume Além do Núcleo Tradicional de Sedans
Os sedans responderam por 48,28% das vendas de 2025 no mercado de carros usados da Arábia Saudita, refletindo a ampla base instalada do país de modelos japoneses e coreanos de médio porte que entram na faixa de revenda de três a cinco anos. Os veículos utilitários esportivos e multiuso estão se expandindo a um CAGR de 10,16% até 2031, à medida que as famílias buscam espaço na cabine, terceira fileira de assentos e sistemas de refrigeração projetados para o calor do deserto. No CCG, os SUVs equipados com pacotes de refrigeração especializados são valorizados mais do que sedans de idade e quilometragem semelhantes. Com a introdução de novos e robustos modelos de SUV, incluindo vários da próxima linha da Toyota, o estoque certificado deve aumentar. Os revendedores observam que os SUVs estão sendo vendidos a uma taxa mais rápida do que a média geral do mercado.
Essa tendência está alinhada com o aumento da riqueza, o crescimento das habitações suburbanas e as inundações periódicas em cidades costeiras, o que favorece veículos com maior distância ao solo. Embora existam desafios de economia de combustível, eles são mitigados pelos baixos preços domésticos da gasolina e pela disponibilidade de melhores opções híbridas. Os carros esportivos de luxo estão perdendo participação de mercado devido às restrições sobre importações de salvados e conversões para direção à esquerda. Enquanto isso, os hatchbacks, preferidos principalmente por expatriados pela conveniência de estacionamento urbano, permanecem uma escolha de nicho. À medida que o mix de veículos se desloca cada vez mais para perfis de teto alto, espera-se que os SUVs dominem o mercado de carros usados da Arábia Saudita nos próximos anos.


Por Tipo de Combustível: A Gasolina Domina Enquanto os Primeiros Sinais de Veículos Elétricos se Fortalecem
Os motores a gasolina responderam por 90,16% da participação do mercado de carros usados da Arábia Saudita em 2025, sublinhando décadas de dependência da tecnologia de combustão interna e uma rede de abastecimento que abrange até pequenas cidades. Os volumes de revenda de veículos elétricos a bateria são atualmente pequenos, mas devem crescer a um CAGR de 16,24% até 2031, à medida que os pontos de recarga aumentam e o treinamento de técnicos se expande. À medida que os carros de passeio a diesel são eliminados gradualmente, os híbridos emergiram como uma alternativa viável, apoiados por programas de garantia que protegem os principais componentes da bateria.
No entanto, os desafios persistem: os carregadores públicos são limitados e concentrados principalmente nas principais cidades, como Riade, Jeddah e Dammam, criando disparidades nos preços de veículos elétricos usados em cidades menores. A Corporação de Treinamento Técnico e Vocacional atualmente conta com um número limitado de mecânicos certificados em veículos elétricos. Ainda assim, seu novo programa de diploma, em parceria com a Lucid e a KAUST, visa suprir essa escassez. Além disso, a produção doméstica sob a marca CEER deve expandir suas redes de serviço e melhorar a transferibilidade da garantia de bateria. Esses desenvolvimentos devem impulsionar os valores residuais e fomentar a confiança de longo prazo no mercado de carros usados da Arábia Saudita.
Por Idade do Veículo: A Faixa Ideal de Três a Cinco Anos Equilibra Preço e Garantia
As unidades com idade entre três e cinco anos capturaram 39,42% da participação do mercado de carros usados da Arábia Saudita em 2025, oferecendo descontos de 35% a 45% em relação aos preços de tabela de carros novos, muitas vezes retendo garantias de fábrica parciais. O estoque com menos de três anos está ganhando mais rapidamente, a um CAGR de 11,91% até 2031, impulsionado por devoluções de leasing e recompras de fabricantes de equipamentos originais que alimentam os canais certificados. Os segmentos acima de cinco anos atraem famílias sensíveis ao orçamento e motoristas de aplicativos de transporte dispostos a assumir maior risco de manutenção. O calor ambiente extremo acelera a depreciação, tornando o serviço documentado do sistema de refrigeração um diferenciador decisivo.
Os prazos regulatórios de empréstimos se alinham perfeitamente com a vida econômica dos carros, permitindo que os bancos permaneçam dentro dos limites seguros de recuperação de valor. Os veículos no CCG, equipados com radiadores aprimorados e vedações resistentes ao calor, têm uma vantagem competitiva sobre suas contrapartes de importação paralela. Essas dinâmicas posicionam as unidades de meia-idade como os principais impulsionadores de volume do mercado de carros usados da Arábia Saudita, uma tendência que deve persistir até o final da década.
Por Faixa de Quilometragem: Os Padrões de Condução Urbana se Concentram em 40.000–80.000 Quilômetros
As leituras de odômetro entre 40.000 e 80.000 quilômetros cobriram 35,32% da participação do mercado de carros usados da Arábia Saudita em 2025, correlacionando-se com três a cinco anos de deslocamento metropolitano a aproximadamente 13.000 quilômetros por ano. O grupo com menos de 40.000 quilômetros está projetado para crescer a um CAGR de 9,63% até 2031. A oferta de baixa quilometragem está se expandindo à medida que as frotas corporativas renovam os veículos mais cedo, enquanto a faixa de 80.000 a 120.000 quilômetros serve como reposição para táxis e compradores rurais.
A verificação de quilometragem continua sendo um desafio porque o reino carece de um banco de dados centralizado de registros históricos. A fraude de odômetro persiste entre os lotes informais, apesar das regulamentações da SASO. Os fornecedores digitais contra-atacam com uploads de registros de serviço criptografados e auditorias eletrônicas de odômetro, uma camada de transparência que justifica seu prêmio de preço. O mercado de carros usados da Arábia Saudita, portanto, observa uma crescente preferência do consumidor por faixas de quilometragem totalmente rastreáveis, empurrando as unidades não verificadas de alta quilometragem para descontos mais acentuados.
Por Canal de Vendas: As Plataformas Online Avançam sobre os Tradicionais Pontos de Venda Offline
Os pontos de venda offline retiveram 71,82% da participação do mercado de carros usados da Arábia Saudita em 2025, mas estão cedendo terreno para sites de comércio eletrônico que integram inspeção, financiamento e logística. Ao mesmo tempo, a plataforma online deve crescer a um CAGR de 13,61% até 2031. Os tempos de anúncio à venda nas principais plataformas caíram de 45 dias no início de 2024 para 30 dias em meados de 2025, à medida que as avaliações baseadas em inteligência artificial reduziram o espaço para negociação de preços. Os centros de logística reversa agora recondicionam veículos a um único padrão do setor, abordando as preocupações dos compradores sobre a integridade mecânica.
As concessionárias físicas ainda dominam as transações acima de SAR 100.000, onde test drives e verificações de terceiros são inegociáveis. No entanto, o faturamento eletrônico obrigatório e a conformidade com o IVA no âmbito da Visão 2030 estão aumentando os custos administrativos para comerciantes informais à beira de estrada sem licença, inclinando o impulso para modelos habilitados por tecnologia. Essas tendências apontam para ganhos constantes de participação online, potencialmente elevando o canal digital para mais de um terço do mercado de carros usados da Arábia Saudita até 2031.
Por Tipo de Fornecedor: Fornecedores Organizados Ganham Confiança por Meio de Garantia e Conformidade
Os fornecedores não organizados controlavam 59,31% da participação do mercado de carros usados da Arábia Saudita em 2025, refletindo baixas barreiras de entrada de capital e um sistema de negociação baseado em dinheiro. As empresas organizadas — linhas certificadas por fabricantes de equipamentos originais e marketplaces apoiados por capital de risco — estão crescendo a um CAGR de 14,2% até 2031, impulsionadas por parcerias bancárias que favorecem formulários de avaliação padronizados e históricos de serviço verificados.
As restrições de importação reduziram os fluxos do mercado paralelo, direcionando ainda mais os consumidores para revendedores autorizados. Garantias estendidas, preços transparentes e garantias de recompra ancoram a confiança do comprador, enquanto os vendedores informais sentem pressão sobre as margens porque raramente oferecem janelas de devolução ou faturas com IVA. À medida que a aplicação da Visão 2030 se intensifica, o grupo organizado está no caminho certo para superar 50% de participação no mercado de carros usados da Arábia Saudita antes da próxima década.
Análise Geográfica
A região Ocidental, lar de Jeddah, Meca e Medina, respondeu por 34,43% das transações no mercado de carros usados da Arábia Saudita em 2025. Os movimentos sazonais de peregrinação levaram os operadores de frotas a renovar sedans e vans a cada 3 a 5 anos, alimentando um fluxo constante de unidades bem conservadas nos lotes locais. A Mazda opera oito concessionárias em Jeddah, demonstrando uma densa rede de revendedores que apoia um mercado de revenda confiante. Os operadores de transporte comercial que gerenciam quase 20.000 ônibus também canalizam veículos de apoio para o mercado de segunda mão, garantindo um fornecimento constante de veículos de alta quilometragem para compradores com orçamento limitado.
A região Central, ancorada por Riade, está se expandindo a um CAGR de 9,46% até 2031, o mais rápido em todo o reino. Os megaprojetos da Visão 2030 e o metrô recém-inaugurado atraem migrantes que ainda dependem de carros particulares para mobilidade de primeiro e último quilômetro, pois mais de um terço dos residentes vive além do alcance conveniente das estações. Os programas de financiamento da Abdul Latif Jameel Finance voltados para motoristas de aplicativos de transporte reforçam ainda mais a demanda por sedans compactos confiáveis com preços abaixo de SAR 50.000. O giro de estoque agora está em 45 dias, cinco dias mais rápido do que a média nacional, o que sustenta preços premium para modelos populares.
O corredor Oriental, liderado por Dammam e Khobar, se beneficia dos salários do setor petrolífero, mas apresenta uma pegada de revenda menor porque as políticas de frota corporativa estendem os períodos de retenção. As províncias do Sul e do Norte, como Asir ou Tabuk, são mercados emergentes em recuperação onde os gastos em infraestrutura aumentam a renda disponível, embora a densidade de revendedores permaneça baixa. As restrições de importação afetaram particularmente a região Oriental, que era antes o portal para carros de luxo do mercado paralelo provenientes dos Emirados Árabes Unidos, levando os consumidores abastados a optarem por programas certificados e mitigando a volatilidade na oferta de alto padrão. Os anúncios digitais estão comprimindo as disparidades de preços regionais, mas os custos de transporte mantêm a maioria dos negócios abaixo de SAR 30.000 locais, preservando os micromercados provinciais dentro do mercado de carros usados da Arábia Saudita mais amplo.
Cenário Competitivo
O mercado de carros usados da Arábia Saudita está testemunhando uma gama diversificada de players. Embora os revendedores informais à beira de estrada e os vendedores particulares dominem, os programas certificados da Abdul Latif Jameel Motors, Al-Futtaim Automotive e Al-Tayer Motors estão ganhando terreno rapidamente, impulsionados por garantias padronizadas e recondicionamentos de nível de fábrica. Plataformas digitais como Syarah e Kayishha estão transformando o mercado ao integrar avaliação, financiamento e logística em uma experiência móvel perfeita, atraindo compradores familiarizados com tecnologia para longe das concessionárias tradicionais. Essas entidades organizadas estão aumentando constantemente sua participação de mercado.
As economias de escala estão beneficiando empresas que combinam infraestrutura física com estratégias baseadas em dados. A Syarah opera um centro de recondicionamento que aumenta a confiança do cliente ao oferecer políticas de devolução, reduzindo a lacuna de garantia entre compras de carros novos e usados [3]"Comunicado de Imprensa Corporativo: Financiamento Série C," Syarah, syarah.com. Apoiada pelo Fundo de Investimento Público, a Kayishha está expandindo sua rede de centros de compra para atender a vendedores que buscam transações rápidas e pagamento imediato em dinheiro. Enquanto isso, a Dubizzle usa algoritmos baseados em inteligência artificial para agilizar as inspeções, melhorando a eficiência e reduzindo os custos operacionais.
O mercado de revenda de veículos elétricos permanece subdesenvolvido — um número limitado de técnicos certificados em veículos elétricos em todo o país prejudica a confiança no pós-venda. As empresas que conseguem garantir a saúde da bateria e fornecer garantias transferíveis estão bem posicionadas para obter uma vantagem inicial. Além disso, as mudanças de política que exigem faturamento eletrônico e envio de declarações de IVA estão aumentando os custos de conformidade para revendedores informais, impulsionando a consolidação do mercado. Isso provavelmente resultará em uma estrutura de dois níveis, com plataformas nacionais dominando o estoque certificado de alto volume e especialistas regionais focando em segmentos sensíveis ao preço dentro do mercado de carros usados da Arábia Saudita mais amplo.
Líderes do Setor de Carros Usados da Arábia Saudita
Al-Futtaim Automotive (AutoTrust)
Al-Tayer Motors
Al-Nabooda Automobiles
Arabian Auto Agency
YallaMotor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante no varejo de carros usados da Arábia Saudita é a expansão de transações de conformidade, inspeção e garantia de ponta a ponta, capazes de converter o fornecimento de lotes informais em estoque financiável e segurável. Com concessionárias offline ainda representando 71,82% das vendas em 2025 e vendedores não organizados detendo 59,31% de participação, há espaço para plataformas e grupos de concessionárias padronizarem relatórios de condição, verificação de histórico de manutenção e faturamento em conformidade com o IVA. Isso é mais visível na faixa de três a cinco anos (39,42% de participação em 2025), onde os compradores geralmente buscam um equilíbrio mais claro entre preço e garantia.
Os requisitos técnicos da SASO para veículos usados importados, juntamente com a crescente conscientização dos consumidores sobre verificações de carros usados, apoiam a demanda por inspeções auditáveis. Esse cenário favorece vendedores organizados que conseguem combinar avaliação, reforma e divulgações documentadas em um único fluxo de compra. A transição na composição de combustíveis também cria uma oportunidade voltada a serviços: a gasolina ainda lidera (90,16% de participação em 2025), enquanto a confiança em BEVs usados depende da verificação da saúde da bateria, garantias transferíveis e redes de serviço acessíveis. Iniciativas nomeadas, como o programa de diploma da Technical and Vocational Training Corporation (em parceria com a Lucid e a KAUST) e a expansão das redes de varejo de NEVs, por exemplo, a Al-Futtaim BYD expandindo sua rede de showrooms em 2026, ajudam a estender a prontidão de pós-venda além das maiores metrópoles. No lado da demanda, o aperto nas regras de importação que restringe as entradas de produtos de luxo do mercado paralelo continua a direcionar compradores de alto padrão para programas certificados, enquanto a pressão de preços de novos entrantes de baixo custo no mercado de carros novos aumenta a necessidade de giro de estoque mais rápido, precificação transparente e vínculos mais fortes de remarketing com frotas e programas de financiamento de aplicativos de transporte.
Desenvolvimentos recentes do setor
- Junho de 2026: Inauguração de um novo showroom BYD em Jazan, expandindo a presença para nove locais e apoiando a estratégia de varejo de NEVs. A expansão da presença de varejo de NEVs na Arábia Saudita fortalece a adoção e a rede de varejo alinhada às metas da Visão 2030.
- Maio de 2026: A Budget Saudi relata um influxo de marcas de veículos chineses superior a 30, pressionando os preços de veículos usados. A pressão baixista nos preços de carros usados provocada por importações chinesas de baixo custo influencia estratégias de liquidação para os segmentos de frotas e locação, além da dinâmica geral de preços de carros usados.
- Janeiro de 2026: Entrega de camiões IVECO S-Way a uma contratada relacionada à Aramco após aprovação do modelo. Demonstra expansão de capacidade e suporte a operações relacionadas à Aramco, afetando a demanda por veículos comerciais e a logística de frotas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de carros usados da Arábia Saudita abrange a venda e revenda de veículos de passageiros e comerciais usados na Arábia Saudita, medido com base no valor das transações em USD.
Exclusões de escopo: excluímos vendas de veículos novos, motocicletas e serviços de pós-venda, como reparos, seguros e taxas de financiamento independentes.
Visão geral da segmentação
- Tipo de Veículo
- Hatchback
- Sedans
- Veículos Utilitários Esportivos e Veículos Multiuso
- Carros de Luxo e Esportivos
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido Elétrico (HEV)
- Elétrico a Bateria (BEV)
- Outros Tipos de Combustível (GNC, GLP, etc.)
- Por Idade do Veículo
- Menos de 3 Anos
- 3 – 5 Anos
- 6 – 8 Anos
- Acima de 8 Anos
- Por Faixa de Quilometragem
- Menos de 40.000 km
- 40.000 – 80.000 km
- 80.000 – 120.000 km
- Acima de 120.000 km
- Por Canal de Vendas
- Online
- Offline
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Região
- Central (Riade)
- Ocidental (Jeddah, Meca, Medina)
- Oriental (Dammam, Khobar)
- Sul (Asir, Jazan)
- Norte (Tabuk, Hail)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base factual sobre a frota de veículos do país, os registros anuais e os fluxos de importação. Isso ajuda posteriormente a verificar se os volumes de revenda modelados fazem sentido.
Fizemos referência a estatísticas públicas e sinais de política da General Authority for Statistics (GaStat), comunicados do Saudi Central Bank para o contexto de crédito ao consumidor, e resumos alfandegários ou comerciais disponíveis para importações de veículos.
Para fundamentar o comportamento do mercado, também analisamos dados de órgãos de transporte e segurança viária, como publicações de segurança viária da Organização Mundial da Saúde, e indicadores globais de comércio e macroeconomia do Banco Mundial. Além disso, utilizamos relatórios de empresas, apresentações a investidores e imprensa de negócios local confiável para entender a expansão de concessionárias, os anúncios liderados por plataformas e as mudanças nas preferências dos consumidores.
Para partes da cadeia de valor onde a transparência financeira é limitada, complementamos com uma assinatura paga para dados financeiros e notícias de empresas, e também usamos uma assinatura de dados de embarque de importação-exportação para verificações direcionais. Esta lista não é exaustiva, e usamos outras fontes públicas e pagas para validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para traduzir os sinais da pesquisa documental em premissas utilizáveis, especialmente onde os dados públicos não separam transações novas de usadas ou formais de informais. Conversamos com concessionárias organizadas, comerciantes independentes, contatos de remarketing de frotas e partes interessadas em financiamento e inspeção em todo o Reino para confirmar ciclos de rotatividade, faixas de preço e divisões de canais, e depois reverificamos quaisquer dados discrepantes por meio de contatos de acompanhamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 21% |
| Nível médio: 50% | Líderes funcionais/de unidade: 24% |
| Players menores: 22% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a frota de veículos, os registros anuais e o comportamento de substituição observado são usados para reconstruir o conjunto de transações de veículos usados na Arábia Saudita, que é então convertido em valor usando faixas de preço de transação típicas. Depois disso, corroboramos os totais com verificações bottom-up seletivas, como o volume de negócios das concessionárias, discussões amostrais sobre conversão de anúncio em venda, e aproximações simples de preço médio de venda multiplicado pelo volume para tipos de carroceria de alto volume.
As principais entradas do modelo incluem a composição de idade dos carros em circulação, a duração média de propriedade, a disponibilidade de financiamento para compras de usados, o apetite por importação de unidades usadas e a diferença de preço entre veículos novos e usados. Também acompanhamos as mudanças de canal, já que concessionárias organizadas e classificados digitais podem aumentar a transparência e o valor médio da transação mesmo que as vendas unitárias permaneçam estáveis. Onde as entradas dos respondentes diferem por cidade ou coorte de compradores, aplicamos faixas conservadoras e alocamos participações apenas após verificação cruzada com indicadores de registro e comércio.
Para as previsões, contamos com análise de cenários vinculada às condições macroeconômicas e de crédito, à acessibilidade esperada de carros novos e às expectativas de sucateamento ou fiscalização de inspeção compartilhadas pelos entrevistados. As trajetórias de crescimento são testadas com análises de sensibilidade sobre volumes de revenda e inflação de preços, e as lacunas em qualquer proxy bottom-up são tratadas por meio de fatores de escala calibrados, de modo que a curva final permaneça consistente com o conjunto de demanda em nível nacional.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas, de forma que uma entrada ruidosa não determine o número final. Comparamos os resultados modelados com sinais independentes, como tendências de registro, direção das importações e ritmo de financiamento, e depois procuramos pontos de ruptura que não se alinhem com eventos reais do mercado.
Quando uma variância é encontrada, a premissa é revisada, os cálculos são refeitos e a alteração é analisada por outro analista antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando mudanças significativas de política, alterações tributárias ou choques de demanda afetam o preço ou o volume de veículos usados. Antes da entrega, concluímos uma nova revisão de dados para que os clientes recebam a visão mais atualizada, em vez de um retrato mais antigo.
Estimativa da Mordor Intelligence para o Mercado de Carros Usados da Arábia Saudita Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para carros usados na Arábia Saudita podem parecer muito distantes entre si, pois as transações contadas nem sempre são definidas da mesma forma, e a construção do valor pode se basear em diferentes referências de preço. O ano-base escolhido, o momento da conversão cambial e se o comércio informal é considerado grande ou pequeno também elevam ou reduzem o número final.
As maiores discrepâncias geralmente vêm da lógica de escopo e precificação. Por exemplo, algumas estimativas podem misturar receita de concessionárias de carros novos, incluir motocicletas ou contabilizar taxas de financiamento e garantia dentro do valor do veículo. Outra diferença comum é como o preço médio de venda muda ao longo do tempo, já que algumas estimativas usam um único fator de inflação, enquanto outras ajustam as faixas de preço por idade do veículo, quilometragem e composição de canal, uma escolha metodológica adotada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,82 bilhões de USD (2025) | |
| Associação Setorial A | 7,20 bilhões de USD (2025) | O valor mais alto provavelmente reflete a contagem de complementos de concessionárias e pacotes de certificação dentro do valor da transação, e o uso de preços de varejo organizado como referência dominante, mesmo onde as negociações informais permanecem significativas. |
| Consultoria Regional B | 6,10 bilhões de USD (2025) | O valor mais baixo parece se basear em premissas conservadoras de volume de revenda e em uma definição mais restrita que subestima as negociações entre pares, com ajuste limitado para o aumento de preço proveniente de estoque usado mais recente e compras habilitadas por financiamento. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado como valor do veículo e como os volumes de revenda são inferidos a partir da rotatividade da frota. Nossa abordagem permanece rastreável a sinais claros de demanda e verificações práticas, o que ajuda a manter a estimativa repetível quando novos pontos de dados são adicionados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de carros usados da Arábia Saudita?
O tamanho do mercado de carros usados da Arábia Saudita atingiu USD 7,45 bilhões em 2026 e está no caminho certo para atingir USD 11,16 bilhões até 2031.
Qual segmento detém a maior participação nas vendas?
Os sedans dominam com 48,28% do volume de 2025, refletindo a grande base instalada de carros de passeio de médio porte.
Qual região está crescendo mais rapidamente nas vendas de carros usados?
A região Central, liderada por Riade, está se expandindo a um CAGR de 9,46% graças à migração impulsionada pelo metrô e à demanda de aplicativos de transporte.
Qual é o impacto das regras de importação mais rígidas sobre os compradores?
As novas regulamentações reduziram a oferta do mercado paralelo de carros de luxo e esportivos, direcionando os compradores para programas certificados e elevando os preços médios das transações.
Os veículos elétricos são importantes no mercado de revenda?
Os volumes de veículos elétricos permanecem pequenos, mas são o segmento de combustível de crescimento mais rápido, apoiado por nova infraestrutura de recarga e iniciativas de treinamento de técnicos.
Página atualizada pela última vez em:


