
Tamanho e Participação do Mercado de Carros Usados do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
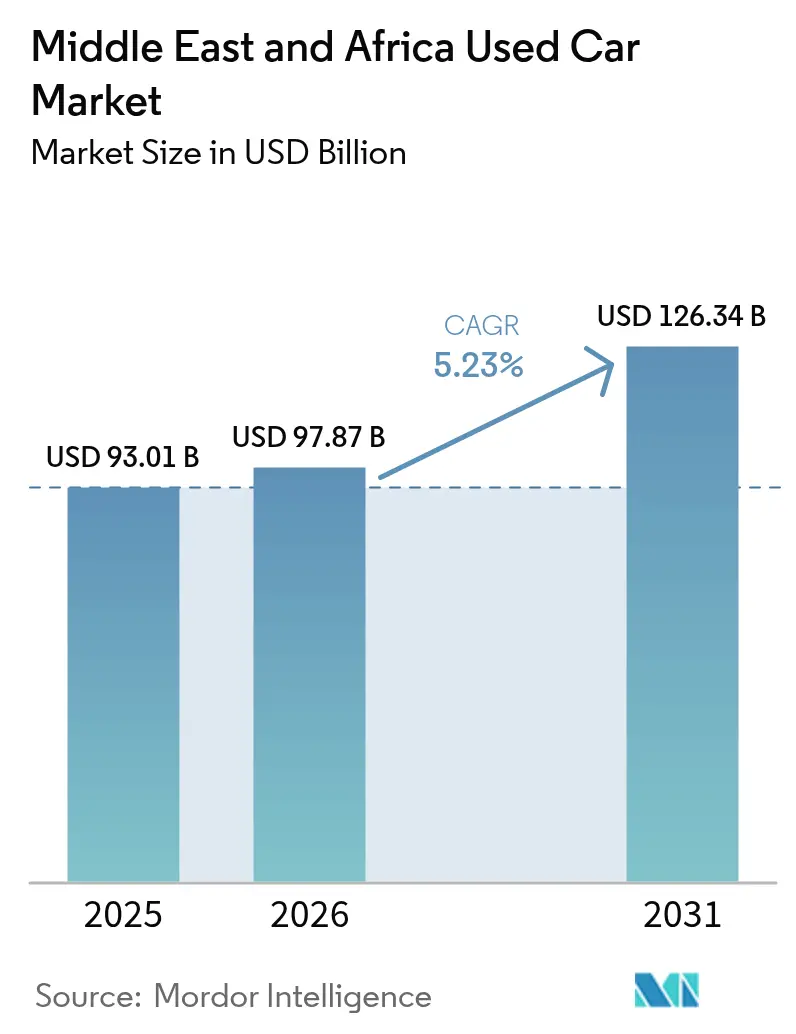
| Tamanho do mercado no ano base (2025) | 93.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 97.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 126.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
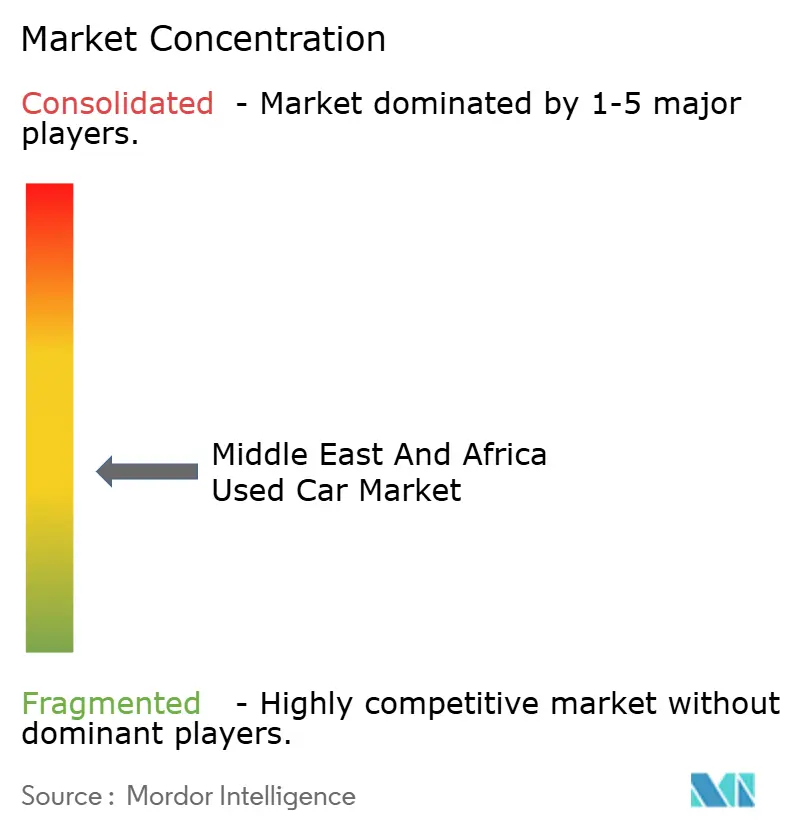
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de carros usados do Oriente Médio e África foi avaliado em USD 93,01 bilhões em 2025 e estima-se que cresça de USD 97,87 bilhões em 2026 para atingir USD 126,34 bilhões até 2031, a uma CAGR de 5,23% durante o período de previsão (2026-2031). O crescimento do mercado é impulsionado por restrições persistentes na oferta de veículos novos, adoção digital acelerada e medidas governamentais de liberalização das importações que, em conjunto, reformulam a dinâmica da demanda. Os elevados preços de veículos novos decorrentes das perturbações no transporte marítimo pelo Mar Vermelho, a rápida penetração da internet móvel e o afluxo de marcas chinesas com preços competitivos ampliam a migração dos consumidores em direção ao mercado de carros usados do Oriente Médio e África[1]"Perturbações no Mar Vermelho Prolongam os Prazos de Entrega de Veículos," Reuters, reuters.com. Fornecedores organizados ganham impulso por meio de programas de veículos usados certificados, enquanto serviços de inspeção e verificação de histórico melhoram a confiança dos compradores e catalisam a formalização. Os SUVs dominam as vendas, pois a adaptabilidade a terrenos severos permanece primordial, e os veículos elétricos a bateria emergem como a categoria de combustível de crescimento mais rápido, apesar das preocupações com a degradação da bateria induzida pelo calor.
Principais Conclusões do Relatório
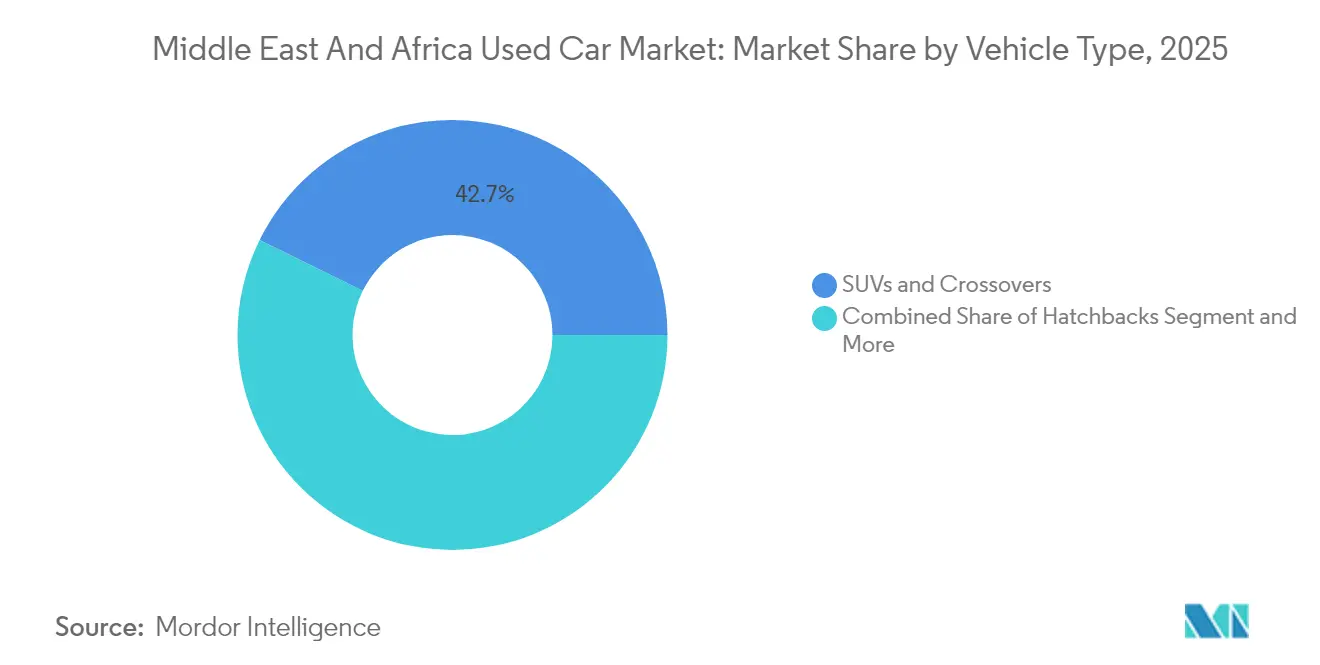
- Por tipo de veículo, os SUVs e crossovers lideraram com 42,72% de participação na receita em 2025; o segmento deve avançar a uma CAGR de 5,55% até 2031.
- Por tipo de fornecedor, os canais não organizados detinham 61,70% da participação no mercado de carros usados do Oriente Médio e África em 2025, enquanto os fornecedores organizados estão crescendo a uma CAGR de 6,55% até 2031.
- Por tipo de combustível, os veículos a gasolina capturaram 78,60% do tamanho do mercado de carros usados do Oriente Médio e África em 2025, enquanto os veículos elétricos a bateria estão prontos para expandir a uma CAGR de 9,92% até 2031.
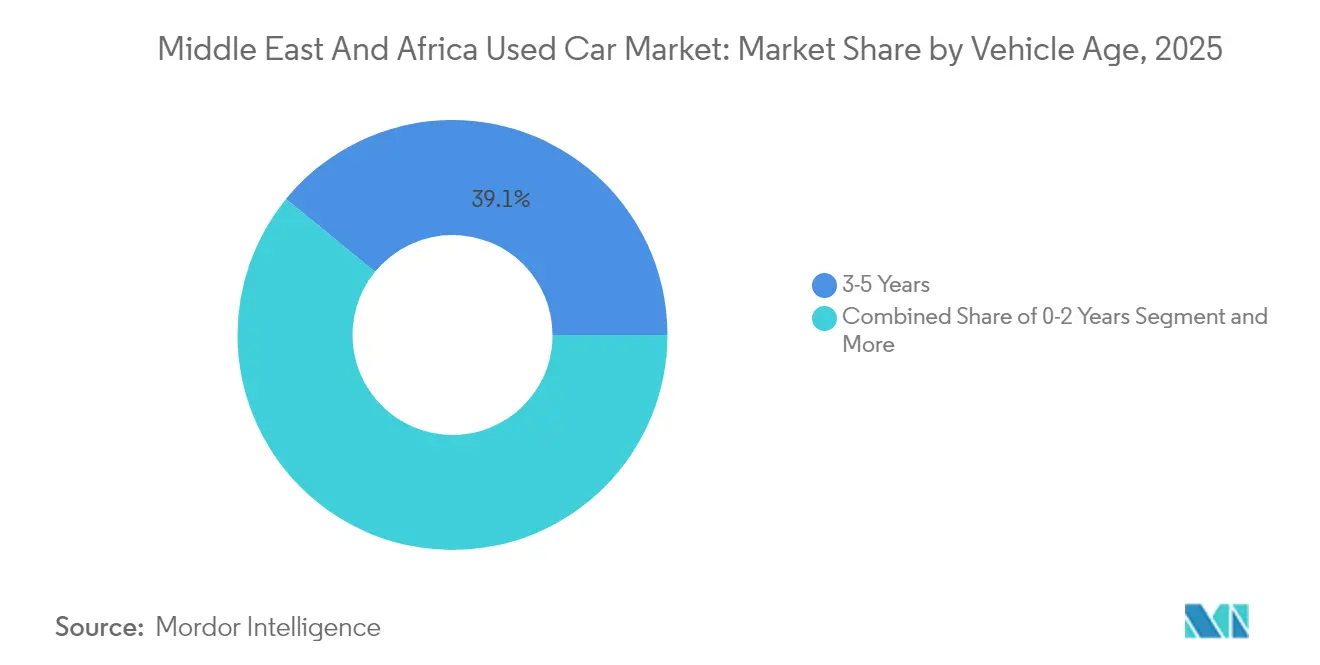
- Por idade do veículo, a categoria de 3-5 anos representou 39,10% da participação no tamanho do mercado de carros usados do Oriente Médio e África em 2025, e a categoria de 0-2 anos está crescendo a uma CAGR de 7,45% até 2031.
- Por canal de distribuição, as plataformas de classificados online e e-commerce comandaram 73,60% da participação no tamanho do mercado de carros usados do Oriente Médio e África em 2025 e continuam a crescer a uma CAGR de 6,05% até 2031.
- Por país, a Arábia Saudita detinha 34,20% da participação no mercado de carros usados do Oriente Médio e África em 2025, enquanto os Emirados Árabes Unidos registram a maior CAGR de 6,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Preços de Veículos Novos e Atrasos no Fornecimento | +1.2% | CCG e Norte de África | Curto prazo (≤ 2 anos) |
| Afluxo de Marcas Chinesas Acessíveis | +0.9% | Egito, Etiópia, CCG | Médio prazo (2–4 anos) |
| Classificados Digitais e Plataformas O2O | +0.8% | Emirados Árabes Unidos, Arábia Saudita, Egito | Médio prazo (2–4 anos) |
| Preferência por SUV e Pickup | +0.6% | Oriente Médio e Norte de África | Longo prazo (≥ 4 anos) |
| Expansão dos Serviços de Inspeção | +0.4% | CCG | Médio prazo (2–4 anos) |
| Oferta Antecipada de Frotas Eletrificadas | +0.3% | CCG Urbano e Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Preços de Veículos Novos e Atrasos na Cadeia de Abastecimento
Os gargalos no transporte marítimo pelo Mar Vermelho prolongaram os prazos de entrega em até seis semanas, levando os distribuidores regionais a elevar os preços de veículos novos durante 2024 e empurrando os compradores sensíveis ao orçamento para o mercado de carros usados do Oriente Médio e África. As lacunas de acessibilidade intensificam a demanda por veículos com 2–3 anos de uso, enquanto as frotas corporativas encurtam os ciclos de substituição para preservar os valores residuais antes de uma nova inflação de preços. Os estoques dos concessionários de modelos populares permanecem escassos por quatro a seis meses, compelindo os consumidores a considerar opções usadas anteriormente fora do seu âmbito. As empresas de leasing capitalizam a situação através da recomercialização de devoluções com baixa quilometragem, criando um fluxo constante de estoque quase novo. Coletivamente, esses fatores elevam os volumes de transação e sustentam os valores de revenda premium em marcas de alta demanda.
O Afluxo de Marcas Chinesas Acessíveis Impulsiona o Giro
A expansão agressiva da BYD, Geely e Chery oferece alternativas com preços atrativos, frequentemente abaixo dos concorrentes tradicionais, estimulando a absorção de veículos novos que filtram rapidamente para os canais secundários. As joint ventures de montagem local encurtam os ciclos de fornecimento e aumentam a familiaridade dos modelos nas oficinas de serviço, reduzindo o risco percebido de propriedade. Os operadores de frotas adotam sedãs e SUVs chineses para conter os gastos de capital, alimentando assim um fluxo de devoluções com 2–4 anos de uso. Conjuntos de recursos competitivos — como câmeras panorâmicas e sistemas de infoentretenimento avançados — aumentam o apelo para compradores familiarizados com tecnologia. Consequentemente, o giro se acelera, aprofundando o estoque em todas as faixas de preço no mercado de carros usados do Oriente Médio e África.
Proliferação de Classificados Digitais e Plataformas O2O
A consolidação de plataformas está redefinindo as cadeias de abastecimento, pois Dubizzle Motors, CarSwitch e Syarah escalam soluções de verificação e financiamento que reduzem o atrito e ampliam o pool de compradores. Algoritmos de precificação orientados por dados equalizam a assimetria de informações, aumentando a confiança do consumidor e comprimindo as margens de negociação. O atendimento online-para-offline (O2O) desbloqueia o fornecimento transfronteiriço que amplia a diversidade do estoque, enquanto as interfaces priorizando o mobile ressoam com as demografias nativas digitais. Rodadas de financiamento estratégico, como a Série C de USD 60 milhões da Syarah, financiam a expansão regional e as atualizações tecnológicas. Os concessionários tradicionais, reconhecendo a erosão do fluxo de clientes presenciais, aceleram as lojas digitais e os modelos híbridos para manter relevância e capturar participação incremental no mercado de carros usados do Oriente Médio e África.
Preferência por SUV e Pickup para Terrenos Severos
Os ambientes desérticos moldam o comportamento de compra, pois os consumidores priorizam veículos que oferecem resfriamento superior, altura de marcha elevada e componentes resistentes à areia. Modelos certificados Toyota Land Cruiser e Nissan Patrol atraem prêmios de 15–20% em relação a sedãs equivalentes devido à durabilidade comprovada [2]"SUVs Certificados Comandam Prêmio em Condições de Deserto," AutoTraders UAE, autotraders-uae.com. Operadores comerciais nos setores de construção, serviços de petróleo e turismo estendem a demanda além dos contextos de uso privado. Preparadores do mercado de acessórios se especializam em proteções de grade, revestimentos cerâmicos e suspensões reforçadas que fortalecem os valores de revenda. As montadoras originais chinesas capitalizam lançando SUVs a preços mais baixos equipados com sistemas de gestão térmica específicos para a região. A preferência duradoura fortalece a liderança do segmento no mercado de carros usados do Oriente Médio e África.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Domínio dos Fornecedores Não Organizados | −0.8% | África Subsaariana e Norte de África | Longo prazo (≥ 4 anos) |
| Regulamentações Transfronteiriças Restritivas | −0.6% | Corredores Pan-Africanos e CCG | Curto prazo (≤ 2 anos) |
| Fraude no Odômetro e Transparência Limitada | −0.5% | África e partes do Oriente Médio | Médio prazo (2–4 anos) |
| Degradação da Bateria Induzida pelo Calor | −0.4% | Golfo e Norte de África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Domínio dos Fornecedores Não Organizados na África
Os comerciantes informais de rua mantêm o controle sobre a maioria das transações nas principais economias africanas, perpetuando negociações em dinheiro e precificação opaca que dificultam a penetração do crédito. A ausência de inspeções padronizadas permite variações de qualidade que suprimem a confiança do consumidor e limitam as perspectivas de exportação regional. As agências regulatórias enfrentam dificuldades de fiscalização devido a recursos limitados e redes de comércio familiar enraizadas. Embora os classificados digitais ganhem espaço, a resistência ao registro e à tributação retarda a formalização. Investidores estrangeiros permanecem cautelosos, citando incertezas jurídicas que diluem a previsibilidade de retorno no mercado de carros usados do Oriente Médio e África.
Regulamentações Restritivas de Importação Transfronteiriça
Vários governos mantêm rígidos limites de idade para importação, padrões ambientais e regras de autenticação de documentos que retardam os fluxos de entrada de veículos e elevam os custos de conformidade. A aplicação, pela Nigéria, de um limite de idade de 12 anos em 2025 redirecionou o estoque mais antigo para estados vizinhos e reduziu a oferta regional, pressionando os compradores sensíveis ao preço e reduzindo os volumes de transação ao longo dos principais corredores. As autoridades do CCG aumentam periodicamente as taxas de inspeção e exigem certificados de origem que prolongam os tempos de desembaraço alfandegário, obrigando os concessionários a manter maior capital de giro e a repassar o ônus aos consumidores. As estruturas tarifárias fragmentadas entre os membros da Comunidade da África Oriental e da Comunidade Económica dos Estados da África Ocidental complicam as estratégias de fornecimento em múltiplos países, prejudicando as economias de escala para os varejistas organizados. Os comerciantes respondem canalizando o estoque por pontos de fronteira informais, mas o aumento das patrulhas e dos sistemas aduaneiros digitais está elevando os riscos de apreensão e desencorajando os fluxos do mercado cinza.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
SUVs Sustentam a SuperioridadeOs SUVs registraram 42,72% de participação no mercado de carros usados do Oriente Médio e África em 2025, superando sedãs e hatchbacks e expandindo a uma CAGR de 5,55% até 2031. O tamanho do mercado de carros usados do Oriente Médio e África para SUVs em 2025 refletiu a demanda consolidada por designs com alta distância ao solo que suportam terrenos desérticos. As vantagens de durabilidade traduzem-se em depreciação mais lenta, permitindo que SUVs usados certificados comandem prêmios em relação a sedãs de quilometragem equivalente. Os novos modelos de SUV chineses introduzem faixas de preço competitivas, atraindo gestores de frotas a ampliar as aquisições além das marcas japonesas tradicionais.
Os crescentes setores de acessórios — desde revestimentos protetores cerâmicos até kits de suspensão adaptativa — elevam ainda mais o valor percebido, contribuindo para uma maior velocidade de giro. Os sedãs mantêm uma participação estável, impulsionados por motoristas urbanos que priorizam economia de combustível e menor ocupação de espaço de estacionamento, enquanto os hatchbacks permanecem o ponto de entrada para compradores iniciantes com orçamento limitado. Os MPVs atendem a famílias numerosas e segmentos comerciais de nicho. Não obstante, espera-se que a dominância dos SUVs persista à medida que as expansões de infraestrutura nos setores de construção, petróleo e turismo sustentem os requisitos de veículos com capacidade para todo-o-terreno no mercado de carros usados do Oriente Médio e África.


Por Tipo de Fornecedor:
O Impulso dos Organizados CresceOs concessionários não organizados responderam por 61,70% das transações em 2025, mas os fornecedores organizados estão crescendo com a CAGR mais rápida de 6,55% até 2031, sublinhando a mudança nas preferências dos consumidores em direção a garantias estruturadas e precificação transparente. O tamanho do mercado de carros usados do Oriente Médio e África registrou vendas organizadas significativas durante 2025, refletindo a adoção crescente de programas de veículos usados certificados. As reformas regulatórias nos estados do CCG obrigam os concessionários a digitalizar os estoques e fornecer documentação de inspeção, reduzindo a assimetria e aumentando a confiança dos credores.
As plataformas digitais capacitam os fornecedores organizados a sindicar anúncios além-fronteiras, aproveitando pools de estoque anteriormente limitados pela geografia. Por outro lado, os comerciantes informais enfrentam penalidades punitivas por não conformidade, aumentando a atratividade relativa dos canais formais. O impulso é mais evidente na Arábia Saudita, onde a eliminação do requisito de despachante aduaneiro reduz os tempos de processamento de importações, permitindo que os players organizados rotem o estoque mais rapidamente. A mudança de participação deverá acelerar à medida que os bancos aprofundam a penetração do financiamento automóvel, vinculando as aprovações de crédito a dados verificáveis dos veículos.
Por Tipo de Combustível:
A Eletrificação Ganha TerrenoOs veículos a gasolina dominam o mercado de carros usados do Oriente Médio e África com 78,60% de participação, mas os veículos elétricos a bateria registram a maior CAGR de 9,92% até 2031. O tamanho do mercado de carros usados do Oriente Médio e África para veículos elétricos em 2025 era baixo, mas as primeiras disposições de frotas por parte de empresas de transporte por aplicativo e logística alimentam os canais de oferta. As motorizações híbridas servem como opções de transição para compradores que favorecem a eficiência de combustível sem restrições de autonomia.
Os desafios de gestão térmica restringem a adoção secundária de veículos elétricos, particularmente nos estados do Golfo, onde as altas temperaturas ambientes aceleram o desgaste da bateria. No entanto, os incentivos políticos, incluindo a redução de tarifas de importação e privilégios de estacionamento gratuito, fomentam uma demanda incremental. O investimento em infraestrutura de carregamento com arrefecimento líquido e em startups de recondicionamento de baterias promete mitigar as preocupações com a longevidade ao longo do horizonte de previsão. A predominância duradoura dos veículos de combustão interna irá erodir gradualmente à medida que os custos tecnológicos caem e as químicas de bateria adaptadas ao clima entram nos portfólios das montadoras originais.
Por Idade do Veículo:
Prêmio pela NovidadeOs veículos com 3-5 anos de uso capturaram 39,10% de participação em 2025, posicionando esta faixa como a âncora de volume do mercado de carros usados do Oriente Médio e África. Os compradores percebem a categoria como um equilíbrio entre recursos modernos e desembolsos de capital razoáveis. No entanto, a coorte de 0-2 anos cresce mais rapidamente, a uma CAGR de 7,45%, pois as perturbações na cadeia de abastecimento levam os consumidores em direção a alternativas quase novas disponíveis imediatamente. A participação do mercado de carros usados do Oriente Médio e África para modelos de 0-2 anos cresceu em 2025, sustentada por garantias estendidas das montadoras originais e tecnologias avançadas de adaptação climática.
As faixas mais antigas, que abrangem 6-8 anos e acima de 8 anos, mantêm relevância entre os segmentos focados no orçamento, especialmente na África Subsaariana, onde o poder de compra fica aquém dos níveis do CCG. A aplicação, pela Nigéria, de um limite de idade de importação de 12 anos restringe os fluxos de entrada de veículos com alta quilometragem, elevando gradualmente a qualidade da frota e pressionando os fornecedores informais a adquirir estoque mais novo. Com o tempo, regimes regulatórios mais rígidos em toda a África provavelmente irão reduzir a cauda de envelhecimento da distribuição por idade dos veículos.
Por Canal de Distribuição:
Ascensão DigitalOs Classificados Online e o E-commerce controlaram 73,60% do mercado de carros usados do Oriente Médio e África em 2025 e sustentam uma CAGR de 6,05% até 2031. A conveniência, os dados abrangentes de listagem e o financiamento integrado impulsionam a adoção entre os millennials e a Geração Z. Os portais otimizados para mobile facilitam o fornecimento transfronteiriço rápido, ampliando a escolha dos compradores e pressionando os concessionários offline a equiparar a transparência de preços. O tamanho do mercado de carros usados do Oriente Médio e África transacionado por canais online deverá crescer ainda mais, sustentando a rentabilidade das plataformas e atraindo financiamento de capital de risco contínuo.
As lojas físicas mantêm ressonância cultural em mercados específicos onde a inspeção física e a negociação interpessoal permanecem normas enraizadas. Os modelos híbridos O2O florescem, combinando geração de leads digitais com centros de verificação presenciais que tranquilizam os compradores avessos ao risco. Os órgãos regulatórios exigem cada vez mais a manutenção de registros digitais para conformidade fiscal, direcionando inadvertidamente as transações para plataformas rastreáveis. Consequentemente, as concessionárias físicas aceleram os esforços de digitalização, integrando sistemas de CRM e showrooms virtuais para permanecerem competitivas.
Análise Geográfica
Mercado de Carros Usados na Arábia Saudita
A Arábia Saudita deteve 34,20% do mercado de carros usados no Oriente Médio e África em 2025, sustentada por altas rendas disponíveis, uma extensa malha rodoviária e projetos de diversificação da Visão 2030 que elevam a rotatividade das frotas comerciais. A simplificação dos procedimentos alfandegários introduzida reduziu os ciclos de importação e ampliou a disponibilidade de modelos, aumentando a liquidez das transações. Os varejistas organizados aproveitam o ecossistema de financiamento maduro do reino para expandir as operações de veículos usados certificados, conquistando compradores aspiracionais que buscam veículos com garantia.
Mercado de Carros Usados nos Emirados Árabes Unidos e no Egito
Os Emirados Árabes Unidos registram o CAGR mais acelerado da região, de 6,82%, até 2031, refletindo seu papel como polo comercial e adotante precoce de classificados digitais. A logística nas zonas francas permite a reexportação eficiente para compradores africanos, enquanto regras progressistas de proteção ao consumidor aumentam a confiança nas transações online transfronteiriças. Os operadores de plataformas testam passaportes de histórico veicular baseados em blockchain, fortalecendo as propostas de revenda e atraindo a demanda regional para os hubs dos Emirados Árabes Unidos no mercado de carros usados no Oriente Médio e África. O Egito, com sua expressiva população e classe média em crescimento, figura entre os maiores contribuidores em volume, apesar da sensibilidade a preços. Acordos de montagem local com montadoras chinesas garantem futuros influxos de modelos a preços competitivos nos canais secundários.
Mercado de Carros Usados no Oriente Médio e África
A volatilidade cambial leva os consumidores a se proteger de futuras altas de preços fixando a compra de carros usados, elevando os volumes na faixa de 3 a 5 anos. Na África Subsaariana, o Quênia e a África do Sul apresentam robustas redes de comércio informal, embora a gradual digitalização promova melhorias na transparência. Intervenções de política pública, como a restrição nigeriana à importação de veículos com mais de 12 anos, elevam a qualidade da frota, mas redirecionam veículos mais antigos para jurisdições vizinhas com regras mais permissivas, reconfigurando os fluxos de comércio intra-africano. O Marrocos se beneficia da proximidade com a Europa e de uma base industrial consolidada, enquanto o Kuwait e Omã mantêm alta posse per capita, mas volumes absolutos menores.
Panorama regulatório
O comércio de veículos usados no Oriente Médio e na África é moldado por limites de idade de importação, regras de conformidade técnica e estruturas fiscais e alfandegárias que determinam qual estoque pode chegar aos canais organizados. No CCG, a Lei Alfandegária Unificada estabelece uma tarifa alfandegária de 5% sobre o valor CIF para veículos importados, enquanto o IVA em nível de país (por exemplo, 15% na Arábia Saudita e 5% nos Emirados Árabes Unidos) altera o custo total desembarcado e as estratégias de precificação de concessionárias e plataformas.
A conformidade é cada vez mais digital e orientada por normas. A Arábia Saudita exige um Certificado de Conformidade encaminhado pela plataforma SABER conforme os requisitos da SASO, além de um limite máximo de idade de 5 anos para veículos leves importados (com exceções específicas). Os Emirados Árabes Unidos geralmente aplicam um teto de idade de importação em torno de 10 anos e intensificaram os requisitos de emissões ao exigir os limites de poluentes Euro 6b para veículos motorizados de estrada a partir de 1º de janeiro de 2026, elevando o padrão de conformidade para unidades mais antigas ou fora das especificações do CCG. Em contrapartida, a África do Sul permanece restritiva quanto à importação de veículos usados por meio de entrada baseada em licenças (ITAC), limitando fluxos comerciais amplos e mantendo o fornecimento transfronteiriço mais concentrado em polos relativamente abertos, como os Emirados Árabes Unidos e partes do Norte da África.
Análise da cadeia de valor
A cadeia de valor de carros usados no Oriente Médio e na África vai desde a origem (trocas, desmobilização de frotas, retomadas e importações), passando pela agregação (concessionárias, comerciantes informais e mercados digitais), pelo condicionamento (inspeção, recondicionamento e documentação), e, por fim, pela distribuição (classificados online e cumprimento O2O e showrooms físicos). Os players organizados se diferenciam por meio de programas de seminovos certificados, financiamento e garantia agrupados, e inspeções padronizadas, enquanto os canais não organizados e P2P continuam a dominar em muitos mercados africanos, onde transações em dinheiro e registros limitados restringem a participação de credores.
A logística e a infraestrutura comercial moldam os fluxos transfronteiriços. Os Emirados Árabes Unidos operam como um portal regional apoiado por corredores de veículos e peças em torno do Porto Jebel Ali, do Porto Khalifa e da Dubai South, enquanto o Norte da África depende de nós como o Porto Tanger Med para conectar-se ao fornecimento voltado para a Europa e às atividades de reexportação. Requisitos regulatórios, incluindo certificados de origem, documentação de conformidade e limites variáveis de idade de importação, adicionam tempo e necessidades de capital de giro em toda a cadeia, reforçando o papel de plataformas e intermediários capazes de integrar verificação, prontidão alfandegária e transporte em uma única experiência de transação.
Panorama Competitivo
O mercado de carros usados do Oriente Médio e África permanece fragmentado. A consolidação digital intensifica a pressão competitiva à medida que Dubizzle Motors escala a verificação, o financiamento e a logística em um ecossistema completo. Al-Futtaim Automotive aproveita suas franquias de montadoras originais para estender as garantias de veículos usados certificados, criando diferenciação na garantia de qualidade. A injeção da Série C da Syarah financia a expansão do estoque e ferramentas de precificação orientadas por IA que comprimem as margens dos concessionários na Arábia Saudita [3]"Syarah Garante USD 60 Milhões para Escalar Plataforma de Carros Usados," Arabian Business, arabianbusiness.com.
As oportunidades de espaço em branco centram-se na facilitação de transações transfronteiriças, algoritmos de avaliação habilitados por IA e análise de saúde da bateria para revenda de veículos elétricos. As montadoras originais chinesas como BYD e Geely cultivam a confiança no valor residual fazendo parcerias com empresas de inspeção e oferecendo garantias estendidas de bateria. Os credores de fintech penetram nas demografias desatendidas, integrando dados verificados pela plataforma em modelos de pontuação de crédito, reduzindo o risco de inadimplência e capturando participação de mercado incremental.
Os fornecedores não organizados tradicionais enfrentam requisitos de conformidade cada vez mais rígidos que favorecem os operadores formais. O ambiente competitivo recompensa as entidades hábeis em combinar inteligência de mercado localizada com infraestrutura digital escalável, acelerando a formalização do setor no mercado de carros usados do Oriente Médio e África.
Líderes do Setor de Carros Usados do Oriente Médio e África
Dubizzle Motors (OLX UAE)
Al-Futtaim Automotive
Abdul Latif Jameel Motors
Kayishha (SellAnyCar KSA)
DubiCars
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carros Usados no Oriente Médio e África
- Al-Futtaim Automotive
- Dubizzle Motors (OLX UAE)
- Kayishha (SellAnyCar KSA)
- Abdul Latif Jameel Motors
- YallaMotor
- DubiCars
- Cars24 Middle East
- CarSwitch
- OpenSooq Motors
- Motory Saudi Arabia
- CarMax East Africa Limited
- Alba Cars
- CFAO Mobility South Africa
- Expat Motors

Oportunidades de mercado e perspectivas futuras
As oportunidades de formalização se concentram no comércio transfronteiriço pronto para conformidade, na maior capacidade de recondicionamento e em camadas de confiança habilitadas por dados que transformam a demanda online em transações financiadas. O mercado já demonstra forte atração digital, com classificados online e comércio eletrônico representando 73,60% das transações em 2025. Essa combinação abre espaço para integrações de sistemas de gestão de concessionárias, sindicalização unificada de estoque e serviços de inspeção e verificação de histórico que apoiam credores e reduzem disputas.
A atividade de investimento em 2026 também indica infraestrutura habilitadora que melhora a liquidez de veículos usados por meio de pós-venda e disponibilidade de peças. Em junho de 2026, a Hellmann Worldwide Logistics e o INDU Group iniciaram as obras de um centro logístico automotivo de 300.000 pés quadrados na Zona Franca de Jebel Ali (Jafza), focado em acelerar a distribuição de peças de reposição em todo o CCG e na África. Essa capacidade apoia uma velocidade de recondicionamento mais rápida e maior disponibilidade para veículos com maior quilometragem. Programas regionais de localização, incluindo a TASARU Mobility Investments trazendo fornecedores globais de Nível 1 para a King Abdullah Economic City (anunciado em fevereiro de 2026), e novos investimentos em fabricação de componentes em Marrocos (início das obras da fábrica de cabos da LEONI em junho de 2026), fortalecem o ecossistema de serviços que sustenta os valores residuais e a confiança do consumidor, inclusive para tecnologias mais recentes, nas quais a prontidão de baterias e eletrônicos influencia as decisões de revenda.
Recent Industry Developments in Mercado de Carros Usados no Oriente Médio e África
- Junho de 2026: a MW Motors expandiu sua parceria com a DubiCars ao listar mais de 100 veículos premium e de luxo com a designação "Exclusively On DubiCars". A medida fortalece estratégias diferenciadas de estoque online e apoia a captação de demanda liderada por plataformas em segmentos de usados de ticket mais alto nos Emirados Árabes Unidos.
- Julho de 2025: a Al-Futtaim Automotive inaugurou um novo Al-Futtaim Automall e Al-Futtaim Auto Center perto do Dalma Mall em Abu Dhabi, adicionando capacidade local para mais de 150 veículos seminovos certificados. A capacidade adicional de varejo e pós-venda apoia uma rotatividade de veículos mais rápida e reforça experiências de compra no estilo CPO que competem diretamente com vendedores não organizados.
- Março de 2024: a Al-Futtaim Automotive destacou sua escala de seminovos nos Emirados Árabes Unidos, citando vendas de mais de 25.000 veículos usados em 2023 e referenciando um Centro de Preparação de Carros Usados dedicado, inaugurado em 2023, com capacidade para preparar mais de 25.000 unidades por ano. O recondicionamento de maior rendimento melhora a consistência e a prontidão de garantia, o que ajuda as concessionárias organizadas a defender preços e captar mais leads originados digitalmente.


Mercado de Carros Usados no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado considera o valor dos veículos de passeio usados vendidos no Oriente Médio e na África, abrangendo transações concluídas por meio de concessionárias organizadas e programas certificados, bem como canais não organizados e ponto a ponto.
Exclusões de escopo: excluímos as vendas de veículos novos, a maioria dos serviços de pós-venda e as taxas de financiamento ou seguro quando faturadas separadamente do preço de venda do veículo usado.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedãs
- SUVs e Crossovers
- MPVs
- Por Tipo de Fornecedor
- Organizado (Concessionárias e CPO)
- Não Organizado (Independentes e P2P)
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido
- Elétrico a Bateria
- Por Idade do Veículo
- 0-2 Anos
- 3-5 Anos
- 6-8 Anos
- Acima de 8 Anos
- Por Canal de Distribuição
- Classificados Online e E-commerce
- Offline / Lojas Físicas
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Egito
- Quénia
- África do Sul
- Marrocos
- Nigéria
- Kuwait
- Omã
- Restante do Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e oferta e para ancorar premissas em nível de país que são posteriormente testadas em entrevistas. Normalmente revisamos fontes públicas, como escritórios nacionais de estatística e autoridades de transporte nos principais países do Oriente Médio e África, portais alfandegários e comerciais para importações de veículos usados, e publicações de segurança viária e registro de veículos.
Também consultamos fontes como comunicados de bancos centrais e ministérios para contexto de inflação e câmbio, atualizações de associações automotivas, e divulgações de grandes grupos de concessionárias e materiais para investidores que descrevem giro de estoque, precificação e preferências dos consumidores por tipo de carroceria. Além disso, bancos de dados de patentes e arquivos de imprensa confiáveis nos ajudam a acompanhar tendências de verificação, inspeção e listagem online que podem afetar a rapidez com que os carros usados são transacionados. Também utilizamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, além de verificações em nível de embarque de importação e exportação em corredores selecionados onde o comércio influencia materialmente a oferta. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências são consultadas para coletar, validar e esclarecer dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como os preços de carros usados se movem, como os volumes se dividem entre canais organizados e não organizados, e como a descoberta online se converte em fechamentos offline. Conversamos com operadores de concessionárias, comerciantes independentes, partes interessadas de marketplaces e inspeção, e especialistas focados em países no Oriente Médio e na África para testar premissas, preencher lacunas de dados e alinhar o modelo final com o que está ocorrendo no mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos: 14% |
| Nível médio: 56% | Líderes funcionais/de unidade: 27% |
| Players menores: 15% | Gerentes: 59% |
Dimensionamento de mercado e previsão
O modelo central é construído usando uma abordagem de cima para baixo, na qual os grupos de demanda nacional de veículos usados são reconstruídos a partir de sinais de frota de veículos, ciclos de substituição e fluxos de oferta transfronteiriços, e depois consolidados no total do Oriente Médio e África. Para manter os números práticos, o valor é então derivado aplicando a lógica de preço médio de venda (ASP) em nível de país e segmento aos volumes de transação estimados, seguido por divisões por canal e tipo de fornecedor.
Para corroborar os totais, também realizamos aproximações seletivas de baixo para cima usando referências de rendimento de concessionárias, pontos de preço amostrados de anúncios e leilões, e verificações de canal sobre quanto do mercado é organizado versus não organizado. Quando surgem lacunas para países menores ou rotas comerciais informais, as premissas são preenchidas usando indicadores substitutos, como tendências de unidades importadas, sucateamento e distribuição por idade, e direção da população urbana e da renda, e depois retestadas com feedback das entrevistas.
Para a previsão, a análise de cenários é utilizada porque mudanças de política, oscilações cambiais e regras de importação podem alterar rapidamente a acessibilidade de carros usados nos mercados do Oriente Médio e África. Os cenários são orientados por um pequeno conjunto de insumos citados repetidamente na validação, como expectativas de câmbio e inflação, disponibilidade de importações de usados, aperto na oferta de carros novos, direção dos preços de combustível por país, e mudanças na composição por tipo de carroceria (por exemplo, maior participação de SUVs alterando o comportamento do ASP).
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais de mercado independentes para que quebras evidentes sejam detectadas precocemente, como tendências de registro, movimentos de unidades importadas e comportamento de preços observado por faixa de idade do veículo. As verificações de variância são realizadas em nível de país e, depois, novamente após a consolidação no total regional, e quaisquer valores discrepantes são revisados em uma segunda análise antes da aprovação final.
Atualizamos o modelo anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como movimentos cambiais abruptos, mudanças em tarifas de importação, ou alterações súbitas na disponibilidade de carros novos que empurram a demanda para veículos usados. Antes da entrega, o conjunto de dados completo é reverificado para garantir que os insumos macroeconômicos mais recentes e as notas das entrevistas estejam refletidos na visão final que os clientes recebem.
Tamanho do mercado de carros usados do Oriente Médio e África segundo a Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para carros usados no Oriente Médio e África podem diferir bastante, mesmo quando o tema parece idêntico, porque as escolhas subjacentes de tempo e precificação não são sempre tratadas da mesma forma. As diferenças geralmente vêm do que é contado como uma transação de carro usado, quais países são incluídos como "Resto do Oriente Médio e África", e se os valores são convertidos usando o câmbio médio anual ou uma taxa pontual.
Neste estudo, a cadência de atualização e o momento cambial foram tratados como escolhas de primeira ordem, e a trajetória do ASP foi reverificada em relação às mudanças de composição observadas (participação de SUVs, faixas de idade de veículos, e comportamento de canais organizados versus não organizados). Isso também está alinhado com o conjunto repetível de verificações utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 93,01 bilhões de USD (2025) | |
| Consultoria Regional A | 88,40 bilhões de USD (2025) | Utiliza uma consolidação de países mais restrita, que parece subestimar os mercados do Resto do Oriente Médio e África, e aplica ASPs conservadores ao depender mais de pontos de preço do comércio informal, sem ajustar totalmente os prêmios de concessionárias organizadas. |
| Periódico Comercial B | 101,20 bilhões de USD (2025) | Tende a misturar carros de passeio usados com categorias adjacentes em alguns países e aplica conversão cambial à vista, que pode inflar os valores em USD durante períodos de moeda local mais fraca, sem uma verificação consistente em relação aos sinais de registro e unidades importadas. |
No geral, a diferença é explicada principalmente pela forma como a cobertura de países é consolidada e como o momento do ASP e do câmbio é tratado na conversão de valores. Ao vincular o total a sinais de demanda observáveis e manter as regras de conversão e atualização consistentes, a estimativa permanece mais fácil de auditar e reproduzir nos mercados do Oriente Médio e África à medida que as condições mudam ao longo do ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de carros usados do Oriente Médio e África até 2031?
Espera-se que o mercado atinja USD 126,34 bilhões até 2031, refletindo uma CAGR de 5,23%.
Qual tipo de veículo lidera as vendas regionais de carros usados?
Os SUVs e crossovers detêm a posição de liderança com 42,72% de participação em 2025 devido à superior adaptabilidade ao deserto.
Qual é o domínio das plataformas digitais nas transações de carros usados?
Os classificados online e os sites de e-commerce controlaram 73,60% das transações em 2025 e continuam a expandir-se.
Por que os veículos elétricos a bateria são o segmento de crescimento mais rápido?
A eletrificação antecipada das frotas e os incentivos de apoio impulsionam uma CAGR de 9,92%, mesmo que a degradação induzida pelo calor permaneça um desafio.
Qual país apresenta a maior taxa de crescimento nas vendas regionais de carros usados?
Os Emirados Árabes Unidos lideram com uma CAGR de 6,82% até 2031, sustentados por mercados digitais avançados e regulamentações favoráveis.
Como está a progressão da formalização dos fornecedores?
Os canais organizados estão crescendo mais rapidamente do que o mercado global a uma CAGR de 6,55%, impulsionados por programas de veículos usados certificados e apoio regulatório.
Página atualizada pela última vez em:



