
Tamanho e Participação do Mercado de Carros Usados do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 116.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 206.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.15 % |
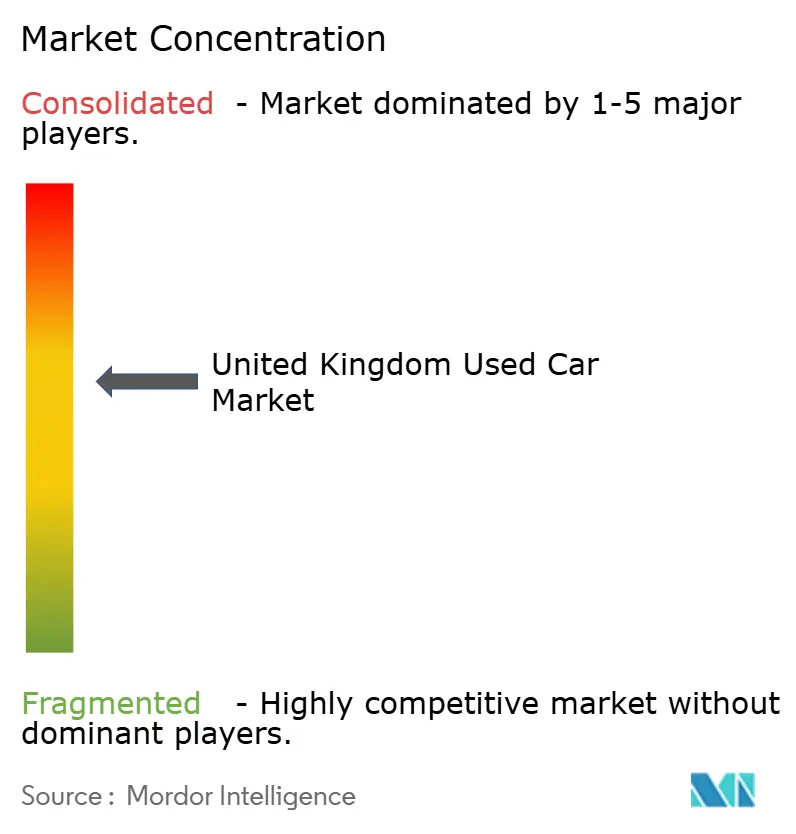
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Reino Unido por Mordor Intelligence
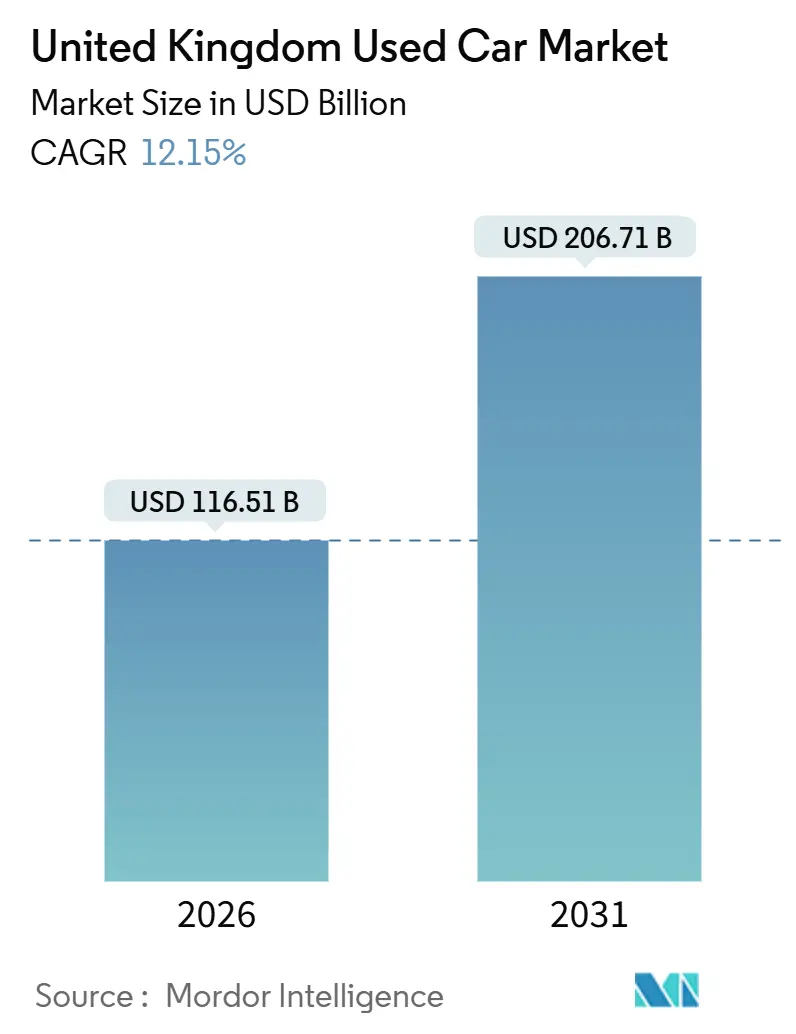
O tamanho do mercado de carros usados do Reino Unido situa-se em USD 116,51 mil milhões em 2026 e está projetado para atingir USD 206,71 mil milhões até 2031, traduzindo-se num CAGR de 12,15% ao longo do período de previsão. O crescimento é impulsionado pela renovação mais rápida das frotas desencadeada pelas zonas de emissões urbanas, pelo surgimento de programas certificados de veículos seminovos de confiança e pela rápida migração das transações para plataformas digitais. Os compradores estão a orientar-se para modelos de propriedade flexíveis, como serviços de subscrição, enquanto as garantias de valor residual em veículos elétricos a bateria (BEVs) ajudam a atenuar as preocupações com a depreciação e a acelerar a adoção da eletrificação. A dinâmica competitiva está a intensificar-se à medida que grupos de concessionários franquiados, grandes operadores de leilões e plataformas online exclusivamente digitais implementam ferramentas de precificação baseadas em dados que comprimem os dias de venda e ampliam o alcance geográfico, de acordo com o Investegate. A pressão persistente das taxas de juro e os elevados preços dos veículos usados continuam a ser os principais travões à recuperação do volume. No entanto, a produção estruturalmente mais reduzida de carros novos mantém o stock de veículos quase novos escasso, sustentando o poder de precificação.
Principais Conclusões do Relatório
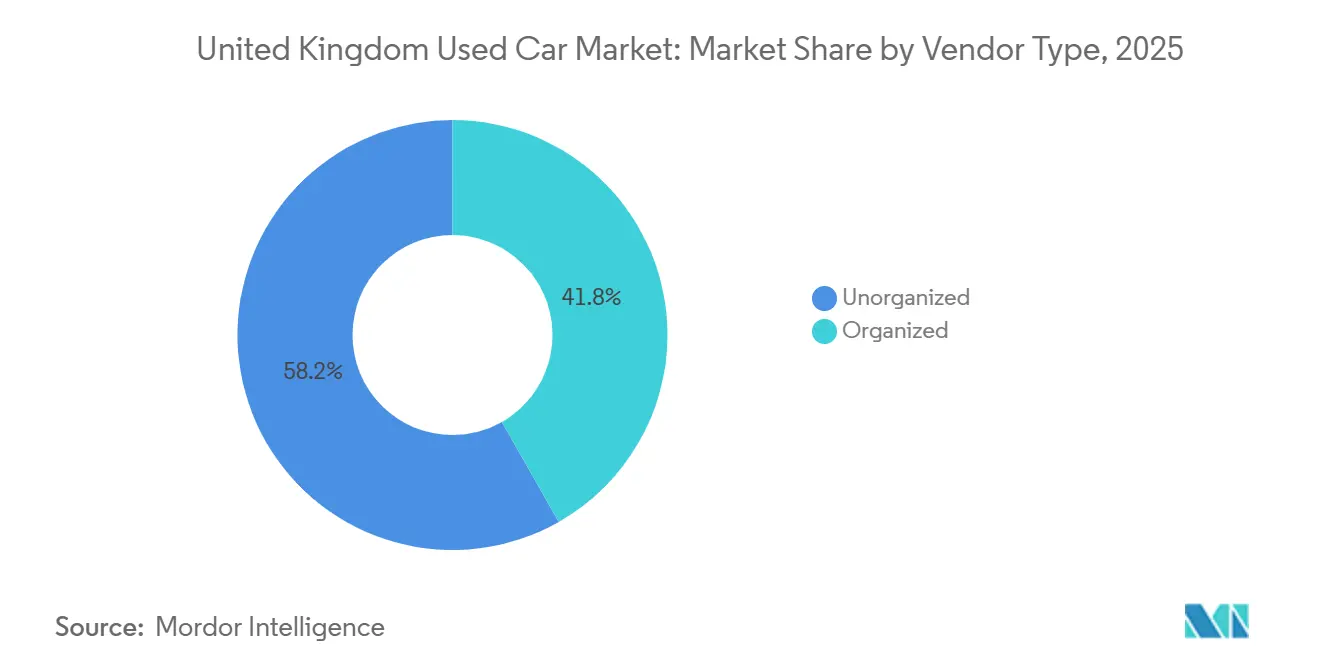
- Por tipo de fornecedor, os fornecedores não organizados lideraram o mercado de carros usados do Reino Unido com 58,23% da quota de mercado em 2025; os operadores organizados estão projetados para expandir a um CAGR de 12,82% até 2031.
- Por idade do veículo, os carros com 3-5 anos capturaram 34,28% da quota do mercado de carros usados do Reino Unido em 2025, enquanto o grupo de 0-2 anos avança a um CAGR de 12,43% até 2031.
- Por tipo de combustível, os modelos a gasolina dominaram com 53,34% da quota do mercado de carros usados do Reino Unido em 2025, enquanto os BEVs usados crescem a um CAGR de 19,23% até 2031.
- Por tipo de carroceria, os hatchbacks representaram 41,93% da quota do mercado de carros usados do Reino Unido em 2025; os veículos utilitários desportivos estão projetados para crescer a um CAGR de 13,21% até 2031.
- Por canal de vendas, os concessionários franquiados offline representaram 34,84% da quota do mercado de carros usados do Reino Unido em 2025, enquanto as plataformas exclusivamente online estão projetadas para crescer a um CAGR de 14,48% até 2031.
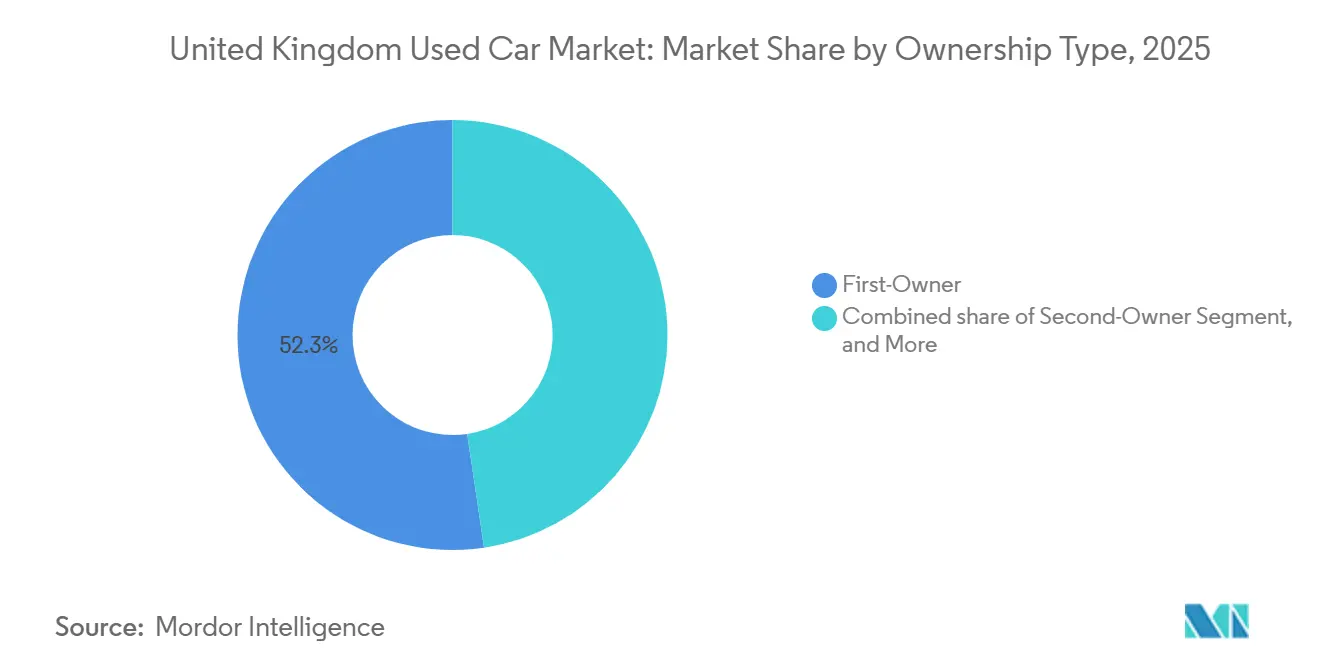
- Por propriedade, os veículos de primeiro proprietário representaram 52,34% da quota do mercado de carros usados do Reino Unido em 2025 e espera-se que cresçam a um CAGR de 12,72% até 2031.
- Por faixa de preço, a faixa de USD 7.000-15.000 representou 39,87% da quota do mercado de carros usados do Reino Unido em 2025, enquanto os carros com preço acima de USD 30.000 estão previstos para crescer a um CAGR de 13,73% até 2031.
- Por região, a Inglaterra contribuiu com 80,34% da quota do mercado de carros usados do Reino Unido em 2025, enquanto a Irlanda do Norte está posicionada para o crescimento mais rápido, com um CAGR de 12,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Carros Usados do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % Impacto no CAGR | Relevância Geográfica | Impacto Máximo |
|---|---|---|---|
| Crescimento Acelerado das Plataformas Exclusivamente Online | +2.1% | Nacional, com ganhos iniciais na Inglaterra urbana e na Escócia | Curto prazo (≤ 2 anos) |
| Zonas de Ar Limpo Aceleram a Rotatividade da Frota | +1.8% | Inglaterra (Londres, Birmingham, Manchester), Escócia (Glasgow, Edimburgo, Aberdeen, Dundee), País de Gales (Cardiff) | Médio prazo (2-4 anos) |
| Programas CPO dos Fabricantes de Equipamento Original Aumentam a Confiança e os Preços | +1.5% | Nacional, concentrado nas redes de concessionários da Inglaterra e da Escócia | Médio prazo (2-4 anos) |
| Garantias de Valor Residual Elevam o Apelo dos BEVs/Híbridos | +1.4% | Nacional, mais forte na Inglaterra e na Escócia com infraestrutura de carregamento | Médio prazo (2-4 anos) |
| Subscrições de Carros Usados Impulsionam a Procura Recorrente | +0.9% | Nacional, com foco urbano (Londres, Manchester, Birmingham) | Longo prazo (≥ 4 anos) |
| A Telemática Enfraquece a Competitividade dos Carros Mais Antigos | +0.8% | Nacional, impacto desproporcionado na Inglaterra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Adoção de Plataformas Exclusivamente Online e Modelos de Clique e Entrega
A Auto Trader domina o tempo de navegação no mercado, aproveitando ferramentas de oferta instantânea e opções de troca garantida para simplificar as vendas para vendedores particulares. A Carwow utiliza um motor de licitação por concessionários, introduzindo uma precificação transparente ao estilo de leilão no seu inventário de retalho. Esta estratégia não só obtém reconhecimento através de distintivos de Melhor Avaliação por baixas taxas de reclamação, como também reforça a confiança digital. Motores de precificação em tempo real, como o Vertu Insights, melhoram a rotatividade do stock e aumentam as margens de lucro. Os compradores centrados no dispositivo móvel esperam agora a entrega ao domicílio num curto espaço de tempo, levando mesmo os grupos tradicionais a adotar uma abordagem omnicanal.
ULEZ, ZEZ e Zonas de Ar Limpo a Acelerar a Rotatividade da Frota para Carros Usados Mais Recentes
A Zona de Ultra Baixas Emissões de Londres abrange agora todos os bairros, elevando a conformidade para 96% em meados de 2024 e levando os proprietários de motores mais antigos a trocar por stock usado em conformidade com a norma Euro 6[1]"Relatório Anual de Qualidade do Ar 2024,", Transport for London, tfl.gov.uk. Esquemas similares de cobrança por ar limpo em Birmingham, Manchester e nas quatro Zonas de Baixas Emissões da Escócia impõem taxas diárias que deterioram a economia de condução de veículos com oito ou mais anos. Os consequentes desvios de procura dividem o mercado de carros usados do Reino Unido, com carros a gasolina e a diesel em conformidade a atrair prémios urbanos. Ao mesmo tempo, o stock não conforme é ou relocado para zonas rurais ou abatido ao efetivo. A cascata de políticas aumenta a velocidade das transações e sustenta os valores residuais dos veículos mais jovens. Os lançamentos regionais, incluindo a zona planeada de Cardiff para 2026, deverão manter o impulso regulatório ao longo do horizonte de previsão.
Programas de Veículos Seminovos Certificados Apoiados pelos Fabricantes Aumentam a Confiança dos Compradores e os Preços
Os esquemas certificados geridos pelos fabricantes fornecem extensões de garantia e inspeções abrangentes, reduzindo a assimetria de informação. Isto permite aos concessionários cobrar prémios ao mesmo tempo que reduzem o tempo necessário para vender os veículos. Grupos premium como a Sytner focam-se na comercialização de stock em conformidade com a norma Euro 6, posicionando-se como pontos de venda únicos para veículos de baixas emissões. Os relatórios de saúde da bateria incluídos nas certificações de BEVs abordam ainda mais as preocupações com a degradação da autonomia. À medida que mais fabricantes de equipamento original transitam para formatos de venda direta, os programas certificados estão a tornar-se essenciais para manter os valores residuais e garantir a fidelidade dos clientes para serviços e atualizações.
Atrativas Garantias de Valor Residual em BEVs Usados e Híbridos
Os compromissos de recompra pelos fabricantes de equipamento original que limitam a depreciação ao longo de alguns anos reduzem significativamente os riscos historicamente associados às baterias de veículos elétricos em segunda mão. O acompanhamento independente mostra que os BEVs mantêm uma percentagem mais elevada do seu valor de lançamento em comparação com carros a gasolina equivalentes, reduzindo a diferença no custo total de propriedade. O apelo prático dos veículos elétricos é ainda reforçado pela expansão contínua das instalações de carregadores nos locais dos concessionários. Adicionalmente, as próximas quotas de Veículos de Emissão Zero estão a impulsionar mais stock em conformidade para o mercado.
Análise do Impacto das Restrições*
| Restrições | (~) % Impacto no CAGR | Relevância Geográfica | Impacto Máximo |
|---|---|---|---|
| As Taxas de Juro Elevadas Aumentam os Custos de Financiamento de Carros Usados | -2.3% | Nacional, agudo na Inglaterra e na Escócia | Curto prazo (≤ 2 anos) |
| Os Preços dos Carros Usados Sobem em Meio à Crise de Produção | -1.6% | Nacional, concentrado na Inglaterra | Curto prazo (≤ 2 anos) |
| Incerteza dos Valores Residuais de Motores de Combustão Interna Antes da Proibição de Combustíveis | -1.4% | Nacional, impacto mais forte na Inglaterra urbana e na Escócia | Médio prazo (2-4 anos) |
| Preocupações com a Privacidade de Dados nas Transferências de Propriedade | -0.5% | Nacional, preocupação emergente em áreas urbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiente de Taxas de Juro Elevadas a Aumentar os Custos de Financiamento para os Compradores
Embora o Banco de Inglaterra tenha reduzido a taxa base para 4,25% em maio de 2025, para os mutuários de primeira linha, as TAEs de carros usados oscilam em níveis moderados, enquanto as taxas subprime podem atingir percentagens significativamente mais elevadas [2]"Resumo da Política Monetária", Banco de Inglaterra, bankofengland.co.uk. Isto resulta num aumento dos custos mensais em empréstimos padrão. A Associação de Financiamento e Leasing registou uma queda nos volumes de financiamento de carros usados, citando a saída de compradores de entrada de gama do mercado. Para sustentar as vendas, os concessionários estão a absorver reduções de taxas, o que por sua vez pressiona as suas margens brutas. Adicionalmente, o capital negativo em veículos de motor de combustão interna mais antigos está a tornar as trocas mais desafiantes.
Os Preços dos Carros Usados Sobem com a Crise de Produção de Carros Novos
As escassezas de semicondutores perturbaram os registos de novos carros no Reino Unido, mantendo-os abaixo dos níveis típicos. Isto abrandou a rotatividade da frota e aumentou os preços dos veículos mais recentes. Os valores de transação aumentaram, com os aumentos mais acentuados observados em carros quase novos. Apesar destes desafios, a Vertu Motors melhorou a sua margem bruta em veículos usados, mas os problemas de acessibilidade continuam a excluir muitos agregados familiares sensíveis ao preço. Espera-se uma melhoria gradual à medida que a produção dos fabricantes de equipamento original se estabiliza ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fornecedor: Operadores Organizados Crescem Através do Digital e de Programas de Veículos Seminovos Certificados
Os fornecedores independentes e não organizados, tradicionalmente dominantes nos mercados rurais e nas faixas de preço mais baixas, representaram 58,23% do tamanho do mercado de carros usados do Reino Unido em 2025. No entanto, a sua quota de mercado está a diminuir de forma constante devido ao aumento das pressões de conformidade. A investigação de Fase 2 da Autoridade de Concorrência e Mercados sobre a aquisição de Aston Barclay pela Constellation sublinha o crescente escrutínio regulatório das consolidações de leilões. Os operadores de maior dimensão alavancam vantagens de escala em análise de dados, financiamento cativo e logística, deixando os comerciantes mais pequenos e fragmentados cada vez mais em risco de perder quota de mercado.
Os concessionários organizados capturaram 41,77% da quota do mercado de carros usados do Reino Unido em 2025; no entanto, espera-se que o grupo adicione volume a um CAGR de 12,82% até 2031, à medida que os esquemas de veículos seminovos certificados e as lojas digitais de âmbito nacional constroem confiança e conveniência. Este impulso estrutural posiciona os operadores organizados para superar os rivais mais pequenos em stock quase novo, ao mesmo tempo que monetizam o financiamento e os serviços adicionais.


Por Idade do Veículo: Stock Quase Novo Captura a Procura Premium
Os veículos com 3-5 anos representaram 34,28% da quota do mercado de carros usados do Reino Unido em 2025, refletindo o tradicional "ponto ideal" de depreciação. No entanto, a procura do mercado de carros usados do Reino Unido por modelos de 0-2 anos está a crescer mais rapidamente, a um CAGR de 12,43% até 2031, impulsionada por devoluções de frotas de ciclo curto e excesso de oferta de veículos de demonstração.
O inventário mais jovem beneficia de garantia total do fabricante de equipamento original e elegibilidade para programas certificados, suportando preços premium e rotações mais rápidas. Em contrapartida, os carros com mais de oito anos enfrentam crescentes taxas de acesso urbano e custos de seguro mais elevados, o que suprime os seus valores de revenda apesar do seu apelo para compradores a dinheiro fora dos centros urbanos. Os concessionários estão a canalizar cada vez mais o stock de alta quilometragem ou não conforme para mercados de exportação, protegendo assim os valores residuais domésticos.
Por Tipo de Combustível: A Eletrificação Remodela o Mix de Motorizações
Os carros a gasolina ainda lideraram a quota do mercado de carros usados do Reino Unido em 2025, com 53,34%. No entanto, os BEVs avançam rapidamente com um CAGR de 19,23% à medida que a infraestrutura melhora e os relatórios de saúde da bateria com suporte de garantia reduzem a ansiedade dos compradores. Espera-se que o tamanho do mercado de carros usados do Reino Unido associado a motorizações eletrificadas mais do que triplique até 2031.
A retirada do diesel acelera sob os encargos das Zonas de Ar Limpo, enquanto os híbridos desfrutam de uma cobertura contra as limitações de autonomia e reabastecimento. A procura de exportação de unidades a diesel para regiões menos regulamentadas amorece parcialmente as quedas de preço domésticas, mas a trajetória a longo prazo permanece descendente.
Por Tipo de Carroceria: Os SUVs Ganham Quota em Todas as Faixas de Preço
Os hatchbacks mantiveram a quota mais significativa com 41,93% do mercado de carros usados do Reino Unido em 2025, devido à sua acessibilidade e dimensão adequada para a cidade. No entanto, a penetração dos SUVs deverá acelerar a um CAGR de 13,21% até 2031. Concessionários como a Arnold Clark lançaram conceitos premium para apresentar SUVs de alta margem e BEVs do tipo crossover, espelhando as preferências de carros novos.
Os sedãs e os MPVs continuam a encontrar procura de nicho. No entanto, sofrem de investimento limitado por parte dos fabricantes, enquanto os modelos de SUV centrados em BEVs, como o Tesla Model Y, melhoram o desempenho residual em relação aos seus pares a gasolina do mesmo segmento. A mudança no mix de carrocerias força a reorganização dos espaços de exposição e alterações nas políticas de stock, enfatizando veículos de maior valor e riqueza tecnológica.
Por Canal de Vendas: As Plataformas Digitais Perturbam os Concessionários Tradicionais
Os concessionários franquiados offline representaram 34,84% da quota do mercado de carros usados do Reino Unido em 2025, apoiados por redes de serviços e financiamento dos fabricantes de equipamento original. Os canais exclusivamente online, no entanto, estão a crescer à taxa mais rápida, com um CAGR de 14,48% até 2031, impulsionados por financiamento instantâneo, preços transparentes e entrega ao domicílio.
As vendas entre particulares estão em declínio à medida que os vendedores optam pela rapidez das plataformas de licitação por concessionários; os espaços de exposição independentes devem adotar ferramentas omnicanal ou arriscar ceder terreno. O ecossistema de dados da Auto Trader e os distintivos de pontuação de qualidade da Carwow estabelecem novos padrões de confiança digital, remodelando as expectativas dos clientes.
Por Tipo de Propriedade: Veículos de Primeiro Proprietário Alcançam Preços Premium
Os carros de primeiro proprietário representaram 52,34% da quota do mercado de carros usados do Reino Unido em 2025, e espera-se que superem o mercado de carros usados do Reino Unido em geral a um CAGR de 12,72% até 2031. Os mutuantes valorizam o historial mais claro e o perfil de risco mais baixo, oferecendo condições mais favoráveis que alargam o universo de compradores.
O stock de segundo proprietário equilibra acessibilidade e garantia remanescente, enquanto os veículos de terceiro proprietário se concentram em subsegmentos exclusivamente a dinheiro e sensíveis ao preço. O padrão de propriedade é mais pronunciado nos BEVs, onde os relatórios de estado da bateria têm uma influência significativa nas aprovações de financiamento e nas avaliações de revenda.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Faixa de Preço: O Segmento Premium Expande-se em Meio à Bifurcação
Os carros com preço entre USD 7.000 e 15.000 capturaram 39,87% da quota do mercado de carros usados do Reino Unido em 2025; no entanto, o segmento premium de USD 30.000 ou mais está a expandir-se a um CAGR de 13,73% até 2031, impulsionado por SUVs de luxo e modelos elétricos quase novos. O tamanho do mercado de carros usados do Reino Unido para stock premium poderá duplicar até ao final da janela de previsão.
Os concessionários organizados investem em salas de exposição com serviço personalizado e pacotes de garantia para diferenciar o inventário de alto valor. Inversamente, os veículos com preço abaixo de USD 7.000 enfrentam um fornecimento em retração à medida que os preços por grosso elevados e os custos de recondicionamento dissuadem os retalhistas profissionais, deixando os operadores não organizados a servir o segmento de preço mais baixo.
Análise Geográfica
A Inglaterra ancora o mercado de carros usados do Reino Unido, detendo uma quota de 80,34% em 2025, apoiada por uma densa rede de concessionários, plataformas online maduras e a mais significativa pegada de Zonas de Ar Limpo. A velocidade das transações aumenta nas áreas metropolitanas à medida que as regras da ULEZ encurtam a vida económica dos motores não conformes, impulsionando prémios residuais em carros a gasolina e a diesel Euro 6.
A Escócia detém uma quota significativa do volume total e está a experimentar um forte crescimento. A aplicação das Zonas de Baixas Emissões em Glasgow, Edimburgo, Aberdeen e Dundee impulsionou ciclos de substituição mais rápidos, particularmente para carros a diesel sujeitos a multas diárias [3]"Orientação sobre a aplicação das Zonas de Baixas Emissões,", Transporte da Escócia, transport.gov.scot. Os rendimentos mais elevados em Edimburgo e Aberdeen sustentam a procura de SUVs premium e o aumento da adoção de Veículos Elétricos a Bateria (BEVs), principalmente devido às necessidades de tração em condições de neve.
A Irlanda do Norte, embora detenha atualmente uma quota de mercado menor, está a mostrar o momentum de crescimento mais rápido, com um CAGR de 12,61% até 2031. Os concessionários na região capitalizam no diferencial libra-euro para importar veículos da Grã-Bretanha continental e vendê-los através da fronteira irlandesa aberta, onde têm preços mais competitivos do que no mercado doméstico. A infraestrutura portuária da região simplifica a logística para estas transações transfronteiriças, e os impostos de registo de veículos mais baixos atraem compradores da República da Irlanda.
O País de Gales, sendo o menor mercado, deverá assistir a uma mudança para modelos a gasolina, híbridos e BEVs conformes com a introdução da Zona de Ar Limpo de Cardiff. Os padrões de condução rural e a infraestrutura limitada de carregamento rápido mantiveram uma preferência por veículos a gasolina, mas os subsídios governamentais para instalações de carregadores visam colmatar o défice de infraestrutura ao longo do tempo.
Panorama regulatório
A regulação no mercado de carros usados do Reino Unido é moldada pela supervisão do financiamento ao consumidor, pela política de imposto sobre veículos e pela crescente exigência de conformidade ambiental, o que afeta a elegibilidade dos veículos e o custo total de propriedade. No financiamento automotivo, a Financial Conduct Authority (FCA) anunciou um esquema final de reparação para financiamento automotivo em 30 de março de 2026, reforçando os requisitos de conduta e documentação entre concessionárias, corretores e credores envolvidos no financiamento de carros usados.
Em relação aos custos operacionais e às políticas ligadas às emissões, as taxas padrão do Vehicle Excise Duty (VED) para carros registrados após abril de 2017 aumentaram a partir de 1º de abril de 2026, enquanto o tratamento tributário para veículos de emissão zero continua a evoluir (incluindo mudanças em limiares e adicionais referenciados pelo setor). Separadamente, a orientação de responsabilidade estendida do produtor para infraestrutura de veículos em fim de vida foi atualizada no final de 2025 pela DEFRA, aumentando o foco em conformidade em toda a rede de instalações de tratamento autorizadas (ATF) e influenciando decisões de remercantilização para estoques mais antigos e com maiores emissões.
Análise da cadeia de valor
O fornecimento de veículos usados no Reino Unido começa com os registros de carros novos, passando depois pelas devoluções de frotas (leasing, locação e corporativo), pelos fluxos de troca em concessionárias e pelas alienações privadas. Em seguida, é remercantilizado por meio de leilões, grupos de concessionárias e plataformas online. A consolidação continua a remodelar a cadeia, e a Constellation Automotive, que detém ativos que abrangem BCA, webuyanycar, cinch e Marshall Motors, tem aprofundado sua presença no varejo e na remercantilização. Isso inclui uma participação divulgada de 19,15% na Vertu Motors em maio de 2026, o que indica vínculos mais estreitos entre a alienação no atacado e a distribuição no varejo.
A criação de valor a jusante centra-se na inspeção, recondicionamento e financiamento, com diagnósticos e relatórios de saúde da bateria se tornando mais centrais à medida que os veículos eletrificados envelhecem para o mercado secundário. A responsabilidade por veículos em fim de vida também retroalimenta a cadeia ao aumentar a atenção sobre a despoluição conforme e a infraestrutura de reciclagem, o que molda as decisões residuais para veículos mais antigos e favorece canais organizados capazes de gerenciar conformidade, logística e tratamento de dados em escala.
Panorama Competitivo
No mercado de carros usados do Reino Unido, os principais operadores organizados controlam uma parte significativa do volume nacional. A Auto Trader alavanca a sua vasta escala de audiência para criar uma vantagem de dados proprietária, melhorando a qualidade dos contactos e as perspetivas de precificação. Além disso, as recompras de ações em curso da empresa refletem a confiança da gestão na sua dominância de mercado sustentada.
A Constellation Automotive está a apostar numa integração vertical mais profunda. A sua aquisição da Aston Barclay, um operador líder de leilões B2B, está sob escrutínio regulatório devido a preocupações com potenciais aumentos de preços por grosso. Em resposta, a Stellantis e a Cox Automotive lançaram a Spoticar Trade,
um leilão digital pan-europeu concebido para aumentar o volume de negócios e expandir os volumes anuais ao longo do tempo.
Os grupos de concessionários estão a reforçar as suas posições com tecnologia avançada. O motor de precificação em tempo real da Vertu impulsionou um aumento no volume de retalho. Entretanto, a Arnold Clark introduziu lojas experienciais "Luxe", visando margens premium. Os modelos de subscrição de empresas como a Onto e a Wagonex estão a remodelar a procura, transformando a propriedade de veículos em mensalidades de utilização, acelerando a rotatividade dos veículos e melhorando os valores residuais.
Os lotes independentes, muitas vezes sem presença digital ou financiamento interno, estão a criar os seus próprios nichos. Estão a concentrar-se em importações especializadas, canais de exportação ou segmentos de orçamento reduzido em dinheiro para se manterem competitivos. Dada a consolidação em curso, os crescentes custos de conformidade regulatória e uma mudança nas preferências dos clientes para transações transparentes e com garantia, os operadores de maior dimensão estão posicionados para ganhar maior quota no futuro.
Líderes do Setor de Carros Usados do Reino Unido
Constellation Automotive Group Ltd
Arnold Clark Automobiles Ltd
Cazoo Group Ltd
Car Giant Ltd
Auto Trader Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade central é a expansão contínua de rotas de mercado organizadas e baseadas em confiança que agregam diagnósticos, garantia e financiamento para veículos usados mais novos e eletrificados. Essa mudança é visível no momentum dos BEVs usados, onde a SMMT destacou uma atividade recorde de carros elétricos usados no primeiro trimestre de 2026, incluindo um crescimento de 32,0% nas transações, o que aumenta a demanda por relatórios padronizados de condição de bateria, capacidade de recondicionamento e programas de suporte ao valor residual em grupos de concessionárias e mercados digitais.
Mudanças na política fiscal e de acesso também criam espaço para que concessionárias e plataformas posicionem estoques conformes de forma mais eficaz e diferenciem propostas em torno do custo total de propriedade. A partir de 1º de abril de 2026, mudanças de política, como o limiar mais alto do Expensive Car Supplement para veículos de emissão zero (subindo de 40.000 GBP para 50.000 GBP), se cruzam com o movimento em direção a estoques de VE quase novos e premium, apoiando serviços de valor agregado, como financiamento personalizado, entrega em domicílio e programas de captação de troca de veículos. Ao mesmo tempo, a escassez de oferta está empurrando a concorrência para a aquisição de veículos de troca, favorecendo os players com motores de aquisição mais fortes, maior alcance de remercantilização e ferramentas de precificação baseadas em dados.
Desenvolvimentos recentes do setor
- Julho de 2026: Os acionistas aprovaram todas as resoluções da AGM (incluindo dividendo final de 7,8p e reeleições do conselho) na AGM de 2026. As aprovações reforçam a continuidade da governança e apoiam o retorno de capital aos acionistas, contribuindo para a confiança dos investidores em meio a ventos contrários no mercado.
- Julho de 2026: Lançamento do esquema de ações para funcionários Save As You Earn (SAYE) de 2026. O plano SAYE expande a propriedade dos funcionários e alinha incentivos ao desempenho da plataforma, potencialmente impulsionando o investimento em desenvolvimento de produtos e retenção em um mercado competitivo.
- Junho de 2026: Aumento da participação na Vertu Motors para 19,15% (compra de ações de aproximadamente 20 milhões de libras; divulgado em 29 de maio de 2026). O aumento da participação fortalece o potencial de integração com uma grande rede de concessionárias, sinalizando pressão de consolidação no mercado de varejo de carros usados do Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange o valor gerado pelas transações de veículos usados no Reino Unido, incluindo varejo em concessionárias e online, além de outras rotas organizadas de revenda. O mercado é medido em USD para consistência entre os anos.
Exclusões de escopo: exclui vendas de veículos novos, serviços de pós-venda (reparos, peças, seguros e taxas de financiamento) e transferências informais entre pessoas que não são capturadas nos dados de transações reportados.
Visão geral da segmentação
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Idade do Veículo
- 0 - 2 Anos
- 3 - 5 Anos
- 6 - 8 Anos
- Mais de 8 Anos
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido
- Elétrico a Bateria
- Híbrido Plug-in
- Outros Combustíveis Alternativos (GNC/GPL)
- Por Tipo de Carroceria
- Hatchback
- Sedã
- Veículo Utilitário Desportivo (SUV)
- Veículo Multiusos (MPV)
- Por Canal de Vendas
- Online
- Offline - Concessionários Franquiados
- Offline - Concessionários Independentes
- Entre Particulares
- Por Tipo de Propriedade
- Primeiro Proprietário
- Segundo Proprietário
- Terceiro Proprietário ou Mais
- Por Faixa de Preço
- Menos de USD 7.000
- USD 7.001 - USD 15.000
- USD 15.000 - USD 30.000
- Mais de 30.000
- Por Região
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa por acertar o básico, especificamente quantos carros usados são transacionados no Reino Unido, qual mix está mudando e qual é a direção dos preços. Utilizamos conjuntos de dados públicos e divulgações oficiais, como a Driver and Vehicle Licensing Agency (frota de veículos e registros), a Society of Motor Manufacturers and Traders (séries de transações de usados), o Office for National Statistics (gastos domésticos e inflação) e divulgações do Bank of England (taxas e condições de crédito). Também analisamos páginas de políticas governamentais que influenciam a oferta e a demanda, incluindo regras ligadas a emissões e medidas locais de ar limpo, já que estas podem alterar a idade e o mix de combustível observados na revenda.
Além disso, analisamos relatórios de empresas, apresentações a investidores, sites de associações e cobertura de imprensa confiável para acompanhar as mudanças de canal em direção a listagens online, padrões de estoque de concessionárias e alterações nos prazos de entrega. Quando necessário, os analistas recorrem a assinaturas pagas que dão suporte a dados financeiros de empresas e monitoramento de notícias, realizam verificações de patentes relacionadas à tecnologia de varejo de veículos e usam visões de comércio em nível de embarque para fluxos transfronteiriços. As fontes listadas aqui são ilustrativas, e usamos referências adicionais para coletar dados, validar números e esclarecer premissas.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com especialistas junto a profissionais de concessionárias, leilões, financiamento, marketplaces, frotas e remarketing de veículos em todo o Reino Unido ajudam a esclarecer tendências secundárias de transações, mix de idade e combustível, participações de canais, movimentação de preços de varejo e o tratamento de vendas privadas. Perguntas de acompanhamento tratam de premissas reportadas ou sinais de previsão que não estão alinhados com os dados de mercado observados no Reino Unido.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 20% |
| Nível médio: 47% | Líderes funcionais/de unidade: 30% |
| Players menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação de abordagens top-down e bottom-up, começando com uma reconstrução do pool de demanda que liga as transações de veículos usados a sinais de mercado observáveis. A construção top-down usa indicadores como o total de transações de usados, a divisão entre carros de passeio e comerciais leves, os valores médios de transação (por idade e combustível, quando possível), o aperto do crédito ao consumidor e a acessibilidade ajustada pela inflação, que são então convertidos em uma série anual de valor de mercado. Como as séries reportadas podem apresentar quebras durante choques de oferta, também acompanhamos a participação de estoques quase novos, a mudança entre diesel, gasolina e veículos eletrificados, e a participação dos canais de varejo como indicadores que explicam as mudanças em preço e volume.
Esses totais são então verificados de forma cruzada por meio de aproximações bottom-up seletivas, incluindo faixas de preço amostradas multiplicadas por volumes estimados, verificações de canais de concessionárias e leilões, e verificações de sanidade de receita informadas por divulgações financeiras públicas para partes relevantes da cadeia de valor. Se uma visão bottom-up não tiver cobertura suficiente para pequenos independentes ou determinadas idades de veículos, aplicamos fatores de expansão ancorados nos melhores totais de transações disponíveis, e depois retestamos o resultado usando feedback de entrevistas.
A previsão usa análise de cenários apoiada por regressão multivariada simples, já que o mercado responde a um pequeno conjunto de fatores visíveis, em vez de uma única tendência. As principais entradas incluem taxas de juros e disponibilidade de crédito, efeitos da oferta de carros novos que alimentam o estoque futuro de usados, confiança do consumidor, direção dos preços de combustível e o ritmo esperado de crescimento da participação de veículos eletrificados, que são testados sob estresse usando feedback primário antes que a previsão final seja aprovada.
Validação de dados e ciclo de atualização
A validação ocorre em camadas para que nenhum ponto de dado isolado e fraco determine o resultado. Comparamos as saídas do modelo com sinais independentes, como totais de transações publicados, mudanças no parque de veículos por idade e a direção da tendência de preços a partir de relatórios de mercado amplamente observados, e depois revisamos os valores discrepantes em busca de eventos explicáveis, como escassez de oferta ou mudanças de política. Quando uma discrepância persiste, acionamos acompanhamentos com os respondentes para confirmar se o problema está na precificação, na captura de volume ou na cobertura de canais.
Antes do lançamento, o modelo completo passa por múltiplas revisões de analistas, incluindo verificações do momento de conversão de moeda e da continuidade ano a ano, para que a série permaneça consistente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram o comportamento do mercado, seguidas por uma revisão final antes da entrega para que os clientes recebam a visão mais recente atualizada.
Comparação do tamanho do mercado de carros usados do Reino Unido segundo a Mordor Intelligence com outras estimativas publicadas
É normal observar valores de mercado diferentes para carros usados, pois os publicadores nem sempre contam os mesmos tipos de transação, anos ou base de precificação. Alguns números se baseiam mais em preços de listagem ou em cobertura parcial de canais, e outros usam anos-base mais antigos que não refletem os reajustes de preços recentes.
Algumas estimativas externas também incorporam fluxos de receita relacionados, como financiamento ou serviços adicionais, e podem misturar transferências privadas informais no total. Em contraste, a Mordor Intelligence limita o modelo ao valor das transações de veículos usados captado por meio de atividades de revenda rastreáveis no Reino Unido, e o modelo é então atualizado com os dados mais recentes disponíveis em janeiro de 2026 para evitar premissas de precificação desatualizadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 116,51 bilhões de USD (2026) | |
| Periódico Setorial A | 104,80 bilhões de USD (2024) | Usa um ano anterior e geralmente se baseia em contagens de transações com premissas amplas de preço médio, o que pode não capturar o nível de preços pós-2021 e a mudança mais recente no mix de combustíveis. |
| Publicador do Setor B | 135,20 bilhões de USD (2026) | Frequentemente inclui camadas de receita adjacentes em torno da venda de usados (como serviços de concessionárias e valor relacionado a financiamento) ou aplica premissas de preços mais altas, o que eleva o valor além do valor puro da transação. |
A tabela mostra que a maior parte da dispersão vem da seleção do ano e do que é contabilizado dentro da linha de valor da transação. Ao manter as entradas vinculadas a transações observáveis e uma conversão consistente em USD, nossa estimativa permanece mais fácil de auditar e replicar quando os clientes atualizam as premissas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de carros usados do Reino Unido?
O mercado está avaliado em USD 116,51 mil milhões em 2026 e está previsto atingir USD 206,71 mil milhões até 2031.
Qual é a faixa de idade de veículo com crescimento mais rápido na procura de carros usados do Reino Unido?
Os carros quase novos com 0-2 anos estão a expandir-se a um CAGR de 12,43%, impulsionados por ex-veículos de demonstração e devoluções de contratos de leasing de curta duração.
Com que rapidez estão as plataformas exclusivamente online a ganhar quota?
As transações concluídas através de canais exclusivamente online estão a crescer a um CAGR de 14,48%, superando todos os outros formatos de vendas.
O que está a impulsionar o aumento da adoção de veículos elétricos a bateria usados?
As garantias de valor residual, os relatórios de saúde da bateria com suporte de garantia e a infraestrutura de carregamento mais alargada estão a impulsionar a procura de BEVs a um CAGR de 19,23%.
Qual é a região do Reino Unido com o crescimento mais rápido do mercado de carros usados?
A Irlanda do Norte lidera com um CAGR projetado de 12,61% até 2031, apoiada por vantagens do comércio transfronteiriço.
Página atualizada pela última vez em:



