
Tamanho e Participação do Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 81.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 92.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 175.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.71 % |
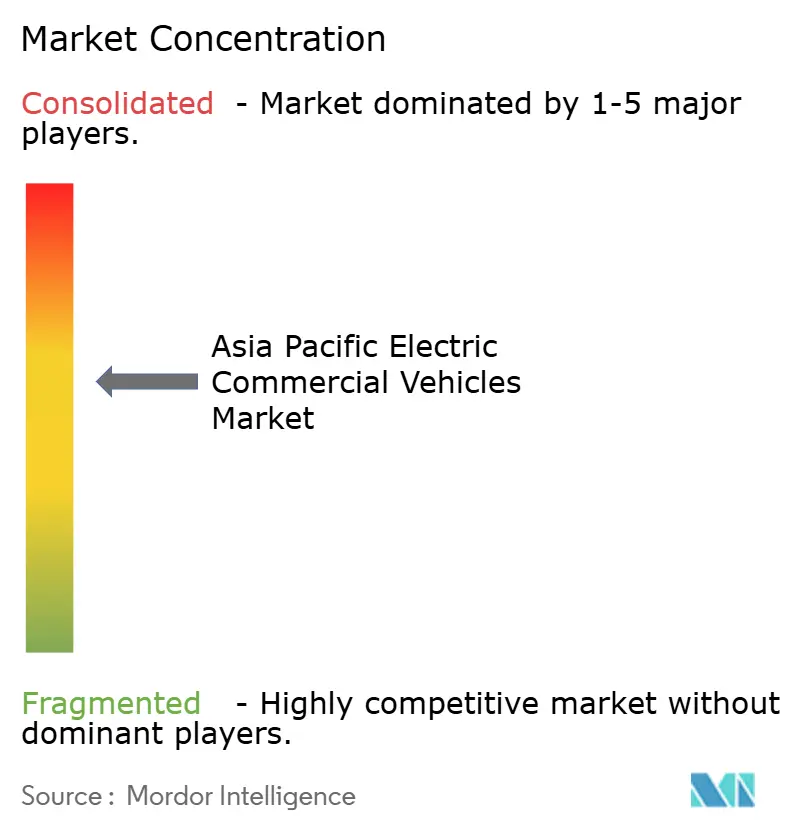
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico por Mordor Intelligence
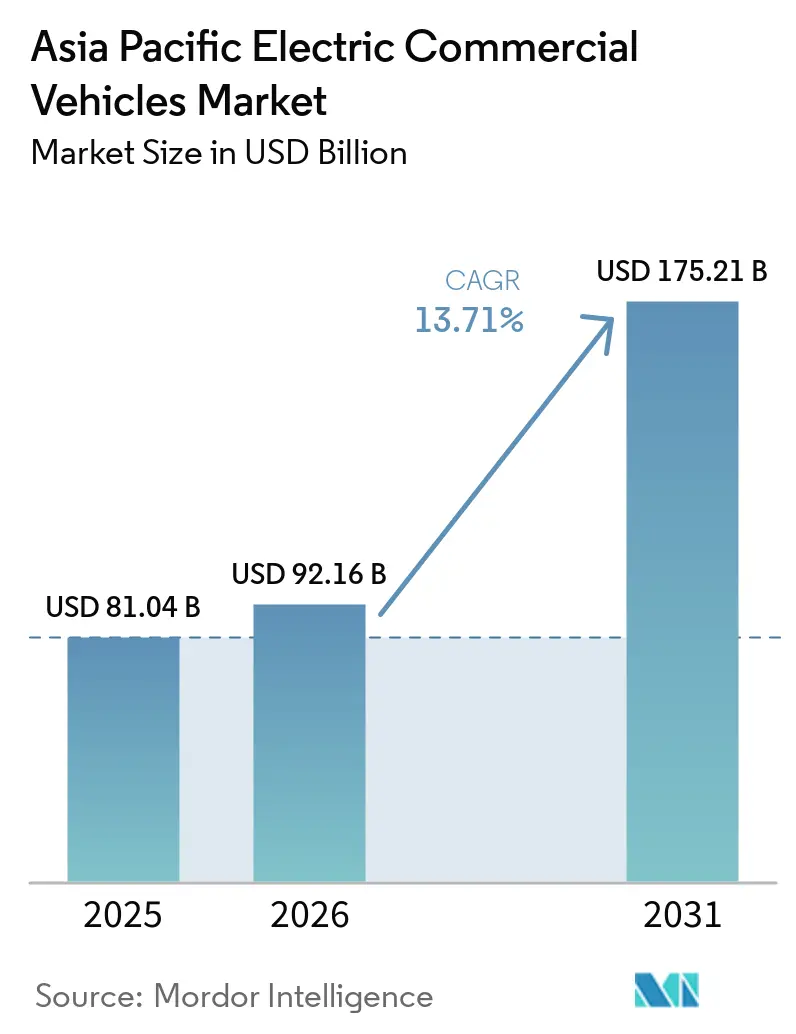
O tamanho do Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico foi avaliado em 81,04 bilhões de USD em 2025, com expectativa de atingir 92,16 bilhões de USD em 2026, e projetado para crescer até 175,21 bilhões de USD até 2031, crescendo a um CAGR de 13,71% de 2026 a 2031. As compras por frotas foram aceleradas após a China estender sua política de duplo crédito a vans comerciais leves e o Japão financiar carregadores de depósito em escala de megawatt, tornando a adoção de veículos elétricos a bateria financeiramente viável para operadores de logística. Os esquemas de arrendamento de baterias reduziram os custos iniciais em até 40%, ampliando o acesso para pequenas transportadoras na Indonésia e na Tailândia. Simultaneamente, os mandatos de emissão zero para licitações de ônibus públicos na China, na Índia e na Coreia do Sul criaram pipelines de demanda previsíveis que reduziram o risco de expansão de capacidade dos fabricantes de equipamentos originais. A eletrificação de caminhões pesados ganhou impulso à medida que as cidades portuárias da ASEAN impuseram limites mais rígidos de SOX e NOX, enquanto o aumento dos pedidos de comércio eletrônico comprimiu as janelas de entrega e favoreceu veículos que recarregam durante as pausas de carregamento.
Principais Conclusões do Relatório
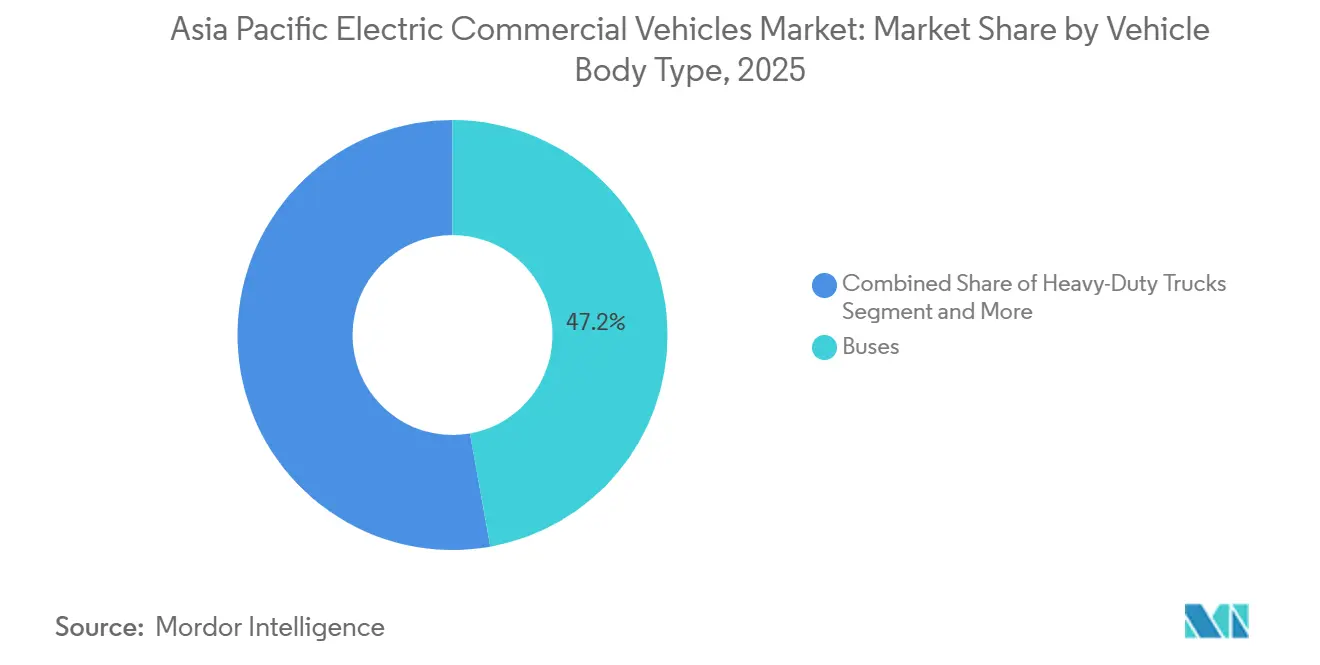
- Por tipo de carroceria, os ônibus lideraram com 47,18% da participação no mercado de veículos comerciais elétricos da Ásia-Pacífico em 2025, enquanto os caminhões pesados devem registrar o CAGR mais rápido de 14,73% até 2031.
- Por propulsão, os modelos elétricos a bateria capturaram 78,36% de participação em 2025, enquanto os veículos elétricos a célula de combustível estão no caminho para o maior CAGR de 14,81% durante o período de perspectiva.
- Por química de bateria, os pacotes LFP detinham 53,16% de participação em 2025, mas as novas químicas LMFP e íon-sódio estão projetadas para expandir a um CAGR de 15,86%.
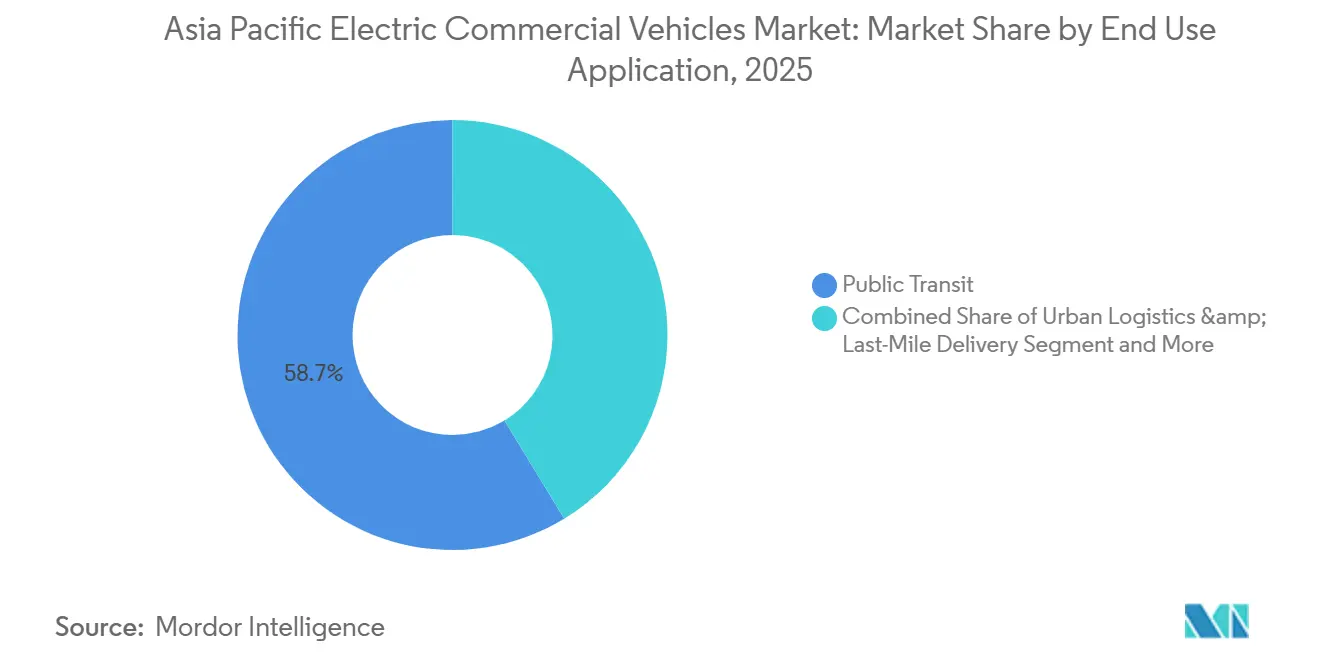
- Por aplicação de uso final, o transporte público comandou 58,71% de participação em 2025, e a logística urbana está prevista para avançar a um CAGR de 15,83%.
- Por faixa de potência de carregamento, os sistemas de 51-150 kW representaram 45,63% das instalações em 2025, enquanto as unidades classificadas em 351 kW e acima devem crescer a um CAGR de 15,75%.
- Por geografia, a China detinha 38,71% de participação em 2025, enquanto a Índia deve registrar o CAGR mais rápido de 15,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Entregas de Comércio Eletrônico Intraurbano | +3.1% | China, Índia, Indonésia, Tailândia, Vietnã | Curto prazo (≤ 2 anos) |
| Mandatos de Compra Governamental | +2.8% | China, Índia, Coreia do Sul, Singapura | Médio prazo (2-4 anos) |
| Extensão da Política de Duplo Crédito da China | +2.4% | China, com repercussão para exportadores da ASEAN | Curto prazo (≤ 2 anos) |
| Modelos de Arrendamento de Baterias | +2.2% | China, Índia, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Implantação de Carregamento de Depósito em Escala de Megawatt | +1.9% | China, Japão, Coreia do Sul, Singapura | Médio prazo (2-4 anos) |
| Limites de SOX/NOX nas Cidades Portuárias da ASEAN | +1.3% | Singapura, Malásia, Tailândia, Indonésia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Entregas de Comércio Eletrônico Intraurbano
A penetração do varejo online urbano está aumentando na China e na Índia, elevando a densidade diária de encomendas além da eficiência de carga das vans a diesel. A JD Logistics implantou vans elétricas em megacidades chinesas, citando uma vantagem de custo operacional em relação às alternativas a diesel. A unidade Cainiao da Alibaba encomendou vans elétricas para entrega em fases nos próximos anos. Na Índia, a Delhivery e a Ecom Express adotaram pequenas vans elétricas para evitar multas por restrições de tráfego e atingir o ponto de equilíbrio em um período relativamente curto. O melhor tempo de atividade dos veículos e os cronogramas de carregamento alinhados com as operações de depósito estão reforçando o crescimento no mercado de veículos comerciais elétricos da Ásia-Pacífico.
Mandatos de Compra Governamental para Ônibus de Emissão Zero
As agências de transporte municipal na China, na Índia e na Coreia do Sul finalizaram contratos exigindo que todos os ônibus recém-comissionados sejam totalmente elétricos. Shenzhen concluiu a transição de sua frota de ônibus, enquanto Pequim alocou recursos para substituir ônibus nos próximos anos. Na Índia, o governo orçou recursos no âmbito do FAME-III, impulsionando pedidos estaduais de ônibus elétricos. A Coreia do Sul estabeleceu uma cota de veículos elétricos para novos ônibus metropolitanos, apoiada por incentivos governamentais. Singapura também emitiu uma licitação para ônibus elétricos a serem entregues sob uma concessão de longo prazo. Esses mandatos apoiam volumes de produção consistentes, reduzem os custos de bateria por meio de contratos de aquisição em grande escala e fortalecem a estabilidade da cadeia de suprimentos no mercado de veículos comerciais elétricos da Ásia-Pacífico.
Extensão da Política de Duplo Crédito da China para VCLs Comerciais
O governo adicionou vans leves ao esquema de crédito de Veículos de Nova Energia, exigindo que os fabricantes de equipamentos originais compensassem a produção de veículos a diesel com créditos de alto custo. A SAIC e a Dongfeng lançaram oito modelos elétricos de VCL cada uma para atender operadores de comércio eletrônico como a JD Logistics. A BYD recebeu 12,47 bilhões de CNY (1,8 bilhão de USD) em subsídios governamentais relacionados às suas operações diárias em 2025, agrupando-os com pacotes de financiamento de frotas que reduziram o custo total de propriedade e estimulam ainda mais o mercado de veículos comerciais elétricos da Ásia-Pacífico [1].
Modelos de Arrendamento de Baterias Reduzindo o Custo Inicial
A CATL e a BYD foram pioneiras em contratos de bateria como serviço, reduzindo substancialmente os preços de tabela dos veículos comerciais elétricos. Os operadores de frota pagam, em vez disso, uma taxa por quilômetro pelo uso da bateria, transferindo o risco de depreciação para os provedores de arrendamento. A Tata Motors adotou um modelo semelhante para seu Ace EV, reduzindo o preço de entrada e garantindo um número significativo de assinaturas nas cidades indianas. A Pertamina e a Gotion também anunciaram uma joint venture voltada para ônibus e caminhões na Indonésia. Essas inovações de financiamento reduzem a pressão sobre o balanço patrimonial e ampliam o acesso ao mercado de veículos comerciais elétricos da Ásia-Pacífico para operadores com restrições de caixa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas Inadequadas de Financiamento de Valor Residual | -1.8% | Índia, Indonésia, Tailândia, Filipinas | Médio prazo (2-4 anos) |
| Atrasos na Atualização da Rede em Torno dos Centros de Carga Urbana | -1.4% | Indonésia, Filipinas, Vietnã, Índia | Médio prazo (2-4 anos) |
| Altas Penalidades por Carga por Eixo em Caminhões Elétricos | -1.2% | Índia | Curto prazo (≤ 2 anos) |
| Falta de Logística de Abastecimento de Hidrogênio | -0.9% | ASEAN, Índia, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Inadequadas de Financiamento de Valor Residual
Os bancos nas principais economias da ASEAN ainda precificam caminhões elétricos usando curvas conservadoras de depreciação de cinco anos, elevando os pagamentos mensais em 18-25% em relação aos empréstimos para veículos a diesel. As diretrizes preliminares da Índia emitidas no final de 2025 permanecem aplicadas de forma desigual pelos bancos estaduais, enquanto a Indonésia e a Tailândia carecem de protocolos verificados de saúde da bateria. O maior custo de capital corrói as já estreitas margens de EBITDA das empresas de logística, desacelerando as decisões de substituição de veículos e moderando o crescimento de curto prazo no mercado de veículos comerciais elétricos da Ásia-Pacífico.
Atrasos na Atualização da Rede em Torno dos Centros de Carga Urbana
As concessionárias em Jacarta, Manila e Cidade de Ho Chi Minh relatam atrasos prolongados para aprovações de conexões de depósito de alta capacidade. Em Jacarta, uma parcela significativa das solicitações recentemente enviadas aguarda expansões de capacidade de subestações, forçando os operadores de frota a arrendar carregadores móveis a diesel a um prêmio substancial por kWh. Adiamentos semelhantes em várias cidades indianas de segundo nível atrasam o comissionamento de carregadores já financiados pelo programa nacional de incentivo FAME, criando uma armadilha de ovo e galinha que restringe o crescimento do mercado de veículos comerciais elétricos da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carroceria:
Ônibus Mantêm Escala, Caminhões Pesados AceleramOs ônibus geraram 47,18% do tamanho do mercado de veículos comerciais elétricos da Ásia-Pacífico em 2025, após as licitações municipais consolidarem compras de emissão zero durante 2023-2024. Os caminhões pesados estão previstos para expandir a um CAGR de 14,73% até 2031, à medida que as autoridades portuárias em Singapura, Busan e Xangai exigem transporte de baixa emissão. A BYD enviou múltiplos ônibus elétricos para toda a região em 2025, enquanto a SAIC e a Dongfeng lançaram cada uma múltiplos modelos de caminhões médios voltados para transportadoras de comércio eletrônico.
Carregadores ultrarrápidos classificados em 351-500 kW, agora sendo implantados ao longo dos corredores de carga chineses e japoneses, permitem que veículos pesados recarreguem dentro dos mandatos de descanso dos motoristas, aumentando a utilização acima de 75%. As vans leves permanecem vitais para a entrega na última milha; o Ace EV da Tata Motors com arrendamento de bateria atraiu 1.200 assinaturas até meados de 2025 na Índia. Coletivamente, essas tendências elevam a participação no mercado de veículos comerciais elétricos da Ásia-Pacífico das plataformas pesadas ao longo do horizonte de previsão, sem corroer a vantagem de escala do segmento de ônibus.

Por Categoria de Propulsão:
BEVs Dominam Enquanto FCEVs Ganham EspaçoAs configurações elétricas a bateria comandaram 78,36% do tamanho do mercado de veículos comerciais elétricos da Ásia-Pacífico em 2025, refletindo claras vantagens de custo total de propriedade em rotas urbanas. Os caminhões e ônibus a célula de combustível estão previstos para um CAGR de 14,81%. A Coreia do Sul e o Japão estabeleceram infraestrutura de abastecimento de hidrogênio. No ano passado, a Hyundai forneceu FCEVs Xcient para transportadoras coreanas, que alcançaram alto tempo de atividade no corredor Seul–Busan.
Os híbridos plug-in preenchem lacunas de infraestrutura na Indonésia e nas Filipinas, mas sua participação deve se contrair à medida que as atualizações da rede chegam. A contínua dominância da China nas cadeias de suprimentos de baterias e os incentivos FAME-III da Índia ancorarão a liderança dos BEV no mercado de veículos comerciais elétricos da Ásia-Pacífico, enquanto os FCEVs atendem operações sensíveis ao peso ou de longa distância onde a massa da bateria limita a carga útil.
Por Química de Bateria:
LFP Lidera, LMFP e Íon-Sódio EscalamAs células LFP ocuparam 53,16% de participação em 2025, favorecidas pela longa vida útil do ciclo e pelo perfil térmico estável. Os projetos emergentes de LMFP e íon-sódio estão projetados para capturar uma fatia maior da participação no mercado de veículos comerciais elétricos da Ásia-Pacífico até 2031, após registrar um CAGR de 15,86% com maior densidade de energia e economia de custos. Os pacotes LMFP de segunda geração da CATL atingiram 210 Wh/kg e 18% de menor custo de material, estreando em ônibus da BYD.
Essas químicas são adequadas para rotas tropicais da ASEAN, onde as temperaturas ambientes estressam as baterias ricas em níquel. A Bateria Blade da BYD, uma variante LFP, já supriu 28% da demanda regional em 2025 a 85 USD/kWh. As variantes de íon-sódio inicialmente terão como alvo vans de baixo alcance, mas poderiam deslocar o LFP em climas onde o desempenho em tempo frio é importante, reforçando a diversificação dentro do mercado de veículos comerciais elétricos da Ásia-Pacífico.
Por Aplicação de Uso Final:
Transporte Público Domina, Logística Cresce RapidamenteO transporte público absorveu 58,71% da demanda de 2025 após a materialização de contratos de ônibus plurianuais, garantindo oferta confiável para fabricantes de equipamentos originais e fabricantes de baterias. A logística urbana registrará um CAGR de 15,83% à medida que a penetração do comércio eletrônico aumenta nas principais metrópoles chinesas e nas cidades de primeiro nível da Índia. A JD Logistics opera inúmeras vans elétricas, e o Grupo GoTo da Indonésia testa 500 unidades nas zonas de baixa emissão de Jacarta.
As frotas terrestres de aeroportos e portos marítimos também adotam transporte elétrico e tratores de bagagem para cumprir as metas locais de emissões. O frete interurbano permanece restrito pela escassez de carregadores além dos corredores de 300 km, mas os megahubs anunciados devem aliviar esse limite após 2027, ampliando os segmentos endereçáveis do mercado de veículos comerciais elétricos da Ásia-Pacífico.
Por Faixa de Potência de Carregamento:
Faixa Intermediária Domina, Ultrarrápido Ganha TerrenoOs carregadores classificados em 51-150 kW atenderam 45,63% da demanda de frotas em 2025, alinhando-se com as rotinas noturnas de depósito para ônibus e vans leves. Os sistemas que fornecem 351 kW ou mais avançarão a um CAGR de 15,75% à medida que os operadores de caminhões pesados buscam um tempo de retorno inferior a 45 minutos. Somente a China instalou 1,2 GW de capacidade de depósito em 2025, enquanto o Japão financiou hubs de múltiplos megawatts perto de Tóquio e Osaka.
As unidades de menor classificação <50 kW persistem na Índia rural e na ASEAN, onde baterias menores são suficientes. À medida que as arquiteturas de veículos padronizadas de 800 V proliferam, a potência média de sessão aumentará, reforçando uma mudança tecnológica que sustenta o impulso no tamanho do mercado de veículos comerciais elétricos da Ásia-Pacífico até 2031.
Análise Geográfica
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico na China
A China continua a dominar o mercado de veículos comerciais elétricos da Ásia-Pacífico, detendo aproximadamente 87% da participação de mercado regional em 2024. A posição de liderança do país é reforçada por suas robustas capacidades de fabricação, extensa rede de cadeia de suprimentos e avançado ecossistema de tecnologia de baterias. O compromisso inabalável do governo com o transporte sustentável, por meio de amplo apoio político, incluindo subsídios para aquisição e iniciativas de desenvolvimento de infraestrutura, criou um ambiente propício ao crescimento do mercado. Os fabricantes chineses demonstraram notável inovação no desenvolvimento de portfólios diversificados de veículos comerciais elétricos, que vão desde vans elétricas de entrega urbana até caminhões elétricos de serviço pesado. O foco estratégico do país na redução da poluição urbana e no alcance das metas de neutralidade de carbono acelerou a adoção de veículos comerciais elétricos em diversos setores. Além disso, a consolidada rede de infraestrutura de recarga da China, aliada à redução dos custos de baterias e à melhoria do desempenho dos veículos, aumentou significativamente a viabilidade comercial dos veículos elétricos para operadores de frotas e empresas de logística.
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico na Indonésia
A Indonésia está emergindo como o mercado de crescimento mais rápido da região para veículos comerciais elétricos, com uma taxa de crescimento projetada de aproximadamente 37% de 2024 a 2029. A transformação do país é impulsionada por sua ambiciosa visão de se tornar um importante polo de fabricação de veículos elétricos no Sudeste Asiático. A posição singular da Indonésia como líder mundial em reservas de níquel, componente essencial para baterias de veículos elétricos, atraiu investimentos significativos na cadeia de suprimentos de veículos elétricos. A abordagem abrangente do governo inclui o desenvolvimento de uma robusta rede de infraestrutura de recarga, a implementação de políticas tributárias favoráveis e a promoção das capacidades de fabricação local. A urbanização em larga escala do país e a crescente ênfase em soluções de transporte sustentável criaram oportunidades substanciais para a adoção de veículos comerciais elétricos. Adicionalmente, as parcerias estratégicas da Indonésia com fabricantes internacionais e provedores de tecnologia aceleraram a transferência de conhecimento e o avanço tecnológico no setor. A crescente conscientização sobre sustentabilidade ambiental entre as empresas e as vantagens crescentes do custo total de propriedade dos veículos elétricos impulsionaram ainda mais o crescimento do mercado.
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico no Japão
O mercado de veículos comerciais elétricos do Japão exemplifica o compromisso do país com a inovação tecnológica e a sustentabilidade ambiental. As avançadas capacidades de fabricação automotiva da nação e o forte foco em pesquisa e desenvolvimento a posicionaram como pioneira em tecnologia de veículos elétricos. Os fabricantes japoneses se destacaram especialmente no desenvolvimento de sistemas de propulsão eficientes e sistemas avançados de gerenciamento de baterias para aplicações comerciais. O maduro setor de logística do país foi fundamental para impulsionar a adoção de veículos comerciais elétricos, particularmente na entrega urbana e nos serviços municipais. A abordagem singular do Japão à eletrificação, que inclui um foco equilibrado em veículos elétricos a bateria e tecnologia de células de combustível, criou oportunidades diversificadas para a eletrificação de veículos comerciais. A integração de soluções inteligentes de recarga e tecnologias de veículo para rede aumentou o apelo dos veículos comerciais elétricos para os operadores de frotas. Além disso, a forte ênfase do Japão em qualidade e confiabilidade estabeleceu padrões elevados para a fabricação de veículos comerciais elétricos em toda a região.
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico na Índia
O mercado de veículos comerciais elétricos da Índia está passando por uma notável transformação impulsionada pelo esforço do país em direção a soluções de mobilidade sustentável. O vasto setor de veículos comerciais da nação apresenta oportunidades significativas para a eletrificação, particularmente na logística urbana e no transporte público. O esquema de incentivos vinculados à produção do governo atraiu investimentos substanciais na fabricação de veículos elétricos, criando um ecossistema robusto para a eletrificação de veículos comerciais. Os fabricantes indianos concentraram-se no desenvolvimento de veículos comerciais elétricos com boa relação custo-benefício, adaptados às condições e requisitos operacionais locais. A crescente ênfase do país na redução da dependência do petróleo e na melhoria da qualidade do ar urbano acelerou a adoção de ônibus elétricos e veículos de entrega. O surgimento de modelos de negócios inovadores, incluindo troca de baterias e locação de veículos, abordou as principais barreiras à adoção. Adicionalmente, as fortes capacidades de tecnologia da informação da Índia facilitaram a integração de soluções de telemática e gestão de frotas, aumentando a eficiência operacional dos veículos comerciais elétricos.
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico em Outros Países
O mercado de veículos comerciais elétricos em outros países da Ásia-Pacífico, incluindo Coreia do Sul, Malásia, Tailândia e Austrália, demonstra padrões de adoção e trajetórias de crescimento diversificados. Esses mercados são caracterizados por diferentes níveis de desenvolvimento de infraestrutura, apoio governamental e prontidão do setor para a eletrificação. O domínio tecnológico da Coreia do Sul e sua sólida base de fabricação automotiva permitiram avanços significativos no desenvolvimento de veículos comerciais elétricos. A Malásia e a Tailândia se posicionaram como polos de fabricação emergentes, aproveitando suas indústrias automotivas estabelecidas para atrair investimentos na produção de veículos elétricos. As vastas distâncias e as condições operacionais únicas da Austrália levaram a aplicações especializadas de veículos comerciais elétricos, particularmente na logística urbana e regional. Esses mercados se beneficiam do compartilhamento de conhecimento e da transferência de tecnologia dentro da região, ao mesmo tempo em que desenvolvem abordagens distintas para atender às suas necessidades específicas de transporte e metas ambientais. O progresso coletivo nesses países contribui para a transição regional mais ampla em direção a soluções de transporte comercial sustentável.
Cenário Competitivo
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico na China
Em 2025, os cinco principais fabricantes de equipamentos originais detinham uma participação de mercado significativa, indicando um cenário moderadamente consolidado. As marcas chinesas aproveitam a produção interna de baterias e sistemas de tração para superar seus concorrentes japoneses e coreanos por uma margem notável. A Bateria Blade da BYD desempenha um papel crucial na demanda regional de pacotes de baterias, enquanto o design LMFP da CATL expande as opções de química para frotas conscientes de custos.
Os fabricantes de caminhões estabelecidos, incluindo Hino, Mitsubishi Fuso e Isuzu, enfrentam pressão nas margens à medida que os clientes priorizam o custo total de propriedade em detrimento do legado da marca. Enquanto isso, novos entrantes como Switch Mobility e JBM Auto estão estabelecendo presença no segmento de ônibus urbanos, oferecendo modelos de arrendamento de baterias que reduzem significativamente os desembolsos iniciais de caixa. O aumento nos depósitos de patentes para sistemas de gerenciamento térmico destaca o foco do setor em melhorar a longevidade das baterias em climas mais quentes.
No Vietnã, na Malásia e nas Filipinas, os corredores de carga secundários permanecem mal atendidos, criando oportunidades para soluções híbridas e plug-in para suprir lacunas de infraestrutura. Parcerias, como a colaboração da Tata com a Cummins para unidades de tração e a aliança Hyundai-Kia para pilhas de células de combustível, ressaltam a corrida competitiva para liderar o emergente mercado de veículos comerciais elétricos na Ásia-Pacífico.
Líderes do Setor de Veículos Comerciais Elétricos da Ásia-Pacífico
-
BYD Auto Co. Ltd.
-
Daihatsu Motor Co. Ltd.
-
Dongfeng Motor Corporation
-
Hyundai Motor Company
-
Mitsubishi Motors Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico Empresas cobertas neste relatório
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Hino Motors Ltd.
- Hyundai Motor Company
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Zhengzhou Yutong Bus Co. Ltd.
- SAIC Motor Corp. Ltd.
- Foton Motor Group
- CATL (Contemporary Amperex Technology Co. Limited)
- Mitsubishi Fuso Truck & Bus Corp.
- JBM Auto Ltd.
- NFI Group
- Switch Mobility Ltd.
- Isuzu Motors Ltd.
- Higer Bus Company Ltd.
- Geely Commercial Vehicles
- King Long United Automotive
- Maxus (SAIC)
- Mahindra & Mahindra Ltd.
- Arrival Ltd.
Desenvolvimentos industriais recentes em Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico
- Junho de 2026: No 30º Salão Automóvel da Grande Área da Baía, a BYD Commercial Vehicles apresentou seu portfólio completo pela primeira vez e anunciou que suas vendas globais acumuladas de veículos comerciais haviam superado 203.000 unidades.
- Janeiro de 2026: A CAM EV lançou oficialmente o EV48, sua van elétrica de próxima geração na plataforma e, na Malásia. Projetada para aplicações de logística, a van de carga oferece capacidade de carga de 6 m³ e uma bateria CATL LFP de 53,58 kWh, proporcionando uma autonomia CLTC de 390 km. O EV48 garantiu pedidos substanciais de frotas antes de seu lançamento oficial.
- Janeiro de 2026: A Tata Motors apresentou 17 caminhões de 7 a 55 toneladas sob a nova plataforma modular I-MOEV e lançou o mini-caminhão Ace Pro EV e a picape Intra EV.
- Janeiro de 2026: A Mitsubishi Fuso e a Al Habtoor Motors apresentaram o eCanter de próxima geração para frotas do Oriente Médio, ressaltando a diversificação das exportações.
- Janeiro de 2026: A Mitsubishi Fuso Truck and Bus Corporation e a Foxconn anunciaram planos para estabelecer uma joint venture independente de ônibus japonesa que comercializará modelos de emissão zero a partir do final de 2026.
Escopo do Relatório do Mercado de Veículos Comerciais Elétricos da Ásia-Pacífico
O escopo do relatório inclui Tipo de Carroceria (Ônibus, Caminhões Pesados e Mais), Propulsão (BEV e Mais), Química de Bateria (LFP e Mais), Uso Final (Logística Urbana e Mais), Potência de Carregamento (Menor ou igual a 50 kW e Mais) e Geografia.
Visão geral da segmentação
| Ônibus |
| Caminhões Comerciais Pesados |
| Caminhonetes Comerciais Leves |
| Vans Comerciais Leves |
| Caminhões Comerciais Médios |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Coreia do Sul |
| Tailândia |
| Restante da APAC |
| Tipo de Carroceria | Ônibus |
| Caminhões Comerciais Pesados | |
| Caminhonetes Comerciais Leves | |
| Vans Comerciais Leves | |
| Caminhões Comerciais Médios | |
| Categoria de Combustível | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| País | Austrália |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Malásia | |
| Coreia do Sul | |
| Tailândia | |
| Restante da APAC |
Definição de mercado
- Tipo de Veículo - A categoria abrange veículos comerciais leves, médios e pesados.
- Tipo de Carroceria - Inclui Caminhonetes Comerciais Leves, Vans Comerciais Leves, Caminhões Comerciais Médios, Caminhões Comerciais Pesados e Ônibus Médios e Pesados.
- Categoria de Combustível - A categoria abrange exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencional. No entanto, têm menor autonomia e preços mais elevados do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser alimentado por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina ou diesel. |
| VE Híbrido | Um veículo alimentado por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Os veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos médios e pesados. |
| Veículos de Passageiros | Os carros de passageiros são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Os veículos comerciais que pesam menos de 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos por esta categoria. |
| Veículos Médios e Pesados | Os veículos comerciais que pesam na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que usam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca usado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura alcançada quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que usam gasolina como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que usam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os de combustível duplo são considerados no escopo do estudo. |
| GNV | Inclui veículos que usam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que usam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente usam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada usando dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a alguma fonte de carregamento externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passageiros de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita do mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda (ASP). Ao estimar o ASP, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferências variadas dos consumidores, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




