
フェニックスデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.26 千メガワット |
| 市場取引高 (2026) | 1.85 千メガワット |
| 市場取引高 (2031) | 3.75 千メガワット |
| 成長率 (2026 - 2031) | 15.18 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェニックスデータセンター市場分析
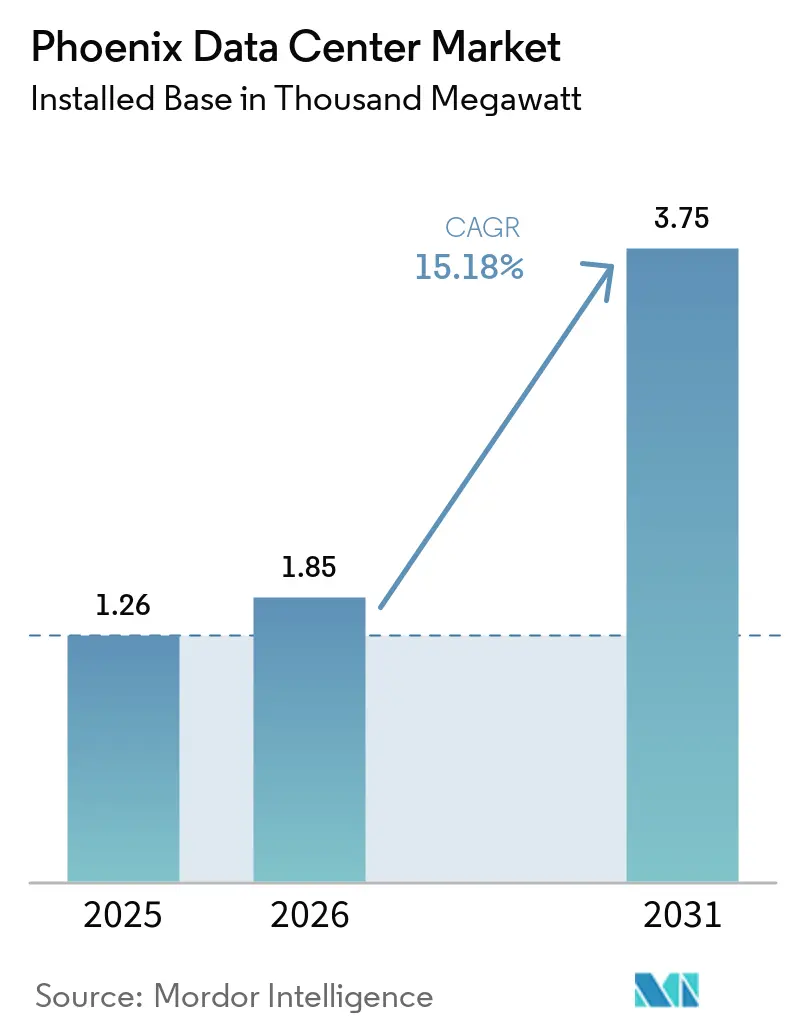
フェニックス データセンター市場の設置ベースにおける規模は、2025年の1.26千メガワットから2026年には1.85千メガワットへと成長し、2026年から2031年にかけて15.18%のCAGRで2031年までに3.75千メガワットに達すると予測されています。
成長は、ハイパースケール人工知能(AI)ワークロードの収束、急速に拡大する半導体基盤、およびコスト競争力のある再生可能エネルギーから生じています。電力密度の高いAIクラスター、オンサイトのマイクログリッド、およびIT機器に対する10年間の売上税免除が、施設の迅速な展開を促進しています。オペレーターはまた、カリフォルニア州の料金より平均20%低い電力価格と、地震やハリケーンを回避する低リスクな気候の恩恵を受けています。その結果、フェニックス データセンター市場はマイクロソフト、グーグル、アマゾン、メタからの主要展開を引き続き誘致しながら、制約を受けた沿岸ハブからの企業移転も同時に呼び込んでいます。
レポートの主要ポイント
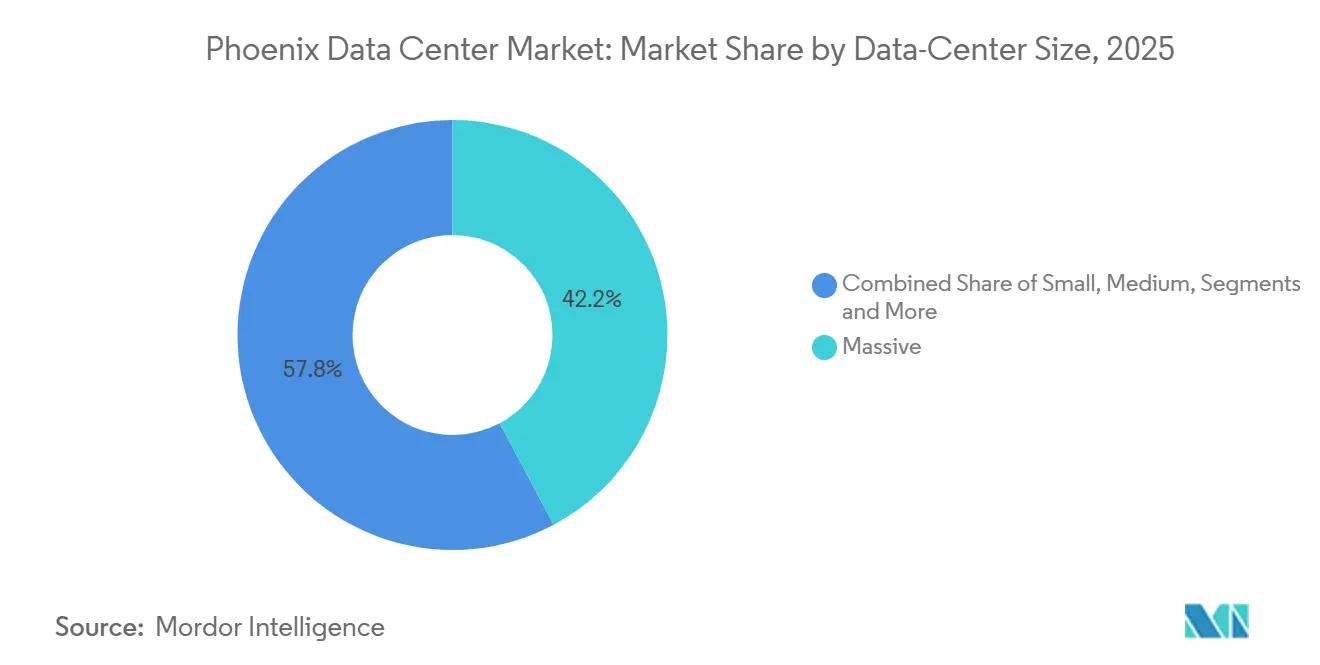
- データセンター規模別では、大規模施設が2025年のフェニックス データセンター市場シェアの42.19%を占め、2031年にかけて15.86%のCAGRで拡大しています。
- ティア別では、ティア4インフラが16.74%と最も高い成長率を示す見込みであり、一方でティア3は2025年のフェニックス データセンター市場規模において76.22%のシェアを維持しました。
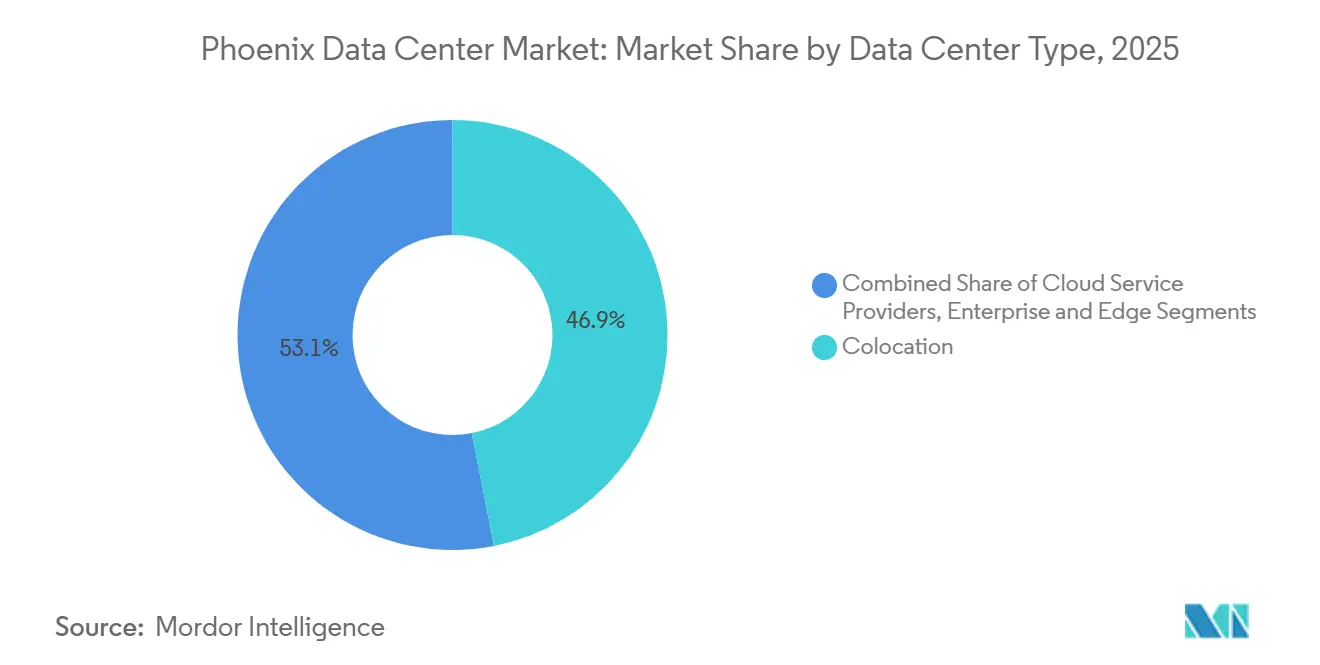
- データセンタータイプ別では、コロケーションが2025年に46.91%のシェアを保持しましたが、クラウドサービスプロバイダーは2026年から2031年にかけて17.82%のCAGRで拡大しています。
- エンドユーザー別では、クラウド・ITがフェニックスにおける最大のエンドユーザーシェアを占め、2025年の市場シェアの50%超を代表しています。一方、BFSIは最も成長の速いセグメントであり、2031年までの推定CAGRは16.02%です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ハイパースケールおよびAI主導の需要の急増 | 6.2% | グローバル、 フェニックス都市圏に集中 | 短期 (2年以内) |
| 競争力のある電力価格と再生可能エネルギー電力購入契約(PPA) | 4.1% | アリゾナ州全域、 南西部への波及 | 中期 (2〜4年) |
| IT機器に対する10年間の売上税免除 | 2.3% | アリゾナ州全域 | 長期 (4年以上) |
| 半導体ファブのエッジコンピューティング波及効果 | 1.8% | フェニックス都市圏、 チャンドラー回廊 | 中期 (2〜4年) |
| カリフォルニア州の地震リスクおよび水資源制約サイトからの移転 | 1.1% | カリフォルニア州から アリゾナ州への回廊 | 短期 (2年以内) |
| 迅速なエネルギー供給のためのオンサイトマイクログリッド導入 | 0.7% | フェニックス都市圏、 電力網制約地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAI主導の需要の急増
AIトレーニングクラスターはキャンパスあたり最大1,000MWを必要とし、これは従来の展開規模の10倍に相当するため、グレーターフェニックス全域での土地および電力の迅速な取得が促進されています。MicrosoftのグッドイヤーエステートはHigh Water-Usage蒸発冷却向けに設計されており、BlackstoneのUSD250億の投資は60以上のフットボールフィールド分の床面積をカバーしています。[1] 2025年からのTSMCによる地元半導体生産はGPUのサプライチェーンを短縮し、チップが地元のAIワークロードを支え、さらなる容量増強を促すループを強化しています。
競争力のある電力価格と再生可能エネルギー電力購入契約(PPA)
アリゾナ州の平均電力料金はカリフォルニア州より20%低く、電力網のボトルネックを回避する革新的な電力購入契約(PPA)によってさらに低下しています。[2] ソルトリバープロジェクト(SRP)は260MWの太陽光発電+蓄電ファームでGoogleのメサキャンパスを支援し、MetaのBrittlebush太陽光発電所200MWは専用グリーン電力を供給しています。米国クリーンエネルギー協会は、州全体で完了・確約済みのクリーンエネルギー投資をUSD130億と評価しています。
IT機器に対する10年間の売上税免除
アリゾナ州は2024年にコンピューターデータセンタープログラムを拡充し、USD5,000万以上の購入に対して10年間の売上税免除を付与することで、ハイパースケーラーが各キャンパスのライフサイクルにわたって数百万ドルを節約できるようにしました。[3] この優遇措置はコロケーション顧客とオーナー運営の建設物の両方に適用され、フェニックスデータセンター市場全体にわたってその適用範囲を広げています。
半導体ファブのエッジコンピューティング波及効果
TSMCの3ファブ、USD1,650億プロジェクトは62,000人以上の雇用と、リアルタイム分析および欠陥検出のための大規模なエッジコンピューティング需要をもたらしています。Intelの既存チャンドラーキャンパスとAMDの設計受注がローカルチップサプライチェーンをさらに高密度化し、少なくとも今後10年間にわたる安定したデータセンター需要を確保しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電力網の接続待ちボトルネック | -2.8% | フェニックス都市圏、 APSおよびSRPサービスエリア | 短期 (2年以内) |
| 砂漠気候における水消費への監視 | -1.9% | アリゾナ州全域、 市区町村の監督地域 | 中期 (2〜4年) |
| ヒートアイランドによる用途変更に対する市区町村の反発 | -1.3% | フェニックス市内、 郊外自治体 | 長期 (4年以上) |
| 液体冷却向けトランスフォーマーのサプライチェーン遅延 | -0.9% | グローバル、 高成長市場で深刻 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
電力網の接続待ちボトルネック
APSはすでに13GWを超える系統連系申請を評価しており、2024年に7GWしか供給していなかった既存の電力網に対して、承認サイクルが最長3年に及んでいます。待ち行列を回避するため、Aligned Data Centersは系統独立運転が可能な63MWのディーゼルマイクログリッドを採用し、VantageはVoltaGridと連携して1GWのオンサイト発電容量を確保しました。
砂漠気候における水消費への監視
Microsoftのグッドイヤーキャンパスは年間数千万ガロンの取水が見込まれるとして注目を集めました。2022年以降に進行中の米国のデータセンタープロジェクトの約66%が「高」または「極めて高い」水ストレス地域に立地しています。対応策としては、蒸発冷却を排除して年間9,400万ガロンの節水を実現すると主張するEdged EnergyのメササイトやMicrosoftの2026年までにゼロウォーターデータセンターを達成するという誓約などが挙げられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
大規模施設がAIトランスフォーメーションを牽引大規模キャンパスは2025年のフェニックス データセンター市場シェアの42.19%を占め、2031年にかけて15.86%のCAGRという最高の成長軌道を記録しました。したがって、大規模建設におけるフェニックス データセンター市場規模は、今十年の終わりまでに2.2 GWを大幅に上回る水準に達する見込みです。オペレーターは、1キャビットあたり40 kW以上の電力を消費するAIラックに適した連続電力供給と効率的な液体冷却ループを提供するために、大規模なフットプリントを展開しています。QTSはウェストバレーにおいて400エーカーを超える750 MWキャンパスの整備を進めており、Tractは30棟の建物からなる1,000エーカーの敷地に140 ビリオン 米ドル規模のマスタープランを策定しています。
地域企業向けの50 MW未満のホールに対する第二層の需要は継続していますが、ハイパースケールのロードマップが拡張を主導しています。メガキャンパスは通常、Vantage-VoltaGridの1 GWプログラムに見られるように、専用変電所、太陽光発電アレイ、およびガス焚きマイクログリッドを追加します。TSMCの工場に近いエッジスケールの施設は、低遅延アナリティクスおよびロボティクス制御をホスティングすることで、より広いフットプリントを補完しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ティアタイプ別:
ティア4施設がAIワークロード向けに加速ティア3は2025年のフェニックスデータセンター市場規模の76.22%を占める主力として維持されましたが、ティア4は2031年にかけて16.74%のCAGRで成長する軌道にあります。稼働保証はティア3の99.982%からティア4の99.995%に向上し、AIトレーニングクラスターが中断されると数百万ドルのコストが発生する可能性があることを考えると、この差異は極めて重要です。Digital Realtyのロードマップにはメサに複数のティア4対応ホールが含まれており、AlignedはDelta³冷却を統合してティア4の耐障害性とエネルギー効率のベンチマークの両方を達成しています。
既存施設は電気的冗長性と新しいチラーへの投資を行い、ホールをティア3からティア4に再分類することで、CSPテナントからプレミアム料金を獲得しています。一方、ティア1およびティア2の建設は、ダウンタイムの重要性が低いラボワークロードや開発・テスト用サンドボックス向けに継続しています。
データセンタータイプ別:
クラウドサービスプロバイダーが成長を牽引コロケーションは2025年のフェニックス データセンター市場規模において46.91%のシェアを維持しましたが、CSPは17.82%のCAGRで最も急速な拡大を示しています。マイクロソフトはエル・ミラージュで約300エーカーを確保し、グーグルはメサキャンパスのフットプリントを倍増させる申請を行い、アマゾンインターステート10号線沿いの土地の調査を継続しています。ハイパースケーラーは、複数のタイムゾーンをまたがずにカリフォルニアリージョンをバックアップするマルチAZ可用性ゾーンを理由に、フェニックスを選好しています。
レテールコロケーションは、レガシーハードウェアを移行する企業、ワークロードを集約する政府機関、および監査済み施設を必要とするフィンテック企業にとって引き続き重要です。しかし、ホールセールコロケーションは「サービスとしてのハイパースケール」へと移行しつつあり、プロバイダーが単一テナントの仕様に合わせてホール全体を構築するモデルが広がっています。エッジおよびモジュラー展開は、半導体工場および公共部門のIoTノードへのサービス提供を開始しており、データのローカリティと主権を確保しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
クラウド・ITは2025年のフェニックスにおける最大のエンドユーザーシェアを占め、リース活動の50%超を代表しています。BFSIは最も成長の速いセグメントであり、2031年までの推定CAGRは16.02%です。フェニックスの密度の高い金融サービスのバックオフィス拠点がこの成長を支えており、JPモルガン・チェース、ウェルズ・ファーゴ、チャールズ・シュワブが主要なアンカーテナントとして機能しています。これらの機関は、取引およびリスク管理システムに対してサブミリ秒の遅延を提供するティアIII/IV準拠のコロケーション施設を必要としています。
地理的分析
フェニックスは米国において第2位のデータセンタークラスターとして位置づけられており、低い地震リスク、乾燥した気候、および40社以上の通信キャリアによるバックボーンを基盤としています。フェニックス データセンター市場は、5,500 MWの設置済みクリーンエネルギー容量と、さらに8,700 MWのパイプライン容量を有しており、再生可能エネルギーのコミットメントを達成しながら400 MW超のキャンパス開発に十分な余地を提供しています。
拡張はもはやマリコパ郡に限定されていません。ツーソンの12億米ドル規模のプロジェクト・ブルーは、290エーカーにわたって8〜10棟のホールを追加し、異なる労働力プールを活用しながらフェニックスを補完します。州境を越えたネバダ州ヘンダーソンにおけるGoogleの建設プロジェクトは、オペレーターが太陽光資源と送電容量を裁定取引するサウスウェスト多州戦略を示しており、datacenterknowledge.comでも取り上げられています。
カリフォルニア州の逼迫した電力網と水使用制限はすでに移転の波を引き起こしており、サタクララだけで50施設以上が市の電力の60%を消費しているという状況が、オペレーターをアリゾナ州のより許認可取得しやすい環境へと向かわせる傾向を生み出しています。デザート・サウスウェスト全域にわたる光ファイバーおよび電力の相互接続が、フェニックス、ラスベガス、および南カリフォルニアをクラウド成長のための強靭な「サンベルト」回廊として結びつけています。
規制環境
フェニックスのデータセンタープロジェクトは、州の優遇制度、市の区域規制、公益事業者の監督が組み合わさった環境の下で運営されている。市レベルでは、フェニックス市は2025年7月2日にOrdinance G-7396(Z-TA-2-25-Y)を採択し、複数の区域区分にわたりデータセンターに特別許可要件を新設するとともに、性能・騒音基準を追加した。これにより、複数棟からなるキャンパスにおいては初期の権利付与計画がより重要な意味を持つようになっている。
州レベルでは、アリゾナ州のComputer Data Center Programの枠組み(適格投資に紐づくTransaction Privilege Taxの減免を含む)が拠点選定における中核的なレバーであり続けている一方、2026年の法案提案は大口需要顧客に対する手続きや優遇資格に関する不確実性を加えている。これには2026年12月31日以降の新規認定終了を目指す法案も含まれる。水利用のガバナンスも、大都市圏内の各自治体による大量水利用者条例を通じて強化が進んでおり、事業者は文書化されたWater Use Planの整備や、上水を削減または回避する冷却手法の採用へと促されている。アリゾナ州公益事業委員会(ACC)の下での公益事業コスト配分に対する監視も継続しており、特に大口負荷の系統接続に伴う電力網への影響が注視されている。
バリューチェーン分析
フェニックスのデータセンターのバリューチェーンは、フェニックス地域の自治体における土地取得と権利付与から始まり、続いて電力調達と系統接続計画が行われる。大口需要顧客にとっては、ACCが規制する公益事業料率設計やコスト配分に関する議論がこの過程をますます左右するようになっている。開発事業者・運営事業者はその後、高密度の電気アーキテクチャや液冷対応レイアウトを含む設計・エンジニアリングに進み、変電設備、変圧器、開閉装置といった長納期の電気機器を調達し、段階的な建設のためにゼネコンと契約を結ぶ。コミッショニング、通信キャリア・ファイバー接続の導入、そして継続的な施設運用がこのチェーンを完結させる。
下流では、キャパシティはホールセール・リテールのコロケーションおよびハイパースケールリースを通じて収益化される。エネルギー戦略(再生可能エネルギーPPA、蓄電、オンサイト発電)と水戦略(無水または低水量の冷却)は、任意の付加要素ではなく標準的な提供要件の一部となっている。主要な参加者には、ハイパースケーラー、コロケーション・キャンパス運営事業者、公益事業者およびクリーン電力開発事業者、市の水道・計画当局、冷却・電力分野の専門技術プロバイダーが含まれ、地域の水利用条例や州の税優遇措置への準拠が、施設の設計、冷却方式、稼働開始のあり方に影響を与えている。
競合環境
市場集中度
フェニックスデータセンター市場は、Digital Realty、Vantage、CyrusOne、QTS、Iron Mountainという既存プレーヤーのコアに、液体冷却とモジュラー建設を活用した機動力のある新規参入者が加わる構造となっています。Digital Realtyは2024年第4四半期に記録的な四半期契約を達成し、世界規模のスケールを地域的なモメンタムに転換しました。VantageはUSD92億の新規エクイティを確保し、VoltaGridと連携して1GWの分散型オンサイト発電容量を保証し、電力網のボトルネックの中での差別化要因としています。
Iron Mountainは2025年第1四半期にデータセンター収益が前年比20%増加したと報告しており、確立されたストレージブランドがクラウド隣接インフラを効果的にクロスセルできることを証明しています。Edged Energyなどの破壊的プレーヤーはAI対応の無水設計をターゲットとしており、Evoque-Cyxteraの合併によるCentersquareは50拠点にわたる320MWを集約し、新たなフェニックス建設に全国的なリーチを加えています。
競争上の差別化は現在、3つのレバーにかかっています。総所有コストを低下させる再生可能エネルギー豊富なPPA、土地と水のフットプリントを縮小する革新的な液体冷却システム、そして数年にわたる系統連系待ちを回避するマイクログリッドアーキテクチャです。半導体エッジハブ、政府クラウドゾーン、エンドユーザーへの低遅延近接性が重要なAI推論クラスターにはホワイトスペースが残っています。
フェニックスデータセンター産業リーダー
-
Digital Realty Trust, Inc.
-
CyrusOne
-
Vantage Data Centers
-
Aligned Data Centers
-
EdgeCore Digital Infrastructure
- 注:主要企業の掲載順は順位を示すものではありません。
フェニックス データセンター市場 このレポートでカバーされる企業
- EdgeCore Digital Infrastructure
- STACK INFRASTRUCTURE
- Aligned Data Centers
- VPS House Technology Group LLC (�VPS House�)
- Iron Mountain Information Management, LLC
- QTS Realty Trust, LLC
- Krypt
- EvoSwitch B.V. (Iron Mountain Information Management, LLC)
- Stream Data Centers
- Vantage Data Centers Management Company, LLC
- DigitalBridge Group, Inc.
- EDC VENTURE LLC (Edged)
- 5C AI Group Inc.
- Digital Realty Trust Inc.
- Lumen Technologies
- CyrusOne LLC
- HonorHealth
- phoenixNAP LLC
- Zayo Group Holdings, Inc.
- Expedient (Continental Broadband, LLC)
- Flexential Corp.
- Enzu Inc.
市場機会と将来展望
フェニックスにおける短期的なホワイトスペースは、最も混雑した系統接続の集中地域を外れた、権利付与が整い電力条件が明確なキャパシティである。こうした地域では、事業者は複数年にわたる公益事業の待機列へのリスク露出を減らす電力戦略を整えながら、市の承認手続きを進めることができる。この動きは既に郊外キャンパスの活発化や新規建設着工に表れており、Aligned Data Centersがフェニックス地域の計画を進め、大規模キャンパスの一部としてGlendaleでPHX-13の起工を行ったことや、West Valleyのサブマーケットで大規模計画キャンパスが進展していることが挙げられる。
2つ目の機会群は、水制約下の設計とコンプライアンスサービスを中心とするものである。フェニックス地域の複数の自治体は、Water Use Planを義務付けたり冷却用の上水利用を制限したりする大量水利用者条例を導入している。この規制の方向性は、無水冷却や冷媒式冷却、放熱最適化を含め、水使用量を抑えたAI対応の高密度化を実現できるプロバイダーを後押しするものである。また、再生可能エネルギーPPA、蓄電、オンサイト発電を組み合わせて、アリゾナ州で進化する公益事業コスト配分環境に適合する、資金調達可能な電力ソリューションを提供できるパートナーにも機会が広がっている。AI志向のインフラに対する民間資本の支援は、フェニックスで活動する事業者を巻き込む大規模なプラットフォームレベルの取引を通じて、この地域でより目立つようになっており、キャンパス規模での開発の継続や、拡張可能な建設・電気サプライチェーンに対する需要の継続を支えている。
最近の産業開発事情 フェニックス データセンター市場
- 2026年7月:Prime Data Centersは、Avondaleにある240MW規模のPHX01キャンパスにおいて、5棟のうち3棟の起工を行い、各棟は48MWのITキャパシティを提供する。PHX01キャンパスはAvondaleでのハイパースケール展開を前進させる。キャパシティを拡大し、アリゾナ州をAI対応拠点として強化する
- 2026年7月:Aligned Data CentersはGlendaleにおいてPHX-13施設の起工を行い、これは計画中の100エーカー規模のキャンパスの一部である。Phx-13はGlendaleにおけるAI対応データセンターの継続的な成長を支える。Glendaleでの足場を強化し、ハイパースケール展開のための地域的な供給選択肢を拡充する
- 2026年5月:CyrusOneのMesa Planning and Zoning Commissionは、MesaのElliot RoadとEllsworth Roadに位置するCyrusOneの140万平方フィート規模のデータセンターキャンパスの承認を勧告した。フェニックス都市圏におけるMesaの大規模拡張を可能にする規制上の節目となる。規制上の承認により、郊外での大規模なキャパシティ創出が可能になり、フェニックス地域の展開が多様化する
フェニックス データセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、フェニックス都市圏に所在するデータセンターの供給と需要を対象とし、稼働済みおよび計画中のITロード容量(MW/GW)と、その容量を実現するための関連建設活動によって測定されます。
対象外の範囲:オフィス内のリテールエッジクローゼット、目的特化型データセンターではないオンプレミスのサーバールーム、および通信専用の局舎は計上されません。
セグメンテーションの概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュラーおよびエッジ
- コロケーション
- 未利用
- 利用済み
- コロケーションタイプ
- リテール
- ホールセール
- エンドユーザー
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他のエンドユーザー
- コロケーションタイプ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、フェニックスの容量追加、デリバリー、および近期パイプラインに関するファクトベースの構築から始まり、電力および許認可のコンテキストとのクロスチェックを行います。このために、CBREの市場プロファイル、フェニックス市の計画・許認可リソース、電力価格および発電ミックスシグナルに関する米国エネルギー情報局、ならびに米国国勢調査局の建設・事業シリーズなど、公開市場ダッシュボードおよびリリースを参照しています。
ギャッを縮小するため、デスクビューは次に、企業の提出書類、投資家向け資料、電力会社の系統連系更新情報、および信頼性の高い地元ビジネス紙に見られるオペレーターの拡張シグナルと連携されます。また、企業財務情報およびインテリジェンスのための一部有料サブスクリプション、関連する場合の大型電気機器に関する輸出入貨物レベルのチェック、および冷却・電力密度の方向性を把握するための特許データベースも活用しています。ここに記載されたデスクソースはあくまで例示であり、データポイントの収集、検証、および明確化のために他の多くの公開文書も使用されました。
一次インタビューおよびサーベイ
米国内のデータセンター開発者、オペレーター、電力会社、ブローカー、建設業者、および企業ユーザーにインタビューを実施しており、フェニックス固有のインプットは供給、リース、電力アクセス、価格設定、およびプロジェクトのタイミングを検証するために使用されます。専門家のフィードバックは、二次的証拠の検証、未報告容量のギャップ補完、および最終的な市場解の三角測量に役立てられます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:15% |
| 中位層:55% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:20% | マネージャー:50% |
市場規模の算定と予測
規模の算定は、データセンター容量の追加、吸収シグナル、および地域の電力制約型建設サイクルを通じたフェニックス需要プールのトップダウン再構築を用いて構築され、その後、選択的なボトムアップ近似によって合計値が検証されます。実際には、稼働済みMW、発表済みおよび建設中のMW、空室率および吸収トレンドライン、ならびに予想稼働率の立ち上がりを使用して、アクティブなパイプラインを年間容量アウトカムに変換します。
追跡するフェニックスの主要指標には、稼働済みMW追加のペース、電力の利用可能性と系統連系のタイミング、大型ブロックの典型的なプレリース行動、およびMWの吸収速度に影響するラック電力密度の変化が含まれます。インプットはまた、電気機器の建設リードタイム、都市圏全体の土地・許認可タイムライン、および実現可能なデリバリースケジュールに制約を設ける電力会社または再生可能エネルギー調達シグナルもカバーしています。予測は電力デリバリーと建設タイミングに関するシナリオ分析を用いて作成され、最終的なパスはインタビューによる専門家のコンセンサスに基づいて選択されました。
ボトムアップビューが不完全な場合、ギャップはアクティブなキャンパスのサンプリングと、観測されたMW/サイトおよびデリバリーケイデンスへの正規化によって処理され、その後より広いパイプラインにスケールアップして市場全体の在庫動向と照合されます。
データ検証と更新サイクル
アウトプットは、在庫成長、吸収、空室率の動向、および可視的な建設パイプラインを含む複数の指標にわたる整合性チェックによって検証されます。大きすぎると判断される差異は再度レビューされ、稼働率の立ち上がり、デリバリータイミング、および電力制約などの前提条件が最終承認前に再検討されます。
レポートは年次で更新され、主要なキャンパス発表、電力会社のキュー変更、または突然の許認可変更などの重要なイベントが発生した場合には中間更新が実施されます。最終納品前に、アナリストが最近の公開リリースと主要なインタビューノートを改めて確認し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceのフェニックス データセンター市場規模と他の公表推計との比較
フェニックスの公表推計はしばしば異なります。これは、市場が異なる単位、異なるタイミングルール、および使用可能な容量として何が適格かについての異なる境界で計上される可能性があるためです。一部のソースはある時点での稼働済み在庫に焦点を当て、他のソースは計画中のパイプラインを重視し、一部は可視化されていない前提条件を使用してMWをドルに換算しています。
2024年にフェニックスが602.8MWの総在庫に達したことや、デリバリー容量の段階的増加などの在庫・吸収シグナルは、Mordor Intelligenceの推計を単一のパイプライン見出し数値に依存するのではなく、追跡可能な容量パスウェイに固定するためのチェックポイントとなっています。差異はまた、稼働率の立ち上がりの想定速度、建設中のMWが完全に市場に投入済みとして扱われるかどうか、および容量駆動型モデルから価値が換算される際の通貨タイミングからも生じています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.25兆米ドル(2025年) | |
| 業界専門誌A | 3,000億米ドル(2020年) | 過去の時点(2020年末時点で295MW)における稼働済み電力を使用しており、デリバリータイミング、稼働率の立ち上がり、または複数年にわたる建設パイプラインを用いた将来への正規化を行っていません。 |
| 業界不動産ソースB | 6,000億米ドル(2024年) | 在庫MW(2024年時点で602.8MW)を供給スナップショットとして反映しており、建設中のデリバリースケジュールと安定化までの立ち上がりを考慮した完全な予測市場パスウェイには拡張されていません。 |
表中の差異は主に、フェニックスが急速に拡大しているという点での見解の相違ではなく、タイミングおよびどの段階の容量が計上されているかによって説明されます。予測を観測可能なMWの動向に連動させ、インタビューを通じて主要な前提条件を検証することで、新たな容量とリースデータが公開された際に最終的な数値を追跡・再現しやすくしています。
レポートで回答される主要な質問
フェニックスデータセンター市場の現在の規模はどのくらいですか?
市場は2026年時点で1.85 GWの導入済み容量を擁しており、ノーザンバージニアに次ぐ第2位となっている。
フェニックスデータセンター市場はどのくらいの速さで成長すると予想されますか?
容量は2031年までに3.75 GWに達すると予測されており、2026年から2031年の予測期間にわたって15.18%のCAGRに相当する。
なぜハイパースケールオペレーターはカリフォルニア州よりフェニックスを選ぶのですか?
アリゾナ州はカリフォルニア州より20%低い電力価格、10年間の売上税免除、および自然災害に対するより低いリスクプロファイルを提供しています。
フェニックスデータセンター市場の中で最も急速に拡大しているセグメントはどれですか?
ティア4施設はAIワークロードが最大稼働時間を要求するため、2031年にかけて16.74%という最高の成長率を記録しています。
砂漠環境における水使用にオペレーターはどのように対処していますか?
プロバイダーは無水または冷媒ベースの冷却、エネルギー効率のためのオンサイトマイクログリッド、および2026年までにゼロウォーター運営に向けた企業誓約を採用しています。
半導体産業はフェニックスのデータセンターブームにどのような役割を果たしていますか?
TSMCのUSD1,650億のファブ複合施設とIntelのアップグレードは、都市圏全体の新たなデータセンター建設に直接つながるエッジコンピューティング需要を生み出しています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- ハイパースケールデータセンター市場 グローバルなハイパースケール拠点需要(コンポーネント別、ティア別)。
- 北米 ハイパースケールデータセンター市場 北米のハイパースケール拠点(施設タイプ、コンポーネント、ティア別)
- 米国 ハイパースケールデータセンター市場 米国におけるハイパースケール施設需要(施設タイプ、コンポーネント、ティア別)
- タイ データセンター電力市場 タイ全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。