
Tamanho e Participação do Mercado de Data Centers do Norte da Virgínia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 16.43 gigawatt |
| Volume do Mercado (2026) | 19.91 gigawatt |
| Volume do Mercado (2031) | 62.71 gigawatt |
| Taxa de crescimento (2026 - 2031) | 25.79 % |
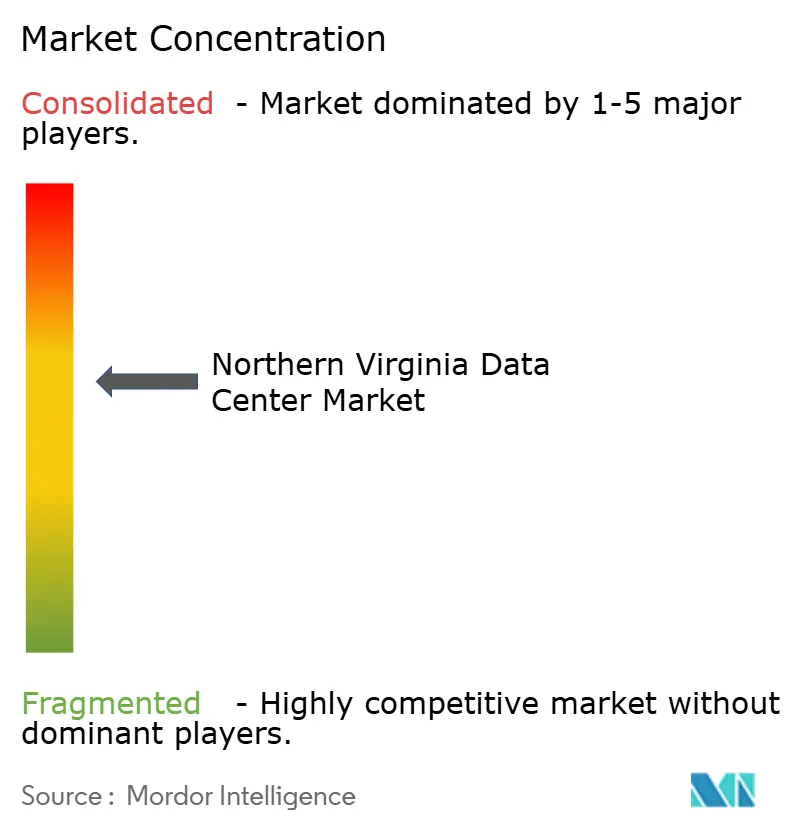
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers do Norte da Virgínia por Mordor Intelligence
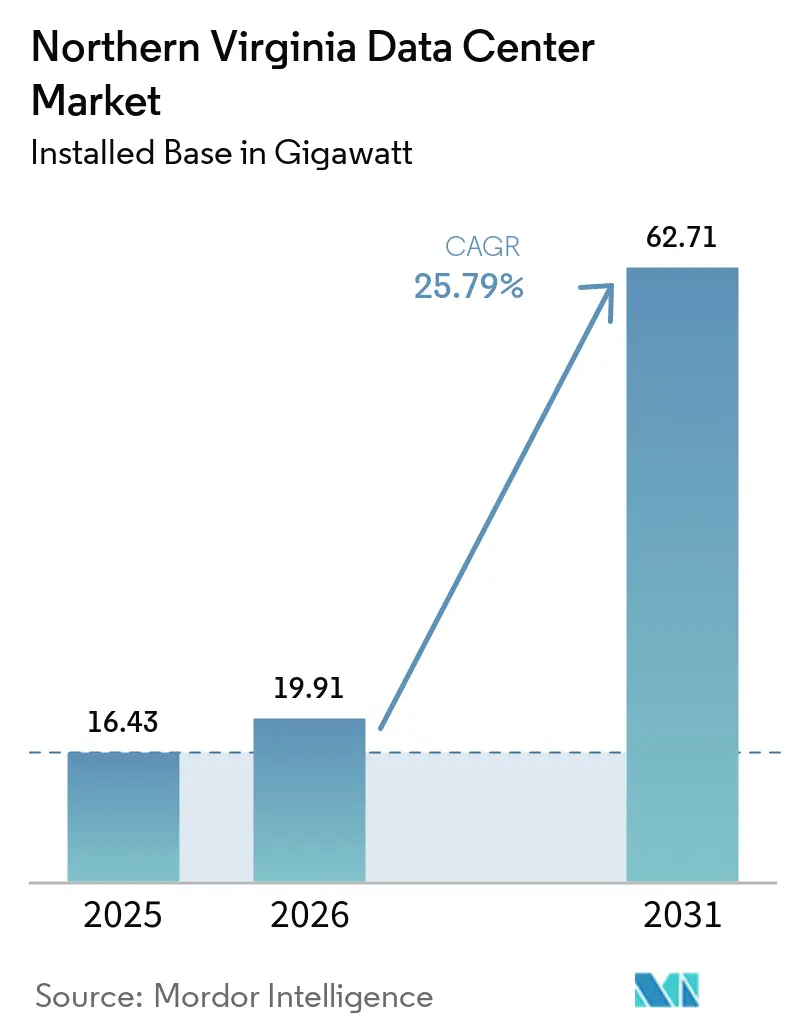
O tamanho do Mercado de Data Centers do Norte da Virgínia em termos de base instalada deve se expandir de 16,43 gigawatts em 2025 e 19,91 gigawatts em 2026 para 62,71 gigawatts até 2031, registrando um CAGR de 25,79% entre 2026 e 2031.
Os gastos sustentados de capital em hiperescala, a densidade de fibra em níveis recordes e um regime tributário que isenta equipamentos de data centers de impostos sobre vendas e uso sustentam essa trajetória de crescimento constante. Aproximadamente 70% do tráfego global de internet já passa por instalações localizadas nos condados de Loudoun, Prince William e Fairfax, conferindo aos operadores vantagens de interconexão incomparáveis e reforçando o ciclo virtuoso que atrai novos entrantes. A energia continua sendo a principal restrição: os data centers consumiram 25% da matriz elétrica da Virgínia em 2025 e poderão responder por 46% até 2030, impulsionando uma rápida transição para acordos de compra de energia de múltiplos gigawatts, geração no local e armazenamento em baterias. A escassez de terrenos dentro do corredor tradicional de Ashburn está acelerando a migração para instalações de múltiplos andares e condados secundários, além de intensificar as disputas por parcelas já zoneadas para infraestrutura digital.
Principais Conclusões do Relatório
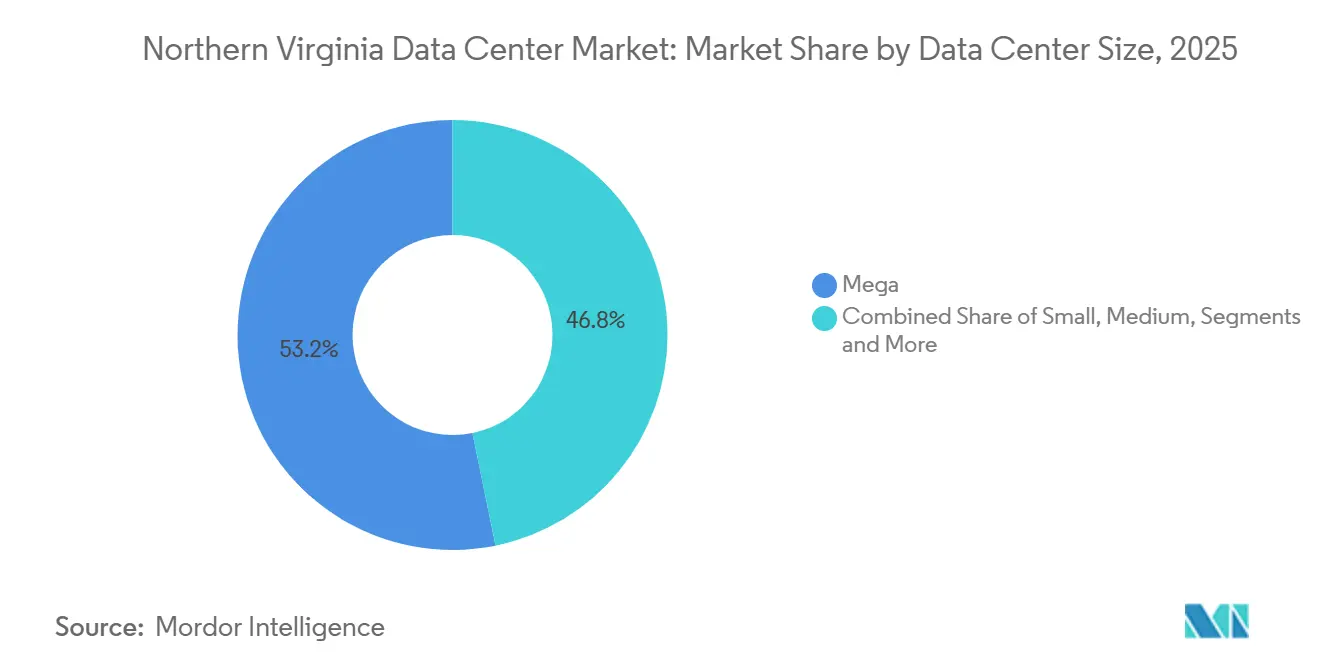
- Por tamanho de data center, as instalações de hiperescala detinham 53,20% da participação de mercado de data centers do Norte da Virgínia em 2025; as grandes instalações devem registrar o CAGR mais rápido de 26,45% até 2031.
- Por tipo de nível, os sites Tier 3 detinham 77,90% da participação do mercado de data centers do Norte da Virgínia em 2025, enquanto as implantações Tier 4 devem crescer a um CAGR de 27,12% até 2031.
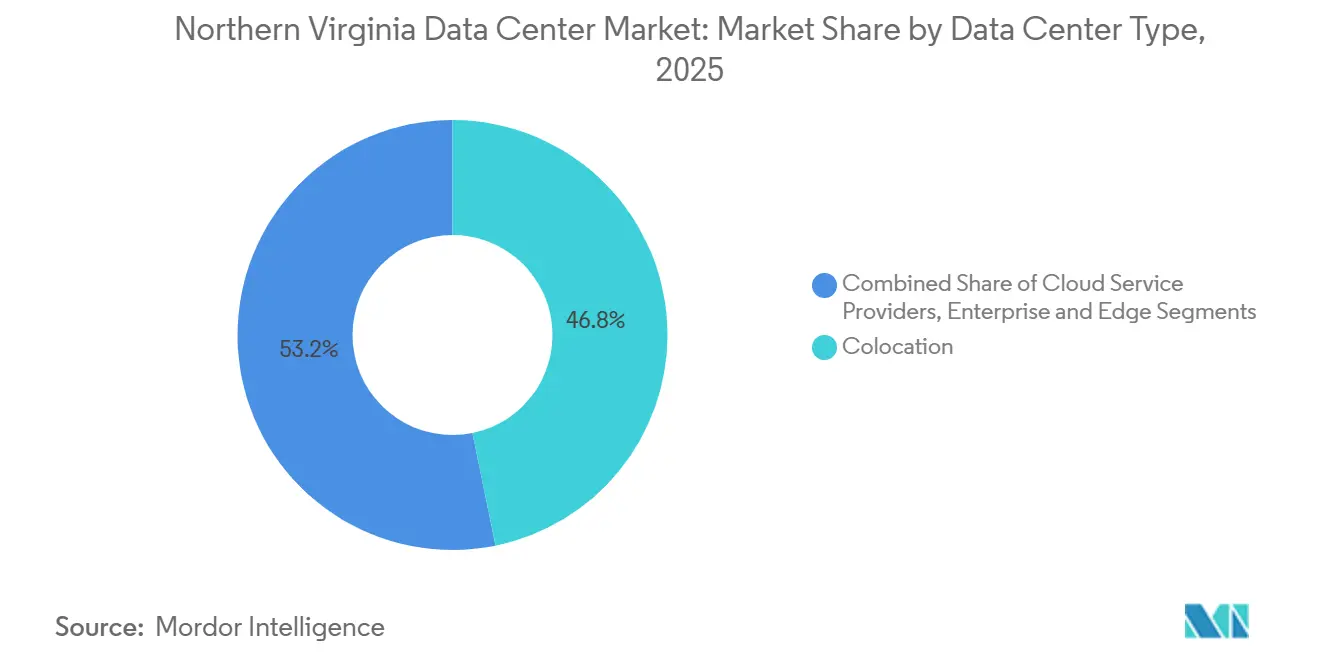
- Por tipo de data center, as instalações de colocação responderam por 46,80% do tamanho do mercado de data centers do Norte da Virgínia em 2025; os provedores de serviços em nuvem avançarão a um CAGR de 26,05% até 2031.
- Por usuário final, Nuvem e TI responderam por mais de 46,30% do tamanho do mercado de data centers do Norte da Virgínia em 2025; o BFSI avançará a um CAGR de 27,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão acelerada de nuvem em hiperescala | +11.2% | Núcleo do Norte da Virgínia, com expansão para os condados de Stafford e Caroline | Médio prazo (2-4 anos) |
| Densidade de fibra e interconexão em níveis recordes | +2.8% | Epicentro de Ashburn, estendendo-se ao longo do corredor de Dulles | Longo prazo (≥ 4 anos) |
| Incentivos fiscais e isenções de impostos sobre vendas e uso | +1.6% | Em todo o estado da Virgínia, com benefícios concentrados no Norte da Virgínia | Longo prazo (≥ 4 anos) |
| Aumento de clusters de IA/ML e GPU | +5.1% | Norte da Virgínia, com clusters emergentes na área de Richmond | Curto prazo (≤ 2 anos) |
| Demanda corporativa por disponibilidade 24×7 (edge e latência) | +3.4% | Área metropolitana de Washington D.C., zonas de proximidade de agências federais | Médio prazo (2-4 anos) |
| Transição para acordos de compra de energia sustentável/renovável | +2.3% | Norte da Virgínia, com fornecimento de energia renovável de projetos em todo o estado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada de Nuvem em Hiperescala
Amazon Web Services operava mais de 50 instalações no Norte da Virgínia em 2024, e a Microsoft possui projetos em andamento totalizando quase 4 milhões de ft² em Manassas, evidenciando a escala em que os hiperescaladores preferem concentrar capacidade.[1] A concentração favorece a interconexão de baixa latência e as economias de escala, mas amplifica a dependência regional da rede elétrica da Dominion Energy. Os provedores tradicionais de colocation estão redesenhando seus campi; somente a plataforma Ashburn da Digital Realty suporta atualmente 632 MW de capacidade de carga de TI. A intensificação do cabeamento entre campi e as subestações dedicadas tornaram-se características rotineiras de projetos, e as reservas de energia para blocos de 100 MW já não são excepcionais. No entanto, a moratória da Dominion em 2024 sobre novas conexões evidenciou como o congestionamento de transmissão pode desacelerar até mesmo os maiores orçamentos corporativos.
Densidade de Fibra e Interconexão em Níveis Recordes
O legado do MAE-East posiciona Ashburn no centro de 337 pontos de peering ativos em 16 sites da Equinix, criando métricas de latência que poucos centros metropolitanos globais conseguem igualar. Essa densa rede obriga qualquer provedor de nuvem ou IA que necessite de tempos de ida e volta abaixo de um milissegundo a se instalar dentro da mesma área de cobertura de fibra, reforçando a escalada dos preços dos terrenos. Propostas como o campus de 362 acres da Active Infrastructure em Leesburg combinam energias renováveis atrás do medidor com loops de fibra locais, ilustrando uma abordagem integrada ao risco de rede e ao valor de conectividade. A combinação de loops de fibra escura, salas de encontro e backhaul de cabos submarinos continua a elevar a indispensabilidade da região para o tráfego de backbone global.
Incentivos Fiscais e Isenções de Impostos sobre Vendas e Uso
O programa de isenção da Virgínia catalisou USD 24 bilhões em investimentos qualificados durante o exercício fiscal de 2023.[3] O mecanismo concede aos operadores isenção total sobre servidores, equipamentos de rede e equipamentos de condicionamento de energia em troca de compromissos de capital de USD 150 milhões mais 50 empregos, limites que os hiperescaladores superam facilmente. A renovação legislativa até 2035 proporciona a almejada certeza política durante os ciclos de planejamento de campi que podem se estender por uma década. No entanto, o condado de Prince William elevou a alíquota local de data centers de USD 2,15 para USD 3,70 por USD 100 de valor avaliado em 2024, sinalizando que a política fiscal pode se tornar mais restritiva caso os benefícios comunitários fiquem aquém das externalidades percebidas.
Aumento de Clusters de IA/ML e GPU
Os clusters de treinamento de GPU requerem densidades no nível de rack 10 a 20 vezes superiores às das pilhas de aplicações legadas, forçando os operadores a realizar retrofits para resfriamento líquido e loops de retorno de água gelada. O resfriamento direto ao chip da CyrusOne reduz o consumo de energia em até 25% enquanto suporta cargas superiores a 100 kW por rack. A Cerebras Systems planeja seis data centers nos Estados Unidos até o final de 2025, com 85% da capacidade implantada comprometida com cargas de trabalho de inferência de IA no Norte da Virgínia. O aumento da IA também está acelerando a adoção do Nível 4, pois os ciclos de treinamento contínuo não toleram interrupções planejadas. Embora os projetos avançados elevem a utilização das instalações, cada implantação adiciona carga extra às linhas de transmissão congestionadas da Dominion Energy, tornando os parques de baterias locais e as microrredes um elemento de design determinante na próxima onda de construção.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições da rede da Dominion Energy | -4.8% | Núcleo do Norte da Virgínia, afetando os condados de Loudoun e Prince William | Curto prazo (≤ 2 anos) |
| Moratórias de uso do solo e zoneamento em Loudoun/Prince William | -2.9% | Condado de Loudoun principalmente, com efeitos secundários em Prince William | Médio prazo (2-4 anos) |
| Escalada dos custos de construção e equipamentos de energia | -1.7% | Impacto regional em todo o Norte da Virgínia | Curto prazo (≤ 2 anos) |
| Restrições de uso de água para resfriamento avançado | -4.4% | Condados de Fairfax e Loudoun, áreas sob supervisão de autoridades de recursos hídricos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições da Rede da Dominion Energy
O Plano de Recursos Integrados de 2024 da Dominion projeta um aumento de 85% na carga ao longo de 15 anos, exigindo 3,4 GW de energia eólica offshore, 12 GW solar e 4,5 GW de armazenamento apenas para manter a adequação do fornecimento. As pausas temporárias de conexão até janeiro de 2026 criaram um mercado bifurcado onde projetos com direito a energia são negociados com prêmios, enquanto sites greenfield aguardam na fila. A PJM Interconnection recebeu 92 propostas para melhorias de transmissão que podem chegar a USD 51 bilhões, destacando a escala da remediação necessária. Os desenvolvedores solicitam cada vez mais turbinas a gás no local, armazenamento em baterias ou acordos de compra de energia renovável combinados com alimentadores dedicados para mitigar a incerteza de conexão. No entanto, essas soluções alternativas aumentam a complexidade da construção e podem enfrentar maior escrutínio de licenciamento.
Moratórias de Uso do Solo e Zoneamento em Loudoun/Prince William
O condado de Loudoun encerrou as aprovações de data centers por direito em março de 2025, encaminhando cada novo projeto para audiências públicas e análises de exceção especial.[2] O condado de Prince William arquivou a proposta da Amazon próxima à Gainesville High School no final de 2024, enquanto o condado de Fairfax introduziu recuos residenciais de 200 pés e proibiu data centers a menos de uma milha das estações de metrô. Essas mudanças atrasam os cronogramas de aprovação em 12 a 24 meses e aumentam os custos de carregamento para os bancos de terrenos. Elas estão levando os operadores com demanda por capacidade a prospectar os condados de Stafford, Caroline e Culpeper, onde os códigos de zoneamento permanecem permissivos e os terrenos industriais são abundantes. Como resultado, o mercado de data centers do Norte da Virgínia está se expandindo para o sul ao longo da I-95, aumentando a extensão das linhas de transmissão e acrescentando ao ônus de capital da Dominion.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Instalações de Hiperescala Impulsionam a Consolidação do MercadoAs instalações de hiperescala detinham 53,20% da participação de mercado de data centers do Norte da Virgínia em 2025 e se expandirão a um CAGR de 26,45% até 2031. O Grove at Gainesville se estende por um quarto de milha e necessita de energia para 150.000 residências, ilustrando as economias de escala que os operadores alcançam ao dimensionar plantas de climatização, geradores e operações de segurança. Grandes e médias instalações ainda garantem contratos de locação de empresas que valorizam a diversidade geográfica, mas a gravidade de capital dos campi de múltiplos gigawatts está direcionando os investimentos para o topo da curva de escala.
O design de hiperescala também direciona a construção para superestruturas de aço de múltiplos andares que otimizam terrenos escassos, mas elevam a complexidade mecânica. O Campus Tecnológico de Stafford de 1 GW da STACK Infrastructure ressalta essa tendência, cobrindo 500 acres e acomodando 19 edifícios projetados para resfriamento líquido e reservas de baterias de 300 MW. Dada sua capacidade prevista, o campus por si só representa 7% do mercado de data centers do Norte da Virgínia em 2030. O crescente escrutínio da comunidade pode moderar o ritmo, mas a lógica econômica de agregar capacidade próxima a cruzamentos de fibra garante que as megainstalações permanecerão como o formato definidor.

Por Tipo de Nível:
Dominância do Nível 3 com Aceleração do Nível 4Os sites de Nível 3 respondiam por 77,90% do tamanho do mercado de data centers do Norte da Virgínia em 2025, equilibrando disponibilidade e custo para a maioria das cargas de trabalho empresariais. Os clusters de IA e as cargas de trabalho regulamentadas estão elevando a demanda pelo Nível 4, que superará o mercado geral a um CAGR de 27,12% até 2031. Os trabalhos de treinamento contínuo com duração de semanas ou meses não toleram interrupções, levando os projetistas a adotar redundância mecânica N+2 e caminhos de energia com manutenção simultânea.
A CyrusOne lidera as retrofits de Nível 4, combinando resfriamento direto ao chip com sistemas de rejeição de calor que reduzem o consumo de água enquanto sustentam densidades de rack de 100 kW. Estudos de caso de investimento revelam que os aluguéis de Nível 4 exigem prêmios 25% superiores aos do Nível 3, mas os operadores ainda acumulam economias por meio da redução de penalidades por tempo de inatividade. À medida que as expectativas de confiabilidade ampliam a lacuna de capacidade, as instalações de Nível 1 e Nível 2 recuarão para funções de nicho, como sites de recuperação de desastres, onde a eficiência de capital supera a disponibilidade de cinco noves.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram o CrescimentoO colocation reteve 46,80% do tamanho do mercado de data centers do Norte da Virgínia em 2025, mas o segmento de provedores de serviços em nuvem está no caminho para o CAGR mais forte, de 26,05%, até 2031. Hiperescaladores como o programa de construção de 11 bilhões de USD da Amazon no Condado de Louisa ilustram a preferência por propriedade plena e controle de design. O colocation atacadista e varejista continua atraindo nuvens de médio porte e empresas que necessitam de variedade de interconexão sem o ônus de capital de um edifício dedicado.
O setor de data centers do Norte da Virgínia está se adaptando ao oferecer contratos de locação de shell energizado flexíveis, dutos pré-posicionados para resfriamento por imersão e medição granular à medida que os inquilinos perseguem metas de sustentabilidade. O colocation varejista permanece atraente para cargas de trabalho sujeitas a conformidade que necessitam de capacidade sob demanda, enquanto os corredores atacadistas ancoram halls de 20 a 50 MW buscados por provedores regionais de conteúdo. Os operadores que integrarem painéis solares no local e resfriamento com água reciclada garantirão diferenciação à medida que os scorecards de ESG se juntam à latência e ao preço nas decisões de aquisição.
Por Usuário Final:
Dominância de Nuvem e TI com Aceleração do Setor BFSIO segmento de Nuvem e TI detém a maior participação de mercado, respondendo por mais de 46,30% do inventário ativo. Os hiperescaladores continuam a construir grandes campi nos condados de Loudoun e Prince William para suportar a infraestrutura de nuvem global. A forte demanda por grandes clusters de IA e redes de negociação de alta frequência também está impulsionando o crescimento nos segmentos de Nuvem e TI e BFSI, que devem registrar os maiores CAGRs. As cargas de trabalho orientadas por IA devem crescer a um CAGR de 27,45% até 2031. Essa expansão está exercendo pressão significativa sobre a capacidade da rede elétrica local, com as densidades de rack aumentando de mais de 30 kW para mais de 100 kW. Em resposta, os operadores estão garantindo alocações de energia com anos de antecedência e expandindo além de Ashburn.
Em comparação, os segmentos de Governo, Telecomunicações, Mídia e Manufatura/Comércio Eletrônico exigem uma infraestrutura mais especializada em vez de capacidade em grande escala. Agências federais e contratantes de defesa necessitam de instalações em conformidade com o FedRAMP e ambientes SCIF com isolamento físico próximos a Washington, D.C. As plataformas de telecomunicações, mídia e comércio eletrônico, por sua vez, utilizam configurações de colocação híbrida que combinam salas de interconexão de rede de borda de alta densidade em hotéis de operadoras urbanas com instalações de armazenamento atacadista de menor custo. Essas configurações suportam streaming em tempo real, redes de distribuição de conteúdo (CDNs) e logística automatizada de cadeia de suprimentos.
Análise Geográfica
O Condado de Loudoun abriga mais de 160 instalações ativas em 31 milhões de ft², tornando-o o cluster de infraestrutura digital mais denso do planeta. A concentração confere ao mercado de data center do Norte da Virgínia eficiências incomparáveis de interconexão e mão de obra, embora também amplifique disputas locais de zoneamento e o risco de congestionamento de energia. O Condado de Prince William poderá superar Loudoun em metragem quadrada assim que as autorizações forem concedidas, com projetos planejados que excedem 80 milhões de ft². O Condado de Fairfax suporta cargas de trabalho voltadas ao governo que se beneficiam da proximidade com campi federais e agências do Capitólio.
A área de cobertura regional equivalia a 13% da capacidade global ativa em 2025, destacando a importância sistêmica de suas espinhas dorsais de fibra óptica e hotéis de operadoras. A aquisição pela Amazon de 100 acres em Leesburg e a iniciativa de 500 acres da STACK em Stafford demonstram uma mudança em direção aos condados periféricos, onde os preços dos terrenos e o sentimento da comunidade são mais favoráveis. Essa expansão pressiona concessionárias como a Northern Virginia Electric Cooperative a reconfigurar as topologias de subestações rurais, uma vez que os clientes de data center representarão 95% das vendas de energia da NOVEC até 2032.
As limitações da rede elétrica ainda se concentram na espinha dorsal de transmissão da Dominion, de modo que os operadores solicitam cada vez mais alimentadores privados provenientes de novas fazendas solares no sul da Virgínia. O tamanho do mercado de data center do Norte da Virgínia atribuível aos condados de Stafford, Caroline e Culpeper poderá superar 2,14 GW até 2031, absorvendo a demanda que Ashburn e Manassas não conseguem acomodar dentro dos limites de zoneamento. Embora a transferência de cargas de trabalho para fora do núcleo urbano reduza o atrito imediato com terrenos, ela alonga os caminhos de backhaul e adiciona complexidade às estratégias de replicação síncrona.
Panorama regulatório
O desenvolvimento de data centers no norte da Virgínia é moldado pela regulamentação estadual de serviços públicos, pela política tributária estadual e pelos controles de uso do solo em nível de condado. A Comissão de Corporações do Estado da Virgínia (SCC) tem sido um ponto de referência fundamental à medida que a Dominion Energy gerencia a confiabilidade da rede em meio ao crescimento de grandes cargas, incluindo o processo de agrupamento de conexões introduzido em maio de 2025, que limita as aprovações a aproximadamente 2-3 GW por ano. No que se refere ao uso do solo, o condado de Loudoun encerrou as aprovações automáticas de data centers em março de 2025, transferindo novos projetos para revisões de exceção especial e audiências públicas que podem estender os prazos de concessão de direitos.
Novas regras destinadas a alocar custo e risco para cargas elétricas muito grandes também estão sendo formuladas. O caso SCC PUR-2025-00058 estabeleceu a classe de tarifa GS-5 da Dominion Energy para grandes consumidores de energia (25 MW+ com altos fatores de carga), com vigência a partir de 1º de janeiro de 2027, e alterações legislativas como a emenda ao Código da Virgínia 56-234(D) (em vigor a partir de 1º de janeiro de 2027) e o HB 1151 (2026) oferecem ferramentas adicionais para que as concessionárias gerenciem obrigações de serviço e confiabilidade para grandes novos clientes. Juntas, essas ações aumentam o valor da coordenação antecipada com as concessionárias, da estratégia de reserva de energia e da seleção de locais nos condados de Loudoun, Prince William e condados secundários, à medida que os operadores planejam programas de construção plurianuais.
Análise da cadeia de valor
A cadeia de valor dos data centers no norte da Virgínia começa com a identificação de locais e a concessão de direitos (zoneamento do condado, exceções especiais e condições comunitárias), seguindo-se para o planejamento de interligação com as concessionárias, que cada vez mais determina os caminhos críticos dos projetos. O planejamento plurianual de transmissão e geração da Dominion Energy, incluindo seu plano de capital de 50 bilhões de dólares para 2025-2029, com grandes atualizações de 500 kV e 230 kV, é uma dependência ascendente fundamental para a entrega dos campi. A complexidade do licenciamento também se estende além das aprovações locais, com processos ambientais e de obras civis, incluindo a supervisão do U.S. Army Corps of Engineers quando surgem impactos em áreas úmidas ou córregos em expansões.
No lado da entrega e das operações, desenvolvedores e operadores coordenam a construção e a aquisição de equipamentos (aparelhagem elétrica, sistemas de condicionamento de energia, plantas de refrigeração e controles) e, em seguida, comissionam instalações para clientes hyperscale, de colocation por atacado ou varejo. Como a incerteza de conexão permanece uma restrição, a cadeia de valor incorpora cada vez mais geração local, capacidade de backup licenciada substancial, armazenamento em baterias e alimentadores dedicados para melhorar a previsibilidade dos cronogramas e a resiliência operacional. Com o tempo, a gestão das instalações passa para a otimização do gerenciamento de energia, a preparação para refrigeração líquida em racks de IA de alta densidade e serviços de interligação vinculados à densa infraestrutura de operadoras de Ashburn.
Cenário Competitivo
Um punhado de operadores de campi incumbentes — Equinix, Digital Realty, CoreSite, CyrusOne, STACK Infrastructure e Vantage — controla a maior parte dos nós primários de interconexão, mas o campo permanece aberto para inovadores capazes de garantir terrenos e energia. Os hiperescaladores distorcem a concentração de demanda: em 2024, Amazon, Microsoft e Google responderam por 38% da carga de TI comissionada no mercado de data centers do Norte da Virgínia. A Equinix fez parceria com a GIC e a CPP Investments em um empreendimento de USD 15 bilhões para aumentar a capacidade de hiperescala, sublinhando o peso do capital soberano e de fundos de pensão no financiamento de campi.
O empréstimo verde de USD 900 milhões da STACK sinaliza a crescente preferência por instrumentos vinculados à sustentabilidade, e a captação de dívida de USD 13 bilhões da Vantage no início de 2025 ilustra ainda mais o apetite por portfólios orientados à escala. A escassez de oferta de terrenos incentiva contratos de construção sob medida que transferem o risco de design para os desenvolvedores em troca de certeza de receita de longo prazo. Especialistas em mercados secundários como a Iron Mountain gastaram USD 113 milhões por uma parcela de 40 acres em Prince William que já possui um direito de energia de 300 MW, visando capturar valor do roteamento de interconexão restrito.
A diferenciação tecnológica agora provém de patentes de resfriamento líquido, tanques de imersão e software de gerenciamento de energia que orquestra o armazenamento em baterias durante os cortes de rede. O projeto preparado para hidrogênio da Active Infrastructure reflete a urgência de desacoplar a expansão dos campi das janelas de cota da Dominion. À medida que os ciclos de inovação se encurtam, os operadores com equipes de engenharia internas capazes de iterar projetos de cadeia de energia conquistam contratos de locação mais rapidamente do que aqueles que dependem de empresas terceirizadas de engenharia, aquisição e construção.
Líderes do Setor de Data Centers do Norte da Virgínia
-
Digital Realty Trust, Inc.
-
Equinix, Inc.
-
Amazon Web Services, Inc.
-
Vantage Data Centers, LLC
-
CyrusOne LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center do Norte da Virgínia Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Digital Realty Trust Inc.
- QTS Realty Trust, LLC
- Meta
- CyrusOne LLC
- STACK INFRASTRUCTURE
- CloudHQ LLC
- Equinix Inc.
- Aligned Data Centers
- Google LLC
- Menlo Equities LLC
- Vantage Data Centers Management Company, LLC
- NTT DATA GROUP Corporation
- Iron Mountain Information Management, LLC
- CoreSite
- Cologix, Inc.
- Yondr Group
- Corscale, LLC
- Csquare (Phoenix Infrastructure LLC)
- PowerHouse Data Centers
- DataBank Holdings Ltd.
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais visível no norte da Virgínia é a capacidade com direito de energia garantido, terrenos com concessão de direitos mais rápida fora do corredor mais restrito de Ashburn e projetos adequados para densidade de IA/GPU. As evidências de mercado continuam a apontar para dinâmicas de absorção restritas, com 1.102 MW registrados em 2025 e 96% da oferta programada para 2026 relatada como pré-locada até o final de 2025, o que sustenta oportunidades para desenvolvedores capazes de garantir interligação e entregar estruturas energizadas em prazos previsíveis. As mudanças na política dos condados, incluindo a saída de Loudoun das aprovações automáticas em março de 2025, também criam espaço para condados secundários e para projetos que incorporam benefícios comunitários, recuos e mitigações de design em estratégias de concessão de direitos.
A implantação recente de capital e a atividade de consolidação reforçam onde os operadores estão colocando ênfase de curto prazo. Em junho de 2026, a Digital Realty concordou em adquirir participações de fundos administrados pela Blackstone em três data centers no norte da Virgínia por 3,5 bilhões de dólares (288 MW), destacando uma abordagem para investidores e operadores buscarem escala por meio de recapitalizações e consolidação de propriedade em ativos existentes e arrendados. Ao mesmo tempo, as hyperscalers continuam a garantir grandes terrenos, incluindo uma compra relatada em junho de 2026 pela Amazon de um terreno de 270 acres no condado de Prince William por cerca de 700 milhões de dólares, o que sustenta o argumento para o banco de terras combinado com planos de energia prontos junto às concessionárias. À medida que o agrupamento da Dominion e as novas estruturas tarifárias para grandes cargas avançam em direção a 2027, soluções que combinam alimentadores dedicados, geração ou armazenamento local e retrofits de refrigeração de alta eficiência oferecem uma via prática para adições de capacidade sob condições mais restritas de rede e licenciamento.
Desenvolvimentos industriais recentes em Mercado de Data Center do Norte da Virgínia
- Julho de 2026: a Equinix adquiriu 34,5 acres no condado de Loudoun para possível expansão futura de instalações IBX. A expansão da capacidade hyperscale no norte da Virgínia reforça a presença da Equinix e o acesso ao ecossistema denso em interligações. O banco de terras sustenta a interligação em grande escala e o crescimento futuro da capacidade.
- Junho de 2026: a Digital Realty concordou em comprar participações de propriedade de fundos administrados pela Blackstone em três data centers no norte da Virgínia por 3,5 bilhões de dólares. A consolidação de ativos hyperscale em locais-chave do norte da Virgínia fortalece o controle da Digital Realty sobre capacidade e poder de negociação. A medida garante controle de receita de longo prazo e vantagens de escala nos ativos de Manassas e Sterling.
- Maio de 2026: a Equinix inaugurou o data center DC12 em seu campus de Ashburn, com planos de expansão para 3.000 gabinetes. A adição de capacidade de curto prazo expande a densidade de interligação no polo de Ashburn. Isso fortalece a posição competitiva e reforça a presença no ecossistema do norte da Virgínia.
Mercado de Data Center do Norte da Virgínia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a capacidade operacional e comprometida de data centers localizada no Norte da Virgínia, expressa como carga de TI instalada, que reflete a capacidade de energia disponível para operar equipamentos de TI dentro das instalações.
Exclusões de escopo: Excluímos redes de telecomunicações gerais, gastos com hardware de TI de usuários finais fora de data centers e expansões de geração e transmissão de eletricidade que se situam fora do perímetro do data center.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e Edge
- Colocation
- Não Utilizado
- Utilizado
- Tipo de Colocation
- Varejista
- Atacadista
- Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Tipo de Colocation
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para mapear a oferta, a demanda e as restrições de data centers do Norte da Virgínia em uma visão de capacidade consistente antes de finalizarmos o modelo de mercado. Coletamos dados públicos e oficiais que podem ser verificados, como estatísticas de eletricidade da Administração de Informações de Energia dos EUA (EIA), séries de construção e econômicas do Censo dos EUA, processos da Comissão Estadual de Corporações da Virgínia (VIRGINIA SCC) e portais de planejamento e licenciamento dos condados do Norte da Virgínia.
Para fundamentar a atividade de mercado, também revisamos referências técnicas e setoriais sem acesso pago, como publicações do Conselho de Tecnologia do Norte da Virgínia, recursos de energia e emissões da Agência de Proteção Ambiental dos EUA (EPA) e artigos revisados por pares sobre energia e resfriamento de data centers. Registros de empresas, comunicados à imprensa e apresentações para investidores ajudam a confirmar cronogramas e gatilhos de comissionamento, e utilizamos seletivamente assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e contratos e licitações globais quando melhoram o rastreamento de projetos. Essas fontes documentais são meramente ilustrativas, e referências adicionais são utilizadas para coletar dados, verificar números e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Utilizamos entrevistas com especialistas e pesquisas com proprietários de data centers, operadores de colocation, concessionárias de energia, desenvolvedores, corretores e grandes usuários ativos no Norte da Virgínia. Os respondentes ajudam a testar vacância, MW entregues e planejados, taxas de locação, cronograma de fornecimento de energia, utilização e premissas de construção, com verificações de acompanhamento utilizadas quando as mudanças relatadas conflitam com evidências locais. Essas discussões preenchem dados ausentes de instalações do Norte da Virgínia e triangulam o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 23% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma reconstrução de cima para baixo da carga de TI instalada no Norte da Virgínia utilizando o inventário ativo e o pipeline comprometido conhecido, que são então traduzidos em termos comparáveis de GW. Para manter os totais realistas, os corroboramos com verificações seletivas de baixo para cima, como divulgações de energia no nível de site amostradas, verificações de canal sobre MW entregues por ano e sinais de absorção triangulados a partir de conversas de locação.
Os principais insumos utilizados no dimensionamento e na previsão incluem: inventário total relatado e capacidade disponível, absorção líquida e intensidade de pré-locação, disponibilidade de energia das concessionárias e prazos de conexão, mudanças típicas de densidade de rack que alteram MW por metro quadrado, e o ritmo de novas construções e expansões capturado por meio de licenças e marcos públicos de projetos. Quando um projeto tem detalhes incompletos, preenchemos as lacunas utilizando faixas conservadoras de carga de TI com base no tipo de instalação e na densidade esperada, e então reavaliamos o impacto durante a validação.
Para a previsão, nos baseamos em análise de cenários apoiada por feedback primário, pois o cronograma de fornecimento de energia e a disponibilidade de terrenos podem alterar a aceleração de curto prazo mesmo quando a demanda é forte. As premissas são atualizadas para entregas ano a ano e padrões de estabilização, de modo que o crescimento não precisa seguir uma curva suave quando os cronogramas reais de comissionamento são irregulares.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de múltiplas passagens, começando com testes de consistência de unidades (MW para GW), verificações de alinhamento temporal nos anos de entrega e verificações de razoabilidade em relação a sinais independentes, como a rigidez da vacância e o ritmo de construção anunciado. Quando uma variação é grande, revisitamos os fatores subjacentes, reabrimos a lista de projetos e então recontatamos especialistas selecionados para confirmar se a mudança é estrutural ou temporária.
Antes da aprovação final, o modelo e as premissas são revisados por outro analista para que a lógica de cálculo, as conversões e as fontes sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças nas regras das concessionárias, grandes atrasos em projetos ou novas restrições no nível dos condados. Logo antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Data Centers do Norte da Virgínia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o Norte da Virgínia ainda podem parecer muito distantes entre si porque algumas fontes confundem o que está sendo medido e também agrupam diferentes partes do ecossistema em um único número. As diferenas geralmente decorrem de se uma cifra reflete a carga de TI instalada versus a capacidade locada, se os projetos planejados são contabilizados como comprometidos e de como o cronograma é tratado quando a entrega de energia é atrasada.
Algumas cifras externas convertem atividade de locação, metragem quadrada ou até mesmo o impacto econômico mais amplo da Virgínia em um único valor em USD. Para a Mordor Intelligence, o dimensionamento de mercado principal é reportado como carga de TI instalada em GW apenas para o Norte da Virgínia, e o cronograma dos projetos é mantido atualizado por meio de recontatações quando grandes mudanças na fila de concessionárias ou grandes atrasos de comissionamento surgem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,32 bilhões de USD (2026) | |
| Provedor de Dados do Setor A | 4,04 bilhões de USD (2025) | Utiliza o inventário total em MW como proxy e frequentemente reflete a oferta entregue em um determinado momento, o que pode subestimar o pipeline comprometido e não normaliza as diferenças de reporte de carga de TI. |
| Relatório Setorial B | 13,90 bilhões de USD (2032) | Expressa um valor de mercado mais amplo em USD ao longo de um horizonte mais longo, e o escopo pode incluir gastos relacionados além da carga de TI instalada, o que torna a cifra não diretamente comparável ao dimensionamento baseado em capacidade. |
A dispersão é explicada principalmente pela escolha de unidade e escopo, uma vez que instantâneos de inventário em MW e valores do ecossistema em USD respondem a perguntas diferentes do que o crescimento da carga de TI instalada. Ao manter o modelo vinculado a adições de capacidade, cronograma de comissionamento e restrições validadas localmente, a estimativa permanece rastreável a etapas repetíveis que um comprador pode reconciliar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é a capacidade projetada do mercado de data centers do Norte da Virgínia até 2031?
O mercado tem previsão de atingir 62,71 GW de carga de TI instalada até 2031, crescendo a um CAGR de 25,79%.
Por que os mega data centers dominam as novas construções?
Os mega campi reduzem os custos unitários de energia, resfriamento e segurança, e se alinham com os blocos de locação de hiperescala que frequentemente requerem 100 MW ou mais de capacidade contígua.
Como as restrições de energia estão sendo abordadas?
A Dominion Energy planeja elevar a capacidade contratada de data centers para 40 GW, enquanto os operadores implantam geração local e armazenamento em baterias para superar os gargalos de transmissão.
Qual segmento cresce mais rapidamente dentro do mercado?
Os provedores de serviços em nuvem apresentam o CAGR projetado mais alto, de 26,05%, até 2031, à medida que os hiperescaladores preferem instalações próprias em detrimento do colocation de terceiros.
Quais mudanças regulatórias afetam as novas construções?
O condado de Loudoun agora exige licenças de exceção especial para cada data center, enquanto condados vizinhos introduziram recuos de ruído e limites de zoneamento, estendendo os cronogramas dos projetos.
Como a inteligência artificial alterou o design das instalações?
As cargas de trabalho de IA baseadas em GPU requerem resfriamento líquido e maiores densidades de rack, impulsionando retrofits e atualizações para o Nível 4 a fim de manter as operações de treinamento contínuo.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Data Centers Hyperscale Sites hyperscale em todo o mundo, divididos por componente e tier.
- Mercado de Energia Solar Fotovoltaica no Local para Data Centers Demanda global por energia solar no local, dividida por tamanho de instalação e tier.
- Mercado de Data Centers Hyperscale dos Estados Unidos Sites hyperscale nos EUA, divididos por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Refrigeração para Data Centers da Índia Procura por arrefecimento na Índia, abrangendo tipo de instalação, tier e tecnologia de arrefecimento.