
Tamanho e Participação do Mercado de Data Centers da Malásia
Análise do Mercado de Data Centers da Malásia por Mordor Intelligence
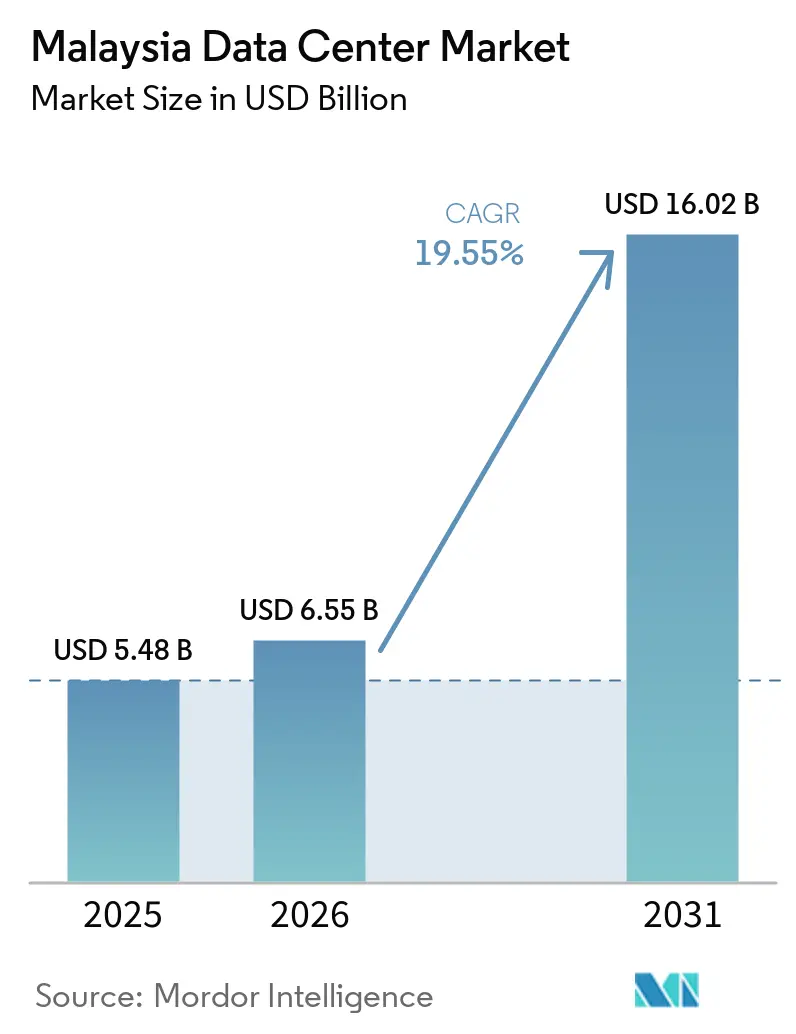
O tamanho do mercado de data centers da Malásia tem projeção de expansão de 6,55 bilhões de USD em 2026 e 7,83 bilhões de USD em 2027 para 19,32 bilhões de USD até 2032, registrando um CAGR de 19,8% entre 2027 e 2032.
A capacidade de nuvem local da Malásia e a atividade de pagamentos digitais sustentam a demanda por instalações que atendem a dados regulamentados e cargas de trabalho de transações contínuas. A conectividade internacional fortalece essa proposta, enquanto os incentivos fiscais tornam o design eficiente em energia e água relevante para a economia dos investimentos. Os operadores podem responder combinando capacidade de colocation com aquisição de energia renovável e arranjos de tratamento de água, incorporando a execução de recursos à proposta de valor para o cliente. A variabilidade dos custos de eletricidade e o sequenciamento de aprovações podem retardar a entrega de capacidade comprometida, de modo que os fornecedores capazes de garantir energia e licenças antecipadamente estão em melhor posição para obter receita recorrente de hospedagem.
Principais Conclusões do Relatório
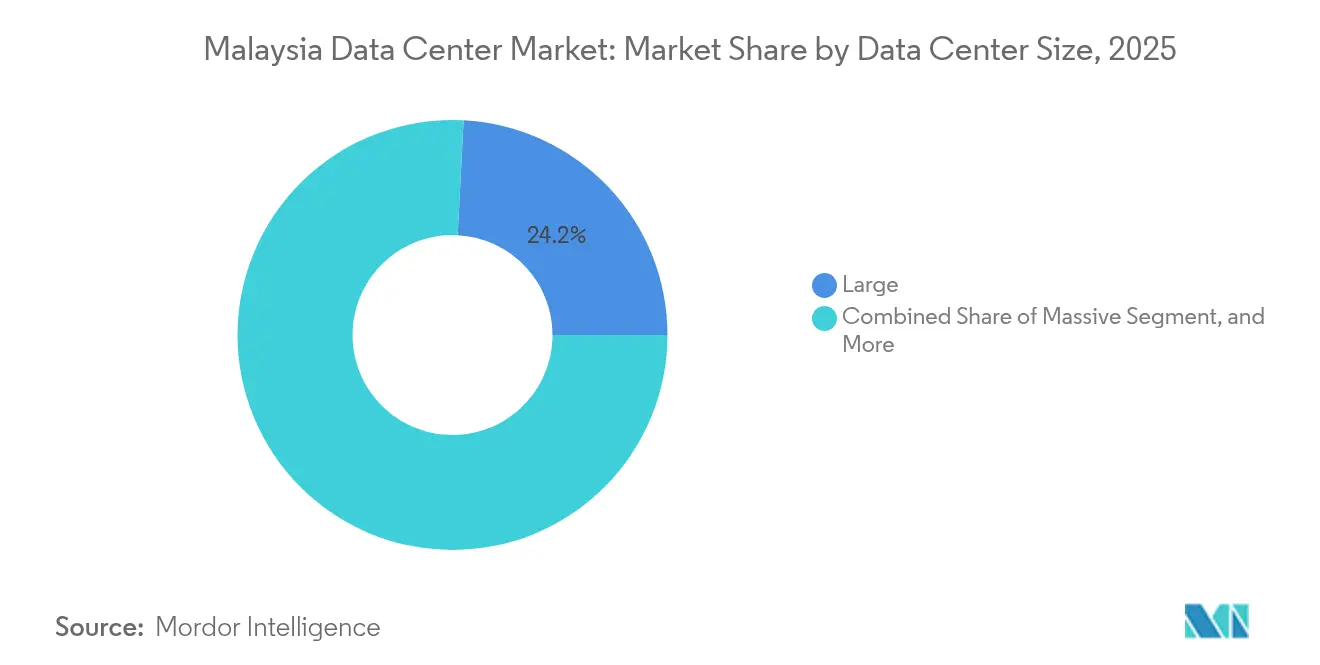
- Por tamanho de data center, as instalações de grande porte lideraram com uma participação de 23,62% no mercado de data centers da Malásia em 2026, enquanto as instalações de médio porte têm previsão de crescimento mais rápido, com um CAGR de 30,5% entre 2027 e 2032.
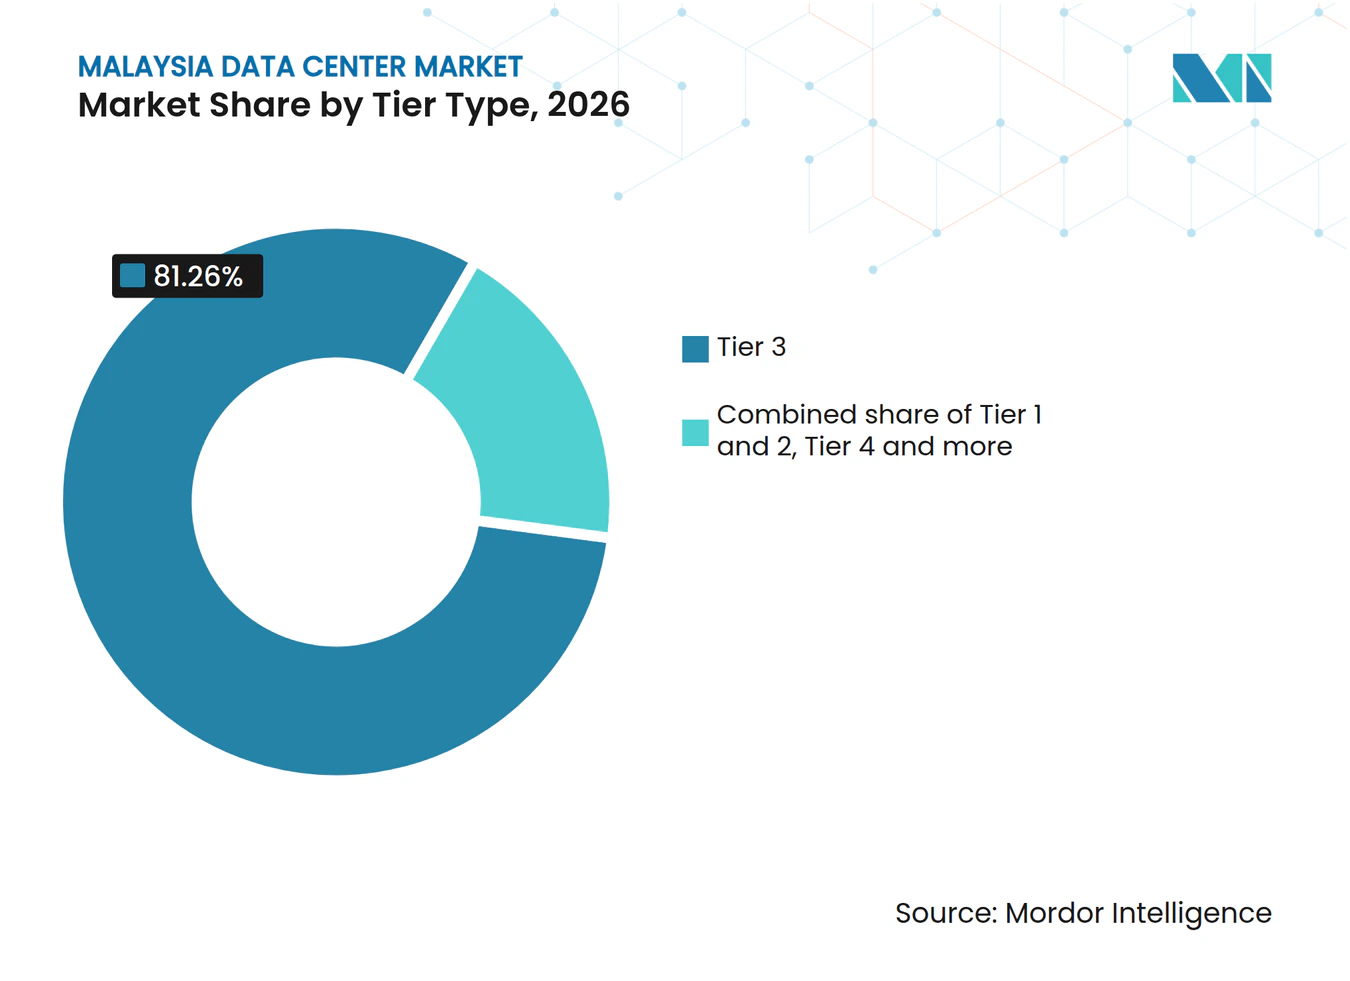
- Na classificação por nível, o Nível 3 deteve uma participação de 81,26% no tamanho do mercado de data centers da Malásia em 2026 e também tem projeção de crescimento mais rápido, com um CAGR de 34,4% entre 2027 e 2032.
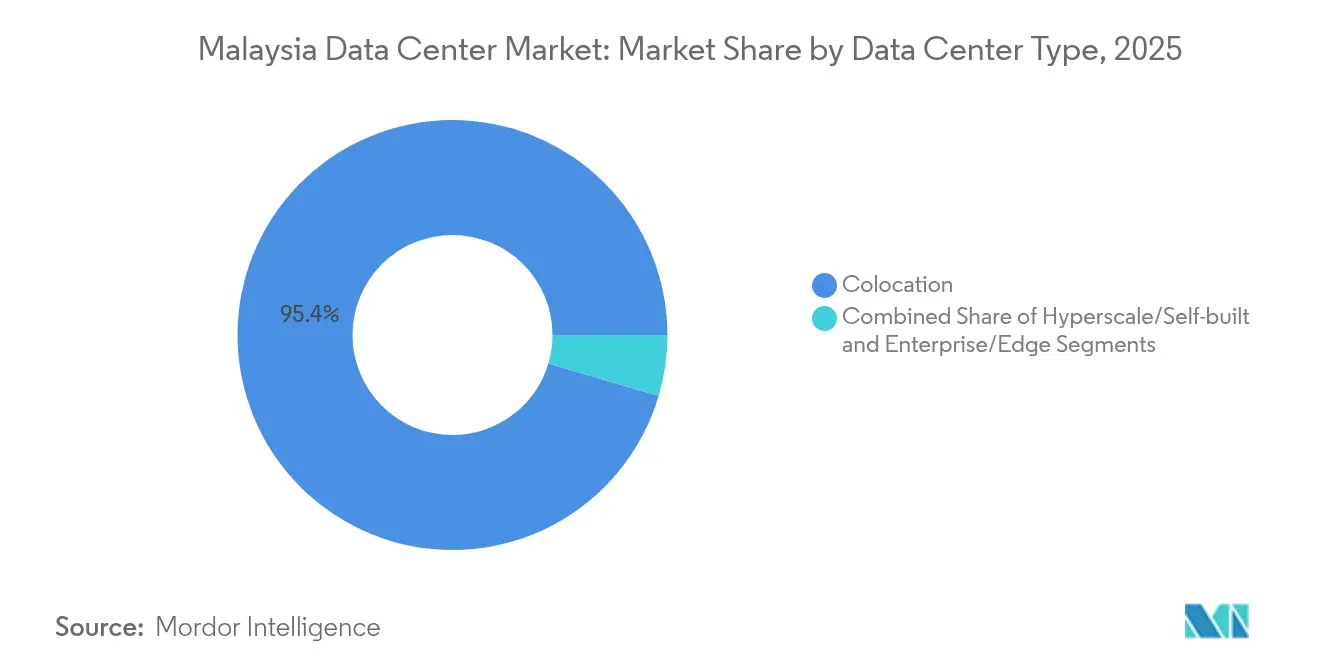
- Entre os tipos de data center, o colocation liderou com uma participação de 95,23% em 2026, enquanto as instalações hyperscale/autoprovisionadas têm previsão de crescimento mais rápido, com um CAGR de 30,7% entre 2027 e 2032.
- A demanda dos usuários finais foi liderada por TI e ITES com uma participação de 31,34% em 2026, com o BFSI projetado para crescer mais rapidamente, com um CAGR de 29,7% entre 2027 e 2032.
- Por polo, Johor Bahru representou uma participação de 53,19% em 2026, e Cyberjaya tem previsão de crescimento mais rápido, com um CAGR de 29,9% entre 2027 e 2032.
- Geograficamente, Johor Bahru liderou com uma participação de 53,19% em 2026, enquanto Cyberjaya tem projeção de crescimento mais rápido, com um CAGR de 29,9% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das implantações de nuvem em hiperescala | +8.2% | Grande Kuala Lumpur | Médio prazo (2-4 anos) |
| Aumento da digitalização de FinTech e comércio eletrônico | +5.8% | Nacional | Curto prazo (≤ 2 anos) |
| Rápidos aportes de cabos submarinos impulsionando a conectividade | +4.3% | Morib, Selangor e Sedili, Johor | Médio prazo (2 a 4 anos) |
| Incentivos fiscais governamentais para investimentos em TIC verde | +3.4% | Nacional | Curto prazo (≤ 2 anos) |
| Demanda de borda no corredor industrial Penang-Johor | +2.4% | Clusters industriais de Penang e Johor | Longo prazo (≥ 4 anos) |
| Clusters de treinamento de IA impulsionando campi | +2.2% | Kulai em Johor | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das implantações de nuvem em hiperescala
Regiões de nuvem disponíveis localmente podem remover um obstáculo de localização de serviço para cargas de trabalho regulamentadas. A Microsoft disponibilizou o Malaysia West, sua primeira região de nuvem no país, em 28 de maio de 2025.[1] A infraestrutura hyperscale preparada para IA na Grande Kuala Lumpur compreende 3 zonas de disponibilidade. Em agosto de 2025, o Maybank concordou em usar o Azure para alguns sistemas estratégicos, funções e cargas de trabalho de dados no âmbito de uma parceria que abrange a ASEAN e além. A residência de dados no país do Malaysia West foi identificada como fundamental para os requisitos regulatórios e de soberania dos serviços financeiros da Malásia. Os provedores de infraestrutura podem, portanto, conectar a capacidade regional com recursos de residência de dados que tornam um serviço de nuvem local utilizável para clientes do setor financeiro.
Aumento da digitalização de FinTech e comércio eletrônico
O processamento de transações oferece à digitalização uma rota para a demanda de hospedagem em serviços financeiros e empresas habilitadas para o comércio. As transações DuitNow QR realizadas por pessoas físicas e comerciantes por meio de bancos e instituições financeiras não bancárias dobraram de 1,5 bilhão em 2024 para 3 bilhões em 2025. A receita dos estabelecimentos malaios com transações de comércio eletrônico cresceu 2,8% em relação ao ano anterior no primeiro trimestre de 2026. O volume de pagamentos aponta para a atividade de processamento, enquanto a receita dos estabelecimentos indica a escala comercial das empresas que realizam transações eletronicamente. A oportunidade mais expressiva é a capacidade de processamento de pagamentos para bancos e instituições não bancárias que lidam com volumes de transações mais elevados, onde a demanda computacional acompanha o volume de processamento, e não o valor monetário da receita dos estabelecimentos.
Rápidos aportes de cabos submarinos impulsionando a conectividade
A conectividade internacional fortalece o caso comercial para hospedar cargas de trabalho na Malásia quando a infraestrutura de aterrissagem suporta vários provedores de rede. Em setembro de 2025, a TM Global concluiu sua estação de aterrissagem de cabo aberta em Morib, Selangor, capaz de suportar até 3 sistemas de cabos submarinos. Uma instalação de interconexão aberta oferece aos provedores de conectividade um ponto compartilhado para troca de tráfego, ampliando as opções de rede em torno da hospedagem doméstica. A TM Global também reportou o aporte do Asia Link Cable em Sedili, em Johor, com serviço previsto para 2027. Essa distinção torna a infraestrutura de aterrissagem concluída e o serviço de cabo utilizável marcos separados para decisões de capacidade. Uma proposta de hospedagem dependente do novo cabo deve, portanto, alinhar seu compromisso de serviço ao cliente com esse marco de rede posterior.
Incentivos fiscais governamentais para investimentos em TIC verde
A elegibilidade fiscal confere ao design eficiente de data centers um papel comercial além da redução do consumo de recursos. O esquema de Aceleração do Ecossistema Digital da Malásia (DESAC) oferece incentivos fiscais a operadores qualificados que adotem equipamentos de eficiência energética e hídrica e energia renovável. A Autoridade de Desenvolvimento de Investimentos da Malásia (MIDA) aceita inscrições até 31 de dezembro de 2027, avaliando os vínculos econômicos locais e a conformidade com os padrões de sustentabilidade. Para um desenvolvedor, essa estrutura condicional conecta as escolhas de equipamentos ao caso de investimento, em vez de tratar a sustentabilidade como uma adição posterior. Também torna o design qualificado e o cronograma de inscrição relevantes antes que um projeto se comprometa com sua configuração técnica. A oportunidade de demanda resultante favorece equipamentos e propostas de projetos que atendam conjuntamente às condições do esquema, em vez de alegações de eficiência desvinculadas de um investimento elegível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta volatilidade das tarifas de eletricidade | -2.7% | Clusters de data centers da Malásia Peninsular | Curto prazo (≤ 2 anos) |
| Longos ciclos de aprovação para Nível 3/Nível 4 | -1.9% | Nacional | Médio prazo (2 a 4 anos) |
| Escassez de PPAs de energia de baixo carbono na Malásia | -1.2% | Clusters de data centers da Malásia Peninsular | Longo prazo (≥ 4 anos) |
| Escassez de engenheiros credenciados qualificados pela Uptime | -0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta volatilidade das tarifas de eletricidade
A variabilidade dos preços de eletricidade complica a receita necessária para justificar capacidade adicional de hospedagem quando os custos de geração podem mudar a cada mês. Na Malásia Peninsular, o Ajuste Automático de Combustível altera os encargos de geração mensalmente para refletir os preços dos combustíveis e outros custos de geração. A Tenaga Nasional Berhad (TNB) informou que os consumidores de eletricidade receberam descontos por 9 meses consecutivos, de agosto de 2025 a abril de 2026, seguidos de um sobretaxa a partir de maio de 2026. A reversão mostra por que um ajuste favorável não pode ser assumido com segurança como premissa fixa para os custos futuros de eletricidade de um operador. Uma instalação que oferece preços fixos de hospedagem ficaria consequentemente exposta, a menos que seus termos comerciais contemplem mudanças no encargo de energia. Essa exposição não resolvida pode elevar o patamar de receita para comprometer capacidade adicional.
Longos ciclos de aprovação para Nível 3/Nível 4
O endosso de investimento de um projeto não define quando sua capacidade planejada de data center pode se tornar comercialmente utilizável. Na Malásia, um projeto pode aguardar a aprovação de planejamento estadual após o endosso federal, ou obter aprovação de planejamento enquanto as conexões de serviços públicos são adiadas. Esses pontos de decisão separados deixam um desenvolvedor exposto a uma lacuna entre a permissão para investir e a prontidão para atender cargas de trabalho. Para desenvolvimentos de Nível 3 e Nível 4, esse sequenciamento cria um risco de entrega ao lado da especificação pretendida da instalação. Comprometer gastos de construção antes que as aprovações e conexões restantes sejam resolvidas pode deixar capital vinculado a uma capacidade que ainda não pode gerar receita de hospedagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho do Data Center:
Comissionamento em Fases e Faixas de Energia Definem as Escolhas de InstalaçõesAs instalações de grande porte responderam por uma participação de 23,62% no tamanho do mercado de data centers da Malásia em 2026. A TM Nxera, joint venture da Telekom Malaysia e da Nxera, concluiu a estrutura estrutural do primeiro edifício do campus de Iskandar Puteri em abril de 2026, com operações da primeira fase previstas para o segundo semestre de 2026. O campus foi projetado para escalar até 200 MW, com instalação mecânica e elétrica, integração de sistemas e comissionamento seguindo o marco estrutural. Essa sequência vincula a data de implantação do comprador ao comissionamento da primeira fase, e não ao teto de projeto de 200 MW do campus.
As instalações de médio porte são o segmento de crescimento mais rápido, com um CAGR previsto de 30,5% entre 2027 e 2032. A diretriz de planejamento de 2024 da PLANMalaysia definiu as instalações de médio porte como acima de 5 MVA até 25 MVA e identificou o Infinaxis Cyberjaya em 12 MVA. O projeto estava previsto para ser concluído em 2025, e a Sime Darby Property posteriormente reportou sua conclusão naquele ano. A diretriz posiciona o projeto Infinaxis de 12 MVA em uma zona de planejamento comercial em Cyberjaya, demonstrando uma rota de localização para instalações de médio porte em áreas comerciais.



Por Tipo de Nível:
Uso de IA e Proteção contra Falhas Definem Propostas DistintasO Nível 3 representou uma participação de 81,26% no mercado de data centers da Malásia em 2026 e é o segmento de crescimento mais rápido, com um CAGR previsto de 34,4% entre 2027 e 2032. Em 2025, a Telekom Malaysia afirmou que seus data centers Uptime Nível III suportavam cargas de trabalho de IA, juntamente com infraestrutura de GPU hospedada localmente para desenvolvimento e implantação de soluções de IA. Esse exemplo operacional vincula a especificação da instalação a uma aplicação que requer capacidade computacional, conferindo ao nível um papel dentro de um ecossistema de IA implementado. Os operadores que buscam cargas de trabalho semelhantes podem combinar a resiliência do Nível III com infraestrutura de GPU hospedada localmente, a combinação descrita pela Telekom Malaysia em 2025.
O segmento de Nível 1 e 2 tem previsão de contração. O Uptime Institute descreve o Nível I como capacidade básica para TI de escritório e além, e o Nível II como adicionando componentes redundantes de energia e resfriamento, mantendo exposição a desligamentos inesperados. O Nível 4 utiliza sistemas redundantes independentes e fisicamente isolados, de modo que falhas de equipamentos ou caminhos de distribuição não afetam as operações de TI. No entanto, desligamentos de manutenção de componentes ou caminhos redundantes podem aumentar o risco de interrupção caso outra falha ocorra. A exposição do Nível II a desligamentos inesperados enfraquece sua adequação para cargas de trabalho que não toleram interrupção, uma razão técnica consistente com a previsão de contração.

Por Tipo de Data Center:
Escala de Colocation Atende aos Requisitos de Implantação HyperscaleO colocation foi o maior segmento, respondendo por 95,23% do setor em 2026. Em agosto de 2026, o provedor de colocation ST Telemedia Global Data Centres descreveu capacidade planejada de até 166 MW de carga de TI no STT Johor em Iskandar Puteri.[2] Essa escala planejada oferece a um cliente potencial uma rota liderada pelo operador para atender a grandes requisitos computacionais, com o provedor responsável por transformar seu plano de campus em capacidade entregável. A tarefa comercial é, portanto, compatibilizar os compromissos dos clientes com os blocos de capacidade concluídos, permitindo que o envelope de desenvolvimento suporte a expansão sem tratar sua carga total planejada como imediatamente disponível.
As instalações hyperscale/autoprovisionadas são o segmento de crescimento mais rápido, com um CAGR previsto de 30,7% entre 2027 e 2032. Em outubro de 2025, a Pearl Computing Malaysia, afiliada do Google, concedeu à IJM Construction um contrato de implantação mecânica e elétrica para um data center hyperscale no Elmina Business Park, em Selangor. A Pearl arrenda a instalação do desenvolvedor Sime Darby Property. A concessão do contrato de implantação ilustra uma rota comercial na qual um cliente hyperscale comissiona obras de instalação enquanto outra empresa fornece o imóvel subjacente. A abertura do contratante de implantação é o ambiente técnico especificado dentro de um edifício arrendado, tornando a conclusão dessas obras o pré-requisito para a implantação do cliente hyperscale.
Por Usuário Final:
Serviços de Tecnologia e Liquidação Contínua Sustentam Demandas DistintasTI e ITES foi o maior segmento, respondendo por 31,34% do setor em 2026. O setor de programação de computadores, consultoria, informação e atividades relacionadas da Malásia, incluindo processamento de dados e hospedagem, registrou crescimento de 17,9% no valor bruto adicionado em 2025. A SCICOM fornece serviços de operações de clientes e negócios habilitados por tecnologia, com operações em Kuala Lumpur e Cyberjaya. Em maio de 2025, a Microsoft nomeou a SCICOM entre os clientes que utilizam o Malaysia West, sua região de nuvem hyperscale com residência de dados no país e menor latência. A expansão do setor e o uso do Malaysia West pela SCICOM conectam a atividade de TI e ITES ao consumo de nuvem local, canalizando a demanda de instalações deste exemplo pela plataforma de nuvem da Microsoft.
O BFSI é o segmento de crescimento mais rápido, com um CAGR previsto de 29,7% entre 2027 e 2032. O Bank Negara Malaysia lançou o RENTAS+, uma melhoria interna ao sistema nacional de liquidação bruta em tempo real, em outubro de 2025.[3] Desenvolvida com tecnologia de nuvem moderna, a melhoria permite transferência e liquidação interbancária contínua de fundos 24 horas por dia, 7 dias por semana, 365 dias por ano. Para uma instituição financeira que executa cargas de trabalho de liquidação contínua, a manutenção planejada torna-se um teste de disponibilidade, além de uma tarefa de gestão de equipamentos. Uma instalação incapaz de manter essa continuidade forçaria uma escolha entre manutenção de infraestrutura e liquidação interbancária ininterrupta.
Por Polo:
Programas de Construção e Aquisições Ampliam as Opções de CapacidadeJohor Bahru foi o maior segmento, respondendo por 53,19% do setor em 2026. Em fevereiro de 2026, a Leighton Asia ganhou o contrato de obras principais para um data center em Johor Bahru. O projeto está planejado para entregar até 57,6 MW de capacidade crítica de TI e rede em 6 edifícios de colocation, com conclusão prevista para 2028. O Johor Bahru City Centre JB1 da Open DC tinha cerca de 1 MW de carga de TI no final de 2025, contra uma capacidade de energia listada de até 20 MW, indicando espaço disponível nessa instalação. O programa de construção de 6 edifícios é, portanto, a maior abertura de fornecedor no curto prazo, com entrega prevista para 2028.
Cyberjaya é o segmento de crescimento mais rápido, com um CAGR previsto de 29,9% entre 2027 e 2032. Em junho de 2026, a Digital Realty informou que seu data center KUL11 recém-adquirido, construído especificamente para esse fim em Cyberjaya, tem 15 MW de capacidade de TI e foi projetado para cargas de trabalho de IA e computação de alto desempenho. A instalação incorpora princípios de design eficiente em energia e água. A aquisição adiciona capacidade a aproximadamente 500 metros do KUL10, ampliando a presença existente da Digital Realty em Cyberjaya.
Análise Geográfica
Mercado de Data Centers de Johor Bahru
Johor Bahru respondeu por uma participação de 53,19% no tamanho do mercado de data centers da Malásia em 2026. O JHB1 da AirTrunk é um campus hyperscale na cidade. Sua capacidade total é superior a 150 MW em múltiplos edifícios diversificados. O operador posiciona o JHB1 em Johor Bahru para conectividade internacional.
Mercado de Data Centers de Cyberjaya
Cyberjaya é a geografia de crescimento mais rápido, com um CAGR previsto de 29,9% entre 2027 e 2032. Em fevereiro de 2026, a AIMS adquiriu cerca de 10 acres da Cyberview para um data center de IA e hyperscale planejado. A capacidade foi planejada em até 200 MW, sujeita à confirmação final de engenharia, com conclusão prevista para 2027. A propriedade do terreno confere à proposta uma base física, enquanto a confirmação de engenharia determina a capacidade final e o cronograma de conclusão anunciado para 2027 define quando os clientes hyperscale poderiam utilizá-lo.
Kuala Lumpur ganhou 450 gabinetes por meio da expansão da Equinix em maio de 2025, enquanto o Open DC PE2 de Penang iniciou operações em abril de 2025, suportando conectividade de baixa latência e computação de alto desempenho no Bayan Lepas Technology Park. No Vale de Klang, o acordo de fevereiro de 2025 da Quantum Alpha, subsidiária da EcoWorld, abrange a construção e o arrendamento de estruturas e instalações associadas conforme as especificações da Pearl Computing em uma parcela separada de aproximadamente 92,44 acres do Eco Business Park V (EBP V). O campus STT Johor planejado em Iskandar Puteri garantiu até 1,37 bilhão de USD em financiamento verde em agosto de 2026 para financiar seu desenvolvimento. A colaboração para uma instalação preparada para IA em Bukit Jalil foi anunciada pela Malaysian Resources Corporation Berhad (MRCB) em junho de 2026. Os compradores podem distinguir adições de hospedagem concluídas de oportunidades de construção e financiamento, evitando compromissos que tratem projetos anunciados como capacidade imediatamente disponível.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas abrange o quadro nacional da Malásia e a supervisão estadual adicional de Johor, sob a perspectiva de um desenvolvedor que busca os incentivos fiscais do Esquema de Aceleração do Ecossistema Digital (DESAC). As diretrizes de planejamento fornecem uma referência comum para as autoridades que lidam com desenvolvimentos acima de 1 MVA em novas áreas ou edifícios existentes. Para as inscrições no DESAC recebidas até 31 de dezembro de 2027, as organizações abrangidas devem declarar o desempenho de energia, carbono e água do projeto e divulgar anualmente a efetividade real do uso de água (WUE). Os desenvolvedores devem, portanto, conectar a elegibilidade ao incentivo nacional com uma avaliação separada sobre se o local e a instalação propostos satisfazem os critérios de análise local.
Tabela Regulatória
| Fator de decisão | Malásia | Johor |
|---|---|---|
| Autoridade principal | MIDA para inscrições no DESAC; autoridades estaduais e locais de planejamento | Conselho dedicado de análise de propostas do governo estadual de Johor |
| Instrumentos ou diretrizes principais | Referência nacional de planejamento e condições de sustentabilidade do DESAC | Triagem de propostas e critérios de boas-vindas reportados para instalações de Nível 3 e Nível 4 eficientes em água que utilizam tecnologias verdes |
| Efeito comercial | Qualificação para incentivos e divulgação anual real de WUE para candidatos abrangidos | Propostas avaliadas em relação aos critérios de nível e recursos declarados |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em consolidação | Em consolidação |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete uma rota de incentivo condicionada a declarações de projeto mensuráveis e relatórios anuais de desempenho hídrico. A classificação Média de Johor reflete sua receptividade reportada a instalações de Nível 3 e Nível 4 eficientes em água que utilizam tecnologias verdes, juntamente com a triagem do conselho. As diretrizes existentes do DESAC recomendam um WUE de projeto de 2,2 m³/MWh ou inferior e exigem divulgação anual real de WUE e trabalho em direção a 2,0 m³/MWh ou inferior ao longo de 10 anos a partir da linha de base do projeto. Em setembro de 2026, o Ministério de Investimento, Comércio e Indústria da Malásia (MITI) reportou que estruturas de energia e água estavam sendo desenvolvidas pela Comissão de Energia e pela Comissão Nacional de Serviços de Água, sustentando as classificações Em consolidação a nível nacional e em Johor.
Etapas da Cadeia de Valor
A cadeia de valor compara os ganhos dos fornecedores provenientes de infraestrutura crítica, construção de instalações e serviços recorrentes de hospedagem. A Vertiv inaugurou uma instalação para fabricação, montagem e testes de homologação em Senai, Johor, em julho de 2026, para atender clientes em toda a Ásia. A Gamuda Engineering Sdn Bhd e a IJM Construction Sdn Bhd receberam contratos de construção de data centers na Malásia em agosto de 2025. Essas atividades criam oportunidades de ganhos distintas porque a entrega de equipamentos, a construção concluída e um ambiente de hospedagem operacional representam compromissos comerciais diferentes.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de infraestrutura crítica de energia e térmica | Fabricantes de infraestrutura como a Vertiv | Vendas de equipamentos | Validação de montagens para a carga computacional pretendida | Testar montagens antes da implantação no local |
| Construção de instalações | Empreiteiros de construção como a Gamuda Engineering Sdn Bhd, IJM Construction Sdn Bhd | Receita de contrato de construção | Alinhamento da entrega do edifício com a prontidão da infraestrutura | Coordenar marcos de construção com a aceitação de equipamentos |
| Colocation e interconexão | Operadores de data centers como Equinix, AirTrunk, Digital Realty | Taxas de serviços de hospedagem e interconexão | Conversão de espaço concluído em capacidade de cliente conectada | Combinar prontidão da instalação com acesso a provedores de rede |
| Fonte: Mordor Intelligence | ||||
A transferência entre prontidão física e conectividade do cliente determina se a receita do projeto upstream se torna receita recorrente do operador. Os serviços malaios da Equinix combinam colocation com interconexão, enquanto o campus da Digital Realty em Cyberjaya oferece acesso a provedores de serviços de nuvem e rede. Para os operadores, aceitar um edifício concluído resolve, portanto, apenas parte da tarefa comercial, uma vez que obter receita de serviços também requer a infraestrutura e as conexões que tornam as cargas de trabalho hospedadas utilizáveis.
Cenário Competitivo
Concentração do Mercado
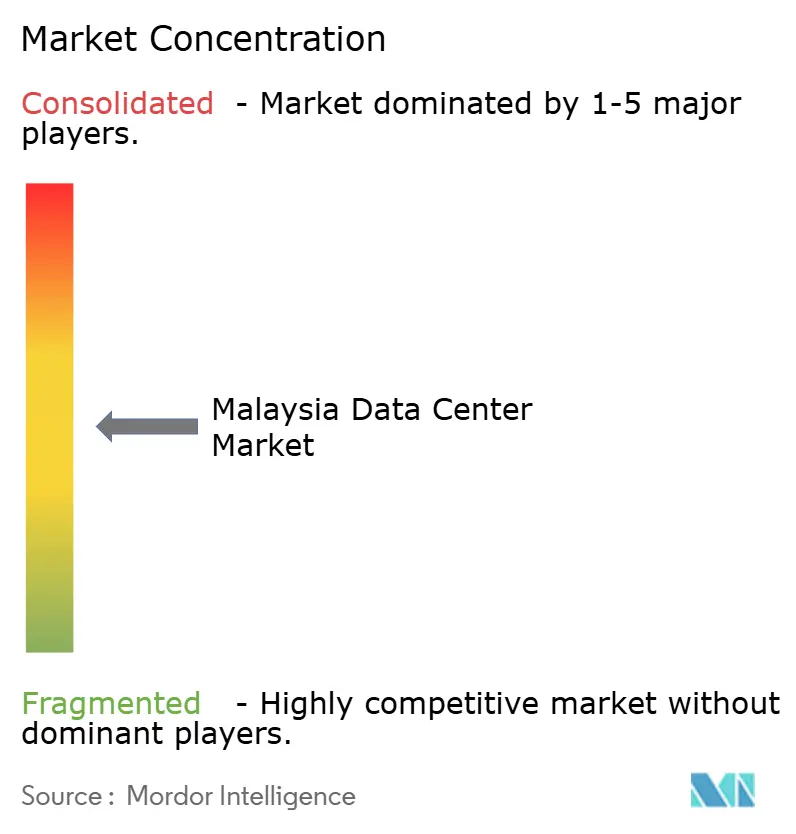
Os construtores de infraestrutura hyperscale e os empreiteiros elétricos ocupam diferentes papéis competitivos. A Bridge Data Centres (WinTriX DC Group), construtora hyperscale com sede em Singapura, garantiu financiamento bancário em março de 2025 para desenvolvimento na Malásia, Tailândia e APAC. Em 12 de outubro de 2026, a MN Holdings Bhd informou que sua subsidiária integral MN Power Transmission aceitou um contrato para construir 2 instalações de energia de alta tensão para um desenvolvimento de data center no centro da Malásia Peninsular. A DayOne Data Centers Limited concluiu um financiamento em múltiplas moedas em 11 de junho de 2025 para o desenvolvimento da Zona Econômica Especial Johor-Singapura, ilustrando como os compromissos de financiamento dos desenvolvedores diferem das obras elétricas contratadas fornecidas por especialistas em infraestrutura.
A K2 Strategic (Kuok Group), por meio da K2 Strategic Infrastructure Malaysia, concedeu à Sunway Construction as obras da fase final do data center em Johor em maio de 2025, com conclusão então prevista para março de 2026. A AirTrunk Operating Pty Ltd. anunciou os planos JHB3/JHB4 para Iskandar Puteri em 30 de abril de 2026, adicionando mais de 280 MW de carga de TI em direção a mais de 700 MW em 4 campi malaios. Em 4 de junho de 2026, a DayOne assinou contratos de energia com a TNB Renewables e a TNB Power Generation, cobrindo aproximadamente 1,5 GWp de capacidade solar e 2,2 GWh de armazenamento em baterias. Os contratos utilizam o Esquema de Fornecimento de Energia Renovável Corporativa (CRESS), permitindo o fornecimento direto de eletricidade verde de desenvolvedores de energia renovável. A expansão de capacidade planejada pela AirTrunk e a aquisição de energia renovável pela DayOne impõem diferentes demandas de entrega às contrapartes de construção e energia.
O arranjo hídrico de Kempas da DayOne ilustra a competição se estendendo à gestão de recursos além da capacidade de hospedagem. Em agosto de 2026, a DayOne estava captando e tratando água bruta do Sungai Tebrau para seu data center de Kempas sob um acordo com a Johor Special Water. A contraparte estatal fornece água bruta, enquanto a DayOne realiza o tratamento para a instalação. Em 13 de outubro de 2026, o Menteri Besar de Johor afirmou que o estado recebia apenas instalações de Nível 3 e Nível 4 que priorizassem a eficiência hídrica e as tecnologias verdes. A declaração sinaliza uma preferência por eficiência hídrica e nível de instalação para as propostas recebidas, separada da responsabilidade da DayOne de tratar a água bruta sob seu acordo de Kempas.
Líderes do Setor de Data Centers da Malásia
-
Bridge Data Centres (WinTriX DC Group)
-
MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
-
DayOne Data Centers Limited
-
K2 Strategic (Kuok Group)
-
AirTrunk Operating Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center da Malásia Empresas cobertas neste relatório
- Bridge Data Centres (WinTriX DC Group)
- MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
- DayOne Data Centers Limited
- K2 Strategic (Kuok Group)
- AirTrunk Operating Pty Ltd.
- AIMS Data Centre Sdn. Bhd. (DigitalBridge Group, Inc.)
- Telekom Malaysia Berhad
- NTT DATA, Inc.
- CSF Group
- Alibaba Cloud
- Keppel Data Centres
- Open DC Sdn Bhd
- SAP SE
- Vantage Data Centers
- Telstra Group Limited
Desenvolvimentos industriais recentes em Mercado de Data Center da Malásia
- Ago 2026: A Gamuda Engineering Sdn Bhd, subsidiária integral da Gamuda Berhad, recebeu contratos para construir 2 data centers hyperscale em Port Dickson, Negeri Sembilan.
- Ago 2026: A ST Telemedia Global Data Centres garantiu financiamento verde de até 1,37 bilhão de USD para desenvolver seu campus STT Johor no Nusa Cemerlang Industrial Park, em Johor.
- Jun 2026: A Digital Realty anunciou o lançamento de sua plataforma na Malásia em Cyberjaya, ancorada pela instalação operacional KUL10 com 1,5 MW de capacidade de TI.
Escopo e Metodologia
Visão geral da segmentação
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
| Camada 1 e 2 |
| Camada 3 |
| Camada 4 |
| Hiperescala/Autogerido | ||
| Empresarial/Borda | ||
| Colocação | Não Utilizado | |
| Utilizado | Colocação de Varejo | |
| Colocação por Atacado | ||
| BFSI |
| TI e ITES |
| Comércio Eletrônico |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecomunicações |
| Outros Usuários Finais |
| Kuala Lumpur |
| Cyberjaya |
| Johor Bahru |
| Restante da Malásia |
| Por Tamanho do Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Tipo de Camada | Camada 1 e 2 | ||
| Camada 3 | |||
| Camada 4 | |||
| Por Tipo de Data Center | Hiperescala/Autogerido | ||
| Empresarial/Borda | |||
| Colocação | Não Utilizado | ||
| Utilizado | Colocação de Varejo | ||
| Colocação por Atacado | |||
| Por Usuário Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrônico | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecomunicações | |||
| Outros Usuários Finais | |||
| Por Polo de Concentração | Kuala Lumpur | ||
| Cyberjaya | |||
| Johor Bahru | |||
| Restante da Malásia | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW).
- TAXA DE ABSORÇÃO - Denota a extensão em que a capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. Esse espaço entre o piso original e o piso elevado é usado para acomodar fiação, resfriamento e outros equipamentos do data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados (pés²).
- TAMANHO DO DATA CENTER - O Tamanho do Data Center é segmentado com base no espaço de piso elevado alocado às instalações do data center. Data Center Mega - o número de racks deve ser superior a 9.000 ou o Espaço de Piso Elevado deve ser superior a 225.001 pés²; Data Center Massivo - o número de racks deve estar entre 9.000 e 3.001 ou o Espaço de Piso Elevado deve estar entre 225.000 pés² e 75.001 pés²; Data Center Grande - o número de racks deve estar entre 3.000 e 801 ou o Espaço de Piso Elevado deve estar entre 75.000 pés² e 20.001 pés²; Data Center Médio - o número de racks deve estar entre 800 e 201 ou o Espaço de Piso Elevado deve estar entre 20.000 pés² e 5.001 pés²; Data Center Pequeno - o número de racks deve ser inferior a 200 ou o Espaço de Piso Elevado deve ser inferior a 5.000 pés².
- TIPO DE CAMADA - De acordo com o Uptime Institute, os data centers são classificados em quatro camadas com base nas proficiências dos equipamentos redundantes da infraestrutura do data center. Neste segmento, os data centers são segmentados como Camada 1, Camada 2, Camada 3 e Camada 4.
- TIPO DE COLOCAÇÃO - O segmento é dividido em 3 categorias: Colocação de Varejo, Colocação por Atacado e Colocação em Hiperescala. A categorização é feita com base na quantidade de carga de TI arrendada a potenciais clientes. O serviço de colocação de varejo tem capacidade arrendada inferior a 250 kW; os serviços de colocação por atacado têm capacidade arrendada entre 251 kW e 4 MW; e os serviços de colocação em hiperescala têm capacidade arrendada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Centers opera em modelo B2B. BFSI, Governo, Operadores de Nuvem, Mídia e Entretenimento, Comércio Eletrônico, Telecomunicações e Manufatura são os principais consumidores finais no mercado estudado. O escopo inclui apenas operadores de serviços de colocação que atendem à crescente digitalização dos setores de usuários finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks do data center. 1U é igual a 1,75 polegadas. |
| Densidade de Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados em um rack. É medida em quilowatt (kW). Este fator desempenha um papel crítico no projeto do data center e no planejamento de resfriamento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW). |
| Taxa de Absorção | Denota quanto da capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. Esse espaço entre o piso original e o piso elevado é usado para acomodar fiação, resfriamento e outros equipamentos do data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados/metros. |
| Ar-Condicionado de Sala de Computadores (CRAC) | É um dispositivo utilizado para monitorar e manter a temperatura, a circulação de ar e a umidade dentro da sala de servidores no data center. |
| Corredor | É o espaço aberto entre as fileiras de racks. Esse espaço aberto é crítico para manter a temperatura ideal (20-25 °C) na sala de servidores. Existem principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor onde a frente do rack fica voltada para o corredor. Aqui, o ar resfriado é direcionado para o corredor para que possa entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor onde a parte traseira dos racks fica voltada para o corredor. Aqui, o calor dissipado pelos equipamentos no rack é direcionado para a saída de ventilação do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos de informática cujo tempo de atividade é crítico para a operação do data center. |
| Efetividade de Uso de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (Consumo Total de Energia do Data Center)/(Consumo Total de Energia dos Equipamentos de TI). Além disso, um data center com PUE de 1,2-1,5 é considerado altamente eficiente, enquanto um data center com PUE >2 é considerado altamente ineficiente. |
| Redundância | É definida como um projeto de sistema no qual componentes adicionais (UPS, geradores, CRAC) são adicionados para que, em caso de falta de energia ou falha de equipamento, os equipamentos de TI não sejam afetados. |
| Fonte de Alimentação Ininterrupta (UPS) | É um dispositivo conectado em série com o fornecimento de energia da concessionária, armazenando energia em baterias para que o fornecimento da UPS seja contínuo para os equipamentos de TI mesmo durante uma interrupção na energia da concessionária. A UPS oferece suporte principalmente apenas aos equipamentos de TI. |
| Geradores | Assim como a UPS, os geradores são instalados no data center para garantir um fornecimento de energia ininterrupto, evitando o tempo de inatividade. As instalações de data center possuem geradores a diesel e, comumente, 48 horas de diesel são armazenadas na instalação para evitar interrupções. |
| N+1 | Referido como 'Necessidade mais um', denota a configuração adicional de equipamentos disponível para evitar o tempo de inatividade em caso de falha. Um data center é considerado N+1 quando há uma unidade adicional para cada 4 componentes. Por exemplo, se um data center possui 4 sistemas UPS, então para atingir N+1, seria necessário um sistema UPS adicional. |
| 2N | Refere-se a um projeto totalmente redundante no qual dois sistemas independentes de distribuição de energia são implantados. Portanto, no caso de uma falha completa de um sistema de distribuição, o outro sistema ainda fornecerá energia ao data center. |
| Resfriamento em Linha | É o sistema de projeto de resfriamento instalado entre os racks em uma fileira, onde aspira o ar quente do corredor quente e fornece ar frio ao corredor frio, mantendo assim a temperatura. |
| Camada 1 | A classificação por camada determina a prontidão de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center de Camada 1 quando possui um componente de energia não redundante (N) (UPS, geradores), componentes de resfriamento e sistema de distribuição de energia (da rede elétrica da concessionária). O data center de Camada 1 tem um tempo de atividade de 99,67% e um tempo de inatividade anual de menos de 28,8 horas. |
| Camada 2 | Um data center é classificado como data center de Camada 2 quando possui componentes de energia e resfriamento redundantes (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extras, UPS, resfriadores, equipamentos de rejeição de calor e tanques de combustível. O data center de Camada 2 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de menos de 22 horas. |
| Camada 3 | Um data center que possui componentes de energia e resfriamento redundantes e múltiplos sistemas de distribuição de energia é denominado data center de Camada 3. A instalação é resistente a interrupções planejadas (manutenção da instalação) e não planejadas (falta de energia, falha de resfriamento). O data center de Camada 3 tem um tempo de atividade de 99,98% e um tempo de inatividade anual de menos de 1,6 horas. |
| Camada 4 | É o tipo mais tolerante de data center. Um data center de Camada 4 possui múltiplos componentes redundantes independentes de energia e resfriamento e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI são alimentados de forma dupla, tornando-os tolerantes a falhas em caso de qualquer interrupção, garantindo assim a operação ininterrupta. O data center de Camada 4 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de menos de 26,3 minutos. |
| Data Center Pequeno | Data center que possui área de piso de ≤ 5.000 pés² ou o número de racks que podem ser instalados é ≤ 200 é classificado como um data center pequeno. |
| Data Center Médio | Data center que possui área de piso entre 5.001-20.000 pés², ou o número de racks que podem ser instalados está entre 201-800, é classificado como um data center médio. |
| Data Center Grande | Data center que possui área de piso entre 20.001-75.000 pés², ou o número de racks que podem ser instalados está entre 801-3.000, é classificado como um data center grande. |
| Data Center Massivo | Data center que possui área de piso entre 75.001-225.000 pés², ou o número de racks que podem ser instalados está entre 3.001-9.000, é classificado como um data center massivo. |
| Data Center Mega | Data center que possui área de piso de ≥ 225.001 pés² ou o número de racks que podem ser instalados é ≥ 9.001 é classificado como um data center mega. |
| Colocação de Varejo | Refere-se aos clientes que possuem um requisito de capacidade de 250 kW ou menos. Esses serviços são majoritariamente optados por pequenas e médias empresas (PMEs). |
| Colocação por Atacado | Refere-se aos clientes que possuem um requisito de capacidade entre 250 kW e 4 MW. Esses serviços são majoritariamente optados por empresas de médio a grande porte. |
| Colocação em Hiperescala | Refere-se aos clientes que possuem um requisito de capacidade superior a 4 MW. A demanda de hiperescala origina-se principalmente de grandes players de nuvem, empresas de TI, BFSI e players de OTT (como Netflix, Hulu e HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um usuário experimenta por meio de seus smartphones. Essa velocidade depende principalmente da tecnologia de operadora utilizada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde o 2G fornece a velocidade mais lenta enquanto o 5G é o mais rápido. |
| Rede de Conectividade de Fibra | É uma rede de cabos de fibra óptica implantados em todo o país, conectando regiões rurais e urbanas com conexão à internet de alta velocidade. É medida em quilômetros (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um usuário de smartphone em um mês. É medida em gigabytes (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida por meio de uma conexão de cabo fixo. Comumente, cabos de cobre e cabos de fibra óptica são usados tanto em uso residencial quanto comercial. Aqui, o cabo de fibra óptica fornece velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra óptica instalado em dois ou mais pontos de aterrissagem. Por meio desse cabo, a comunicação e a conectividade à internet entre países ao redor do mundo são estabelecidas. Esses cabos podem transmitir 100-200 terabits por segundo (Tbps) de um ponto a outro. |
| Pegada de Carbono | É a medida do dióxido de carbono gerado durante a operação regular de um data center. Uma vez que carvão, petróleo e gás são as principais fontes de geração de energia, o consumo dessa energia contribui para as emissões de carbono. Os operadores de data centers estão incorporando fontes de energia renovável para reduzir a pegada de carbono de suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação não faz parte do apreçamento, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Atribuições de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura




