
Dimensão e Participação do Mercado de Bens de Luxo da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
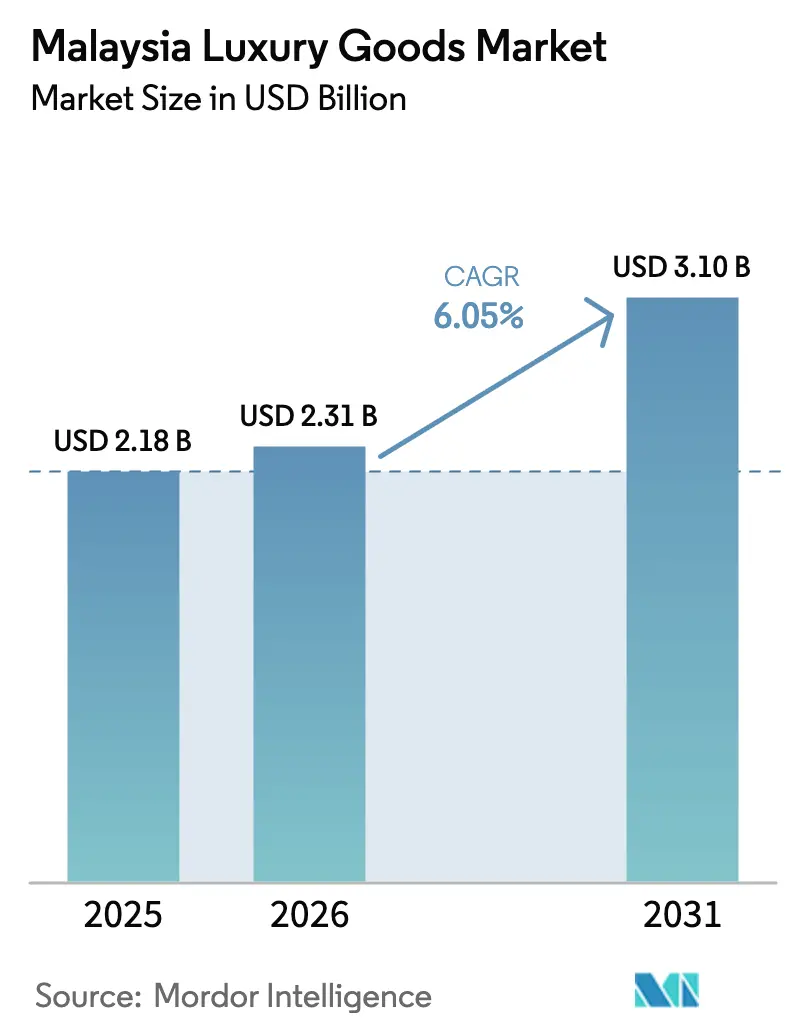
| Tamanho do mercado no ano base (2025) | 2.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
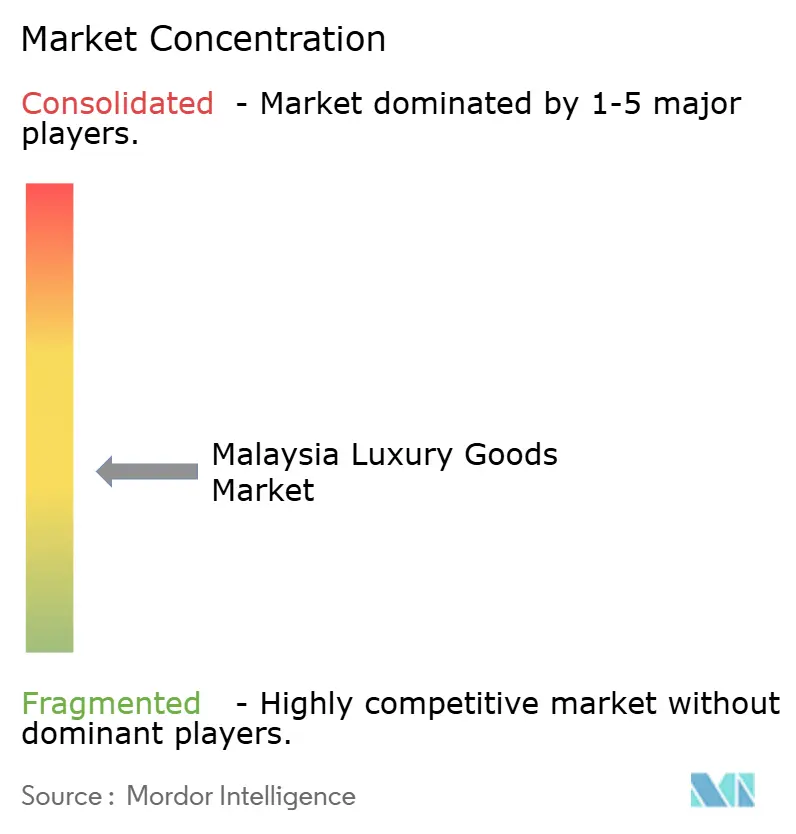
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo da Malásia por Mordor Intelligence
Espera-se que a dimensão do mercado de bens de luxo da Malásia cresça de USD 2,18 mil milhões em 2025 para USD 2,31 mil milhões em 2026, com previsão de atingir USD 3,1 mil milhões até 2031 a uma CAGR de 6,05% no período 2026-2031. A recuperação consistente do turismo, o aumento da afluência económica e uma base de consumidores conscientes do halal em crescimento mantêm a procura resiliente. Destinos isentos de impostos como Langkawi e o Triângulo Dourado em Kuala Lumpur continuam a atrair compradores regionais, enquanto a campanha Visit Malaysia 2026 visa visitantes de maior poder de compra provenientes da China e do CCG. Contudo, a fraqueza da moeda torna a Malásia mais acessível para turistas estrangeiros, ao mesmo tempo que limita o poder de compra local. A adoção do comércio digital acelera com base numa taxa de penetração da internet de 89,6%, levando as marcas a combinar serviços virtuais com exclusividade na loja. A fragmentação moderada do mercado permite que Maisons internacionais e grupos locais bem capitalizados compitam através de estabelecimentos experienciais, credenciais de sustentabilidade e certificação halal.
Principais Conclusões do Relatório
- Por tipo de produto, o vestuário e a indumentária lideraram com 28,72% da participação do mercado de bens de luxo da Malásia em 2025; prevê-se que as joias se expandam a uma CAGR de 6,59% até 2031.
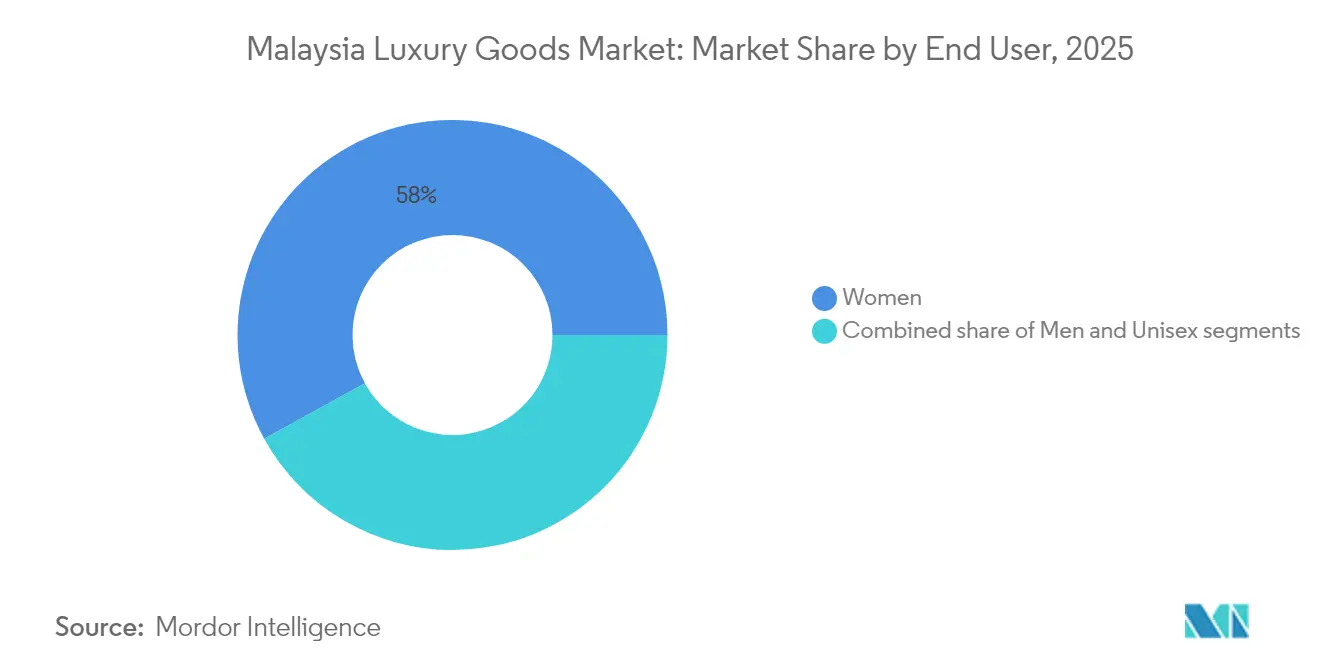
- Por utilizador final, as mulheres representaram 58,01% da dimensão do mercado de bens de luxo da Malásia em 2025, enquanto se prevê que os homens cresçam a uma CAGR de 6,92% entre 2026-2031.
- Por canal de distribuição, as lojas offline detinham 82,15% da dimensão do mercado de bens de luxo da Malásia em 2025; as lojas online estão a avançar a uma CAGR de 7,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Bens de Luxo da Malásia
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Foco dos consumidores na sustentabilidade em todas as categorias de luxo | +1.2% | Malásia Urbana | Médio prazo (2-4 anos) |
| Influência das redes sociais e do endosso de celebridades nos millennials malaios | +0.8% | Kuala Lumpur, Penang, Johor Bahru | Curto prazo (≤ 2 anos) |
| Elevada procura de turistas estrangeiros, especialmente da China e do CCG | +1.5% | Kuala Lumpur, Langkawi, Penang | Curto prazo (≤ 2 anos) |
| Inovação de produtos em couro sem peles exóticas e personalização de design | +0.7% | Centros nacionais de luxo | Médio prazo (2-4 anos) |
| Aumento da penetração do comércio eletrónico | +0.9% | Malásia Urbana | Curto prazo (≤ 2 anos) |
| Crescimento da população muçulmana abastada que procura luxo com certificação halal | +1.1% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ênfase dos Consumidores na Sustentabilidade em Todas as Categorias de Luxo
A sustentabilidade tornou-se um fator de compra fundamental para os consumidores de bens de luxo da Malásia, especialmente entre os compradores mais jovens. Esta mudança significativa levou as marcas de luxo a transformar fundamentalmente as suas cadeias de abastecimento e abordagens de desenvolvimento de produtos para satisfazer as preferências dos consumidores em evolução. Em janeiro de 2025, a marca malaia de calçado de luxo Lewre Bespoke estabeleceu uma parceria com a Weng Meng Greentech para produzir calçado de luxo sustentável utilizando troncos de palmeira de óleo de palma. Esta iniciativa inovadora demonstra como as marcas de luxo locais se estão a adaptar para satisfazer a crescente procura dos consumidores, abordando simultaneamente os desafios ambientais críticos da Malásia. As marcas que integram autenticamente a responsabilidade ambiental nas suas ofertas de luxo estão a colher vantagens competitivas significativas. Esta tendência é impulsionada pelo crescente enfoque dos consumidores na sustentabilidade, à medida que procuram ativamente produtos e práticas ecológicas. As empresas que alinham as suas estratégias com estes valores não só estão a satisfazer as expectativas dos consumidores, como também se estão a posicionar como líderes no mercado de luxo em evolução.
Influência das Redes Sociais e do Endosso de Celebridades nos Millennials Malaios
As redes sociais e os endossos de celebridades transformaram os padrões de compra de luxo na Malásia. Estudos com mulheres malaias urbanas mostram que o apelo visual dos influenciadores de redes sociais tem um impacto mais forte nas compras de cosméticos de luxo do que a sua credibilidade percebida. Esta mudança no comportamento do consumidor demonstra uma alteração significativa na forma como as marcas de luxo se relacionam com o seu público-alvo. A tendência é particularmente evidente no mercado de beleza, onde o conteúdo de influenciadores desenvolveu pequenas comunidades de consumidores de luxo que priorizam as recomendações dos pares em detrimento dos canais de marketing tradicionais. Estas comunidades partilham ativamente experiências de produtos, avaliações e recomendações, criando uma poderosa rede de comunicação boca a boca. As celebridades malaias utilizam as suas plataformas de redes sociais para reforçar as relações com os consumidores e a sua defesa, interagindo com os seguidores através de conteúdo personalizado e interações diretas. A investigação confirma que o seu envolvimento nas redes sociais aumenta significativamente as intenções de compra de artigos de luxo, com os consumidores mais propensos a confiar e a agir com base nas recomendações das suas personalidades favoritas nas redes sociais.
Elevada Procura de Turistas Estrangeiros, Especialmente da China e do CCG
A retoma das chegadas de turistas chineses à Malásia aumentou as receitas no segmento de retalho de luxo nos principais centros comerciais e distritos de retalho. Os consumidores de luxo chineses demonstram um elevado poder de compra através da sua procura de marcas premium, culinária chinesa local autêntica e serviços de alta qualidade. A sua preferência por funcionários de retalho que falam mandarim e experiências de compra personalizadas influencia diretamente os padrões de consumo de bens de luxo. Os dados do Turismo da Malásia mostram que em 2023, a Malásia recebeu 1,47 milhões de visitantes da China, representando um aumento de 593,4% em comparação com 2022 [1]Fonte: Turismo da Malásia, "A Malásia Recebe o Ano Novo Chinês com Aumento de Voos da China para a Malásia", tourism.gov.my . Embora menos turistas chineses estejam a envolver-se em atividades de compras gerais no geral, os que o fazem estão a investir significativamente mais em artigos de luxo em várias categorias, incluindo moda, acessórios e joias, demonstrando uma clara mudança em direção a compras focadas na qualidade que beneficia marcas premium e retalhistas de gama alta.
Inovação de Produtos em Couro sem Peles Exóticas e Personalização de Design
As marcas de luxo adotam cada vez mais alternativas às peles exóticas e tecnologias de personalização para responder às preferências dos consumidores em evolução e às pressões regulatórias em torno do bem-estar animal. A posição da Malásia como centro de fabrico de artigos de couro cria oportunidades para as marcas desenvolverem alternativas sustentáveis utilizando materiais inovadores como couro de cogumelo, materiais produzidos em laboratório e sintéticos reciclados. A tendência de personalização ganha força através das tecnologias digitais, permitindo gravação personalizada, seleção de cores e modificações de design no ponto de venda. Os consumidores malaios valorizam particularmente os serviços de personalização que incorporam caligrafia islâmica, motivos culturais locais e brasões de família, criando oportunidades de diferenciação para marcas dispostas a investir em capacidades de personalização localizadas. A convergência de sustentabilidade e personalização apela aos consumidores muçulmanos abastados da Malásia que procuram produtos que reflitam tanto os seus valores como a sua identidade individual. Este ciclo de inovação posiciona a Malásia como um potencial centro regional para o fabrico de luxo sustentável e serviços de personalização.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Disponibilidade de produtos contrafeitos em plataformas de mercado cinzento | -0.8% | Nacional, com concentração em áreas urbanas e plataformas online | Curto prazo (≤ 2 anos) |
| Menor procura de consumidores de rendimento médio sensíveis ao preço | -0.6% | Nacional, afetando segmentos de luxo de massa | Médio prazo (2-4 anos) |
| Elevados direitos de importação em comparação com Singapura e Tailândia | -0.9% | Nacional, com impacto nas compras transfronteiriças | Longo prazo (≥ 4 anos) |
| Volatilidade da moeda MYR a comprimir o poder de compra no exterior | -1.2% | Nacional, afetando categorias de luxo dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Produtos Contrafeitos em Plataformas de Mercado Cinzento
A contrafação na Malásia atingiu "níveis alarmantes" de acordo com a análise da OCDE, com produtos contrafeitos a representar 2,5% do comércio global avaliado em USD 461 mil milhões, afetando significativamente a integridade das marcas de luxo e a confiança dos consumidores. A proliferação de plataformas de comércio eletrónico cria novos canais de distribuição para bens de luxo contrafeitos, complicando os esforços de aplicação da lei e diluindo a exclusividade da marca. As penalidades reduzidas e a aplicação ineficaz das regulamentações existentes contribuem para a persistência do problema, enquanto o crescimento do comércio eletrónico transfronteiriço torna a deteção e a persecução judicial cada vez mais difíceis. O governo da Malásia intensifica os esforços para garantir que os produtos de luxo genuínos chegam aos consumidores, particularmente nos setores do ouro e das joias, mas a escala da contrafação continua a prejudicar as vendas legítimas de luxo. A questão da contrafação afeta particularmente os segmentos de luxo de entrada, onde a sensibilidade ao preço torna os consumidores mais suscetíveis a alternativas falsas, forçando as marcas a investir pesadamente em tecnologias de autenticação e programas de educação do consumidor.
Menor Procura de Consumidores de Rendimento Médio Sensíveis ao Preço
As pressões económicas estão a influenciar os padrões de compra no mercado de luxo da Malásia, uma vez que a sensibilidade ao preço limita o crescimento do mercado. A taxa de inflação da Malásia atingiu 3,4% em março de 2023, de acordo com o Departamento de Estatísticas da Malásia. Seis estados ultrapassaram a média nacional, com Wilayah Persekutuan Putrajaya a registar 4,5% e Selangor a registar 4,0% [2]Fonte: Departamento de Estatísticas da Malásia, "Índice de Preços no Consumidor da Malásia", dosm.gov.my . O ambiente inflacionário agravado obrigou os consumidores a minimizar as despesas discricionárias e a modificar a sua afetação de gastos. Além disso, os retalhistas de Singapura que se expandem para a Malásia devem abordar esta sensibilidade ao preço, equilibrando a qualidade do produto com a acessibilidade, mantendo o valor da marca. Os retalhistas de luxo estão a implementar soluções de financiamento, como os serviços Compre Agora, Pague Depois (BNPL), para tornar as suas ofertas mais acessíveis aos compradores aspiracionais. Com estas opções de pagamento, os consumidores podem distribuir as suas compras de luxo em prestações, reduzindo o encargo financeiro imediato. Esta estratégia não só alarga a base de clientes do retalhista ao apelar a uma demografia mais ampla, como também os ajuda a manter a sua posição de mercado premium, garantindo um crescimento sustentado e competitividade no mercado de luxo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: As Joias Superam as Categorias Tradicionais
O panorama de produtos no mercado de luxo da Malásia revela uma mudança estratégica em direção a compras de alto valor e orientadas para o investimento. O vestuário e a indumentária detêm a maior quota de mercado com 28,72% em 2025, beneficiando da presença estabelecida de marcas e da procura consistente de moda de designer. No entanto, as joias estão a emergir como o líder de crescimento com uma CAGR projetada de 6,59% (2026-2031), superando todos os outros segmentos. Esta aceleração reflete a crescente preferência dos consumidores malaios por ativos tangíveis com valor duradouro, particularmente em tempos económicos incertos. O crescimento do segmento de joias é ainda amplificado pela presença crescente de marcas internacionais como a Cartier e a Bulgari, que estão a focar-se na Malásia como parte da sua estratégia de expansão no Sudeste Asiático.
Além disso, os produtos de beleza e cuidados pessoais de luxo estão a ganhar impulso como pontos de entrada para o consumo de luxo, particularmente entre consumidores mais jovens que procuram experiências de luxo acessíveis. Os relógios mantêm um forte apelo entre os consumidores do sexo masculino e colecionadores, com edições limitadas a impulsionar o interesse. Os artigos de couro beneficiam de um forte reconhecimento de marca, mas enfrentam uma concorrência crescente de alternativas sustentáveis emergentes. Os óculos servem como um ponto de entrada acessível para as marcas de luxo, embora representem uma porção menor do mercado.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Canal de Distribuição: A Integração Digital-Física Remodela o Retalho
O panorama do retalho de luxo da Malásia é caracterizado pela dominância contínua das lojas físicas, apesar da rápida aceleração digital. As lojas offline detêm 82,15% do mercado em 2025, refletindo a preferência dos consumidores malaios por experiências de compras de luxo imersivas e táteis. Os centros comerciais de luxo estabelecidos como o Pavilion KL e o Suria KLCC continuam a ser os destinos preferidos tanto por turistas como por habitantes locais de elevado património líquido, mantendo a sua posição apesar da entrada de novos operadores como o The Exchange TRX. A resiliência do retalho físico é particularmente evidente no segmento de luxo, onde o aspeto experiencial das compras, incluindo o serviço personalizado e o acesso imediato ao produto, continua a impulsionar a preferência dos consumidores pelas compras em loja.
Os canais online estão a crescer mais rapidamente a uma CAGR de 7,38% (2026-2031), impulsionados por melhores experiências digitais e mudanças no comportamento do consumidor, particularmente entre compradores de luxo mais jovens. No entanto, o mercado de luxo é cada vez mais caracterizado por um comportamento omnicanal em vez de substituição de canal. A investigação sobre o comportamento de compras de luxo revela que os consumidores malaios praticam o "webrooming" — pesquisando online antes de comprar em loja, particularmente para artigos de alto valor onde a avaliação tátil é importante. Este padrão de compras híbrido está a levar os retalhistas de luxo a investir na integração perfeita entre os pontos de contacto digitais e físicos, melhorando a jornada global do cliente, mantendo a exclusividade associada às marcas de luxo.
Por Utilizador Final: O Segmento Masculino Acelera Apesar da Dominância Feminina
A dinâmica de género no mercado de luxo da Malásia está a sofrer uma mudança notável, apesar de as mulheres manterem a dominância no mercado. As mulheres representam 58,01% do mercado de bens de luxo em 2025, impulsionadas pelo seu envolvimento tradicionalmente mais forte com as categorias de moda, beleza e joias. No entanto, o segmento masculino está a crescer a um ritmo mais rápido com uma CAGR de 6,92% (2026-2031), indicando a evolução das atitudes dos consumidores do sexo masculino em relação ao consumo de luxo. Este crescimento é em parte atribuído à expansão de gamas de produtos especificamente concebidas para homens em categorias que eram historicamente dominadas pelo sexo feminino, como joias e produtos de beleza. O segmento de luxo masculino na Malásia é particularmente forte em relógios, artigos de couro e, cada vez mais, em vestuário de moda, com marcas como Louis Vuitton e Hermès a expandirem as suas coleções masculinas para capitalizar esta tendência.
Os fatores culturais influenciam significativamente os padrões de compra baseados no género no mercado de luxo da Malásia, com a investigação a indicar que os homens malaios priorizam o elitismo no consumo de luxo, enquanto as mulheres valorizam o refinamento. O segmento unissex representa uma oportunidade crescente, particularmente entre consumidores mais jovens que rejeitam cada vez mais as fronteiras de género tradicionais na moda e nos acessórios. As marcas que navegam eficazmente nestas normas de género em mudança, respeitando as sensibilidades culturais malaias, estão posicionadas para capturar crescimento em todos os segmentos de utilizadores finais. A expansão de coleções de género fluido das principais casas de luxo sugere o reconhecimento desta tendência emergente, embora as abordagens de marketing ainda mantenham em grande parte distinções de género para se alinharem com as preferências predominantes dos consumidores no mercado malaio, de acordo com a Associação Americana de Marketing (2024).
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
O mercado de bens de luxo da Malásia exibe padrões geográficos distintos que refletem o desenvolvimento económico e os fluxos turísticos do país. Kuala Lumpur domina o panorama de luxo, albergando a maior concentração de espaços de retalho premium e estabelecimentos emblemáticos de marcas internacionais. O ecossistema de luxo da capital é ancorado por centros comerciais estabelecidos como o Pavilion KL e o Suria KLCC, que continuam a superar os novos operadores como o The Exchange TRX na atração de compradores turistas e locais de elevado património líquido. Esta resiliência é atribuída ao seu estatuto icónico e às suas localizações estratégicas próximas de atrações turísticas como as Torres Gémeas Petronas, que impulsionam o tráfego de visitantes.
Destinos turísticos como Langkawi estão a emergir como localizações especializadas de retalho de luxo, focando-se nas compras isentas de impostos que atraem tanto turistas domésticos como internacionais. Esta diversificação geográfica reflete um mercado de luxo em maturação que se está a expandir para além dos centros urbanos tradicionais para capturar o poder de gastos regional e os fluxos turísticos. A expansão é suportada pela melhoria da infraestrutura de retalho e pelo aumento da notoriedade das marcas nas cidades secundárias, embora permaneçam desafios para igualar o sofisticado ecossistema de luxo estabelecido na capital.
A distribuição geográfica do consumo de luxo na Malásia é cada vez mais influenciada pela conectividade digital, que está a reduzir a importância da localização física para a descoberta de marcas, mantendo a sua relevância para a experiência de compra. Os centros urbanos beneficiam de uma maior penetração digital e de opções de entrega mais rápidas, melhorando a experiência de compras de luxo online. De acordo com dados da Administração Internacional do Comércio de 2024, a Malásia demonstra taxas de digitalização, com a penetração da internet a ultrapassar 97% e a penetração de telemóveis a aproximar-se dos 130%. No entanto, a natureza tátil dos bens de luxo garante que as localizações de retalho físico em áreas privilegiadas mantenham a sua importância estratégica, com as marcas a focarem-se na criação de lojas de destino que oferecem experiências imersivas de marca para além dos meros pontos de transação. Esta abordagem dual permite que as marcas de luxo mantenham a exclusividade através de uma presença física seletiva, enquanto expandem o seu alcance através de canais digitais, criando uma estratégia geográfica equilibrada que acomoda a diversificada base de consumidores de luxo da Malásia em localizações urbanas e turísticas.
Panorama regulatório
O mercado de bens de luxo da Malásia opera dentro de uma estrutura de conformidade orientada por impostos, ancorada pela Sales Tax Act 2018 e pela Service Tax Act 2018, administradas pelo Royal Malaysian Customs Department. Uma mudança importante entrou em vigor em 1º de julho de 2025, quando a Malásia expandiu o regime de Sales and Service Tax (SST) sob o Orçamento de 2025. Isso incluiu um imposto de vendas de 10% sobre bens de luxo e não essenciais, e um imposto de serviço de 8% que pode se aplicar a serviços de suporte, como logística, manutenção e locação de varejo.
Em termos de execução, o registro, a apresentação e a orientação do SST (incluindo isenções) são tratados por meio do portal MySST da Alfândega, que influencia como os varejistas e distribuidores de luxo estruturam faturamento, pacotes de serviços e sortimentos importados. O governo também concedeu um período de conformidade sem penalidades para o regime de SST atualizado, de 1º de julho de 2025 a 31 de dezembro de 2025, o que moldou o planejamento de transição de curto prazo para as categorias de luxo afetadas e serviços relacionados.
Panorama Competitivo
O mercado de bens de luxo da Malásia exibe uma fragmentação moderada, criando um ambiente competitivo equilibrado onde as casas globais estabelecidas mantêm a dominância, deixando espaço para players de nicho e marcas de luxo locais. A LVMH lidera o mercado através do seu diversificado portfólio que abrange moda, artigos de couro, relógios, joias e beleza, gerando receitas significativas a partir da sua marca emblemática Louis Vuitton, que mantém um forte apelo entre os consumidores malaios apesar dos ventos contrários do mercado de luxo global.
As estratégias competitivas focam-se cada vez mais na localização, com as marcas a adaptar as suas ofertas às preferências culturais malaias e aos comportamentos de compra, mantendo o posicionamento global da marca. Esta abordagem é particularmente evidente no design de produtos, campanhas de marketing e experiências de retalho adaptadas às sensibilidades locais. Existem oportunidades de espaço em branco em várias áreas, incluindo o luxo sustentável, que ressoa com os consumidores malaios ambientalmente conscientes dispostos a pagar prémios.
A inovação digital representa uma fronteira competitiva, com as marcas a aproveitar a tecnologia para melhorar as experiências dos clientes nos canais online e offline. Os disruptores emergentes incluem marcas de luxo nativas digitais que contornam os modelos de retalho tradicionais, e designers malaios locais que combinam padrões internacionais de luxo com elementos culturais autênticos. O panorama competitivo é ainda moldado pela integração de práticas de Gestão da Qualidade Total por conglomerados de luxo como a LVMH, que reforça o seu poder de mercado através de economias de escala e de âmbito, mantendo a exclusividade e o artesanato esperados das marcas de luxo.
Líderes da Indústria de Bens de Luxo da Malásia
Prada S.p.A
LVMH Moët Hennessy Louis Vuitton
Kering SA
Chanel Ltd.
Hermès International S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão liderada por lojas em Kuala Lumpur continua a aumentar a profundidade da oferta de varejo de luxo da Malásia, particularmente para relógios e joias de alto padrão, onde formatos experienciais e distribuição autorizada são importantes. Em 2026, marcas como a Breitling abriram uma nova boutique no The Gardens Mall em parceria com a The Hour Glass (fevereiro de 2026), e a Audemars Piguet introduziu um novo conceito de boutique duplex no The Starhill (julho de 2026). Essas aberturas aumentam a densidade de pontos de contato monomarca em shoppings de primeira linha, apoiando o atendimento personalizado, os serviços de pós-venda e um acesso mais amplo ao sortimento, algo mais difícil de replicar apenas por meio de balcões multimarca.
A criação de demanda vinculada ao turismo é outra palanca ativa de espaço em branco para categorias de luxo concentradas em Kuala Lumpur e destinos livres de impostos, como Langkawi, particularmente quando as marcas podem adaptar merchandising, suporte de idiomas e serviços para compradores estrangeiros. A campanha Visit Malaysia 2026, referenciada no contexto de mercado do relatório, tem como alvo visitantes com maior poder de gasto da China e do CCG, e as casas de luxo também têm usado Langkawi para ativações de alta joalheria (por exemplo, o evento de alta joalheria da Dior no final de 2025 no Four Seasons Langkawi). Ao mesmo tempo, o regime de SST expandido a partir de 1º de julho de 2025 impulsiona as marcas a ajustar a arquitetura de preços, dar mais ênfase a serviços de maior margem, como reparos, personalização e assinaturas de membros, e construir um cumprimento omnichannel compatível que reduza a fricção para clientes premium, levando em conta os componentes de bens e serviços tributáveis.
Desenvolvimentos recentes do setor
- Julho de 2026: a Luk Fook Holdings (International) Limited abriu uma nova loja Lukfook Jewellery no Suria KLCC, em Kuala Lumpur. A abertura expande o varejo direto de joias de luxo no KLCC e se soma ao cluster de varejo premium em Kuala Lumpur. Também apoia um maior gasto de luxo por parte de visitantes estrangeiros na região.
- Julho de 2026: a Audemars Piguet inaugurou oficialmente um novo conceito de boutique duplex no The Starhill, Kuala Lumpur, com instalação em meados de julho de 2026. O conceito emblemático eleva o status de flagship do Punta e reforça Kuala Lumpur como um destino para relógios de hiperluxo. Também está posicionado para aumentar o tráfego de compradores para o Starhill e varejistas de luxo próximos.
- Julho de 2026: a Tresor Monde.H abriu uma nova boutique no KLGCC Mall, Kuala Lumpur. A expansão aumenta a densidade do varejo de joias premium na Malásia e apoia o fluxo contínuo de pessoas no ambiente de shopping de alto padrão.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para esta metodologia, o mercado de bens de luxo da Malásia é definido como os gastos do consumidor em produtos premium liderados por marcas, vendidos por meio de canais online e offline na Malásia, contabilizados em valor de varejo em USD para o ano em questão.
Exclusões de escopo: excluímos o comércio informal e não rastreado do mercado paralelo, e não contamos produtos falsificados como parte da receita do mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Vestuário e Indumentária
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Por Utilizador Final
- Homens
- Mulheres
- Unissex
- Por Canal de Distribuição
- Lojas Offline
- Lojas Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado, construir sinais básicos de demanda e verificar se o modelo de dimensionamento está alinhado com indicadores reais da economia. Analisamos fontes públicas, como publicações do Department of Statistics Malaysia, atualizações macro e de pagamentos do Bank Negara Malaysia, estatísticas de comércio do Royal Malaysian Customs, publicações de tráfego de passageiros da Malaysia Airports e divulgações de chegadas e gastos de visitantes da Tourism Malaysia.
Para refinar as premissas sobre o mix de categorias e a movimentação de preços, também utilizamos registros públicos de empresas e apresentações a investidores de varejistas e operadoras de marcas, além de cobertura de imprensa confiável e anúncios de shoppings e varejistas que indicam aberturas de lojas, recuperação do fluxo de clientes e mudanças na participação online. Em alguns pontos, assinaturas pagas foram usadas apenas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de dados de patentes, para confirmar cronogramas e atividade de produtos. As fontes documentais citadas acima são ilustrativas, e outras fontes públicas e pagas também foram usadas para coletar dados, validar premissas e resolver lacunas.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que realmente está sendo vendido na Malásia e como as vendas se dividem entre os corredores de luxo offline e os canais online. Conversamos com varejistas, distribuidores, especialistas de categoria e compradores informados para confirmar faixas de preço, frequência típica de compra, variações de demanda vinculadas ao turismo e a parcela das vendas capturada dentro do varejo formal.
Os dados foram verificados nos principais polos de consumo e pontos de compra impulsionados por viagens, e depois as premissas do modelo foram ajustadas quando vários entrevistados apontaram a mesma lacuna na visão documental.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 15% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um pool de demanda top-down que ancora o gasto de luxo às condições de varejo da Malásia, à progressão de renda e à intensidade do varejo de viagens, sendo então moldado em categorias e canais de luxo. O total é corroborado com aproximações seletivas bottom-up, em que pontos de preço amostrados são multiplicados por volumes de vendas observados a partir de verificações de canais, seguidos por uma verificação de sanidade em relação às divulgações de receita de fornecedores e varejistas, quando disponíveis.
Algumas entradas práticas do modelo que importam para este mercado incluem chegadas e mix de visitantes internacionais, intensidade de compras livres de impostos nos principais destinos, o momento de conversão de MYR para USD no ano-base, penetração de luxo online e inflação de preços em nível de categoria para itens como relógios, joias e beleza e cuidados pessoais. Quando os dados de categoria estão incompletos, as lacunas são tratadas usando faixas conservadoras de entrevistas, distribuindo depois o resíduo de volta às categorias com base em padrões observados de espaço em prateleira e atividade promocional.
Para a previsão, a análise de cenários é usada porque a demanda de luxo na Malásia é sensível à recuperação do turismo, às oscilações cambiais e ao sentimento discricionário. Os cenários são parametrizados usando faixas acordadas com especialistas, e depois reconciliados em um único caso-base que permanece consistente com a trajetória de crescimento de 2026 a 2031.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens, começando com verificações de consistência interna entre categorias, usuários finais e canais, para que os totais não se afastem do escopo definido. Os resultados são comparados com sinais independentes, como chegadas de viagens, fluxos comerciais de bens relevantes, atividade de expansão de varejistas e direção dos gastos do consumidor, e as anomalias são retrabalhadas antes da aprovação final.
Se uma variação significativa surgir durante a revisão, os respondentes são recontatados para confirmar se é uma mudança real ou um artefato de modelagem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar preços, demanda ou estrutura de canais. Antes da entrega, uma revisão final de analista é concluída para que os clientes recebam uma visão atualizada.
Tamanho do mercado de bens de luxo da Malásia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes números publicados para bens de luxo da Malásia ainda podem ser razoáveis, porque cada estimativa traça o limite do mercado à sua própria maneira e depois aplica premissas diferentes para preços e cobertura de canais. Até escolhas pequenas, como se beleza e cuidados pessoais são contados como luxo, podem alterar significativamente os totais em um mercado nacional.
As chegadas de passageiros aéreos, as verificações de intensidade de compras livres de impostos e o acompanhamento de preços por categoria em relógios, joias e produtos de beleza são os sinais que mantêm a Mordor Intelligence alinhada à demanda formal de varejo na Malásia, e evitam que gastos premium adjacentes sejam contabilizados como receita de luxo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,18 bilhões de USD (2025) | |
| Publicação Setorial A | 1,80 bilhão de USD (2023) | Usa um ano-base anterior e normalmente está mais próxima de uma visão mais restrita de moda e acessórios, o que pode deixar de fora beleza e cuidados pessoais e subestimar a demanda impulsionada por viagens após 2023. |
| Consultoria Regional B | 3,50 bilhões de USD (2024) | Frequentemente mistura camadas de preço premium e luxo e aplica índices amplos de gastos do consumidor, o que pode sobrecontar compras premium aspiracionais e contar em duplicidade fluxos livres de impostos já capturados nos valores de varejo. |
A dispersão entre as fontes é explicada principalmente pela cobertura de categorias e por como as vendas vinculadas ao turismo são tratadas na captura de valor. Nossas etapas permanecem repetíveis porque o total é construído a partir de sinais de demanda observáveis, sendo então verificado em relação à realidade dos canais e aos preços por categoria, de modo que as atualizações possam ser feitas de forma limpa à medida que as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de bens de luxo da Malásia?
O mercado situa-se em USD 2,31 mil milhões em 2026 e prevê-se que atinja USD 3,1 mil milhões até 2031.
Qual é a categoria de produto com maior participação?
O vestuário e a indumentária lideram com 28,72% da participação do mercado de bens de luxo da Malásia em 2025.
A que ritmo está a crescer o retalho de luxo online na Malásia?
Prevê-se que os canais online cresçam a uma CAGR de 7,38% entre 2026-2031, suportados pela elevada penetração da internet.
Por que razão é a certificação halal importante para as marcas de luxo na Malásia?
As credenciais halal alinham os produtos de luxo com os princípios islâmicos, desbloqueando a procura da maioria da população muçulmana e dos mercados regionais.
Página atualizada pela última vez em:



