
Tamanho e Participação do Mercado de Bens de Luxo dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
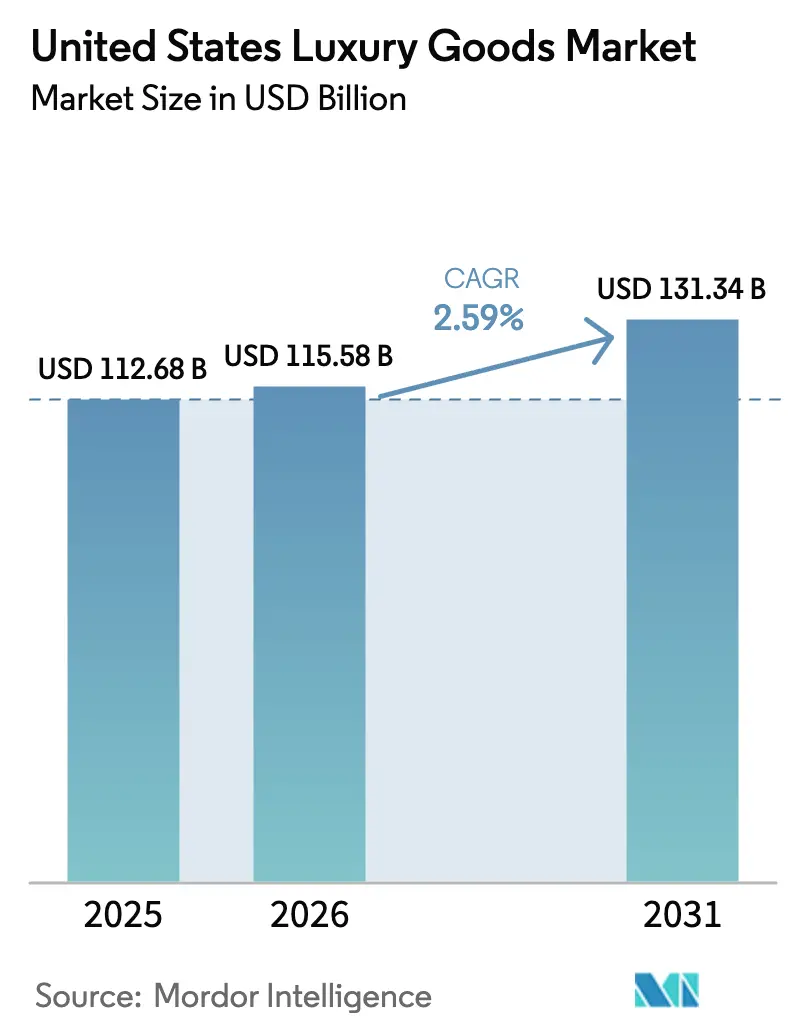
| Tamanho do mercado no ano base (2025) | 112.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 115.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 131.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.59 % |
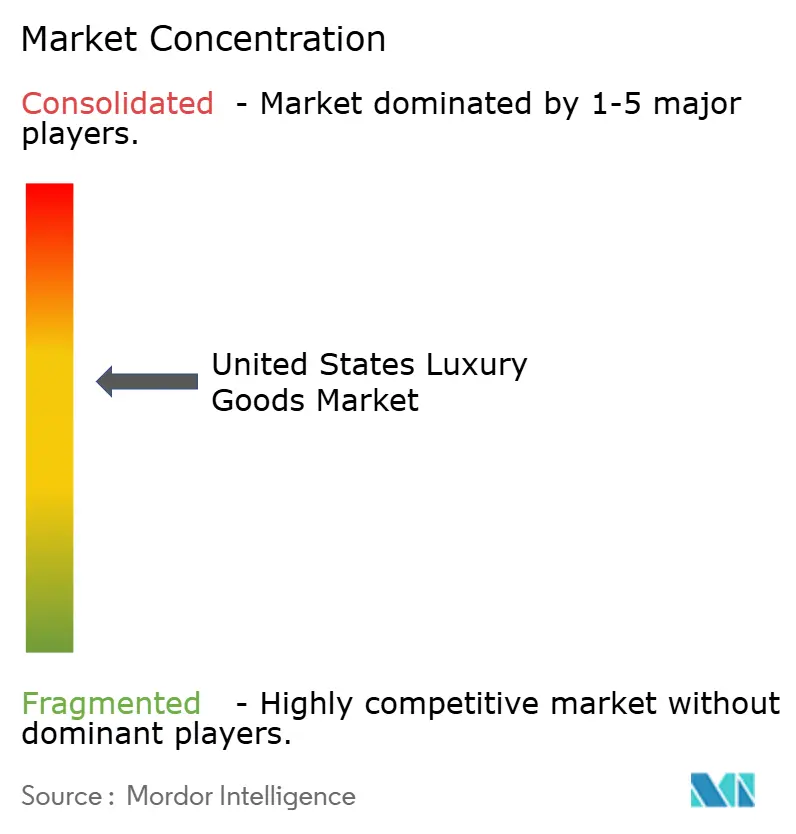
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Bens de Luxo dos Estados Unidos foi avaliado em USD 112,68 bilhões em 2025 e estima-se que cresça de USD 115,58 bilhões em 2026 para atingir USD 131,34 bilhões até 2031, a um CAGR de 2,59% durante o período de previsão (2026-2031). Uma base doméstica madura significa que o próximo ciclo de crescimento virá da conversão de consumidores mais jovens e do aumento da participação na carteira, em vez de grandes saltos de volume. Os acessórios desfrutam de maior poder de precificação do que o prêt-à-porter, enquanto a conveniência digital, as credenciais de sustentabilidade e a visibilidade impulsionada por celebridades ampliam coletivamente o alcance. A intensidade competitiva permanece moderada, ancorada por um punhado de grupos europeus, mas os players de luxo acessível utilizam ferramentas omnicanal para corroer a participação dos incumbentes. A persistente atividade de falsificação, a inflação dos aluguéis no varejo prime e os consumidores sensíveis ao preço fora das principais metrópoles moderam o potencial de alta, ressaltando a importância do controle da cadeia de suprimentos, das lojas âncora de destino e de uma narrativa de marca diferenciada.
Principais Conclusões do Relatório
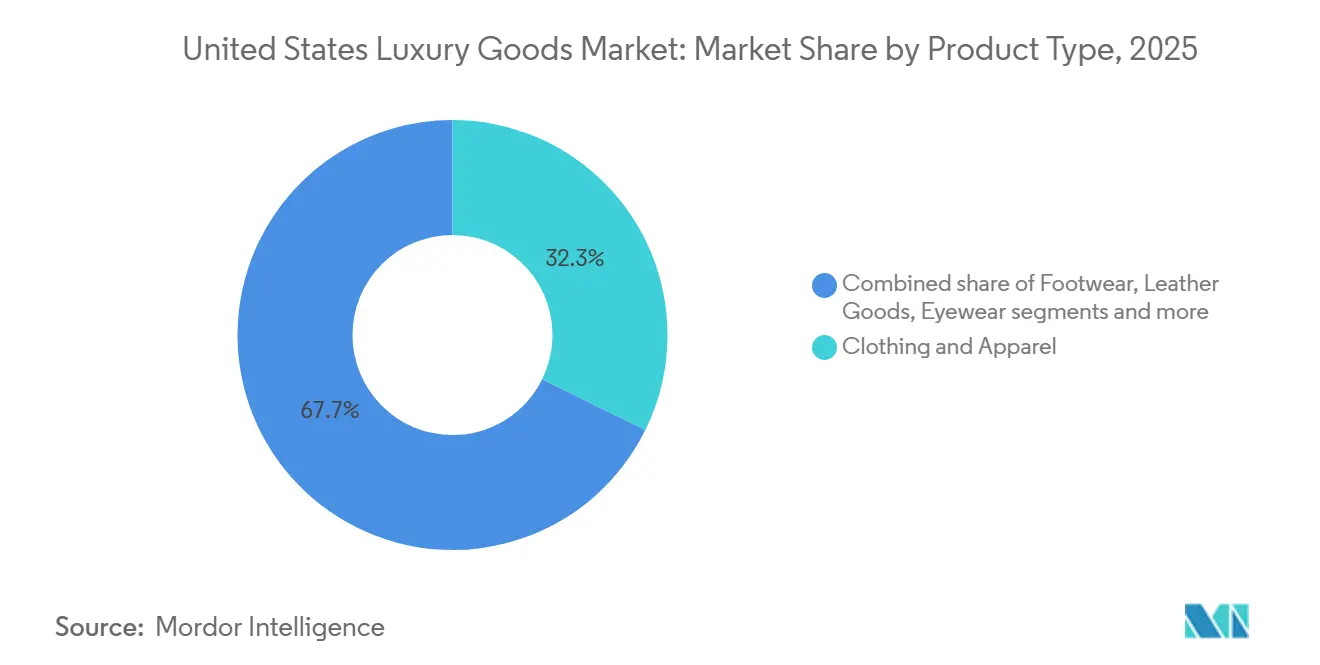
- Por tipo de produto, roupas e vestuário lideraram com uma participação de mercado de 32,29% em 2025, enquanto os artigos de couro devem atingir um CAGR de 2,76% até 2031.
- Por usuário final, as mulheres detinham uma participação de mercado de 54,84% em 2025, e o segmento masculino deve atingir um CAGR de 3,07% durante o período de previsão 2026-2031.
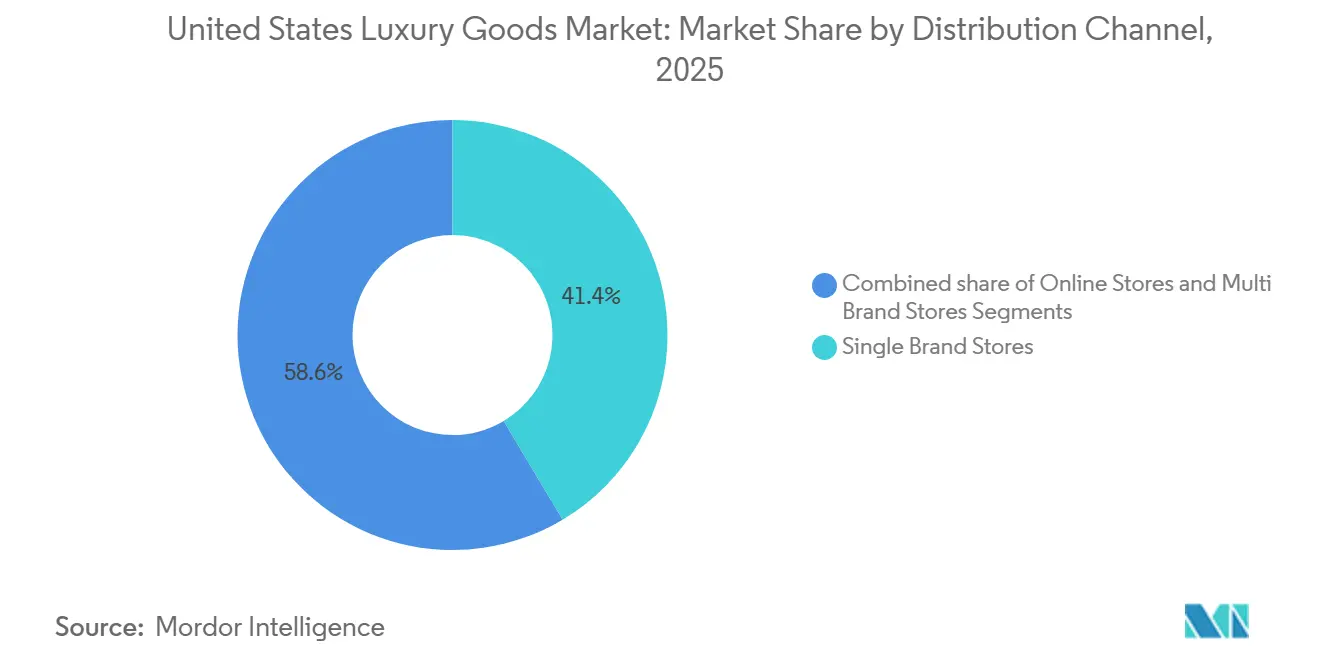
- Por canal de distribuição, as lojas monomarca detêm uma participação de mercado de 41,44% em 2025, e as lojas online devem atingir um CAGR de 3,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bens de Luxo dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ênfase do consumidor em sustentabilidade | +0.4% | Nacional, com maior influência nas áreas metropolitanas costeiras | Médio prazo (3-4 anos) |
| Influência das redes sociais e do endosso de celebridades | +0.6% | Nacional, com maior impacto nos centros urbanos | Curto prazo (≤ 2 anos) |
| Aumento do investimento estratégico e iniciativas que impulsionam o mercado | +0.5% | Nacional, concentrado em polos de moda como Nova York e Los Angeles | Médio prazo (3-4 anos) |
| Inovação de produto em termos de matéria-prima e design | +0.7% | Nacional, com adoção antecipada em centros de inovação | Longo prazo (≥ 5 anos) |
| Número crescente de indivíduos de alto patrimônio líquido | +0.6% | Nacional, com concentração em centros financeiros e polos tecnológicos | Médio prazo (3-4 anos) |
| Compras de luxo com foco digital por parte da Geração Z e dos millennials | +0.5% | Nacional, com maior adoção em áreas metropolitanas voltadas para a tecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ênfase do consumidor em sustentabilidade
A responsabilidade ambiental tornou-se um requisito fundamental de negócios no mercado de luxo dos EUA. As marcas de luxo estão adotando práticas de economia circular, com empresas como a Stella McCartney incorporando tecidos de estoque excedente e materiais reciclados em suas coleções de alta qualidade para reduzir o impacto ambiental. Essa abordagem demonstra o compromisso do setor com práticas sustentáveis, mantendo padrões de qualidade premium. Além disso, uma pesquisa da Stifel de outubro de 2023 indicou que 22% dos consumidores da Geração Z e 20% dos consumidores millennials nos Estados Unidos realizam compras exclusivamente de marcas que demonstram práticas de sustentabilidade ou alinhamento de valores [1]Fonte: Stifel Financial Corp., "Relatório de Pesquisa de Sustentabilidade com Principais Conclusões de Dezembro de 2023", stifel.com. Esse padrão de compra impactou o mercado de bens de luxo dos EUA, levando as marcas de luxo a alocar recursos para o fornecimento ético, materiais ambientalmente amigáveis e transparência na cadeia de suprimentos, a fim de manter sua posição de mercado. Por exemplo, em dezembro de 2024, a Rolex SA introduziu embalagens sustentáveis para seus relógios, utilizando materiais de compensado e papelão reciclado, demonstrando como as marcas de luxo podem manter seu posicionamento premium ao mesmo tempo em que abraçam a gestão ambiental responsável.
Influência das redes sociais e do endosso de celebridades
Em 2024, a Chanel fez parceria com Hailey Bieber, enquanto a Louis Vuitton apresentou Zendaya em uma campanha de 2025. Ambas as colaborações, lançadas com apenas 72 horas de diferença, registraram um aumento na intenção de busca e nas conversões, cada uma com aumentos percentuais de dois dígitos. Em 2024, os relojoeiros suíços, que há muito dependiam de mídia impressa e patrocínios, fizeram uma mudança estratégica. Eles migraram para o TikTok e fizeram parcerias com criadores de conteúdo, resultando em lançamentos de edições limitadas. As colaborações com plataformas como a Hodinkee fizeram com que esses itens exclusivos se esgotassem em apenas alguns minutos. A influência da prova social sobre a escassez percebida é inegável: quando uma celebridade usa uma peça, os preços de itens similares no mercado secundário podem saltar de 20 a 30 por cento. As marcas, bem cientes dessa dinâmica, programam estrategicamente o lançamento de seus produtos para coincidir com eventos de tapete vermelho e cerimônias de premiação. O aumento de 0,3 ponto percentual no CAGR é notavelmente observado em categorias de ciclo curto — fragrâncias, cosméticos e pequenos artigos de couro —, onde as compras por impulso são prevalentes e a atribuição digital é mais precisa.
Aumento do investimento estratégico e iniciativas que impulsionam o mercado
Em um movimento ousado, a LVMH comprometeu mais de USD 200 milhões para adquirir e reformar imóveis na Rodeo Drive, preparando o terreno para as lojas âncora da Tiffany e da Louis Vuitton em 2024 e 2025. Esse investimento ressalta a crença da LVMH no poder duradouro do varejo físico para a narrativa de marca e para a conquista de vendas de alto valor. Enquanto isso, a Richemont, com um olhar atento ao mercado dos EUA, alocou EUR 865 milhões (aproximadamente USD 945 milhões) em despesas de capital para varejo e manufatura no exercício fiscal de 2024. Esse movimento ressalta o foco estratégico da empresa no fortalecimento de sua infraestrutura doméstica. Com o objetivo de aprimorar as entregas de pedidos online, a Tapestry Inc. inaugurou um centro de distribuição em Las Vegas em 2024. Essa iniciativa não apenas reduziu os custos de última milha em 12 por cento, mas também elevou os índices de satisfação dos clientes. A Dior, em um movimento estratégico para ampliar o fluxo de visitantes, inaugurou sua imponente loja âncora de 47.900 pés quadrados em Beverly Hills em novembro de 2025. Projetada pelo renomado Peter Marino, a loja âncora conta com o restaurante Monsieur Dior e suítes VIP exclusivas, posicionando-a como um destino de primeira linha. A contribuição de 0,2 ponto percentual ao CAGR é um testemunho dos duplos benefícios de novos pontos de venda: receita direta e o "efeito halo", pelo qual a maior visibilidade da marca nas principais cidades amplifica a desejabilidade nos mercados secundários, atraindo consumidores ávidos por experiências de lojas âncora.
Inovação de produto em termos de matéria-prima e design
A inovação de produto serve como um diferenciador fundamental no mercado de luxo dos EUA, à medida que as marcas utilizam materiais avançados e técnicas de design para sustentar a precificação premium e atrair consumidores conscientes do meio ambiente. As marcas de moda de luxo estão incorporando materiais ecológicos, incluindo couro à base de micélio e algodão orgânico. Essa transição para materiais sustentáveis reflete uma transformação mais ampla do setor, onde a responsabilidade ambiental encontra o artesanato de luxo. Por exemplo, em outubro de 2023, a marca de calçados de luxo sustentável Koio lançou sapatos 99% biodegradáveis. A Koio oferece uma coleção crescente de sapatos neutros em carbono, fabricados com couros provenientes de fazendas regenerativas nos Alpes Suíços. Além disso, a tendência vai além dos materiais e alcança a funcionalidade do produto, particularmente no segmento de beleza, onde produtos multifuncionais estão ganhando espaço à medida que os consumidores buscam valor em meio ao aumento do custo de vida. As marcas de beleza estão desenvolvendo formulações inovadoras que combinam benefícios de cuidados com a pele, maquiagem e proteção em produtos únicos. Essa abordagem ressoa com consumidores que buscam simplificar suas rotinas enquanto mantêm experiências de luxo. A convergência de sustentabilidade e funcionalidade nos produtos de luxo demonstra a evolução do mercado para atender às mudanças nas demandas dos consumidores, mantendo o posicionamento premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de produtos falsificados | -0.3% | Nacional, com maior impacto nos principais centros urbanos | Médio prazo (3-4 anos) |
| Menor demanda de consumidores sensíveis ao preço | -0.5% | Nacional, com efeito mais forte em regiões com menor renda disponível | Curto prazo (≤ 2 anos) |
| Escalada dos aluguéis em localizações de varejo prime | -0.4% | Concentrado nos principais corredores de varejo de luxo em Nova York, Los Angeles e Miami | Médio prazo (3-4 anos) |
| Preços mais elevados e acessibilidade limitada | -0.6% | Nacional, com maior impacto sobre os consumidores de luxo aspiracional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de produtos falsificados
No exercício fiscal de 2024, a Alfândega e Proteção de Fronteiras dos EUA (CBP) apreendeu mercadorias com preço de varejo sugerido pelo fabricante (MSRP) de USD 5,4 bilhões, marcando um aumento impressionante de 93% em relação aos USD 2,8 bilhões apreendidos no exercício fiscal de 2023. Notavelmente, as joias constituíram uma parcela significativa, com USD 1,65 bilhão, seguidas de perto pelos relógios, com USD 1,44 bilhão, e pelas bolsas, com USD 1,09 bilhão. De acordo com a CBP, impressionantes 90% dos itens falsificados apreendidos, em quantidade, eram originários da China e de Hong Kong[2]Fonte: Alfândega e Proteção de Fronteiras dos EUA, "Apreensão de Direitos de Propriedade Intelectual", cbp.gov. Essas regiões exploraram habilmente os canais de remessa expressa e de minimis, conseguindo escapar das triagens tradicionais de carga. Em janeiro de 2025, agentes da CBP de Louisville ressaltaram a magnitude do comércio ilícito ao apreender 28 remessas de joias falsificadas, com valor coletivo de MSRP de USD 27,5 milhões. Isso destaca a escala das operações de falsificação que fluem por polos regionais. Reforçando ainda mais a tendência, o Porto de Buffalo interceptou 14 relógios Rolex SA falsificados em julho de 2025, com valor combinado de USD 257.000, evidenciando o apelo de itens de alto valor para redes de crime organizado. O impacto negativo de -0,35 ponto percentual no CAGR do mercado pode ser atribuído ao vazamento de receita. Os consumidores, muitas vezes sem saber, compram falsificações online ou em marketplaces de terceiros, diminuindo inadvertidamente as vendas legítimas. Além disso, a diluição da marca ocorre à medida que essas imitações de qualidade inferior mancham a exclusividade percebida dos produtos genuínos.
Menor demanda de consumidores sensíveis ao preço
Em 2024, os gastos discricionários ajustados pela inflação caíram 2,3%, pressionando as famílias de renda média. Essas famílias têm recorrido tradicionalmente a marcas de luxo acessível como Coach e Kate Spade em momentos especiais, de acordo com o Departamento de Análise Econômica dos EUA. A marca Kate Spade da Tapestry Inc. registrou uma queda de receita de 10% no segundo trimestre do exercício fiscal de 2025. Esse declínio foi atribuído à diminuição do fluxo de visitantes em shopping centers outlet e a uma sensação de fadiga promocional entre seus clientes principais. A Burberry Group plc, em 2024, emitiu um alerta de lucros, apontando para uma queda de 15% nas vendas nas Américas. A marca de luxo observou que os compradores sensíveis ao preço estavam adiando compras ou optando por alternativas de fast fashion. Dados da Federação Nacional do Varejo destacaram uma mudança no comportamento do consumidor: 18% mais compradores adiaram compras de luxo em 2024 do que em 2023. Muitos estão agora priorizando necessidades essenciais e o pagamento de dívidas em detrimento de gastos com luxo. O impacto de -0,25 ponto percentual no CAGR é sentido com mais intensidade nos mercados fora das principais metrópoles. Nesses locais, a ausência de experiências em lojas âncora significa que o valor da marca depende da distribuição por atacado. No entanto, essa distribuição carece da diferenciação de serviço necessária para justificar a precificação premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Artigos de Couro Superam o Crescimento do Vestuário
Em 2025, o setor de roupas e vestuário capturou 32,29% da participação de mercado, impulsionado pela fusão de roupas casuais e athleisure que combina luxo com desempenho. Enquanto isso, os artigos de couro, bolsas e pequenos acessórios de couro estão em uma trajetória de crescimento, expandindo-se a uma taxa anual de 2,76% até 2031, marcando o ritmo mais rápido entre as categorias de produtos. As bolsas, com seu maior preço médio unitário de varejo e frequentes compras repetidas, superam os itens de prêt-à-porter. A marca Coach da Tapestry Inc. celebrou ganhos de preço médio unitário de dois dígitos no exercício fiscal de 2025, à medida que os consumidores gravitaram em direção às suas linhas de couro características. Em contraste, a Kate Spade enfrentou uma queda de receita de 10 por cento, atribuída à sua dependência de promoções nos segmentos de náilon e lona. Joias e relógios comandam uma presença de mercado notável, sublinhada pela edição Alpine Eagle TimeForArt 2024 da Chopard e pelo Land-Dweller 2025 da Rolex SA, com 32 novas patentes, um testemunho de como a inovação fortalece o poder de precificação. O setor de beleza e cuidados pessoais, abrangendo fragrâncias, cosméticos e cuidados com a pele, registrou crescimento de dígito médio único em 2024 e 2025. Esse aumento foi amplamente impulsionado pelo lançamento da Balmain Beauty pela Estée Lauder Companies Inc. em agosto de 2024 e pelo lançamento do AI Scent Advisor da Jo Malone em dezembro de 2025, ambos os quais reduziram as taxas de devolução e melhoraram as conversões.
Os calçados e óculos, embora com participações de mercado menores, apresentam tendências únicas. A desinvestimento da Stuart Weitzman pela Tapestry Inc. em fevereiro de 2025 por USD 105 milhões ressalta os desafios enfrentados pelas marcas de calçados sem integração vertical, especialmente quando confrontadas com concorrentes apoiados por conglomerados. Os óculos desfrutam da vantagem de compras repetidas impulsionadas por prescrição e acordos de licenciamento, permitindo que as marcas lucrem com sua propriedade intelectual sem o ônus do estoque. No entanto, os disruptores online como a Warby Parker introduziram pressões sobre as margens. Os itens de decoração de interiores e de luxo atendem a um público de nicho, principalmente indivíduos de altíssimo patrimônio líquido com múltiplas residências. Em 2024, as pulseiras de charms dispararam em popularidade, com a Lyst registrando um aumento de 150 por cento nos volumes de busca. A Dior, capitalizando a tendência, relatou um aumento impressionante de 750 por cento nas consultas relacionadas a charms, destacando a potente influência das redes sociais em impulsionar surtos de demanda passageiros.


Por Usuário Final: O Luxo Masculino Reduz a Diferença de Gênero
Em 2025, as mulheres representaram 54,84% da demanda dos usuários finais, ressaltando a histórica predominância feminina em categorias como bolsas, joias, cosméticos e vestuário. No entanto, o luxo masculino está em ascensão, expandindo-se a uma taxa anual de 3,07% até 2031, superando o mercado geral. Esse crescimento é impulsionado pelo maior interesse em cuidados pessoais, athleisure e roupas casuais sob medida, que comandam preços médios de varejo mais elevados. A linha Modern Sportswear da Ralph Lauren Corporation, com preços que variam de USD 79,50 para camisas Henley a USD 898 para blazers de doeskin, demonstra como as marcas posicionam estrategicamente os pontos de preço para atrair tanto consumidores aspiracionais quanto afluentes do sexo masculino. Enquanto isso, o Land-Dweller 2025 da Rolex SA e os lançamentos de edições limitadas da Patek Philippe SA atendem a colecionadores masculinos que veem os relógios mecânicos como um símbolo de riqueza portátil. Esse segmento registrou um crescimento de 12% em 2024, impulsionado pela volatilidade dos mercados financeiros e pela maior demanda por ativos alternativos. No primeiro trimestre do exercício fiscal de 2026, a Tapestry Inc. recebeu mais de 2,2 milhões de novos clientes globalmente, com cerca de 35% sendo da Geração Z[3]Fonte: Tapestry, "Resultados do 1º Trimestre do Exercício Fiscal de 2026", tapestry.com. Notavelmente, uma parcela significativa desses novos compradores masculinos gravitou em direção aos acessórios de couro e tênis da Coach.
Embora as ofertas unissex permaneçam modestas em escala, elas desempenham um papel fundamental na construção da marca, sinalizando inclusividade e relevância cultural. A colaboração da Moncler S.p.A. com Rick Owens em outubro de 2024, com silhuetas de gênero neutro, esgotou-se em apenas 48 horas, ressaltando o potencial comercial do design não binário. Historicamente, os cuidados pessoais masculinos e as fragrâncias ficavam atrás da beleza feminina, mas a diferença está diminuindo. Marcas como Dior e Tom Ford estão lançando linhas dedicadas com preços premium, enquanto a introdução do AI Scent Advisor pela Jo Malone em dezembro de 2025 personaliza recomendações para usuários masculinos, desmistificando os balcões de fragrâncias para aqueles que antes hesitavam. O CAGR de 3,07% para o luxo masculino é atribuído à expansão de categorias como roupas casuais sob medida, tênis e acessórios tecnológicos que entram no universo do luxo, juntamente com mudanças demográficas. Os homens millennials e da Geração Z estão agora dedicando uma parcela maior de seus gastos discricionários à aparência pessoal do que as gerações anteriores.
Por Canal de Distribuição: O Online Ganha Participação do Varejo Físico
Em 2025, as lojas monomarca representaram 41,44% do cenário de distribuição, utilizando ambientes imersivos e ofertas de produtos exclusivos para justificar sua precificação premium. No entanto, os canais online, impulsionados pelos compradores da Geração Z e millennials, estão em uma trajetória de crescimento, avançando a uma taxa anual de 3,58% até 2031. A loja âncora da Dior em Beverly Hills, com 47.900 pés quadrados e inaugurada em novembro de 2025, conta com o restaurante Monsieur Dior e suítes VIP privativas, elevando o local a um ponto de atração de visitantes e de repercussão nas redes sociais. Em outubro de 2025, a Hermès International SA inaugurou uma nova loja nos EUA, com alocações exclusivas de produtos para indivíduos de alto patrimônio líquido que não estão disponíveis por meio de canais de atacado ou online, destacando a importância estratégica da distribuição controlada. Enquanto isso, os pontos de venda multimarca, incluindo grandes redes de lojas de departamento como Saks e Neiman Marcus, enfrentam desafios estruturais. Apesar da ambiciosa aquisição da Neiman Marcus pela Saks Global por USD 2,7 bilhões em 2024, com o objetivo de consolidar o poder de compra e reduzir despesas gerais redundantes, ambas as redes sinalizaram dificuldades financeiras em dezembro de 2025, citando a diminuição do fluxo de visitantes e o aperto nas margens de atacado.
A Tapestry Inc. relatou um robusto aumento percentual de dois dígitos altos na receita digital para o exercício fiscal de 2025, com a linha de bolsas da Coach desempenhando um papel fundamental, impulsionada por precificação dinâmica e recomendações personalizadas. A incursão da Estée Lauder Companies Inc. na loja Amazon Premium Beauty em outubro de 2024, com provadores virtuais e entrega no mesmo dia em metrópoles selecionadas, está captando com sucesso clientes dos balcões tradicionais de lojas de departamento, que não conseguem igualar esse nível de conveniência. A Ralph Lauren Corporation, durante seu Dia do Investidor de 2025, revelou ambições de ampliar um ecossistema centrado no digital nas 30 principais cidades dos EUA. A empresa reconheceu que as lacunas geográficas existentes limitam o potencial de crescimento e enfatizou a importância de estratégias omnicanal, como "comprar online e retirar na loja" e consultas virtuais, para integrar perfeitamente os mundos físico e digital. O CAGR projetado de 3,58% para as plataformas online é um testemunho da evolução das preferências dos clientes por acesso 24 horas por dia, 7 dias por semana, sortimentos de produtos diversificados e checkouts ágeis, aliado às eficiências operacionais decorrentes do escalonamento dos custos de distribuição e da maturação das redes de última milha.
Análise Geográfica
No exercício fiscal de 2024, a Richemont identificou os EUA como sua principal fonte de receita, ressaltando a importância do país como o mercado primário para muitos gigantes europeus do luxo. O conglomerado solidificou ainda mais seu compromisso ao alocar aproximadamente USD 945 milhões em despesas de capital para varejo e manufatura, fortalecendo assim sua infraestrutura doméstica. Los Angeles está eclipsando Nova York como o local preferido para as primeiras lojas nos EUA, impulsionada pelos Jogos Olímpicos de 2028 e pelas taxas de ocupação mais baixas do que na Quinta Avenida. O investimento estratégico da LVMH de mais de USD 200 milhões para adquirir e reformar imóveis na Rodeo Drive para as lojas âncora da Tiffany e da Louis Vuitton em 2024 e 2025 destaca esse impulso em direção ao oeste. Apesar dos aluguéis em Beverly Hills dispararem para USD 960-1.200 por pé quadrado em 2025, as marcas consideram o local vital para a construção de narrativas e para vendas de alto valor. Nomes consagrados como Givenchy, Cartier, Patek Philippe SA e Rolex SA estão expandindo ou renovando suas lojas na Rodeo Drive. O relatório Global Luxury Retail 2024 da Savills destacou um aumento de 12 por cento nas aberturas de lojas na América do Norte em comparação com 2022, com cidades no Sun Belt, incluindo Miami, Dallas e Phoenix, colhendo a maior parte dos benefícios, graças ao afluxo de aposentados afluentes e trabalhadores remotos provenientes de estados com alta carga tributária.
Embora Nova York mantenha seu status simbólico, o fluxo de visitantes em suas áreas de lojas âncora caiu 8% em 2024. Esse declínio, atribuído ao crime organizado no varejo e às mudanças no trabalho remoto, diminuiu tanto a presença de turistas quanto a de trabalhadores que se deslocam diariamente, conforme relatado pela Federação Nacional do Varejo. Os aluguéis na Quinta Avenida subiram 12 por cento em relação ao ano anterior em 2024. Em resposta, marcas como a Saks consolidaram suas operações, fechando pontos de venda com desempenho inferior. Enquanto isso, a Target aventurou-se no SoHo em 2024, experimentando lojas em formato urbano. Esse movimento ressalta o status de Nova York como um campo de testes para o varejo omnicanal, mesmo entre os players de mercado de massa. O Distrito de Design de Miami consolidou sua posição como um polo de luxo. As lojas âncora da Hermès International SA, da Louis Vuitton e da Dior atendem não apenas aos turistas latino-americanos, mas também à clientela doméstica atraída pelos benefícios fiscais da Flórida. Las Vegas, há muito sinônimo de compras em outlets, está agora abraçando o luxo a preço cheio. A Tapestry Inc., com o objetivo de aprimorar as entregas de pedidos online, inaugurou um centro de distribuição em 2024, alcançando uma redução de 12 por cento nos custos de última milha.
Os residentes em cidades de médio porte como Phoenix, Charlotte e Nashville se encontram sem lojas âncora da maioria das marcas europeias de luxo. Essa ausência os obriga a viajar para as principais áreas metropolitanas ou a comprar online, muitas vezes perdendo a experiência presencial e, consequentemente, registrando uma queda de 25 a 30% nas taxas de conversão. A Ralph Lauren Corporation, durante seu Dia do Investidor de 2025, destacou essa lacuna de mercado. A marca revelou um plano trienal para cultivar um ecossistema orientado pelo digital nas 30 principais cidades dos EUA, com planos de explorar outras 20, aproveitando a análise de dados para identificar mercados promissores. Apesar das principais metrópoles, que representam 65% da receita de luxo, abrigarem apenas 25% da população afluente, apresentando oportunidades lucrativas nos mercados secundários, desafios como os altos custos de ocupação e a logística complexa diminuem o entusiasmo de muitas marcas.
Panorama regulatório
O mercado de bens de luxo dos Estados Unidos opera sob um ambiente regulatório fragmentado, abrangendo a FTC (publicidade e reivindicações de rotulagem), a FDA (fiscalização de cosméticos) e a Alfândega e Proteção de Fronteiras dos EUA (CBP) para fiscalização de importação e combate à contrafação. Dados da CBP destacam a intensidade da fiscalização de propriedade intelectual nas fronteiras, com apreensões de produtos contrafeitos no ano fiscal de 2024 registradas em um MSRP de 5,4 bilhões de USD, um aumento acentuado em relação ao ano anterior, com joias, relógios e bolsas entre as maiores categorias. Os canais online também enfrentam regras mais rígidas por meio dos requisitos de verificação de vendedores em marketplaces sob o INFORM Consumers Act, o que aumenta as expectativas de conformidade para marcas de luxo e plataformas de revenda que dependem de vendedores terceiros.
As obrigações de conformidade estão aumentando de forma mais visível na área de beleza e nas reivindicações de origem. O Modernization of Cosmetics Regulation Act (MoCRA) amplia os requisitos da FDA em torno do registro de instalações, listagem de produtos e relato de eventos adversos, favorecendo operadores de maior escala com sistemas regulatórios e de qualidade estabelecidos. Separadamente, o marketing "Made in USA" é uma área ativa de fiscalização sob a FTC, com foco jurídico e de conformidade na comprovação de reivindicações de origem doméstica, particularmente à medida que as marcas avaliam a localização da cadeia de suprimentos e ações de precificação em meio às dinâmicas de comércio e tarifas.
Cenário Competitivo
O mercado de bens de luxo dos EUA é moderadamente concentrado, com grandes players como LVMH, Kering, Richemont, Chanel e Hermès dominando-o. Essa concentração deixa oportunidades para marcas de luxo acessível como a Tapestry Inc. e especialistas de médio porte, que estão aproveitando estratégias omnicanal e planejamento orientado por dados para conquistar sua participação. A Kering SA enfrentou uma queda de receita de 15% no terceiro trimestre de 2024, com a Gucci despencando 26%. Essa queda ressalta os riscos da fadiga de marca e as consequências de atualizações criativas tardias, mesmo em um mercado em expansão. Em contraste, a marca Coach da Tapestry Inc. prosperou, ostentando crescimento de receita de dois dígitos no exercício fiscal de 2025 ao atrair a Geração Z e os millennials com seus acessórios de couro e tênis.
Manobras estratégicas são evidentes: a LVMH fortalece sua presença no varejo com aquisições na Rodeo Drive, enquanto a aquisição da Gianvito Rossi pela Richemont por EUR 265 milhões (cerca de USD 290 milhões) no exercício fiscal de 2024 ressalta um impulso por maior controle sobre as cadeias de suprimentos e os espaços de varejo. As iniciativas digitais também são um foco, como visto com a loja Amazon Premium Beauty da Estée Lauder Companies Inc. e a estratégia de ecossistema digital da Ralph Lauren Corporation, ambas voltadas para combater as ameaças de venda direta ao consumidor. Há potencial inexplorado em cuidados pessoais masculinos, que ficam 40 pontos percentuais atrás da beleza feminina em penetração de mercado, e em decoração de interiores. Este último, embora atraente para indivíduos de altíssimo patrimônio líquido com múltiplas residências, permanece amplamente negligenciado por muitas marcas de moda.
Novos entrantes estão capitalizando em sustentabilidade e transparência: em julho de 2024, a Uncaged Innovations garantiu USD 5,6 milhões em financiamento semente para expandir suas alternativas de couro à base de plantas, representando um desafio para os curtumes tradicionais que abastecem os gigantes europeus. A adoção de tecnologia é inconsistente em geral; as 32 patentes da Rolex SA para o Land-Dweller 2025 destacam como os avanços mecânicos podem fortalecer o poder de precificação. Enquanto isso, o AI Scent Advisor da Jo Malone e a ferramenta virtual de base da Estée Lauder Companies Inc. demonstram o potencial das inovações digitais, não como substitutos, mas como aprimoramentos dos serviços presenciais tradicionais, reduzindo as taxas de devolução e impulsionando as conversões. Novas regulamentações, como a Lei de Modernização da Regulamentação de Cosméticos da Agência de Alimentos e Medicamentos dos EUA de 2024, exigem registro e notificação de eventos adversos. Tais requisitos tendem a beneficiar entidades maiores com infraestruturas de conformidade estabelecidas, marginalizando inadvertidamente marcas independentes menores e consolidando ainda mais a participação de mercado entre os líderes do setor.
Líderes do Setor de Bens de Luxo dos Estados Unidos
LVMH Moët Hennessy Louis Vuitton
Kering SA
Compagnie Financière Richemont SA
Chanel Limited
Hermès International SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A incerteza tarifária e de custos comerciais está criando espaço para marcas que conseguem ajustar o fornecimento, a fabricação e o roteamento, mantendo o posicionamento de luxo. A Reuters destacou que a LVMH já opera unidades de fabricação na Califórnia e no Texas, oferecendo uma vantagem operacional que pode amortecer parcialmente a exposição aos EUA em comparação com concorrentes totalmente dependentes de importação. Esse cenário sustenta oportunidades vinculadas à localização seletiva (ou nearshoring) de reparos, personalização, montagem de pequenos artigos de couro e outras atividades controláveis nas quais a velocidade de lançamento no mercado e as garantias de autenticidade são importantes, sem exigir uma mudança total da produção icônica fora da Europa.
Uma segunda oportunidade está surgindo na interseção entre o comércio digital, o combate à contrafação e o crescimento de marketplaces em conformidade regulatória. Com a CBP reportando apreensões elevadas de produtos contrafeitos e o INFORM Consumers Act reforçando a verificação de vendedores para comerciantes de marketplace de alto volume, marcas e parceiros autorizados podem promover a revenda autenticada, registros de produtos serializados e controle de distribuição mais rígido, especialmente em categorias de alto risco, como relógios, joias e bolsas. Os padrões de investimento já visíveis no mercado, incluindo narrativas lideradas por lojas-conceito em metrópoles de entrada e marcas que usam lojas como nós omnichannel de serviço e cumprimento de pedidos, também apoiam a expansão para cidades dos EUA pouco atendidas por meio de modelos DTC controlados (agendamentos, clienteling e envio a partir da loja), mantendo a integridade de preços e os padrões de serviço.
Desenvolvimentos recentes do setor
- Julho de 2026: a L'Oréal anunciou uma licença mundial exclusiva de 50 anos com a Kering para a Gucci, com vigência a partir de 1º de julho de 2027. O acordo remodela o panorama de licenciamento de beleza premium e alinha um player líder em cosméticos a uma renomada grife de moda. Também fortalece o controle direto ao consumidor sobre uma marca emblemática e acelera a consolidação de portfólio em cosméticos de luxo.
- Julho de 2026: a Hermès reabriu uma loja realocada no shopping Westfield UTC em San Diego. A expansão da loja principal nos EUA posiciona a marca em um mercado de entrada de alto perfil e amplia seu alcance de varejo. Isso apoia a expansão da presença direta ao cliente e reforça a experiência de marca e o poder de precificação em áreas de mercado essenciais.
- Junho de 2026: a Richemont reportou um forte início de ano, com vendas em alta em moedas constantes no primeiro trimestre encerrado em 30 de junho de 2026. O resultado indica demanda de consumo resiliente no segmento de luxo e sustenta a confiança estratégica. Também reforça o investimento contínuo em varejo próprio e estratégias de distribuição multimarca, com implicações para o poder de precificação e o mix de categorias.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de bens de luxo dos Estados Unidos é definido como o gasto do consumidor em bens pessoais premium, liderados por marca, vendidos por meio de canais de varejo e digitais dentro do país, medido em termos de valor em USD.
Exclusões de escopo: excluímos veículos de luxo, iates, aviação privada, hospitalidade e imóveis para manter o mercado vinculado à demanda por bens pessoais.
Visão geral da segmentação
- Por Tipo de Produto
- Roupas e Vestuário
- Calçados
- Artigos de Couro (Bolsas e Pequenos Acessórios de Couro)
- Joias
- Relógios
- Beleza e Cuidados Pessoais (Fragrâncias, Cosméticos, Cuidados com a Pele)
- Óculos
- Itens de Decoração de Interiores e Estilo de Vida Refinado
- Por Usuário Final
- Mulheres
- Homens
- Unissex
- Por Canal de Distribuição
- Lojas Monomarca
- Lojas Multimarca
- Lojas Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o pool de demanda de luxo endereçável nos Estados Unidos e, em seguida, vinculando-o a sinais observáveis de categoria. Recorremos a fontes públicas como os conjuntos de dados de comércio varejista do US Census Bureau, as séries de consumo do Bureau of Economic Analysis, os componentes de IPC do Bureau of Labor Statistics para vestuário e cuidados pessoais, e os dados de importação e tarifas da US International Trade Commission para códigos HS relevantes.
Para manter os dados fundamentados, também revisamos materiais de entidades comerciais e setoriais, como a World Jewelry Confederation (CIBJO) e o Gemological Institute of America, além de trabalhos revisados por pares sobre consumo premium e impactos da contrafação. Para contexto empresarial, usamos relatórios anuais, formulários 10-K, apresentações a investidores e cobertura de imprensa confiável, e depois uma base de dados paga de finanças corporativas e notícias é usada para preencher lacunas sobre exposição de marca em nível dos EUA quando as divulgações são limitadas. As fontes listadas aqui são ilustrativas, e conjuntos de dados e documentos públicos adicionais também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar os limites do mercado e as premissas de preço e volume por trás de cada categoria. Conversamos com uma combinação de líderes do lado das marcas, gerentes de varejo e distribuição, e especialistas de categoria em grandes centros de demanda dos EUA, e depois reconciliamos suas contribuições com os achados documentais para que o dimensionamento final permaneça consistente e explicável.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 17% |
| Nível médio: 48% | Líderes funcionais/de unidade: 40% |
| Players menores: 21% | Gerentes: 43% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando uma abordagem de verificação cruzada top-down e bottom-up, na qual o gasto do consumidor e os fluxos de categoria vinculados ao comércio reconstroem o pool de demanda, e depois verificações seletivas de fornecedores e canais são usadas para validar os totais. Na prática, começamos com os sinais de consumo pessoal e varejo dos EUA, e depois alocamos participações para categorias relevantes de luxo com base na penetração observada e no posicionamento de preços.
As principais entradas do modelo incluem tendências de preços em nível de categoria (usando proxies de IPC quando adequado), dependência de importação para itens de luxo (por exemplo, joias e relógios), mudanças na pegada de lojas e no mix online, padrões de compra de turistas versus residentes em cidades de entrada, e o ritmo dos aumentos de preços liderados pelas marcas. Essas variáveis importam porque ajudam a separar o crescimento em valor impulsionado pela precificação do crescimento impulsionado pelo movimento de unidades e pelo mix em itens de ticket mais alto.
Para a previsão, a análise de cenários é usada em torno do ritmo de precificação e da sensibilidade da renda discricionária, e depois a trajetória ano a ano é suavizada usando verificações simples de séries temporais, para que a trajetória não salte sem um driver claro. Quando os volumes diretos não são consistentemente observáveis, as lacunas são tratadas usando indicadores proxy como importações de categoria, tendências de contagem de varejistas e movimentos do índice de preços, que são então reconciliados com o feedback primário.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, e depois qualquer variância inusual é investigada antes que os resultados sejam finalizados. Comparamos os totais com os movimentos de importação por categoria, a direção do índice de preços e os sinais visíveis de expansão do varejo, e depois revisamos as premissas quando o modelo se desvia desses indicadores.
Uma segunda revisão por analista é incorporada ao fluxo de trabalho para que as principais entradas e cálculos sejam retestados, seguida por gatilhos de recontato quando os respondentes primários indicam uma mudança significativa em preços, demanda ou mix de canais. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as condições de demanda, e depois uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do mercado de bens de luxo dos Estados Unidos da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando todos estão falando sobre bens de luxo, porque os limites da categoria não são consistentes e a lógica de precificação não é sempre mostrada. As diferenças geralmente aparecem em torno de quais grupos de produtos são contabilizados, se revenda e experiências estão incluídas, e qual ano é usado como referência para a conversão em USD.
Ao acompanhar os movimentos do índice de preços, os sinais de categoria vinculados à importação e as mudanças no mix de canais, a Mordor Intelligence mantém o dimensionamento limitado a bens de luxo pessoais vendidos a consumidores nos Estados Unidos, o que impede que itens como viagens de luxo, automóveis e imóveis sejam misturados ao total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 112,68 bilhões de USD (2025) | |
| Associação Setorial A | 105,20 bilhões de USD (2025) | Frequentemente restringe as categorias contabilizadas ao luxo rígido essencial e vestuário de grife, e pode excluir cosméticos de prestígio e óculos, o que reduz o total reportado. |
| Periódico Setorial B | 128,90 bilhões de USD (2025) | Pode adicionar atividade de revenda e experiências de luxo, e pode aplicar premissas agressivas de aumento do preço médio de venda sem separar claramente as vendas exclusivas dos EUA da receita global da marca. |
A tabela mostra que a maior parte da dispersão vem do que é incluído no mercado e de como a precificação e o mix são projetados ano a ano. Quando os totais são verificados em relação a sinais de demanda repetíveis e mantidos vinculados a bens pessoais, a estimativa permanece fácil de explicar e atualizar de forma consistente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de bens de luxo dos Estados Unidos?
Gerou USD 115,58 bilhões em 2026 e a previsão é de que suba para USD 131,34 bilhões até 2031 a um CAGR de 2,59%.
Qual segmento de produto está crescendo mais rapidamente?
Os artigos de couro estão avançando a um CAGR de 2,76% até 2031, superando o vestuário.
Por que o luxo masculino é importante?
As categorias masculinas crescem a um CAGR de 3,07%, mais rápido do que o mercado geral, impulsionadas por cuidados pessoais, tênis e vestuário com tecnologia integrada.
Qual é a dimensão do problema das falsificações?
A Alfândega e Proteção de Fronteiras dos EUA apreendeu USD 5,4 bilhões em itens de luxo falsos no exercício fiscal de 2024, um aumento de 93% em relação ao ano anterior.
Qual foi a participação das lojas monomarca em 2025 e com que rapidez as vendas online estão crescendo?
As lojas monomarca detinham 41,44% das vendas em 2025, e as vendas das lojas online estão se expandindo a 3,58% ao ano até 2031.
Página atualizada pela última vez em:



