
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
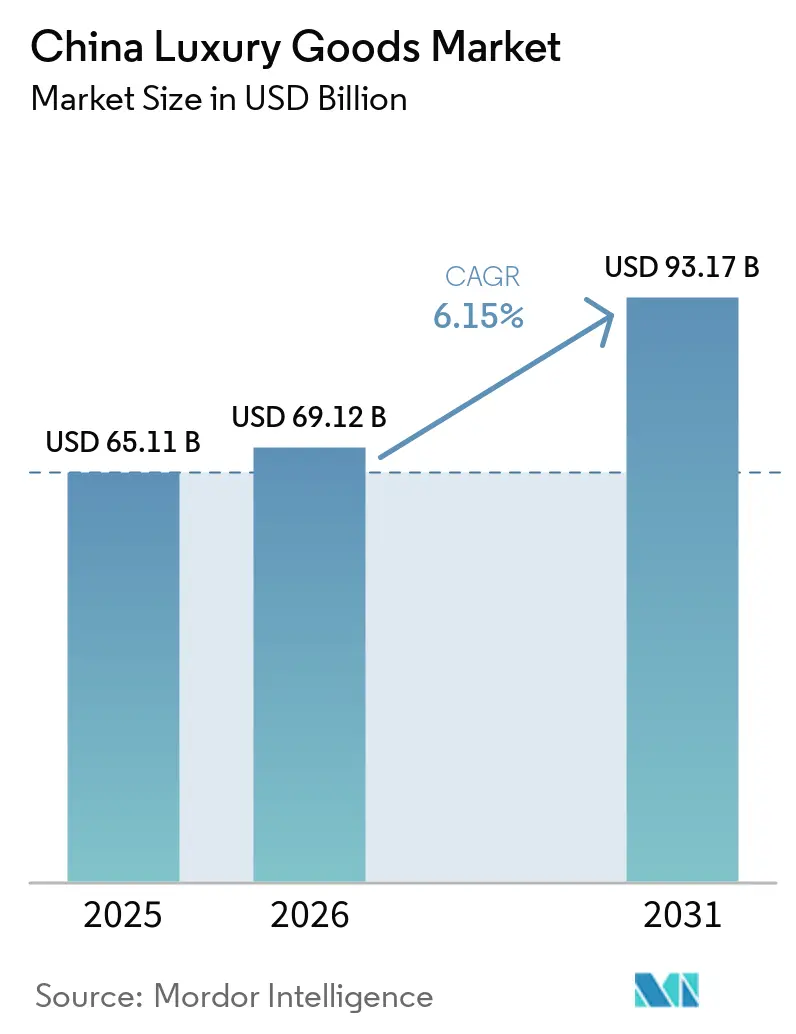
| Tamanho do mercado no ano base (2025) | 65.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 69.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 93.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.15 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo da China por Mordor Intelligence
O tamanho do Mercado de Bens de Luxo da China foi avaliado em USD 65,11 bilhões em 2025 e estima-se que cresça de USD 69,12 bilhões em 2026 para atingir USD 93,17 bilhões até 2031, a um CAGR de 6,15% durante o período de previsão (2026-2031). O crescimento do mercado é impulsionado por uma crescente população de classe média, aumento da renda disponível e evolução das preferências dos consumidores por produtos premium. Os consumidores millennials e da Geração Z chineses emergiram como principais demografias, demonstrando forte fidelidade às marcas e adotando experiências de compras digitais. O mercado abrange categorias tradicionais de luxo, como moda, acessórios e joias, ao mesmo tempo que testemunha crescimento substancial em segmentos emergentes como experiências de luxo, serviços personalizados e produtos de luxo sustentável. As marcas de luxo internacionais estão expandindo sua presença física por meio de lojas principais e boutiques, enquanto desenvolvem canais online abrangentes para capitalizar a demanda do comércio eletrônico. O mercado se beneficia de políticas governamentais que promovem o consumo doméstico e a redução de tarifas de importação sobre bens de luxo. As empresas estão concentrando-se na inovação de produtos em termos de matérias-primas e design, ao mesmo tempo que atendem à crescente demanda por materiais de alta qualidade sustentáveis. A expansão das plataformas de comércio eletrônico e dos canais de varejo digital, combinada com estratégias de marketing agressivas por marcas estabelecidas, continua a moldar o panorama do mercado.
Principais Conclusões do Relatório
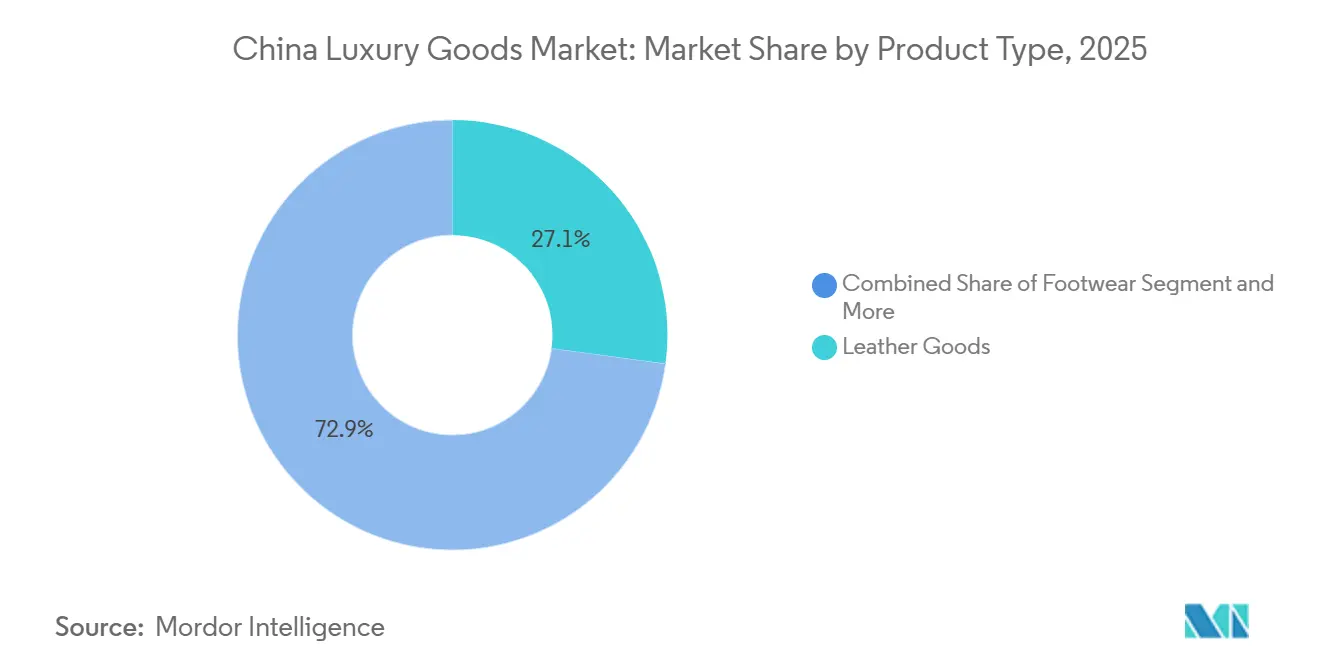
- Por tipo de produto, os artigos de couro detinham 27,12% da participação no mercado de artigos de luxo da China em 2025, enquanto beleza e cuidados pessoais estão posicionados para crescer mais rapidamente, a um CAGR de 6,52% até 2031.
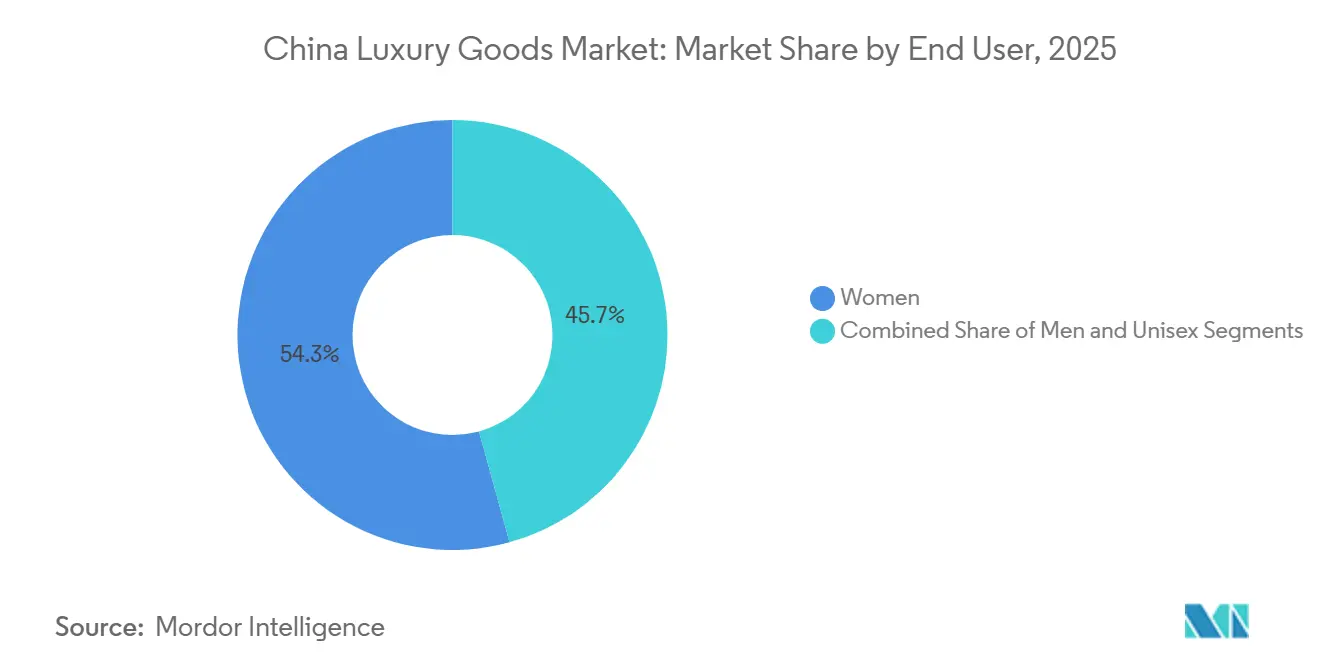
- Por usuário final, as mulheres representavam 54,28% do tamanho do mercado de artigos de luxo da China em 2025, enquanto o segmento masculino está se expandindo a um CAGR de 6,72% entre 2026 e 2031.
- Por canal de distribuição, as lojas físicas capturaram 78,95% da participação no mercado de artigos de luxo da China em 2025, enquanto os canais online estão projetados para crescer a um CAGR de 6,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão estratégica por marcas estrangeiras | +1.8% | Dominância na Categoria 1 com ampliação da presença nas Categorias 2-3 | Médio prazo (2-4 anos) |
| Crescente demanda por materiais de alta qualidade sustentáveis | +1.2% | Províncias costeiras lideram a adoção em âmbito nacional | Longo prazo (≥4 anos) |
| Marketing agressivo por marcas renomadas | +1.5% | Regiões com foco digital em âmbito nacional | Curto prazo (≤2 anos) |
| Inovação de produtos em matéria-prima e design | +1.7% | Principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Rápida expansão do comércio eletrônico e do varejo digital | +2.1% | Mais forte nas cidades de Categoria 2-3 | Curto prazo (≤2 anos) |
| Políticas governamentais que estimulam os gastos domésticos | +1.4% | Nacional; centros de compras livres de impostos como Hainan | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão estratégica por marcas estrangeiras
As marcas de luxo internacionais estão expandindo estrategicamente sua presença na China por meio de múltiplas iniciativas, incluindo o aumento de sua presença no varejo nas cidades de Categoria 1 e nas emergentes cidades de Categoria 2. Essas empresas estão fortalecendo sua presença digital por meio de estratégias omnicanal, enquanto desenvolvem coleções exclusivas para a China em colaborações com designers e artistas locais. O estabelecimento de sedes regionais e centros de distribuição na China permite que essas marcas melhorem sua eficiência operacional e capacidade de resposta ao mercado. As empresas também estão implementando campanhas de marketing localizadas e sistemas avançados de gestão de relacionamento com o cliente para melhor compreender e atender os consumidores chineses. Esse foco concentrado no mercado chinês reflete seu significativo potencial de crescimento e a crescente sofisticação dos consumidores. Em dezembro de 2024, a Balenciaga demonstrou esse compromisso ao inaugurar sua maior loja principal global na China, com um design minimalista e futurista que reflete o conceito de arquitetura bruta da marca. Essas expansões estratégicas posicionam as marcas de luxo para capitalizar o mercado de bens de luxo em evolução.
Crescente demanda por materiais de alta qualidade sustentáveis
O crescente foco na sustentabilidade no mercado de luxo da China emergiu como um significativo impulsionador de crescimento, particularmente entre os consumidores mais jovens que estão ativamente reformulando os padrões de consumo. Os consumidores de luxo chineses demonstram forte preferência por produtos ambientalmente responsáveis e mostram disposição para pagar preços premium por ofertas sustentáveis. Essa evolução do mercado levou as marcas de luxo a adaptar suas estratégias incorporando materiais sustentáveis e estabelecendo cadeias de fornecimento transparentes. A transformação é exemplificada por iniciativas como a colaboração da Kering em fevereiro de 2024 com a Universidade Tsinghua e o Institut Français de la Mode (IFM) para lançar um Curso Online Aberto e Massivo focado em práticas de moda sustentável[1]. A integração da responsabilidade ambiental nos produtos de luxo tornou-se fundamental para a percepção dos consumidores chineses de qualidade e exclusividade, tornando a sustentabilidade um fator crucial nas decisões de compra no âmbito do mercado de bens de luxo do país.
Rápida expansão das plataformas de comércio eletrônico e dos canais de varejo digital
A rápida expansão das plataformas de comércio eletrônico e dos canais de varejo digital na China impulsiona significativamente o crescimento do mercado de bens de luxo, com consumidores cada vez mais preferindo plataformas online como o Tmall Luxury Pavilion e o JD.com para compras de luxo. Essas plataformas digitais aprimoram a experiência de compra por meio de serviços personalizados, experimentações virtuais e coleções exclusivas online. A integração do comércio social e das transmissões ao vivo permitiu que as marcas de luxo se conectassem com consumidores mais jovens por meio de interações em tempo real, impulsionando o crescimento das vendas. De acordo com o Departamento Nacional de Estatísticas da China, as vendas no varejo online cresceram 9,8% no primeiro semestre de 2024, destacando a acelerada transformação digital do panorama de varejo de luxo da China[2]. O apoio do governo à infraestrutura de comércio digital criou um ambiente no qual as marcas de luxo podem alcançar efetivamente consumidores em todos os níveis de cidades, eliminando as tradicionais barreiras geográficas ao consumo de luxo. Essa transformação digital do varejo de luxo na China representa uma mudança fundamental na forma como as marcas de luxo se relacionam com os consumidores e espera-se que continue sendo um impulsionador-chave do crescimento do mercado.
Políticas governamentais que promovem o consumo doméstico e a redução de tarifas de importação sobre bens de luxo
O governo chinês implementou políticas abrangentes para estimular o consumo doméstico de luxo, com a Conferência Central de Trabalho Econômico enfatizando a expansão da demanda e o fomento de novas áreas de crescimento. A declaração do Ministério do Comércio de 2024 como o 'Ano de Promoção do Consumo' inclui iniciativas de viagem sem visto e apoio aprimorado às compras em regime de livre de impostos, particularmente em Hainan. O estabelecimento de Cidades Centro de Consumo Internacional demonstra uma abordagem sistemática ao desenvolvimento da infraestrutura de varejo de luxo, com desenvolvimento concentrado de destinos de compras premium em Pequim, Xangai e outras grandes cidades. Essas iniciativas políticas visam capturar os gastos com luxo que anteriormente ocorriam no exterior, reduzindo o fluxo de poder de compra para os mercados internacionais. De acordo com a Exposição Internacional de Importações da China, as vendas em regime de livre de impostos na Província de Hainan, no sul da China, cresceram cerca de 25% em relação ao ano anterior, atingindo 43,76 bilhões de yuans em 2023, impulsionadas pela recuperação das viagens domésticas e pelas medidas de estímulo do governo local[3]. Os esforços coordenados do governo continuam a fortalecer a posição da China como mercado primário de consumo de luxo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Disponibilidade de produtos falsificados | -1.3% | Centros de fabricação e distritos turísticos | Médio prazo (2-4 anos) |
| Menor demanda de consumidores sensíveis ao preço | -1.5% | Cidades de categorias inferiores, coortes mais jovens | Curto prazo (≤2 anos) |
| Incerteza econômica e possível desaceleração | -1.8% | Regiões voltadas para a exportação | Curto prazo (≤2 anos) |
| Crescente concorrência de marcas domésticas premium | -1.1% | Segmentos de beleza, moda e joias | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de produtos falsificados
A ampla disponibilidade de bens de luxo falsificados representa um desafio significativo para o mercado de luxo da China, com o país respondendo por aproximadamente 80% da produção global de falsificações, segundo a World Trademark Review[4]. As extensas capacidades de fabricação e as redes de distribuição estabelecidas da China facilitam a produção e venda de itens de luxo falsificados. Apesar dos esforços do governo para combater a falsificação por meio de regulamentações mais rigorosas e medidas de fiscalização, o mercado continua a ser inundado com réplicas de marcas de alto padrão. Esses produtos falsificados impactam a receita das marcas de luxo legítimas e afetam a confiança dos consumidores e o valor das marcas. A presença de falsificações sofisticadas, frequentemente fabricadas com materiais e técnicas similares, dificulta para os consumidores distinguir entre produtos autênticos e falsos. Os preços mais baixos dos produtos falsificados atraem consumidores sensíveis ao preço, particularmente nas cidades de Categoria 2 e Categoria 3, levando à redução das vendas de produtos de luxo autênticos. Além disso, os mercados digitais facilitam canais de mercado cinza e redes de distribuição paralelas, que minam as redes de vendas oficiais e perturbam as estratégias de precificação das marcas.
Menor demanda de consumidores sensíveis ao preço
A incerteza econômica e as pressões inflacionárias na China impactaram significativamente o comportamento dos consumidores no mercado de bens de luxo, afetando particularmente os consumidores sensíveis ao preço e a emergente classe média. Apesar do aumento da renda disponível, os consumidores chineses estão demonstrando maior cautela em seus padrões de gastos, priorizando compras essenciais e itens orientados a investimentos em detrimento de bens de luxo. Essa mudança é particularmente evidente entre consumidores jovens com idades entre 25-34 anos, que estão adotando comportamentos de compra mais estratégicos, com muitos recorrendo a produtos de ouro como estratégia de poupança de longo prazo, conforme relatado pela Associação do Ouro da China em 2024. Os preços elevados das marcas de luxo internacionais representam uma barreira substancial, especialmente nas cidades de categorias inferiores, levando os consumidores a adiar compras de alto valor ou optar por alternativas de luxo domésticas mais acessíveis. Essa consciência de preço entre os potenciais consumidores criou desafios para as marcas de luxo, compelindo-as a reavaliar suas estratégias de precificação e propostas de valor para manter sua posição no mercado na China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Artigos de Couro Lideram enquanto Beleza AceleraO mercado de luxo chinês é dominado pelos artigos de couro, que detêm uma participação de 27,12% em 2025. Essa dominância decorre do valor de investimento percebido e da significância como símbolo de status dos artigos de couro. A força do segmento é sustentada pela infraestrutura de manufatura consolidada da China, pela expansão da população de classe média e pelo aumento da renda disponível. O mercado continua a crescer por meio da integração com o comércio eletrônico e da presença estabelecida de marcas nacionais e internacionais. Beleza e cuidados pessoais emergem como os segmentos de crescimento mais rápido, com um CAGR projetado de 6,52% (2026-2031), enquanto relógios e joias mantêm uma participação de mercado substancial devido à sua retenção de valor em períodos de incerteza econômica.
O movimento guochao influenciou significativamente os segmentos de luxo, particularmente em roupas e vestuário, ao revitalizar o Hanfu tradicional. Empresas como Shisanyu e Xiannixiaozhu se consolidaram por meio de seus designs de Hanfu. Em resposta ao crescente orgulho nacional e à confiança cultural, as marcas de luxo estão incorporando elementos do design chinês em seus produtos. Essa integração cultural se estende por todas as categorias de luxo, influenciando o desenvolvimento de produtos em artigos de couro, produtos de beleza e outros segmentos.



Por Canal de Distribuição:
O Crescimento Online Desafia a Dominância OfflineAs lojas físicas dominam o mercado de relógios de luxo com uma participação de 78,95%, pois os pontos de venda físicos continuam a servir como embaixadores essenciais da marca, proporcionando experiências personalizadas e permitindo que os clientes interajam diretamente com produtos de alto padrão. Essas lojas físicas criam ambientes de compras imersivos que se alinham com as preferências dos consumidores chineses por um varejo de luxo experiencial, mantendo sua posição como canal de vendas primário. As lojas físicas permanecem cruciais, pois permitem que os clientes vivenciem em primeira mão o artesanato, a qualidade e o prestígio associados a peças de relojoaria de alto padrão.
A integração dos canais online e offline tornou-se crucial, com o segmento online crescendo a um CAGR de 6,18% (2026-2031). Plataformas de comércio eletrônico como Tmall e JD.com se estabeleceram como participantes significativos por meio de parcerias estratégicas com marcas e sistemas de entrega eficientes, enquanto as transmissões ao vivo emergiram como um canal inovador que combina entretenimento, educação e vendas para atrair os consumidores chineses. Essa abordagem omnicanal permite que as marcas de relógios de luxo mantenham seu posicionamento premium enquanto expandem seu alcance por meio de múltiplos pontos de contato com o consumidor.
Por Usuário Final:
Mulheres Dominam enquanto o Segmento Masculino Cresce Mais RapidamenteAs mulheres detêm uma participação dominante de 54,28% no mercado de luxo da China em 2025, impulsionadas pela crescente independência econômica e pelo elevado status social. Suas decisões de compra, particularmente em moda de alto padrão, acessórios e cosméticos, são moldadas pela reputação da marca, qualidade e considerações de status social, amplificadas pela influência das redes sociais. Enquanto as mulheres priorizam refinamento e herança da marca, o consumo de luxo masculino se concentra na projeção de status de elite, com o segmento crescendo a um CAGR de 6,72% (2026-2031) à medida que os homens diversificam além das categorias tradicionais, como relógios e artigos de couro.
O cenário em evolução do mercado de luxo na China reflete a mudança nas dinâmicas de gênero e nos padrões de consumo. O surgimento de um segmento unissex, impulsionado por consumidores mais jovens que adotam tendências de moda de gênero fluido, levou as marcas de luxo a desenvolver linhas de produtos e estratégias de marketing inclusivas em termos de gênero. Essa adaptação garante que as marcas permaneçam relevantes e responsivas às preferências em mudança dos consumidores de luxo chineses em todos os segmentos de gênero. A transformação do mercado ressalta a importância de compreender e atender às diversas preferências dos consumidores, mantendo a autenticidade e a exclusividade da marca.

Análise Geográfica
O mercado de luxo da China exibe características regionais distintas, com as cidades de Categoria 1 mantendo sua dominância enquanto se expandem para mercados emergentes. O estabelecimento de Cidades Centro de Consumo Internacional pelo governo criou centros de luxo concentrados em Pequim, Xangai, Guangzhou e Shenzhen. A taxa de ocupação de 94% do Shanghai K11 em 2024 e o aumento de 40% no tráfego de visitantes do Guangzhou K11 Art Mall, de acordo com o relatório da New World Development, demonstram essa tendência. O Departamento Nacional de Estatísticas relatou vendas no varejo urbano de 20.455,9 bilhões de yuans no primeiro semestre de 2024, um aumento de 3,6% em relação ao ano anterior, com os bens de luxo contribuindo significativamente para esse crescimento nas principais áreas metropolitanas.
A expansão para as cidades de Categoria 2 e Categoria 3 apresenta oportunidades de crescimento, impulsionadas pelo aumento do poder de compra e pelas políticas governamentais que promovem o consumo nos centros urbanos. Essas cidades se beneficiam da infraestrutura de comércio digital que permite que as marcas de luxo alcancem os consumidores independentemente de sua localização, transformando a tradicional hierarquia de categorias de cidades no consumo de luxo. Essa estratégia de diversificação geográfica permite que as marcas de luxo capturem segmentos emergentes de consumidores enquanto mantêm sua presença nos mercados estabelecidos.
A Província de Hainan tornou-se uma parte vital do mercado de luxo da China por meio de suas políticas de compras em regime de livre de impostos. O Ministério do Comércio implementou iniciativas de viagem sem visto e ampliou as oportunidades de compras em regime de livre de impostos na região. A estratégia da Conferência Central de Trabalho Econômico para impulsionar a demanda doméstica inclui medidas para posicionar Hainan como um destino competitivo de compras de luxo. Essas iniciativas criam um arcabouço para a diversificação geográfica do consumo de luxo, permitindo que diferentes regiões da China segmentem mercados específicos com base em suas características econômicas e culturais únicas. O desenvolvimento estratégico do mercado de luxo da China em várias regiões, das estabelecidas cidades de Categoria 1 aos mercados emergentes e zonas especializadas como Hainan, demonstra uma abordagem abrangente de expansão de mercado que se alinha tanto às demandas dos consumidores quanto aos objetivos econômicos do governo.
Cenário Competitivo
Concentração do Mercado
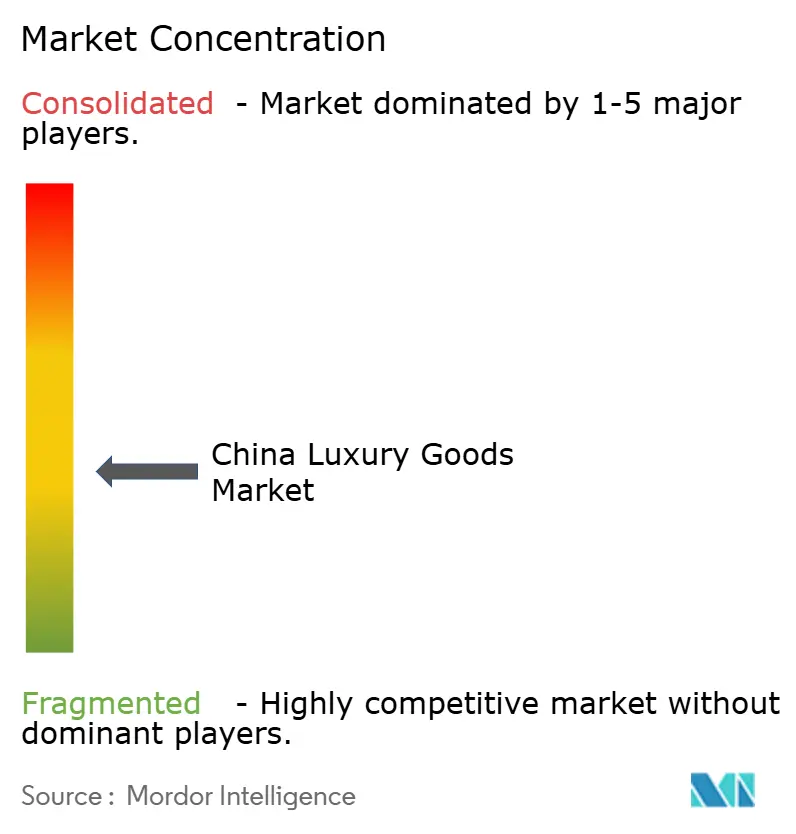
O Mercado de Bens de Luxo da China exibe fragmentação moderada, caracterizada por players internacionais estabelecidos competindo com marcas domésticas emergentes. A dinâmica do mercado evidencia uma mudança estratégica em direção à localização e à relevância cultural, com marcas internacionais priorizando a modernização de lojas nas principais cidades chinesas enquanto os players domésticos fortalecem sua posição por meio de maior presença no varejo e aprimoramento das ofertas de produtos. Essa tendência é exemplificada pela abertura da Rolex em outubro de 2024 de sua primeira boutique operada diretamente na China, permitindo que a marca entregue experiências premium consistentes e mantenha maior controle sobre a apresentação da marca.
Oportunidades de espaço em branco surgiram na interseção de tecnologia e luxo, com os consumidores chineses demonstrando disposição para pagar preços premium por recursos inovadores, incluindo personalização por IA. O engajamento digital por meio de plataformas como o Weixin tornou-se essencial para criar experiências de compra personalizadas e construir relacionamentos com os clientes. A integração da tecnologia serve como um diferenciador competitivo crítico no mercado.
O panorama do mercado continua a se transformar por meio do crescimento das marcas domésticas que alavancam a tendência guochao, que celebra a identidade cultural chinesa. Esses disruptores emergentes ganharam tração significativa entre os consumidores mais jovens, que cada vez mais favorecem as marcas locais. O sucesso nesse mercado em evolução depende cada vez mais da capacidade das marcas de combinar o patrimônio de luxo com a inovação tecnológica, mantendo a relevância cultural para os consumidores chineses.
Líderes do Setor de Bens de Luxo da China
-
LVMH Moet Hennessy Louis Vuitton SE
-
Chanel SA
-
Rolex SA
-
Hermès International SA
-
Prada Holding S.P.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Artigos de Luxo da China Empresas cobertas neste relatório
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- Rolex SA
- Hermes International SA
- Prada Holding S.P.A
- Kering SA
- Compagnie Financiere Richemont SA
- The Swatch Group Ltd.
- Chow Tai Fook Jewellery Group Ltd.
- Chow Sang Sang Holdings International Ltd.
- Shanghai Tang Ltd.
- Li-Ning
- Bosideng International Holdings Ltd.
- Lao Feng Xiang Co., Ltd.
- DJI Luxury
- Tapestry Inc.
- Burberry Group plc
- Estee Lauder Companies Inc.
- L'Oreal SA
- Shiseido Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Artigos de Luxo da China
- Março de 2025: A Tiffany inaugurou sua maior loja principal na China, um espaço de três andares em Chengdu que amplia a presença regional da joalheria.
- Janeiro de 2025: A Burberry lançou uma linha cápsula com o artista Qian Lihuai, apresentando designs de gabardine com trama reticular aberta incorporando o Burberry Check.
- Novembro de 2024: A Manolo Blahnik inaugurou sua primeira boutique na China continental, revelando uma cápsula inspirada na estética tradicional ao lado das coleções principais.
- Maio de 2024: A LVMH e o Alibaba aprofundaram a cooperação para aplicar ferramentas de IA e computação em nuvem nas operações do Tmall Luxury Pavilion para maior compreensão do consumidor.
Mercado de Artigos de Luxo da China Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de artigos de luxo da China como o valor de produtos pessoais novos com preços premium, vestuário, calçados, artigos de couro, joias, relógios, óculos e beleza de prestígio, vendidos a consumidores finais na China continental. As avaliações excluem automóveis, imóveis, serviços de alto padrão, comércio de segunda mão e compras turísticas realizadas fora do país.
Exclusão de escopo: Experiências de luxo, automóveis, iates, arte e vendas duty-free fora do continente permanecem fora do nosso escopo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário e Indumentária
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Por Usuário Final
- Masculino
- Feminino
- Unissex
- Por Canal de Distribuição
- Lojas Físicas
- Lojas Online
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistam compradores de marcas, proprietários de shoppings, agentes daigou de comércio transfronteiriço e parceiros logísticos em Pequim, Xangai, Shenzhen, Chengdu e Hainan. Essas conversas validam preços médios de venda, taxas de penetração online e giros de estoque, enquanto pesquisas rápidas entre consumidores da Geração Z testam o sentimento em relação às novas coleções da temporada e aos hábitos de revenda.
Pesquisa Documental
Começamos com bases de domínio público, como os lançamentos mensais de vendas no varejo do Departamento Nacional de Estatísticas, as planilhas de exportação e importação da Alfândega da China e as tabelas de renda demográfica emitidas pela Comissão Nacional de Desenvolvimento e Reforma, que ancoram os pools de gastos. Entidades do setor, incluindo a Associação Chinesa de Lojas em Cadeia e Franquias e a Associação Comercial de Gemas e Joias da China, fornecem instantâneos de remessas por categoria ou contagens de lojas que preenchem lacunas importantes. Registros de empresas, prospectos de IPO e divulgações da bolsa de Hong Kong enriquecem as faixas de preço por marca, enquanto veículos de mídia confiáveis como Jing Daily e WWD rastreiam lançamentos de produtos e mudanças de canal.
Para refinar os dados, recorremos a repositórios pagos quando justificado. O Dow Jones Factiva permite que os analistas quantifiquem a expansão de lojas reportada pela imprensa, o D&B Hoovers fornece divisões de receita para os principais players, e o Questel sinaliza patentes recentes que indicam inovação em materiais premium. As fontes mencionadas ilustram nossa abordagem; muitas referências adicionais sustentam cada dado coletado, verificado e armazenado na biblioteca interna da Mordor.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo reconstrói os gastos domésticos a partir do volume de negócios no varejo, da renda discricionária por domicílio urbano e da participação do luxo na carteira, que são então testados com roll-ups de preço médio de venda multiplicado pelo volume para marcas líderes, a fim de garantir a razoabilidade de baixo para cima. As principais variáveis incluem renda disponível per capita, área de piso em shoppings premium, receitas duty-free transfronteiriças, penetração do luxo online e tendências de apreensão de falsificações; cada uma sinaliza mudanças na demanda ou na realização de preços. Realizamos previsões por meio de uma regressão multivariada que vincula esses fatores aos dados históricos de vendas e projeta cinco cenários antes de selecionar o caminho de consenso endossado pelos entrevistados. Onde os roll-ups de marcas subrelatam as vendas em cidades menores, fatores de ajuste calibrados preenchem a lacuna.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três rodadas de revisão analítica, verificações de variância em relação aos índices de varejo da Statista e aos totais alfandegários, e chamadas de resolução de anomalias com fontes de campo. Os relatórios são atualizados a cada doze meses, com atualizações intermediárias acionadas por mudanças de política em tarifas de importação, restrições pandêmicas ou variações cambiais.
Por que a Base de Referência de Artigos de Luxo da China da Mordor se Destaca
As estimativas publicadas frequentemente divergem porque as empresas adotam diferentes cestas de produtos, premissas de mix de preços e cadências de atualização.
Os principais fatores de divergência incluem se os fluxos do mercado cinza daigou são contabilizados, se serviços e automóveis se infiltram nas definições, o tratamento dos ajustes de IVA e a rapidez com que os choques macroeconômicos são incorporados. O escopo da Mordor limita a cesta estritamente a bens pessoais comprados dentro da China, e nossa atualização anual, como vista na edição de julho de 2025, captura a repatriação pós-pandemia mais rapidamente do que os concorrentes.
Em suma, nosso escopo disciplinado, modelo baseado em fatores e atualização rápida oferecem aos tomadores de decisão uma base de referência equilibrada que pode ser rastreada até variáveis transparentes e replicada com dados publicamente disponíveis; qualidades que, acreditamos, diferenciam a Mordor Intelligence.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 65,11 bilhões de USD (2025) | Mordor Intelligence | - |
| 55,4 bilhões de USD (2022) | Consultoria Regional A | Ano base mais antigo; exclui canais online |
| 40,77 bilhões de USD (2024) | Publicação Setorial B | Omite as categorias de beleza e óculos |
| 316,34 bilhões de USD (2024) | Consultoria Global C | Inclui automóveis e viagens de luxo na cesta |
Em suma, nosso escopo disciplinado, modelo baseado em fatores e atualização rápida oferecem aos tomadores de decisão uma base de referência equilibrada que pode ser rastreada até variáveis transparentes e replicada com dados publicamente disponíveis; qualidades que, acreditamos, diferenciam a Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de bens de luxo da China?
O mercado é avaliado em USD 69,12 bilhões em 2026 e está projetado para atingir USD 93,17 bilhões até 2031 a um CAGR de 6,15% durante 2026-2031.
Qual categoria de produto detém a maior participação no setor de luxo da China?
Os artigos de couro lideram com 27,12% da participação do mercado de bens de luxo da China em 2025, refletindo forte apelo como investimento.
Qual é a velocidade de crescimento do canal online no panorama de luxo da China?
As vendas online de itens de luxo estão avançando a um CAGR de 6,18% de 2026 a 2031, tornando-o o canal de distribuição de crescimento mais rápido.
Qual demografia contribui atualmente mais para os gastos com luxo?
As mulheres representam 54,28% das compras de luxo em 2025, embora os gastos masculinos estejam crescendo a um CAGR de 6,72%.
Qual é o papel das políticas governamentais no crescimento do mercado de luxo?
A redução das tarifas de importação, a expansão das compras em regime de livre de impostos e a designação de Cidades Centro de Consumo Internacional direcionam os gastos no exterior de volta às lojas domésticas.