
Análise do Mercado de Bens de Luxo da Coreia do Sul por Mordor Intelligence
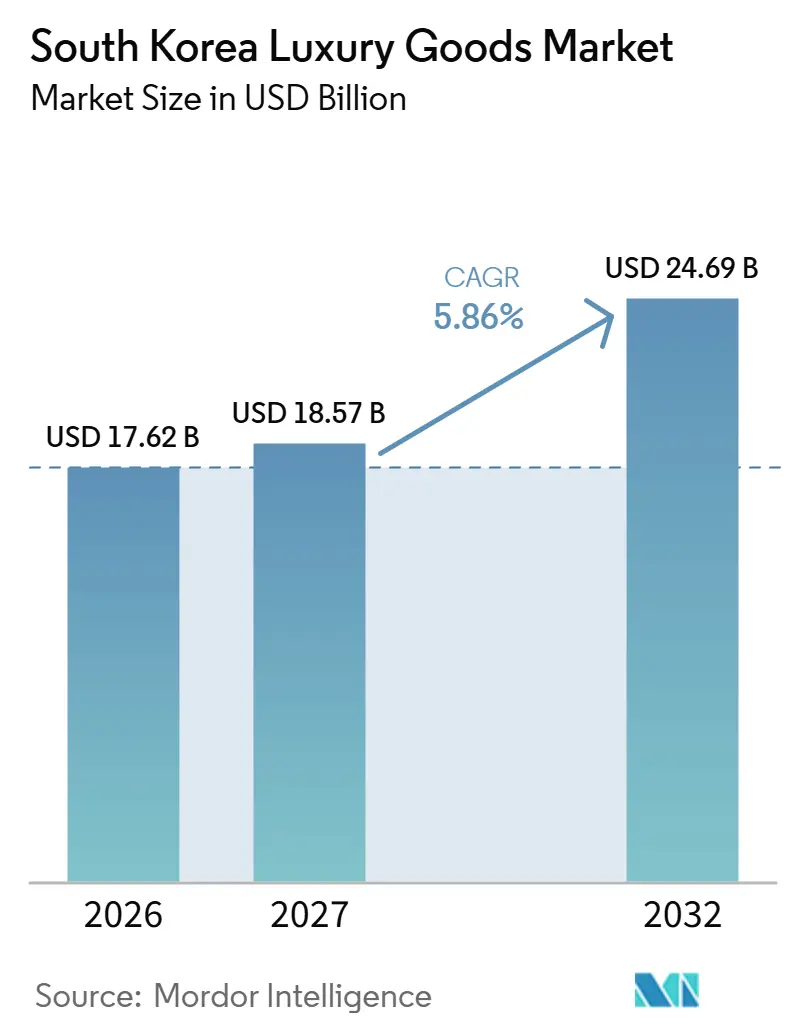
O tamanho do mercado de bens de luxo da Coreia do Sul foi avaliado em 17,62 bilhões de USD em 2026 e estima-se que cresça de 18,57 bilhões de USD em 2027 para atingir 24,69 bilhões de USD até 2032, a um CAGR de 5,86% durante o período de previsão (2027-2032).
O aumento dos recursos domésticos na Coreia do Sul sustenta as compras discricionárias, enquanto a resistência a preços e as preocupações com autenticidade tornam uma proposta premium credível central para a conversão. Os varejistas podem responder por meio de lojas monomarca, entrega online coordenada e relacionamentos de serviço que se estendem além da transação inicial. Para vestuário e acessórios, essas capacidades conectam a distinção do produto com o ambiente e o suporte necessários para sustentar uma compra de alto valor. A venda orientada por descontos aborda a resistência a preços, mas deixa o risco de autenticidade sem solução, de modo que um ticket mais baixo pode carregar menos valor comercial quando os compradores não conseguem verificar a origem do produto.
Principais Conclusões do Relatório
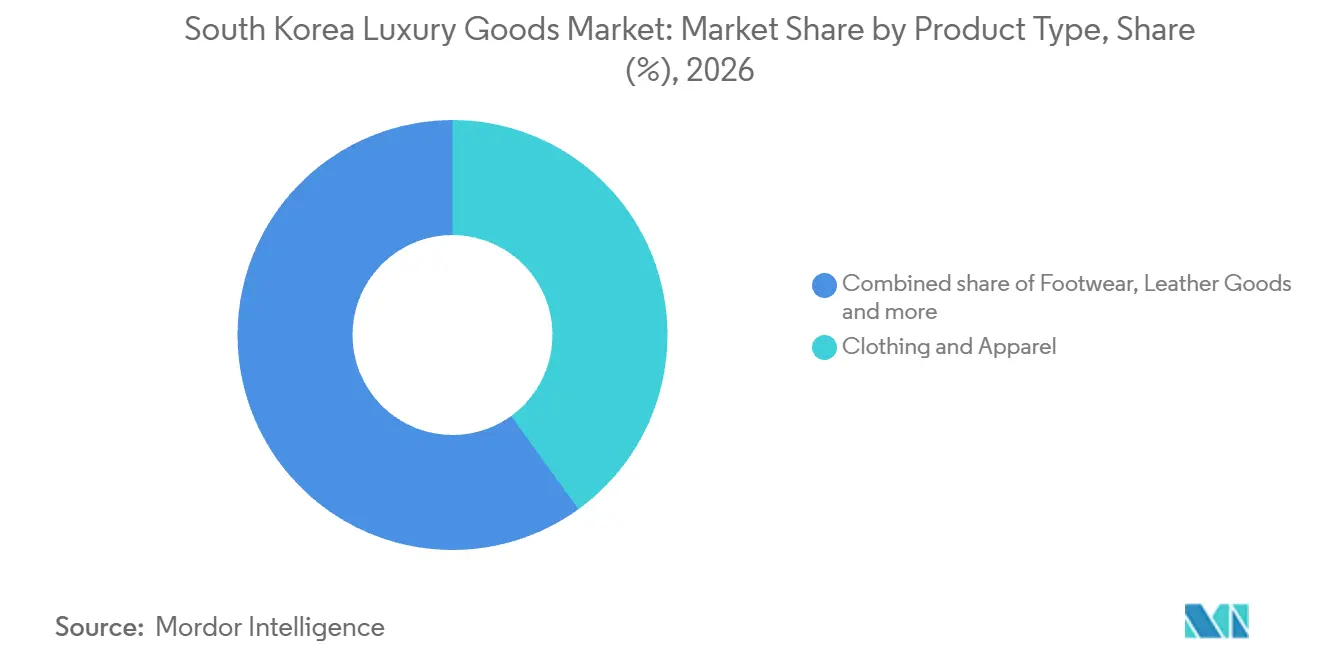
- Por tipo de produto, vestuário e roupas lideraram com uma participação de 40,03% no mercado de bens de luxo da Coreia do Sul em 2026, enquanto os relógios têm previsão de crescimento mais rápido, com um CAGR de 6,85% durante 2027-2032.
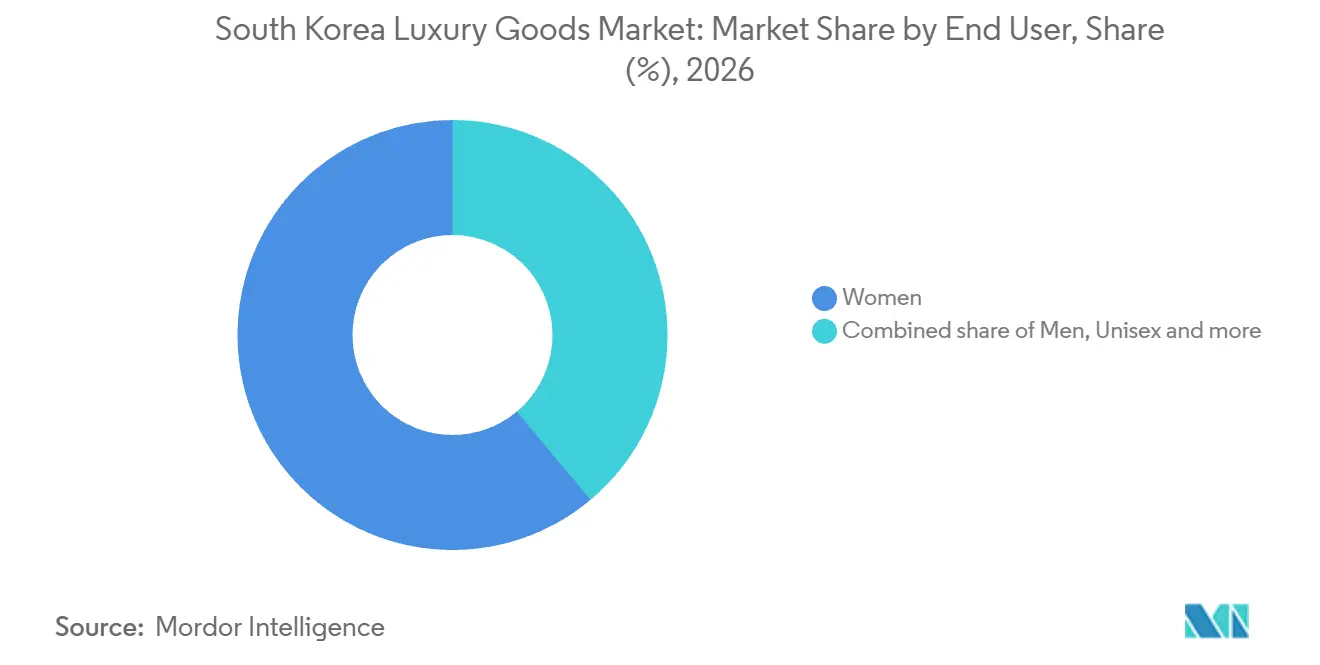
- Entre os usuários finais, as mulheres detiveram a maior posição com uma participação de 61,1% no tamanho do mercado de bens de luxo da Coreia do Sul em 2026, enquanto os homens têm previsão de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032.
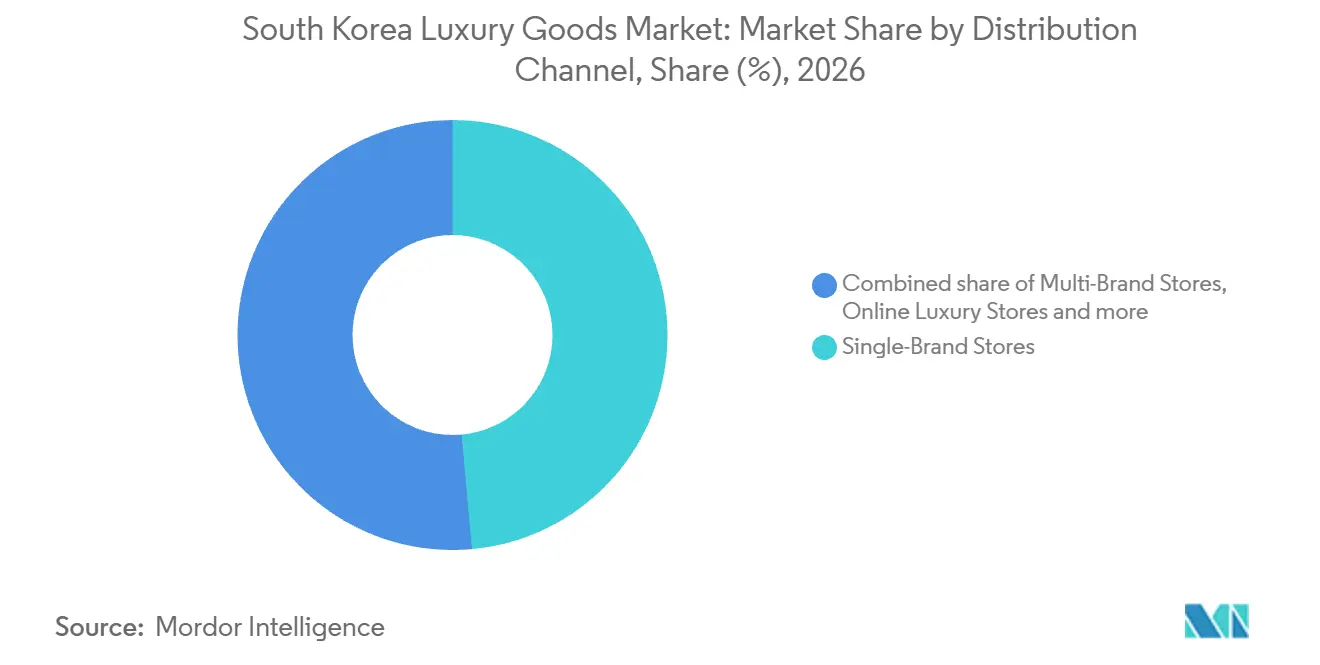
- Os canais de distribuição foram liderados pelas lojas monomarca com 48,55% da receita de bens de luxo da Coreia do Sul em 2026, com as lojas de luxo online com previsão de crescimento mais rápido, com um CAGR de 8,1% durante 2027-2032.
- Geograficamente, os distritos de Cheongdam, Gangnam e Myeongdong em Seul detêm a posição de liderança para inaugurações de lojas flagship no período desde 2024.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança em Direção a Bens de Luxo Sustentáveis e com Certificação Ecológica | +1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Impacto das Mídias Sociais e dos Endossos de Celebridades | +2.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Crescimento na Renda Disponível e Acumulação de Riqueza | +3% | Em todo o país | Médio prazo (2-4 anos) |
| Inovações em Matérias-Primas e Design de Produtos | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Preferência por Ofertas de Edição Limitada | +0.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Aumento na Demanda por Marcas de Designer K-Luxury | +0.6% | Distrito comercial de Myeongdong em Seul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança em Direção a Bens de Luxo Sustentáveis e com Certificação Ecológica
Declarações ambientais claras podem sustentar a demanda ao oferecer aos compradores uma base definida para escolher bens de luxo sustentáveis. A Prada descreve sua cápsula Re-Nylon para SEA BEYOND de 5 peças de 2026 em seu site da Coreia do Sul como feita de 100% de materiais reciclados. Esse cálculo exclui etiquetas e materiais de construção, incluindo fios de costura e elásticos. A nota de rodapé da Prada indica o que o valor de 100% exclui, o que permite ao comprador avaliar a afirmação de conteúdo reciclado em relação ao escopo de material declarado. Esse limite pode transformar o conteúdo reciclado em um critério de compra para um item com preço premium, conectando um atributo de material específico à disposição do comprador de pagar.
Impacto das Mídias Sociais e dos Endossos de Celebridades
As redes sociais podem inserir os bens de luxo no ambiente de pares de um comprador jovem, bem como no público publicitário de uma marca. Um estudo publicado em 2025 entrevistou 26 jovens coreanos com idades entre 14 e 24 anos que haviam adquirido produtos de luxo. Constatou-se que imagens de luxo, publicações de influenciadores e pares, anúncios de marcas e eventos em redes sociais estimularam compras entre esses participantes.[1] A Lacoste nomeou An Yujin, líder do IVE, como sua embaixadora da marca na Coreia em 14 de abril de 2025. Para marcas de vestuário que escolhem um embaixador, a oportunidade comercial é conectar um rosto reconhecível a conteúdo de produto que os jovens compradores possam encontrar ao lado de publicações de influenciadores e pares.
Crescimento na Renda Disponível e Acumulação de Riqueza
Maiores recursos domésticos podem criar espaço para gastos com luxo mesmo quando o sentimento geral do consumidor oferece um sinal mais fraco. A renda disponível mensal média dos domicílios da Coreia do Sul cresceu 5,2% em termos nominais em relação ao ano anterior no segundo trimestre de 2026, de acordo com o Ministério de Dados e Estatísticas.[2] As vendas de marcas de luxo estrangeiras em lojas de departamentos cresceram 38,1% em relação ao ano anterior em abril de 2026, enquanto o sentimento geral do consumidor se enfraqueceu. A combinação sustenta uma distinção entre os recursos disponíveis para compras discricionárias e um humor geral que pode desestimulá-las. Para fornecedores de luxo estrangeiros, o aumento das vendas em lojas de departamentos sustenta os compromissos de vendas locais apesar do sentimento mais fraco, enquanto a renda disponível nominal domiciliar mais elevada indica capacidade de gasto adicional.
Inovações em Matérias-Primas e Design de Produto
A inovação em materiais e design de produto pode aumentar a demanda quando um acessório de luxo acabado combina uma função útil com uma aparência distinta. A Prada oferece uma bolsa de ombro na Coreia do Sul feita com tecido Re-Nylon produzido a partir de plástico oceânico reciclado e purificado. O produto combina um design retangular compacto com uma bolsa removível. Uma mudança de material pode sustentar a diferenciação quando os compradores valorizam sua contribuição para a construção, acabamento ou uso pretendido da bolsa. Para uma marca que escolhe um tecido substituto, o teste comercial é se esse valor para o comprador pode cobrir o custo de desenvolvimento do acessório revisado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Produtos Falsificados | -1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Queda da Demanda de Compradores Sensíveis a Preço | -1.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas e Aumento dos Custos de Conformidade | -0.4% | Em todo o país | Médio prazo (2-4 anos) |
| Volatilidade Econômica e Efeito da Inflação nos Gastos | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Produtos Falsificados
A incerteza quanto à autenticidade pode transformar um preço baixo online de um incentivo em um motivo para adiar uma compra de luxo. Em sua investigação de 2025 sobre falsificações em plataformas online, a Agência de Defesa do Consumidor da Coreia alertou que os compradores podem ter dificuldade em verificar a autenticidade e recomendou cautela ao adquirir produtos com preços incomumente baixos. Para um vendedor genuíno de bolsas de luxo, isso cria uma tarefa de verificação antes que um desconto possa ajudar a concretizar a venda. O comprador precisa de uma conexão credível entre o item oferecido e a marca cujo premium está considerando pagar. A restrição, portanto, acrescenta um ônus de construção de confiança no ponto de venda, precisamente onde um preço baixo se destina a acelerar a conversão.
Queda da Demanda de Compradores Sensíveis a Preço
Aumentos de preços repetidos podem limitar o quanto as marcas de luxo se expandem entre clientes que resistem a pagar o novo premium. Em 2025, reportagens sul-coreanas descreveram consumidores fatigados por sucessivos aumentos de preços de luxo migrando para alternativas mais acessíveis às marcas premium caras. Um vendedor pode, portanto, perder a transação mesmo que o comprador mantenha interesse nos produtos da marca. Comercialmente, um ticket mais alto precisa compensar quaisquer compras perdidas, além de aumentar a receita dos clientes que o aceitam. Isso deixa o crescimento por meio de compradores sensíveis a preço limitado pelo próprio premium, aumentando a importância de reter clientes cuja disposição de pagar possa absorvê-lo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vestuário Fornece Escala enquanto os Relógios Crescem Mais RapidamenteVestuário e roupas representaram uma participação de 40,03% no tamanho do mercado de bens de luxo da Coreia do Sul em 2026. Na filial Pangyo da Hyundai Department Store, as vendas de marcas de vestuário premium cresceram 36,9% em relação ao ano anterior durante 1 a 27 de maio de 2026. Para os fornecedores de vestuário, esse resultado sustenta o teste de profundidade adicional onde um local de venda já demonstrou demanda. Um teste útil em nível de filial distinguiria transações adicionais de mudanças no que cada cliente gasta. Essa distinção determinaria se os fornecedores precisam de maiores quantidades de peças ou de uma combinação diferente de faixas de preço, dando ao resultado de Pangyo um teste comercial específico.
Os relógios têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,85% durante 2027-2032. As vendas de relógios de luxo da Shinsegae Department Store cresceram 31% em relação ao ano anterior em junho de 2026.[3] Esse sinal de compra específico de relógios dá aos varejistas de luxo sólido um motivo para distinguir a expansão mais rápida da categoria da escala de seus negócios de vestuário. O investimento em categoria tem, consequentemente, tarefas diferentes: defender o volume de negócios de vestuário enquanto constrói a receita de relógios a partir de uma base menor.



Por Usuário Final:
As Mulheres Ancoram a Demanda enquanto os Homens Ganham Varejo DedicadoAs mulheres representaram uma participação de 61,1% no mercado de bens de luxo da Coreia do Sul em 2026. O CEO da Ami Paris, Nicolas Santi-Weil, afirmou que as mulheres representam mais de 60% dos visitantes das lojas da marca na Coreia do Sul. Para o maior segmento, esse expressivo público de varejo torna a qualidade do engajamento na loja comercialmente relevante ao lado da amplitude da base de clientes. A venda focada em mulheres pode conectar a orientação sobre produtos a um público que já entra na loja, criando uma rota definida de uma visita a uma transação. Converter as visitantes do sexo feminino que já entram na loja em compradoras pode criar uma abertura de receita mais direta do que gastar para atrair tráfego adicional.
Os homens têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032. A Shinsegae International, importadora e vendedora da HERNO na Coreia do Sul, informou que as vendas masculinas da marca cresceram quase 30% em relação ao ano anterior em setembro de 2026. A HERNO também abriu sua primeira loja exclusiva masculina no país na filial Gangnam da Shinsegae Department Store em outubro de 2026. Um formato dedicado oferece ao importador um local específico para conectar o fornecimento da marca aos clientes do sexo masculino, seguindo o aumento de vendas relatado. Isso vincula a oportunidade de crescimento a uma rota comercial que pode ser desenvolvida em torno de mercadorias e expertise de vendas masculinas.

Por Canal de Distribuição:
Lojas Flagship de Marcas e Entrega Digital Atendem a Necessidades DiferentesAs lojas monomarca foram o maior segmento, representando 48,55% da receita de bens de luxo da Coreia do Sul em 2026. A Vacheron Constantin inaugurou a Maison 1755 Seoul, uma loja flagship de 629 metros quadrados em Cheongdam-dong, em 20 de junho de 2025. Para a maison de relógios, uma loja flagship combina a apresentação do produto e o ambiente físico de venda em uma proposta de marca específica para o local. Sua escala exige que a oferta monomarca justifique o espaço comprometido, tornando a profundidade dessa apresentação comercialmente relevante.
As lojas de luxo online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,1% durante 2027-2032. As vendas na categoria de luxo do Lotte Department Store Mall cresceram 80% em relação ao ano anterior de janeiro a maio de 2026. Em junho de 2025, o aplicativo R.LUX da Coupang integrou a seleção de luxo da FARFETCH para clientes coreanos, com o R.LUX gerenciando a entrega final na Coreia do Sul. Os produtos foram enviados por marcas ou boutiques parceiras diretamente com a FARFETCH globalmente. Essas funções de fornecimento e entrega tornam a transferência transfronteiriça central para transformar o acesso mais amplo a mercadorias em uma proposta de venda local viável.
Análise Geográfica
Mercado de Bens de Luxo dos Distritos de Cheongdam, Gangnam e Myeongdong em Seul
Os distritos de Cheongdam, Gangnam e Myeongdong em Seul formam o principal cluster para inaugurações de lojas flagship no período desde 2024. As marcas de luxo representaram aproximadamente 49% dos inquilinos do distrito comercial de Cheongdam no primeiro semestre de 2025. Em dezembro de 2025, a Brunello Cucinelli, importada e vendida localmente pela Shinsegae International, inaugurou uma loja flagship de 5 andares e 1.723 metros quadrados na rua de luxo de Cheongdam. Tal concentração oferece a um novo entrante em Cheongdam um ambiente de varejo orientado ao luxo, mas também posiciona sua oferta entre muitas maisons concorrentes. Uma loja flagship ali deve oferecer aos compradores um motivo específico à marca para visitar, uma vez que um endereço de luxo por si só pouco faz para distingui-la dentro desse mix de inquilinos.
Pangyo oferece uma rota de loja de departamentos para a venda de luxo, ilustrada pela adição da Goyard pela Hyundai Department Store em setembro de 2025. Para uma marca de luxo, entrar em uma loja de departamentos estabelecida pode posicionar o produto dentro do ambiente de venda existente do varejista, com a operação local organizada em torno desse local. Durante 1 a 27 de maio de 2026, as vendas de luxo na filial Pangyo da Hyundai cresceram 46,1% em relação ao ano anterior, contra 32% nas lojas da empresa. Uma marca que escolhe entre as filiais da Hyundai tem, portanto, um motivo para priorizar Pangyo para uma concessão, ao mesmo tempo em que avalia sua própria categoria em relação a esse cenário de vendas locais mais forte.
O Aeroporto de Incheon oferece um canal de luxo voltado para viajantes no qual o acesso à marca e os relacionamentos comerciais do varejista duty-free importam conjuntamente. A Shinsegae Duty Free introduziu a Louis Vuitton no Terminal 2 do Aeroporto de Incheon em fevereiro de 2025 por meio de uma colaboração com a marca. Esse arranjo posiciona a mercadoria em um ambiente de varejo aeroportuário, oferecendo à marca uma rota para compradores dentro da jornada de viagem. Para o operador duty-free, o relacionamento com a marca acrescenta uma oferta de luxo específica ao seu espaço no terminal e passa a fazer parte da proposta comercial do local. O relacionamento com o varejista pode, consequentemente, ser tão importante quanto o endereço do aeroporto quando uma maison de luxo considera espaço adicional voltado para viajantes.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de vendedores de marcas de luxo que atendem consumidores sul-coreanos por meio de lojas e canais online transfronteiriços. A legislação nacional permite investigações de segurança de mercadorias estrangeiras adquiridas diretamente por pessoas físicas para uso pessoal por meio de marketplaces online no exterior. Os têxteis domésticos fornecem um exemplo limitado do regime de rotulagem específico por item administrado pela Agência Coreana de Tecnologia e Padrões. A estrutura municipal de direitos do consumidor de Seul acrescenta aconselhamento de reclamações e recomendações de resolução, conferindo ao recurso local do consumidor um papel comercial distinto.
Tabela Regulatória
| Fator de decisão | Coreia do Sul | Seul |
|---|---|---|
| Autoridade principal | Agência Coreana de Tecnologia e Padrões e ministérios centrais competentes | Governo Metropolitano de Seul e o Prefeito |
| Principais instrumentos ou direção | Regras de segurança e rotulagem de produtos designados; alteração da Lei Básica de Segurança de Produtos em vigor a partir de 3 de junho de 2026 | Ordenança municipal de direitos do consumidor |
| Efeito comercial | Fabricantes e importadores de produtos designados atendem a padrões e rótulos específicos por item sem testes obrigatórios de produto ou marca KC | Aconselhamento de reclamações e recomendações de resolução; testes ou inspeções podem ser solicitados a instituições públicas ou à Agência de Defesa do Consumidor da Coreia |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade nacional é Média porque a supervisão de compras pessoais diretas no exterior é específica por produto, e as recomendações de remoção de listagem dependem de uma constatação de risco. A direção de Endurecimento reflete a alteração da Lei Básica de Segurança de Produtos promulgada em 2 de dezembro de 2025 e em vigor a partir de 3 de junho de 2026. Para um vendedor de luxo que utiliza esse canal, uma constatação de risco pode, portanto, ameaçar o acesso contínuo aos compradores por meio de uma listagem afetada. As avaliações Média e Sem alteração de Seul refletem o foco contínuo da ordenança no recurso do consumidor por meio de aconselhamento de reclamações, recomendações de resolução e solicitações de testes específicos por caso.
Etapas da Cadeia de Valor
A cadeia de valor compara importação e fornecimento de marcas, venda no varejo e reparo pós-venda como fontes sucessivas de ganhos para os fornecedores. A Shinsegae International importa e vende a Brunello Cucinelli na Coreia do Sul, onde a marca abriu uma loja masculina na Shinsegae Department Store Daegu em setembro de 2026. Varejistas de lojas de departamentos como a Lotte Department Store fornecem uma rota para a venda no varejo local. Essas atividades capturam receita de vendas de produtos, com uma oportunidade separada para trabalhos de reparo cobráveis onde o serviço pode ser realizado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Importação e fornecimento de marcas | Importadores e vendedores de marcas de luxo, como a Shinsegae International | Vendas de bens de luxo importados | Sincronizar o fornecimento da marca e os lançamentos de lojas locais | Definir marcos de fornecimento e lançamento conjuntamente |
| Venda no varejo | Varejistas de lojas de departamentos, como a Lotte Department Store | Vendas de produtos no varejo | Converter o espaço dedicado à marca em transações | Coordenar a orientação sobre produtos com as marcas participantes |
| Reparo pós-venda | Prestadores de serviços de reparo de marcas de luxo, como a Prada | Reparos gerais pagos pelo cliente fora do serviço de reparo limitado, quando possível | Estabelecer a viabilidade do reparo para cada item | Avaliar as condições antes de se comprometer com um reparo geral |
| Fonte: Mordor Intelligence | ||||
Os termos da Prada, em vigor a partir de 10 de setembro de 2026, distinguem os reparos gerais do seu Serviço de Reparo Vitalício limitado para determinadas bolsas elegíveis, com reparos gerais realizados quando possível às custas do cliente. Isso torna a avaliação do item central para a economia da etapa de reparo, uma vez que uma oferta de serviço se torna trabalho cobrado apenas quando a intervenção é viável. A oportunidade estrutural é estender a expertise da marca além da primeira venda, ao mesmo tempo em que se define qual trabalho adicional pode gerar receita de reparo.
Cenário Competitivo
Concentração do Mercado
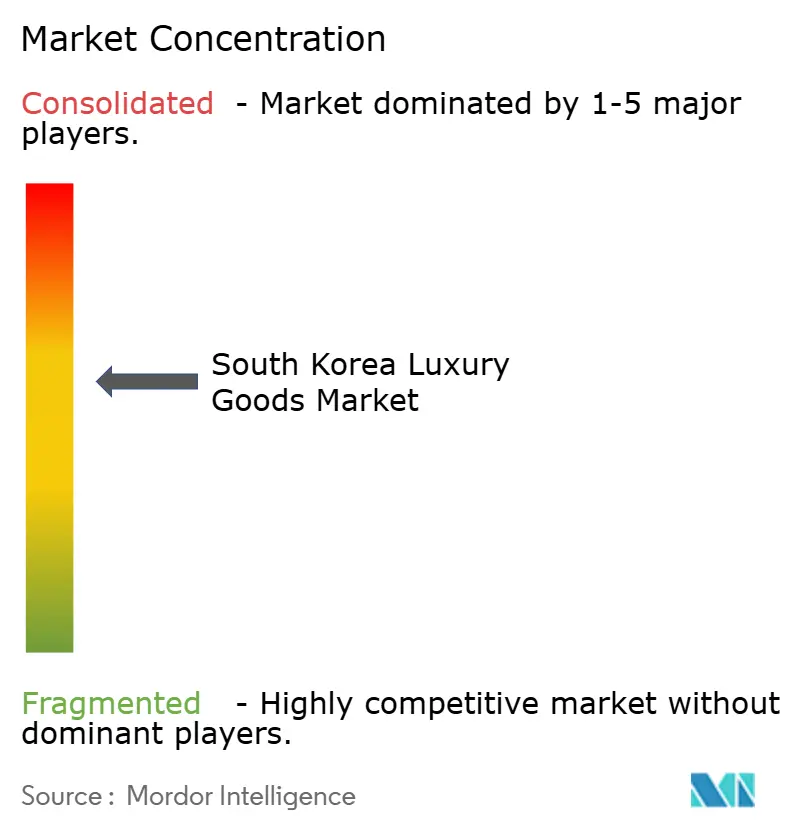
A concorrência é liderada por marcas, com as maisons de luxo estabelecidas formando um núcleo proeminente dentro de um campo mais amplo de participantes. As principais empresas incluem Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. e LVMH Moët Hennessy Louis Vuitton SE. A Chanel reportou 19,3 bilhões de USD em receita global em 2025, alta de 2% em relação a 2024 a taxas de câmbio constantes e estrutura comparável. Em abril de 2026, a filial principal da Shinsegae abrigou a maior boutique Chanel da Coreia no The Heritage. Um concorrente que considera espaço nessa filial teria que decidir quais partes de seu sortimento justificam uma apresentação dedicada ao lado da extensa oferta monomarca da Chanel.
A Chanel abriu mais de 40 boutiques em todo o mundo em 2025, incluindo no Japão, China continental, Oriente Médio e México, oferecendo à maison pontos de contato adicionais com clientes em territórios estabelecidos e mais recentes. A Hermès Korea reportou receita recorde e crescimento de 15% no lucro operacional em relação ao ano anterior em 2025, o que demonstra uma operação coreana crescendo tanto em lucro quanto em receita. Em dezembro de 2025, a Louis Vuitton da LVMH inaugurou um destino de 6 andares combinando uma loja de varejo, exposição cultural e espaços gastronômicos no LV The Place Seoul, Shinsegae The Reserve. O teste comercial para tal destino em Seul é se as visitas à exposição e aos restaurantes se convertem em compras de produtos, vinculando a experiência mais ampla do visitante ao potencial de geração de receita da loja.
Os modelos de serviço oferecem outra forma de conectar marcas de luxo aos clientes após a venda inicial do produto. Em 2025, a LVMH Maison RIMOWA expandiu seu programa de recolhimento, restauração e revenda de malas Re-Crafted para a Coreia do Sul. A oferta estende o papel comercial da marca para as condições e a revenda de um item existente, criando um ponto de concorrência baseado em serviço. Competir por meio de tal programa requer acesso ao trabalho de restauração, bem como uma rota para a revenda da mala restaurada. Com o recolhimento, a restauração e a revenda sob o nome RIMOWA, a LVMH pode competir pela próxima venda de uma mala na Coreia por meio da mesma maison que a forneceu inicialmente.
Líderes do Setor de Bens de Luxo da Coreia do Sul
-
Chanel SA
-
Hermès International SA
-
Rolex SA
-
The Swatch Group Ltd.
-
LVMH Moët Hennessy Louis Vuitton SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bens de Luxo da Coreia do Sul Empresas cobertas neste relatório
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financière Richemont SA
- Chanel SA
- Hermès International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- IICOMBINED (Gentle Monster)
- Giorgio Armani SpA
- HYEIN SEO
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estée Lauder Companies Inc.
- Tod's S.p.A.
- RARE Inc. (We11Done)
- Chopard & Cie S.A.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as rotas dos varejistas de luxo para compradores estrangeiros, novos clientes de categoria e compradores de joias e relógios. No primeiro semestre de 2026, as vendas de marcas de luxo estrangeiras para clientes estrangeiros da Lotte Department Store cresceram 130% em relação ao ano anterior. Isso cria uma abertura para combinar a venda orientada a visitantes com uma orientação de produto mais individualizada. A decisão comercial é quanto serviço dedicar a cada compra, uma vez que as estratégias propostas requerem capacidades diferentes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Converter a demanda de luxo de visitantes estrangeiros | As vendas de luxo estrangeiro para clientes estrangeiros da Lotte cresceram no primeiro semestre de 2026 | Compradores de luxo estrangeiros em lojas de departamentos | Combinar suporte linguístico com agendamentos para marcas selecionadas | Contratação de pessoal para agendamentos multilíngues | Varejistas de lojas de departamentos, como a Lotte Department Store |
| Construir compras recorrentes após a entrada | Clientes sem compra de luxo no ano anterior representaram 62,8% dos compradores de luxo na Lotte, Shinsegae e Hyundai em janeiro-junho de 2026 | Clientes que estão entrando ou retornando às compras de luxo | Oferecer educação sobre o produto e serviço de acompanhamento vinculado ao item adquirido | Custo da educação individualizada sobre o produto | Varejistas de lojas de departamentos, como Lotte, Shinsegae e Hyundai |
| Aprofundar a venda de joias e relógios | As vendas combinadas de joias e relógios de luxo da Lotte cresceram 60% em relação ao ano anterior em junho de 2026 | Clientes de joias e relógios em lojas de departamentos | Combinar agendamentos por categoria com suporte pós-venda claramente definido | Desenvolvimento de expertise em serviço específico por produto | Varejistas de lojas de departamentos, como a Lotte Department Store |
| Fonte: Mordor Intelligence | |||||
A abertura central é transformar uma transação de luxo recém-registrada em um relacionamento de serviço contínuo. O expressivo grupo de clientes sem compras no ano anterior oferece aos varejistas um público concreto para acompanhamento, em vez de uma suposição de compras recorrentes estabelecidas. A educação sobre o produto vinculada ao item adquirido cria uma tarefa de serviço definida, tornando a próxima transação um teste útil para verificar se esse investimento gera um relacionamento mais duradouro com o cliente.
Desenvolvimentos industriais recentes em Mercado de Bens de Luxo da Coreia do Sul
- Out 2026: A HERNO, importada e vendida na Coreia do Sul pela Shinsegae International, abriu sua primeira loja exclusiva masculina no país na filial Gangnam da Shinsegae Department Store.
- Set 2026: A Brunello Cucinelli, importada e vendida pela Shinsegae International na Coreia do Sul, abriu uma loja masculina na Shinsegae Department Store Daegu.
Mercado de Bens de Luxo da Coreia do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de bens de luxo da Coreia do Sul mede os gastos anuais dos consumidores na Coreia do Sul em bens de luxo posicionados em faixas de preço premium, onde o posicionamento da marca e a exclusividade do produto são fundamentais para as decisões de compra. As vendas aos clientes finais são avaliadas no varejo, com tipo de produto, grupo de usuário final e canal de distribuição classificando cada transação.
Exclusões de escopo: Produtos mass-premium, serviços de luxo puros como hotéis, revendas informais no mercado cinza onde a autenticidade e os preços não podem ser verificados de forma consistente, e bens de luxo vendidos fora da Coreia do Sul estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário e Roupas
- Calçados
- Artigos de Couro
- Relógios
- Joias
- Óculos
- Outros Tipos de Produtos
- Por Usuário Final
- Homens
- Mulheres
- Unissex
- Por Canal de Distribuição
- Lojas de Marca Única
- Lojas Multimarcas
- Lojas de Luxo Online
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas e oficiais, como a série de varejo do Ministério do Comércio, Indústria e Recursos para movimentação de lojas de departamentos e marcas premium, classificações do Serviço Aduaneiro da Coreia para categorias de produtos de luxo, estatísticas do Korea Tourism Data Lab para demanda de visitantes estrangeiros e o registro do Índice de Citações Coreano de pesquisas sobre consumo de luxo na Coreia. Essas fontes ajudam a definir os limites das categorias, as tendências dos canais, a demanda de visitantes, as motivações dos consumidores descritas nas pesquisas sobre consumo de luxo na Coreia e o contexto operacional para os gastos no varejo na Coreia do Sul. Onde os balcões de lojas de departamentos combinam bens de luxo com outras mercadorias, o modelo contabiliza apenas a transação de varejo de produtos acabados do cliente.
Registros de empresas, materiais para investidores, divulgações de varejistas e a imprensa sul-coreana de reputação fornecem verificações complementares sobre vendas locais, atividade de lojas, desenvolvimentos de canais e mudanças de preços ou produtos. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas ou pesquisas podem incluir gerentes de marcas de luxo e importadores da Coreia do Sul, líderes de merchandising de lojas de departamentos e duty-free, gerentes de canais de luxo online e pesquisadores de consumidores. Suas evidências podem testar as conclusões secundárias sobre limites de categorias, canais de varejo realizados, preços e comportamento de compra local, enquanto as lacunas não resolvidas são documentadas e verificadas em relação a indicadores independentes de empresas, varejistas e públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor anual no varejo para a Coreia do Sul uma única vez, de cima para baixo, alinhando os gastos com bens de luxo com os sinais de vendas de varejistas e marcas e, em seguida, verificando os totais selecionados por meio de consolidações de fornecedores, verificações de canais e preço médio de venda amostrado multiplicado pelo volume de unidades. A renda disponível dos domicílios, as vendas de lojas de departamentos premium, a atividade de luxo online, os volumes de visitantes estrangeiros e as mudanças de preços das marcas fornecem indicadores práticos, e informam a capacidade de compra, a escala do canal, os gastos de turistas e a separação do movimento de preços e volumes. Uma regressão multivariada pode relacionar esses indicadores ao valor histórico do mercado, enquanto a análise de cenários testa caminhos alternativos para turismo, gastos dos consumidores e preços até 2032. As participações de produto, usuário final e canal são construídas a partir de evidências de categorias e varejo reportadas, com lacunas estimadas a partir do mix de vendas sul-coreano observável mais próximo e reconciliadas para que cada classificação represente o mesmo conjunto de transações de varejo. As previsões de valor incorporam preços observados e mix de produtos, bem como atividade de transações. Especialistas em marcas, importadores, varejistas e consumidores podem verificar a relevância e a direção de cada previsão em nível de variável, enquanto as observações de canais ou categorias indisponíveis são delimitadas com indicadores locais comparáveis e sinalizadas para acompanhamento direcionado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de varejistas e marcas com indicadores oficiais de varejo, turismo, alfândega e consumidores, e então investigam diferenças de cobertura, temporalidade, moeda e tratamento de canais. Eles verificam outliers e variações anuais em relação a sinais independentes, rastreiam anomalias até definições de fontes ou entrada de dados e obtêm uma segunda revisão de analista antes da aprovação. As fontes são recontactadas quando uma premissa material muda ou um sinal de canal é inesperado. A série é atualizada anualmente, com atualizações entre ciclos para eventos materiais como grandes mudanças de preços ou de viagens, e revisada novamente imediatamente antes da entrega.
Tamanho do Mercado de Bens de Luxo da Coreia do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de bens de luxo da Coreia do Sul mede os gastos anuais dos consumidores na Coreia do Sul em bens de luxo posicionados em faixas de preço premium, onde o posicionamento da marca e a exclusividade do produto são fundamentais para as decisões de compra. A renda disponível dos domicílios, as vendas de lojas de departamentos premium, a atividade de luxo online, os volumes de visitantes estrangeiros e as mudanças de preços das marcas fornecem indicadores práticos, e informam a capacidade de compra, a escala do canal, os gastos de turistas e a separação do movimento de preços e volumes.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam as divulgações de varejistas e marcas com indicadores oficiais de varejo, turismo, alfândega e consumidores, e então investigam diferenças de cobertura, temporalidade, moeda e tratamento de canais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,57 bilhões de USD (2027) | |
| Editora Global de Pesquisa de Mercado A | 5,71 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 69,3% abaixo do valor de 2027 deste relatório de 18,6 bilhões de USD, 2 anos depois. |
| Editora de Pesquisa de Mercado B | 7,73 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 58,4% abaixo do valor de 2027 deste relatório de 18,57 bilhões de USD, 2 anos depois. A estimativa abrange vestuário, calçados e acessórios, excluindo relógios e joias de luxo contabilizados neste relatório. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulam as divulgações de varejistas e marcas com indicadores oficiais de varejo, turismo, alfândega e consumidores, e então investigam diferenças de cobertura, temporalidade, moeda e tratamento de canais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de bens de luxo da Coreia do Sul?
O tamanho foi de 17,62 bilhões de USD em 2026 e está estimado em 18,57 bilhões de USD em 2027. A previsão é de que atinja 24,69 bilhões de USD até 2032, a um CAGR de 5,86% durante 2027-2032.
O que sustenta a demanda por bens de luxo na Coreia do Sul?
Os recursos domésticos e a exposição às redes sociais sustentam a demanda. A renda disponível mensal média dos domicílios cresceu 5,2% em termos nominais em relação ao ano anterior no segundo trimestre de 2026.
Qual segmento de produto de luxo lidera a receita na Coreia do Sul?
Vestuário e roupas detiveram a maior participação, com 40,03% em 2026. Os relógios têm previsão de crescimento mais rápido, com um CAGR de 6,85% durante 2027-2032.
Quais empresas são proeminentes no setor de luxo da Coreia do Sul?
As empresas proeminentes incluem Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. e LVMH Moët Hennessy Louis Vuitton SE.
Quais desafios restringem as compras de luxo na Coreia do Sul?
A fadiga de preços levou alguns compradores sul-coreanos a buscar alternativas mais acessíveis em 2025. As preocupações com autenticidade online também criam trabalho de verificação para os vendedores de bolsas de luxo.
Onde o varejo de luxo está concentrado na Coreia do Sul?
Os distritos de Cheongdam, Gangnam e Myeongdong em Seul lideram as inaugurações de lojas flagship no período desde 2024. Pangyo oferece acesso a marcas em lojas de departamentos, e o Aeroporto de Incheon oferece um canal duty-free.