
Tamanho e Participação do Mercado de Bens de Luxo da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
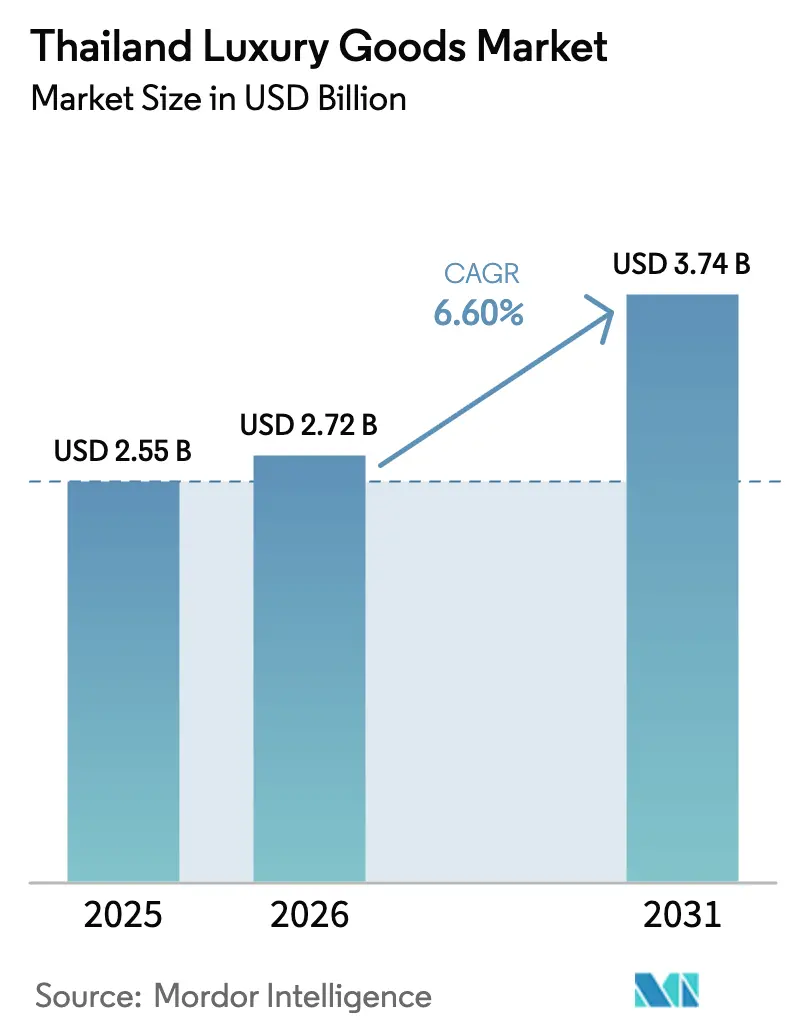
| Tamanho do mercado no ano base (2025) | 2.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo da Tailândia por Mordor Intelligence
O tamanho do mercado de bens de luxo da Tailândia está em USD 2,72 bilhões em 2026, crescendo a partir do valor de 2025 de USD 2,55 bilhões, e está projetado para atingir USD 3,74 bilhões até 2031, refletindo um CAGR de 6,6% à medida que o país consolida seu papel como polo de consumo premium do Sudeste Asiático. O mercado de bens de luxo da Tailândia é impulsionado pela recuperação constante do turismo receptivo, pelo aumento da renda disponível entre a Geração Z, pelos investimentos contínuos em shoppings âncora e pela introdução de um programa de visto de longa permanência. Esses fatores estão impulsionando tanto o fluxo de visitantes quanto os gastos, particularmente em categorias de alta margem. Embora os valores médios das transações enfrentem pressões inflacionárias, estratégias como curadoria de varejo multimarcas, experiências de compras omnicanal e promoções lideradas por influenciadores estão ampliando o alcance do mercado doméstico. Expatriados e turistas de saúde estão cada vez mais vendo joias de grau de investimento, relógios suíços e acessórios sob medida como reservas de valor portáteis. Embora desafios como a proliferação de falsificações, a sensibilidade a preços entre o segmento de alta renda intermediária e a demanda contida de grupos turísticos chineses moderem o crescimento em volume, eles não desviaram a expansão de médio prazo do mercado de bens de luxo da Tailândia.
Principais Conclusões do Relatório
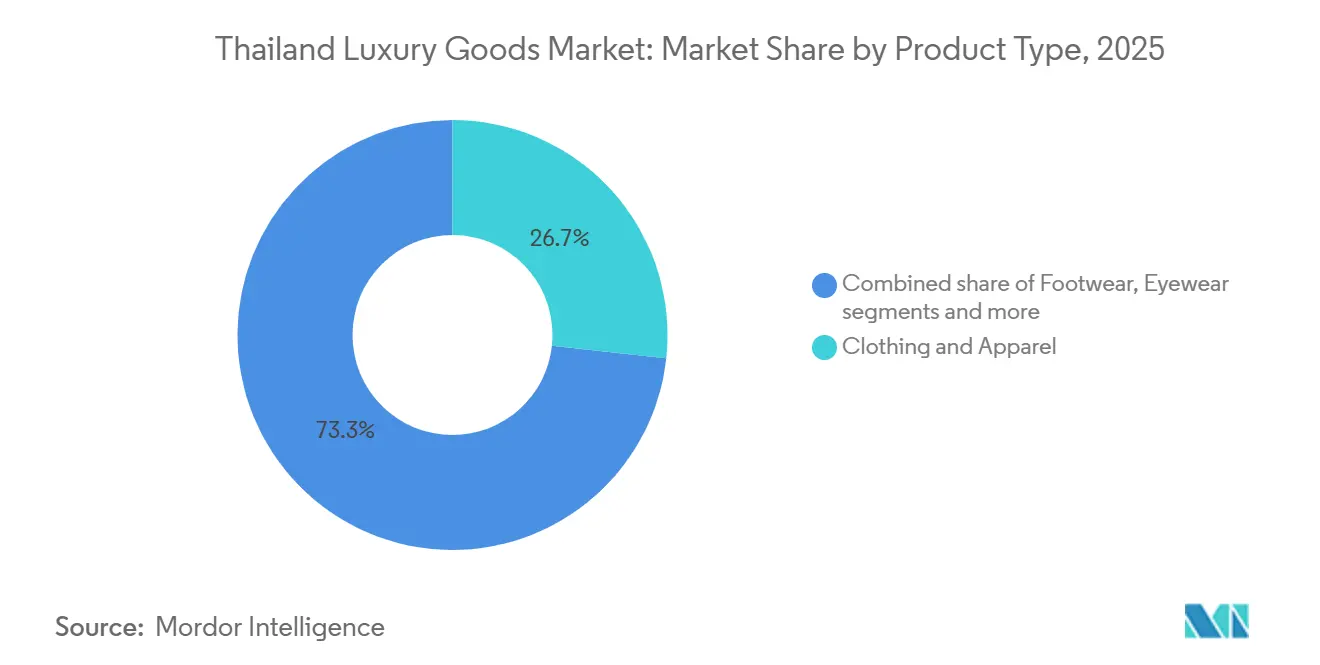
- Por tipo de produto, vestuário e roupas lideraram com 26,73% da participação do mercado de bens de luxo da Tailândia em 2025, enquanto joias estão projetadas para expandir a um CAGR de 6,96% até 2031.
- Por usuário final, as mulheres geraram 57,32% da receita de 2025, enquanto os homens representam o segmento de crescimento mais rápido com um CAGR de 7,32% até 2031.
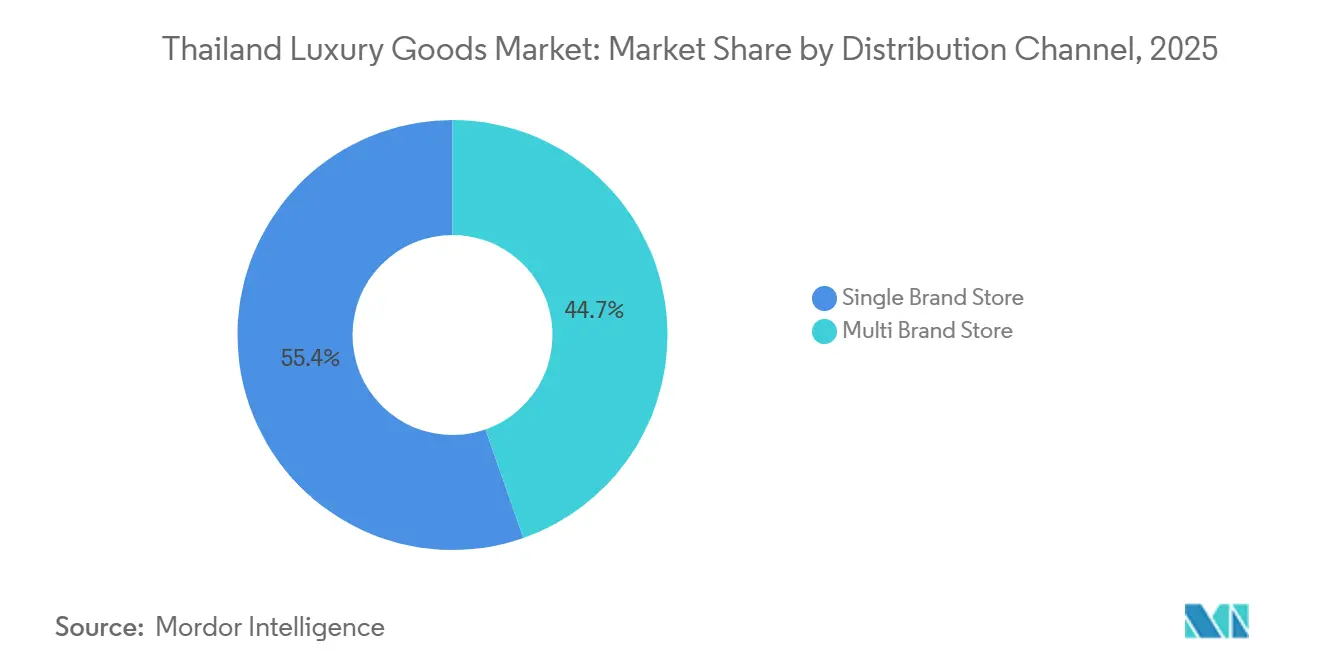
- Por canal de distribuição, as lojas de marca única detinham 35,35% das vendas de 2025, mas as lojas multimarcas estão previstas para superar com um CAGR de 7,86% no mesmo horizonte.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bens de Luxo da Tailândia
Tabela de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prosperidade entre a Geração Z e jovens profissionais | +1.2% | Nacional, com concentração em Bangcoc, Chiang Mai, Phuket | Médio prazo (2-4 anos) |
| Recuperação do turismo receptivo e expansão de shoppings âncora | +1.8% | Nacional, com pico de impacto em Bangcoc, Phuket, Pattaya, Chiang Mai | Curto prazo (≤ 2 anos) |
| Expansão do comércio social e influência de celebridades | +0.9% | Nacional, com adoção por nativos digitais em centros urbanos | Médio prazo (2-4 anos) |
| Inovação em materiais orientada pela sustentabilidade | +0.6% | Global, com adoção antecipada nos distritos de luxo de Bangcoc | Longo prazo (≥ 4 anos) |
| Programas de visto de isenção para longa permanência atraindo expatriados de alto patrimônio líquido | +0.7% | Nacional, com concentração em Bangcoc, Phuket, Samui, Chiang Mai | Médio prazo (2-4 anos) |
| Polos de turismo de saúde impulsionando gastos com luxo do Oriente Médio | +0.5% | Clusters médicos de Bangcoc, Phuket, Pattaya | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prosperidade entre a Geração Z e jovens profissionais
Em 2024, dados do Conselho de Investimentos da Tailândia revelam que indivíduos com idades entre 15 e 24 anos constituem 12,24% da população total do país[1]Fonte: Conselho de Investimentos da Tailândia, "Tailândia em Resumo," boi.go.th. Esse grupo demográfico está reformulando os padrões de consumo, privilegiando o luxo experiencial e as interações com marcas no ambiente digital em detrimento dos símbolos de status tradicionais. Em resposta, as marcas estão deslocando o foco das narrativas de herança para destacar a utilidade do produto, a sustentabilidade e o valor de revenda — qualidades que ressoam com uma geração avessa a demonstrações ostensivas de riqueza. A demanda por bens de luxo entre os homens tailandeses está crescendo a um CAGR de 7,32%, impulsionada por jovens profissionais que veem relógios, artigos de couro e produtos de cuidados pessoais como marcadores de sucesso na carreira. De acordo com o Bangkok Post, os gastos discricionários da Geração Z com experiências aumentaram para 56% em 2024, ante 45% em 2023. Essa tendência ressalta a necessidade de as marcas de luxo incorporarem elementos de gastronomia, bem-estar e cultura em seus espaços de varejo. Em um movimento que ilustra essa mudança, a Jim Thompson está canalizando de THB 100 a 150 milhões (USD 2,9 a 4,3 milhões) ao longo dos próximos 3 a 5 anos para ampliar seu número de lojas de 25 para 30 a 35. Isso inclui um proeminente duplex de 500 metros quadrados no One Bangkok e a introdução de uma linha de artigos para o lar Maison Jim Thompson até 2026, sinalizando uma mudança estratégica em direção a ecossistemas de estilo de vida para conquistar a fidelidade da Geração Z.
Recuperação do turismo receptivo e expansão de shoppings âncora
O mercado de bens de luxo da Tailândia está prosperando, impulsionado por uma retomada do turismo. O governo, com metas ambiciosas, visa 39 milhões de visitantes internacionais e uma receita de turismo estrangeiro de 2,23 trilhões de THB até 2025, conforme destacado pelo seu departamento de relações públicas em maio de 2025[2]Fonte: Departamento de Relações Públicas da Tailândia, "Tailândia mira Viajantes de Alto Valor para o Crescimento do Turismo de Longa Distância," prd.go.th. A Sala de Imprensa da Autoridade de Turismo da Tailândia (TAT) reporta um marco significativo: mais de 35 milhões de visitantes estiveram na Tailândia em 2024, sublinhando a retomada do turismo no país[3]Fonte: Sala de Imprensa da Autoridade de Turismo da Tailândia, "Tailândia Recebe Mais de 35 Milhões de Visitantes em 2024: Um Marco que Abre Caminho para 2025," tatnews.org. Essa retomada revitalizou o fluxo em lojas duty-free de aeroportos, boutiques de resorts e lojas âncora urbanas. Ilustrando a tendência, o projeto "The Central" do Central Group, avaliado em THB 21 bilhões, o "One Bangkok" da King Power e a ampla loja âncora de 597 metros quadrados da Prada no Central Phuket demonstram os investimentos colaborativos de incorporadores e marcas. Eles estão mirando ativamente um mix crescente de turistas, predominantemente do Oriente Médio, da Índia e viajantes independentes da China. Os destinos de resort estão elevando suas ofertas, evidenciado por serviços sob medida como o lounge de óculos personalizados da Cartier, consolidando seu posicionamento no mercado premium. Os principais shoppings de Bangcoc estão registrando crescimento de dois dígitos nos aluguéis, um testemunho da confiança dos proprietários no mercado de bens de luxo da Tailândia. Esses investimentos estratégicos não apenas atraem turistas, mas também apelam a expatriados residentes, impulsionando um aumento nas vendas de curto prazo.
Expansão do comércio social e influência de celebridades
Em 2024, o setor de comércio social da Tailândia atingiu uma avaliação de USD 7,5 bilhões. Dominando o cenário, TikTok Shop, Facebook Marketplace e Instagram Shopping representaram coletivamente 60% das vendas de luxo online do país. Leilões ao vivo conduzidos por celebridades apresentaram taxas de conversão três vezes superiores às do comércio eletrônico tradicional, reduzindo os prazos de reconhecimento de marca de anos para meros meses. As marcas de luxo estão dedicando até 30% de seus orçamentos digitais a colaborações com influenciadores. Essa estratégia não apenas acelera a entrada no mercado para designers tailandeses emergentes, mas também depende do sucesso de seus lançamentos virais de produtos. Cafés como o Ralph's Coffee se transformaram em pontos de destaque nas redes sociais, aumentando o engajamento dos clientes e promovendo a venda cruzada. Esse canal vibrante está reformulando a dinâmica de distribuição no mercado de bens de luxo da Tailândia, ao mesmo tempo em que pressiona as marcas a proteger seu patrimônio em um ambiente impulsionado por tendências passageiras.
Inovação em materiais orientada pela sustentabilidade
A contabilidade de Lucros e Perdas Ambientais da Kering e o programa Life 360 da LVMH estão orientando os fornecedores tailandeses de couro e têxteis em direção à rastreabilidade e a processos ecologicamente corretos, enfatizando a importância de reduzir o impacto ambiental em toda a cadeia de suprimentos. O teste da Hermès com alternativas à base de micélio sugere uma mudança significativa no fornecimento de materiais, com potencial para redefinir contratos de fornecimento e padrões do setor até 2027. Apoiando essa mudança, entidades governamentais como a Administração de Áreas Designadas para a Administração do Turismo Sustentável (DASTA) estão fortalecendo práticas sustentáveis por meio de iniciativas de políticas públicas, moldando ainda mais a reputação da Tailândia como um destino de luxo consciente[4]Fonte: Administração de Áreas Designadas para a Administração do Turismo Sustentável, "DASTA promove turismo sustentável no Fórum de Turismo da Tailândia 2025," dasta.or.th. Entidades locais estão capitalizando os incentivos Bio-Circular-Green de THB 50 bilhões da Tailândia para fortalecer a produção sustentável, reduzir a dependência de importações e proteger contra perturbações tarifárias e logísticas, garantindo resiliência diante das incertezas globais. A seda da Jim Thompson, tingida naturalmente por métodos tradicionais, está sendo comercializada como uma escolha rica em herança cultural e ecologicamente correta para hotéis de luxo, combinando autenticidade cultural com sustentabilidade. Coletivamente, essas iniciativas estão estabelecendo um novo padrão de sustentabilidade no setor de bens de luxo da Tailândia, alinhando-se às tendências globais e às expectativas dos consumidores por práticas ambientalmente responsáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -0.8% | Nacional, com concentração nos distritos turísticos de Bangcoc e Pattaya | Curto prazo (≤ 2 anos) |
| Segmento de alta renda intermediária sensível a preços | -0.6% | Nacional, com maior impacto em cidades secundárias | Médio prazo (2-4 anos) |
| Volatilidade macroeconômica e inflacionária | -0.5% | Nacional, com repercussão dos ciclos econômicos globais | Curto prazo (≤ 2 anos) |
| Retorno lento dos grupos turísticos chineses e oscilações cambiais | -0.7% | Polos turísticos de Bangcoc, Phuket, Chiang Mai | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de produtos falsificados
Em 2023-2024, as autoridades apreenderam 4,2 milhões de itens de luxo falsificados na Tailândia, avaliados em impressionantes THB 12 bilhões. Essas falsificações desviaram de 8 a 12% da demanda endereçável do mercado, prejudicando significativamente o patrimônio das marcas e a confiança dos consumidores. Principais fornecedores estabeleceram operações em locais proeminentes como Chatuchak, MBK Center e Patpong, aproveitando a rede logística estratégica da Tailândia para facilitar a importação de produtos falsificados da China e do Vietnã. Embora soluções de autenticação baseadas em blockchain, como o Aura da LVMH, ofereçam uma defesa robusta contra falsificações, elas têm um custo adicional de USD 5 a 10 por item. Essa despesa adicional aperta as margens de lucro, particularmente para produtos de luxo de entrada, tornando desafiador para as marcas manter preços competitivos. Os agentes alfandegários, já sobrecarregados, inspecionam aproximadamente 2 milhões de encomendas mensalmente, limitando sua capacidade de conter efetivamente o influxo de produtos falsificados. Consequentemente, a falsificação continua a representar um desafio significativo para o mercado de bens de luxo da Tailândia, enfatizando a necessidade crítica de inovações tecnológicas escaláveis e marcos legais fortalecidos para enfrentar esse problema persistente.
Retorno lento dos grupos turísticos chineses e oscilações cambiais
Em 2024, as chegadas de turistas chineses atingiram 6,7 milhões, marcando uma queda de 40% em relação aos números de 2019. Esse declínio reflete os desafios contínuos na recuperação das viagens internacionais provenientes da China. Concomitantemente, uma depreciação do yuan levou a uma queda de 15 a 18% nos gastos per capita com luxo, impactando ainda mais o mercado geral. Embora os grupos turísticos tenham historicamente representado 60% dos visitantes chineses, sua presença reduzida deslocou o perfil demográfico em direção a viajantes independentes, que tendem a gastar menos em itens duty-free. Essa mudança na composição dos viajantes alterou os padrões de gastos, exigindo que as marcas adaptem suas estratégias. As marcas agora têm a tarefa de ajustar seus sortimentos para atender a turistas do Oriente Médio e do Sudeste Asiático, dadas as preferências de categoria distintas desses grupos, que diferem significativamente das dos turistas chineses. Além disso, a volatilidade cambial adicionou uma camada de complexidade às estratégias de precificação. Absorver perdas cambiais pode ajudar a manter o volume, mas ao custo da lucratividade, forçando as marcas a equilibrar cuidadosamente preços e margens. À medida que o turismo organizado chinês continua seu caminho de normalização, o mercado de bens de luxo da Tailândia lida com uma demanda fundamental, porém contida, destacando a necessidade de agilidade estratégica para navegar por essas dinâmicas em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Ativos Portáteis Reformulam o Mix de Luxo
Em 2025, vestuário e roupas dominaram o mercado de bens de luxo da Tailândia, conquistando 26,73% do total de vendas, impulsionados pela demanda robusta tanto de consumidores locais quanto de turistas em busca de moda premium. Os artigos de couro, vistos como pontos de entrada aspiracionais, ficaram logo atrás com cerca de 22% do valor da categoria, graças ao apelo duradouro de bolsas e acessórios de grife que transmitem status sem preços exorbitantes. Enquanto isso, calçados e óculos de luxo capitalizaram nas crescentes tendências de athleisure e bem-estar. Notavelmente, os volumes de revenda de tênis aumentaram 18% em 2024, à medida que colecionadores buscavam avidamente lançamentos limitados. Os relógios mecânicos suíços, registrando aumentos de volume de dois dígitos, emergiram como investimentos seguros cobiçados em meio às flutuações econômicas. Esses segmentos, ancorados por expansões do varejo urbano e pelo aprofundamento da penetração do comércio eletrônico em Bangcoc e outros pontos turísticos, fortalecem coletivamente a estabilidade do mercado.
As joias emergiram como o segmento de crescimento mais rápido no mercado de luxo da Tailândia, com um CAGR de 6,96% até 2031. Expatriados, turistas de saúde e moradores locais gravitaram em direção a peças de alto valor, vendo-as como proteção contra flutuações cambiais, ao mesmo tempo em que honram uma afinidade cultural pelo ouro. Os operadores duty-free aprimoraram a oferta com quiosques de classificação de pedras preciosas e lounges de visualização privada, aumentando a acessibilidade nos principais aeroportos e resorts. Beleza e cuidados pessoais espelharam esse crescimento com um aumento constante de 6,2%, impulsionado pelas tendências da beleza coreana e por estratégias omnicanal direcionadas de gigantes como Estée Lauder e L'Oréal, com foco em públicos mais jovens. As marcas capitalizaram na escassez, lançando colaborações de tênis em edição limitada e óculos personalizados. O vestuário, enfrentando desacelerações, pivotou para tecidos reciclados, atraindo compradores conscientes do meio ambiente. Os relógios, fortalecidos por eventos como a Bangkok Watch Week, reforçaram seu status de investimento, sublinhando a crescente proeminência da Tailândia como polo de relojoaria de luxo na região.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Usuário Final: A Demanda Masculina Reduz a Diferença de Gênero
Em 2025, as mulheres comandaram uma participação dominante de 57,32% no mercado de bens de luxo da Tailândia, impulsionadas por um forte apetite por beleza, moda e acessórios de alto padrão. Essa demanda está profundamente enraizada nas tradições culturais de presentear e amplificada pelas redes sociais. Mulheres de alto patrimônio líquido estão gravitando em direção a bolsas ultrapremium e joias requintadas. Em contraste, o segmento de alta renda intermediária tende a produtos de beleza acessíveis e pequenos artigos de couro. Essa tendência é ainda mais impulsionada pelas expansões omnicanal de gigantes do luxo como Dior e Chanel. Para consolidar a fidelidade e aumentar o apelo ao estilo de vida, essas marcas estão curando experiências na loja, integrando eventos de bem-estar e ativações culturais. Com o apoio do crescimento do comércio eletrônico e das parcerias com influenciadores, especialmente em plataformas como Instagram e TikTok, as compradoras permanecem a base dos volumes de mercado. Sua presença constante fortalece a resiliência do mercado, mesmo com a retomada do turismo e o aumento da renda disponível.
Os homens estão emergindo como o grupo demográfico de crescimento mais rápido no setor de bens de luxo da Tailândia, com um CAGR projetado de 7,32% até 2031. Executivos estão cada vez mais vendo acessórios de luxo como ativos essenciais de carreira, enquanto profissionais mais jovens estão se inclinando para a autoexpressão. Os cuidados masculinos estão ganhando força, impulsionados por lojas dentro de lojas em grandes magazines e tutoriais no TikTok. As boutiques estão introduzindo lounges voltados para o público masculino, oferecendo provas privadas para incentivar visitas recorrentes. O merchandising está se adaptando, com uma mudança em direção a tamanhos maiores de calçados e paletas de cores mais escuras. As colaborações de tênis unissex estão borrando ainda mais as linhas de gênero, gerando buzz no comércio social e impulsionando crescimento de dois dígitos em categorias selecionadas. Em resposta, os varejistas estão contratando estilistas especializados, posicionando os homens para aumentar gradualmente sua participação de mercado à medida que as percepções sociais evoluem.
Por Canal de Distribuição: A Curadoria Supera o Controle
Em 2025, as lojas de marca única dominaram o mercado de bens de luxo da Tailândia, respondendo por 55,35% da receita. Essas boutiques, localizadas nos principais distritos de Bangcoc, oferecem experiências exclusivas como lounges VIP e serviços de personalização, fomentando profunda fidelidade à marca entre compradores abastados. Elas se diferenciam dos formatos de varejo agregado por meio de narrativas imersivas, instalações de arte e eventos privados. Moradores locais de alto patrimônio líquido e turistas são atraídos pela intimidade e prestígio das lojas independentes. Por exemplo, o 'LV The Place Bangkok' da Louis Vuitton combina perfeitamente compras com gastronomia e exposições. À medida que as pressões de aluguel aumentam nos principais corredores, as marcas estão recorrendo cada vez mais a pop-ups de curto prazo. Essa estratégia permite que avaliem a demanda antes de se comprometer com lojas âncora, garantindo flexibilidade em resposta às trajetórias de consumo em evolução. A dominância desse canal persiste, principalmente devido à sua capacidade de curar atmosferas premium que permanecem inacessíveis em ambientes multimarcas.
Os complexos de lojas multimarcas estão emergindo como o canal de distribuição de crescimento mais rápido no mercado de luxo da Tailândia. Estão projetados para expandir a um CAGR de 7,86% até 2031. Esse crescimento é impulsionado por uma mudança no fluxo de visitantes em direção a esses locais, vistos como polos de descoberta completos para compradores com pouco tempo. Os operadores multimarcas, aproveitando análise de dados e fundos de co-marketing, agora agregam mais de 550 marcas. Essa estratégia simplifica o acesso para os compradores e aumenta o giro de estoque, especialmente em locais de alto tráfego como o Central Park Bangkok e o One Bangkok. Enquanto isso, a reestruturação do duty-free está canalizando investimentos para pontos de destaque urbanos e aeroportuários. Esse movimento capitaliza nos surtos de turismo e no apelo das isenções fiscais para categorias de luxo. Além disso, lojas conceito curadas dentro desses espaços duty-free estão proporcionando aos designers tailandeses emergentes uma exposição acelerada, sem o ônus de pesados investimentos de capital. A interação entre esses canais não apenas garante um amplo alcance de mercado, mas também mantém uma personalização semelhante à de boutiques, impulsionando a expansão geral do mercado.
Análise Geográfica
Em 2025, as mais de 200 boutiques de luxo de Bangcoc, distribuídas pelo Central Embassy, Siam Paragon e ICONSIAM, responderam por 55% das vendas nacionais de bens de luxo. No final de 2026, o próximo projeto The Central adicionará mais 1,1 milhão de m² de espaço de uso misto, incluindo opções de varejo, gastronomia e entretenimento, aumentando ainda mais o apelo da cidade como destino de compras de luxo. A cidade se beneficia do impulso dos 60 milhões de passageiros anuais do aeroporto de Suvarnabhumi, que garante um fluxo constante de visitantes internacionais, e do visto de Residente de Longo Prazo, que canaliza os gastos de expatriados para o varejo de alto padrão. Os proprietários de imóveis, aproveitando o momentum no mercado de bens de luxo da Tailândia, aumentaram os aluguéis prime em 8 a 12%, solidificando o centro da cidade como o epicentro de luxo do país e atraindo marcas globais em busca de espaços de varejo premium.
Phuket, com 18% das vendas nacionais em 2025, está projetada para crescer a uma taxa anual de 8,2% até 2031. Esse crescimento é impulsionado pelo turismo de resort, pelo aluguel de iates e por procedimentos médicos, todos combinando perfeitamente com as compras de luxo. A recente renovação do Central Phuket introduziu a maior loja da Prada na Tailândia e a primeira boutique de resort da Tiffany & Co., destacando o crescente interesse das marcas em formatos voltados para o lazer. O apelo da ilha é ainda mais reforçado por sua reputação como destino de alto padrão, oferecendo experiências exclusivas como passeios de iate privados e retiros de bem-estar de luxo. As lojas duty-free e os especialistas em relógios estão aprimorando suas ofertas, integrando balcões de reembolso de impostos e apartamentos de visualização privada para atrair pacientes do Oriente Médio e da Europa que buscam luxo durante sua recuperação, criando assim uma experiência de compras única e personalizada para visitantes internacionais abastados.
Pattaya e Chiang Mai, com uma participação combinada de 15% do mercado em 2025, estão expandindo sua presença. As melhorias imobiliárias estão elevando as diárias médias, atraindo viajantes mais abastados. Pattaya está aproveitando sua localização costeira para atrair viajantes de luxo por meio de resorts de alto padrão e empreendimentos à beira-mar. Chiang Mai está incorporando sua herança em oficinas de seda e retiros de bem-estar, transformando experiências artesanais em oportunidades de gastos em boutiques. A cidade também está se posicionando como um polo cultural, oferecendo experiências curadas que atraem indivíduos de alto patrimônio líquido em busca de autenticidade. Embora cidades secundárias como Udon Thani e Khon Kaen atualmente representem apenas participações de um dígito, a introdução do trem de alta velocidade até 2028 está prestes a revitalizar os corredores do nordeste, aumentando o fluxo de visitantes no mercado de luxo da Tailândia. Os varejistas estão de olho em rotações de pop-ups nesses nós emergentes, vendo-os como um movimento estratégico e de baixo capital para obter vantagem de pioneiro, ao mesmo tempo em que testam o potencial de mercado nessas regiões antes de se comprometer com estabelecimentos permanentes.
Panorama regulatório
Os operadores de varejo de luxo da Tailândia trabalham dentro de regras de importação e tributação, restrições à propriedade estrangeira e fiscalização ativa de marcas registradas. Sob a Lei de Negócios Estrangeiros B.E. 2542 (1999), atividades de varejo com participação estrangeira podem exigir uma Licença de Negócios Estrangeiros (FBL). Um caminho operacional comum permite que empresas com pelo menos THB 100 milhões em capital registrado operem até cinco lojas de varejo sem uma FBL, de modo que os modelos de entrada no mercado frequentemente combinam boutiques principais com concessões ou parceiros locais.
Em relação à conformidade comercial, a Tailândia tornou mais rigoroso o tratamento de pequenas encomendas transfronteiriças desde 1º de janeiro de 2026, aplicando tarifas de importação e um IVA de 7% a remessas de minimis com preços a partir de THB 1. A proteção de marcas continua sendo prioridade sob o regime tailandês de registro por prioridade de depósito, o que torna importante o registro antecipado e o monitoramento contínuo para casas de luxo e designers locais. O debate político também continua sobre tarifas de importação mais altas para produtos de luxo, com o Departamento de Alfândega considerando aumentos em direção aos limites estatutários (as alíquotas de imposto ad valorem variam de acordo com o código HS, com faixas gerais citadas de até 80%), moldando decisões de preços e sortimento para categorias importadas como relógios, joias e artigos de couro. Paralelamente, grandes multinacionais com receita consolidada superior a EUR 750 milhões enfrentam, a partir de 2025, o regime tailandês de imposto complementar doméstico, alinhado ao Pilar Dois da OCDE, o que se soma ao planejamento regional de lucros e de preços de transferência para grupos globais de luxo que operam na Tailândia.
Cenário Competitivo
O mercado de bens de luxo da Tailândia apresenta fragmentação moderada, com LVMH, Kering e outros dominando, respondendo coletivamente pela maioria das vendas, enquanto marcas locais de herança e designers de nicho capturam o restante. A LVMH fortalece sua posição com empreendimentos experienciais como o "Gold House" da Dior, um espaço conceito de luxo projetado para aumentar o engajamento dos clientes, e uma expansão voltada para resorts em Phuket, que atende a turistas de alto patrimônio líquido. A Kering, mirando a Geração Z, integra provadores de realidade aumentada e aplicativos de estilo mobile na Gucci e Saint Laurent para proporcionar uma experiência de compras interativa, enquanto a Bottega Veneta apela a expatriados com sua ênfase em artesanato discreto e designs atemporais. A Richemont explora a cultura de relojoaria da Tailândia, inaugurando o lounge de óculos sob medida da Cartier para atrair clientela abastada e realizando eventos exclusivos para colecionadores no Siam Paragon para fortalecer a fidelidade à marca.
O Central Group amplia seus horizontes com uma participação na Selfridges, usando essa alavancagem para introduzir o Central Park como uma oferta inédita na Tailândia, ampliando assim sua presença global. A King Power, em colaboração com a Avolta, aproveita dados de fidelidade internacionais para personalizar ofertas em 18 países, aprimorando seus efeitos de rede e criando uma experiência de compras integrada para viajantes internacionais. Marcas tailandesas como Jim Thompson, Sretsis e Disaya aproveitam o poder do comércio social para ir além das fronteiras domésticas, defendendo a sustentabilidade e o design ousado como suas propostas de valor únicas para atrair um público global.
No mercado de bens de luxo da Tailândia, onde os produtos por si só não garantem uma posição sólida, inovações como autenticação por blockchain, salões VIP e mecanismos de fidelidade transfronteiriços emergiram como ferramentas vitais. A autenticação por blockchain garante a autenticidade dos produtos, fomentando a confiança entre clientes exigentes. Os salões VIP oferecem experiências de compras personalizadas e exclusivas, aumentando a satisfação e a fidelidade dos clientes. Os mecanismos de fidelidade transfronteiriços permitem recompensas e benefícios integrados entre regiões, atendendo às preferências de uma clientela global. Esses avanços fortalecem a confiança dos clientes e a exclusividade, conferindo às marcas uma vantagem distinta em um cenário em rápida transformação. Ao adotar essas estratégias de ponta, as marcas de luxo da Tailândia não estão apenas elevando as experiências dos clientes, mas também estabelecendo novos padrões do setor.
Líderes do Setor de Bens de Luxo da Tailândia
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Chanel SA
Hermès International SA
Prada SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O papel de Bangcoc como ponto de entrada regional para o luxo é reforçado por um pipeline contínuo de aberturas inéditas no mercado e de nível emblemático em destinos de varejo de primeira linha. A Savills Research classificou Bangcoc em quarto lugar globalmente em novas aberturas de marcas de luxo, enquanto polos administrados pela Siam Piwat, como IconSiam e Siam Paragon, concentraram tráfego de luxo e demanda de locatários. Somente o IconSiam garantiu compromissos de mais de 51 marcas entre meados de 2025 e o primeiro trimestre de 2026. Aberturas e entradas anunciadas para 2026 (incluindo a The Row no Siam Paragon em junho de 2026, além de outras maisons de relojoaria e moda abrindo em locais ligados à ONESIAM) também ampliam a base de clientes além dos turistas, apoiando visitas recorrentes de residentes locais afluentes, expatriados e viajantes de longa permanência.
A oportunidade mais imediata está na profundidade de categorias e na especialização de formatos de varejo, particularmente para categorias de valor portátil e varejo orientado por experiência, onde a Tailândia já demonstra forte intenção de compra. A expansão em relojoaria e alta joalheria por meio de boutiques e conceitos duplex (incluindo o debut do formato duplex da Patek Philippe no Sudeste Asiático no One Bangkok) apoia conversões de maior valor por meio de agendamentos, salões privados e serviços de pós-venda. Ao mesmo tempo, o tratamento mais rigoroso de importação e IVA para pequenas encomendas em 2026 aumenta o incentivo para que marcas e revendedores autorizados fortaleçam o cumprimento omnicanal local, a autenticação e o atendimento personalizado no país, redirecionando a demanda de canais transfronteiriços informais para ecossistemas controlados de varejo e serviços.
Desenvolvimentos recentes do setor
- Junho de 2026: Anunciou uma colaboração estratégica com a Belmond (pertencente à LVMH), Galeries Lafayette, Insignia e MJETS para expandir seu ecossistema global de luxo e conectar serviços para membros da ONESIAM. A colaboração amplia o ecossistema de luxo da Siam Piwat e permite experiências entre marcas para viajantes de alto patrimônio, reforçando o papel da Tailândia como um polo regional de luxo.
- Junho de 2026: Abriu sua primeira boutique duplex no Sudeste Asiático no One Bangkok, em parceria com a Cortina Watch. A abertura cria uma nova loja principal regional em Bangcoc, reforçando a posição da Tailândia como um destino de relojoaria de luxo e mercado-referência no Sudeste Asiático. A joint venture com a Cortina Watch amplia o acesso a relógios excepcionais e impulsiona o fluxo de visitantes ao One Bangkok.
- Junho de 2026: Abriu sua primeira boutique na Tailândia no Siam Paragon, servindo como a maior boutique da Maison na região da Ásia-Pacífico. A abertura amplia a presença da Buccellati no polo de varejo de luxo de Bangcoc e eleva o status do Siam Paragon como destino de luxo de primeira linha na APAC.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado tailandês de artigos de luxo é contabilizado como o valor de varejo de produtos pessoais de luxo de alto padrão vendidos na Tailândia, cobrindo tanto canais offline quanto online. A base de compradores inclui residentes na Tailândia, bem como viajantes internacionais.
Exclusões de escopo: o dimensionamento exclui carros de luxo, experiências de hospitalidade de luxo, imóveis de luxo e bebidas alcoólicas.
Visão geral da segmentação
- Por Tipo de Produto
- Vestuário e Roupas
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Usuário Final
- Homens
- Mulheres
- Unissex
- Canal de Distribuição
- Lojas de Marca Única
- Lojas Multimarcas
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para mapear sinais de demanda e definir premissas realistas que possam ser verificadas ano a ano. Baseamo-nos em indicadores macro e setoriais públicos, como chegadas e receitas turísticas na Tailândia, padrões de renda e gastos domiciliares, e movimentos de preços ao consumidor que podem afetar o valor médio das compras de luxo.
Para construir essas premissas, referenciamos fontes como as publicações do Bank of Thailand e do National Statistical Office, relatórios do Ministério do Turismo e Esportes, e conjuntos de dados internacionais como o UN Comtrade para fluxos comerciais e o Banco Mundial para séries macro comparáveis. O contexto de apoio também foi obtido a partir de registros de empresas listadas e apresentações a investidores, publicações alfandegárias e comerciais, e cobertura da imprensa de boa reputação sobre expansão de shoppings, varejo de viagem e mudanças de política. Assinaturas pagas selecionadas foram usadas apenas para normalizar dados financeiros de empresas, confirmar estruturas corporativas e verificar cruzadamente atividades de marcas registradas e patentes onde isso ajudou a explicar novos lançamentos. As fontes listadas aqui são ilustrativas, e usamos referências públicas adicionais para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Conversas primárias foram usadas para testar as premissas documentais e preencher lacunas que não aparecem claramente em estatísticas públicas, especialmente em relação a preços, mix de canais e demanda de viajantes versus residentes. Falamos com uma combinação de partes interessadas do lado das marcas e do varejo, além de especialistas em distribuição e categorias, e depois reverificamos as premissas com um conjunto menor de especialistas independentes.
Por se tratar de um mercado de um único país, o trabalho de campo foi projetado para cobrir os principais polos de compra e canais dentro da Tailândia (shoppings emblemáticos, lojas especializadas e comércio eletrônico), de modo que o modelo final reflita como as compras realmente ocorrem no terreno.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 14% |
| Nível médio: 57% | Líderes funcionais/de unidade: 26% |
| Participantes menores: 14% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda do consumidor é reconstruída usando sinais de gastos de varejo e turismo na Tailândia, depois filtrada por taxas de participação do luxo por categoria e canal. Para manter os totais realistas, realizamos verificações seletivas bottom-up, incluindo a consolidação de uma amostra de redes de lojas e o uso de faixas de preço amostradas e padrões de movimento de unidades, que são então usados para ajustar valores discrepantes.
As principais entradas que moldam o modelo incluem os volumes e o mix de visitantes internacionais, a relevância do comércio duty-free e de viagem, as tendências de renda disponível local, a progressão de preços vinculada à inflação e a participação online nas compras de luxo. Onde os dados públicos não são específicos por categoria, são usados proxies (por exemplo, tendências de importação para grupos de produtos relevantes e indicadores de tráfego em shoppings), que depois são corrigidos usando o retorno das entrevistas.
Para a previsão, é aplicada uma análise de cenários em torno do ritmo de recuperação do turismo, ações de precificação e confiança do consumidor, e o cenário escolhido é alinhado ao consenso de especialistas obtido nas discussões primárias. Quando os sinais bottom-up estão incompletos para uma categoria de nicho, mantemos as premissas conservadoras e exigimos pelo menos duas verificações independentes antes de incorporá-las à linha de previsão.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens para que os números finais permaneçam consistentes com sinais do mundo real. Comparamos os totais do mercado com indicadores independentes, como gastos com turismo, direção do faturamento do varejo e movimentos comerciais no nível de categoria, e investigamos qualquer variação acentuada antes da aprovação final.
Uma segunda revisão por analista é usada para reverificar fórmulas, pontes ano a ano e premissas-chave, como mix de canais e progressão de preços. Se uma premissa mudar de forma significativa durante a revisão, os especialistas são contatados novamente para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos importantes, e uma verificação final pré-entrega é realizada para que os clientes recebam a visão mais atual.
Comparação da estimativa da Mordor Intelligence para o mercado tailandês de artigos de luxo com outras estimativas publicadas
Estimativas publicadas para artigos de luxo na Tailândia podem parecer diferentes mesmo quando o mesmo país é discutido, principalmente porque o conjunto de produtos contabilizados e o ponto de valoração não são os mesmos. As diferenças também aparecem quando um publicador se baseia mais em fluxos comerciais, enquanto outro se apoia em pesquisas com consumidores, o que pode alterar o mix de canais implícito e o preço médio de venda.
Os maiores fatores de discrepância neste mercado tendem a ser se beleza de prestígio e óculos são incluídos, como o varejo de viagem é tratado (contabilizado totalmente pelo valor de varejo versus parcialmente por meio de proxies de importação), e como os preços são convertidos e atualizados durante períodos de movimentação cambial. Algumas estimativas também misturam categorias adjacentes, como experiências de luxo, o que pode inflar os totais mesmo que essas compras não se encontrem dentro das vendas de varejo de produtos pessoais de luxo, uma separação que é imposta no modelo usado aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,72 bilhões de USD (2026) | |
| Associação Setorial A | 2,30 bilhões de USD (2026) | Frequentemente acompanha o mercado por meio de indicadores de importação e comércio por atacado, o que pode subestimar vendas de origem local, excluir algumas transações online e tratar o varejo de viagem como uma passagem parcial em vez de valor de varejo total. |
| Consultoria Global B | 3,10 bilhões de USD (2026) | Comumente amplia o escopo ao incorporar serviços de luxo adjacentes ou categorias premium mais amplas, e pode aplicar uma progressão de preço médio de venda mais agressiva, que não está vinculada a verificações específicas de preço e canal da Tailândia. |
Em conjunto, a dispersão é explicada principalmente por escolhas de escopo e lógica de valoração, não por um único dado ausente. Nossa abordagem permanece repetível porque cada categoria está vinculada a sinais claros de demanda, premissas de canal e verificações de preço que podem ser revisitadas em cada atualização anual.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de bens de luxo da Tailândia?
O tamanho do mercado de bens de luxo da Tailândia atingiu USD 2,72 bilhões em 2026 e deve chegar a USD 3,74 bilhões até 2031.
Qual categoria de produto está crescendo mais rapidamente no varejo de luxo tailandês?
As joias lideram com um CAGR de 6,96% até 2031, à medida que expatriados de alto patrimônio líquido e turistas de saúde preferem peças de investimento portáteis.
Por que as lojas multimarcas estão ganhando participação em relação às boutiques de marca única?
Sortimentos curados, menores custos de busca e âncoras experienciais em projetos como o Central Park estão impulsionando um CAGR de 7,86% para os formatos multimarcas.
Quais fatores restringem as perspectivas de crescimento de curto prazo?
A proliferação de falsificações e a recuperação mais lenta dos grupos turísticos chineses limitam o volume, compensando parte dos ganhos provenientes do turismo e da prosperidade da Geração Z.
Página atualizada pela última vez em:


