
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 156.93 Bilhões de dólares |
| Tamanho do Mercado (2026) | 165.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 218.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo da Ásia-Pacífico por Mordor Intelligence
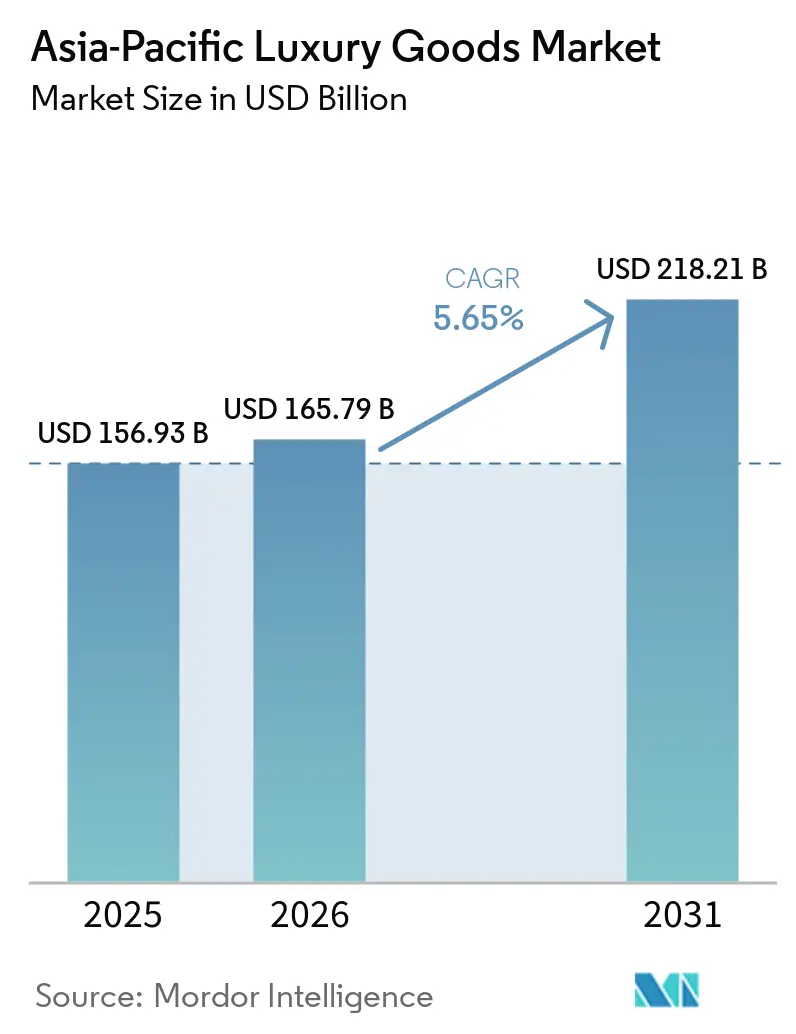
O tamanho do Mercado de Bens de Luxo da Ásia-Pacífico em 2026 é estimado em USD 165,79 bilhões, crescendo a partir do valor de 2025 de USD 156,93 bilhões, com projeções para 2031 mostrando USD 218,21 bilhões, crescendo a um CAGR de 5,65% no período 2026-2031. A expansão sustentada reflete mudanças demográficas profundas, com a Índia e o Sudeste Asiático adicionando grandes contingentes de compradores abastados pela primeira vez, e um crescimento gradual na demanda por produtos de joalheria. De acordo com o Conselho Mundial do Ouro, a demanda por ouro na Índia foi de aproximadamente 803 toneladas métricas em 2024. Isso representou um aumento de cinco por cento em comparação ao ano anterior, quando a demanda por ouro era de 761 toneladas métricas[1]. Um contexto cambial favorável transforma o Japão em um polo regional de compras, impulsionando as vendas de luxo no primeiro semestre de 2024, à medida que os turistas aproveitam o iene fraco. Os compradores mais jovens respondem por uma parcela crescente dos gastos e valorizam cada vez mais a qualidade artesanal, a responsabilidade ambiental e a conveniência digital. As marcas respondem com investimentos intensificados em omnicanal, aumentos seletivos de preços e controle mais rigoroso do estoque para proteger a exclusividade enquanto capturam oscilações de demanda entre as geografias.
Principais Conclusões do Relatório
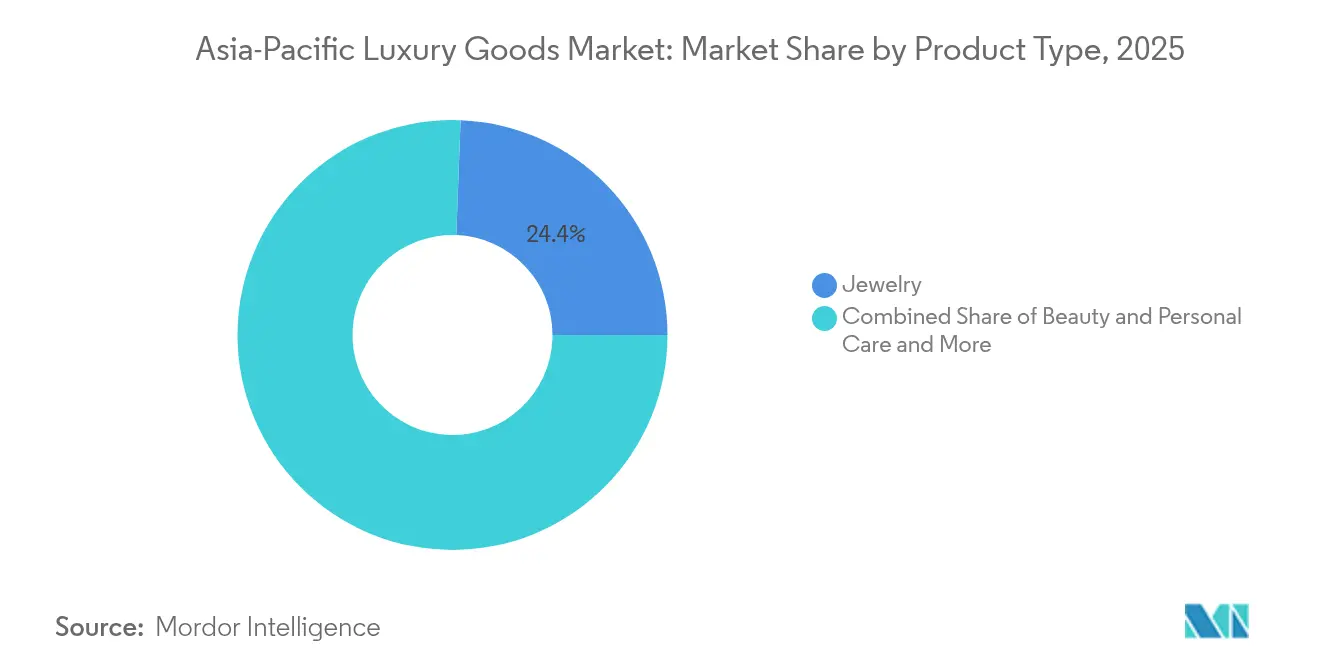
- Por categoria de produto, as joias lideraram com 24,40% da participação no mercado de bens de luxo da Ásia-Pacífico em 2025, enquanto beleza e cuidados pessoais deve registrar o CAGR mais rápido de 6,54% até 2031.
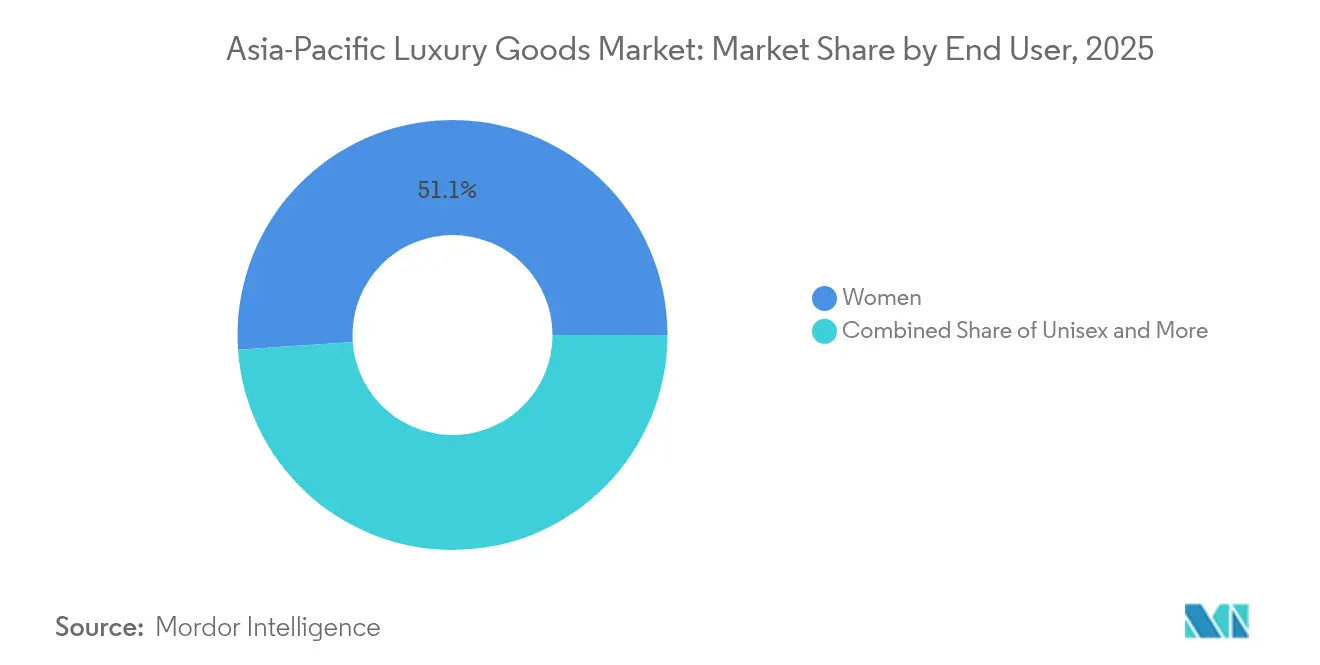
- Por usuário final, as mulheres responderam por 51,10% dos gastos em 2025, e o segmento unissex apresenta a perspectiva de CAGR mais elevada de 6,05% até 2031.
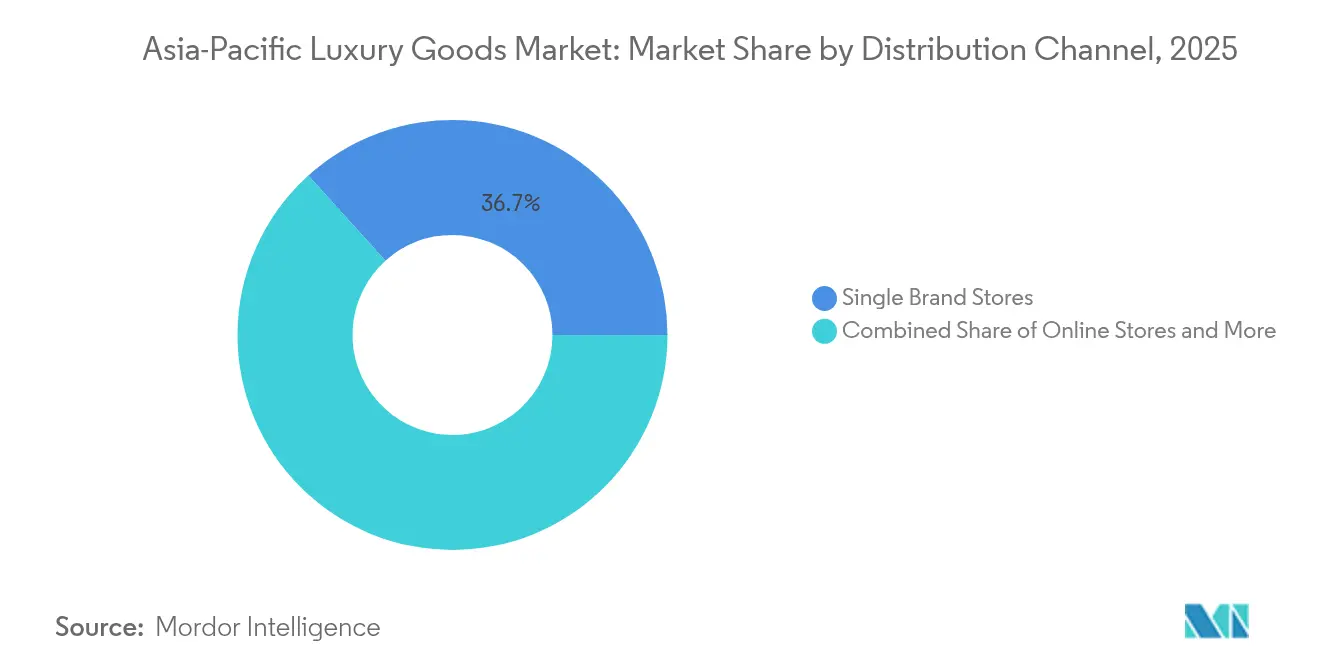
- Por canal de distribuição, as lojas de marca única comandaram 36,70% da receita em 2025, mas as lojas online devem registrar o CAGR mais forte de 9,32% até 2031.
- Por geografia, a China manteve uma participação de 40,70% em 2025, enquanto a Índia deve expandir a um CAGR de 5,98% e emergir como o mercado de crescimento mais rápido até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Consciência de Marca e Premiumização | +1.2% | Global, com maior impacto na China, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Preferências de Sustentabilidade e Ética | +0.8% | Global, particularmente forte no Japão, Austrália e Singapura | Longo prazo (≥ 4 anos) |
| Inovação de Produto e Personalização | +0.9% | Global, com ênfase no Japão, Coreia do Sul e China | Curto prazo (≤ 2 anos) |
| Integração de Tecnologia no Varejo | +1.1% | Global, liderado pela China, Coreia do Sul e Japão | Curto prazo (≤ 2 anos) |
| Turismo e Compras Duty-Free | +0.7% | Japão, Tailândia, Singapura e Hong Kong | Médio prazo (2-4 anos) |
| Crescimento de Consumidores Aspiracionais e Demografias Mais Jovens | +1.0% | Índia, Sudeste Asiático e China (cidades de menor porte) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Consciência de Marca e Premiumização
A onda de premiumização em toda a Ásia-Pacífico reflete uma evolução sofisticada que vai além da sinalização tradicional de status em direção ao consumo orientado pela qualidade. Os consumidores chineses favorecem cada vez mais produtos de alta qualidade sem logotipos proeminentes, indicando uma maturação do consumo de luxo conspícuo para o consciente. Essa mudança comportamental cria oportunidades para marcas de herança que enfatizam a qualidade artesanal em detrimento da visibilidade da marca, ao mesmo tempo que desafia os novos entrantes que dependem de estratégias centradas em logotipos. A política governamental e os fluxos de turismo amplificam essa premiumização: os ministérios central e de comércio da China implementaram medidas de apoio ao consumo e aprimoramentos duty-free (a "Temporada Internacional de Consumo" e as mudanças na política duty-free em centros urbanos) que impulsionaram os gastos discricionários e a demanda por luxo duty-free em 2024-25, enquanto a rápida recuperação do turismo receptivo do Japão em 2024 elevou materialmente os gastos dos turistas em bens de alto padrão, ambos os efeitos favorecendo as vendas premium/luxo concentradas nos principais destinos de compras. Por exemplo, de acordo com a Organização Nacional de Turismo do Japão, em 2024, o número de visitantes estrangeiros que viajaram ao Japão totalizou aproximadamente 36,87 milhões, estabelecendo um novo recorde[2].
Preferências de Sustentabilidade e Ética
Impulsionados por uma maior conscientização ambiental, os padrões de consumo de luxo estão passando por uma mudança sísmica. Estruturas regulatórias, notadamente a Diretiva de Devida Diligência em Sustentabilidade Corporativa da União Europeia e os mandatos emergentes de relatórios ESG da Ásia-Pacífico, estão pressionando as marcas de luxo a priorizar a transparência em suas cadeias de suprimentos e a trabalhar ativamente na redução de suas pegadas ambientais. Na Ásia, Singapura exige divulgações relacionadas ao clima para suas empresas listadas, enquanto o Japão reforçou seus requisitos de relatórios ESG. Essas regulamentações não são apenas obstáculos burocráticos; elas estão remodelando as próprias estratégias das marcas de luxo. À medida que os consumidores demonstram cada vez mais disposição para pagar um prêmio por produtos sustentáveis, as marcas que defendem a sustentabilidade começam a eclipsar suas contrapartes de luxo tradicionais em participação de mercado. Essa tendência é especialmente pronunciada entre os consumidores mais jovens, que não apenas buscam o luxo, mas também defendem a responsabilidade ambiental. As marcas que genuinamente incorporam a sustentabilidade em seus valores centrais estão colhendo vantagens competitivas significativas.
Inovação de Produto e Personalização
No mercado de bens de luxo da Ásia-Pacífico, as marcas estão aproveitando a inovação de produto e a personalização para impulsionar o crescimento e fortalecer a resiliência. Ao explorar a crescente demanda por individualidade, essas marcas não apenas impulsionam vendas de maior margem, mas também cultivam uma fidelidade mais profunda dos clientes. Por meio de inovações técnicas, como novos movimentos, materiais e microedições, juntamente com ferramentas digitais e serviços sob medida nas lojas, as marcas estão transformando experiências únicas em fluxos de receita consistentes e compras recorrentes. Além disso, ao oferecer produtos de tiragem limitada e adaptados localmente, elas defendem habilmente seus pontos de preço mesmo em condições macroeconômicas mais brandas. Essa estratégia amplifica os benefícios comerciais de lançamentos de produtos localizados e serviços de personalização, especialmente à medida que os compradores optam cada vez mais por itens premium e sob medida, seja em casa ou em centros de varejo de viagem, em vez de no exterior. Ilustrando essa tendência, a Louis Vuitton está prestes a expandir seu serviço de personalização "Mon Monogram" em abril de 2025, ampliando as opções de customização em mais ícones e combinações de cores, permitindo que os clientes cocriem peças com significado único. Da mesma forma, o lançamento pela Omega em junho de 2025 do Aqua Terra 30mm, com novos calibres e dimensionamento, ressalta a estratégia da marca de desenvolver produtos para demografias específicas, como compradores mais jovens e a categoria feminina, ao mesmo tempo que enfatiza a personalização para rejuvenescer a desejabilidade.
Turismo e Compras Duty-Free
À medida que as viagens internacionais se recuperaram após a COVID, os turistas abastados canalizaram cada vez mais seus gastos discricionários para os canais duty-free de chegada e centros urbanos na Ásia-Pacífico. Esses canais, conhecidos por compras de alta margem e compras por impulso, desempenharam um papel fundamental para ajudar as marcas a recuperar as vendas totais, mesmo em meio a uma queda no consumo local. Essa tendência foi ainda mais impulsionada por mudanças nas políticas governamentais. Por exemplo, a expansão das zonas duty-free em centros urbanos da China em 2024 e a ampliação dos compradores elegíveis (com vigência prevista para outubro de 2024) foram movimentos estratégicos para canalizar mais gastos para os pontos de venda duty-free domésticos. Isso não apenas amplificou as vendas de luxo no mercado interno, mas também incentivou as marcas a priorizar seus sortimentos de varejo de viagem. Enquanto isso, o ressurgimento do turismo no Japão, marcado por chegadas recordes em 2024 e as próximas reformas nas compras isentas de impostos em 2025, impulsionou um aumento nas compras no varejo de viagem. Esse impulso justificou as decisões das marcas de lançar produtos maiores e exclusivos para viagens e investir em experiências nas lojas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produtos Falsificados e Diluição de Marca | -0.6% | Global, particularmente grave na China e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Concorrência Intensa | -0.4% | Global, mais pronunciada em mercados maduros como Japão e Hong Kong | Curto prazo (≤ 2 anos) |
| Custos e Práticas de Sustentabilidade | -0.3% | Global, com maior impacto em mercados regulamentados como Singapura e Austrália | Longo prazo (≥ 4 anos) |
| Desafios Regulatórios e de Conformidade | -0.5% | Varia por jurisdição, mais forte na China, Índia e Indonésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Produtos Falsificados e Diluição de Marca
Apesar dos mecanismos de fiscalização reforçados e das soluções tecnológicas, as marcas de luxo na Ásia-Pacífico enfrentam violações persistentes de propriedade intelectual. As marcas recorrem cada vez mais à autenticação por blockchain e sistemas de verificação digital como parte de seus investimentos anticontrafação. No entanto, essas sofisticadas operações de falsificação se adaptam rapidamente, frequentemente contornando essas medidas de proteção. A ascensão dos marketplaces online complica ainda mais a proteção das marcas, exigindo monitoramento e fiscalização constantes. Isso não apenas eleva os custos operacionais, mas também desvia recursos de iniciativas de crescimento. Além disso, a aplicação desigual da propriedade intelectual entre as regiões adiciona camadas de desafios de conformidade, levando as marcas a adaptar suas estratégias de proteção para cada jurisdição. À medida que a sofisticação das falsificações supera a autenticação tradicional, educar os consumidores torna-se primordial. Essa urgência leva as marcas a reforçar os investimentos em iniciativas de conscientização dos clientes e tecnologias avançadas de verificação.
Concorrência Intensa
À medida que os segmentos de luxo estabelecidos atingem a saturação, as marcas estão se voltando para a inovação e experiências aprimoradas para os clientes a fim de se destacar, afastando-se das estratégias de posicionamento convencionais. Na Coreia do Sul e na Índia, emerge uma clara polarização no mercado de luxo: marcas de elite como Hermès, Louis Vuitton e Chanel celebram vendas recordes, enquanto suas contrapartes de médio padrão enfrentam quedas significativas. Essa tendência ressalta uma mudança nas preferências dos consumidores, gravitando em direção ao segmento ultrapremium ou ao luxo mais acessível. O Ministério dos Assuntos Corporativos da Índia destacou que no ano fiscal de 2023, a gigante do luxo Louis Vuitton arrecadou mais de INR 7 bilhões em receita, marcando um aumento notável de 33% em relação ao ano anterior. Enquanto isso, a disrupção digital está nivelando o campo de jogo, permitindo que os recém-chegados desafiem diretamente as marcas estabelecidas por meio de estratégias diretas ao consumidor e marketing inteligente nas redes sociais, derrubando efetivamente as barreiras tradicionais de entrada no mercado. Embora as guerras de preços sejam raras no universo do luxo, as marcas são cada vez mais compelidas a demonstrar seu valor por meio de serviços superiores, experiências únicas e produtos inovadores. Notavelmente, o cenário competitivo não é uniforme; o setor de beleza e cuidados pessoais testemunha uma rivalidade mais acirrada em comparação com o mercado de bens de luxo tradicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância das Joias em Meio à Aceleração da BelezaEm 2025, as Joias detêm a maior participação de mercado com 24,40%, ressaltando os laços culturais profundamente enraizados da Ásia-Pacífico com metais preciosos e pedras preciosas, tanto como símbolos de status quanto como meios de preservação de riqueza. Enquanto isso, o segmento de Beleza e Cuidados Pessoais está em rápida ascensão, com um CAGR projetado de 6,54% até 2031. Esse aumento é impulsionado por uma tendência de premiumização e uma crescente sofisticação dos consumidores em cuidados com a pele e cosméticos. Notavelmente, o mercado de beleza da Ásia-Pacífico comanda uma fatia significativa do mercado global, com as vendas digitais prontas para avançar significativamente na China até 2027.
Enquanto Vestuário e Indumentária enfrentam uma mudança no foco do consumidor em direção ao luxo experiencial, os Calçados surfam na onda das tendências de athleisure e de uma crescente cultura de tênis premium entre o público mais jovem. Os Óculos testemunham um crescimento consistente, impulsionado por uma combinação de designs voltados para a moda e uma crescente demanda por óculos de grau de luxo. Os Artigos de Couro prosperam, especialmente em mercados como a Coreia do Sul, onde as vendas de bolsas de luxo estão em alta, paralelamente às de joias e relógios. As lojas de departamento da região também registram aumentos nas vendas de acessórios de luxo. Esse cenário em evolução sugere uma mudança mais ampla: um movimento em direção ao luxo funcional e soluções de beleza personalizadas, à medida que os marcadores tradicionais de status se adaptam aos valores e estilos de vida em mudança dos consumidores em toda a diversa região da Ásia-Pacífico.



Por Usuário Final:
Mulheres Lideram Enquanto o Unissex AceleraEm 2025, as mulheres respondem por 51,10% da demanda por bens de luxo na Ásia-Pacífico, mantendo sua dominância em categorias como joias, beleza e acessórios de moda. As categorias unissex, no entanto, estão crescendo mais rapidamente, com um CAGR de 6,05% até 2031, impulsionadas por consumidores mais jovens e pela mudança nas normas de gênero. Os dados da Coreia do Sul destacam essa tendência, com a Geração Z favorecendo moda e acessórios neutros em termos de gênero, priorizando a expressão pessoal em detrimento do luxo tradicional por gênero.
O consumo de luxo masculino está crescendo de forma constante em relógios, artigos de couro e produtos de cuidados pessoais, refletindo o crescente interesse em autocuidado. Uma pesquisa da Hot Pepper Beauty Academy de 2025 constatou que 54,2% dos homens japoneses na faixa dos vinte anos visitaram salões de beleza no último ano. O Japão também mostra maior participação masculina na moda e nos acessórios de luxo, apoiada por mudanças culturais em direção à expressão individual. O crescimento do segmento unissex é impulsionado por marcas que se concentram em design e marketing inclusivos, atraindo consumidores que valorizam a versatilidade e a autenticidade. Essas mudanças levam as marcas de luxo a adaptar suas estratégias para atender às preferências dos consumidores em evolução em toda a região da Ásia-Pacífico.

Por Canal de Distribuição:
Lojas de Marca Única Prevalecem Enquanto o Online AvançaEm 2025, as Lojas de Marca Única garantiram uma participação de distribuição de 36,70%, consolidando seu status como a principal escolha para o varejo de luxo em toda a Ásia-Pacífico. Essa posição dominante ressalta o compromisso das marcas de luxo com experiências de marca selecionadas e serviços de alto nível, especialmente em regiões onde os laços pessoais e a excelência no serviço influenciam as decisões de compra. Enquanto isso, as lojas online avançam com uma robusta taxa de crescimento de CAGR de 9,32% projetada até 2031, impulsionada pela transformação digital e pela evolução dos hábitos dos consumidores. Um testemunho dessa mudança é a aliança aprofundada da LVMH com o Alibaba em maio de 2024, demonstrando uma combinação de estratégias online e offline para elevar as compras de luxo. As lojas multimarcas, pressionadas entre a ascensão das lojas de marca única e o boom online, estão agora se voltando para seleções únicas e experiências de compra distintas para se destacar.
Outros Canais de Distribuição, como duty-free e varejo aeroportuário, estão colhendo os frutos do ressurgimento do turismo, com 2024 registrando um aumento notável nas receitas de compras isentas de impostos. O Japão se destaca, com taxas de recuperação que superam os números pré-pandemia. Dadas as disparidades regionais nas preferências de canal, há uma necessidade premente de estratégias de distribuição personalizadas. Por exemplo, enquanto a China lidera o mundo em penetração de compras online, o Japão ainda demonstra uma forte inclinação para o varejo físico.
Análise Geográfica
Mercado de Bens de Luxo da China
A China manteve uma participação de 40,70% em 2025, embora o crescimento do segmento de luxo tenha desacelerado para 5,8% em meio à incerteza macroeconômica e a um consumo mais criterioso. Ainda assim, a renovação das cotas de isenção fiscal doméstica e a abertura de lojas no continente consolidam a liderança de longo prazo. O tamanho do mercado de bens de luxo da Ásia-Pacífico atribuído à China ainda poderá superar 90,1 bilhões de USD até 2031, caso a urbanização e a criação de riqueza persistam. O mercado de bens de luxo da China continua a refletir um consumo mais criterioso, com os compradores gravitando em direção a designs discretos e investindo mais em bem-estar e estética residencial, sinalizando maturidade do mercado.
Mercado de Bens de Luxo do Japão
O aumento das vendas no Japão no primeiro semestre de 2024 ilustra os fluxos de turistas impulsionados pela taxa de câmbio. As taxas de recuperação das compras de luxo isentas de impostos atingiram altas taxas de crescimento, evidenciando o poder do iene como catalisador de gastos. As marcas expandem sua presença em Ginza e Osaka, antecipando picos de visitantes para a Expo 2025. Hong Kong se reposiciona como destino cultural para reconquistar viajantes do continente, enquanto os cassinos de luxo de Macau lançam suítes de varejo VIP personalizadas.
Mercado de Bens de Luxo da Índia e da ASEAN
A Índia se destaca como o mercado de crescimento mais rápido da região, com um CAGR de 5,98% até 2031. Os incorporadores de shoppings domésticos alocam espaços privilegiados para estreantes como Cartier e Prada, visando uma classe abastada projetada para dobrar até 2030. O Sudeste Asiático contribui com ganhos constantes; a Tailândia se beneficia do turismo médico, ao passo que o aumento de impostos na Indonésia modera o impulso de curto prazo, mas eleva a receita governamental para melhorias de infraestrutura que, em última análise, fortalecem os ecossistemas de varejo.
Panorama regulatório
A conformidade regulatória no setor de bens de luxo da Ásia-Pacífico é moldada por regimes de importação em rápida mudança, regras de classificação de produtos e requisitos de divulgação vinculados a ESG que variam por jurisdição. Na China, a Administração Geral de Alfândegas implementou o Esquema de Ajuste Tarifário de 2026, em vigor a partir de 1º de janeiro de 2026, atualizando as linhas tarifárias e o tratamento de códigos de mercadorias que alimentam a administração posterior do IVA e do imposto sobre consumo. A China também colocou em vigor, a partir de 1º de janeiro de 2026, o Catálogo de Bens Sujeitos à Administração de Licenças de Importação e Exportação de 2026, reforçando a disciplina de licenciamento e documentação para fluxos transfronteiriços que podem afetar componentes, materiais e o roteamento de produtos acabados de luxo.
As estruturas tarifárias permanecem sensíveis por categoria nos principais destinos de compras, influenciando o mix de produtos, os preços e a alocação no varejo de viagens. Os cronogramas de tarifas alfandegárias do Japão, em vigor a partir de 1º de abril de 2026, continuam a aplicar taxas variáveis entre categorias de luxo, com artigos de couro e determinados itens de vestuário enfrentando tarifas mais altas do que muitos cosméticos, em particular. A Austrália rege os direitos de importação por meio do Customs Tariff Act 1995 e seus anexos, com taxas preferenciais para produtos originários de parceiros de acordos de livre comércio, o que adiciona requisitos de regras de origem e documentação para marcas que operam centros de distribuição regionais.
Cenário Competitivo
Concentração do Mercado
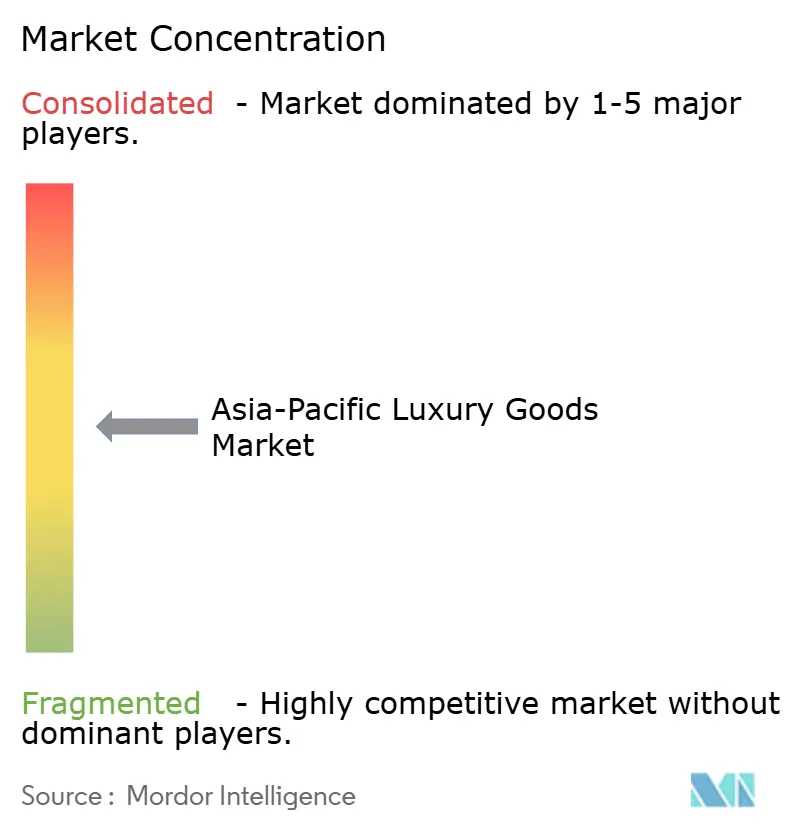
No mercado de bens de luxo da Ásia-Pacífico, uma concentração moderada é evidente. Embora LVMH, Kering e Hermès comandem um pool de receita significativo, sua participação combinada fica aquém da marca de 70% tipicamente associada a um oligopólio, sugerindo espaço para o surgimento de desafiantes. Notavelmente, a Hermès foi na contramão, registrando um crescimento de 13% no segundo trimestre de 2024, mesmo enquanto seus pares lidavam com condições de mercado mais brandas. Enquanto isso, a fusão de USD 2,7 bilhões que deu origem à Saks Global ressalta uma tendência de consolidação, impulsionada pela busca de maior poder de barganha e uma presença omnicanal mais ampla.
A tecnologia emergiu como a nova fronteira nessa arena. A parceria reforçada da LVMH com o Alibaba aproveita a análise em tempo real, refinando o alcance aos clientes e otimizando os cronogramas de lançamento de produtos. Em linha semelhante, a Richemont está sendo pioneira na tecnologia blockchain para garantir a procedência dos diamantes Cartier. A Kering, por outro lado, está acelerando as iniciativas de economia circular por meio de sua plataforma de revenda, Vestiaire Collective. Players regionais como Chow Tai Fook e Titan Company estão capitalizando seus conhecimentos domésticos e tomada de decisão ágil para conquistar uma participação maior nos segmentos de joias e relógios. Embora as oportunidades de entrada permaneçam no mercado emergente da Índia e nos crescentes corredores de luxo do Vietnã, o sucesso está condicionado a uma abordagem localizada, equilibrando preços, curando coleções específicas para festivais e selecionando embaixadores de marca culturalmente ressonantes.
O ritmo de popularidade das marcas está se acelerando; plataformas como as redes sociais podem rapidamente elevar marcas de nicho, como a Polène, ao centro das atenções. Em resposta, os grandes conglomerados estão estabelecendo divisões de investimento em capital de risco como um amortecedor contra a imprevisibilidade das tendências. A competição por talentos também se intensificou: os diretores criativos agora recebem contratos plurianuais vinculados a métricas de engajamento digital, marcando uma mudança em relação às avaliações de desempenho tradicionais baseadas em vendas.
Líderes do Setor de Bens de Luxo da Ásia-Pacífico
-
Chanel S.A
-
Hermès International S.A
-
Kering S.A.
-
Rolex SA
-
LVMH Moet Hennessy Louis Vuitton SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bens de Luxo da Ásia-Pacífico Empresas cobertas neste relatório
- LVMH Moet Hennessy Louis Vuitton SE
- Kering SA
- Chanel SA
- Compagnie Financiere Richemont SA
- Hermes International SA
- Rolex SA
- Prada SpA
- Moncler SpA
- Tapestry Inc
- Burberry Group Plc
- Swatch Group Ltd, The
- The Estee Lauder Companies Inc
- L'Oreal Groupe
- Audemars Piguet & Cie
- Giorgio Armani SpA
- Ralph Lauren Corp
- Pandora A/S
- Titan Co Ltd
- AmorePacific Corp
Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara no setor de bens de luxo da Ásia-Pacífico é a construção de capacidades omnichannel escaláveis que conectem atendimento personalizado, personalização e inventário entre boutiques, varejo de viagens e lojas online. O contexto do relatório aponta para uma aceleração do canal online e um controle de estoque mais rígido, o que apoia investimentos que integram identidade, pagamentos e reconhecimento de clientes em todos os pontos de contato para manter experiências premium e reduzir atritos nas compras transfronteiriças.
A diversificação geográfica dentro da Ásia-Pacífico também oferece espaço para ganhos ao se expandir além dos núcleos tradicionais de luxo. Evidências dessa mudança incluem marcas e varejistas aumentando o foco de investimento em mercados do Sudeste Asiático, como Singapura e Vietnã, e plataformas regionais de moda formalizando planos de expansão local, incluindo a Musinsa estabelecendo um escritório e organização local em Taiwan em julho de 2026 para apoiar a implantação de lojas de vários anos da Musinsa Standard. Paralelamente, a demanda de luxo impulsionada por viagens continua sendo uma palanca mensurável para a região, apoiada pelos volumes recordes de visitantes internacionais do Japão em 2024 e pelo foco contínuo de políticas e infraestrutura em compras isentas de impostos e livres de taxas, o que beneficia categorias premium em corredores com alta presença turística.
Desenvolvimentos industriais recentes em Mercado de Bens de Luxo da Ásia-Pacífico
- Junho de 2026: A Richemont relatou um aumento de 21% nas vendas na Ásia-Pacífico em seu primeiro trimestre encerrado em 30 de junho de 2026, apoiado pela força de suas Maisons de Joalheria e resultados sólidos em mercados como Coreia do Sul e Taiwan. A atualização destacou como as categorias de luxo rígido e o valor da marca continuam a sustentar o desempenho nos principais centros de demanda da APAC, moldando as prioridades de alocação de estoque e investimento em boutiques na região.
- Maio de 2025: A Louis Vuitton ampliou seu serviço de personalização Mon Monogram, expandindo as opções de personalização em mais ícones e combinações de cores. O desenvolvimento reforçou a personalização como uma palanca comercial na Ásia-Pacífico, onde os compradores de luxo valorizam cada vez mais o artesanato, a individualidade e a co-criação habilitada digitalmente.
- Novembro de 2024: A Grand Seiko lançou uma edição limitada para a Ásia-Pacífico (SBGJ285), projetada como um modelo exclusivo da região com simbolismo local. Tais edições limitadas voltadas para a APAC apoiam a demanda impulsionada pela escassez e fornecem às marcas um roteiro repetível para impulsionar o tráfego em boutiques e o engajamento de colecionadores em vários mercados da região.
Mercado de Bens de Luxo da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de bens de luxo da Ásia-Pacífico abrange os gastos dos consumidores com produtos de luxo pessoal de preço premium e orientados por marca, comercializados por canais presenciais e on-line na Ásia-Pacífico, contabilizados como receitas de fabricantes e marcas captadas na região.
Exclusões de escopo: Excluímos transações de revenda de segunda mão e de mercado paralelo, bem como experiências de luxo, como hotéis, gastronomia de alto padrão e serviços de viagem.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário e Indumentária
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Por Usuário Final
- Masculino
- Feminino
- Unissex
- Por Canal de Distribuição
- Lojas de Marca Única
- Lojas Multimarcas
- Lojas Online
- Outros Canais de Distribuição
- Por Geografia
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo com sinais macroeconômicos e de categoria consistentes, e em seguida para verificar se a demanda e a atividade varejista estão alinhadas aos totais de receita. Consultamos fontes públicas como as estatísticas de comércio do UN Comtrade, as séries macroeconômicas do Banco Mundial e do FMI (renda e taxas de câmbio), e os institutos nacionais de estatística das principais economias da Ásia-Pacífico para indicadores de varejo e consumo.
Também analisamos comunicados de bancos centrais sobre movimentos cambiais, notas de política aduaneira e de isenção fiscal onde disponíveis, além de associações setoriais e comunicações públicas de marcas para orientação de categoria — por exemplo, joalheria, relógios, artigos de couro e beleza. Relatórios anuais de empresas, apresentações a investidores e demonstrações financeiras auditadas nos ajudaram a mapear a exposição das marcas à região e a identificar grandes mudanças de canal. Em alguns casos, bases de dados pagas foram utilizadas para informações financeiras de empresas e triagem de notícias, além de uma base de dados de patentes para compreender a atividade de inovação que pode sustentar ciclos de precificação e renovação de produtos. Esta lista de fontes documentais é meramente ilustrativa, e muitas outras fontes públicas foram consultadas para coletar, validar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi conduzido para confirmar como a demanda por luxo está se comportando nos principais mercados da Ásia-Pacífico e para testar as premissas de precificação, mix de canais e timing de recuperação. Conversamos com uma combinação de líderes do lado das marcas, distribuidores e varejistas, e especialistas de categoria que puderam explicar as mudanças no tráfego de lojas, nos gastos de turistas e na conversão on-line por país.
Esses dados ajudaram a preencher lacunas onde as informações públicas estão atrasadas ou reportadas em formatos diferentes, e também auxiliaram no alinhamento das expectativas de crescimento por categoria com o que é observado no campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 20% | Gerentes: 53% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído por meio de uma abordagem de cima para baixo, na qual os indicadores de consumo e varejo foram traduzidos em pools de demanda por luxo por país e, em seguida, reconciliados com as divisões por categoria e participações por canal para se chegar a um total regional. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como a exposição amostral de receita de marcas à Ásia-Pacífico, a direção da rede de lojas e verificações de faixa de preço aplicadas aos volumes unitários esperados.
Alguns dados práticos moldaram o modelo, incluindo o crescimento da renda disponível e da população de alta renda, os movimentos de taxas de câmbio que influenciam as compras transfronteiriças, os sinais de recuperação do varejo duty-free e de viagens, e as mudanças na penetração on-line nas compras de luxo. O momentum por categoria também foi acompanhado por meio de indicadores de demanda por joalheria e relógios, premiumização da beleza e o ritmo de lançamentos de novos produtos, o que sustenta a progressão do preço médio de venda. Onde as consolidações de marcas de baixo para cima apresentavam lacunas, as peças faltantes foram preenchidas com médias de grupos de pares e mix de canais de distribuição, e então revisadas com o feedback das entrevistas antes de serem aceitas.
Para as previsões, utilizamos análise de cenários com uma leve sobreposição multivariada, em que os principais drivers foram o crescimento da renda, a direção cambial e os padrões de recuperação do consumo por país. Os dados de especialistas foram utilizados para manter os cenários fundamentados, especialmente para mercados onde os fluxos de turistas e as vendas duty-free podem mudar rapidamente de ano para ano.
Ciclo de Validação e Atualização de Dados
A validação foi realizada em etapas para que os totais finais não dependam de nenhuma linha de dados isolada. Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de importação para categorias selecionadas de luxo, direção das vendas no varejo nos principais mercados e comentários das principais marcas sobre a demanda na Ásia-Pacífico, e as discrepâncias foram investigadas antes da aprovação.
Também realizamos verificações de variância entre países e categorias para identificar outliers, seguidas de uma revisão interna em que as premissas sobre precificação, mix de canais e timing cambial são questionadas e revisadas quando necessário. Se uma premissa importante mudar durante a revisão, os especialistas são novamente consultados para confirmar a direção atualizada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os números reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Bens de Luxo da Ásia-Pacífico da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para o mercado de bens de luxo da Ásia-Pacífico frequentemente diferem porque o limite do mercado não é tratado da mesma forma entre as fontes, mesmo quando o rótulo regional é semelhante. As diferenças geralmente decorrem do que é contabilizado como luxo (apenas bens de luxo pessoal versus categorias premium mais amplas), de como as compras transfronteiriças são alocadas e se os valores refletem vendas no varejo ou receitas de marcas.
Ao acompanhar o timing cambial, a normalização do varejo de viagens e a progressão de preços por categoria, a Mordor Intelligence mantém o total de 2025 alinhado à receita de marcas gerada na Ásia-Pacífico, em vez de misturar valor de revenda ou receitas globais que são apenas parcialmente atribuíveis à região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 156,93 bilhões de USD (2025) | |
| Publicador Setorial A | 135,25 bilhões de USD (2024) | Utiliza um ano-base diferente e frequentemente trata a Ásia como um único pool sem separar claramente as vendas domésticas dos gastos liderados pelo turismo, o que pode deslocar os valores quando as taxas de câmbio e os padrões de viagem mudam. |
| Consultoria Regional B | 135,04 bilhões de USD (2025) | Tende a aplicar uma cobertura de categoria mais ampla e uma curva de crescimento mais agressiva nos anos posteriores, e não declara claramente como a atividade de segunda mão e os produtos premium adjacentes são excluídos da cesta central de luxo. |
Entre os três valores, a dispersão é explicada principalmente pelos limites de escopo e pelas escolhas de timing, e não por uma divergência sobre a existência da demanda. Quando o modelo é ancorado em sinais claros por país, tratamento cambial consistente e divisões de categoria reproduzíveis, o resultado torna-se mais fácil de rastrear e atualizar à medida que as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de bens de luxo da Ásia-Pacífico em 2026?
O mercado de bens de luxo da Ásia-Pacífico está avaliado em USD 165,79 bilhões em 2026.
Qual é a velocidade de crescimento do segmento de luxo na Índia?
A Índia está no caminho para um CAGR de 5,98% até 2031 — o mais rápido entre os pares regionais.
Qual categoria de produto está se expandindo mais rapidamente?
Beleza e cuidados pessoais lideram com um CAGR projetado de 6,54% até 2031.
Por que as vendas de luxo do Japão estão superando as expectativas?
Um iene fraco atrai turistas, elevando as compras isentas de impostos para 232% dos níveis de 2019.
Qual é a dimensão que o varejo de luxo online está alcançando?
Os canais online têm previsão de registrar um CAGR de 9,32%, aproximando-se da paridade com as lojas de departamento até 2031.
Qual é o principal desafio que as marcas de luxo enfrentam na Ásia-Pacífico?
A atividade de falsificação continua sendo uma das principais preocupações, subtraindo um estimado de 0,6% do CAGR previsto devido à diluição da marca.