
Tamanho e Participação do Mercado Europeu de Relógios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
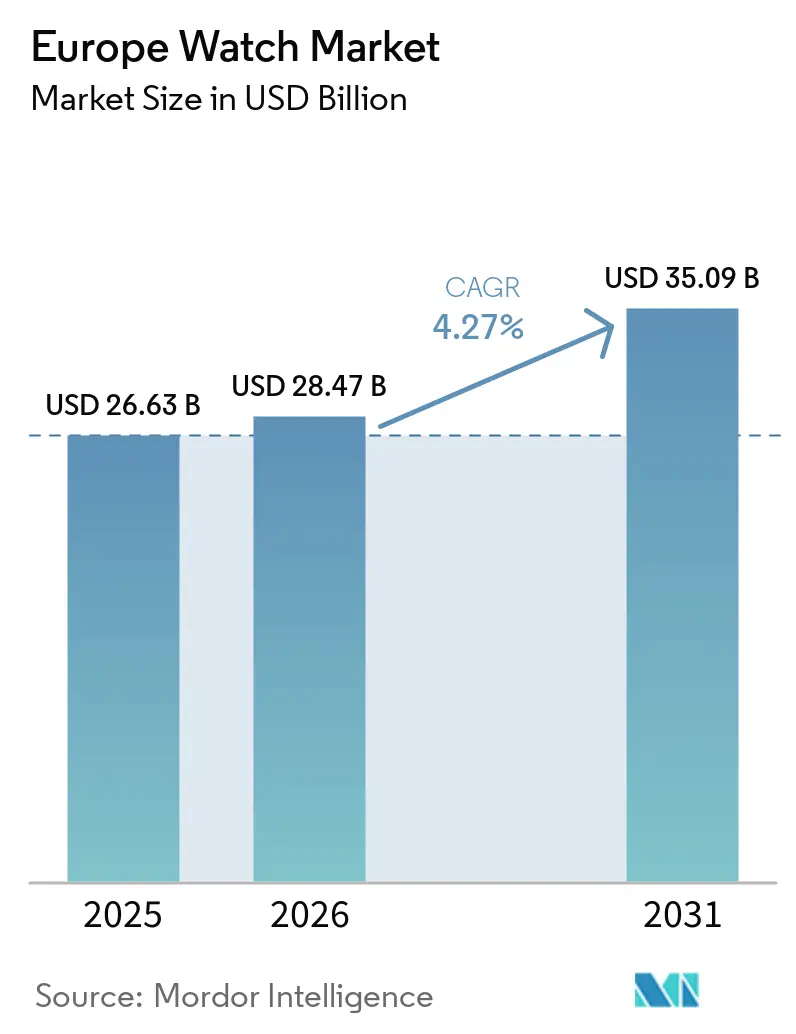
| Tamanho do mercado no ano base (2025) | 26.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.27 % |
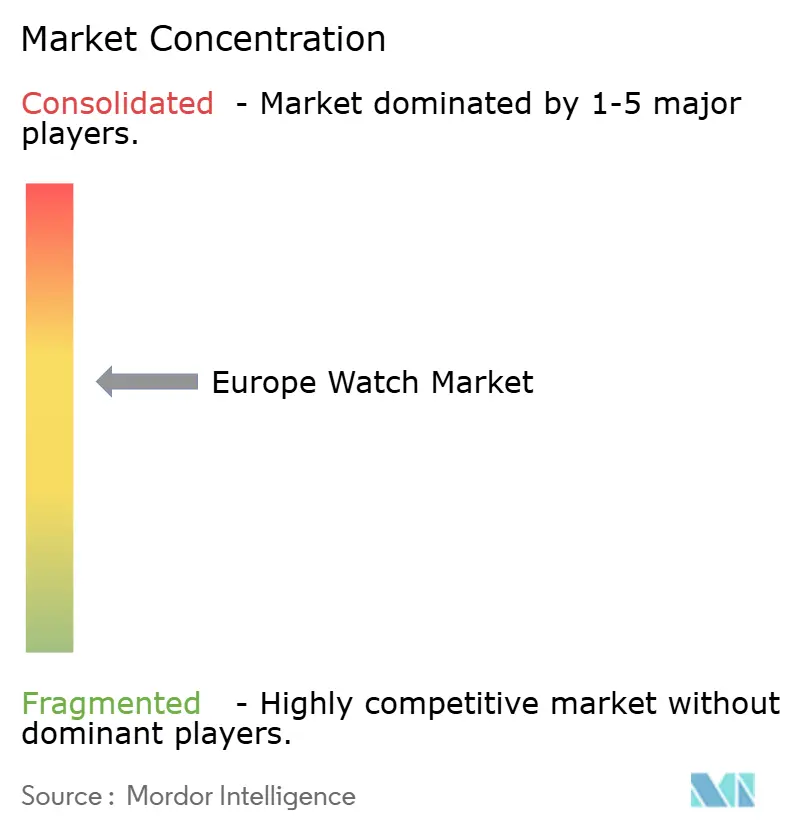
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Relógios por Mordor Intelligence
O tamanho do mercado europeu de relógios foi de 26,63 bilhões de USD em 2025, situa-se em 28,47 bilhões de USD em 2026 e está projetado para atingir 35,09 bilhões de USD até 2031, expandindo-se a um CAGR de 4,27% entre 2026-2031. O artesanato mecânico está cada vez mais se fundindo com a integração biométrica, impulsionado por rígidas regras de Responsabilidade Alargada do Produtor da UE que incentivam as marcas a adotarem designs modulares e de fácil reparação. A demanda é impulsionada por wearables para esportes de aventura que combinam perfeitamente a medição da frequência cardíaca e o GPS com resistência a impactos. Além disso, compradores abastados estão cada vez mais encarando os relógios como investimentos alternativos, especialmente diante das incertezas no mercado imobiliário. Embora a intensidade competitiva seja moderada, o aperto nas cotas de exportação suíças está limitando o fornecimento de componentes, beneficiando as casas verticalmente integradas. Simultaneamente, o financiamento coletivo está dinamizando o lançamento de micromarcas em toda a Europa do Norte. Os principais impulsionadores desse momentum incluem o apetite do mercado premium da Alemanha, a recuperação do turismo na Espanha e uma rápida transição para o comércio eletrônico direto ao consumidor, que está ampliando o comércio de produtos pré-usados certificados. No entanto, os desafios persistem: a proliferação de falsificações, a diminuição do fluxo de clientes em boutiques urbanas, as flutuações tarifárias sobre importações suíças e uma notável rejeição de pulseiras de pele exótica pela Geração Z. Apesar desses obstáculos, o mercado europeu de relógios é sustentado por um robusto número de empregos suíços que supera 65.000 e um aumento nas funções de ensino superior, sublinhando um compromisso com o investimento técnico mesmo em meio a tensões geopolíticasAssociação de Empregadores da Indústria Relojoeira Suíça: censo, fhs.swiss">[1].
Principais Conclusões do Relatório
- Por tipo de produto, os relógios de quartzo/mecânicos detinham 66,14% da participação do mercado europeu de relógios em 2025, e o segmento digital está previsto para expandir a um CAGR de 5,18% até 2031.
- Por categoria, o segmento de mercado de massa detinha 58,57% do tamanho do mercado europeu de relógios em 2025, enquanto o segmento premium está projetado para crescer a um CAGR de 6,24% até 2031.
- Por utilizador final, os homens representaram 41,17% das vendas de 2025, mas os designs unissex estão avançando a um CAGR de 6,14% até 2031.
- Por distribuição, as lojas especializadas retiveram 45,52% de participação em 2025, enquanto os canais online estão projetados para crescer a um CAGR de 5,61% até 2031.
- Por geografia, a Alemanha liderou com 27,15% de participação na receita em 2025; a Espanha está projetada para registrar o CAGR mais rápido de 6,14% entre 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Combinação de desportos de aventura com dispositivos vestíveis mais inteligentes | +1.2% | Europa, com adoção antecipada nos países nórdicos e regiões alpinas | Médio prazo (2-4 anos) |
| Preferência por peças de relojoaria de luxo | +1.5% | Alemanha, Reino Unido, França, Itália; expansão para o Benelux | Longo prazo (≥ 4 anos) |
| Aumento do rendimento disponível e consciência de moda | +1.0% | Espanha, Polónia, Suécia; centros urbanos em toda a Europa Ocidental | Médio prazo (2-4 anos) |
| Ressurgimento de marcas de herança mecânica através do financiamento coletivo | +0.6% | Reino Unido, Alemanha, Países Baixos; comunidades de nicho em França | Curto prazo (≤ 2 anos) |
| Regras de Responsabilidade Alargada do Produtor da UE a desencadear designs modulares e reparáveis | +0.8% | UE-27, com aplicação mais rigorosa na Alemanha, França e Países Baixos | Longo prazo (≥ 4 anos) |
| Peças de relojoaria híbridas de luxo com capacidade biométrica | +0.9% | Alemanha, Reino Unido, países nórdicos; segmentos abastados no Sul da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Combinação de desportos de aventura com dispositivos vestíveis mais inteligentes
Os smartwatches robustos, equipados com altímetros, GPS e monitores óticos de frequência cardíaca, desvanecem agora as fronteiras entre os monitores de fitness e os relógios desportivos tradicionais, ostentando uma resistência à água de 200 metros. O G-SHOCK GSW-H1000 da Casio exemplifica esta evolução, apresentando o Wear OS, um ecrã de dupla camada e caixas traseiras em titânio premium, tudo a um preço de 779 USD. Esta oferta encontrou aceitação entre os entusiastas do ar livre na Alemanha e na Escandinávia, que valorizam tanto a durabilidade como os dados para as suas atividades exigentes, como caminhadas, montanhismo e desportos aquáticos. Embora a Garmin e a Suunto tenham há muito dominado este nicho, mesmo marcas suíças consagradas estão a introduzir modelos híbridos, sublinhando um apetite crescente por dispositivos que fundem narrativa com métricas de desempenho. Estes modelos híbridos combinam frequentemente o artesanato tradicional com tecnologia avançada, apelando a um público mais vasto. Notavelmente, os consumidores mais jovens estão cada vez mais a abandonar o dilema ancestral de escolher entre prestígio e praticidade, levando a um aumento na adoção à medida que procuram produtos que se alinhem com os seus estilos de vida ativos e preferências modernas.
Preferência por peças de relojoaria de luxo
Na Alemanha, no Reino Unido, em França e em Itália, os colecionadores abastados encaram os relógios mecânicos como uma proteção contra a inflação. Esta perspetiva impulsionou a procura, resultando em listas de espera de vários anos para modelos muito procurados da Rolex e da Patek Philippe. Estas peças de relojoaria são vistas não apenas como artigos de luxo, mas também como ativos de investimento que mantêm ou até valorizam ao longo do tempo. Mesmo quando o panorama geral das vendas de luxo mostra sinais de abrandamento, a procura por estes relógios mantém-se robusta. Destacando uma mudança demográfica, a Sotheby's registou um aumento de 70% nos licitantes do sexo feminino desde 2015, refletindo o crescente interesse das mulheres no mercado de relógios. Além disso, os prémios no mercado secundário sublinham a eficácia da escassez gerida na preservação do valor e da exclusividade. Como resultado, o mercado europeu de relógios continua a exercer um poder de fixação de preços significativo, mesmo face aos desafios colocados pelo aumento das taxas de juro.
Aumento do rendimento disponível e consciência de moda
Em Espanha, na Polónia e na Suécia, a urbanização e o aumento dos salários estão a impulsionar a procura de relógios de quartzo e mecânicos de entrada de gama, com preços entre 200 EUR e 1.500 EUR. Esta tendência reflete uma classe média em crescimento com maior rendimento disponível, que procura peças de relojoaria elegantes mas acessíveis. Marcas como a Daniel Wellington registam um aumento das suas vendas, graças à descoberta nas redes sociais, que desempenha um papel fundamental na influência das preferências dos consumidores e na expansão da visibilidade da marca. Entretanto, a linha Bright Metallics da Casio, com preço de 142 EUR, responde à procura da Geração Z por estilo acessível, oferecendo designs vibrantes que ressoam com os consumidores mais jovens e impulsionando o crescimento em volume. O mercado de luxo também está a evoluir, com o consumo orientado pela moda a levar marcas como a Tiffany & Co. e a Jaeger-LeCoultre a introduzir designs modulares que servem um duplo propósito como joalharia, apelando a consumidores que valorizam a versatilidade e a inovação em produtos de alta gama.
Ressurgimento de marcas de herança mecânica através do financiamento coletivo
As micromarcas no Reino Unido, na Alemanha e nos Países Baixos estão a aproveitar campanhas no Kickstarter e no Indiegogo para financiar rapidamente tiragens limitadas, construir comunidades de colecionadores e contornar os canais de distribuição grossista tradicionais. Estas plataformas proporcionam uma via acessível para marcas de pequena escala garantirem financiamento sem depender de instituições financeiras tradicionais ou de investidores de grande escala. Os apoiantes, encarando os seus compromissos iniciais como quase-investimentos, frequentemente desfrutam de retornos premium assim que as entregas começam, ecoando tendências observadas na cultura de ténis. Este modelo sublinha o impacto transformador das ferramentas de finanças digitais nas normas de distribuição tradicionais, permitindo que as marcas se conectem diretamente com públicos de nicho. Ao mesmo tempo, está a infundir o mercado europeu de relógios com perspetivas de design inovadoras, fomentando um ambiente dinâmico para a criatividade e o crescimento.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da prevalência de produtos contrafeitos | -0.7% | Europa, com maior incidência no Sul e Leste da Europa | Curto prazo (≤ 2 anos) |
| Diminuição do fluxo de clientes nas lojas de relógios físicas | -0.9% | Reino Unido, Alemanha, França, Itália; distritos de retalho urbano | Médio prazo (2-4 anos) |
| Quotas de exportação de movimentos suíços a criar estrangulamentos no fornecimento | -0.6% | Marcas dependentes da Suíça em toda a Europa; expansão para o Reino Unido pós-Brexit | Longo prazo (≥ 4 anos) |
| Aversão da Geração Z a pulseiras de materiais exóticos | -0.4% | Europa Ocidental, países nórdicos; segmentos urbanos de millennials e Geração Z | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da prevalência de produtos contrafeitos
Todos os anos, as agências fronteiriças da UE confiscam milhões de relógios contrafeitos. No entanto, as plataformas de redes sociais frequentemente proporcionam uma lacuna para os vendedores evitarem os controlos aduaneiros, permitindo a distribuição de produtos falsos diretamente aos consumidores. Esta tendência afeta desproporcionalmente as marcas de gama média, que carecem dos recursos das marcas de luxo para combater eficazmente a contrafação. A Federação da Indústria Relojoeira Suíça opera iniciativas anti-contrafação, incluindo páginas de orientação pública e um mecanismo de denúncia, mas a escala do problema persiste à medida que os contrafatores adotam técnicas de fabrico sofisticadas: números de série gravados a laser, embalagens quase idênticas e movimentos funcionais que tornam a deteção difícil para os compradores ocasionais[2]. O desafio intensifica-se com o uso de números de série gravados a laser e movimentos replicados, que imitam de perto os produtos genuínos, tornando a deteção cada vez mais difícil para as autoridades. Em resposta, muitas empresas estão a recorrer a passaportes em blockchain como solução para autenticar os seus produtos, garantir a rastreabilidade ao longo da cadeia de abastecimento e construir a confiança dos consumidores. Embora esta tecnologia ofereça um método robusto para combater a contrafação, também introduz custos adicionais, que podem ser um encargo significativo para as marcas mais pequenas.
Diminuição do fluxo de clientes nas lojas de relógios físicas
À medida que os compradores recorrem cada vez mais às plataformas online, as boutiques urbanas estão a assistir a uma diminuição do fluxo de clientes. Esta mudança no comportamento do consumidor é impulsionada pela conveniência, variedade e preços competitivos oferecidos pelas plataformas de comércio eletrónico. No primeiro semestre do exercício fiscal de 2026, o Watches of Switzerland Group registou um modesto crescimento de receita de 2% no Reino Unido, em contraste acentuado com o aumento de 20% observado nos EUA, destacando as pressões crescentes no mercado do Reino Unido. A disparidade sublinha os desafios enfrentados pelos retalhistas tradicionais na adaptação às mudanças nas preferências dos consumidores e às dinâmicas regionais do mercado. Em resposta, os retalhistas estão a deslocar o seu foco para lojas emblemáticas de marca única que oferecem experiências imersivas, como serviços personalizados, apresentações exclusivas de produtos e narrativa de marca. Ao mesmo tempo, estão a racionalizar as suas presenças multimarca através da consolidação de operações, otimização de localizações de lojas e melhoria da experiência geral do cliente para se manterem competitivos num panorama de retalho em rápida evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
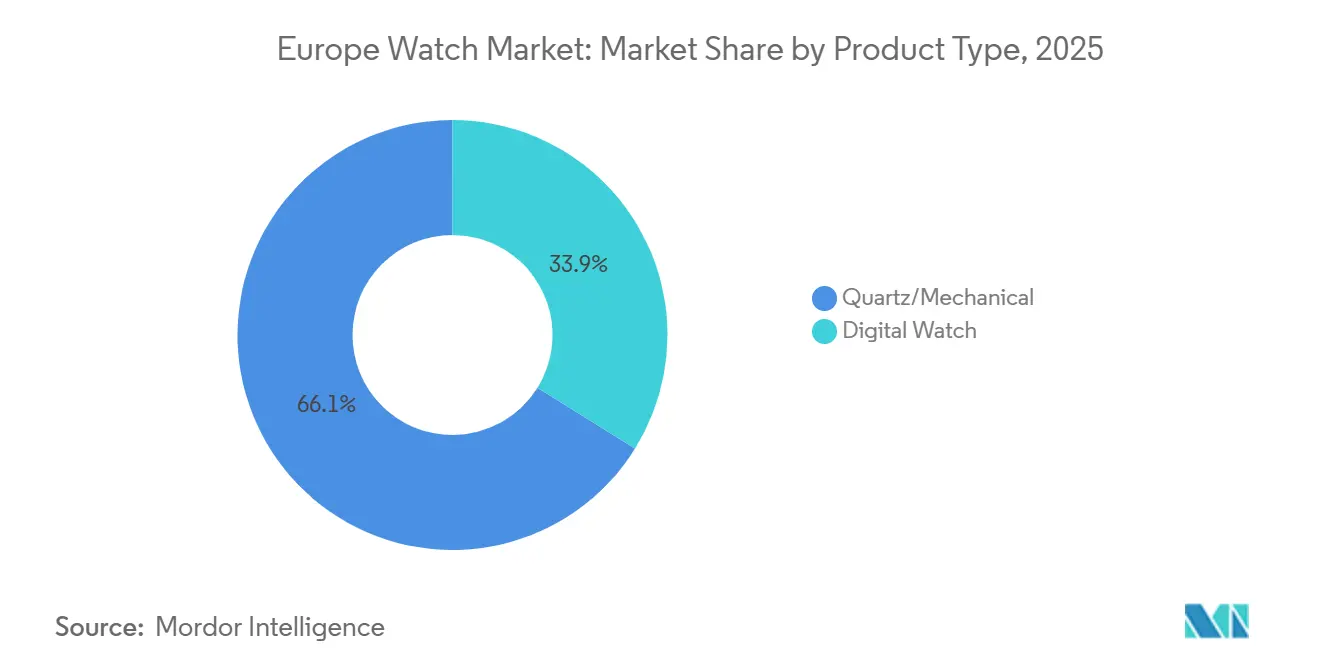
A Herança Mecânica Ancora o Valor, o Digital Ganha Participação em UtilidadeEm 2025, os relógios de quartzo e mecânicos detinham conjuntamente uma participação dominante de 66,14% do mercado europeu de relógios. Esta posição de liderança está ancorada numa profunda confiança do consumidor na precisão, no artesanato e na herança que estas peças de relojoaria representam. Os relógios mecânicos de prestígio, frequentemente em edições limitadas, atingem preços premium sustentados pelo seu valor de marca, mesmo quando as suas vendas em unidades se estabilizam. Estes relógios de alta gama estão frequentemente associados ao luxo e à exclusividade, apelando a colecionadores e conhecedores que valorizam designs intrincados e técnicas tradicionais de relojoaria. Por outro lado, marcas como a Casio, com ofertas como o EDIFICE automático a 307 EUR, estão a tornar os relógios mecânicos mais acessíveis. Estas opções respondem aos entusiastas que desejam autenticidade sem o elevado preço suíço, colmatando a diferença entre luxo e acessibilidade. Coletivamente, estas dinâmicas não só sustentam o valor destes relógios como também cimentam o seu papel fundamental no panorama horológico da Europa.
Os relógios digitais estão numa ascensão rápida, com projeções que indicam uma taxa de crescimento CAGR de 5,18% até 2031. Este aumento é amplamente atribuído à fusão integrada da tecnologia com as exigências do estilo de vida moderno. Há um aumento notável na procura de smartwatches centrados no fitness que aliam funcionalidade à estética. Estes dispositivos estão cada vez mais equipados com funcionalidades avançadas como monitorização da frequência cardíaca, rastreamento GPS e análise do sono, respondendo aos consumidores preocupados com a saúde. Líderes do setor como a Apple e a Garmin estão a definir o padrão de excelência em desempenho e conectividade, oferecendo produtos que se integram sem esforço com smartphones e outros ecossistemas digitais. Entretanto, o híbrido G-SHOCK da Casio destaca-se, apresentando um design robusto combinado com funcionalidades digitais avançadas, apelando a consumidores que priorizam a durabilidade a par da inovação. A trajetória de crescimento é especialmente pronunciada entre os consumidores urbanos e ativos que valorizam a monitorização do bem-estar e uma ligação fluida às suas vidas digitais. Esta tendência estabelece firmemente os relógios digitais como o segmento mais ágil e em evolução no mercado europeu de relógios.
Por Categoria:
A Escala de Massa Encontra a Aceleração PremiumEm 2025, os relógios de mercado de massa asseguraram uma participação expressiva de 58,57% do mercado europeu de relógios, consolidando seu status como o segmento dominante. Marcas como Casio, Swatch, Fossil e Timex lideram o movimento, graças à sua ampla disponibilidade, designs modernos e preços competitivos. Essas estratégias ressoam com uma base de consumidores diversificada tanto em localidades urbanas quanto suburbanas. As colaborações das marcas, como o MoonSwatch do Swatch Group com preço de 385 USD, demonstram sua capacidade de combinar utilidade cotidiana com apelo voltado para a moda, aproveitando táticas de hype frequentemente associadas aos segmentos de luxo. Embora os disruptores diretos ao consumidor tenham comprimido as margens, as marcas de mercado de massa respondem com lançamentos limitados inovadores e marketing dinâmico, garantindo a fidelidade à marca. A resiliência deste segmento sublinha uma demanda consistente por peças de tempo confiáveis e acessíveis, mesmo em meio a incertezas econômicas. Em essência, os relógios de mercado de massa não apenas ancoram a base de volume do setor, mas também navegam habilmente pelo cenário de varejo em transformação.
Enquanto isso, o segmento de relógios premium está em rápida ascensão, projetado para crescer a um CAGR de 6,24% até 2031. Esse avanço é amplamente impulsionado por consumidores abastados que cada vez mais encaram os relógios como reservas portáteis de valor. Estratégias que enfatizam a escassez e o artesanato cultivaram uma demanda inelástica. Lançamentos de edições limitadas, por exemplo, comandam preços premium mesmo no mercado secundário, que ostenta uma avaliação global de 27 bilhões de USD e está se expandindo em taxas de dois dígitos. Notavelmente, há uma mudança demográfica: as colecionadoras femininas estão marcando presença, participando cada vez mais em leilões de alto perfil, como os da Sotheby's, ampliando o apelo do segmento além de sua base tradicional. As casas de relógios premium estão navegando habilmente pelos desafios, equilibrando a manutenção da exclusividade com as prioridades da Geração Z, como sustentabilidade e fornecimento ético. O mercado de negociação secundária reforça a liquidez, permitindo a valorização do preço de revenda, aumentando ainda mais o atrativo dos relógios como investimentos. Dados esses fatores, os relógios premium estão posicionados para capturar valor significativo no cenário de luxo em evolução da Europa.
Por Utilizador Final:
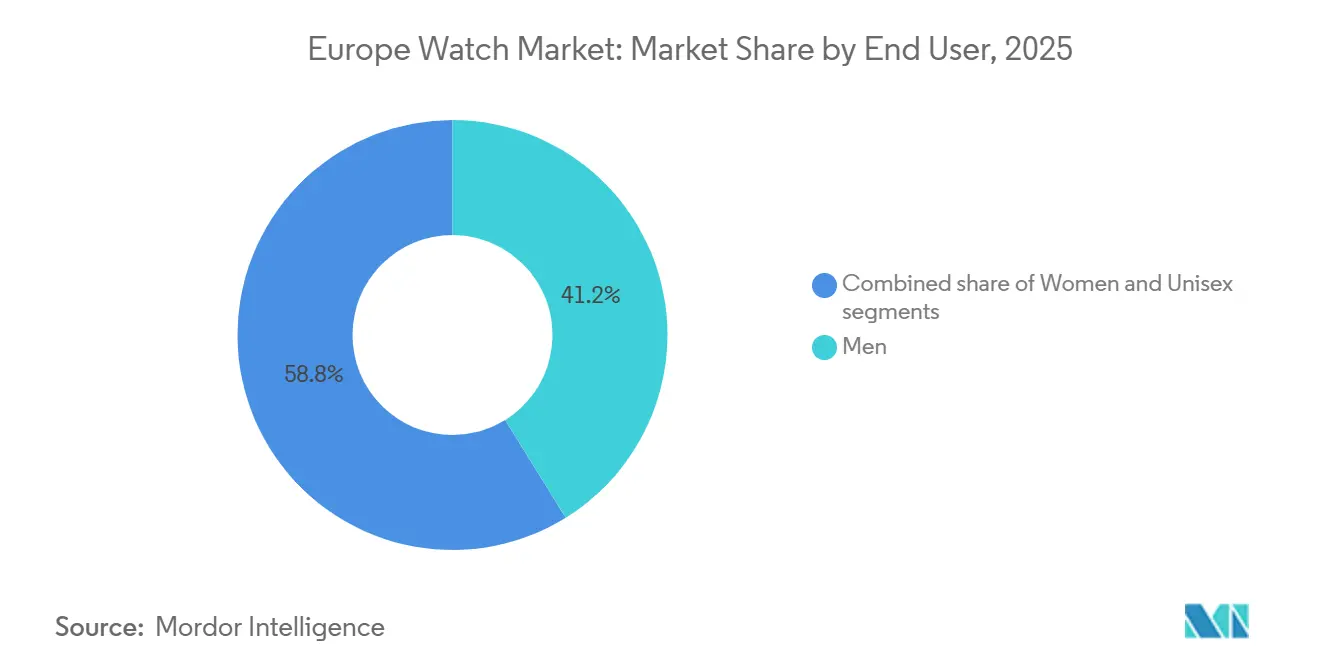
Os Homens Lideram, os Designs Unissexo Capturam a Geração ZEm 2025, os relógios masculinos detinham uma participação de 41,17% do mercado europeu de relógios, reforçando o seu estatuto como o segmento líder em meio a uma preferência continuada pela masculinidade clássica. As marcas estabelecidas, com os seus tamanhos de caixa tradicionais e designs robustos, respondem a profissionais e colecionadores que priorizam a herança e a precisão. Os mercados urbanos ancoram esta procura, onde os relógios servem como símbolos de estatuto tanto nos negócios como no lazer. Embora a concorrência de opções inclusivas aumente, os modelos masculinos desfrutam das vantagens das compras repetidas de clientes fiéis e das tradições de oferta durante as festas e marcos importantes. As marcas estão a integrar subtilmente a tecnologia nas suas ofertas, garantindo que permanecem relevantes sem se afastar da estética central. A dominância continuada deste segmento destaca uma fiabilidade constante, mesmo quando o mercado se orienta para uma personalização mais ampla.
Os modelos unissexo estão a emergir como o segmento de crescimento mais rápido, ostentando um CAGR de 6,14% até 2031. A sua ascensão é alimentada por designs de género neutro que desafiam as normas de marketing tradicionais. Os diâmetros de caixa, que vão desde o Rolex Oyster Perpetual ao Cartier Tank, ressoam com os millennials e a Geração Z, que priorizam a fluidez no estilo e na autoexpressão. O entusiasmo das mulheres pelos relógios mecânicos está a aumentar, especialmente com o aumento da participação em leilões, fundindo o artesanato com o empoderamento moderno. As marcas que adotam estratégias de dimensionamento inclusivo estão a aceder a uma demografia mais ampla, desde consumidores não-binários a casais à procura de pares combinados. As estratégias de marketing estão a mudar para destacar valores partilhados como a sustentabilidade e a versatilidade, cultivando a fidelidade em estilos de vida diversos. Esta trajetória de crescimento sublinha a importância dos relógios unissexo na definição do panorama de consumo europeu em evolução.

Por Canal de Distribuição:
As Lojas Especializadas Mantêm Terreno, o Online Cresce RapidamenteEm 2025, as boutiques especializadas asseguraram 45,52% da receita no mercado europeu de relógios, consolidando seu status como o canal dominante. Essas boutiques aproveitam a expertise personalizada e o acesso exclusivo a inventários de alto padrão. Elas prosperam com experiências táteis, realizam eventos na loja e curadoria de seleções confiáveis, fomentando relacionamentos de longo prazo, especialmente para compras premium e de luxo. Compradores abastados, atraídos por seleções curadas de marcas como Rolex e Patek Philippe, buscam autenticidade e gratificação imediata. Mesmo com a transição digital, as boutiques mantêm a dominância de receita ao enfatizar narrativas de escassez e oferecer serviços pós-venda para reforçar a fidelidade. Os ambientes multimarcas incentivam a descoberta, atraindo colecionadores que priorizam a narrativa de herança em detrimento de transações rápidas. A posição dominante deste canal sublinha uma preferência duradoura pelo toque humano em um cenário de varejo orientado para o premium.
As plataformas online estão emergindo rapidamente como o segmento de crescimento mais rápido, com um CAGR projetado de 5,61% até 2031. Elas estão revolucionando a distribuição com maior acessibilidade e inovações tecnológicas. Um exemplo é o Watches of Switzerland Group, que expandiu sua linha Rolex Certified Pre-Owned para os canais digitais, destacando a crescente adoção do comércio eletrônico pelo setor de ultraluxo. Inovações como ferramentas de experimentação virtual, verificação por blockchain e modelos diretos ao consumidor estão reforçando a confiança e a conveniência, ressoando particularmente com a abordagem digital em primeiro lugar da Geração Z. Essas plataformas não se limitam apenas à venda; elas oferecem inventários globais, recomendações personalizadas e opções de financiamento flexíveis, tudo em meio ao avanço do comércio móvel. Esse crescimento online desafia a exclusividade das boutiques, aproveitando a personalização orientada por dados e a entrega ágil. Como resultado, os canais online estão posicionados para redefinir o cenário de varejo do mercado europeu de relógios, direcionando-o para experiências híbridas.
Análise Geográfica
Mercado Alemão de Relógios
Em 2025, a Alemanha detém uma participação dominante de 27,15% do mercado, impulsionada pela robusta demanda doméstica por relógios mecânicos premium, uma ampla rede de varejistas especializados e uma ênfase cultural na arte relojoeira e na precisão de engenharia. A longa tradição do país em valorizar a engenharia de alta qualidade e a fabricação de precisão posicionou-o como um player fundamental no mercado de relógios de luxo, com os consumidores alemães demonstrando forte preferência por marcas consolidadas que enfatizam o patrimônio e a inovação. Além disso, a Alemanha exporta um número significativo de relógios para todo o mundo. Em 2024, as exportações de relógios suíços para a Alemanha atingiram CHF 1.107,5 milhões, registrando uma queda de 3,8% em relação a 2023. Essa retração ocorreu enquanto o setor como um todo registrou uma queda de 2,8%, reduzindo o total das exportações para CHF 26,0 bilhõesEstatísticas da indústria relojoeira, fhs.swiss">[3].
Mercados Europeus Mais Amplos
A Espanha emergiu como o mercado de crescimento mais rápido, com um CAGR de aproximadamente 6,14% entre 2026-2031. Enquanto isso, o mercado russo enfrentou uma forte contração, lidando com as consequências das sanções ocidentais e a saída de marcas de luxo após a invasão da Ucrânia em 2022. Isso levou a um declínio notável nas exportações suíças para a Rússia, com inúmeras marcas globais interrompendo as operações e redirecionando seu inventário para outras nações europeias e para o Oriente Médio. Países como Países Baixos, Polônia, Bélgica e Suécia juntos detêm participações de mercado de médio a alto dígito único. O crescimento da Polônia é impulsionado pelo aumento da renda disponível e por uma crescente classe média, enquanto os Países Baixos colhem os benefícios do status de hub logístico de Amsterdã. A demanda por relógios de luxo na Bélgica é reforçada por seus laços com o comércio de diamantes de Antuérpia.
Mercado Americano de Relógios
O panorama geográfico revela inclinações variadas dos consumidores: enquanto a Alemanha e o Reino Unido se inclinam para o luxo mecânico e as marcas de patrimônio, a Espanha e a Polônia enfatizam a moda e o valor. Os países nórdicos, por sua vez, defendem a sustentabilidade e os wearables de aventura. A partir de agosto de 2025, as tarifas norte-americanas sobre importações suíças terão um acréscimo de 39% sobre o custo de desembarque, lançando uma sombra de incerteza sobre as marcas dependentes de cadeias de suprimentos transatlânticas. No entanto, a demanda europeia demonstrou resiliência. Notavelmente, o Watches of Switzerland Group não reportou mudanças significativas no comportamento do consumidor até outubro de 2025, mesmo com os aumentos de preços de marcas de luxo como Rolex, Tudor, Omega e Audemars Piguet.
Panorama regulatório
O mercado europeu de relógios opera sob regras de segurança de produtos e proteção ao consumidor aplicáveis em toda a UE, que se aplicam tanto a relógios tradicionais quanto a dispositivos vestíveis conectados. O Regulamento (UE) 2023/988 (Regulamento Geral de Segurança de Produtos, GPSR) reforça os requisitos para medidas corretivas, incluindo recolhas e notificações de segurança, e fortalece as obrigações relacionadas à colocação apenas de produtos seguros no mercado. Isso eleva as expectativas de conformidade para marcas e varejistas que vendem em toda a UE-27.
As políticas comerciais e geopolíticas continuam a moldar os fluxos transfronteiriços de relógios e a distribuição de artigos de luxo. Em abril de 2026, a UE adotou o 20º pacote de sanções contra a Rússia, com bens de luxo abrangidos pelas listas restritivas nos termos do Regulamento 833/2014 e seus anexos, afetando as remessas e os padrões de comércio paralelo. De 1º de julho de 2026 a 31 de dezembro de 2029, o Regulamento (UE) 2026/1455 ajusta determinadas tarifas alfandegárias e abre cotas tarifárias para bens específicos originários dos Estados Unidos, adicionando mais uma camada de monitoramento de tarifas e cotas para importadores que gerenciam o abastecimento e a distribuição multinacionais para a Europa.
Panorama Competitivo
No mercado europeu de relógios, prevalece uma consolidação moderada. A competir pela dominância estão os gigantes suíços de luxo LVMH, Richemont e Swatch Group, juntamente com fabricantes independentes como a Rolex e o Fossil Group. A concorrência inclui também multinacionais japonesas como a Seiko, a Citizen e a Casio, e gigantes tecnológicos como a Apple, a Samsung e a Garmin, especialmente no segmento de smartwatches em expansão. No segmento premium, os players verticalmente integrados dominam. Por exemplo, a Rolex e a Patek Philippe possuem fundições proprietárias, fábricas de movimentos e instalações de fabrico de caixas.
Oportunidades emergentes são evidentes em áreas como híbridos de luxo biométrico, plataformas de produtos usados certificados e modelos de economia circular que enfatizam esquemas de reparação e recompra. A introdução pela Rolex, no final de 2022, da sua iniciativa Certified Pre-Owned, que se expandiu para todas as agências dos EUA até outubro de 2025, não só legitima o mercado secundário como também permite à Rolex recuperar margens anteriormente desfrutadas por revendedores do mercado cinzento e casas de leilões. Novos entrantes estão a agitar o panorama: micromarcas que aproveitam o financiamento coletivo para contornar o retalho tradicional, marcas diretas ao consumidor como a Daniel Wellington e a MVMT que aproveitam o poder dos influenciadores do Instagram, e startups centradas na sustentabilidade como a Circular Clockworks, que projeta para desmontagem e oferece programas de recolha.
A tecnologia está a redefinir o panorama competitivo. O Apple Watch, líder no mercado global de smartwatches, define o padrão com funcionalidades de saúde como ECG e deteção de quedas. Estes referenciais são agora o padrão de excelência para os híbridos de luxo. Além disso, os passaportes digitais baseados em blockchain e os chips NFC estão a tornar-se ferramentas essenciais para a prevenção de contrafação e verificação de revenda. A Federação da Indústria Relojoeira Suíça está a intensificar as medidas anti-contrafação. Até 2028, os grupos suíços com um volume de negócios na UE superior a 150 milhões de EUR terão de cumprir. As marcas que integram a circularidade e a rastreabilidade no design dos seus produtos e na gestão da cadeia de abastecimento estão posicionadas para beneficiar mais.
Líderes da Indústria Europeia de Relógios
-
Rolex SA
-
Compagnie Financière Richemont SA
-
The Swatch Group Ltd
-
Fossil Group Inc.
-
LVMH SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Relógios Empresas cobertas neste relatório
- Apple Inc.
- Bulgari SpA
- Bulova Corp.
- Casio Computer Co., Ltd
- Citizen Watch Co., Ltd
- Daniel Wellington AB
- Fossil Group Inc.
- Garmin Ltd
- Google LLC (Fitbit Inc.)
- Huawei Technologies Co., Ltd
- LVMH SE (TAG Heuer, Zenith, Hublot)
- Mondaine Watch Ltd
- MVMT Watches
- Patek Philippe SA
- Richemont SA
- Rolex SA
- Samsung Electronics Co., Ltd
- Seiko Holdings Corp.
- The Swatch Group Ltd
- Timex Group
- Uhrenfabrik Junghans GmbH & Co. KG
Oportunidades de mercado e perspectivas futuras
Os investimentos em capacidade e integração vertical na Suíça sustentam a disponibilidade de fornecimento para marcas focadas na Europa e ajudam o segmento premium a proteger a qualidade e o rendimento, mesmo diante de gargalos de movimentação e componentes. Em março de 2026, a Audemars Piguet inaugurou uma unidade de fabricação expandida em Meyrin e, em junho de 2026, inaugurou a unidade de fabricação Arc em Le Brassus, com sistemas automatizados de armazenamento que apontam para a adoção da Indústria 4.0 na alta relojoaria. Em julho de 2026, a Frederique Constant abriu uma sede ampliada em Plan-les-Ouates com o objetivo de atingir uma capacidade de produção anual maior, enquanto os planos relatados para uma grande instalação da Rolex em Bulle reforçam a ênfase contínua no controle interno de movimentos, caixas e mostradores.
Escolhas de produtos e materiais orientadas pela sustentabilidade criam um espaço em branco mais tangível em torno da capacidade de reparo e autenticação, especialmente à medida que o foco da política da UE em segurança de produtos e circularidade se alinha com as mudanças nas preferências dos consumidores, que se afastam de materiais exóticos. O Relatório de Sustentabilidade de 2025 do Swatch Group (divulgado em abril de 2026) destacou o uso de aço reciclado na produção suíça e traçou um caminho para aumentar essa participação, apoiando oportunidades para marcas que conseguem comunicar de forma credível materiais de menor impacto sem diluir os códigos de design. As vias de crescimento voltadas para a Europa também incluem produtos seminovos certificados e ferramentas de rastreabilidade para verificação de revenda e combate à contrafação, além de smartwatches robustos e híbridos de luxo que combinam recursos biométricos com linguagem de design tradicional, refletindo a demanda já visível em dispositivos vestíveis para esportes de aventura e comportamento de compra digital.
Desenvolvimentos industriais recentes em Mercado Europeu de Relógios
- Julho de 2026: a Richemont concluiu a venda da Baume & Mercier para o Damiani Group, após um acordo assinado em janeiro de 2026. A transação transfere uma maison de relógios suíça para uma estrutura de propriedade diferente, com implicações para a estratégia de marca, prioridades de distribuição e a forma como o investimento em produtos é alocado em toda a Europa.
- Junho de 2026: a União Europeia adotou o Regulamento (UE) 2026/1386 sobre a triagem de investimentos estrangeiros diretos, substituindo o quadro de 2019 e estabelecendo uma base mais harmonizada em todos os 27 Estados-Membros. Embora a aplicação comece em 17 de janeiro de 2028, o novo escopo mínimo obrigatório eleva os requisitos de diligência e transparência para investimentos transfronteiriços que podem incluir fabricação de artigos de luxo, redes de varejo e ativos tecnológicos ligados a relógios conectados.
- Dezembro de 2025: a Buhlmann, em colaboração com a DAN Europe, lançou os relógios de mergulho mecânicos Decompression 02, com um display de descompressão baseado no algoritmo Buehlmann ZH-L16B e um Twin Safety Bezel. O lançamento fortalece a diferenciação no nicho de mergulho de alto desempenho e apoia a premiumização por meio de narrativa técnica que vai além das alegações padrão de resistência à água e cronometragem.
Mercado Europeu de Relógios Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado captura o valor dos relógios vendidos em toda a Europa, abrangendo peças de relojoaria em diferentes faixas de preço e as principais formas pelas quais chegam aos compradores, incluindo o varejo físico e os canais online. Para fins de consistência, os valores são tratados em USD e refletem as vendas dentro da região durante o período de estudo.
Exclusões do escopo: Excluímos componentes de relógios e serviços de reparo, e não contabilizamos joias vendidas sem um mecanismo de medição de tempo funcional.
Visão Geral da Segmentação
- Por Tipo de Produto
- Quartzo/Mecânico
- Relógio Digital
- Smartwatches
- Outros Tipos Digitais
- Categoria
- Massa
- Premium
- Utilizador Final
- Homens
- Mulheres
- Unissexo
- Por Canal de Distribuição
- Lojas de Retalho Online
- Lojas Especializadas
- Supermercados/Hipermercados
- Outros Canais de Distribuição
- País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo estabelecimento de uma base de fatos sólida para a Europa, especialmente em categorias vinculadas ao comércio, onde os relógios cruzam fronteiras antes de chegar ao varejo. Fontes públicas como o Eurostat, o UN Comtrade, a Organização Mundial do Comércio e os institutos nacionais de estatística foram utilizadas para compreender as tendências de importação e exportação, os sinais de demanda macroeconômica e a direção dos preços em um nível elevado. Também foram consultados conjuntos de dados do banco central e do FMI para contexto de inflação e taxas de câmbio, uma vez que estes podem alterar os valores reportados em USD mesmo quando a demanda local parece estável.
Para evitar a construção do modelo com base em um único fluxo de dados, realizamos verificações cruzadas com relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis que discutem lançamentos de produtos, mudanças de canal e movimentos de precificação. Quando útil, foram utilizados bancos de dados de assinatura para informações financeiras e notícias de empresas, bancos de dados de patentes e um banco de dados de embarques de importação e exportação em nível de remessa para preencher lacunas sobre a presença das empresas e o mix de comércio. Essas fontes documentais não são exaustivas, e referências públicas adicionais também foram revisadas para esclarecer e validar os dados coletados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que tipicamente impulsionam o valor, incluindo movimentos do preço médio de venda, a participação de compras premium versus de massa e o mix de canais entre lojas especializadas e varejo online. Conversamos com uma combinação de líderes do lado das marcas, distribuidores, operadores de varejo e especialistas do setor nos principais mercados europeus, de modo que as diferenças em nível de país na demanda e nos ciclos de promoção pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 17% | Gerentes: 53% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, em que a demanda europeia é reconstruída por meio de uma combinação de sinais de consumo e direção do comércio, e depois refinada com ponderações por país. Em paralelo, os totais foram corroborados por meio de verificações seletivas de baixo para cima, como padrões de receita amostrados de marcas e varejistas, volumes unitários típicos por canal e uma verificação de consistência de preço médio de venda por volume para os principais mercados, o que ajudou a ajustar os totais quando um indicador avançava à frente dos demais.
Os insumos mais relevantes foram os valores de importação e exportação de relógios, o momento da conversão de moeda local para USD, as mudanças na participação do canal de varejo em direção ao online, as tendências de premiumização que elevam os preços médios de venda e os sinais de gastos do consumidor que afetam as compras discricionárias. Para as previsões, foi utilizada uma análise de cenários para refletir diferentes trajetórias de crescimento do preço médio de venda e do mix de categorias, alinhando essas trajetórias ao que os respondentes primários descreveram sobre promoções, novos lançamentos e resiliência da demanda premium. Onde as informações de baixo para cima eram escassas para países menores, as lacunas foram tratadas por meio de escalonamento baseado em proporções utilizando mercados comparáveis e intensidade do comércio, seguido de uma verificação final de consistência no nível regional.
Ciclo de Validação e Atualização dos Dados
A validação é realizada por meio de múltiplas verificações para que os números não dependam de uma única premissa. Os resultados do modelo são comparados com sinais independentes, incluindo totais de comércio, direção de preços observada e padrões de crescimento de canais, e os valores discrepantes são revisados antes da aprovação interna. Quando uma variação é relevante, verificamos novamente o fator determinante, revisitamos a abordagem de conversão e entramos em contato novamente com as fontes caso a discrepância sugira uma mudança real no mercado.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam materialmente a demanda, a precificação ou a distribuição. Antes da entrega, os dados mais recentes são reprocessados pelo modelo para que os clientes recebam uma visão atualizada em vez de um retrato mais antigo.
Tamanho do Mercado de Relógios na Europa segundo a Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes valores para o mercado de relógios na Europa em fontes publicadas, mesmo quando aparentam cobrir a mesma região e o mesmo período. As diferenças geralmente decorrem do que é contabilizado como relógio, se a precificação é tratada pelo valor de varejo ou atacado e como a conversão de moeda e a inflação são tratadas no ano base.
Neste mercado, os principais fatores de divergência são se relógios inteligentes e digitais estão incluídos juntamente com produtos de quartzo e mecânicos, como os mixes premium e de massa são traduzidos em progressão do preço médio de venda e se a estimativa se baseia no valor do comércio a preços nominais de atacado versus os valores de vendas voltados ao consumidor. Quando o ciclo de atualização é mais lento, mudanças recentes de precificação e de canal podem permanecer sub-representadas, o que então se reflete como um valor de mercado menor para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,63 bilhões de USD (2025) | |
| Banco de Dados de Comércio A | 7,90 bilhões de USD (2035) | Utiliza lógica de precificação nominal de atacado vinculada a valores de comércio e produção, o que tipicamente exclui as margens de varejo e pode subestimar o valor voltado ao consumidor em países com forte presença premium. |
| Publicador de Dados Globais B | 15,80 bilhões de USD (2024) | Parece enfatizar divisões de tipo tradicionais, como analógico versus digital, e não confirma claramente o tratamento de relógios inteligentes e digitais, o que pode reduzir o conjunto de demanda contabilizado e diminuir os preços médios de venda. |
A tabela mostra que a base de precificação e a inclusão de produtos explicam a maior parte da variação, mais do que qualquer premissa de crescimento isolada. Contabilizar relógios digitais e inteligentes dentro do mesmo total europeu e traduzir o mix premium em variações do preço médio de venda com verificações por país é o que mantém o valor de 2025 alinhado com os padrões de compra observados — uma escolha aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de relógios
O tamanho do mercado europeu de relógios foi de 26,63 bilhões de USD em 2025, situa-se em 28,47 bilhões de USD em 2026 e está projetado para atingir 35,09 bilhões de USD até 2031, expandindo-se a um CAGR de 4,27% entre 2026-2031.
Qual país lidera as vendas europeias?
A Alemanha detém a maior participação com 27,15% da receita regional em 2025.
A que velocidade está a crescer o segmento de relógios premium?
Os relógios premium com preço acima de EUR 1.500 estão projetados para expandir a um CAGR de 6,24% entre 2026-2031.
Qual é o canal que está a crescer mais rapidamente?
O varejo online, incluindo plataformas diretas ao consumidor e de produtos pré-usados certificados, está projetado para crescer a um CAGR de 5,61% até 2031.