
Tamanho e Participação do Mercado de Bens de Luxo do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
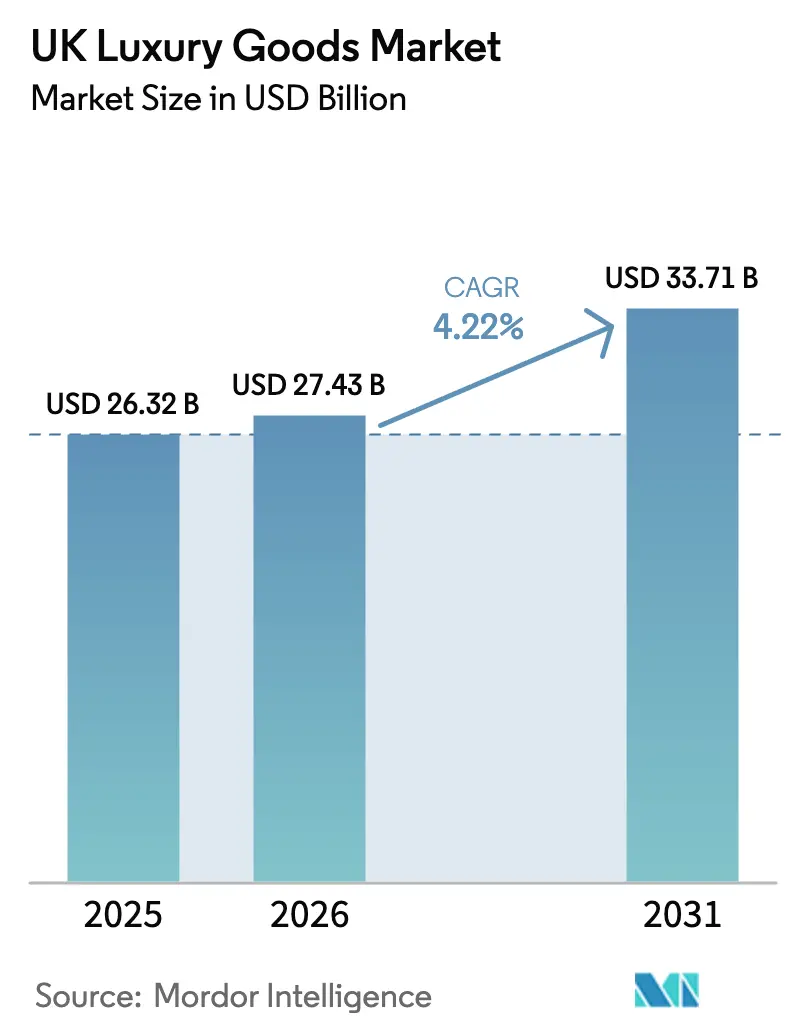
| Tamanho do mercado no ano base (2025) | 26.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.22 % |
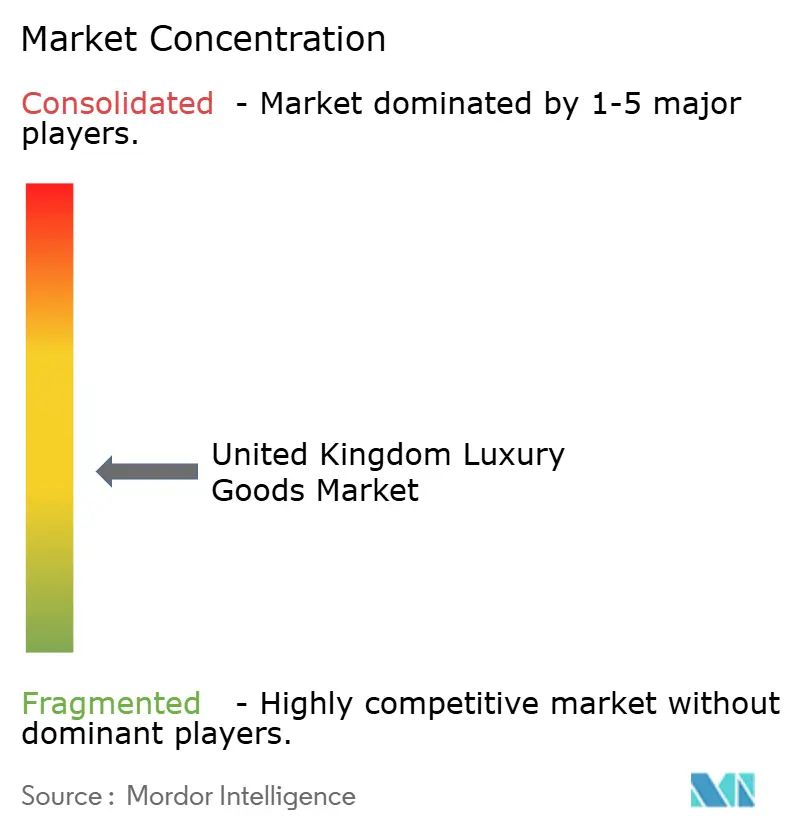
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo do Reino Unido por Mordor Intelligence
O tamanho do mercado de bens de luxo do Reino Unido em 2026 é estimado em USD 27,43 bilhões, crescendo a partir do valor de 2025 de USD 26,32 bilhões, com projeções para 2031 indicando USD 33,71 bilhões, crescendo a um CAGR de 4,22% no período de 2026-2031. O mercado de moda de luxo do Reino Unido está evoluindo por meio da inovação em materiais e design, com sustentabilidade e abastecimento ético tornando-se prioridades centrais. Essa evolução é ainda reforçada pela influência das redes sociais e de celebridades, que continuam a moldar as percepções dos consumidores e a ampliar a visibilidade das marcas por meio de narrativas digitais cuidadosamente elaboradas. O vestuário e a indumentária, centrais para a identidade de luxo e as tendências sazonais, continuam a dominar. As mulheres continuam a ser o principal sustentáculo do segmento de luxo, mas os homens estão emergindo como um grupo demográfico de crescimento acelerado, impulsionado pelo crescente interesse em roupas esportivas de alto padrão, cuidados pessoais e acessórios premium. Essa mudança apresenta às marcas oportunidades para diversificar suas ofertas e aprimorar suas estratégias de marketing. As estratégias de distribuição também estão evoluindo. As boutiques de marca única permanecem vitais para reforçar a identidade da marca e oferecer experiências presenciais selecionadas que aprofundam a fidelidade do cliente.
Principais Conclusões do Relatório
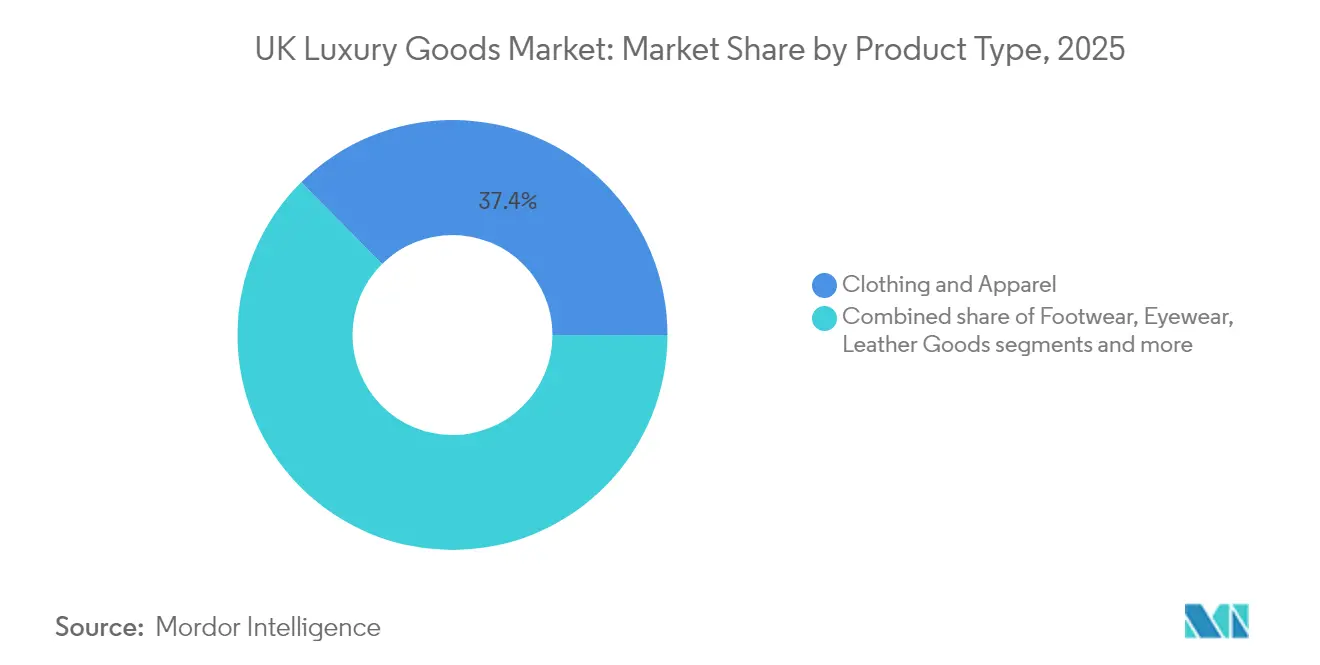
- Por tipo de produto, o vestuário e a indumentária detiveram a maior participação de mercado em 2025, com 37,43%, enquanto os artigos de couro estão projetados para ser o segmento de crescimento mais rápido de 2026 a 2031, com um CAGR de 4,56%.
- Por usuário final, as mulheres dominaram o mercado com 54,35% de participação em 2025, embora o segmento masculino deva crescer mais rapidamente, com um CAGR de 4,92%.
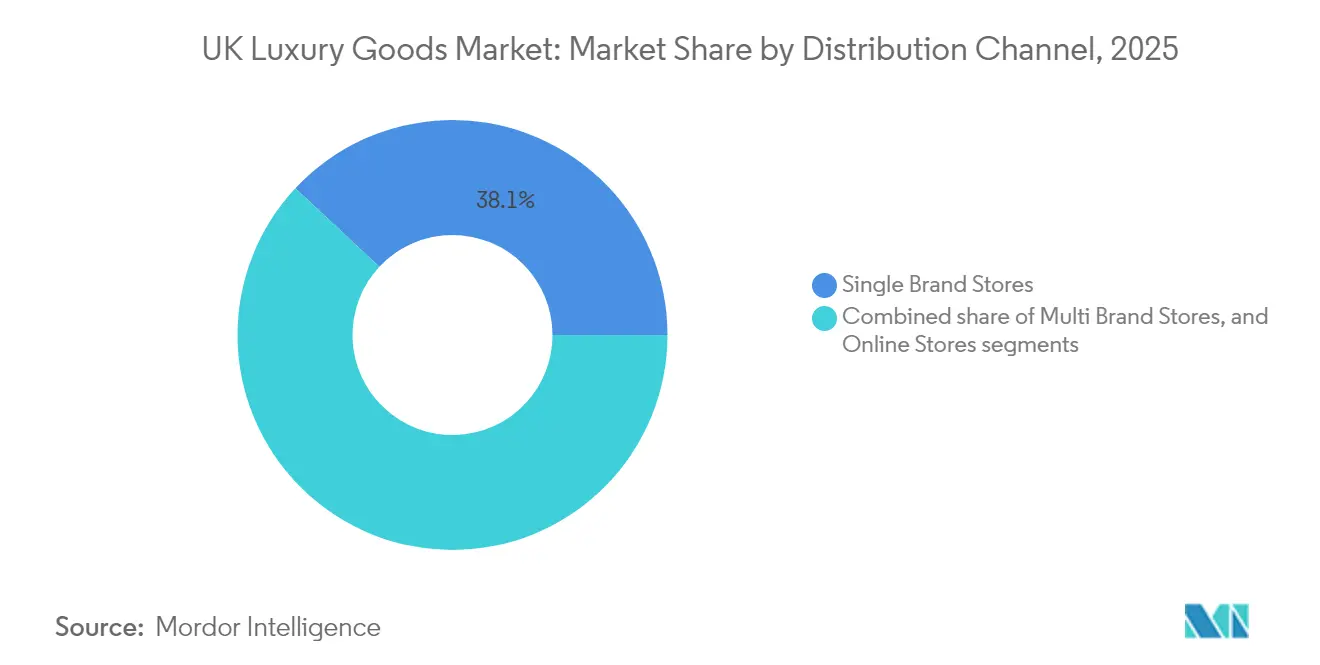
- Por canal de distribuição, as lojas de marca única lideraram com 38,05% de participação em 2025; no entanto, as lojas online estão previstas para crescer mais rapidamente, com um CAGR de 5,32%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Bens de Luxo do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação de produtos em termos de matéria-prima e design | +1.2% | Reino Unido, com influência nos mercados de luxo europeus | Médio prazo (2-4 anos) |
| Influência das redes sociais e endosso de celebridades | +0.9% | Em todo o Reino Unido, com concentração nos centros urbanos | Curto prazo (≤ 2 anos) |
| Crescimento do investimento estratégico e de iniciativas que impulsionam o mercado | +0.8% | Em todo o Reino Unido, com foco em Londres e outras grandes cidades | Médio prazo (2-4 anos) |
| Ênfase dos consumidores na sustentabilidade | +0.6% | Em todo o Reino Unido, com maior impacto nas áreas urbanas afluentes | Longo prazo (≥ 4 anos) |
| A transformação digital e a adoção do comércio eletrônico ampliam a acessibilidade para consumidores afluentes. | +0.5% | Em todo o Reino Unido, com maior penetração nas áreas metropolitanas | Curto prazo (≤ 2 anos) |
| A integração tecnológica no varejo de luxo melhora as experiências de compra. | +0.4% | Em todo o Reino Unido, com concentração em lojas âncora e localizações premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inovação de produtos em termos de matéria-prima e design
No Reino Unido, as marcas de luxo estão unindo a artesania secular a um compromisso com a sustentabilidade, remodelando o panorama dos bens de alto padrão. As marcas estão adotando materiais inovadores que equilibram a excelência no design com a responsabilidade ambiental. Um exemplo notável é a Uncaged Innovations, que apresentou a 'Elevate' em novembro de 2024. Esta alternativa de couro de base biológica apresenta uma redução notável de 95% nas emissões de gases de efeito estufa, 93% menos consumo de água e 72% menor consumo de energia em comparação com seu equivalente tradicional. Além disso, a colaboração da Uncaged com dez marcas de moda independentes, incluindo a britânica Stow, reflete uma crescente mudança no setor. A inovação orientada pela sustentabilidade não está mais confinada às grandes casas de luxo. Marcas independentes e orientadas para o design também estão encontrando formas criativas de unir estética e responsabilidade. À medida que a UE se prepara para fazer cumprir o seu Regulamento de Ecodesign para Produtos Sustentáveis, tornando obrigatórios os Passaportes de Produto Digital para têxteis até meados de 2027, as casas de luxo do Reino Unido estão tomando medidas proativas [1]Fonte: Ministério dos Negócios Estrangeiros do CBI, O potencial do mercado europeu para bolsas de couro,
cbi.eu. Muitos desses esforços também refletem uma visão estratégica de futuro, garantindo o acesso contínuo aos mercados europeus após o Brexit.
Influência das redes sociais e endosso de celebridades
No mercado de luxo do Reino Unido, a percepção da marca e a intenção de compra são cada vez mais influenciadas por endossos de celebridades, especialmente entre o público mais jovem e familiarizado com o ambiente digital. Conteúdos curtos protagonizados por celebridades em plataformas como Instagram e TikTok desempenham agora um papel fundamental na moldagem da imagem da marca e na influência da intenção de compra. Uma pesquisa de 2024 da Universidade de Portsmouth indicou que 60% dos consumidores confiavam nas recomendações de influenciadores, enquanto quase metade de todas as decisões de compra eram influenciadas por esses endossos [2]Fonte: Universidade de Portsmouth, "Nova pesquisa revela o 'lado sombrio' dos influenciadores de redes sociais e seu impacto no marketing e no comportamento do consumidor," port.ac.uk. Campanhas como a "Art of the Trench" da Burberry sublinham a potência do engajamento digital para reforçar o valor da marca e cultivar a fidelidade do cliente. Essas campanhas destacam a crescente importância da integração das redes sociais no marketing de luxo, traduzindo o engajamento digital em resultados de negócios mensuráveis.
Crescimento do investimento estratégico e de iniciativas que impulsionam o mercado
As marcas de luxo no Reino Unido estão incorporando a sustentabilidade em suas operações essenciais, transitando de declarações orientadas por marketing para ações mensuráveis. A indústria da moda do Reino Unido é uma contribuidora significativa e está recorrendo cada vez mais a modelos de economia circular. Esses modelos incluem a reciclagem de roupas, plataformas de revenda e o uso de materiais regenerativos, todos com o objetivo de minimizar o impacto ambiental. A marca de luxo britânica Stella McCartney destaca-se, liderando o movimento com inovações como têxteis de base biológica e colaborações com entidades como a Fundação Ellen MacArthur. Enquanto isso, uma nova onda de compradores de luxo afluentes e familiarizados com o ambiente digital está emergindo no Reino Unido. Esses "novos consumidores de luxo" são mais jovens, priorizam autenticidade e artesania, e buscam marcas que ressoem com seus valores. Para esses consumidores, o luxo vai além do status — representa individualidade, artesania e propósito. Os millennials, em particular, estão liderando esse movimento, gravitando em direção a marcas com compromissos genuínos com causas ambientais e sociais.
Ênfase dos consumidores na sustentabilidade
A sustentabilidade evoluiu de um tema de marketing para uma estratégia de negócios fundamental em todo o segmento de luxo do Reino Unido. As marcas agora incorporam considerações ambientais em seus processos de design, abastecimento e produção. Os consumidores estão respondendo: domicílios afluentes do Reino Unido buscam cada vez mais bens de luxo que ressoem com valores éticos e ambientais. Esta emergente geração de consumidores de luxo é mais jovem, digitalmente conectada e valoriza autenticidade, artesania e responsabilidade social em detrimento das noções tradicionais de prestígio. Os millennials, em particular, estão na vanguarda dessa mudança, demonstrando maior consciência ecológica e preferência por marcas que espelham seus valores. Por exemplo, a Stella McCartney redefiniu o luxo sustentável com inovações como o couro à base de cogumelos (Mylo™) e um compromisso com coleções livres de crueldade animal. Enquanto isso, a Burberry visa emissões líquidas zero em toda a sua cadeia de abastecimento até 2040 e já eliminou as embalagens plásticas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de produtos falsificados | -0.7% | Em todo o Reino Unido, com concentração nos centros urbanos e canais online | Médio prazo (2-4 anos) |
| Menor demanda de consumidores sensíveis ao preço | -0.5% | Em todo o Reino Unido, com maior impacto nas regiões com menor renda disponível | Curto prazo (≤ 2 anos) |
| Barreiras comerciais relacionadas ao Brexit aumentam os custos operacionais e os preços no varejo. | -0.4% | Em todo o Reino Unido, com impacto particular nas categorias de luxo dependentes de importações | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra em artesania especializada | -0.3% | Em todo o Reino Unido, com concentração nas regiões de fabricação tradicional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de produtos falsificados
Os produtos falsificados representam um desafio crescente para a integridade das marcas e as receitas no Reino Unido. A melhoria da qualidade das imitações tornou-as mais difíceis de detectar, aumentando os riscos tanto para as marcas como para os consumidores, representando uma ameaça significativa para o mercado de luxo. As plataformas de redes sociais amplificam ainda mais o problema ao fornecer um espaço para a promoção de falsificações. De acordo com uma pesquisa do Gabinete de Propriedade Intelectual, em fevereiro de 2024, 24% dos consumidores do sexo masculino, influenciados por endossos em redes sociais, estão inclinados a comprar produtos falsificados, em comparação com apenas 10% das consumidoras do sexo feminino [3] Fonte: Gabinete de Propriedade Intelectual, O impacto de influenciadores de redes sociais cúmplices na compra de produtos falsificados entre consumidores do sexo masculino no Reino Unido,
gov.uk. O estudo destaca quatro razões principais pelas quais as pessoas compram produtos falsificados, que incluem a influência de figuras de confiança como influenciadores, justificativas pessoais para a compra, falta de consciência sobre os riscos envolvidos e uma maior disposição para assumir riscos. Os homens mais jovens com idades entre 16 e 33 anos são particularmente vulneráveis a essas influências. Além disso, o crescente aumento da desigualdade de renda levou alguns consumidores a atribuir um 'valor igualitário' aos produtos falsificados.
Menor demanda de consumidores sensíveis ao preço
No Reino Unido, o mercado de luxo está passando por uma transformação significativa. Os consumidores sensíveis ao preço, que antes eram fundamentais para o crescimento do luxo de entrada, estão agora reavaliando suas prioridades. Com a inflação e as incertezas econômicas pesando significativamente, esses consumidores estão deslocando seu foco de compras orientadas pelo status para valor, durabilidade e praticidade. Consequentemente, as vendas de itens de luxo acessível, como bolsas de preço acessível, pequenos artigos de couro e produtos de beleza, registraram uma queda. Esses itens, outrora favoritos entre os compradores aspiracionais, enfrentam agora uma demanda reduzida. Essa tendência criou uma divisão no mercado — os consumidores de alto patrimônio líquido continuam a impulsionar as vendas ultrapremium, enquanto os segmentos de nível médio enfrentam um crescimento mais lento em meio a mudanças nas prioridades de gastos. Itens como joias finas, relógios e moda sob medida encontram dificuldades para sustentar seu impulso nos segmentos de luxo de nível médio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Vestuário e Indumentária Dominam
Em 2025, o vestuário e a indumentária ocuparam o centro do palco no mercado de bens de luxo do Reino Unido, conquistando uma participação dominante de 37,43%. Essa dominância reflete o papel central do vestuário no luxo pessoal, servindo tanto como símbolo de status quanto como meio de expressão pessoal. Os consumidores britânicos estão cada vez mais associando o vestuário de luxo à qualidade superior e à artesania artesanal. Além disso, o setor está passando por uma metamorfose digital, com o comércio eletrônico comandando um segmento expressivo do mercado. Ferramentas de realidade aumentada e de experimentação virtual estão enriquecendo a experiência de compras digitais, impulsionando o engajamento e remodelando a forma como os consumidores adquirem produtos de luxo.
Os artigos de couro estão conquistando um nicho significativo no cenário de luxo do Reino Unido, com projeções indicando um CAGR de 4,56% de 2026 a 2031. Essa trajetória de crescimento é amplamente atribuída a inovações em materiais sustentáveis, especialmente alternativas de couro de base biológica. Essas alternativas apresentam uma redução expressiva nas emissões de gases de efeito estufa, menor consumo de água e menor consumo de energia em comparação com seus equivalentes convencionais. Em resposta a essa tendência, os players tradicionais estão se adaptando. A Gruppo Mastrotto, por exemplo, lançou sua linha FW25/26 com o tema "Leather Forward", enfatizando a sustentabilidade, o design centrado na natureza e os princípios éticos.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Usuário Final: O Segmento Masculino Acelera sua Trajetória de Crescimento
Em 2025, as mulheres dominaram o mercado de bens de luxo do Reino Unido, detendo uma participação expressiva de 54,35%. Sua forte afinidade com moda, acessórios e beleza impulsiona essa tendência. O mercado prospera com uma gama diversificada de ofertas voltadas para as mulheres, desde vestuário e joias finas até bolsas e cosméticos. Historicamente, essas ofertas têm sido centrais para as estratégias das marcas de luxo, atraindo investimentos significativos em inovação de produtos e marketing. Essa mudança é evidente no aumento da demanda por itens atemporais e de alta qualidade, especialmente em joias finas e artigos de couro, que prometem tanto durabilidade quanto potencial de investimento.
Por outro lado, o segmento masculino está rapidamente se tornando o motor de crescimento do mercado de luxo do Reino Unido, com projeções indicando um CAGR de 4,92% de 2026 a 2031. Esse crescimento é impulsionado pela evolução das percepções de masculinidade e pela crescente importância da moda na identidade masculina. Por exemplo, o mercado europeu testemunhou um aumento na demanda por bolsas masculinas de couro, destacando uma diversificação nas categorias de produtos masculinos. Em resposta, as marcas de luxo estão ampliando suas coleções de vestuário masculino e adaptando campanhas para ressoar com esse grupo demográfico em transformação.
Por Canal de Distribuição: A Aceleração Digital Remodela o Cenário do Varejo
Em 2025, as lojas de marca única comandam uma participação dominante de 38,05% do mercado de luxo do país, consolidando seu status como o canal de distribuição preferido. Esses pontos de venda exclusivos conferem às marcas controle total sobre as interações com os clientes, o merchandising e a construção narrativa. Mais do que simples vitrines de produtos, esses espaços físicos imergem os clientes na identidade, no patrimônio e nos valores da marca. As marcas estão intensificando sua presença em locais icônicos como Bond Street e Regent Street. Por exemplo, a Perry Ellis Europe planeja inaugurar cinco lojas independentes para suas marcas de moda masculina, Farah e Original Penguin, até 2025, com foco em pontos estratégicos em Londres e Manchester.
As lojas online estão emergindo como o canal de distribuição de luxo de crescimento mais rápido, com projeções indicando um CAGR de 5,32% de 2026 a 2031. Esse crescimento acelerado evidencia uma significativa evolução digital no setor de luxo, impulsionada pela crescente demanda dos consumidores por conveniência, acessibilidade e experiências personalizadas. A ascensão do comércio eletrônico de luxo é impulsionada por ferramentas como análise de dados e inteligência artificial, criando jornadas de compras personalizadas. As principais marcas estão ampliando seus investimentos digitais, com o objetivo de aprimorar as experiências dos clientes, otimizar a logística e diversificar as linhas de produtos.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Londres permanece o centro do mercado de bens de luxo do Reino Unido, sustentado pela sua elevada concentração de riqueza, visitantes internacionais e forte patrimônio na moda. A cidade atrai compradores afluentes com seu conjunto de lojas âncora, serviços premium e áreas bem conhecidas como Bond Street, Mayfair e Knightsbridge. Para a maioria das marcas de luxo, ter uma forte presença física em Londres ainda é essencial. Muitas estão investindo em experiências mais personalizadas, como compras privadas, eventos exclusivos e apresentações criativas de marca, para fortalecer os relacionamentos com os clientes e manter o varejo físico relevante ao lado das plataformas digitais.
Cidades como Manchester, Birmingham, Edimburgo e Glasgow estão se tornando mercados regionais estratégicos. A requalificação urbana de Manchester e sua crescente base profissional atraíram marcas globais como Selfridges e Burberry. As áreas Bullring & Grand Central e Mailbox em Birmingham estão recebendo mais varejistas de luxo, atendendo a consumidores de alto padrão em toda a região das Midlands. Na Escócia, o apelo patrimonial de Edimburgo e a vibrante cultura de compras de Glasgow continuam a atrair tanto compradores nacionais como internacionais.
Essas cidades beneficiam de custos operacionais mais baixos e de um número crescente de consumidores afluentes e mais jovens que valorizam o luxo moderno e acessível. O comércio eletrônico também ajudou a expandir as compras de luxo para além de Londres, dando aos consumidores em cidades como Leeds e Bristol um acesso mais fácil a produtos de alto padrão. Esses desenvolvimentos destacam como o mercado de luxo do Reino Unido está evoluindo para um panorama mais equilibrado regionalmente e digitalmente conectado.
Panorama regulatório
O mercado de bens de luxo do Reino Unido está operando dentro de uma estrutura de conformidade com o consumidor e o produto cada vez mais rigorosa, abrangendo segurança de produtos, publicidade e aplicação da proteção ao consumidor. O Product Regulation and Metrology Act 2025 estabelece a base legal para atualizações nos requisitos de segurança de produtos e vigilância de mercado. Ele é apoiado por consultas governamentais sobre uma nova estrutura de segurança de produtos e uma nova estrutura de vigilância e aplicação de mercado, ambas abertas até 23 de junho de 2026. Isso está ampliando o prazo de conformidade para categorias de luxo vendidas em boutiques e canais online, incluindo documentação, rastreabilidade e expectativas de conformidade que afetam importadores, proprietários de marcas e marketplaces.
Em relação à conduta de marketing e às alegações, os reguladores e órgãos de autorregulação estão aumentando o escrutínio sobre práticas que influenciam as decisões de compra de bens de luxo, especialmente sinais de sustentabilidade e autenticidade. A Competition and Markets Authority (CMA) fortaleceu os poderes de aplicação da proteção ao consumidor, com multas potenciais de até 10% do faturamento global, e priorizou áreas como greenwashing e avaliações falsas. Separadamente, a Advertising Standards Authority (ASA) está expandindo o monitoramento habilitado por IA para identificar publicidade não conforme, o que aumenta a necessidade de alegações ambientais fundamentadas e informações de preços mais claras no marketing de luxo digital e voltado para redes sociais.
Cenário Competitivo
O mercado de bens de luxo do Reino Unido é moderadamente fragmentado, caracterizado por uma gama diversificada de players internacionais e domésticos que atuam em segmentos-chave como vestuário, relógios, joias, beleza e acessórios. As principais marcas globais, incluindo LVMH (que engloba Louis Vuitton e Dior), Kering (empresa-mãe da Gucci) e Richemont (proprietária da Cartier), dominam com forte reconhecimento de marca e participações de mercado significativas. Essa combinação de players internacionais e domésticos, aliada à crescente demanda por produtos personalizados e sustentáveis, reflete o caráter diversificado e competitivo do mercado.
O comportamento do consumidor no Reino Unido está passando por uma transformação significativa, impulsionada por uma crescente preferência por canais digitais e pelo consumo ético. As marcas de luxo estão se adaptando mediante a implementação de robustas estratégias omnicanal que integram de forma harmoniosa experiências presenciais imersivas com plataformas digitais avançadas. As marcas de luxo estão utilizando essas plataformas para oferecer maior personalização, experiências virtuais e atendimento ao cliente sob demanda, aprimorando a jornada geral de compra. Além disso, a demanda por coleções de edição limitada, campanhas de marketing lideradas por influenciadores e modelos de negócios direto ao consumidor está ganhando força, particularmente entre os compradores da Geração Z e millennials, que valorizam exclusividade, autenticidade e conveniência.
A adoção de tecnologia está desempenhando um papel cada vez mais fundamental na configuração do cenário competitivo do mercado de bens de luxo. Inovações como os passaportes de produto digital não apenas abordam a conformidade regulatória, mas também aprimoram a transparência e promovem um engajamento mais profundo com os clientes. Por exemplo, o Regulamento de Ecodesign para Produtos Sustentáveis da UE, que exigirá Passaportes de Produto Digital para produtos têxteis até meados de 2027, evidencia a crescente ênfase na sustentabilidade e o papel da tecnologia no atendimento a essas demandas evolutivas dos consumidores e regulatórias. Essa mudança provavelmente moldará as prioridades estratégicas das marcas de luxo ao longo dos próximos anos.
Líderes da Indústria de Bens de Luxo do Reino Unido
LVMH Moet Hennessy Louis Vuitton
Compagnie Financière Richemont S.A.
Burberry Group plc
Kering SA
Chanel Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da demanda transfronteiriça continua sendo uma oportunidade clara para marcas e distribuidores de luxo do Reino Unido, apoiada por uma nova arquitetura comercial e por atividades contínuas de promoção de exportações. O Acordo de Livre Comércio Reino Unido-Índia entrou em vigor em 15 de julho de 2026, reduzindo tarifas e barreiras e criando uma rota mais definida para as exportações de luxo britânicas para a Índia. A entidade setorial Walpole, em parceria com o Department for Business and Trade (DBT), tem organizado ações de engajamento para ajudar marcas associadas a navegar pela entrada no mercado e por parcerias, oferecendo um caminho prático para marcas do Reino Unido nos segmentos de vestuário, acessórios e beleza expandirem além da demanda doméstica.
O varejo de viagens internacionais e o luxo experiencial também representam um segundo conjunto de oportunidades que conecta categorias de produtos (beleza, fragrâncias, artigos de couro, relógios e joias) com distribuição de alta margem. O DBT está organizando uma delegação para empresas do Reino Unido participarem da TFWA World Exhibition and Conference em Cannes (de 27 de setembro a 1º de outubro de 2026), posicionada como um canal focado para garantir listagens e parcerias de varejo de viagens com operadores de aeroportos e duty-free. Ao mesmo tempo, as consultas regulatórias em andamento sobre uma estrutura modernizada de segurança e aplicação de produtos no Reino Unido (aberta até 23 de junho de 2026) criam espaço para diferenciação orientada por conformidade, incluindo rastreabilidade aprimorada, suporte à revenda autenticada e experiências de compra online com maior confiança, que também visam combater a exposição a produtos falsificados nos canais digitais.
Desenvolvimentos recentes do setor
- Julho de 2026: A Burberry destacou a volatilidade contínua na demanda europeia, citando disrupções geopolíticas externas e padrões mais fracos de gastos impulsionados pelo turismo, ao mesmo tempo em que apontou um impulso mais forte nos Estados Unidos e na China. A atualização reforçou como a combinação de demanda global e os fluxos turísticos podem alterar o desempenho do varejo de luxo e da ativação de marca centrados em Londres, aumentando o foco em canais e mercados resilientes.
- Junho de 2026: A LVMH expandiu seu portfólio de luxo experiencial ao adquirir o Penha Longa Resort em Sintra. O negócio ressaltou o valor estratégico de ativos de hospitalidade para experiências premium de clientes, e indica uma direção que afeta o posicionamento e as parcerias de marcas voltadas ao Reino Unido que dependem de visitantes internacionais.
- Maio de 2026: A Burberry relatou que possuía 410 lojas operadas diretamente globalmente em 28 de março de 2026, após 9 aberturas de loja e 21 fechamentos durante o ano fiscal de 2026. A otimização da rede sinalizou uma recalibração contínua para alinhar a economia das lojas com a demanda variável por localização, ao mesmo tempo em que protege os formatos principais e centrados em serviços, essenciais para o varejo de luxo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor dos bens de luxo vendidos no Reino Unido nas principais categorias de luxo pessoal, contabilizado no ponto de venda ao consumidor por meio de varejo físico e canais online.
Exclusões de escopo: este dimensionamento exclui gastos com luxo que não sejam bens, como viagens de luxo, hotéis, alta gastronomia e serviços de luxo.
Visão geral da segmentação
- Por Tipo de Produto
- Vestuário e Indumentária
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Por Usuário Final
- Homens
- Mulheres
- Unissex
- Por Canal de Distribuição
- Lojas de Marca Única
- Lojas Multimarcas
- Lojas Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre a demanda do consumidor, dinâmicas de varejo e fluxos comerciais relacionados a bens de luxo no Reino Unido. Analisamos estatísticas públicas e referências como publicações do Office for National Statistics, dados comerciais do HM Revenue and Customs, indicadores macroeconômicos do governo do Reino Unido, tendências de crédito ao consumidor do Bank of England e publicações de associações setoriais como a Walpole (para contextualizar a economia de luxo mais ampla).
Para traduzir esse contexto em uma estrutura pronta para dimensionamento, também analisamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa de varejo e de marcas, além de jornalismo de negócios confiável. Quando necessário, assinaturas pagas que fornecem dados financeiros e notícias de empresas ajudam a manter a consistência temporal, e bancos de dados de patentes são verificados para entender sinais de inovação de produtos que podem afetar a combinação de categorias e os preços. As fontes listadas aqui são ilustrativas e não exaustivas, já que referências adicionais são usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas documentais que normalmente movem o valor do mercado, incluindo a combinação de categorias, escalas de preços, intensidade de descontos e a divisão de participação entre boutiques, lojas de departamento e canais online. Conversamos com uma combinação de marcas, distribuidores, varejistas e especialistas do setor para que o modelo reflita o que realmente está sendo observado na demanda do Reino Unido. As entrevistas também nos ajudaram a considerar padrões de compra impulsionados pelo turismo e mudanças na confiança do consumidor local, que podem se manifestar de forma diferente por canal.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 32% |
| Players menores: 17% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual sinais de demanda nacional e divisões de categorias são usados para reconstruir o pool de valor de bens de luxo do Reino Unido. Em seguida, reconciliamos esse pool com a estrutura de canais e o comportamento do comprador, para que os totais estejam alinhados com a forma como as vendas são relatadas no varejo e online.
Para manter os totais realistas, verificações seletivas bottom-up são realizadas usando pontos de preço amostrados em diversas categorias, proxies de volume observados nos principais canais, e feedback de fornecedores e varejistas sobre taxas de execução. Essas verificações ajudam a ajustar valores discrepantes em vez de permitir que eles influenciem a estimativa final.
Alguns insumos importantes neste mercado são monitorados com atenção, como as tendências de turismo receptivo no Reino Unido (que podem impulsionar as vendas de luxo em Londres), a confiança do consumidor e a inflação, a penetração online para categorias premium, as mudanças de mix no nível de categoria entre vestuário, artigos de couro, joias, relógios e beleza, e os padrões típicos de desconto durante períodos promocionais. Quando os números públicos diretos são escassos, as lacunas são tratadas usando intervalos conservadores obtidos em entrevistas e ancorando-os em participações de categoria observadas e indicadores de varejo.
A previsão baseia-se em análise de cenários apoiada por relações multivariadas simples, em que a demanda está ligada às condições macroeconômicas, à recuperação do turismo e à migração entre canais. A visão prospectiva final é então reverificada com as expectativas de especialistas sobre a progressão de preços e o impulso das categorias, para que a trajetória ano a ano permaneça plausível.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são triangulados com sinais independentes, como indicadores comerciais de varejo, tendências de importação para grupos de produtos relevantes e comentários relatados sobre o desempenho de grandes varejistas voltados ao setor de luxo. Verificações de variância são realizadas no nível de categoria e canal, para que crescimentos ou mudanças de participação incomumente altos sejam questionados e corrigidos.
Se uma discrepância persistir, as premissas são revisadas e, quando necessário, especialistas são recontatados para confirmar o que mudou na prática. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos relevantes. Pouco antes da entrega, uma revisão final por analistas é concluída para que os clientes recebam a visão mais atual e consistente.
Tamanho do mercado de bens de luxo do Reino Unido da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para bens de luxo do Reino Unido frequentemente divergem porque as categorias incluídas e os pontos de contagem não são os mesmos. Algumas estimativas também misturam bens de consumo com serviços de luxo mais amplos. O momento também importa, já que a conversão de moeda, a escolha do ano-base e a velocidade assumida de variação dos preços podem alterar o valor mesmo quando a demanda parece semelhante.
Serviços e experiências de luxo (como hospitalidade de alto padrão) estão fora do escopo da Mordor Intelligence neste caso, o que mantém o número focado em bens de luxo pessoal vendidos por meio de varejo e canais online no Reino Unido. As diferenças também surgem de se as compras impulsionadas pelo turismo são tratadas como parte das vendas domésticas, de como os descontos são líquidos, e de como as participações de categoria são atualizadas quando as tendências mudam entre relógios, joias e beleza.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,32 bilhões de USD (2025) | |
| Publicação Setorial A | 22,90 bilhões de USD (2025) | Utiliza um conjunto mais restrito de categorias de luxo pessoal e geralmente omite beleza e óculos premium, o que reduz o total. Também aplica uma trajetória de crescimento de preços mais cautelosa, o que reduz o crescimento de valor em períodos inflacionários. |
| Associação Setorial B | 32,80 bilhões de USD (2022) | Representa uma visão mais ampla da economia de luxo e pode combinar bens com gastos de luxo adjacentes e atividades impulsionadas por visitantes, portanto não é diretamente comparável a um valor exclusivo de bens de varejo. O ano é anterior e frequentemente é relatado em moeda local, o que pode ampliar as diferenças após a conversão. |
A dispersão na tabela é explicada principalmente pela cobertura de categorias e por se a estimativa está contabilizando apenas bens de varejo ou uma economia de luxo mais ampla. Ao manter os insumos vinculados a uma combinação de categorias observável, divisões de canais e preços realistas, o valor resultante permanece rastreável e mais fácil de reproduzir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de bens de luxo do Reino Unido?
O mercado atingiu USD 27,43 bilhões em 2026 e está projetado para alcançar USD 33,71 bilhões até 2031.
Qual tipo de produto lidera as vendas no mercado de bens de luxo do Reino Unido?
O vestuário e a indumentária lideram com uma participação de 37,43%, seguidos pelos artigos de couro em rápida expansão.
Com que velocidade o canal online está crescendo para bens de luxo no Reino Unido?
As lojas online estão previstas para registrar um CAGR de 5,32% entre 2026 e 2031, o mais rápido entre todos os formatos de varejo.
Qual segmento de usuário final está projetado para crescer mais rapidamente?
O segmento masculino deve expandir a um CAGR de 4,92% até 2031, impulsionado por compradores masculinos mais jovens que estão adotando moda e acessórios premium.
Página atualizada pela última vez em:



