
Tamanho e Participação do Mercado de Bens de Luxo da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
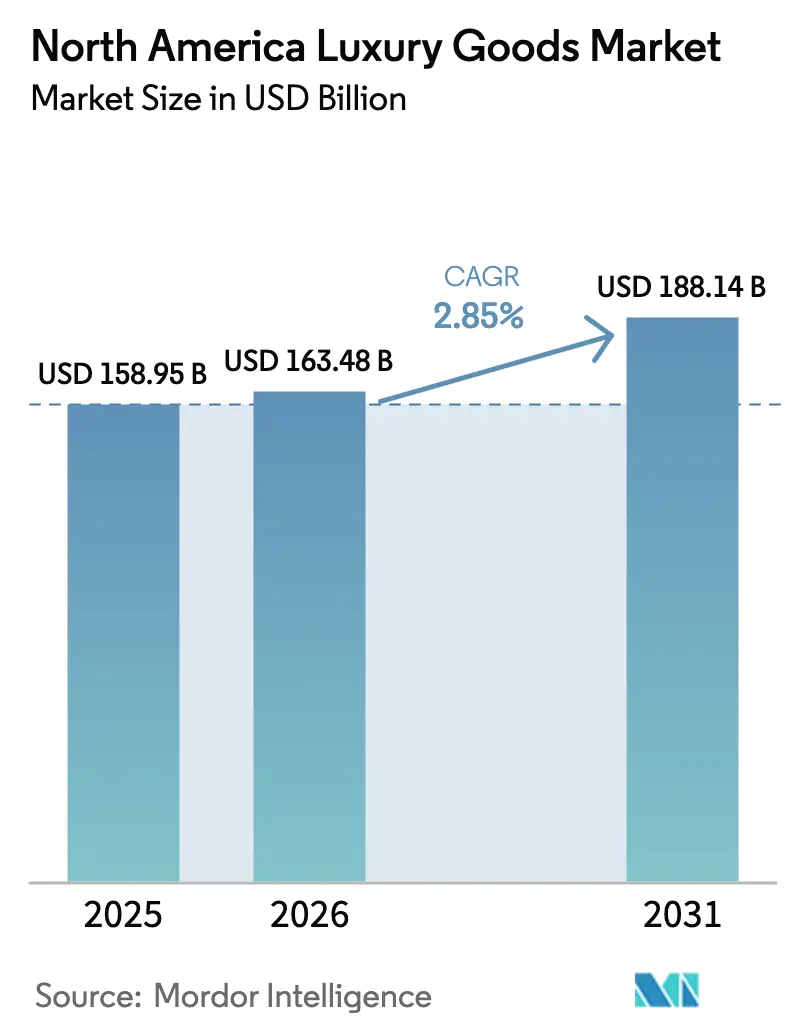
| Tamanho do mercado no ano base (2025) | 158.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 163.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 188.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.85 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bens de Luxo da América do Norte por Mordor Intelligence
O tamanho do mercado de bens de luxo da América do Norte foi avaliado em USD 158,95 bilhões em 2025 e estima-se que cresça de USD 163,48 bilhões em 2026 para USD 188,14 bilhões até 2031, a um CAGR de 2,85% durante o período de previsão (2026-2031). Essa trajetória moderada reflete uma base de consumidores em maturação que prioriza o varejo experiencial e a procedência autenticada em detrimento do consumo orientado por volume, mesmo com os fluxos de turistas provenientes da América Latina e da Ásia retornando aos níveis pré-pandemia. O vestuário e a indumentária responderam por 34,55% das receitas de 2025; no entanto, espera-se que os artigos de couro superem todas as categorias de produtos com um CAGR de 2,94% até 2031, impulsionado pelas parcerias de couro regenerativo da Coach e pelo modelo de escassez baseado em lista de espera da Hermès, conforme observado no Formulário 10-K da SEC da Tapestry de 2024. As reformas de lojas flagship em Nova York e Toronto reforçaram o apelo das lojas monomarca, mas os provadores com realidade aumentada e os lançamentos digitais exclusivos por convite estão impulsionando o canal online. A expansão geográfica concentra-se no México, onde uma crescente classe média-alta e receitas recordes de lojas de departamentos sinalizam espaço para boutiques além dos tradicionais corredores de resorts.
Principais Conclusões do Relatório
- Por tipo de produto, o vestuário e a indumentária lideraram com 34,55% da participação do mercado de bens de luxo da América do Norte em 2025. Prevê-se que os artigos de couro se expandam a um CAGR de 2,94% até 2031, o crescimento mais rápido entre as categorias de produtos.
- Por usuário final, as mulheres responderam por 55,05% da receita de 2025; o segmento masculino deve crescer 3,07% ao ano até 2031.
- Por canal de distribuição, as lojas monomarca detinham 40,68% da receita de 2025, enquanto as lojas online estão posicionadas para um CAGR de 3,48% até 2031.
- Por geografia, os Estados Unidos capturam 70,33% da receita de 2025, enquanto o México deve registrar um CAGR de 3,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bens de Luxo da América do Norte
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Herança de marca reforçando a percepção de valor premium | +0.6% | Estados Unidos, Canadá; adoção seletiva na Cidade do México e em Monterrey | Longo prazo (≥ 4 anos) |
| Influência das redes sociais impulsionando a desejabilidade das marcas | +0.5% | Estados Unidos (metrópoles costeiras), Canadá (Toronto, Vancouver); emergente no México | Médio prazo (2-4 anos) |
| Alta demanda de turistas estrangeiros | +0.4% | Estados Unidos (Nova York, Miami, Los Angeles), Canadá (Toronto, Vancouver) | Curto prazo (≤ 2 anos) |
| Luxo visto como status e autoexpressão | +0.5% | Estados Unidos (Geração Z, Millennials), México (classe média aspiracional) | Médio prazo (2-4 anos) |
| Crescente engajamento direto ao consumidor de luxo online | +0.4% | Estados Unidos, Canadá; adoção mobile-first no México | Médio prazo (2-4 anos) |
| Preferências de sustentabilidade moldando decisões de compra | +0.3% | Estados Unidos (centros urbanos costeiros), Canadá (Vancouver, Toronto) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Herança de Marca Reforçando a Percepção de Valor Premium
As narrativas de herança justificam os prêmios de preço que desafiam as pressões inflacionárias. A Hermès manteve crescimento de receita de dois dígitos na América do Norte ao longo de 2025, ancorando cada lançamento de artigos de couro em suas origens de selaria de 1837, uma tática que converte listas de espera em moeda social. A Chanel executou aumentos de preços de 8 a 10% em bolsas em 2024 sem erosão de volume, aproveitando o legado entreguerras de Coco Chanel para enquadrar cada aumento como uma preservação do artesanato, e não como expansão de margem. A colaboração da Louis Vuitton em março de 2025 com o relojoeiro suíço Voutilainen, precificada em EUR 550.000, esgotou-se em horas, demonstrando que a narrativa orientada por procedência pode comandar prêmios ultra-luxo mesmo em um ambiente de gastos cauteloso. Essa dinâmica cria um fosso competitivo: os novos entrantes carecem da profundidade arquivística para justificar marcações semelhantes, forçando-os a adotar estratégias baseadas em volume que corroem a exclusividade percebida.
Influência das Redes Sociais Impulsionando a Desejabilidade das Marcas
O Instagram e o TikTok impulsionam a descoberta e a intenção de compra, particularmente entre consumidores com menos de 40 anos. As marcas de luxo geraram a maior parte do valor total de mídia conquistada nas categorias de moda em 2024, com parcerias com influenciadores entregando taxas de conversão mensuráveis que justificam contratos de endosso de seis dígitos. A colaboração da Gucci com a Hot Wheels no início de 2025, um carro em miniatura de edição limitada precificado em USD 120, gerou 2,3 milhões de impressões no TikTok em 48 horas, resultando em um aumento de 14% no tráfego do site para a linha de acessórios da Gucci. As marcas que dominam o vídeo de formato curto e a semeadura de micro-influenciadores capturam coortes mais jovens antes que os concorrentes possam replicar a estratégia.
Alta Demanda de Turistas Estrangeiros
Os visitantes internacionais continuam sendo uma fonte desproporcional de receita para as lojas flagship em cidades de entrada. O Escritório Nacional de Viagens e Turismo dos Estados Unidos projeta 90,3 milhões de chegadas de visitantes estrangeiros em 2026, com os gastos dos visitantes previstos para atingir USD 233 bilhões, um aumento de 5,2% em relação a 2025[1]Fonte: Administração de Comércio Internacional, "Previsão do NTTO dos EUA para 2026", trade.gov. Os viajantes latino-americanos e asiáticos concentram suas compras em Nova York, Miami e Los Angeles, onde programas de reembolso de impostos e vantagens cambiais ampliam o poder de compra. Dados de cartão de crédito do Bank of America revelaram que os 5% dos maiores ganhadores dos EUA aumentaram os gastos com luxo no exterior em 10,5% em 2024, mesmo com os gastos domésticos em moda caindo 9% em relação ao ano anterior, sublinhando um padrão de demanda bifurcado[2]Fonte: Bank of America, " Perspectivas do Consumidor 2024", bankofamerica. As marcas que concentram boutiques próximas a hotéis e corredores turísticos capturam compras por impulso que o fluxo de pedestres doméstico por si só não consegue sustentar.
Luxo Visto como Status e Autoexpressão
Os bens de luxo são cada vez mais percebidos como poderosos símbolos de status social e autoexpressão pessoal, tornando essa percepção um fator-chave de crescimento do mercado. Os consumidores utilizam produtos de luxo não apenas para sinalizar riqueza ou sucesso, mas também para comunicar individualidade, gosto e escolhas de estilo de vida, especialmente em categorias como moda, acessórios, beleza e relógios. A mudança em direção ao consumo orientado por identidade fortaleceu a demanda por designs diferenciados, edições limitadas, personalização e branding de herança. Além disso, a visibilidade nas redes sociais e a autoapresentação pública amplificaram o papel dos bens de luxo como marcadores de prestígio e singularidade, incentivando compras aspiracionais tanto em economias maduras quanto em economias emergentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disponibilidade de produtos falsificados | -0.4% | Estados Unidos (estados fronteiriços, comércio eletrônico), Canadá (corredor do Pacific Mall), México (lacunas do USMCA) | Curto prazo (≤ 2 anos) |
| Revenda não regulamentada prejudicando a exclusividade percebida | -0.3% | Estados Unidos (plataformas online), Canadá (Toronto, Vancouver) | Médio prazo (2-4 anos) |
| Regulamentações governamentais rigorosas | -0.2% | Estados Unidos (fiscalização da CBP), Canadá (conformidade com a RFA), México (lacunas na fiscalização de propriedade intelectual) | Longo prazo (≥ 4 anos) |
| Complexidade regulatória e tarifária dificultando as importações | -0.3% | Cadeias de suprimentos trinacionais Estados Unidos-México-Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Produtos Falsificados
A Alfândega e Proteção de Fronteiras dos Estados Unidos apreendeu mercadorias falsificadas com preço de varejo sugerido pelo fabricante de USD 5,4 bilhões no ano fiscal de 2024, com relógios, bolsas e joias representando as três principais categorias [3]Fonte: Alfândega e Proteção de Fronteiras dos EUA, "Relatório de Apreensões de Direitos de Propriedade Intelectual da CBP - Ano Fiscal de 2024", cbp.gov. Esse volume corrói o patrimônio de marca e desvia receitas, particularmente nos estados fronteiriços, onde as rotas de contrabando transfronteiriço permanecem ativas. O Pacific Mall do Canadá em Toronto há muito tempo é sinalizado pela venda de falsificados, mas a fiscalização permanece inconsistente; apenas 23% dos varejistas canadenses adotaram os protocolos de autenticação da Federação do Varejo da América até 2024, deixando lacunas que os falsificadores sofisticados exploram. As plataformas de comércio eletrônico amplificam o desafio: os anúncios de produtos falsificados frequentemente aparecem melhor posicionados nos resultados de busca do que os vendedores autorizados, confundindo os consumidores e forçando as marcas a alocar orçamentos jurídicos para notificações de remoção em vez de inovação de produtos. A inclusão do México na Lista de Vigilância Prioritária reflete lacunas persistentes de propriedade intelectual no âmbito do USMCA, atrasando remessas e elevando os custos de conformidade para marcas que operam cadeias de suprimentos trinacionais.
Revenda Não Regulamentada Prejudicando a Exclusividade Percebida
As plataformas não regulamentadas carecem de padrões de autenticação, inundando o mercado com falsificações que se disfarçam de revenda autenticada. Essas dinâmicas comprimem o poder de precificação no mercado primário: quando os consumidores podem adquirir uma bolsa flap da Chanel no mercado de revenda por uma grande parcela do preço de varejo poucos meses após o lançamento, as marcas perdem o prêmio de escassez que justifica as listas de espera. A Hermès e a Rolex responderam restringindo a alocação para boutiques e exigindo histórico de compras para SKUs de alta demanda, mas essas medidas alienam compradores de primeira viagem e os empurram para os canais de revenda. O aumento da revenda também encurta os ciclos de vida dos produtos; as marcas precisam renovar as coleções com mais frequência para manter a novidade, elevando os custos de design e produção sem os correspondentes aumentos de receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Artigos de Couro Lideram a Inovação
Os artigos de couro se expandirão a um CAGR de 2,94% até 2031, o mais rápido entre as categorias de produtos, à medida que as marcas integram programas de fornecimento regenerativo e circularidade que ressoam com compradores conscientes da sustentabilidade. O vestuário e a indumentária detinham 34,55% das receitas de 2025, ancorados pelos casacos de tweed da Chanel e pelos ternos sob medida da Ralph Lauren, mas o crescimento permanece limitado pelos ciclos de estoque e pelas pressões de remarcação nos canais de lojas de departamentos. O calçado se beneficia das colaborações com o athleisure; a parceria da Gucci com a Adidas em 2025 esgotou-se em horas, mas enfrenta compressão de margem à medida que as plataformas de revenda de tênis normalizam os descontos. Os óculos e a beleza capturam participações de um dígito cada, embora as linhas Lancôme e YSL Beauty da L'Oréal Luxe tenham registrado crescimento de dois dígitos na América do Norte em 2024, impulsionado por lançamentos de cuidados com a pele e fragrâncias de prestígio. Os relógios permanecem um segmento de alto valor: a Rolex aumentou a produção para 1,3 milhão de unidades em 2024, reduzindo as listas de espera e comprimindo os prêmios do mercado secundário, uma mudança tática que sublinha como mesmo as marcas ultra-premium precisam equilibrar exclusividade com volume. As joias se beneficiam de ocasiões nupciais e de presentes, com a Cartier e a Van Cleef & Arpels mantendo poder de precificação por meio de coleções de edição limitada e narrativas de herança.
A parceria da Coach com a Gen Phoenix para obter material de couro regenerativo de fazendas que sequestram carbono exemplifica como a inovação de produtos pode impulsionar a liderança de categoria. A marca obteve a certificação Gold do Leather Working Group para 95% de seus curtumes, uma credencial que ressoa com compradores millennials e da Geração Z que examinam a transparência da cadeia de suprimentos. A Hermès pilotou um programa de devolução de artigos de couro em lojas selecionadas da América do Norte durante 2024, reformando os itens devolvidos para revenda a 70% do preço original, uma iniciativa que captura a margem do mercado secundário enquanto reforça a gestão responsável da marca. Essas iniciativas sugerem que os artigos de couro continuarão a superar o vestuário e o calçado, onde as alegações de sustentabilidade são mais difíceis de verificar e o ceticismo do consumidor é maior.


Por Usuário Final: Segmento Masculino Ganha Impulso
O luxo masculino crescerá a um CAGR de 3,07% até 2031, superando o feminino e o unissex, à medida que produtos de cuidados pessoais, colaborações com o athleisure e relógios de alta complicação atraem compradores masculinos mais jovens. As mulheres responderam por 55,05% das receitas de 2025, impulsionadas por bolsas, prêt-à-porter e beleza, mas a saturação nessas categorias limita o crescimento incremental. As ofertas unissex, fragrâncias, tênis e artigos de couro minimalistas atraem consumidores da Geração Z que rejeitam as normas de gênero binárias, mas esse segmento ainda é incipiente e carece do volume para mover as métricas gerais do mercado.
O aumento de produção da Rolex para 1,3 milhão de unidades em 2024 atendeu diretamente à demanda masculina reprimida, reduzindo as listas de espera para os modelos Submariner e GMT-Master II e comprimindo os prêmios do mercado secundário em 15 a 20%. A colaboração da Gucci com a North Face em 2025, uma linha de roupas técnicas para atividades ao ar livre precificada entre USD 2.500 e USD 4.000, esgotou-se em 72 horas, demonstrando que os homens pagarão prêmios de luxo por inovação funcional. A aquisição da Tom Ford Beauty pela Estée Lauder em 2022 impulsionou desde então um crescimento de dois dígitos nos cuidados pessoais masculinos, com a América do Norte representando o maior mercado regional para fragrâncias e cuidados com a pele. Essas tendências sugerem que as marcas que subestimam os sortimentos masculinos correm o risco de ceder participação a concorrentes que reconhecem o potencial inexplorado do segmento.

Por Canal de Distribuição: Lojas Online Ganham Participação
As lojas online se expandirão a um CAGR de 3,48% até 2031, o canal de distribuição mais rápido, à medida que as marcas implantam provadores com realidade aumentada e lançamentos exclusivos por convite que contornam as margens do atacado. O recurso de prova virtual de cachecol da Burberry, lançado em novembro de 2024, reduziu as taxas de devolução em 18% e aumentou o valor médio do pedido em 12% no primeiro trimestre, demonstrando que as ferramentas digitais podem replicar os níveis de atendimento das lojas físicas. As lojas monomarca detinham 40,68% das receitas de 2025, ancoradas por reformas de lojas flagship em Nova York e Toronto, onde o varejo experiencial, suítes de compras privativas, cafés internos e instalações de arte justificam os aluguéis premium. As lojas multimarca enfrentam ventos contrários estruturais: o tráfego de lojas de departamentos caiu 8% em relação ao ano anterior em 2024, forçando os proprietários a converter espaços para locatários de entretenimento e alimentação.
O comércio eletrônico de luxo do México atingiu 71% de penetração mobile em 2024, com compradores masculinos acima de 36 anos compondo a maioria das transações online, uma distorção demográfica que favorece relógios e acessórios de couro em detrimento do vestuário. A plataforma digital da Louis Vuitton lançou SKUs exclusivos apenas online em 2025, capturando aumentos de margem de 25% por unidade ao eliminar intermediários do atacado. As plataformas diretas ao consumidor geram dados de clientes mais ricos, permitindo que as marcas testem lançamentos limitados e ajustem o estoque em tempo real, uma capacidade que os varejistas multimarca não conseguem igualar. Essa dinâmica pressiona as parcerias de atacado, forçando as marcas a alocar o estoque de primeira linha para os canais próprios e reservar os sortimentos secundários para as lojas de departamentos.
Análise Geográfica
O México crescerá a um CAGR de 3,61% até 2031, o segmento geográfico mais rápido, impulsionado pela receita de nove meses de MXN 40,39 bilhões do El Palacio de Hierro, alta de 11,3% em relação ao ano anterior, e por uma onda de aberturas de boutiques em Monterrey e Guadalajara. Os Estados Unidos capturaram 70,33% das receitas de 2025, ancorados por Nova York, Miami e Los Angeles, onde os gastos de turistas internacionais amplificam a demanda doméstica. O Canadá se beneficia do aumento dos aluguéis na Bloor Street de Toronto, alta de 16% em 2024, e dos aluguéis por metro quadrado do Yorkdale Shopping Centre superiores a USD 2.400, sinalizando a confiança dos proprietários na recuperação do fluxo de pedestres.
O restante da América do Norte, composto por mercados menores do Caribe e da América Central, permanece em escala reduzida, mas oferece oportunidades de nicho para o luxo voltado a resorts. A Hermès abriu uma segunda boutique na Cidade do México em 2024, enquanto a Chanel expandiu sua loja flagship no Polanco em 30%, movimentos que sinalizam confiança na demanda sustentada. O Escritório Nacional de Viagens e Turismo dos Estados Unidos prevê 90,3 milhões de chegadas de visitantes estrangeiros em 2026, com os gastos dos visitantes atingindo USD 233 bilhões, um aumento de 5,2% em relação a 2025. Os viajantes latino-americanos e asiáticos concentram suas compras em cidades de entrada, onde programas de reembolso de impostos e vantagens cambiais ampliam o poder de compra. A maturidade do mercado canadense limita o crescimento de volume, mas o mix de locatários de luxo do Yorkdale, incluindo Hermès, Chanel e Louis Vuitton, demonstra que consumidores de alto patrimônio líquido apoiarão o varejo premium em corredores selecionados.
Centros urbanos como Nova York, Los Angeles, Miami, Toronto e São Francisco atuam como principais polos de consumo de luxo, beneficiando-se de populações de alta renda, fluxos de turismo e concentração de marcas. Essas cidades atraem marcas de luxo globais em busca de visibilidade e posicionamento de marca, ao mesmo tempo em que fomentam a demanda por luxo experiencial por meio de serviços exclusivos nas lojas e ofertas de edição limitada. As compras transfronteiriças e o turismo internacional reforçam ainda mais a demanda regional, particularmente nas principais áreas metropolitanas.
Panorama regulatório
Os players de bens de luxo na América do Norte enfrentam escrutínio mais rígido sobre rotulagem, origem e alegações de composição de produtos, além de contínua fiscalização de importação e alfândega. Em abril de 2026, a Federal Trade Commission dos EUA anunciou uma operação Made in USA que incluiu três ações de fiscalização voltadas a alegações de origem supostamente falsas, reforçando a necessidade de marketing fundamentado e rotulagem em conformidade. A FTC também continua a fiscalizar exigências previstas no Textile Fiber Products Identification Act, no Wool Products Labeling Act e no Fur Products Labeling Act, que afetam categorias de luxo de vestuário, couro e adjacentes à peleteria vendidas por meio de canais de marca única e online.
Regras químicas adicionam complexidade adicional, particularmente para a beleza de prestígio. As restrições do Maine e de Vermont a cosméticos com PFAS intencionalmente adicionados entraram em vigor em 1º de janeiro de 2026, e Connecticut acrescentou exigências com vigência a partir de 1º de julho de 2026 relacionadas a rotulagem e notificação ao Connecticut Department of Energy and Environmental Protection. No Canadá, o Select Luxury Items Tax Regulations, 2026 (SOR-2026-3175) foi modificado em junho de 2026 para se alinhar ao Select Luxury Items Tax Act, afetando processos de precificação, faturamento e conformidade para itens tributáveis de alto valor. A incerteza da política comercial continua a ser uma variável de planejamento para marcas que gerenciam cadeias de suprimentos trinacionais, com o USMCA programado para uma revisão formal a partir de julho de 2026.
Cenário Competitivo
A concentração do mercado indica uma fragmentação moderada, onde conglomerados como LVMH e Kering coexistem com casas independentes como Hermès e Rolex, cada uma perseguindo estratégias distintas de precificação e escassez. O programa LIFE 360 da LVMH tem como meta 100% de energia renovável até 2030 e já inscreveu 1.200 fornecedores em auditorias de circularidade, estabelecendo um referencial de conformidade que os players menores têm dificuldade em igualar. A intensidade competitiva depende menos de guerras de preços do que de narrativas de herança, colaborações de edição limitada e plataformas diretas ao consumidor que contornam os varejistas multimarca. As oportunidades de espaço em branco incluem os cuidados pessoais masculinos, onde a aquisição da Tom Ford Beauty pela Estée Lauder impulsionou um crescimento de dois dígitos, e os artigos de couro regenerativo, onde a marca Coach da Tapestry lidera com a certificação Gold do Leather Working Group para 95% dos curtumes.
A adoção de tecnologia varia: o provador de cachecol com realidade aumentada da Burberry reduziu as taxas de devolução em 18%, enquanto o piloto de autenticação baseado em blockchain da Louis Vuitton, lançado em 2024, visa combater falsificações e fraudes de revenda. Os disruptores emergentes incluem plataformas de revenda como a Vestiaire Collective e a The RealReal, que capturaram entre USD 210 bilhões e USD 220 bilhões globalmente em 2024, com consumidores dos EUA mantendo 32% de seus guarda-roupas em itens de segunda mão. Essas plataformas comprimem o poder de precificação no mercado primário ao normalizar os descontos e encurtar os ciclos de vida dos produtos, forçando as marcas a renovar as coleções com mais frequência.
A produção da Rolex aumentou para 1,3 milhão de unidades em 2024, exemplificando uma resposta tática: ao reduzir as listas de espera, a marca recuperou margem dos mercados secundários e estabilizou as redes de revendedores. Os padrões estratégicos se agrupam em torno de três eixos: os conglomerados aproveitam a escala para investir em infraestrutura de sustentabilidade; as casas independentes mantêm a escassez por meio de controles de alocação; e as marcas nativas digitais implantam realidade aumentada e lançamentos exclusivos por convite para replicar a exclusividade das lojas físicas online. As marcas que não conseguem integrar tecnologia correm o risco de ceder coortes mais jovens a concorrentes que dominam o vídeo de formato curto e a semeadura de micro-influenciadores.
Líderes do Setor de Bens de Luxo da América do Norte
LVMH Moët Hennessy Louis Vuitton
Hermès
Kering
Chanel Limited
Prada S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A otimização da rede de varejo está cada vez mais concentrada em torno de nós de luxo de alta produtividade e migrando para ambientes controlados pela marca. No Canadá, junho de 2026 trouxe a inauguração da maior boutique canadense da Chanel no Oakridge Park, em Vancouver, consolidando moda, relógios, joias finas, perfumaria e beleza sob um mesmo teto, enquanto em julho de 2026 a Chrome Hearts adquiriu um imóvel em Yorkville, na 121 Scollard Street, em Toronto, por 12,65 milhões de dólares americanos para estabelecer sua primeira flagship canadense independente. Essas decisões de loja fortalecem os argumentos para investimento em corredores de varejo premium em Toronto e Vancouver, e para marcas que buscam maior controle sobre merchandising, atendimento personalizado e alocação de estoque em comparação com a distribuição multimarca.
A tecnologia de experiência do cliente e o atendimento personalizado orientado por dados representam um espaço em branco concreto à medida que o engajamento online se expande e as preocupações com autenticidade persistem. A Bain & Company (com a Comité Colbert) relatou em junho de 2026 que a adoção de IA em funções de luxo voltadas ao cliente aumentou de 16% em 2024 para 21% em 2026, e a adoção operacional aumentou de 10% para 19% no mesmo período, junto com uma constatação de que 54% dos consumidores de luxo dos EUA usaram IA durante sua compra de luxo mais recente. Isso sustenta oportunidades para marcas e plataformas incorporarem IA em fluxos de descoberta, personalização e serviço, além de melhorar a autenticação, informações de produto prontas para conformidade e suporte pós-venda entre canais.
Desenvolvimentos recentes do setor
- Julho de 2026: a Hermès inaugurou uma nova loja no Westfield UTC, em San Diego, expandindo sua presença de operação direta na Califórnia. A abertura reforça a mudança para ambientes de marca única, onde o atendimento personalizado e o sortimento controlado sustentam modelos de precificação baseados em escassez.
- Outubro de 2025: a Hermès abriu sua primeira loja em Nashville, Tennessee, no distrito de Wedgewood-Houston, marcando sua 43ª localização nos EUA. A medida estende a expansão do varejo de luxo além dos tradicionais centros costeiros e visa bolsões regionais de riqueza em rápido crescimento por meio de um formato de boutique de serviço completo.
- Setembro de 2024: a Canada Goose fez parceria com a Marchon para lançar seus primeiros óculos de sol e armações com prescrição. A entrada em óculos premium amplia a exposição à categoria e apoia a venda cruzada para clientes existentes de vestuário externo por meio de um segmento de acessórios de maior frequência.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor das vendas no varejo de bens de luxo adquiridos por consumidores em toda a América do Norte, onde os produtos são posicionados e precificados como premium e liderados por marca.
Exclusões de escopo: excluímos viagens de luxo, hospitalidade, alta gastronomia e outros gastos orientados por experiência que às vezes são agrupados sob luxo em estudos de estilo de vida.
Visão geral da segmentação
- Tipo de Produto
- Vestuário e Indumentária
- Calçados
- Óculos
- Artigos de Couro
- Joias
- Relógios
- Beleza e Cuidados Pessoais
- Usuário Final
- Masculino
- Feminino
- Unissex
- Canal de Distribuição
- Lojas Monomarca
- Lojas Multimarca
- Lojas Online
- Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa definindo o limite de demanda para bens de luxo e, então, verificando se o caminho de valor faz sentido em toda a região. Usamos pontos de referência públicos, como a série de varejo do US Census Bureau, dados de consumo do Bureau of Economic Analysis, indicadores de varejo da Statistics Canada, estatísticas de varejo e renda do INEGI do México, e dados comerciais da USITC para fluxos de importação relevantes, que ajudam a explicar a disponibilidade de produtos e a pressão de preços.
Também revisamos relatórios anuais, formulários 10-K e apresentações a investidores de marcas e varejistas listados relevantes, além de comunicados de imprensa e sites de associações que discutem tendências de categoria e mudanças de canal. Em alguns pontos, assinaturas pagas foram usadas para normalizar dados financeiros de empresas, revisar cronologias de notícias e analisar atividades de patentes relacionadas a materiais e autenticação. Essas fontes documentais não são exaustivas, e muitas outras referências públicas e pagas foram usadas para coletar dados, validar suposições e esclarecer questões abertas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as divisões de categoria e canal, e para confirmar como a precificação premium e os descontos se movem ao longo do ano. Falamos com equipes de marca, varejistas, distribuidores e especialistas do setor nos Estados Unidos, Canadá e México, seguido de verificações com gerentes que acompanham o desempenho de lojas e a venda online.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 14% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% |
| Players menores: 17% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação de abordagens top-down e bottom-up, na qual sinais de gastos macro são convertidos em valor de bens de luxo para a América do Norte e depois verificados usando aproximações de fornecedores e canais. O lado top-down depende de indicadores de consumo e varejo para formar um conjunto de demanda, seguido por divisões de categoria alinhadas ao que é efetivamente vendido em lojas e online.
Para manter os totais realistas, corroboramos os resultados usando verificações bottom-up seletivas, como consolidações de receita de marcas e varejistas amostrados onde há divulgações, além da lógica de preço médio de venda (ASP) x volume para algumas categorias visíveis, como artigos de couro, joias e beleza premium. As principais entradas que movem o modelo incluem a direção dos gastos discricionários, a progressão de preços de luxo e a intensidade promocional, a recuperação das compras de turistas nas principais cidades, o mix entre online e loja física, e o ritmo de crescimento dos lares afluentes.
Para a previsão, a análise de cenários é usada para refletir diferentes caminhos para inflação, confiança do consumidor e aceitação de preço premium, que são então ancorados com uma regressão multivariada simples em relação aos motores macro mais estáveis. Quando as divulgações das empresas estão incompletas, as lacunas são tratadas usando benchmarks de pares e verificações de canal, e depois ajustadas após validação por especialistas, para que a série final permaneça consistente ano a ano.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como a direção das vendas no varejo, indícios de comércio e estoque, e o desempenho regional relatado pelas empresas, e então as variações são investigadas antes da aprovação final. Quando uma entrada parece inconsistente, revisamos a lógica da fonte e, se necessário, recontactamos os respondentes para entender o que mudou na precificação, na demanda ou no mix de canais.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando um evento material afeta a demanda ou a precificação (por exemplo, movimentos cambiais acentuados ou uma retração ampla nos gastos discricionários). Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atual alinhada aos dados mais recentes disponíveis.
Dimensionamento do mercado de bens de luxo da América do Norte da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para bens de luxo porque os publicadores nem sempre tratam os mesmos produtos, canais e limites de preço da mesma forma. Diferenças na escolha do ano-base e na forma como a inflação é tratada também podem alterar o número final, mesmo quando a geografia destacada parece idêntica.
Ao acompanhar o valor de varejo em USD e atualizar o mix de canais e as premissas de preço premium com verificações de respondentes, a Mordor Intelligence mantém o total da América do Norte vinculado aos gastos do consumidor, e não às expedições no atacado. As maiores discrepâncias geralmente vêm de se beleza e perfumaria estão totalmente incluídas, se a revenda é contabilizada e se os valores refletem preços ao consumidor ou valores comerciais, o que pode inflar ou comprimir totais dependendo do método.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 158,95 bilhões de dólares americanos (2025) | |
| Serviço de Notícias Comerciais A | 107,83 bilhões de dólares americanos (2024) | Usa um ano-base anterior e uma janela de crescimento diferente, e não está totalmente claro se o valor de varejo a preços do consumidor é usado de forma consistente entre categorias e canais. |
| Publicador do Setor B | 140,45 bilhões de dólares americanos (2025) | Aplica um horizonte de previsão mais longo com crescimento implícito mais alto, e as consolidações podem diferir se as definições de categoria e os pisos de preço para classificação de luxo forem definidos de forma diferente. |
Observando a tabela, a dispersão é explicada principalmente pelo que é contabilizado como bens de luxo, quando o ano-base é definido e como a precificação é convertida em USD. Um modelo de mercado que permanece rastreável ao valor de varejo, ao mix de canais e a etapas de preço realistas tende a resultar em uma faixa equilibrada, que pode ser reproduzida e reverificada conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bens de luxo da América do Norte em 2026?
O mercado é avaliado em USD 163,48 bilhões em 2026 e deve atingir USD 188,14 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Espera-se que os artigos de couro registrem o CAGR mais rápido, de 2,94%, até 2031, apoiados por programas de fornecimento regenerativo e circularidade.
Qual canal capturará a maior receita incremental?
As plataformas diretas ao consumidor online devem avançar a um CAGR de 3,48%, superando todos os formatos físicos à medida que as marcas investem em ferramentas de realidade aumentada.
Por que o México é considerado um mercado-chave de crescimento?
O México deve crescer a um CAGR de 3,61% até 2031, impulsionado pelo aumento da renda disponível da classe média-alta e pela expansão agressiva de boutiques.
Página atualizada pela última vez em:



