
Tamaño y Cuota del Mercado de Bienes de Lujo de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
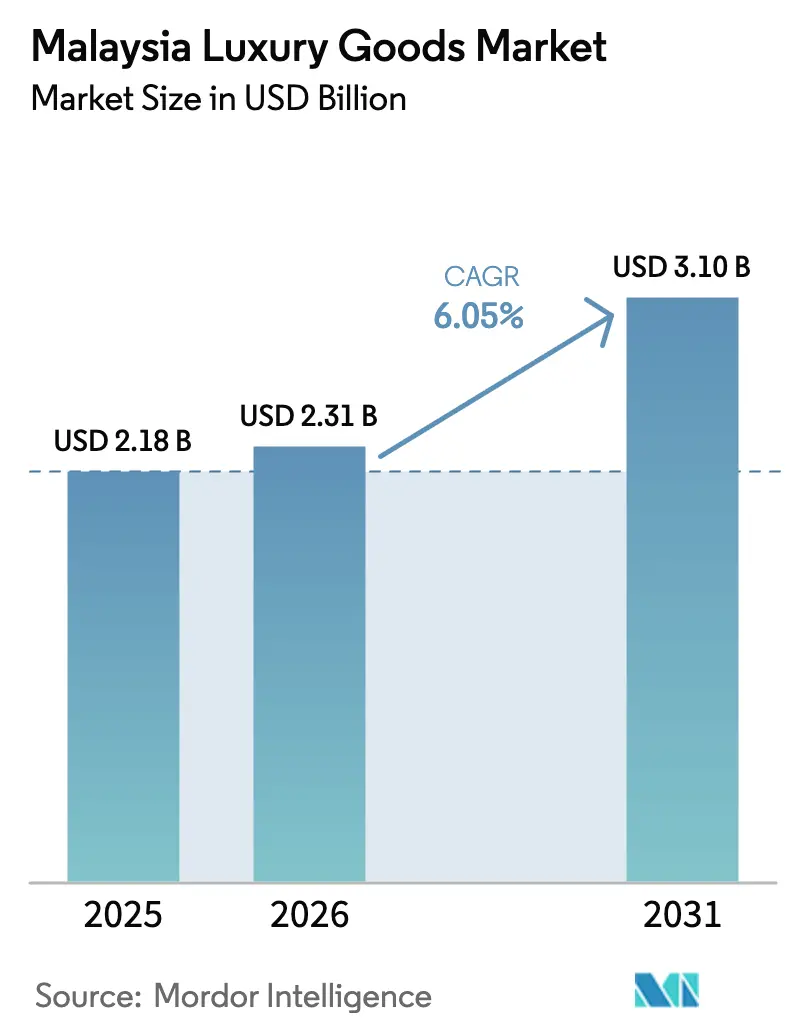
| Tamaño del mercado en el año base (2025) | 2.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.1 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
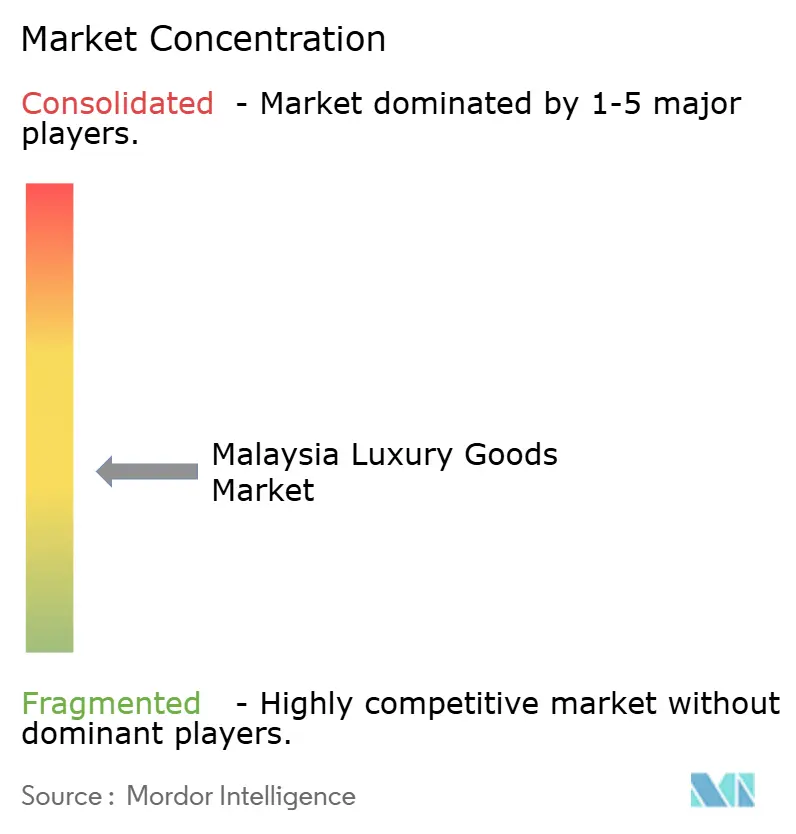
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes de Lujo de Malasia por Mordor Intelligence
Se espera que el tamaño del mercado de bienes de lujo de Malasia crezca de USD 2,18 mil millones en 2025 a USD 2,31 mil millones en 2026 y se prevé que alcance USD 3,1 mil millones en 2031 a una CAGR del 6,05% durante el período 2026-2031. La recuperación sostenida del turismo, el aumento de la riqueza y una base de consumidores con mayor conciencia halal mantienen la demanda resiliente. Destinos libres de impuestos como Langkawi y el Triángulo Dorado en Kuala Lumpur continúan atrayendo a compradores regionales, mientras que la campaña Visita Malasia 2026 apunta a visitantes con mayor poder adquisitivo provenientes de China y el CCG. Sin embargo, la debilidad de la moneda hace que Malasia sea más asequible para los turistas entrantes, aunque limita el poder adquisitivo local. La adopción del comercio minorista digital se acelera respaldada por una penetración de internet del 89,6%, lo que impulsa a las marcas a combinar servicios virtuales con exclusividad en tienda. La moderada fragmentación del mercado permite que las Maisons internacionales y los grupos locales bien capitalizados compitan a través de establecimientos insignia experienciales, credenciales de sostenibilidad y certificación halal.
Conclusiones Clave del Informe
- Por tipo de producto, la ropa y confección lideró con el 28,72% de la cuota del mercado de bienes de lujo de Malasia en 2025; se proyecta que la joyería se expanda a una CAGR del 6,59% hasta 2031.
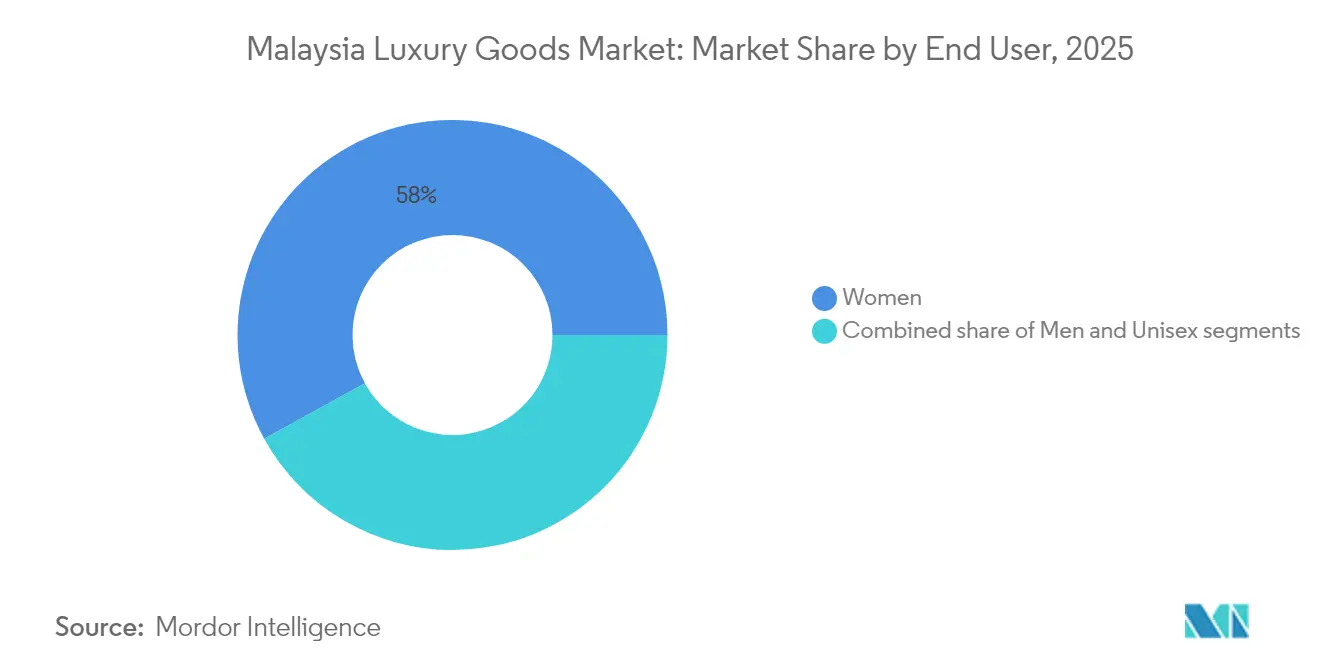
- Por usuario final, las mujeres capturaron el 58,01% del tamaño del mercado de bienes de lujo de Malasia en 2025, mientras que se prevé que los hombres crezcan a una CAGR del 6,92% entre 2026-2031.
- Por canal de distribución, las tiendas físicas representaron el 82,15% del tamaño del mercado de bienes de lujo de Malasia en 2025; las tiendas en línea avanzan a una CAGR del 7,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bienes de Lujo de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Enfoque del consumidor en la sostenibilidad en todas las categorías de lujo | +1.2% | Malasia urbana | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el respaldo de celebridades en los millennials malayos | +0.8% | Kuala Lumpur, Penang, Johor Bahru | Corto plazo (≤ 2 años) |
| Alta demanda de turistas entrantes, especialmente de China y el CCG | +1.5% | Kuala Lumpur, Langkawi, Penang | Corto plazo (≤ 2 años) |
| Innovación de productos en cuero libre de pieles exóticas y personalización del diseño | +0.7% | Centros nacionales de lujo | Mediano plazo (2-4 años) |
| Aumento de la penetración del comercio electrónico | +0.9% | Malasia urbana | Corto plazo (≤ 2 años) |
| Creciente población musulmana afluente que busca lujo con certificación halal | +1.1% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Énfasis del Consumidor en la Sostenibilidad en Todas las Categorías de Lujo
La sostenibilidad se ha convertido en un factor de compra clave para los consumidores de bienes de lujo de Malasia, especialmente entre los compradores más jóvenes. Este cambio significativo ha llevado a las marcas de lujo a transformar fundamentalmente sus cadenas de suministro y enfoques de desarrollo de productos para satisfacer las preferencias cambiantes de los consumidores. En enero de 2025, la marca malaya de calzado de lujo Lewre Bespoke se asoció con Weng Meng Greentech para producir calzado de lujo sostenible utilizando troncos de palma de aceite. Esta innovadora iniciativa muestra cómo las marcas de lujo locales se están adaptando para satisfacer las crecientes demandas de los consumidores mientras abordan los desafíos medioambientales críticos de Malasia. Las marcas que integran auténticamente la responsabilidad medioambiental en sus ofertas de lujo están obteniendo ventajas competitivas significativas. Esta tendencia está impulsada por el creciente enfoque de los consumidores en la sostenibilidad, ya que buscan activamente productos y prácticas ecológicas. Las empresas que alinean sus estrategias con estos valores no solo satisfacen las expectativas de los consumidores, sino que también se posicionan como líderes en el mercado de lujo en evolución.
Influencia de las Redes Sociales y el Respaldo de Celebridades en los Millennials Malayos
Las redes sociales y los respaldos de celebridades han transformado los patrones de compra de productos de lujo en Malasia. Los estudios sobre mujeres malayas urbanas muestran que el atractivo visual de los influenciadores de redes sociales tiene un impacto más fuerte en las compras de cosméticos de lujo que su credibilidad percibida. Este cambio en el comportamiento del consumidor demuestra un cambio significativo en la forma en que las marcas de lujo se conectan con su público objetivo. La tendencia es particularmente evidente en el mercado de la belleza, donde el contenido de los influenciadores ha desarrollado pequeñas comunidades de consumidores de lujo que priorizan las recomendaciones de sus pares sobre los canales de marketing tradicionales. Estas comunidades comparten activamente experiencias de productos, reseñas y recomendaciones, creando una potente red de comunicación boca a boca. Las celebridades malayas utilizan sus plataformas de redes sociales para fortalecer las relaciones con los consumidores y la defensa de la marca, interactuando con sus seguidores a través de contenido personalizado e interacciones directas. Las investigaciones confirman que su participación en las redes sociales aumenta significativamente las intenciones de compra de productos de lujo, siendo más probable que los consumidores confíen en las recomendaciones de sus personalidades favoritas de las redes sociales y actúen en consecuencia.
Alta Demanda de Turistas Entrantes, Especialmente de China y el CCG
La reanudación de las llegadas de turistas chinos a Malasia ha incrementado los ingresos en el segmento minorista de lujo en los principales centros comerciales y distritos minoristas. Los consumidores chinos de lujo demuestran un alto poder adquisitivo a través de su demanda de marcas premium, auténtica gastronomía china local y servicios de alta gama. Su preferencia por personal de venta que hable mandarín y experiencias de compra personalizadas influye directamente en los patrones de consumo de bienes de lujo. Los datos de Turismo Malasia muestran que en 2023, Malasia recibió 1,47 millones de visitantes de China, lo que representa un aumento del 593,4% en comparación con 2022 [1]Fuente: Turismo Malasia, "Malasia da la bienvenida al Año Nuevo Chino con más vuelos de China a Malasia", tourism.gov.my. Si bien menos turistas chinos participan en actividades de compras generales en general, quienes sí lo hacen están invirtiendo significativamente más en artículos de lujo en diversas categorías, incluida la moda, los accesorios y la joyería, lo que demuestra un claro cambio hacia compras orientadas a la calidad que beneficia a las marcas premium y a los minoristas de alta gama.
Innovación de Productos en Cuero Libre de Pieles Exóticas y Personalización del Diseño
Las marcas de lujo adoptan cada vez más alternativas a las pieles exóticas y tecnologías de personalización para abordar las preferencias cambiantes de los consumidores y las presiones regulatorias en torno al bienestar animal. La posición de Malasia como centro de fabricación de artículos de cuero crea oportunidades para que las marcas desarrollen alternativas sostenibles utilizando materiales innovadores como el cuero de hongo, materiales cultivados en laboratorio y sintéticos reciclados. La tendencia de personalización gana terreno a través de las tecnologías digitales, lo que permite el grabado personalizado, la selección de colores y las modificaciones de diseño en el punto de venta. Los consumidores malayos valoran particularmente los servicios de personalización que incorporan caligrafía islámica, motivos culturales locales y escudos familiares, creando oportunidades de diferenciación para las marcas dispuestas a invertir en capacidades de personalización localizadas. La convergencia de la sostenibilidad y la personalización atrae a los consumidores musulmanes afluentes de Malasia que buscan productos que reflejen tanto sus valores como su identidad individual. Este ciclo de innovación posiciona a Malasia como un potencial centro regional para la fabricación de lujo sostenible y los servicios de personalización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Disponibilidad de productos falsificados en plataformas de mercado gris | -0.8% | Nacional, con concentración en áreas urbanas y plataformas en línea | Corto plazo (≤ 2 años) |
| Menor demanda de consumidores de ingresos medios sensibles al precio | -0.6% | Nacional, afectando a los segmentos de lujo masivo | Mediano plazo (2-4 años) |
| Elevados aranceles de importación frente a Singapur y Tailandia | -0.9% | Nacional, con impacto en las compras transfronterizas | Largo plazo (≥ 4 años) |
| Volatilidad del MYR que comprime el poder adquisitivo en el extranjero | -1.2% | Nacional, afectando a las categorías de lujo dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Productos Falsificados en Plataformas de Mercado Gris
La falsificación en Malasia ha alcanzado «niveles alarmantes» según el análisis de la OCDE, con productos falsificados que representan el 2,5% del comercio mundial valorado en USD 461 mil millones, lo que afecta significativamente a la integridad de las marcas de lujo y a la confianza del consumidor. La proliferación de plataformas de comercio electrónico crea nuevos canales de distribución para bienes de lujo falsificados, lo que complica los esfuerzos de aplicación de la ley y diluye la exclusividad de las marcas. Las bajas sanciones y la ineficaz aplicación de la normativa vigente contribuyen a la persistencia del problema, mientras que el crecimiento del comercio electrónico transfronterizo hace que la detección y el enjuiciamiento sean cada vez más difíciles. El Gobierno de Malasia intensifica sus esfuerzos para garantizar que los productos de lujo genuinos lleguen a los consumidores, especialmente en los sectores del oro y la joyería, pero la escala de la falsificación continúa socavando las ventas legítimas de lujo. El problema de la falsificación afecta particularmente a los segmentos de lujo de entrada, donde la sensibilidad al precio hace que los consumidores sean más susceptibles a las alternativas falsas, lo que obliga a las marcas a invertir fuertemente en tecnologías de autenticación y programas de educación al consumidor.
Menor Demanda de Consumidores de Ingresos Medios Sensibles al Precio
Las presiones económicas están influyendo en los patrones de compra en el mercado de lujo de Malasia, ya que la sensibilidad al precio limita el crecimiento del mercado. La tasa de inflación de Malasia alcanzó el 3,4% en marzo de 2023, según el Departamento de Estadística de Malasia. Seis estados superaron el promedio nacional, con Wilayah Persekutuan Putrajaya registrando el 4,5% y Selangor el 4,0% [2]Fuente: Departamento de Estadística de Malasia, "Índice de Precios al Consumidor de Malasia", dosm.gov.my. El elevado entorno inflacionario ha obligado a los consumidores a minimizar el gasto discrecional y modificar su asignación de gasto. Además, los minoristas de Singapur que se expanden a Malasia deben abordar esta sensibilidad al precio equilibrando la calidad del producto con la asequibilidad mientras mantienen el valor de la marca. Los minoristas de lujo están implementando soluciones de financiación, como los servicios de Compra Ahora, Paga Después (BNPL, por sus siglas en inglés), para hacer sus ofertas más accesibles a los compradores aspiracionales. Con estas opciones de pago, los consumidores pueden distribuir sus compras de lujo en cuotas, reduciendo la carga financiera inmediata. Esta estrategia no solo amplía la base de clientes del minorista al atraer a un segmento demográfico más amplio, sino que también le ayuda a mantener su posicionamiento premium en el mercado, asegurando un crecimiento sostenido y competitividad en el mercado de lujo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Joyería Supera a las Categorías Tradicionales
El panorama de productos en el mercado de lujo de Malasia revela un cambio estratégico hacia compras de alto valor orientadas a la inversión. La ropa y confección ostenta la mayor cuota de mercado con el 28,72% en 2025, beneficiándose de la presencia consolidada de las marcas y la demanda constante de moda de diseñador. Sin embargo, la joyería está emergiendo como el líder de crecimiento con una CAGR proyectada del 6,59% (2026-2031), superando a todos los demás segmentos. Esta aceleración refleja la creciente preferencia de los consumidores malayos por activos tangibles con valor duradero, especialmente en tiempos de incertidumbre económica. El crecimiento del segmento de joyería se ve amplificado por la creciente presencia de marcas internacionales como Cartier y Bulgari, que se centran en Malasia como parte de su estrategia de expansión en el Sudeste Asiático.
Además, los productos de belleza y cuidado personal de lujo están ganando impulso como puntos de entrada al consumo de lujo, especialmente entre los consumidores más jóvenes que buscan experiencias de lujo accesibles. Los relojes mantienen un fuerte atractivo entre los consumidores masculinos y los coleccionistas, con ediciones limitadas que impulsan el interés. Los artículos de cuero se benefician del sólido reconocimiento de marca, pero enfrentan una competencia creciente por parte de alternativas sostenibles emergentes. Los artículos de gafas sirven como un punto de entrada accesible a las marcas de lujo, aunque representan una porción menor del mercado.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución: La Integración Digital-Física Remodela el Comercio Minorista
El panorama minorista de lujo de Malasia se caracteriza por la continua dominación de las tiendas físicas a pesar de la rápida aceleración digital. Las tiendas físicas dominan el 82,15% del mercado en 2025, lo que refleja la preferencia de los consumidores malayos por experiencias de compra de lujo inmersivas y táctiles. Los centros comerciales de lujo consolidados como Pavilion KL y Suria KLCC siguen siendo los destinos preferidos tanto por los turistas como por los lugareños de alto patrimonio neto, manteniendo su posición a pesar de la llegada de nuevos competidores como The Exchange TRX. La resiliencia del comercio minorista físico es particularmente evidente en el segmento de lujo, donde el aspecto experiencial de las compras, incluido el servicio personalizado y el acceso inmediato al producto, continúa impulsando la preferencia del consumidor por las compras en tienda.
Los canales en línea crecen más rápido con una CAGR del 7,38% (2026-2031), impulsados por mejores experiencias digitales y cambios en el comportamiento del consumidor, especialmente entre los compradores de lujo más jóvenes. Sin embargo, el mercado de lujo se caracteriza cada vez más por un comportamiento omnicanal en lugar de sustitución de canales. La investigación sobre el comportamiento de compra de lujo revela que los consumidores malayos practican el «webrooming», es decir, investigan en línea antes de comprar en tienda, especialmente para artículos de alto valor donde la evaluación táctil es importante. Este patrón de compra híbrido está llevando a los minoristas de lujo a invertir en una integración fluida entre los puntos de contacto digitales y físicos, mejorando el recorrido global del cliente mientras se mantiene la exclusividad asociada con las marcas de lujo.
Por Usuario Final: El Segmento Masculino se Acelera a Pesar del Dominio Femenino
La dinámica de género en el mercado de lujo de Malasia está experimentando un cambio notable a pesar de que las mujeres mantienen el dominio del mercado. Las mujeres representan el 58,01% del mercado de bienes de lujo en 2025, impulsadas por su participación tradicionalmente más fuerte en las categorías de moda, belleza y joyería. Sin embargo, el segmento masculino crece a un ritmo más rápido con una CAGR del 6,92% (2026-2031), lo que indica la evolución de las actitudes de los consumidores masculinos hacia el consumo de lujo. Este crecimiento se atribuye en parte a la ampliación de las gamas de productos diseñadas específicamente para hombres en categorías que históricamente han sido de dominación femenina, como la joyería y los productos de belleza. El segmento de lujo masculino en Malasia es particularmente fuerte en relojes, artículos de cuero y, cada vez más, en ropa de moda, con marcas como Louis Vuitton y Hermès ampliando sus colecciones masculinas para aprovechar esta tendencia.
Los factores culturales influyen significativamente en los patrones de compra por género en el mercado de lujo de Malasia, con investigaciones que indican que los hombres malayos priorizan el elitismo en el consumo de lujo mientras que las mujeres valoran el refinamiento. El segmento unisex representa una oportunidad creciente, especialmente entre los consumidores más jóvenes que rechazan cada vez más los límites de género tradicionales en la moda y los accesorios. Las marcas que navegan eficazmente por estas cambiantes normas de género respetando las sensibilidades culturales malayas están posicionadas para capturar el crecimiento en todos los segmentos de usuarios finales. La expansión de las colecciones de género fluido de las principales casas de lujo sugiere el reconocimiento de esta tendencia emergente, aunque los enfoques de marketing siguen manteniendo en gran medida las distinciones de género para alinearse con las preferencias predominantes de los consumidores en el mercado malayo, según la Asociación Americana de Marketing (2024).
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El mercado de bienes de lujo de Malasia exhibe patrones geográficos distintos que reflejan el desarrollo económico del país y los flujos turísticos. Kuala Lumpur domina el panorama del lujo, albergando la mayor concentración de espacios minoristas premium y establecimientos insignia de marcas internacionales. El ecosistema de lujo de la capital está anclado por centros comerciales consolidados como Pavilion KL y Suria KLCC, que continúan superando a los recién llegados como The Exchange TRX para atraer tanto a turistas como a compradores locales de alto patrimonio neto. Esta resiliencia se atribuye a su estatus icónico y a sus ubicaciones estratégicas cerca de atracciones turísticas como las Torres Petronas Gemelas, que generan afluencia de visitantes.
Los destinos de resort como Langkawi están emergiendo como ubicaciones especializadas de comercio minorista de lujo, centradas en las compras libres de impuestos que atraen tanto a turistas domésticos como internacionales. Esta diversificación geográfica refleja un mercado de lujo maduro que se está expandiendo más allá de los centros urbanos tradicionales para capturar el poder adquisitivo regional y los flujos turísticos. La expansión está respaldada por la mejora de la infraestructura minorista y el creciente conocimiento de las marcas en las ciudades secundarias, aunque persisten desafíos para igualar el sofisticado ecosistema de lujo establecido en la capital.
La distribución geográfica del consumo de lujo en Malasia está siendo cada vez más influenciada por la conectividad digital, que está reduciendo la importancia de la ubicación física para el descubrimiento de marcas mientras mantiene su relevancia para la experiencia de compra. Los centros urbanos se benefician de una mayor penetración digital y opciones de entrega más rápidas, lo que mejora la experiencia de compra de lujo en línea. Según los datos de la Administración de Comercio Internacional de 2024, Malasia demuestra altas tasas de digitalización, con una penetración de internet que supera el 97 por ciento y una penetración de telefonía móvil que se acerca al 130 por ciento. Sin embargo, la naturaleza táctil de los bienes de lujo garantiza que las ubicaciones de comercio minorista físico en zonas privilegiadas mantengan su importancia estratégica, con marcas centradas en crear tiendas de destino que ofrezcan experiencias de marca inmersivas más allá de meros puntos de transacción. Este enfoque dual permite a las marcas de lujo mantener la exclusividad a través de una presencia física selectiva mientras amplían su alcance a través de los canales digitales, creando una estrategia geográfica equilibrada que acomoda la diversa base de consumidores de lujo de Malasia en ubicaciones urbanas y de resort.
Panorama regulatorio
El mercado de bienes de lujo de Malasia opera dentro de un marco de cumplimiento fiscal anclado en la Sales Tax Act 2018 y la Service Tax Act 2018, administradas por el Royal Malaysian Customs Department. Un cambio clave entró en vigor el 1 de julio de 2025, cuando Malasia amplió el régimen de Sales and Service Tax (SST) en el marco del Presupuesto 2025. Esto incluyó un impuesto de ventas del 10% sobre bienes de lujo y no esenciales, y un impuesto de servicios del 8% que puede aplicarse a servicios de apoyo como logística, mantenimiento y arrendamiento minorista.
En términos de ejecución, el registro, la presentación y la orientación del SST (incluidas las exenciones) se gestionan a través del portal MySST de la Aduana, que influye en cómo los minoristas y distribuidores de lujo estructuran la facturación, los paquetes de servicios y los surtidos importados. El gobierno también ofreció un período de cumplimiento sin sanciones para el régimen SST actualizado desde el 1 de julio de 2025 hasta el 31 de diciembre de 2025, lo que definió la planificación de transición a corto plazo para las categorías de lujo afectadas y los servicios relacionados.
Panorama Competitivo
El mercado de bienes de lujo de Malasia exhibe una fragmentación moderada, creando un entorno competitivo equilibrado donde las casas globales consolidadas mantienen el dominio mientras dejan espacio para los actores de nicho y las marcas de lujo locales. LVMH lidera el mercado a través de su diverso portafolio que abarca moda, artículos de cuero, relojes, joyería y belleza, generando ingresos significativos de su marca insignia Louis Vuitton, que mantiene un fuerte atractivo entre los consumidores malayos a pesar de los vientos en contra del mercado de lujo mundial.
Las estrategias competitivas se centran cada vez más en la localización, con marcas que adaptan sus ofertas a las preferencias culturales y comportamientos de compra de los malayos mientras mantienen un posicionamiento de marca global. Este enfoque es particularmente evidente en el diseño de productos, las campañas de marketing y las experiencias minoristas adaptadas a las sensibilidades locales. Existen oportunidades de mercado sin explotar en varias áreas, incluido el lujo sostenible, que resuena con los consumidores malayos con conciencia medioambiental dispuestos a pagar precios premium.
La innovación digital representa una frontera competitiva, con marcas que aprovechan la tecnología para mejorar las experiencias del cliente en los canales en línea y físicos. Los nuevos disruptores incluyen marcas de lujo nativas digitales que evitan los modelos minoristas tradicionales y diseñadores malayos locales que combinan estándares internacionales de lujo con elementos culturales auténticos. El panorama competitivo está moldeado además por la integración de prácticas de Gestión de Calidad Total por parte de conglomerados de lujo como LVMH, lo que mejora su poder de mercado a través de economías de escala y alcance mientras mantiene la exclusividad y la artesanía esperadas de las marcas de lujo.
Líderes de la Industria de Bienes de Lujo de Malasia
Prada S.p.A
LVMH Moët Hennessy Louis Vuitton
Kering SA
Chanel Ltd.
Hermès International S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión liderada por tiendas en Kuala Lumpur sigue aumentando la profundidad de la oferta minorista de lujo de Malasia, particularmente en relojes de alta gama y joyería, donde los formatos experienciales y la distribución autorizada son importantes. En 2026, marcas como Breitling abrieron una nueva boutique en The Gardens Mall en asociación con The Hour Glass (febrero de 2026), y Audemars Piguet introdujo un nuevo concepto de boutique dúplex en The Starhill (julio de 2026). Estas aperturas añaden densidad de puntos de contacto de marca única en centros comerciales de primer nivel, apoyando el clienteling, los servicios postventa y un acceso más amplio al surtido, algo más difícil de replicar únicamente a través de mostradores multimarca.
La creación de demanda vinculada al turismo es otra palanca de espacio en blanco activa para las categorías de lujo concentradas en Kuala Lumpur y destinos libres de impuestos como Langkawi, particularmente cuando las marcas pueden adaptar el merchandising, el soporte lingüístico y los servicios para los compradores entrantes. La campaña Visit Malaysia 2026, mencionada en el contexto de mercado del informe, se dirige a visitantes de mayor gasto procedentes de China y el CCG, y las casas de lujo también han utilizado Langkawi para activaciones de alta joyería (por ejemplo, el evento de alta joyería de Dior a finales de 2025 en el Four Seasons Langkawi). Al mismo tiempo, el régimen SST ampliado desde el 1 de julio de 2025 empuja a las marcas a ajustar su arquitectura de precios, poner más énfasis en servicios de mayor margen como reparaciones, personalización y membresías, y construir un cumplimiento omnicanal conforme que reduzca la fricción para los clientes premium, teniendo en cuenta los componentes de bienes y servicios gravables.
Desarrollos recientes del sector
- Julio de 2026: Luk Fook Holdings (International) Limited abrió una nueva tienda Lukfook Jewellery en Suria KLCC, Kuala Lumpur. La apertura amplía el comercio minorista directo de joyería de lujo en KLCC y se suma al clúster minorista premium de Kuala Lumpur. También apoya un mayor gasto de lujo entrante en la zona.
- Julio de 2026: Audemars Piguet inauguró oficialmente un nuevo concepto de boutique dúplex en The Starhill, Kuala Lumpur, con instalación a mediados de julio de 2026. El concepto insignia eleva el estatus de flagship de Punta y refuerza a Kuala Lumpur como destino para relojes de hiperlujo. También está posicionado para aumentar el tráfico de compradores hacia Starhill y los minoristas de lujo cercanos.
- Julio de 2026: Tresor Monde.H abrió una nueva boutique en KLGCC Mall, Kuala Lumpur. La expansión aumenta la densidad minorista de joyería premium de Malasia y apoya la afluencia continua en el entorno de centros comerciales de alta gama.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de bienes de lujo de Malasia se define como el gasto de los consumidores en productos premium liderados por marcas, vendidos a través de canales en línea y fuera de línea en Malasia, contabilizado a valor de venta al por menor en USD para el año dado.
Exclusiones de alcance: excluimos el comercio informal y no rastreado del mercado gris, y no contamos los productos falsificados como parte de los ingresos del mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Ropa y Confección
- Calzado
- Gafas
- Artículos de Cuero
- Joyería
- Relojes
- Belleza y Cuidado Personal
- Por Usuario Final
- Hombres
- Mujeres
- Unisex
- Por Canal de Distribución
- Tiendas Físicas
- Tiendas en Línea
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, construir señales básicas de demanda y verificar que el modelo de dimensionamiento se alinee con los indicadores de la economía real. Revisamos fuentes públicas como los informes del Department of Statistics Malaysia, las actualizaciones macroeconómicas y de pagos de Bank Negara Malaysia, las estadísticas comerciales del Royal Malaysian Customs, las publicaciones de tráfico de pasajeros de Malaysia Airports y los informes de llegadas y gasto de visitantes de Tourism Malaysia.
Para ajustar los supuestos sobre la combinación de categorías y la evolución de precios, también utilizamos presentaciones públicas de empresas y presentaciones para inversores de minoristas y operadores de marcas, junto con cobertura de prensa fiable y anuncios de centros comerciales y minoristas que indican aperturas de tiendas, recuperación de afluencia y cambios en la participación en línea. En algunos casos, se utilizaron suscripciones de pago únicamente para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para confirmar cronologías y actividad de productos. Las fuentes documentales citadas anteriormente son ilustrativas, y también se utilizaron otras fuentes públicas y de pago para recopilar datos, validar supuestos y resolver vacíos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se está vendiendo realmente en Malasia y cómo se dividen las ventas entre los corredores de lujo fuera de línea y los canales en línea. Hablamos con minoristas, distribuidores, especialistas en categorías y compradores informados para confirmar bandas de precios, frecuencia de compra habitual, fluctuaciones de demanda vinculadas al turismo y la proporción de ventas capturada dentro del comercio minorista formal.
Los datos se verificaron en los principales centros de consumo y puntos de compra vinculados a viajes, y luego se ajustaron los supuestos del modelo cuando varios encuestados señalaron el mismo vacío en la visión documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 16% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente del conjunto de demanda que ancla el gasto de lujo a las condiciones minoristas de Malasia, la progresión de los ingresos y la intensidad del retail de viajes, y luego se moldea en categorías de lujo y canales. El total se corrobora con aproximaciones ascendentes selectivas, donde los puntos de precio muestreados se multiplican por los volúmenes de ventas observados en las verificaciones de canal, seguido de una verificación de coherencia frente a las divulgaciones de ingresos de proveedores y minoristas cuando están disponibles.
Algunos insumos prácticos del modelo relevantes para este mercado incluyen las llegadas y la combinación de visitantes entrantes, la intensidad de las compras libres de impuestos en destinos clave, el momento de conversión de MYR a USD para el año base, la penetración del lujo en línea y la inflación de precios a nivel de categoría para artículos como relojes, joyería y belleza y cuidado personal. Cuando los datos de categoría están incompletos, los vacíos se manejan utilizando rangos conservadores obtenidos de entrevistas y luego distribuyendo el residual de vuelta a las categorías según los patrones observados de espacio en estantería y actividad promocional.
Para la previsión, se utiliza un análisis de escenarios porque la demanda de lujo en Malasia es sensible a la recuperación del turismo, las fluctuaciones de divisas y el sentimiento discrecional. Los escenarios se parametrizan utilizando rangos acordados por expertos, y luego se reconcilian en un único caso base que se mantiene consistente con la trayectoria de crecimiento de 2026 a 2031.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas, comenzando con verificaciones de coherencia interna entre categorías, usuarios finales y canales, de modo que los totales no se desvíen del alcance definido. Los resultados se comparan con señales independientes como llegadas de viajeros, flujos comerciales de bienes relevantes, actividad de expansión de minoristas y dirección del gasto de los consumidores, y las anomalías se reelaboran antes de la aprobación final.
Si aparece una variación importante durante la revisión, se vuelve a contactar a los encuestados para confirmar si se trata de un cambio real o de un artefacto del modelo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar los precios, la demanda o la estructura del canal. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban una visión actualizada.
Tamaño del mercado de bienes de lujo de Malasia según Mordor Intelligence frente a otras estimaciones publicadas
Las diferentes cifras publicadas para los bienes de lujo de Malasia pueden ser igualmente razonables porque cada estimación traza los límites del mercado de manera propia, y luego aplica distintos supuestos de precios y cobertura de canales. Incluso decisiones pequeñas, como si la belleza y el cuidado personal se cuentan como lujo, pueden alterar significativamente los totales en un mercado nacional.
Las llegadas de pasajeros aéreos, las verificaciones de intensidad de compras libres de impuestos y el seguimiento de precios de categorías como relojes, joyería y productos de belleza son las señales que mantienen a Mordor Intelligence alineado con la demanda minorista formal en Malasia, y evitan que el gasto premium adyacente se contabilice como ingresos de lujo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,18 mil millones de USD (2025) | |
| Publicación Comercial A | 1,80 mil millones de USD (2023) | Utiliza un año base anterior y suele acercarse más a una visión más restringida de moda y accesorios, lo que puede dejar fuera la belleza y el cuidado personal y subestimar la demanda vinculada a viajes posterior a 2023. |
| Consultoría Regional B | 3,50 mil millones de USD (2024) | A menudo combina niveles de precios premium y de lujo y aplica ratios amplios de gasto del consumidor, lo que puede sobreestimar las compras premium aspiracionales y contar dos veces los flujos libres de impuestos ya capturados en los valores minoristas. |
La dispersión entre fuentes se explica principalmente por la cobertura de categorías y por cómo se tratan las ventas vinculadas al turismo en la captura de valor. Nuestros pasos siguen siendo repetibles porque el total se construye a partir de señales de demanda observables, y luego se verifica frente a la realidad del canal y los precios de categoría para que las actualizaciones puedan realizarse de manera limpia a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de bienes de lujo de Malasia?
El mercado se sitúa en USD 2,31 mil millones en 2026 y se proyecta que alcance USD 3,1 mil millones en 2031.
¿Qué categoría de producto ostenta la mayor cuota?
La ropa y confección lidera con el 28,72% de la cuota del mercado de bienes de lujo de Malasia en 2025.
¿A qué velocidad crece el comercio minorista de lujo en línea en Malasia?
Se prevé que los canales en línea crezcan a una CAGR del 7,38% entre 2026-2031, respaldados por la alta penetración de internet.
¿Por qué es importante la certificación halal para las marcas de lujo en Malasia?
Las credenciales halal alinean los productos de lujo con los principios islámicos, desbloqueando la demanda de la población mayoritariamente musulmana y de los mercados regionales.
Última actualización de la página el:



