
Dimensão e Quota do Mercado de E Commerce D2C da Índia
Análise do Mercado de E Commerce D2C da Índia por Mordor Intelligence
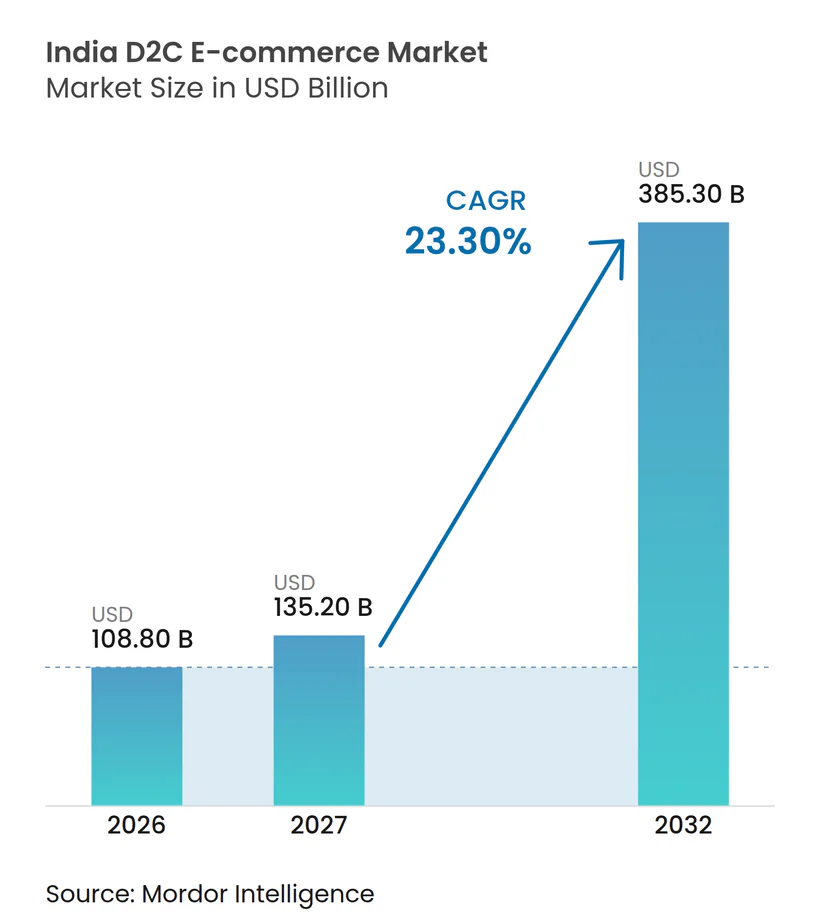
O tamanho do mercado de D2C e-commerce da Índia deve aumentar de 108,8 bilhões de USD em 2026 para 135,2 bilhões de USD em 2027 e atingir 385,3 bilhões de USD até 2032, crescendo a um CAGR de 23,3% no período de 2027 a 2032.
Em toda a Índia, a ampla disponibilidade de smartphones oferece às marcas um público potencial mais amplo para seus próprios sites e aplicativos, além de uma rota para relacionamentos diretos com os clientes. O capital que chega a marcas selecionadas pode financiar o desenvolvimento de produtos e a tecnologia da cadeia de suprimentos, ampliando o que um vendedor direto pode oferecer. Os custos mais elevados de aquisição fazem com que o valor desses relacionamentos dependa mais fortemente de compras concluídas e de negócios recorrentes. As marcas de alimentos podem conectar esse sortimento com entregas terceirizadas, mantendo seu checkout com a marca. Para marcas de alimentos perecíveis, os pedidos recorrentes devem cobrir os custos de entrega e da cadeia de frio, tornando a consolidação de remessas relevante para a economia do cliente, juntamente com os gastos com aquisição.
Principais Conclusões do Relatório
- Por vertical de usuário final, vestuário e calçados detinham uma participação de 24,94% no mercado de D2C e-commerce da Índia em 2026, enquanto a previsão é de que cuidados pessoais cresça mais rapidamente, a um CAGR de 24,1% no período de 2027 a 2032.
- Entre as cidades, Delhi NCR respondeu por uma participação de 20,44% no tamanho do mercado de D2C e-commerce da Índia em 2026, e Hyderabad tem projeção de ser a geografia de crescimento mais rápido, a um CAGR de 24,2% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração do Financiamento de Capital de Risco/Private Equity em Marcas D2C | +6.5% | Nacional | Médio prazo (2-4 anos) |
| Eficiências Logísticas Nacionais Habilitadas pelo GST | +5.2% | Nacional | Curto prazo (≤ 2 anos) |
| Ascensão do ONDC e da Infraestrutura de Comércio de API Aberta | +4.1% | Nacional | Médio prazo (2 a 4 anos) |
| Penetração de Smartphones no Nível 2/3 a Impulsionar as Primeiras Compras Online | +8% | Nacional | Longo prazo (≥ 4 anos) |
| Momentum da "Compra Coletiva em Comunidade" Liderada pelo Comércio Social | +2.8% | Nacional | Curto prazo (≤ 2 anos) |
| Preferência da Geração Z por Marcas Sustentáveis e Nativas "Fabricadas na Índia" | +2.2% | Delhi, Mumbai, Jaipur e Patna | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Investimentos de Capital de Risco e Private Equity em Marcas D2C
As startups D2C indianas captaram 898 milhões de USD em financiamento de capital próprio em 374 rodadas em 2025, de acordo com dados da Tracxn divulgados pelo Business Standard [1] fornecendo contexto para a atividade de investimento relacionada ao tamanho do mercado de e-commerce D2C da Índia. Os totais comparáveis de 2024 foram de 824 milhões de USD em 380 rodadas. Em julho de 2026, a marca de alimentos D2C Open Secret captou capital próprio primário e dívida institucional, anunciando expansão offline planejada, lançamentos de produtos e agentes de inteligência artificial para cadeia de suprimentos. Em março de 2026, a RAS Beauty Private Limited captou 7,5 milhões de USD em financiamento Série B para expansão digital e física planejada no varejo e em P&D, refletindo as tendências do mercado de e-commerce D2C da Índia em direção ao crescimento multicanal. Tais investimentos podem ampliar o sortimento e a capacidade operacional que sustentam os pedidos diretos no mercado de e-commerce D2C da Índia. No entanto, o total de financiamento de capital próprio de 398 milhões de USD da Tracxn até 20 de agosto de 2026 foi sua leitura acumulada no ano mais baixa na série 2021-2026, de modo que rodadas selecionadas sustentam a capacidade de expansão em vez de uma ampla recuperação de capital.
Eficiências Logísticas Nacionais Viabilizadas pelo GST
A expansão interestadual é mais fácil de padronizar quando uma marca consegue conectar a documentação de despacho a um sistema nacional comum. O Centro Nacional de Informática da Índia opera um sistema unificado de nota fiscal eletrônica do GST para a movimentação de mercadorias entre e dentro dos estados.[2] As opções de geração incluem canais online, móvel, envio em lote e SMS, com acesso via API para grandes contribuintes e Provedores de Serviços GST. Para um varejista elegível no setor de e-commerce D2C da Índia, a geração via API oferece uma forma de integrar a preparação de documentos de transporte ao fluxo de trabalho de despacho. Isso pode tornar a capacidade de documentação menos dependente do número de rotas estaduais atendidas, apoiando o crescimento do mercado de e-commerce D2C da Índia além das fronteiras estaduais. Isso reduz o esforço incremental de atender um comprador em um novo estado, ajudando as marcas a atender a demanda dispersa em muitos estados.
Ascensão da ONDC e da Infraestrutura de Comércio por API Aberta
As marcas que desenvolvem canais digitais diretos podem alcançar potenciais compradores por meio de sistemas de comércio que se conectam entre aplicativos. O Ministério do Comércio e Indústria afirma que o protocolo aberto da ONDC torna os vendedores integrados por meio de qualquer aplicativo de vendedor compatível detectáveis por todos os aplicativos de comprador compatíveis. O mesmo comunicado vincula esse alcance à redução dos custos de aquisição de clientes para os vendedores. Os pedidos realizados por meio de aplicativos de comprador continuam sendo vendas intermediadas, portanto seu valor fica fora das vendas do site e do aplicativo de propriedade da marca. Para um operador que mantém seu próprio checkout, a oportunidade de demanda depende, portanto, de converter esses compradores descobertos em clientes recorrentes em seu próprio site ou aplicativo.
Penetração de Smartphones em Cidades de Segundo e Terceiro Nível Impulsionando as Primeiras Compras Online
Uma ampla base de dispositivos oferece às marcas um caminho potencial para alcançar consumidores além dos maiores centros comerciais. Entre janeiro e março de 2025, 82,1% dos domicílios rurais e 91,3% dos domicílios urbanos na Índia possuíam pelo menos um smartphone. Separadamente, as cidades de Nível 2 e 3 impulsionaram 66% dos volumes incrementais de pedidos nos dados da plataforma D2C da Unicommerce no ano fiscal de 2026, destacando sua contribuição para a participação do mercado de e-commerce D2C da Índia na demanda online. Um caminho claro da descoberta do produto até o checkout pode reduzir o esforço exigido de um comprador não familiarizado com a marca. Para marcas que expandem além da distribuição centrada nas principais cidades, a loja virtual para dispositivos móveis torna-se o ponto onde o acesso mais amplo pode ser convertido em um primeiro pedido direto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação Crescente do Custo por Aquisição no Marketing Digital | -2.3% | Nacional | Curto prazo (≤ 2 anos) |
| Cadeia de Frio Fragmentada para Mercearia e Perecíveis | -1.6% | Nacional | Longo prazo (≥ 4 anos) |
| Baixas Taxas de Recompra Além das 5 Principais Metrópoles | -0.9% | Nacional | Médio prazo (2 a 4 anos) |
| Alto Ciclo de Capital de Giro Devido a Devoluções no Pagamento na Entrega | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Crescente do Custo por Aquisição no Marketing Digital
Adquirir um cliente online adicional torna-se mais difícil de justificar quando a publicidade consome mais do valor da compra inicial. A IMA India reportou em março de 2026 que os custos de aquisição de clientes haviam aumentado acentuadamente à medida que a publicidade digital amadureceu no modelo D2C da Índia. Para uma marca de canal próprio, gastos mais elevados com aquisição deixam menos de cada pedido disponível para cobrir os custos de produto e atendimento. Pedidos recorrentes podem distribuir o desembolso inicial de aquisição por mais compras, mas a dependência de pedidos futuros aumenta o risco de retorno tardio do investimento. A expansão pode, portanto, desacelerar mesmo com interesse saudável dos compradores, porque financiar cada novo cliente absorve mais caixa antes que o relacionamento se torne lucrativo.
Cadeia de Frio Fragmentada para Mercearia e Perecíveis
Pequenas remessas de primeira milha de perecíveis podem tornar o transporte refrigerado difícil de sustentar antes que os pedidos cheguem à última milha. Em sua avaliação de 2026, a Federação das Câmaras de Comércio e Indústria da Índia (FICCI) e a Grant Thornton Bharat relataram que pequenas remessas na porteira da fazenda na Índia não conseguem sustentar um veículo refrigerado por conta própria. Para uma marca de mercearia que vende por meio de seu próprio site, isso implica que a consolidação de cargas a montante pode restringir o custo de sua rota de abastecimento refrigerado. Uma promessa voltada ao consumidor para perecíveis frescos, portanto, precisa de volume de carga suficiente por trás do serviço de entrega. A movimentação refrigerada compartilhada pode distribuir esse ônus entre as remessas. O obstáculo restante é reunir cargas viáveis sem deixar pedidos perecíveis aguardando volume suficiente para preencher uma rota.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Vertical de Usuário Final:
Escala de Vestuário e Expansão de Cuidados PessoaisVestuário e calçados responderam por uma participação de 24,94% no tamanho do mercado de D2C e-commerce da Índia em 2026, tornando-o o maior segmento. Em julho de 2026, a Libas reportou que seu próprio site contribuiu com 25% do total de vendas em vestuário indiano, vestuário fusion, vestuário ocidental, roupas de descanso e acessórios. A Libas também atribuiu quase 50% das vendas a marketplaces, ilustrando a coexistência da distribuição pelo site da marca e pela distribuição intermediada. Essa contribuição do site próprio mostra que um negócio de vestuário de propriedade da marca pode ser substancial dentro de um modelo de distribuição voltado para plataformas de terceiros. Isso dá à Libas uma rota para compradores de vestuário sem intermediação de marketplace, mesmo que os marketplaces respondam por quase metade de suas vendas.
Cuidados pessoais é o segmento de crescimento mais rápido, com um CAGR previsto de 24,1% no período de 2027 a 2032. A Honasa Consumer, empresa de beleza e cuidados pessoais, ultrapassou 20 milhões de clientes D2C no ano fiscal de 2025-26. Uma base de clientes em toda a empresa nessa escala oferece ao proprietário de um portfólio um público potencial para produtos de cuidados adicionais por meio de comunicação direta. Converter esse alcance em pedidos depende de combinar produtos distintos com as necessidades de clientes que já têm um relacionamento com o negócio. Os proprietários de portfólios podem, portanto, desenvolver o canal direto em torno de um conjunto mais amplo de necessidades de cuidados, dando à expansão uma rota comercial além de continuamente adicionar compradores de primeira vez.


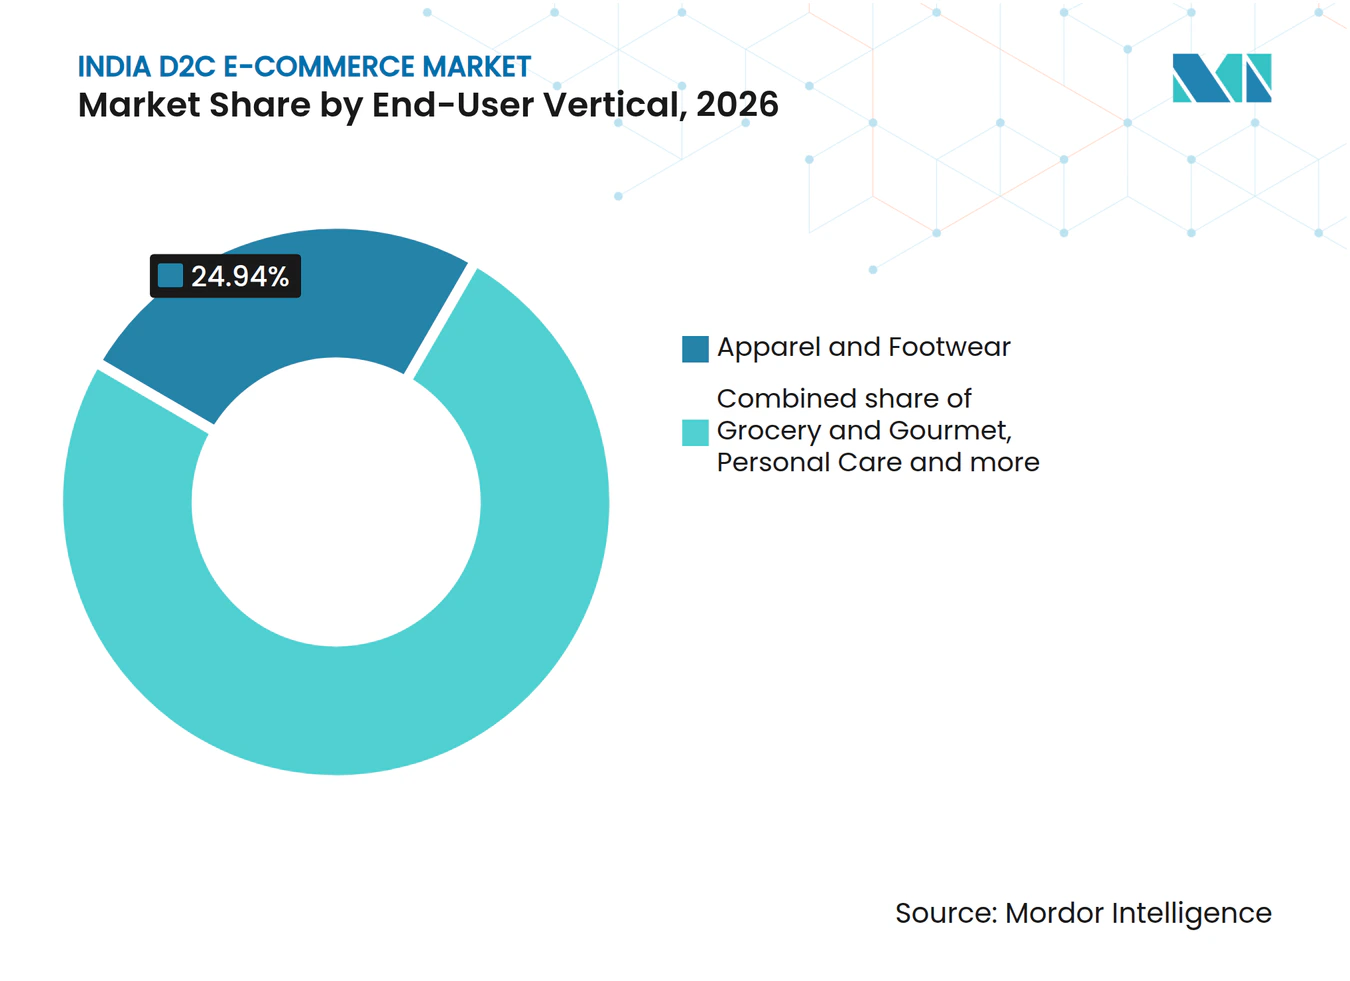
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de D2C E-commerce de Delhi NCR
Delhi NCR respondeu por uma participação de 20,44% no tamanho do mercado de D2C e-commerce da Índia em 2026, tornando-a a maior geografia. Em julho de 2025, a Prozo lançou uma rede de entrega hiperlocal para pedidos online incluindo Delhi NCR, com mais de 500 códigos PIN e 40 dark stores em seu portfólio de lançamento em múltiplas cidades. O acesso ao atendimento terceirizado local pode permitir que uma marca atenda compradores online próximos sem primeiro construir uma operação de entrega completa. Para um vendedor direto, essa capacidade torna possível uma promessa de entrega local definida, desde que o custo do serviço possa ser sustentado por sua própria base de pedidos.
Mercado de D2C E-commerce de Hyderabad
Hyderabad é a geografia de crescimento mais rápido, com um CAGR previsto de 24,2% no período de 2027 a 2032. Em 5 de novembro de 2025, a Delhivery reportou um serviço de Comércio Rápido ativo para marcas D2C em Hyderabad, oferecendo entrega em aproximadamente 2 horas. Cerca de 20 dark stores atendiam seu portfólio de 3 cidades, que incluía Hyderabad. Para uma marca que mantém produtos adequados próximos a compradores locais, esse tipo de capacidade terceirizada pode conectar uma loja digital própria com uma promessa de entrega rápida. Isso cria uma rota para competir por compras urgentes por meio de um canal com a marca, ampliando as ocasiões de compra que as vendas diretas podem atender.
A expansão do canal físico de Mumbai contrasta com o suporte de atendimento de Bengaluru, já que a marca D2C de moda masculina SNITCH abriu sua primeira loja experiencial em Colaba e a Delhivery lançou entrega em menos de 2 horas para plataformas próprias de marcas em Bengaluru até janeiro de 2025. A Naturals de Chennai lançou a NXTFACE para compradores mais jovens de cuidados com a pele, anunciando planos de distribuição por site, marketplace e salão. A KISAH iniciou sua expansão offline no Gariahat de Kolkata em 2025 e operava uma rede física de 12 lojas em múltiplas cidades em outubro de 2026. Em Pune, a Frido Mobility opera 6 lojas físicas, enquanto as lojas de experiência da Frido permitem que os compradores experimentem os produtos antes de comprar e oferecem escaneamentos 3D dos pés para seleção de produtos. Outras Cidades inclui Jaipur, onde a marca de cuidados com a pele Minimalist, de propriedade da Hindustan Unilever, estava sediada em agosto de 2026 sob a controladora Uprising Science.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas sob a perspectiva de uma marca que vende produtos de mercearia e gourmet por meio de seu próprio site ou aplicativo. As obrigações de segurança alimentar regem as informações do vendedor e o manuseio na entrega, enquanto os requisitos de proteção ao consumidor regem a experiência de compra online. A Índia adotou emendas ao e-commerce em setembro de 2026, que entram em vigor em 1º de janeiro de 2027.[3] A administração estadual acrescenta uma relação local de licenciamento e fiscalização a essa estrutura operacional nacional.
Tabela Regulatória
| Fator de decisão | Índia | Telangana |
|---|---|---|
| Autoridade principal | Autoridade de Segurança e Padrões Alimentares da ndia; Departamento de Assuntos do Consumidor | Autoridade de Padrões de Telangana para Alimentos e Medicamentos Essenciais |
| Instrumentos ou diretrizes principais | Orientação de e-commerce alimentar da FSSAI; Regras de Proteção ao Consumidor (E-Commerce) e emenda de 2026 | Mandato estadual de licenciamento alimentar e requisitos nacionais de alimentos e e-commerce |
| Efeito comercial | Exibição de licença ou registro válido, conformidade de rotulagem de alimentos para listagens online, funcionários de entrega treinados e entregas separadas de alimentos e não alimentos | Licenciamento alimentar, inspeções, testes e fiscalização por meio da autoridade estadual |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma estrutura operacional comum que exige gerenciamento cuidadoso das informações do produto e do manuseio de alimentos. Telangana também é Média porque sua autoridade estadual combinada para alimentos e medicamentos essenciais começou a operar em 15 de agosto de 2026, tratando de licenciamento alimentar, inspeção, testes e fiscalização juntamente com os requisitos nacionais de venda digital. A emenda programada torna ambas as direções Em endurecimento porque os deveres de tratamento de reclamações, apresentação de listagens patrocinadas e reduções de preços, e autoauditoria de padrões obscuros serão aplicados a todas as entidades de e-commerce a partir de 1º de janeiro de 2027.
Etapas da Cadeia de Valor
A tabela compara as capacidades de software, pagamento e atendimento por trás de um pedido online de propriedade da marca, com cada etapa capturando receita de forma diferente. A Cashfree deduz uma taxa de desconto de transação de cada pagamento bem-sucedido antes de liquidar os rendimentos do comerciante. Para o comerciante, o relacionamento econômico principal conecta os custos recorrentes da plataforma, os pagamentos bem-sucedidos e os serviços necessários para executar o pedido.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Operação da loja virtual | Fornecedores de plataformas de comércio como a Shopify | Assinaturas mensais ou anuais recorrentes | Coordenar a loja virtual com os sistemas de transação e entrega | Testar mudanças nas conexões de loja virtual, pagamento e atendimento |
| Aceitação e liquidação de pagamentos | Provedores de gateway de pagamento como a Cashfree | Taxas de transação deduzidas em pagamentos bem-sucedidos antes da liquidação | Reconciliar a confirmação de pagamento com a liquidação ao comerciante | Conectar registros de pagamento, pedido e liquidação |
| Atendimento, entrega e devoluções | Provedores de atendimento como Delhivery e Shiprocket Fulfillment | Receita de serviços de encomendas e cadeia de suprimentos | Transferências fragmentadas entre provedores de logística | Definir responsabilidade de entrega e devolução nos termos do serviço |
| Fonte: Mordor Intelligence | ||||
O relatório anual de 2025-26 da Delhivery descreveu o setor de logística da Índia como altamente fragmentado, com inúmeros pequenos operadores atuando de forma independente. Essa estrutura pode tornar a responsabilidade nas transferências de serviço uma questão comercial para uma marca que mantém sua própria interface com o cliente. Um comerciante pode adquirir serviços de entrega individuais enquanto busca uma promessa coerente entre despacho, entrega e devoluções. Provedores de atendimento capazes de assumir responsabilidade por essas transferências poderiam capturar um relacionamento de serviço mais amplo, reduzindo o ônus de coordenação sobre a marca.
Panorama Competitivo
Concentração do Mercado
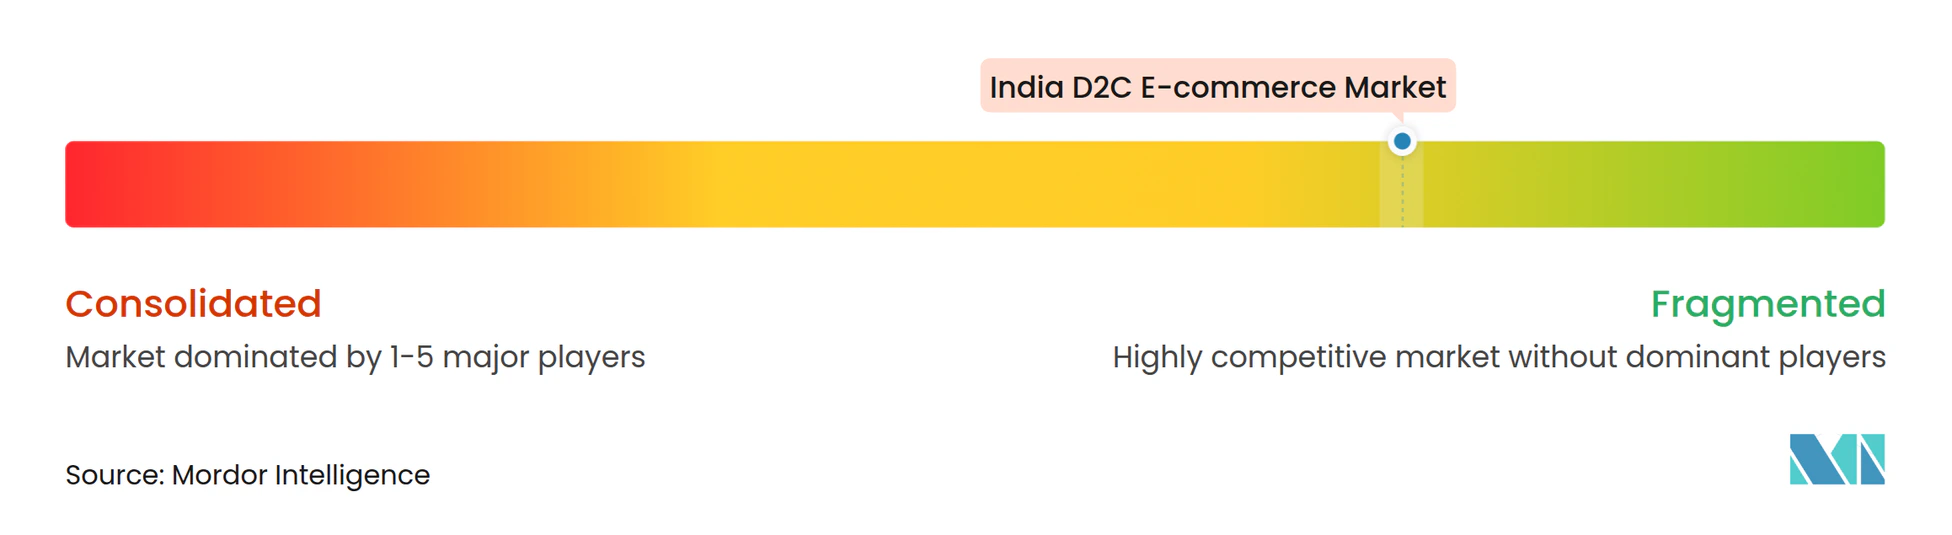
A concorrência está dispersa entre negócios focados em categorias, tornando a expertise em produtos e a execução de canais diferenciadores mais significativos do que um único modelo operacional comum. A Wakefit Innovations Limited vende colchões, móveis e artigos de decoração por meio de seu site, lojas operadas pela empresa e canais de terceiros na Índia. Sua receita de operações em toda a empresa cresceu 16,6% ano a ano no primeiro trimestre do ano fiscal de 2027 em comparação com o primeiro trimestre do ano fiscal de 2026. A Honasa Consumer Limited (Mamaearth) reportou receita consolidada de operações maior no ano fiscal de 2025-26 do que no ano fiscal de 2024-25, em seus negócios consolidados. A Imagine Marketing Limited (boAt Lifestyle) vende produtos de áudio, wearables e carregamento e derivou 84,23% de sua receita de produtos em toda a empresa no ano fiscal de 2024-25 do segmento de áudio.
A Delightful Gourmet Private Limited (Licious), varejista omnicanal de carnes e frutos do mar, reportou um aumento de 47% ano a ano na receita líquida da empresa no ano fiscal de 2025-26 em comparação com o ano fiscal de 2024-25. A August Jewellery Private Limited (Melorra) foi alvo da proposta aprovada pelo conselho da Senco Gold em 21 de janeiro de 2026 para adquirir uma participação de 68%. Para um entrante no segmento de carnes e frutos do mar, o resultado da Licious eleva a base de receita em toda a empresa de um concorrente estabelecido. Em joias, a proposta tornaria a Senco Gold a proprietária majoritária do capital da controladora da Melorra, concentrando a propriedade de uma marca existente se concluída.
O alcance físico também é uma variável estratégica para negócios que combinam vendas pelo próprio site com acesso a produtos em lojas. A Wakefit adicionou 27 lojas operadas pela empresa durante o primeiro trimestre do ano fiscal de 2027 e tinha 165 lojas ativas em 30 de junho de 2026. As lojas permitem que a Wakefit ofereça inspeção de produtos que um vendedor exclusivamente online não pode. A partir de 1º de janeiro de 2027, as entidades de e-commerce serão obrigadas a identificar listagens patrocinadas por meio de divulgações claras e proeminentes. O requisito de listagem patrocinada se aplica às entidades de e-commerce em geral, portanto estabelece a mesma linha de base de divulgação para vendedores estabelecidos e novos entrantes.
Líderes do Setor de E Commerce D2C da Índia
-
Wakefit Innovations Limited
-
Honasa Consumer Limited (Mamaearth)
-
Imagine Marketing Limited (boAt Lifestyle)
-
Delightful Gourmet Private Limited (Licious)
-
August Jewellery Private Limited (Melorra)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-commerce D2C da Índia Empresas cobertas neste relatório
- Honasa Consumer Limited (Mamaearth)
- Imagine Marketing Limited (boAt Lifestyle)
- Delightful Gourmet Private Limited (Licious)
- August Jewellery Private Limited (Melorra)
- Vellvette Lifestyle Private Limited (SUGAR Cosmetics)
- Nexxbase Marketing Private Limited (Noise)
- Bewakoof Brands Private Limited
- Behemoth Agri Services Private Limited (Country Delight)
- Nykaa E-Retail Limited
- Wakefit Innovations Limited
- Body Cupid Private Limited (WOW Skin Science)
- BlueStone Jewellery and Lifestyle Limited
- Actoserba Active Wholesale Limited (Zivame)
- Urban Ladder Home Décor Solutions Limited
- Trendsutra Platform Services Private Limited (Pepperfry)
- House of Kieraya Limited (Furlenco)
- Sleepycat Beds Private Limited
- Sanghvi Beauty and Technologies Private Limited (Good Glamm Group)
- Palred Electronics Private Limited (pTron)
- The Souled Store Private Limited
Principais Oportunidades para Participantes do Mercado
As oportunidades abaixo comparam formas de converter a atenção do consumidor em pedidos concluídos em sites e aplicativos de propriedade da marca. A pesquisa do Google/Kantar de abril a maio de 2026 constatou que 34% das compras de moda e vestuário por compradores de marcas desafiadoras pesquisados ocorreram diretamente em sites de marcas. A GoKwik analisou 26 bilhões de mensagens de mais de 1.800 marcas D2C ao longo dos 4 trimestres anteriores ao seu relatório de junho de 2026. As taxas médias de cliques foram de 11,1% para jornadas automatizadas no WhatsApp e 2,6% para transmissões, apoiando um foco em engajamento mais direcionado.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento de comprador/lead | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Melhorar a conversão de vestuário no site da marca | Compradores de marcas desafiadoras pesquisados realizaram compras diretamente em sites de marcas em 2026 | Compradores de vestuário e calçados | Conectar a descoberta de produtos a uma jornada de compra clara no site da marca | Converter o interesse de navegação em pedidos concluídos | Marcas de vestuário que operam seus próprios sites |
| Recuperar carrinhos e desenvolver engajamento recorrente | Jornadas automatizadas mostraram maior taxa de cliques do que transmissões na análise da GoKwik | Compradores e clientes existentes de marcas D2C | Vincular lembretes de carrinho abandonado e incentivos de fidelidade a lojas virtuais próprias | Cobrir os custos de mensagens com compras adicionais concluídas | Marcas capazes de conectar mensagens a clientes com seu próprio checkout |
| Adquirir compradores de primeira vez por meio de mensagens | Cerca de 83% dos pedidos gerados pelo WhatsApp na rede da GoKwik vieram de compradores de primeira vez em outubro a dezembro de 2025 | Novos compradores de bens de consumo D2C | Usar mensagens de descoberta para trazer novos compradores a sites ou aplicativos de marcas | Concluir a compra pelo canal de propriedade da marca | Marcas que desenvolvem uma base de clientes online direta |
| Fonte: Mordor Intelligence | |||||
A abertura central é conectar o engajamento direcionado a um caminho de compra que a marca controla. Para vendedores de vestuário, uma jornada mais forte no site da marca pode dar às mensagens de aquisição e aos lembretes de clientes um destino comum. As jornadas automatizadas entregaram mais cliques por mensagem na análise da GoKwik, portanto direcionar esses cliques para um checkout próprio torna a conversão de compra central para recuperar os custos de mensagens.
Desenvolvimentos industriais recentes em Mercado de E-commerce D2C da Índia
- Set 2026: O Departamento de Assuntos do Consumidor da Índia emendou as Regras de Proteção ao Consumidor (E-Commerce), com disposições sobre tratamento de reclamações, resultados de pesquisa, listagens patrocinadas, apresentação de reduções de preços, padrões obscuros e divulgação de vendedores entrando em vigor em 1º de janeiro de 2027.
- Jul 2026: A marca de alimentos D2C Open Secret captou uma rodada incluindo capital primário e dívida institucional, com usos planejados incluindo expansão offline, lançamentos de produtos e agentes de inteligência artificial para a cadeia de suprimentos.
- Jun 2026: A L'Oréal assinou um acordo para adquirir participação majoritária na Innovist, empresa indiana de cuidados com a pele e cabelos que vende por meio de suas próprias plataformas D2C e outros canais online e offline. A conclusão estava sujeita a aprovações regulatórias e condições habituais.
Mercado de E-commerce D2C da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de e-commerce D2C da Índia mede o valor anual das vendas online realizadas por marcas diretamente a clientes finais na Índia por meio de sites próprios ou aplicativos de marca. Abrange pedidos de consumidores nas verticais de usuário final e classificações de cidades do relatório, cumpridos por meio da configuração de entrega escolhida pela marca.
Exclusões de escopo: Vendas online intermediadas por marketplaces de terceiros e outros intermediários, vendas offline de bens de consumo, e vendas entre empresas ou no atacado estão excluídas.
Visão Geral da Segmentação
- Por Vertical de Usuário Final
- Vestuário e Calçados
- Mercearia e Gourmet
- Cuidados Pessoais
- Decoração de Interiores e Suprimentos Domésticos
- Saúde
- Jewelry
- Por Cidade
- Delhi NCR
- Região Metropolitana de Mumbai
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Pune
- Outras Cidades
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O sistema de nota fiscal eletrônica do GST do Centro Nacional de Informática descreve a movimentação nacional de mercadorias e os processos digitais de despacho, enquanto as regras de e-commerce do Departamento de Assuntos do Consumidor esclarecem os requisitos operacionais para a venda online na Índia. A análise de e-commerce da India Brand Equity Foundation e o material de pagamentos do Banco de Reserva da Índia fornecem contexto sobre o alcance dos compradores online, a atividade de comércio digital e a adoção de pagamentos, que podem embasar os fatores de mercado e verificações cruzadas.
Relatórios anuais de empresas, registros regulatórios e materiais para investidores podem ajudar a avaliar as estratégias de canal das marcas, o desempenho por categoria e as tendências operacionais, com a imprensa de negócios de reputação utilizada para verificar desenvolvimentos datados e explicar movimentos incomuns. Essas fontes são ilustrativas e não exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Roteiros de entrevistas e questionários estruturados para executivos de marcas com sede na Índia, líderes de categoria e e-commerce, provedores de logística e especialistas em comércio digital podem testar as evidências secundárias sobre vendas em canal próprio, valores de pedidos, compras recorrentes e demanda por cidade. Os analistas podem usar as respostas para questionar premissas de mercado, esclarecer limites de canal e investigar lacunas, triangulando os resultados com registros publicados e sinais de mercado independentes, sem tratar a visão de um único respondente como um total de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 22% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O modelo parte de uma abordagem de cima para baixo com os gastos online dos consumidores indianos em bens de consumo e estima a parcela transacionada por meio de sites e aplicativos próprios das marcas, verificando seletivamente os totais implícitos em relação a divulgações de marcas amostradas e ao valor médio de pedidos por categoria multiplicado pelo volume de pedidos. O alcance dos compradores online, a atividade de pagamentos digitais, o mix de canal próprio, os gastos por categoria e a capacidade de entrega nas cidades mencionadas fornecem indicadores práticos. As tendências de compradores e pagamentos embasam a demanda, o mix de canal define a parcela elegível, os gastos por categoria sustentam as participações por vertical, e a demanda por cidade e o acesso à entrega embasam as participações geográficas. A análise de cenários pode projetar esses fatores para o futuro, enquanto verificações separadas das participações por categoria e cidade garantem que cada conjunto se reconcilie com o total nacional. Quando um sinal de canal ou categoria está incompleto, os analistas podem delimitá-lo com indicadores públicos adjacentes e testar seu efeito sobre o total. Os respondentes primários podem questionar a direção e a relevância de insumos individuais e premissas de previsão, enquanto a revisão dos analistas reconcilia suas explicações com dados observáveis.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, indicadores públicos de comércio e evidências primárias, comparando os movimentos do mercado com sinais independentes, como atividade de compradores online, uso de pagamentos e capacidade logística. Eles investigam valores atípicos, sobreposições de canais e variações anuais, documentam o motivo de cada ajuste e concluem revisões sucessivas dos analistas antes da aprovação final. Um recontato é acionado quando uma resposta de entrevista conflita com uma fonte relevante ou deixa uma questão de limite sem resolução. O modelo é atualizado anualmente, revisado entre ciclos após eventos relevantes de mercado ou regulatórios, e submetido a uma nova verificação pré-entrega de datas de fontes, aritmética e consistência.
Dimensionamento do Mercado de E-commerce D2C da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de e-commerce D2C da Índia mede o valor anual das vendas online realizadas por marcas diretamente a clientes finais na Índia por meio de sites próprios ou aplicativos de marca.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. O alcance dos compradores online, a atividade de pagamentos digitais, o mix de canal próprio, os gastos por categoria e a capacidade de entrega nas cidades mencionadas fornecem indicadores práticos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 135,2 bilhões de USD (2027) | |
| Consultoria Global A | 100 bilhões de USD (2025) | Com base em 2025, esta estimativa está 26,0% abaixo do valor de 135,2 bilhões de USD deste relatório para 2027, dois anos depois. O ano de previsão anterior permite que o crescimento subsequente do mercado contribua para a estimativa mais baixa. |
| Consultoria Regional B | 10,5 bilhões de USD (2026) | Com base em 2026, esta estimativa está 92,2% abaixo do valor de 135,2 bilhões de USD deste relatório para 2027, um ano depois. A página reporta um intervalo para o canal D2C na Índia, mas não detalha seu limite completo de transações, tornando a comparação mais restrita em termos de cobertura divulgada. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, indicadores públicos de comércio e evidências primárias, comparando os movimentos do mercado com sinais independentes, como atividade de compradores online, uso de pagamentos e capacidade logística.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de D2C e-commerce da Índia?
O tamanho deve atingir 135,2 bilhões de USD em 2027 e 385,3 bilhões de USD até 2032, crescendo a um CAGR de 23,3% no período de 2027 a 2032.
O que sustenta o crescimento no setor de varejo online de propriedade de marcas da Índia?
O acesso mais amplo a smartphones e o capital que chega a marcas selecionadas sustentam a expansão potencial. As startups D2C indianas captaram 898 milhões de USD em financiamento de capital em 374 rodadas em 2025.
Qual segmento lidera as vendas de bens de consumo online de propriedade de marcas da Índia?
Vestuário e calçados detinham 24,94% do valor das vendas de bens de consumo online de propriedade de marcas da Índia em 2026. A previsão é de que cuidados pessoais cresça mais rapidamente, a um CAGR de 24,1% no período de 2027 a 2032.
Quais empresas são proeminentes no setor de varejo direto ao consumidor da Índia?
As principais empresas incluem Wakefit Innovations Limited, Honasa Consumer Limited (Mamaearth) e Imagine Marketing Limited (boAt Lifestyle).
O que restringe as perspectivas para as marcas de consumo da Índia que vendem por meio de seus próprios sites e aplicativos?
Em março de 2026, a IMA India reportou custos de aquisição de clientes acentuadamente mais elevados, o que pode prolongar o retorno do investimento em novos compradores.
Quais localidades indianas lideram as vendas online de propriedade de marcas e a previsão de crescimento?
Delhi NCR detinha 20,44% do valor das vendas de bens de consumo online de propriedade de marcas da Índia em 2026. A previsão é de que Hyderabad cresça mais rapidamente, a um CAGR de 24,2% no período de 2027 a 2032.