
Tamanho e Participação do Mercado de Energia Eólica na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 304.01 gigawatts |
| Volume do Mercado (2026) | 328.08 gigawatts |
| Volume do Mercado (2031) | 490.78 gigawatts |
| Taxa de crescimento (2026 - 2031) | 8.39 % |
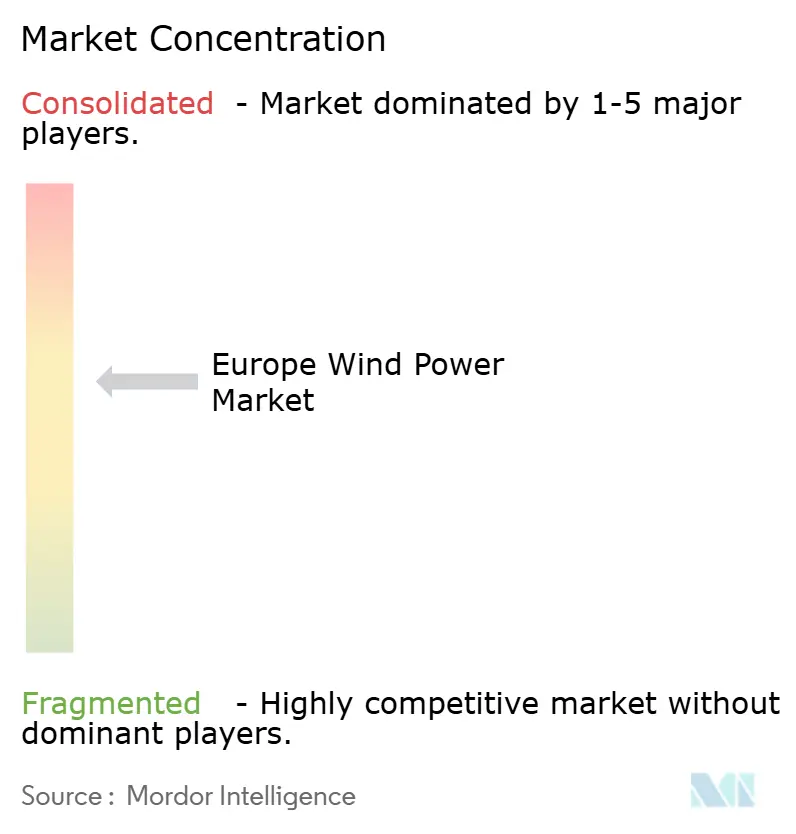
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica na Europa por Mordor Intelligence
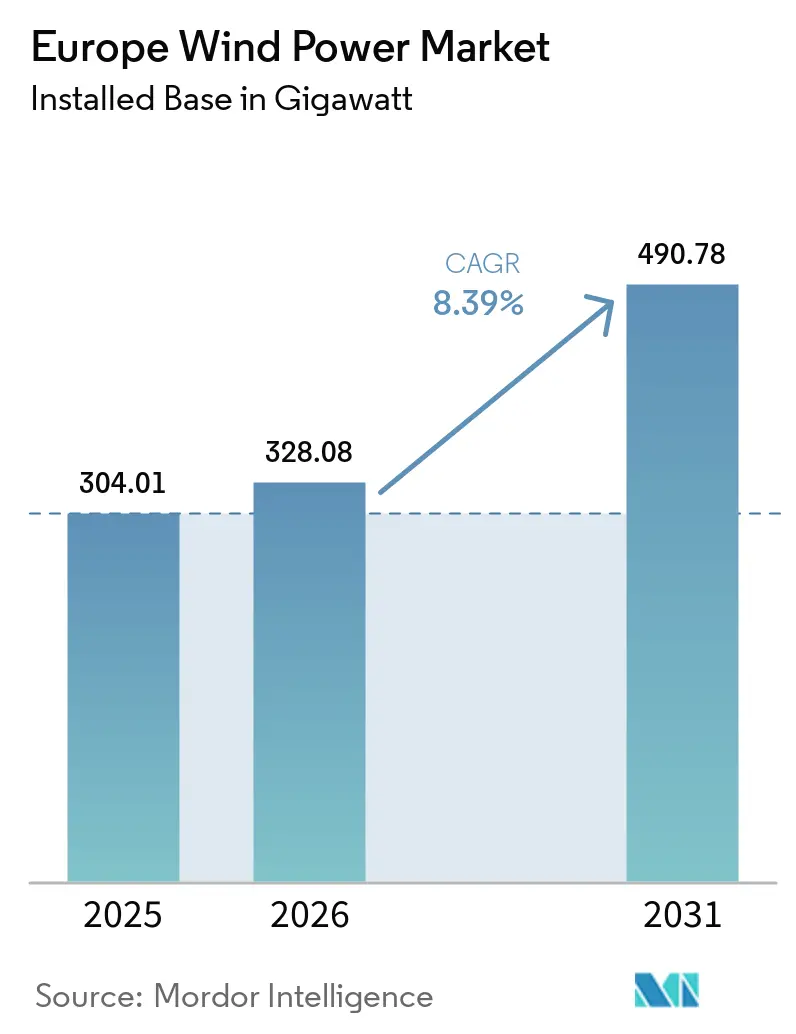
O tamanho do Mercado de Energia Eólica na Europa, em termos de base instalada, deverá crescer de 304,01 gigawatts em 2025 para 328,08 gigawatts em 2026, com previsão de atingir 490,78 gigawatts até 2031, a um CAGR de 8,39% no período de 2026 a 2031. A segurança energética, as políticas de energia renovável e a demanda industrial estão impulsionando a expansão em toda a região. O REPowerEU tornou a contratação de energia eólica mais central no planejamento energético nacional, enquanto os compradores corporativos recorrem cada vez mais a contratos de longo prazo para garantir o fornecimento de eletricidade. Restrições de rede, financiamento de projetos e condições de leilão ainda afetam o ritmo em que os projetos aprovados chegam à fase de construção. As maiores oportunidades vão além de novos locais e incluem o repotenciamento de parques mais antigos, a construção de interligações de transmissão offshore e o desenvolvimento de energia eólica flutuante em águas mais profundas.
Principais Conclusões do Relatório
- Por localização, a energia eólica onshore detinha 87,3% da participação do mercado de energia eólica na Europa em 2025, enquanto a energia eólica offshore está prevista para crescer a um CAGR de 12,8% até 2031.
- Por capacidade de turbina, a categoria de 3 a 6 MW representou 51,1% do tamanho do mercado de energia eólica na Europa em 2025, enquanto as turbinas acima de 6 MW estão projetadas para se expandir a um CAGR de 15,8% até 2031.
- Por aplicação, os projetos de escala utilitária detinham 87,7% da participação do mercado de energia eólica na Europa em 2025, enquanto as instalações comerciais e industriais estão previstas para crescer a um CAGR de 15,4% até 2031.
- Por geografia, a Alemanha representou 24,9% da capacidade instalada em 2025, enquanto a Polônia está projetada para registrar o crescimento mais rápido a um CAGR de 17,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas de Energia Renovável da UE e Contratação para Segurança Energética | +2.10% | Em toda a UE; ganhos de curto prazo concentrados na Alemanha, Polônia, França e Espanha | Curto prazo (≤ 2 anos) |
| Licenciamento Mais Rápido e Áreas de Aceleração de Renováveis | +1.60% | Em toda a UE; ganhos iniciais de implementação na Alemanha e nos países nórdicos | Curto prazo (≤ 2 anos) |
| PPAs Corporativos e Demanda por Descarbonização Industrial | +1.30% | Núcleo da Europa Noroeste, com expansão para a Polônia e Espanha | Médio prazo (2–4 anos) |
| Repotenciamento de Frotas Onshore Envelhecidas | +1.10% | Alemanha, França, Espanha, Suécia — países com frotas construídas no início dos anos 2000 | Médio prazo (2–4 anos) |
| Construção de Rede Offshore Transfronteiriça e Interconectores Híbridos | +0.90% | Nações do Mar do Norte e do Mar Báltico; expansão para os Estados Bálticos | Longo prazo (≥ 4 anos) |
| Plataformas de Energia Eólica Flutuante Padronizadas e Acesso a Águas Profundas | +0.70% | França (Atlântico, Mediterrâneo), Espanha, Reino Unido (a oeste de Shetland) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Energia Renovável da UE e Contratação para Segurança Energética Impulsionam a Expansão de Capacidade
A Diretiva de Energia Renovável III estabelece uma meta de energia renovável em toda a UE de 42,5% até 2030, com uma ambição de 45%[1]. O REPowerEU vinculou a implantação de energia eólica à segurança energética, além da política climática. A Comissão Europeia informou que as fontes renováveis geraram quase metade da eletricidade da UE até maio de 2025. Também informou que a capacidade eólica e solar aumentou 58% entre 2021 e 2024, reduzindo a demanda de gás em aproximadamente 38 bilhões de metros cúbicos. O Banco Europeu de Investimento aprovou um pacote de 5 bilhões de EUR para fabricação e instalação de energia eólica, com potencial para apoiar 80 bilhões de EUR de investimento mais amplo. Essas medidas fornecem uma base política duradoura para o mercado de energia eólica na Europa, mesmo quando projetos nacionais individuais enfrentam atrasos.
Licenciamento Mais Rápido e Áreas de Aceleração de Renováveis Reduzem os Prazos de Desenvolvimento
A RED III exige que os Estados-Membros identifiquem Áreas de Aceleração de Renováveis e simplifiquem as aprovações para projetos de energia renovável. A diretiva também prevê um ponto de contato digital único para licenciamento. Essas medidas são importantes na Alemanha e na Espanha, onde novos projetos eólicos historicamente enfrentaram longos prazos de desenvolvimento. Os locais existentes podem se beneficiar mais porque seus links de rede e histórico operacional já estão estabelecidos. O VSB Group conectou o projeto de repotenciamento de 105,6 MW Elster na Alemanha à rede em agosto de 2025, utilizando 16 turbinas Siemens Gamesa SG 6.6-155 para substituir 50 turbinas mais antigas[2]. Espera-se que o local repotenciado gere 235 GWh anualmente, cerca de 6 vezes a produção anterior, demonstrando o potencial da tecnologia moderna de turbinas para aumentar significativamente a geração de eletricidade em locais eólicos estabelecidos.
PPAs Corporativos e Demanda por Descarbonização Industrial Fortalecem a Bancabilidade
Os contratos de compra de energia corporativos estão se tornando uma fonte mais importante de receita de projetos no mercado europeu de energia eólica. Em fevereiro de 2026, a TotalEnergies assinou 2 contratos de energia limpa firme com a Airbus para fornecer 3,3 TWh de eletricidade para seus principais locais na Alemanha e no Reino Unido, com fornecimento de novos ativos renováveis a partir de 2027[3]. A Vattenfall inaugurou o parque eólico Bruzaholm de 139 MW na Suécia em maio de 2026, com a AB Volvo contratando parte de sua produção. O acordo apoia o fornecimento de eletricidade para a planejada fábrica de baterias da Volvo em Mariestad. Contratos de longo prazo de compradores industriais podem reduzir a dependência do apoio a leilões respaldados pelo Estado e fortalecer os casos de financiamento. Esse modelo oferece ao mercado de energia eólica na Europa outra rota para a construção quando os cronogramas de leilão ou as condições de oferta não se adequam aos custos do projeto.
Repotenciamento de Frotas Onshore Envelhecidas Dobra a Produção em Locais Existentes
A Europa possui um estoque substancial de projetos eólicos onshore se aproximando do fim de sua vida operacional original. A WindEurope espera que 49 GW de projetos atinjam 20 anos de idade ou mais até 2030, enquanto um total de 75 GW atingirá pelo menos 20 anos de idade e exigirá decisões sobre repotenciamento, extensão de vida útil ou descomissionamento. O repotenciamento pode utilizar locais, conexões e registros operacionais locais existentes, o que reduz várias barreiras de desenvolvimento. A Statkraft concluiu a primeira fase de seu repotenciamento de Montes de Cierzo na Espanha em abril de 2026, substituindo 44 turbinas por 10 unidades mais novas. O projeto alcançou 98% de recuperação de resíduos para componentes descomissionados. A ACCIONA Energía substituiu 98 turbinas por 13 unidades em Tahivilla, na Espanha, aumentando a produção anual em 72%[4].
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de Rede e Curtailment | -0.80% | Reino Unido (Escócia), Alemanha, Espanha, França; afetando progressivamente a Polônia e os países nórdicos | Curto prazo (≤ 2 anos) |
| Inflação, Taxas de Juros e Risco de Concepção de Leilões | -0.70% | Em toda a UE; mais agudo na Alemanha, Dinamarca e Países Baixos, onde os leilões tiveram desempenho abaixo do esperado | Médio prazo (2–4 anos) |
| Licenciamento Demorado e Oposição Local | -0.50% | Alemanha, França, Itália — atrasos administrativos e judiciais persistem para locais greenfield | Médio prazo (2–4 anos) |
| Incompatibilidade de Componentes Offshore e Capacidade Portuária | -0.40% | Cadeia de suprimentos de içamento pesado e monoestacas do Mar do Norte; concentrada nos portos alemães e britânicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Rede e Curtailment Corroem a Certeza de Receita
O congestionamento da rede está limitando o volume de eletricidade renovável, incluindo energia eólica, que pode ser entregue aos consumidores. A Aurora Energy Research estima que as medidas de gestão de congestionamento de rede europeia afetaram 72 TWh de geração em 2024 e custaram 8,9 bilhões de EUR, com a maior parte da geração afetada proveniente de renováveis. A análise da UE também indica que atrasos e insuficiências no investimento em rede estão contribuindo para gargalos de transmissão e restringindo a integração de renováveis em vários mercados. Na Escócia, mais de 10 TWh de eletricidade renovável foram supostamente submetidos a curtailment em 2025, de acordo com dados da Montel reportados pela Energy Voice. Na Alemanha, a compensação paga a geradores renováveis por eletricidade submetida a curtailment foi de 435 milhões de EUR em 2025, de acordo com dados governamentais. O curtailment pode reduzir a produção e a receita do projeto, embora o impacto financeiro dependa dos mecanismos de compensação e dos arranjos contratuais do projeto. Restrições persistentes de rede também podem aumentar a incerteza nas previsões de produção e receita do projeto.
Inflação, Taxas de Juros e Risco de Concepção de Leilões Desencadeiam Falhas em Licitações
O leilão de energia eólica offshore da Alemanha em agosto de 2025 não recebeu propostas, destacando o efeito da pressão de custos e financiamento sobre a economia dos projetos. O Gabinete Federal da Alemanha aprovou uma emenda à WindSeeG em setembro de 2026 que permite que projetos offshore excedam as conexões de rede em 20% e estende a vida operacional padrão de 25 para 35 anos. As regras revisadas visam melhorar o uso da escassa capacidade de rede. A Rodada de Alocação 7 do Reino Unido foi liquidada a GBP 91,2/MWh em janeiro de 2026, com a RWE garantindo contratos para 6,9 GW em 5 projetos. Esses resultados contrastantes mostram que os pipelines de projetos dependem de condições de leilão viáveis, bem como da demanda por energia renovável. Os desenvolvedores no mercado de energia eólica na Europa estão, portanto, dando maior peso ao design de receita, indexação e premissas de vida operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Localização:
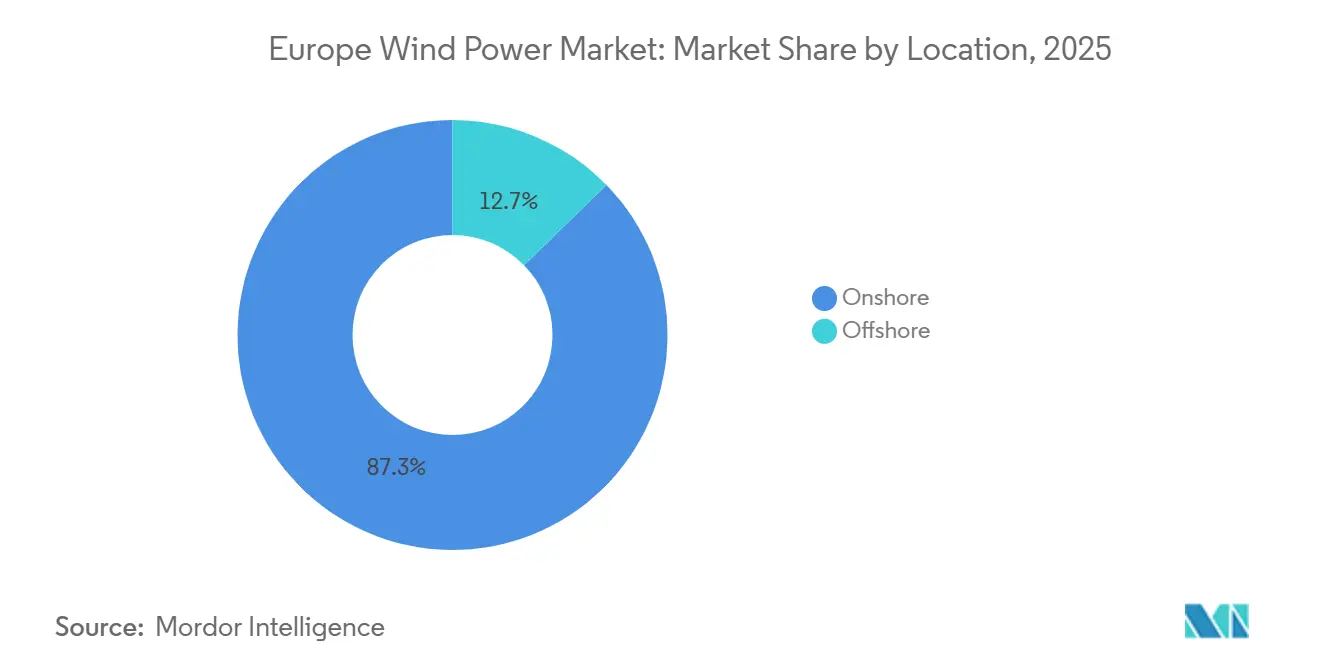
Adições Offshore Aceleram enquanto Onshore se ConsolidaA energia eólica onshore detinha 87,3% do tamanho do mercado de energia eólica na Europa em 2025. Sua base instalada reflete décadas de desenvolvimento na Alemanha, Espanha, França e nos países nórdicos. Muitos ativos estão entrando na meia-vida e criam um conjunto prático para repotenciamento. Polônia, Itália e os países bálticos mantêm espaço para novos projetos porque a saturação do uso do solo é menor. Esses fatores mantêm a capacidade onshore central, apesar do crescimento offshore mais rápido.
A energia eólica offshore está projetada para crescer a um CAGR de 12,8% até 2031. A Europa tinha 40,9 GW de energia eólica offshore instalada ao final de junho de 2026, após adicionar 2,3 GW durante o primeiro semestre do ano. Seis projetos com uma capacidade combinada de 5,6 GW alcançaram decisões finais de investimento em 2025. O desenvolvimento offshore depende fortemente de conexões de rede oportunas e condições de leilão viáveis. A Estratégia de Energia Renovável Offshore da UE fornece uma direção regional de longo prazo para essa expansão.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Capacidade de Turbina:
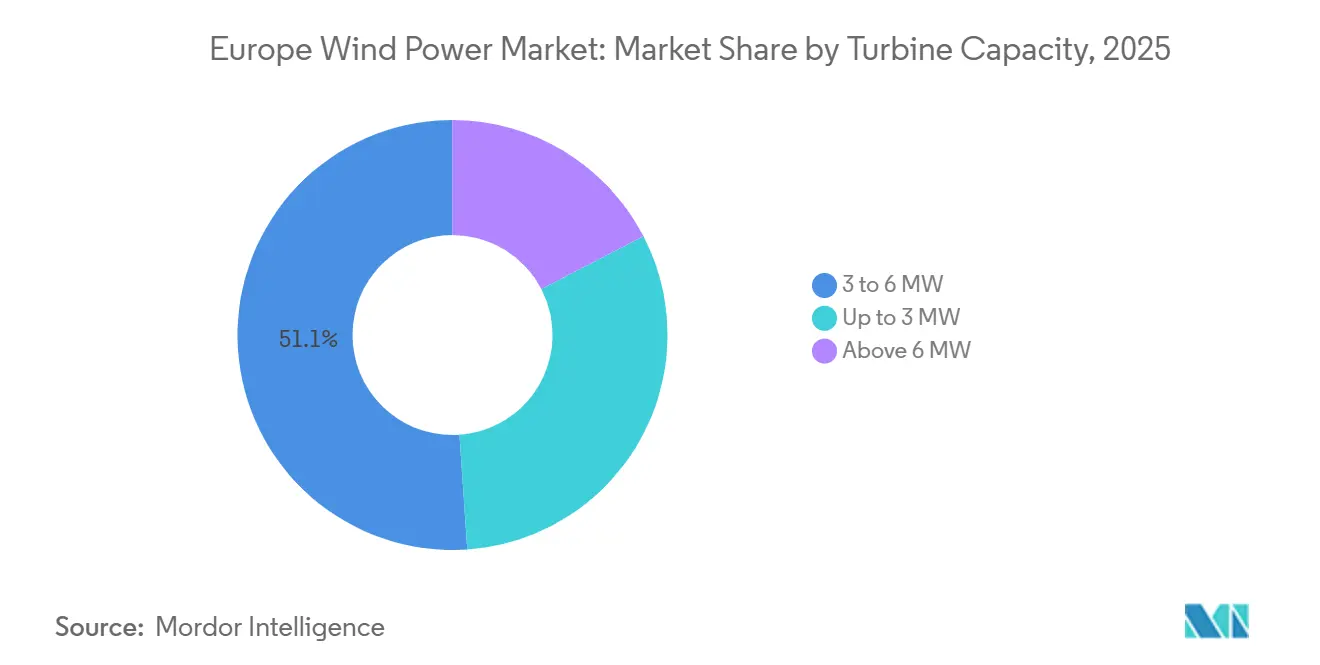
Plataformas Acima de 6 MW Reformulam a Economia dos ProjetosA classe de 3 a 6 MW representou 51,1% da participação do mercado de energia eólica na Europa em 2025. Tem sido amplamente utilizada em projetos na Alemanha, Espanha, Itália e Reino Unido. As turbinas menores estão perdendo relevância à medida que as fazendas mais antigas chegam ao fim de sua vida útil. Modelos maiores produzem mais eletricidade por local e reduzem o número de unidades que requerem fundações e manutenção. Isso apoia um repotenciamento mais produtivo em locais eólicos estabelecidos.
As turbinas acima de 6 MW estão previstas para crescer a um CAGR de 15,8% até 2031. Os desenvolvedores offshore utilizam máquinas da classe de 15 MW para aumentar a produção por visita de embarcação. A RWE selecionou 72 turbinas Siemens Gamesa SG 14-236 DD, cada uma com capacidade operacional de até 15 MW, para seu projeto Thor de 1,1 GW na Dinamarca. Modelos onshore maiores também estão entrando em uso comercial na Alemanha. A mudança eleva os requisitos de fabricação e transporte, mas melhora a economia onde os custos de equilíbrio da planta são elevados.
Por Aplicaço:
Produção em Escala Utilitária Apoia a Formação do Mercado Comercial e IndustrialOs projetos de escala utilitária detinham 87,7% do tamanho do mercado de energia eólica na Europa em 2025. Sua posição reflete a eficiência de subestações compartilhadas, links de rede dedicados e contratos de receita estabelecidos. Os projetos offshore geralmente são de escala utilitária porque a infraestrutura de exportação e as embarcações de construção requerem grande capacidade. Os projetos utilitários permanecem a principal fonte de novo volume instalado nos programas nacionais. Sua entrega permanece exposta à disponibilidade de rede e aos cronogramas de leilão.
As instalações comerciais e industriais estão projetadas para crescer a um CAGR de 15,4% até 2031, à medida que os compradores industriais utilizam contratos de compra de energia para gerenciar custos de eletricidade e apoiar compromissos de emissões. A Prologis e a ENGIE acordaram um contrato de compra de energia eólica para operações logísticas polonesas que começou em janeiro de 2026 e cobre 335 GWh ao longo de 5 anos, ou 67% da demanda de eletricidade dos locais. Os projetos liderados por comunidades são geralmente menores do que os desenvolvimentos de escala utilitária. Em setembro de 2026, a Dinamarca removeu seu limite de turbinas eólicas onshore, eliminando uma restrição regulatória ao desenvolvimento de energia eólica onshore. O país também mantém esquemas destinados a apoiar a participação local e os benefícios comunitários.
Por Componente (Análise Qualitativa):
Tensão na Cadeia de Suprimentos em Toda a Cadeia de ValorO segmento de turbina e nacele é uma restrição crítica de fornecimento porque os principais pedidos offshore requerem longos prazos de fabricação. Os prazos de entrega podem se estender de 3 a 4 anos antes das janelas de instalação planejadas. Vestas, Siemens Gamesa, Nordex, GE Vernova e ENERCON são fornecedores centrais. Os materiais das pás estão mudando à medida que os desenvolvedores solicitam designs que suportem a reciclagem. Em abril de 2026, a RWE instalou a primeira turbina eólica offshore do mundo com uma torre de aço com CO₂ reduzido e pás de rotor recicláveis em seu parque eólico offshore Thor de 1,1 GW na Dinamarca.
As torres para maiores alturas de cubo requerem capacidade de aço pesado e transporte especializado. A disponibilidade de geradores, caixas de engrenagens e componentes de alta tensão pode afetar os cronogramas de conclusão. Os custos de equilíbrio do sistema offshore permanecem elevados para fundações, cabos inter-array e abertura de valas para cabos. A capacidade portuária é importante porque os grandes componentes requerem manuseio de içamento pesado e espaço de armazenamento. Esses requisitos conferem aos fornecedores de equipamentos e serviços um papel mais forte no setor de energia eólica na Europa.
Análise Geográfica
Mercado de Energia Eólica na Alemanha
A Alemanha representou 24,9% da participação no mercado de energia eólica na Europa em 2025. Conectou 1.077 MW de capacidade offshore no primeiro semestre de 2026, elevando sua frota offshore em operação para 10,8 GW. O projeto eólico offshore Gennaker, de 976,5 MW, no Mar Báltico alemão, está no caminho certo para entrar em operação comercial até o final de 2028. A meta da Alemanha de pelo menos 70 GW de capacidade eólica offshore até 2045 permanece inalterada na proposta de emenda WindSeeG de setembro de 2026.
Mercado de Energia Eólica na Europa Ocidental
O Reino Unido é um mercado líder em contratos offshore durante o período de previsão. A RWE garantiu 6,9 GW de contratos na Rodada de Alocação 7 a GBP 91,2/MWh em janeiro de 2026. O desafio de curtailment da Escócia continua a afetar a receita dos projetos e reforça o argumento em favor da reforma da rede elétrica. A França publicou as especificações do edital de energia eólica offshore AO10 em junho de 2026, abrangendo 11 projetos com capacidade combinada de 10 GW, composta por 5 GW de fundação fixa e 5 GW de energia eólica offshore flutuante. A Espanha continuou a apoiar a tecnologia de energia eólica flutuante da X1 Wind em 2025, enquanto o local PLEMCAT, na Catalunha, recebeu aprovação ambiental em 2026 para a instalação da plataforma pré-comercial da X1 Wind no âmbito do projeto NextFloat.
Mercado de Energia Eólica no Norte da Europa
A Polônia tem previsão de crescimento a um CAGR de 17,5% até 2031. Seu leilão de dezembro de 2025 adjudicou 3,4 GW de contratos offshore para Baltic East, Baltica 9 e Bałtyk 1. A primeira geração de energia está prevista para dezembro de 2032. O projeto Thor, da Dinamarca, tinha 36 das 72 turbinas instaladas em julho de 2026. A Lituânia, a Letônia e a Alemanha assinaram uma declaração de intenções em fevereiro de 2026 para avançar com o Baltic-German PowerLink de 2 GW, um interconector offshore hbrido proposto, concebido para viabilizar exportações de eletricidade e apoiar a integração de até 2 GW de capacidade eólica offshore na Lituânia e na Letônia.
Cenário Competitivo
O mercado de energia eólica na Europa é moderadamente concentrado entre grandes desenvolvedores e fornecedores de turbinas. RWE, Iberdrola, Ørsted, Vattenfall e Equinor detêm importantes pipelines offshore. Vestas, Siemens Gamesa, Nordex, GE Vernova e ENERCON fornecem grande parte da base de equipamentos. Os desenvolvedores equilibram ativos respaldados por contratos por diferença com projetos apoiados por contratos de compra de energia corporativos.
Os fabricantes competem por meio de plataformas de turbinas maiores, contratos de serviço e capacidade de entrega. A RWE instalou a primeira turbina Thor com uma torre de aço com dióxido de carbono reduzido e pás recicláveis em abril de 2026. A RWE garantiu 6,9 GW de Contratos por Diferença de energia eólica offshore do Reino Unido na Rodada de Alocação 7 em janeiro de 2026 e acordou uma parceria de longo prazo com a KKR para desenvolver, construir e operar conjuntamente os projetos Norfolk Vanguard East e Norfolk Vanguard West de 3,1 GW. A GE Vernova expandiu seu papel por meio de pedidos de turbinas alemãs e tecnologia de rede offshore. Essas ações combinam capacidades de equipamentos, financiamento e infraestrutura.
Plataformas flutuantes, serviços de extensão de vida útil e propriedade comunitária oferecem espaço para novos fornecedores. A frota envelhecida apoia a demanda por especialistas em manutenção e repotenciamento. Os grandes desenvolvedores utilizam escala de aquisição, enquanto as empresas regionais podem competir por meio do conhecimento de desenvolvimento local e capacidade de serviço. A competição permanece ativa em fornecimento de equipamentos, desenvolvimento de projetos e operações de longo prazo. A posição competitiva de cada empresa depende do acesso a projetos, capacidade de rede, contratos e slots de fabricação.
Líderes do Setor de Energia Eólica na Europa
-
Vestas Wind Systems A/S
-
Nordex SE
-
Siemens Gamesa Renewable Energy, S.A.U.
-
ENERCON GmbH
-
GE Vernova Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Eólica na Europa Empresas cobertas neste relatório
- ACCIONA Energía, S.A.
- E.ON SE
- EDF Renewables
- EnBW Energie Baden-Württemberg AG
- ENERCON GmbH
- ENGIE SA
- Equinor ASA
- GE Vernova Inc.
- Iberdrola, S.A.
- Nordex SE
- Ørsted A/S
- RWE AG
- Siemens Gamesa Renewable Energy, S.A.U.
- Statkraft AS
- TotalEnergies SE
- Vattenfall AB
- VENSYS Energy AG
- Vestas Wind Systems A/S
Desenvolvimentos industriais recentes em Mercado de Energia Eólica na Europa
- Setembro de 2026: A RWE instalou o primeiro monoestaca para o parque eólico offshore OranjeWind de 795 MW no Mar do Norte holandês, uma joint venture 50-50 com a TotalEnergies, com comissionamento completo previsto para 2028.
- Julho de 2026: A RWE confirmou que 36 das 72 turbinas Siemens Gamesa de 15 MW foram instaladas no parque eólico offshore Thor de 1,1 GW ao largo da costa oeste da Dinamarca, com instalação completa prevista para o final de 2026 e comissionamento na primavera de 2027.
- Junho de 2026: A França publicou as especificações do leilão AO10 para 10 GW de energia eólica offshore em 11 projetos, incluindo 5 GW de capacidade de fundo fixo e 5 GW de capacidade flutuante, com decisões de adjudicação previstas para fevereiro de 2027.
- Maio de 2026: A Vattenfall inaugurou o parque eólico onshore Bruzaholm de 139 MW na Suécia, composto por 21 turbinas Siemens Gamesa e um sistema de armazenamento de bateria Fluence de 38 MW, com a AB Volvo contratando parte da produção.
Mercado de Energia Eólica na Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a base instalada de energia eólica na Europa, medida em gigawatts (GW) de capacidade eólica operacional. Abrange a capacidade em serviço em projetos eólicos onshore e offshore nos países europeus cobertos.
Exclusões de escopo: Excluímos a capacidade de energias renováveis não eólicas, os ativos de transmissão e distribuição de eletricidade, e os conjuntos de receitas mais amplos da fabricação de equipamentos eólicos ou serviços de O&M, a menos que alterem diretamente a capacidade eólica instalada.
Visão Geral da Segmentação
- Por Localização
- Onshore
- Offshore
- Por Capacidade de Turbina
- Até 3 MW
- 3 a 6 MW
- Acima de 6 MW
- Por Aplicação
- Escala de utilidade
- Comercial e Industrial
- Projetos Comunitários
- Por Componente (Análise Qualitativa)
- Nacelle/Turbina
- Pá
- Torre
- Gerador e Caixa de Velocidades
- Equilíbrio do Sistema
- Por Geografia
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Polônia
- Suécia
- Dinamarca
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma visão clara das adições eólicas na Europa, da capacidade instalada acumulada e do pipeline de políticas que influencia o comissionamento. Para esses insumos, recorremos a fontes públicas e oficiais, como as estatísticas de energia do Eurostat, os dados do sistema elétrico da ENTSO-E, as atualizações da Comissão Europeia sobre implementação de renováveis e licenciamento, e as publicações das agências nacionais de energia onde os totais por país são esclarecidos.
Também analisamos comunicados e conjuntos de dados de associações setoriais, como as estatísticas da WindEurope, além de documentos regulatórios e de leilões que indicam volumes adjudicados e janelas de comissionamento esperadas. Para manter o contexto de projetos e empresas fundamentado, utilizamos relatórios anuais, apresentações a investidores e cobertura jornalística de referência sobre marcos de comissionamento, repotenciação e conexão à rede. Em alguns casos, assinaturas pagas são utilizadas apenas para triagem de dados financeiros e notícias de empresas, e para bases de dados de patentes quando mudanças tecnológicas precisam ser verificadas. As fontes documentais listadas aqui são ilustrativas, e referências adicionais são utilizadas durante a coleta de dados, verificação cruzada e revisão de premissas.
Entrevistas Primárias e Pesquisas de Campo
As entrevistas primárias são utilizadas para validar a velocidade com que a capacidade passa de leilões adjudicados para ativos conectados à rede, e onde os atrasos são mais comuns (licenciamento, rede, restrições de fornecimento). Conversamos com desenvolvedores, especialistas em EPC e serviços, líderes do lado de componentes e consultores nos principais mercados eólicos europeus, de modo que as premissas de cronograma de comissionamento e as taxas de repotenciação permanecessem alinhadas com o que está sendo executado no campo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 33% | CXOs: 16% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 16% | Gestores: 51% |
Dimensionamento e Previsão do Mercado
O modelo central é construído utilizando uma pilha de capacidade de cima para baixo, em que as bases instaladas por país são reconstruídas a partir de adições históricas, descomissionamentos e comissionamentos esperados do pipeline de projetos adjudicados. Esses totais por país são então consolidados para a Europa e divididos entre onshore e offshore com base no cronograma de comissionamento e conexão à rede dos projetos.
Para manter os números práticos, corroboramos os resultados com aproximações seletivas de baixo para cima, como consolidações projeto a projeto para grandes parques offshore e verificações de canal sobre adições anuais versus mix de classes de turbinas (até 3 MW, de 3 a 6 MW e acima de 6 MW). Os principais insumos utilizados no modelo incluem novas instalações anuais (GW), volumes de descomissionamento e repotenciação, volumes adjudicados em leilões e anos de entrega esperados, marcos de conexão à rede offshore e prazos de licenciamento e conexão à rede por país. Onde o detalhamento de baixo para cima é incompleto para projetos menores, as lacunas são tratadas utilizando participações históricas por país e faixas de taxa de construção validadas por meio de entrevistas.
Para as previsões, a análise de cenários é utilizada em torno de atrasos no comissionamento e aceleração da repotenciação, e o caminho final é escolhido com base no consenso de especialistas mais repetido por país. Essa abordagem mantém a previsão vinculada ao que pode ser realisticamente conectado à rede, e não apenas à capacidade anunciada.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de diversas verificações antes que os números sejam finalizados. Os resultados são comparados com sinais independentes, como totais de capacidade instalada em toda a Europa, taxas de execução de instalações anuais e metas nacionais declaradas publicamente, e grandes variações são revisadas país a país.
Quando uma anomalia aparece, as premissas são revisitadas e as fontes são recontactadas caso o fator determinante seja uma mudança relevante, como uma alteração de política, uma restrição de rede ou um grande atraso no comissionamento offshore. Uma revisão analítica em múltiplas etapas é seguida para que as definições, os cálculos e a consistência de unidades (GW versus adições) permaneçam corretos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram a curva de comissionamento esperada, e uma revisão final de atualidade é concluída imediatamente antes da entrega.
Tamanho do Mercado de Energia Eólica na Europa da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para a energia eólica na Europa nem sempre se alinham porque a unidade de medida não é consistente, e a fronteira entre capacidade e receita é frequentemente misturada. O momento também importa, pois algumas fontes utilizam a capacidade conectada à rede, enquanto outras acompanham pipelines adjudicados ou gastos com equipamentos, o que pode deslocar os totais por ano.
Ao acompanhar a base instalada conectada à rede por país e o momento de atualização nos calendários de leilões e comissionamento, a Mordor Intelligence mantém-se alinhada à capacidade em serviço em GW, o que difere das visões baseadas em receita e das perspectivas que enfatizam apenas as novas adições anuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 328,08 GW (2026) | |
| Associação Setorial B | 285,00 mil milhões de USD (2024) | Utiliza relatórios de capacidade total instalada e adições anuais, com definições de Europa e UE-27 que podem diferir, e não apresenta uma série de valor de mercado que se mapeie de forma clara na janela de previsão de 2026 a 2031. |
| Consultoria Regional A | 30,36 mil milhões de USD (2025) | Dimensionado como um mercado de receitas para o ecossistema de energia eólica (instalação, integração, O&M), de modo que o valor reflete fluxos de gastos, e não o estoque de capacidade instalada que cresce a cada ano. |
A dispersão na tabela é explicada principalmente pelo que está sendo contabilizado e em que ano é contabilizado. Quando o escopo é mantido em capacidade instalada versus gastos, e quando o momento de conexão à rede é tratado de forma consistente entre os países, a estimativa torna-se mais fácil de reconciliar com as estatísticas públicas de capacidade e com o pipeline de comissionamento real.
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a capacidade de energia eólica na Europa?
A capacidade está projetada para aumentar de 328,08 GW em 2026 para 490,78 GW até 2031, a um CAGR de 8,39%.
Qual localização está crescendo mais rapidamente na energia eólica europeia?
A energia eólica offshore está prevista para crescer a um CAGR de 12,8% até 2031, embora a onshore detivesse 87,3% da capacidade instalada em 2025.
Por que a energia eólica offshore é importante na Europa?
Os projetos offshore podem ser construídos em grande escala e são apoiados por licitações nacionais, contratos corporativos e planos regionais de rede.
Qual país deve crescer mais rapidamente até 2031?
A Polônia está projetada para registrar um CAGR de 17,5%, apoiada por seu leilão offshore de 3,4 GW em dezembro de 2025.
Quais são as principais restrições à entrega de projetos eólicos?
Congestionamento de rede, curtailment, custos de financiamento, condições de leilão, atrasos no licenciamento e capacidade da cadeia de suprimentos podem retardar a entrega.
Como o repotenciamento está mudando o desenvolvimento eólico europeu?
O repotenciamento substitui turbinas mais antigas por unidades menos numerosas e maiores, permitindo maior produção em locais com links de rede e histórico operacional existentes.