
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
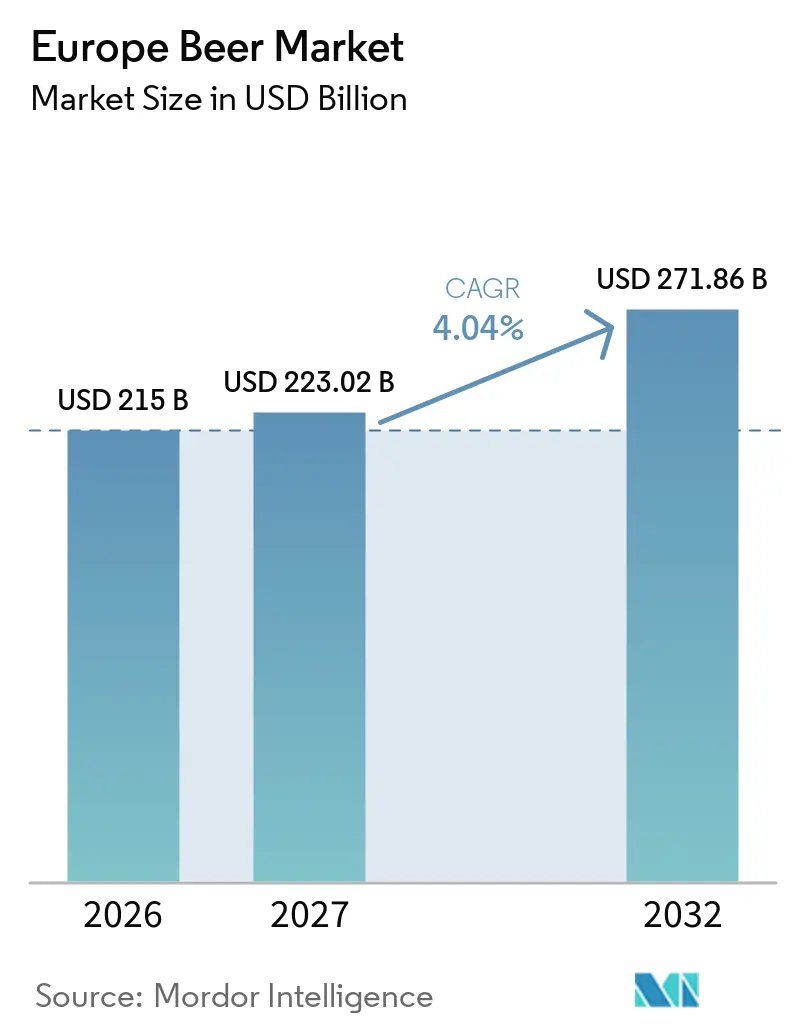
| Tamanho do mercado no ano base (2026) | 215 Bilhões de dólares |
| Tamanho do Mercado (2027) | 223.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 271.86 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.04 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja na Europa por Mordor Intelligence
O tamanho do mercado de cerveja na Europa cresce de 215,0 bilhões de USD em 2026 para 223,02 bilhões de USD em 2027, com previsão de atingir 271,86 bilhões de USD até 2032, a um CAGR de 4,04% no período 2027-2032. Em termos de volume de mercado, o mercado cresce de 36,81 bilhões de litros em 2026 para 41,43 bilhões de litros até 2032, a um CAGR de 2,39% durante o período de previsão (2027-2032). Os cervejeiros estão cada vez mais focados em produtos premium, que atendem às preferências em evolução dos consumidores por bebidas de maior qualidade. Adicionalmente, há uma expansão significativa na oferta de cervejas com baixo teor alcoólico e sem álcool, alinhando-se à crescente demanda por opções mais saudáveis e orientadas ao estilo de vida. Além disso, a adoção de embalagens recicláveis está ganhando força, refletindo tanto as preocupações ambientais quanto as pressões regulatórias. Essas tendências contribuem coletivamente para preços médios de venda mais elevados, mesmo com a estabilização dos volumes gerais de cerveja.
Principais Conclusões do Relatório
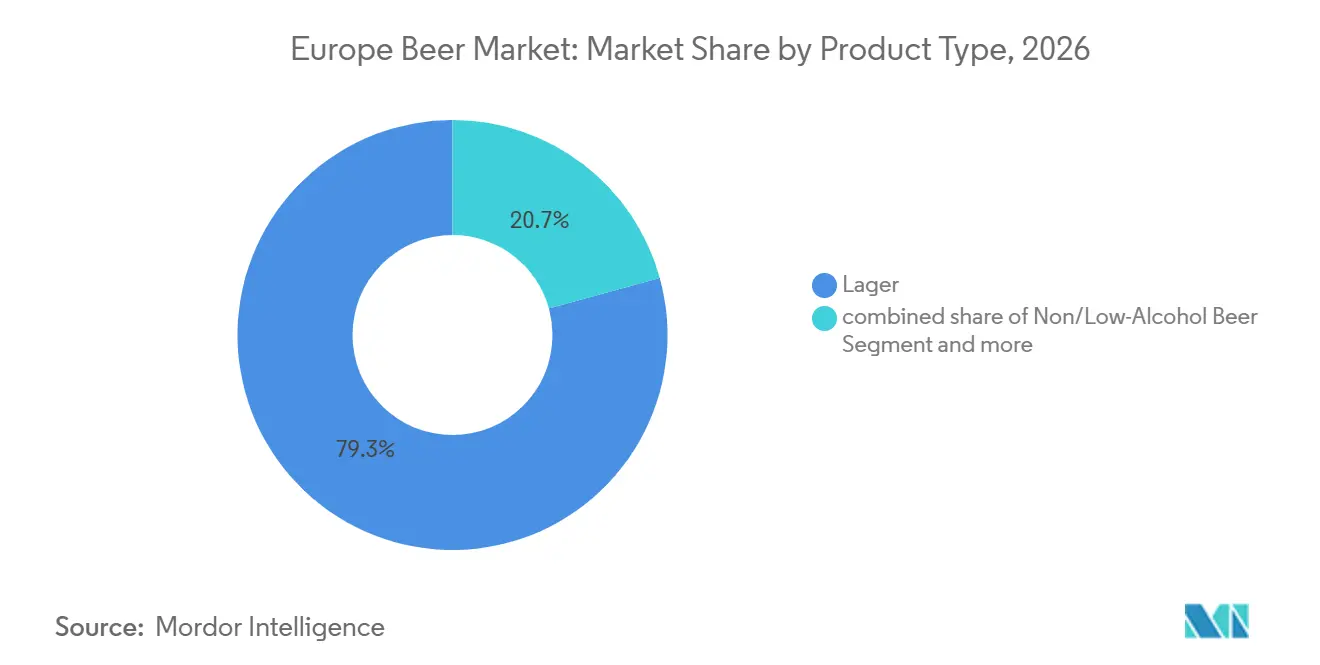
- Por tipo de produto, a lager detinha 79,28% da participação do mercado de cerveja na Europa em 2026; a ale tem projeção de registrar o maior CAGR de 5,52% até 2032.
- Por categoria, o segmento standard representou 83,62% do tamanho do mercado de cerveja na Europa em 2026, enquanto o premium tem previsão de expandir a um CAGR de 4,92% até 2032.
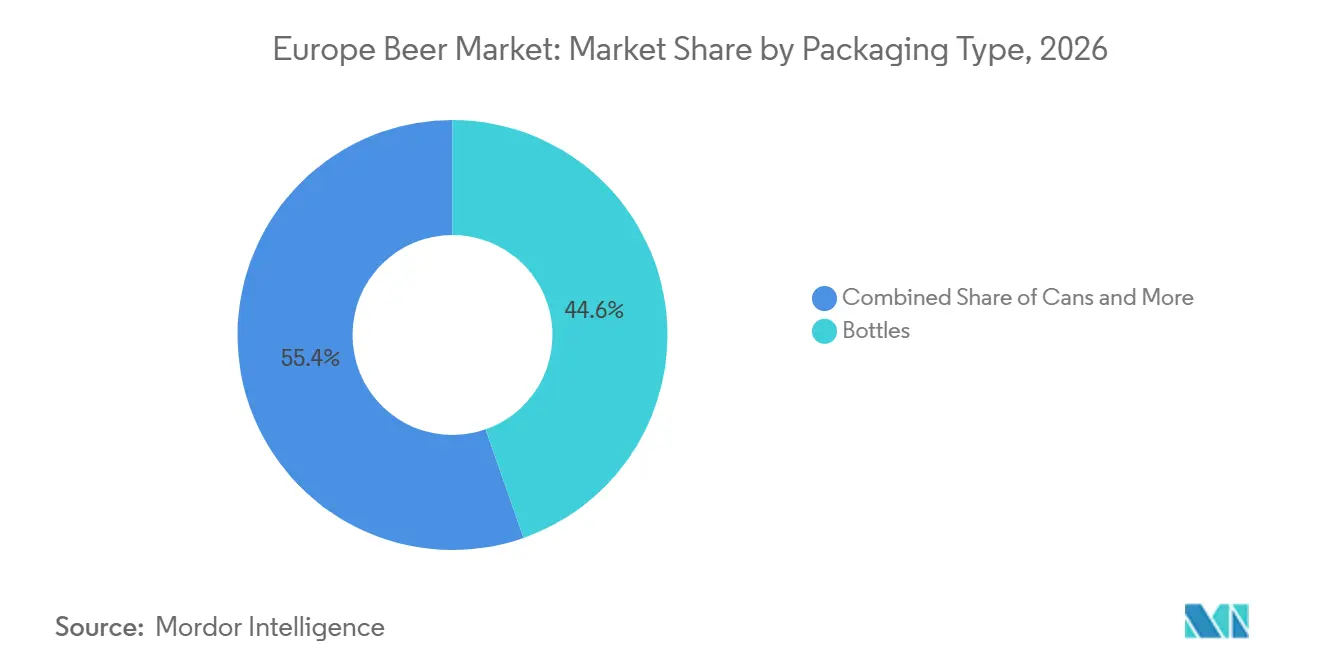
- Por tipo de embalagem, as garrafas dominaram com uma participação de receita de 44,63% em 2026; espera-se que as latas apresentem o CAGR mais forte de 5,27% ao longo do período de previsão.
- Por canal de distribuição, o off-trade controlou 53,82% da participação de receita em 2026, enquanto o on-trade tem previsão de registrar um CAGR de 5,01% até 2032.
- Por geografia, o Reino Unido deteve uma participação de 11,33% nas vendas de 2026, enquanto a França deve registrar o CAGR mais rápido de 5,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renascimento da Cerveja Artesanal | +1.2% | Global, com concentração no Reino Unido, Alemanha e França | Médio prazo (2-4 anos) |
| Formatos Inovadores de Produto e Sabor | +0.8% | Europa Ocidental, expandindo para a Europa Central | Curto prazo (≤ 2 anos) |
| Expansão de Cerveja com Baixo/Nenhum Teor Alcoólico | +1.5% | Global, liderado pela Alemanha e Escandinávia | Longo prazo (≥ 4 anos) |
| Avanços em Tecnologia de Produção de Cerveja | +0.6% | Mercados europeus desenvolvidos, centros tecnológicos | Médio prazo (2-4 anos) |
| Produção de Cerveja Sustentável e Cadeias de Abastecimento | +0.9% | Em toda a Europa, impulsionado pela conformidade regulatória | Longo prazo (≥ 4 anos) |
| Branding Sofisticado e Narrativa de Marca | +0.7% | Mercados premium em toda a Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Renascimento da Cerveja Artesanal
A França, agora sede da maior rede de 2.500 produtores independentes de cerveja da UE, ilustra o paradoxo do renascimento da cerveja artesanal europeia[1]. Apesar dessa presença florescente, os segmentos artesanais representam apenas 5-10% do volume total do mercado, conforme destaca a Brewers of Europe. Isso sugere que, embora a produção de cerveja artesanal possa não dominar em participação de mercado, a sua influência é palpável, exercendo pressões de premiumização sobre as marcas mainstream. Dados da Brewers of Europe revelaram que em 2024, a Alemanha contava com 836 microcervejarias[2]. Além disso, o setor enfrenta pressões de consolidação. O aumento dos custos de produção, com aumentos de 44% no malte de cevada e 20% nas latas de alumínio, está a levar ao encerramento de cervejarias e saídas do mercado. Os grandes grupos cervejeiros, outrora entusiastas das aquisições artesanais, estão agora a mudar de rumo, canalizando recursos para as suas marcas internacionais emblemáticas. Este renascimento da cerveja artesanal gerou um mercado dividido: enquanto produtores artesanais bem-sucedidos defendem a premiumização, muitos outros enfrentam a extinção, reforçando inadvertidamente os grandes produtores que integram com facilidade inovações inspiradas no artesanal sem as complexidades associadas.
Formatos Inovadores de Produto e Sabor
Os produtores de cerveja estão a ir além das categorias tradicionais de cerveja, utilizando a diversificação de sabores para satisfazer os gostos em mudança dos consumidores e sustentar preços premium. Em França, as cervejas artesanais estão projetadas para capturar uma participação de mercado de 27% até 2025, e os produtores de cerveja estão a adotar técnicas inovadoras como a fermentação acelerada para aumentar a eficiência da produção. A sustentabilidade é também um foco fundamental, destacado pelo compromisso da 1664 Blonde com 100% de malte sustentável até 2026. Esta iniciativa, que envolve 120 agricultores e abrange 2.765 hectares, garante a rastreabilidade digital da cevada à garrafa. A tecnologia está a desempenhar um papel fundamental, permitindo que as cervejarias experimentem sabores mantendo uma qualidade consistente. Os sistemas automatizados processam agora 230-235 latas por minuto, oferecendo maior flexibilidade na gestão de receitas. Embora o segmento de cerveja com sabor tenha registado um crescimento de 14% na Europa, os volumes globais diminuíram, sublinhando a necessidade de os produtores de cerveja equilibrarem a novidade com a aceitação do consumidor. O desafio permanece: como escalar esses formatos inovadores sem perder competitividade de custo face aos produtos estabelecidos.
Expansão de Cerveja com Baixo/Nenhum Teor Alcoólico
Projetado para superar a ale como a segunda maior categoria de cerveja do mundo até 2025, os segmentos de cerveja sem álcool estão a testemunhar um crescimento notável. Em 2024, de acordo com a União Europeia, a produção europeia de cerveja atingiu 34,7 bilhões de litros: enquanto a produção de cerveja alcoólica aumentou ligeiramente 0,6%, as variedades com baixo teor alcoólico registaram um aumento de 11,1%, sublinhando uma clara mudança do consumidor em direção à moderação[3]. Liderando esta mudança, os mercados europeus, particularmente a Alemanha, estão a testemunhar uma queda nos volumes de cerveja tradicional, mas um aumento nas vendas de cerveja sem álcool, impulsionando as vendas a retalho globais para novos máximos. O atrativo das cervejas sem álcool não se limita aos consumidores preocupados com a saúde; é também impulsionado por medidas regulatórias. Por exemplo, com a Irlanda a tornar obrigatória a inclusão de avisos sobre cancro nos rótulos de bebidas alcoólicas, as alternativas sem álcool ganham uma vantagem competitiva. Aproveitando este momentum, a aquisição da Britvic pela Carlsberg em janeiro de 2025 visa reforçar a sua participação no mercado de bebidas sem álcool de 16% para 30%, perspetivando poupanças anuais de custos de EUR 100 milhões. As inovações na produção estão a aperfeiçoar os perfis de sabor, derrubando as barreiras tradicionais de adoção. Entretanto, as parcerias com retalhistas centrados na saúde estão a alargar os canais de distribuição, alcançando públicos além do mercado convencional de cerveja. Estes movimentos sublinham uma crença estratégica: os segmentos sem álcool podem traçar uma trajetória de crescimento, mesmo à medida que o consumo de álcool diminui. No entanto,
Avanços em Tecnologia de Produção de Cerveja
Em meio a perturbações relacionadas com o clima, a produção europeia de cerveja está a ser remodelada por avanços tecnológicos, com foco na automação, sustentabilidade e maior resiliência da cadeia de abastecimento. A startup espanhola Ekonoke demonstra o potencial da inovação com os seus sistemas de cultivo hidropónico de lúpulo. Estes sistemas reduzem o ciclo de crescimento de 6 meses para apenas 3, utilizando 15 vezes menos água. A sua abordagem inovadora atraiu investimentos de Hijos de Rivera e AB InBev. Esta inovação é oportuna, uma vez que a produção europeia de lúpulo sofreu uma queda de 40% devido às alterações climáticas, pondo em risco tanto a qualidade como a disponibilidade da cerveja. A automação na produção de cerveja vai agora além da mera produção. As instalações estão a adotar sistemas que não só aumentam as taxas de produção e melhoram os protocolos de saneamento, mas também permitem uma gestão flexível de receitas em diversas linhas de produtos. A transformação digital na produção de cerveja não se limita à produção. As cervejarias estão a envolver os consumidores através de inovações como códigos QR para transparência da cadeia de abastecimento e plataformas especializadas de comércio eletrónico para vendas diretas. A verdadeira vantagem competitiva pertence aos produtores de cerveja que adotam uma abordagem tecnológica holística, integrando-a de forma contínua na produção, distribuição e envolvimento com o cliente, em vez de perseguirem projetos de automação isolados.
Análise do Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da concorrência de outras bebidas alcoólicas | -0.90% | Europa Ocidental, particularmente regiões vinícolas | Médio prazo (2 a 4 anos) |
| Volatilidade e disponibilidade de matérias-primas | -1.10% | Global, aguda no Norte da Europa | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais e pressões de sustentabilidade | -0.70% | Em toda a Europa, mais rigorosas nos países nórdicos | Longo prazo (≥ 4 anos) |
| Aumento das regulamentações contra o álcool | -0.80% | Em toda a Europa, variando por estado-membro | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Concorrência de Outras Bebidas Alcoólicas
As bebidas Prontas para Beber (RTD) estão emergindo como concorrentes formidáveis no mercado de bebidas. Sua aceitação mainstream foi notavelmente destacada na ProWein 2024, onde as RTDs foram amplamente apresentadas. Essa crescente popularidade exerce pressão competitiva, especialmente nas tradicionais regiões vinícolas. Aqui, os consumidores estão cada vez mais se voltando para produtos orientados à conveniência que oferecem sabores diversificados sem as complexidades da fabricação de cerveja. O desafio representado pelas RTDs não se limita a simplesmente substituir as bebidas tradicionais. Elas também estão disputando os principais canais de distribuição. Os varejistas, em busca de margens mais elevadas, estão concedendo a essas RTDs espaço privilegiado nas prateleiras e maior atenção de marketing, muitas vezes em detrimento das categorias tradicionais de cerveja. Enquanto isso, os produtores de destilados e vinhos, aproveitando o reconhecimento de marca estabelecido e as robustas redes de distribuição, estão se posicionando estrategicamente para aproveitar os momentos de consumo de cerveja. Isso é particularmente evidente entre os consumidores mais jovens, que demonstram menor fidelidade à marca e maior propensão a experimentar diversas categorias de bebidas. À medida que as fronteiras entre as categorias tradicionais de bebidas continuam a se diluir, o cenário competitivo torna-se mais intrincado. Essa evolução compele os produtores de cerveja a se voltarem para a inovação e o posicionamento estratégico para proteger sua participação de mercado, afastando-se da dependência das tendências históricas de consumo.
Volatilidade e Disponibilidade de Matérias-Primas
As mudanças climáticas, as tensões geopolíticas e as restrições regulatórias estão perturbando as cadeias de suprimentos de matérias-primas, comprometendo a continuidade da produção e a previsibilidade dos custos. Em 2024, a União Europeia, a maior produtora mundial de cevada, colheu cerca de 50,4 milhões de toneladas métricas para o ano de comercialização 2024/2025, superando as expectativas, conforme relatado pelo Departamento de Agricultura dos Estados Unidos. No entanto, a variabilidade proteica na França, variando de 9 a 12%, introduz inconsistências de qualidade que afetam as especificações de fabricação de cerveja. As regulamentações da UE sobre pesticidas estão se tornando mais rigorosas, limitando o uso de Etoxazol e Bifenazato, o que aumenta as vulnerabilidades na produção de lúpulo. Simultaneamente, as mudanças climáticas estão reduzindo os rendimentos europeus de lúpulo em 40%. A inflação dos custos de energia está adicionando pressão sobre as matérias-primas. Os cervejeiros alemães, enfrentando altos custos de pessoal e um sentimento do consumidor morno, estão sentindo o aperto na competitividade, levando a pedidos de alívio fiscal governamental. Para fortalecer a resiliência da cadeia de suprimentos, são essenciais estratégias que enfatizem a diversificação e a formação de parcerias de longo prazo com fornecedores, garantindo um equilíbrio entre a otimização de custos e a qualidade e disponibilidade consistentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância da Lager Enfrenta a Inovação da AleEm 2026, a Lager detém uma participação de mercado dominante de 79,28%, mas os segmentos de Ale estão superando com um robusto CAGR de 5,52% projetado até 2032. Essa mudança ressalta uma evolução no paladar do consumidor, inclinando-se para sabores mais intrincados e cervejas de inspiração artesanal. À medida que o mercado amadurece, há uma transição notável: consumidores antes impulsionados pelo volume da Lager estão agora se voltando para as Ales, valorizando perfis de sabor únicos e dispostos a pagar um preço premium. Enquanto isso, a categoria de Cerveja Sem Álcool/Com Baixo Teor Alcoólico está em ascensão, aproveitando a onda de maior consciência sobre saúde e os incentivos regulatórios em direção a opções com menor teor alcoólico. As variantes especiais e sazonais, agrupadas sob Outros Tipos de Cerveja, podem deter uma participação de volume menor, mas seus preços premium indicam um posicionamento de nicho inteligente.
As categorias de cerveja estabelecidas estão sendo remodeladas por segmentos inovadores, ressoando mais com os valores e estilos de vida dos consumidores atuais. A cena de cerveja artesanal europeia está em expansão, com Alemanha e Reino Unido na vanguarda, enquanto França, Espanha e Itália estão se aproximando, demonstrando um apetite crescente por variedades artesanais. Graças aos avanços tecnológicos, os cervejeiros de Ale agora podem produzir em escala sem sacrificar o toque artesanal que os diferencia das Lagers convencionais. Esse cenário sugere que, embora a diversificação de portfólios seja crucial, os cervejeiros também devem aprimorar suas competências essenciais. O florescente mercado de Ale exige habilidades de produção e estratégias de marketing distintas, divergindo dos métodos tradicionais de Lager.



Por Categoria:
O Posicionamento Premium Acelera a Criação de ValorApesar de a categoria Standard comandar uma participação de 83,62% em 2026, os segmentos premium têm projeção de crescer a um CAGR de 4,92% até 2032. Essa tendência ressalta a mudança do setor em direção à premiumização, enfatizando a extração de valor em detrimento do volume puro. A disparidade no desempenho das categorias destaca a disposição dos consumidores em pagar mais por qualidade percebida, narrativas de marca autênticas e experiências enriquecidas. Para que o posicionamento premium prospere, as marcas devem entregar qualidade de forma consistente, criar narrativas convincentes e forjar parcerias com canais de distribuição que elevem seu status de luxo por meio de ambientes de varejo selecionados e serviço de excelência.
Embora a categoria Standard permaneça resiliente, impulsionada por consumidores sensíveis ao preço que valorizam a acessibilidade, suas taxas de crescimento em declínio sugerem uma potencial erosão. Essa mudança pode ser alimentada pela melhoria das condições econômicas e por uma base de consumidores mais exigente. O impulso em direção à premiumização é evidente, com marcas como a Birra Moretti se reposicionando com sucesso. Outrora um nicho de importação italiana, a Birra Moretti ascendeu à liderança do mercado do Reino Unido, graças à sua mensagem de autenticidade mediterrânea e qualidade inabalável. As estratégias de distribuição estão agora se concentrando em canais premium, visando varejistas especializados, estabelecimentos de hospitalidade de alto padrão e plataformas diretas ao consumidor, todos com o objetivo de fortalecer as margens. A dinâmica em evolução sugere uma inclinação de mercado de longo prazo em direção à premiumização. No entanto, os segmentos Standard continuam a desempenhar um papel fundamental, garantindo a manutenção do volume e protegendo a participação de mercado em meio a desafios competitivos.
Por Tipo de Embalagem:
A Sustentabilidade Impulsiona a Adoção de LatasImpulsionadas por mandatos de sustentabilidade, preferências de conveniência e otimização da cadeia de suprimentos, as latas têm projeção de crescer a um CAGR de 5,27% até 2032. Em contraste, as garrafas comandaram uma participação de mercado de 44,63% em 2026. Essa mudança nas embalagens ressalta uma crescente consciência ambiental, com a reciclabilidade do alumínio ganhando destaque sobre a percepção tradicional do vidro como material premium. Os produtores europeus de alumínio, unidos sob o Grupo Europeu de Embalagens de Alumínio, estão defendendo uma meta ousada: 100% de reciclagem de latas de bebidas até 2030. Sua estratégia inclui o desenvolvimento de ligas padronizadas que podem utilizar até 100% de conteúdo reciclado.
Embora a embalagem em garrafa continue a liderar o mercado, beneficiando-se de uma imagem premium e da preferência do consumidor por vidro em ocasiões formais, ela enfrenta desafios de crescimento. Esses desafios decorrem do aperto das regulamentações ambientais e dos crescentes custos de transporte do vidro, especialmente quando comparados à natureza leve do alumínio. Enquanto isso, a categoria de "outras embalagens" está evoluindo, adotando formatos inovadores. Estes incluem materiais sustentáveis e designs adaptados para conveniência, atendendo a diversos contextos de consumo e gostos demográficos. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens está se tornando mais rigoroso, exigindo um aumento no conteúdo reciclado, 25% até 2025 e 30% até 2030. Essa pressão cria desafios de conformidade, especialmente para formatos que carecem de uma infraestrutura de reciclagem robusta. À medida que os cervejeiros navegam por esse cenário, estão fazendo escolhas estratégicas de embalagem. Essas decisões pesam as escalas de conformidade com a sustentabilidade, eficiência de custos e imagem de marca, com muitos investindo em inovações que não apenas beneficiam o meio ambiente, mas também mantêm a qualidade do produto e o apelo ao consumidor.

Por Canal de Distribuição:
A Recuperação do On-Trade Impulsiona o CrescimentoApesar de os canais Off-Trade comandarem uma participação de 53,82% em 2026, os canais On-Trade têm projeção de crescer a um CAGR de 5,01% até 2032. Essa tendência ressalta uma recuperação no setor de hospitalidade e uma crescente inclinação dos consumidores por experiências sociais, que não apenas justificam preços premium, mas também apresentam oportunidades para um engajamento mais profundo com a marca. A disparidade nas taxas de crescimento destaca uma mudança pós-pandemia: enquanto os consumidores estão retornando a bares, restaurantes e locais de entretenimento, eles mantiveram alguns dos hábitos de compra orientados à conveniência formados durante os confinamentos. Para que os canais On-Trade prosperem, as cervejarias devem forjar parcerias com operadores de hospitalidade. Esses operadores, ao enfatizar qualidade, serviço e narrativas de marca convincentes, podem elevar as experiências dos clientes e cobrar preços mais altos por unidade do que seus equivalentes no varejo.
Liderando o canal Off-Trade estão as Lojas Especializadas/de Bebidas Alcoólicas e Outros Canais Off-Trade, cada um atendendo a segmentos únicos de consumidores com propostas de valor e ofertas de serviços personalizadas. Os varejistas especializados, com foco em produtos artesanais e premium, não apenas comandam margens mais elevadas, mas também oferecem orientação especializada e seleções selecionadas, atraindo consumidores exigentes. Em contraste, os Outros canais Off-Trade, que abrangem supermercados, lojas de conveniência e plataformas de comércio eletrônico, priorizam volume e conveniência, oferecendo preços competitivos para atender às demandas dos consumidores convencionais. Essa evolução nos canais de distribuição é amplamente impulsionada pela transformação digital. As plataformas online agora facilitam vendas diretas ao consumidor, serviços de assinatura e recomendações personalizadas, muitas vezes contornando os intermediários tradicionais do varejo. Para ter sucesso na estratégia de canal, é crucial compreender os variados comportamentos dos consumidores, as expectativas de serviço e as dinâmicas de margem em diferentes formatos de distribuição, garantindo ao mesmo tempo a consistência da marca e a manutenção dos padrões de qualidade em toda a cadeia de suprimentos.
Análise Geográfica
O Reino Unido deteve uma participação de 11,33% nas vendas de 2026, enquanto a França deve registrar o CAGR mais rápido de 5,32% até 2032. No cenário cervejeiro europeu, três níveis de maturidade revelam tendências distintas. Nas economias ocidentais centrais, uma mudança em direção à premiumização tomou precedência sobre o crescimento orientado ao volume. Por exemplo, enquanto o consumo doméstico de cerveja na Alemanha diminuiu, as exportações aumentaram, ressaltando uma estratégia que capitaliza o patrimônio e a qualidade da nação. Enquanto isso, mercados do sul de nível intermediário, como Espanha e Itália, não apenas estão se diversificando internacionalmente, mas também estão cultivando cenas locais de cerveja artesanal, elevando os limites de gastos per capita. Em contraste, os mercados emergentes da Europa Central e Oriental, abrangendo da Polônia à Romênia, estão adicionando hectolitros incrementais a estruturas de custo atraentes. No entanto, com sua menor elasticidade de preço, há uma mudança pronunciada em direção a marcas de valor, especialmente aquelas embaladas em vidro retornável.
Sob o Pacto Verde Europeu, os alinhamentos regulatórios estão apertando as pressões de custo, embora de forma desigual. Por exemplo, as nações nórdicas adotaram linhas de base de carbono mais rigorosas em comparação com suas contrapartes mediterrâneas. Em um aspecto positivo, as regras padronizadas de rotulagem para contagens de calorias e divulgações de ingredientes estão facilitando as operações transfronteiriças. O fluxo e refluxo do turismo complicam ainda mais as coisas: tome os pubs das ilhas gregas, que transitam de uma calmaria no inverno para as multidões agitadas do verão, testando os limites da agilidade da cadeia de suprimentos. Toda essa dinâmica sugere que as oportunidades mais lucrativas estão onde a premiumização encontra demografias jovens e uma supervisão regulatória mais leve, um ponto ideal atualmente encontrado na França e em alguns estados bálticos.
Os cervejeiros, em busca de territórios geopoliticamente estáveis, estão expandindo seus horizontes além da UE, de olho em mercados como Suíça e Reino Unido. Embora acordos progressivos de reconhecimento mútuo sobre esquemas de depósito de recipientes e selos de imposto especial prometam facilitar o comércio, os desafios persistem. Os custos logísticos ainda são elevados, impulsionados pela escassez de motoristas e pelos impostos sobre combustível. No entanto, plataformas integradas de planejamento de rotas estão emergindo como um divisor de águas, otimizando os retornos de carga e minimizando a quilometragem vazia. Isso não apenas se traduz em economias logísticas, mas também fortalece os preços competitivos no varejo, garantindo que o mercado de cerveja europeu continue sua trajetória de crescimento, mesmo em meio à demanda estagnada.
Panorama regulatório
A cerveja vendida na Europa opera sob as regras de informação e segurança alimentar da UE, junto com controles de alcoolismo em nível nacional que abrangem áreas como impostos especiais de consumo, limites de marketing e sistemas de devolução de depósitos. No nível da UE, o Regulamento (UE) n.º 1169/2011 estabelece a estrutura para informações obrigatórias sobre alimentos, o que orienta a forma como os cervejeiros apresentam informações sobre ingredientes e nutrição nas embalagens, enquanto a embalagem e outros materiais que entram em contato com a cerveja são regidos pelo Regulamento (CE) n.º 1935/2004. O uso de aditivos também é controlado por meio da legislação de aditivos da UE, incluindo atualizações do início de 2024 que alteraram as categorizações e a terminologia do Anexo II, exigindo que as cervejarias confirmem que estabilizantes, conservantes e auxiliares de processamento permanecem permitidos para as categorias de bebidas relevantes.
A conformidade ambiental e de embalagens continua a se tornar mais rigorosa e afeta cada vez mais as escolhas de formato e os fluxos de trabalho de rotulagem. Em junho de 2026, a Comissão Europeia adotou a Decisão de Execução (UE) 2026/1425 da Comissão, que estabelece regras para calcular, verificar e relatar o conteúdo de plástico reciclado em garrafas de bebidas de plástico de uso único, nos termos da Diretiva (UE) 2019/904. Separadamente, a evolução da implementação de esquemas nacionais de devolução de depósitos, incluindo impactos de mercado citados por grandes cervejarias na Polônia, aumenta a complexidade operacional para o design de embalagens, logística reversa e relatórios, reforçando o valor de formatos recicláveis e declarações de embalagens rastreáveis.
Panorama Competitivo
Concentração do Mercado
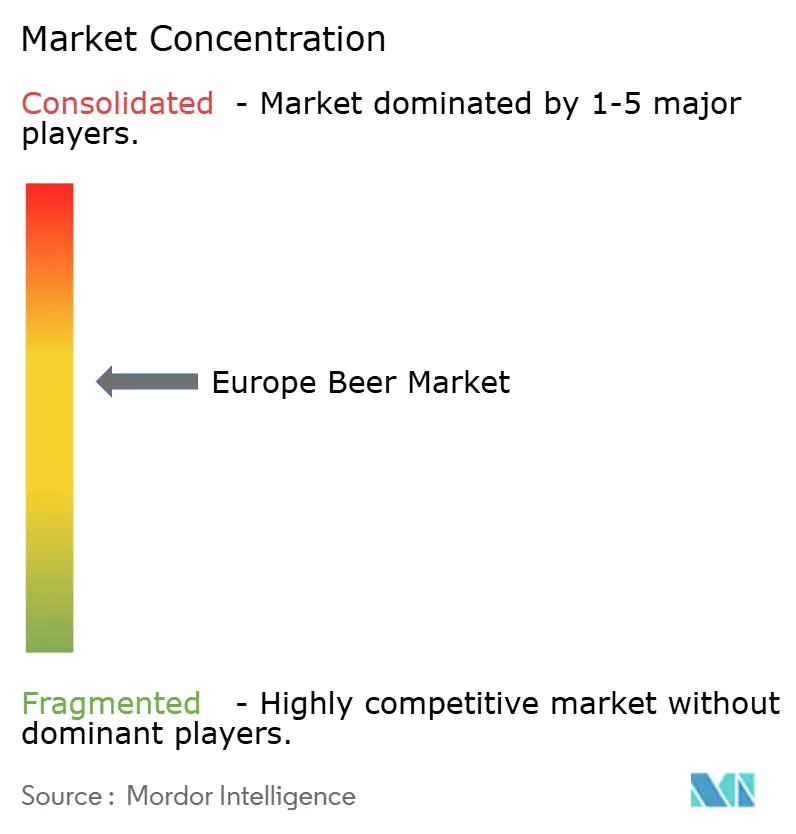
Na Europa, o setor cervejeiro está moderadamente concentrado, com os cinco principais grupos multinacionais a controlar cerca de 65% da produção da região. Esta concentração confere-lhes um poder de negociação significativo sobre fornecedores e retalhistas. AB InBev e Heineken dominam, detendo mais de um terço do volume total. As suas extensas redes de cervejarias em todo o continente não só reduzem as distâncias de transporte como também permitem estratégias de promoção flexíveis. Atualmente, estão a priorizar as ofertas premium em detrimento da expansão do seu portfólio de cerveja artesanal.
Entretanto, os players de médio porte como Royal Unibrew e Asahi Europe estão a realizar aquisições estratégicas, como a norueguesa Hansa Borg, para diversificar os seus portfólios. Não estão apenas a focar-se na cerveja; a sidra e as bebidas energéticas fazem agora parte da mistura, reduzindo a sua dependência de uma única categoria. As marcas nacionais como Mahou-San Miguel aproveitam os laços locais profundamente enraizados e as ligações culinárias, garantindo colocações proeminentes nos mercados locais. Mesmo em áreas onde as marcas globais dominam, a lealdade local da Mahou-San Miguel garante que mantêm uma presença significativa. Embora as marcas de distribuidor estejam a lutar para ganhar tração, deve-se em grande parte aos elevados custos de conformidade com a sustentabilidade. Estes custos dissuadem os retalhistas de estocar produtos menos diferenciados, dando às marcas estabelecidas a oportunidade de manter a sua participação de mercado.
O desempenho operacional está a ser cada vez mais moldado pelos avanços tecnológicos. As cervejarias que adotaram sistemas de recuperação de CO₂ em circuito fechado estão a colher benefícios, poupando até 1,6 kg de CO₂ por hectolitro. Isto não só reduz as emissões de Âmbito 1 como também diminui os encargos com impostos especiais de consumo em regiões com regulamentações rigorosas. Adicionalmente, o rastreamento digital de barris levou a impressionantes taxas de retorno superiores a 98%, reduzindo significativamente a despesa de capital associada aos conjuntos de contentores em circulação. As empresas que conseguem fundir com sucesso os benefícios ambientais com narrativas claras e transparentes não só estão a melhorar as suas posições de mercado como também conseguem comandar prémios de preço mais elevados, contribuindo para o crescimento geral do mercado de cerveja europeu.
Líderes da Indústria de Cerveja na Europa
-
Asahi Group Holdings Ltd
-
Carlsberg Group
-
Anheuser Busch InBev
-
Heineken N.V.
-
Molson Coors Beverage Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja na Europa Empresas cobertas neste relatório
- Anheuser-Busch InBev
- Heineken N.V.
- Carlsberg Group
- Molson Coors Beverage Company
- Asahi Group Holdings
- Diageo plc
- Bitburger Brauerei
- Radeberger Gruppe
- Krombacher Brauerei
- Veltins Brauerei
- Paulaner Brauerei
- Oettinger Brauerei
- Royal Unibrew
- Mahou San Miguel
- Hijos de Rivera (Estrella Galicia)
- Damm S.A. (Estrella Damm)
- BrewDog plc
- C&C Group plc (Tennent’s)
- Beavertown Brewery
- Efes Breweries International
Oportunidades de mercado e perspectivas futuras
A cerveja sem álcool e com baixo teor alcoólico é um foco importante para a expansão do portfólio e a alocação de capacidade, à medida que os consumidores se voltam para a moderação e os reguladores aumentam a pressão em torno da comunicação sobre álcool. Os dados da Brewers of Europe indicam que, em 2025, a produção de cerveja na UE caiu 2,9% e o consumo caiu 3,2%, enquanto a cerveja sem álcool cresceu 5,9%, sustentando a continuidade do espaço nas prateleiras e as listagens no canal on-trade para propostas sem álcool. Os compromissos do lado da oferta também refletem essa mudança na demanda: a Diageo inaugurou a Cervejaria Littleconnell em Newbridge, Irlanda, em maio de 2026, como parte de um programa de investimento de quase 1 bilhão de EUR (2020-2029), e confirmou planos para um investimento de cerca de 400 milhões de EUR na Cervejaria 2, no mesmo local, para dobrar a capacidade de produção de Guinness e Guinness 0.0, com início das obras previsto para 2026.
A descarbonização, a circularidade e a preparação do sistema de embalagens também estão se tornando áreas de vantagem prática, à medida que os relatórios de sustentabilidade da UE e as regras de embalagens aumentam os requisitos de dados e conformidade para operações em vários países. A Heineken mencionou os efeitos do faseamento do sistema de devolução de depósitos de embalagens na Polônia em suas atualizações de 2026, apontando para um impulsionador operacional para embalagens mais padronizadas, logística de devolução aprimorada e execução adaptável de rotas para o mercado. O capex direcionado para operações de menor carbono também avança ao mesmo tempo: em abril de 2026, a Heineken anunciou um investimento de 12 milhões de EUR em produção de baixo carbono em suas instalações de Craiova e Ungheni, e a atividade de investimento apoiada pela Carlsberg incluiu um programa de linha de latas de 12 milhões de EUR em Lviv, que adicionou capacidade de enlatamento de alto rendimento, alinhando-se com a mudança do mercado em direção a latas e formatos de embalagem voltados para a reciclabilidade. Os caminhos de P&D estão ampliando os grupos de receita além da própria cerveja, incluindo trabalhos de economia circular apoiados pela UE, como o projeto CHEERS (liderado pela Mahou), que valida o upcycling em escala industrial de subprodutos de cervejarias, incluindo águas residuais e CO2, em produtos de base biológica, e vincula narrativas de custo, conformidade e sustentabilidade para os cervejeiros europeus.
Desenvolvimentos industriais recentes em Mercado de Cerveja na Europa
- Maio de 2026: A Diageo inaugurou a Cervejaria Littleconnell em Newbridge, Irlanda, como parte de seu programa de investimento de quase 1 bilhão de EUR para o período de 2020-2029. A empresa também confirmou planos para uma Cervejaria 2 de aproximadamente 400 milhões de EUR no local, para dobrar a capacidade de produção de Guinness e Guinness 0.0, com início das obras previsto para 2026, fortalecendo o fornecimento tanto para a demanda de cerveja alcoólica quanto sem álcool.
- Janeiro de 2025: O Carlsberg Group concluiu a aquisição da Britvic plc e formou a Carlsberg Britvic no Reino Unido. O acordo expande a presença da Carlsberg em bebidas não cervejeiras e fornece uma plataforma mais ampla de rota para o mercado, capaz de apoiar a execução entre categorias em uma região onde os volumes de cerveja enfrentam pressão competitiva de bebidas alternativas.
- Março de 2024: A Cervejaria Krombacher, em colaboração com a Starnberger, anunciou planos para levar a marca Starnberger a mercados internacionais mais amplos. A medida estende uma proposta artesanal a geografias europeias adicionais, reforçando estratégias de premiumização e diferenciação de portfólio além dos mercados centrais de cerveja.
Mercado de Cerveja na Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor da cerveja vendida em toda a Europa, incluindo cerveja convencional e premium, bem como cerveja com baixo teor alcoólico e sem álcool, nos canais on-trade e off-trade. O dimensionamento é construído em termos de valor em USD, apoiado por sinais de volume em litros para manter o alinhamento entre preços e demanda.
Exclusões de escopo: Não incluímos sidra, vinho, destilados ou bebidas alcoólicas aromatizadas que não sejam classificadas como cerveja nas estatísticas oficiais.
Visão Geral da Segmentação
- Por Tipo de Produto
- Ale
- Lager
- Cerveja Sem/Baixo Teor Alcoólico
- Outros Tipos de Cerveja
- Por Categoria
- Standard
- Premium
- Por Tipo de Embalagem
- Garrafas
- Latas
- Outros
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Lojas Especializadas/Lojas de Bebidas Alcoólicas
- Outros Canais Off-Trade
- Por Geografia
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polónia
- Países Baixos
- Resto da Europa
- Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos do modelo, especialmente para tendências de produção, comércio e consumo de cerveja nos principais países europeus. Normalmente referenciamos fontes públicas como o Eurostat, institutos nacionais de estatística, dados de comércio da Comissão Europeia, UN Comtrade e FAOSTAT, e depois cruzamos essas informações com comunicados de associações e cobertura de imprensa de reputação.
No lado comercial, relatórios anuais de empresas, apresentações para investidores e atualizações regulatórias nos ajudaram a traduzir movimentos de volume em impactos de valor, uma vez que o mix de preços e premium pode se mover mais rapidamente do que o consumo. Uma assinatura paga para dados financeiros e inteligência de empresas, e outra para verificações de importação e exportação em nível de remessa, foram utilizadas seletivamente para validar totais e identificar mudanças repentinas nos fluxos de produtos. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas por trás de preços, premiumização, mix de canais e adoção de cervejas com baixo teor alcoólico e sem álcool, que são difíceis de determinar apenas a partir de dados públicos. Conversamos com uma combinação de partes interessadas do lado das cervejarias, distribuidores, compradores on-trade e contatos de categorias de varejo nos principais países consumidores de cerveja, e os insumos foram utilizados para confirmar os sinais de demanda e ajustar os fatores de conversão onde lacunas apareceram.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores Executivos (CXOs): 14% |
| Nível intermediário: 48% | Líderes Funcionais/de Unidade: 27% |
| Participantes Menores: 16% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
A construção central utiliza uma abordagem de cima para baixo, onde os padrões de produção, comércio e consumo aparente são reconstruídos para a Europa e depois traduzidos em valor usando premissas de preços e mix que se adequam a cada canal. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como verificações de preços de marcas e embalagens amostradas, feedback de canais de distribuidores e um roll-up limitado de receitas reportadas para portfólios de cerveja expostos.
Os insumos mais relevantes neste mercado incluíram volume de cerveja em litros, mudanças de participação on-trade versus off-trade, mix premium versus standard, penetração de cervejas com baixo teor alcoólico e sem álcool, e preferências de embalagem que podem alterar os preços realizados. Quando uma série de dados em nível de país estava incompleta, a lacuna foi preenchida usando tendências de períodos próximos mais proporções de países pares, e depois verificada novamente por meio de feedback primário para evitar suavização excessiva.
Para a previsão, a análise de cenários foi utilizada para que a demanda e o preço possam ser estressados separadamente e depois combinados em um caso base prático. A visão prospectiva foi ancorada às mudanças esperadas na pressão sobre a renda disponível, normalização dos canais e ritmo de premiumização, e depois ajustada usando o consenso de especialistas coletado durante as entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados por meio de triangulação entre sinais de valor, volume e canal, e quaisquer saltos acentuados foram revisados de volta às premissas subjacentes antes da aprovação. Também realizamos verificações de variância entre países para confirmar que os níveis implícitos de consumo per capita e preços permaneceram dentro de faixas plausíveis.
Cada relatório passa por revisão analítica em múltiplas etapas, e novos contatos são acionados quando um insumo-chave muda materialmente, como mudanças no imposto sobre bebidas alcoólicas, grandes alterações na rota para o mercado ou choques de preços sustentados. Os relatórios são atualizados anualmente, e antes da entrega um analista realiza uma atualização final para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Cerveja na Europa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a cerveja europeia raramente coincidem porque a base de preços e os limites dos produtos não são tratados da mesma forma, e o caminho assumido do mix premium e do crescimento de cervejas com baixo teor alcoólico e sem álcool também pode alterar rapidamente o resultado de valor.
Algumas cifras externas tendem a medições de preços de venda no varejo ou se concentram em um conjunto mais restrito de países com cobertura de canal simplificada, o que pode elevar ou reduzir os valores dependendo do que é contabilizado e de como o timing cambial é tratado. No dimensionamento da Mordor Intelligence, a cerveja é contabilizada como valor específico de categoria tanto no on-trade quanto no off-trade para a Europa, e categorias de álcool próximas, como a sidra, são mantidas fora, mesmo que estejam ao lado da cerveja nas prateleiras.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 308,51 bilhões de USD (2026) | |
| Publicador de Dados Comerciais A | 155,24 bilhões de USD (2024) | Utiliza preços de venda no varejo e uma janela de tempo diferente, portanto a base de valor e o repasse da inflação não são comparáveis a uma construção de valor de categoria vinculada ao mix de canais. |
| Consultoria Global B | 219,62 bilhões de USD (2024) | Utiliza um ano base e um conjunto de cobertura diferentes, e não declara claramente a base de preços no resumo acessível, o que pode alterar o valor reportado mesmo com premissas de volume semelhantes. |
A tabela mostra que a maior dispersão vem da base de preços e do que é agrupado no conjunto de valor da cerveja, seguido pelo ano escolhido para o instantâneo. Ao manter os insumos vinculados a sinais de volume observáveis e depois convertendo para valor com premissas declaradas de canal e mix, a estimativa permanece rastreável e pode ser repetida quando novos pontos de dados chegam.
Principais Questões Respondidas no Relatório
Qual é o valor de receita projetado para o mercado de cerveja na Europa em 2032?
Espera-se que o mercado de cerveja na Europa atinja 271,86 bilhões de USD até 2032.
Qual tipo de produto está se expandindo mais rapidamente?
A ale tem previsão de crescer a um CAGR de 5,52% até 2032, o mais rápido entre os principais estilos.
Qual país adicionará as maiores vendas incrementais até 2032?
A França deve entregar o crescimento mais rápido, expandindo a um CAGR de 5,32%, à medida que os consumidores mais jovens preferem cerveja ao vinho.
Qual foi o principal tipo de embalagem no mercado de cerveja na Europa em 2026?
As garrafas foram o tipo de embalagem mais preferido, detendo uma participação de mercado de 44,63% em 2026.
Qual categoria domina o mercado de cerveja na Europa?
A categoria Standard dominou o mercado com uma participação de 83,62% em 2026.
Qual tipo de produto domina o mercado de cerveja na Europa?
A Lager domina os mercados europeus com 79,28% das vendas de cerveja de 2026.