
Tamanho e Participação do Mercado de Energia da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
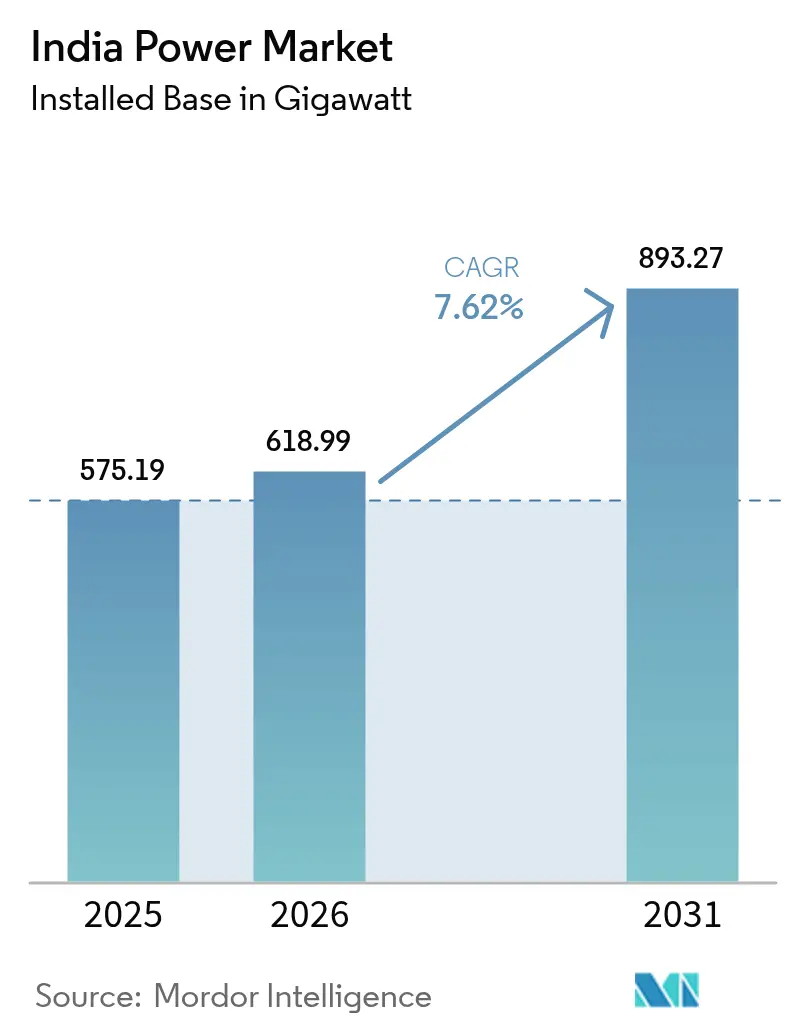
| Tamanho do mercado no ano base (2025) | 575.19 gigawatt |
| Volume do Mercado (2026) | 618.99 gigawatt |
| Volume do Mercado (2031) | 893.27 gigawatt |
| Growth Rate (2026 - 2031) | 7.62 % |
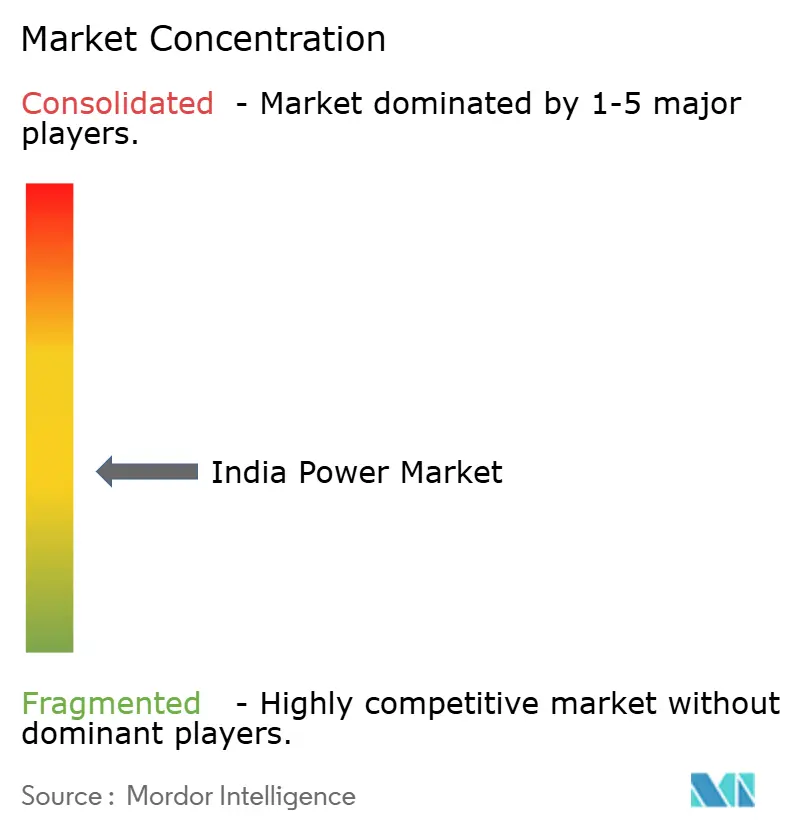
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia da Índia por Mordor Intelligence
O tamanho do Mercado de Energia da Índia em 2026 é estimado em 618,99 gigawatts, crescendo a partir do valor de 2025 de 575,19 gigawatts, com projeções para 2031 mostrando 893,27 gigawatts, crescendo a um CAGR de 7,62% no período 2026-2031.
A retomada industrial, a aceleração da urbanização e uma virada de política assertiva em direção às energias renováveis estão remodelando o mix de geração e colocando o mercado de energia da Índia em uma trajetória de crescimento estruturalmente mais elevada do que a maioria das economias pares. Os ativos térmicos ainda dominam hoje, mas a queda das tarifas de energia solar e eólica, uma expansão nuclear anual de 15,2% e a redução dos custos das baterias estão corroendo a participação do carvão antes mesmo que muitas unidades atinjam a metade de sua vida útil. Os picos de demanda máxima estão se ampliando à medida que as cargas de resfriamento em cidades de segunda categoria se somam ao transporte eletrificado, obrigando os planejadores de redes a aprovar tanto geradores a gás flexíveis quanto arranjos de íons de lítio de quatro horas. Ao mesmo tempo, a solvência do setor de distribuição e as deficiências no balanceamento em tempo real permanecem os principais obstáculos que podem comprometer a expansão geral se não forem resolvidos.
Principais Conclusões do Relatório
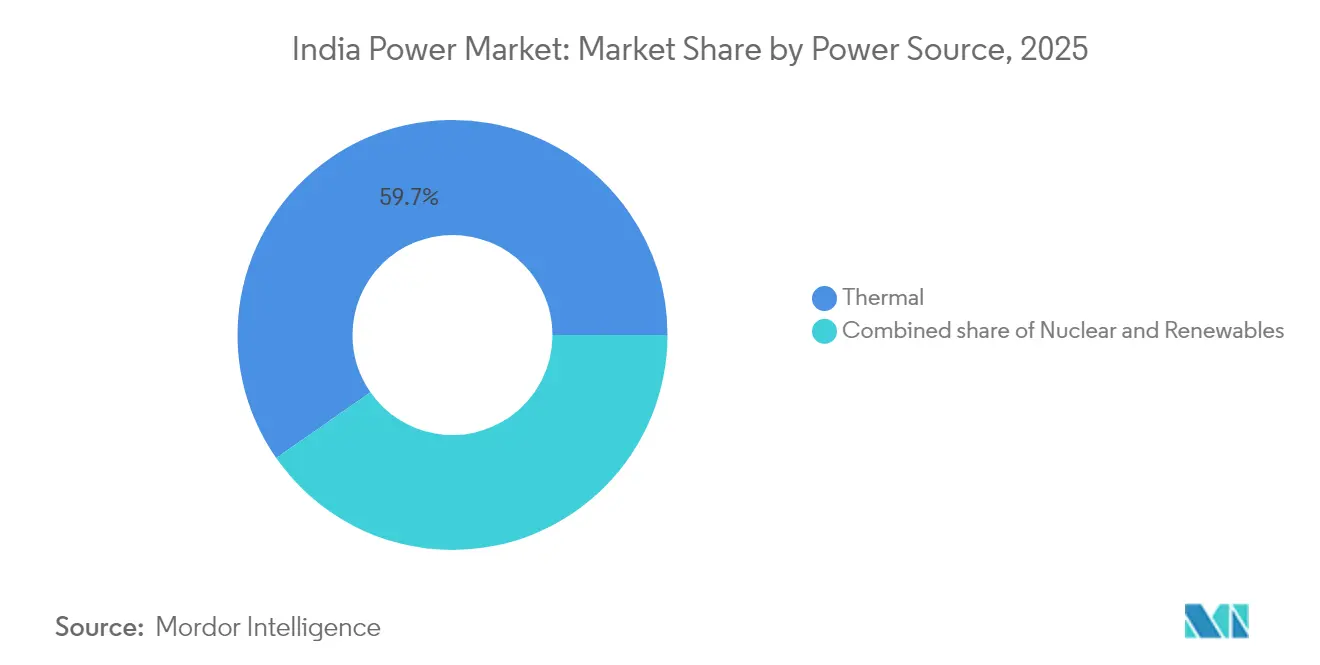
- Por fonte de energia, a geração térmica deteve 59,70% da participação do mercado de energia da Índia em 2025, enquanto a capacidade nuclear avança a um CAGR de 14,38% até 2031.
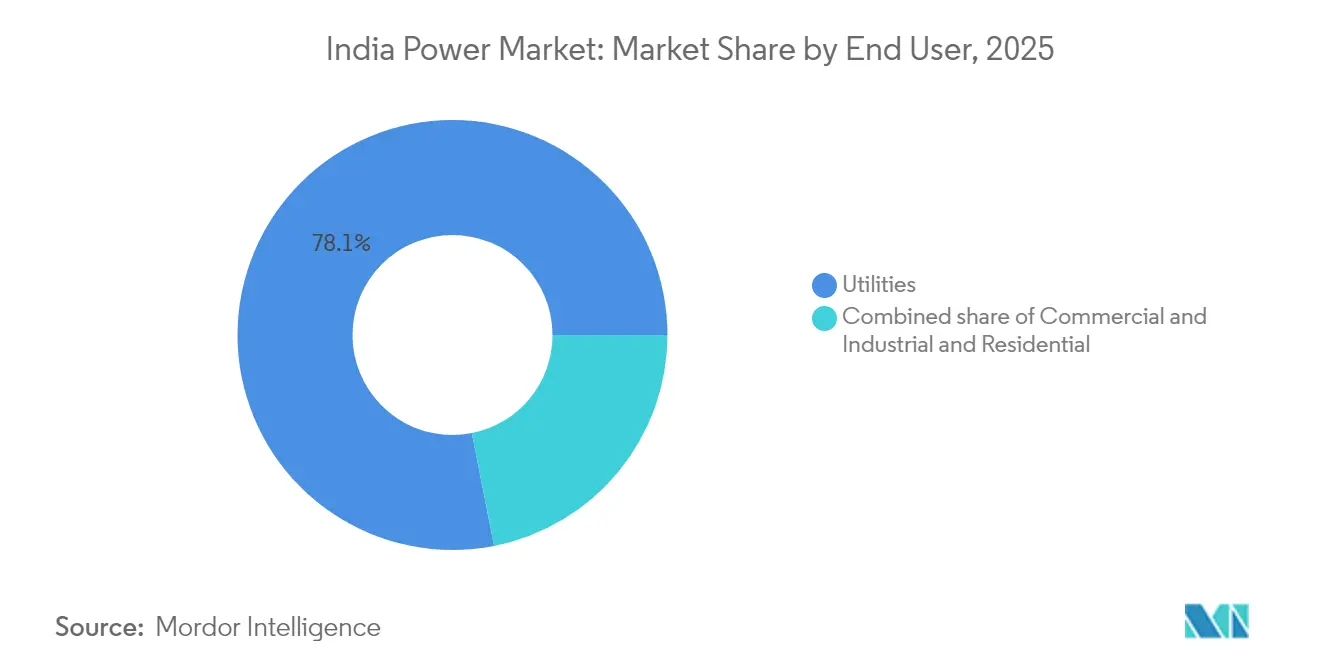
- Por usuário final, as concessionárias detiveram 78,10% do tamanho do mercado de energia da Índia em 2025, e a demanda comercial e industrial está se expandindo a um CAGR de 11,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda por eletricidade | +2.1% | Nacional, com intensidade máxima em Maharashtra, Gujarat, Tamil Nadu, Uttar Pradesh | Médio prazo (2 a 4 anos) |
| Impulso e reformas de política governamental | +1.8% | Nacional, implementação acelerada em Rajasthan, Karnataka, Andhra Pradesh para renováveis | Curto prazo (≤ 2 anos) |
| Rápidas adições de capacidade renovável | +2.3% | Nacional, concentrado em Gujarat, Rajasthan, Tamil Nadu para solar e eólica | Médio prazo (2 a 4 anos) |
| Eletrificação do transporte e da culinária | +1.0% | Nacional, concentração urbana para carregamento de veículos elétricos, foco rural para eletrificação da culinária | Longo prazo (≥ 4 anos) |
| Onda de digitalização e automação da rede elétrica | +1.2% | Nacional, adoção antecipada nas zonas de medidores inteligentes de Delhi, Maharashtra, Haryana | Longo prazo (≥ 4 anos) |
| Programas piloto de hidrogênio verde impulsionando a carga | +0.5% | Nacional, concentração de pilotos nos corredores industriais de Gujarat, Rajasthan, Andhra Pradesh | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Eletricidade
A produção industrial se recuperou em 2024, com aço, cimento e produtos químicos aumentando o consumo combinado da rede elétrica em 7,2% em termos anuais, à medida que novos fornos, fornos industriais e craqueadores foram reiniciados ou ampliaram sua capacidade.[1]Ministério de Energia, "Projeções de Demanda por Eletricidade," powermin.gov.in Provedores de nuvem em hiperescala anunciaram simultaneamente 1,5 GW de plantas de centros de dados cativos em Mumbai, Hyderabad e Chennai para suportar cargas de trabalho de IA que requerem energia quase ininterrupta. A demanda por resfriamento residencial também está crescendo, pois a penetração de ar-condicionado em cidades de segunda e terceira categoria dobrou a partir de bases de um único dígito baixo após a confiabilidade média dos alimentadores superar 90% de tempo de atividade. A Autoridade Central de Eletricidade projeta que a demanda de pico nacional atingirá 260 GW até 2027, comprimindo as margens de reserva abaixo de 7% em vários estados, a menos que novos recursos flexíveis sejam inseridos no sistema.[2]Autoridade Central de Eletricidade, "Relatório Mensal de Capacidade Instalada," cea.nic.in Essas dinâmicas posicionam o mercado de energia da Índia como uma história de expansão orientada pelo volume, em que as aprovações de nova capacidade superam as tendências puras do PIB.
Impulso e Reformas de Política Governamental
O esquema de Incentivo Vinculado à Produção desembolsou INR 240 bilhões em 2024 para apoiar 50 GW de fabricação solar integrada, reduzindo a dependência das importações chinesas para uma projeção de 40% até 2026. O programa de energia solar agrícola PM-KUSUM ampliou os subsídios para 3,5 milhões de bombas, acrescentando 10 GW de geração diurna que libera capacidade de transmissão para os picos do período noturno.[3]Agência de Informação à Imprensa, "Atualização do Progresso do PM-KUSUM," pib.gov.in As tarifas por período do dia, determinadas pelas Regras de Eletricidade (Direitos dos Consumidores) de 2020, agora incentivam os operadores industriais a deslocar cargas não críticas para o período de pico solar do meio-dia, suavizando a curva do pato em estados como Gujarat. Embora a implementação permaneça desigual — Uttar Pradesh e Bihar estão defasados em cerca de dois anos —, os pioneiros já registram reduções de 5 a 10% na volatilidade intradiária. Em conjunto, essas alavancas intensificam a contratação competitiva e aceleram a descoberta de custos, reforçando a confiança no mercado de energia da Índia como uma arena de transição apoiada por políticas.
Rápidas Adições de Capacidade Renovável
Os leilões de energia solar e eólica adjudicaram 28 GW em 2024 a INR 2,50/kWh, 30% abaixo do custo de novas usinas a carvão e competitivos com unidades subcríticas depreciadas. Fabricantes multinacionais operando na Índia executaram 6 GW de acordos de compra de energia corporativa para garantir eletricidade verde a longo prazo, uma mudança estrutural que contorna as distribuidoras de energia financeiramente fragilizadas. A energia solar em telhados atingiu 12 GW em coberturas comerciais com medição líquida, incentivada por tarifas de varejo de pico acima de INR 10/kWh em Maharashtra. A energia eólica offshore ganhou tração quando Gujarat concedeu 5 GW de arrendamentos de fundo marinho para plataformas flutuantes capazes de fatores de capacidade de 50%, o dobro das médias onshore. Esses marcos, em conjunto, aproximam o mercado de energia da Índia de um ponto de inflexão em que as adições de baixo carbono superam 70% da capacidade anual, comprimindo a utilização térmica abaixo dos limites de recuperação de custos.
Onda de Digitalização e Automação da Rede Elétrica
A Energy Efficiency Services Limited havia implantado 50 milhões de medidores inteligentes até dezembro de 2024, fornecendo às concessionárias dados granulares para reduzir perdas e conduzir projetos piloto de precificação dinâmica. Plataformas de controle supervisório e aquisição de dados que integram previsões meteorológicas, despacho de armazenamento e sinais de resposta à demanda reduziram os custos de balanceamento em 12% nos projetos piloto de Delhi e Haryana. As redes de sensores da PowerGrid agora preveem falhas em transformadores com 48 horas de antecedência, reduzindo as horas de interrupções não planejadas em um quinto ao longo dos congestionados corredores norte-sul. No entanto, a cobertura nacional requer INR 900 bilhões em novos capitais, e os empréstimos concessionais de organismos multilaterais estão cada vez mais condicionados a marcos verificáveis de redução de perdas. As atualizações digitais, portanto, permanecem o elemento central para a integração confiável de renováveis no mercado de energia da Índia a longo prazo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Problemas de saúde financeira das DISCOMs | -1.4% | Nacional, agudo em Uttar Pradesh, Rajasthan, Tamil Nadu, Telangana | Curto prazo (≤ 2 anos) |
| Obstáculos de licenciamento ambiental e fundiário | -0.9% | Nacional, pronunciado nos estados com densa cobertura florestal, incluindo Chhattisgarh, Odisha, Maharashtra | Médio prazo (2 a 4 anos) |
| Desafios de estabilidade da rede decorrentes da energia renovável variável | -0.8% | Nacional, pronunciado nas redes Sul e Oeste com alta penetração solar | Médio prazo (2 a 4 anos) |
| Escassez de capital para implantação de medidores inteligentes | -0.6% | Nacional, afetando cidades de segunda e terceira categoria e redes de distribuição rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Problemas de Saúde Financeira das DISCOMs
Quinze concessionárias estaduais registraram perdas técnicas e comerciais agregadas superiores a 18% no exercício fiscal de 2024, atrasando os pagamentos aos geradores em média 120 dias e inflando os custos de capital de giro em todo o mercado de energia da Índia. As transferências de subsídios dos tesouros estaduais frequentemente chegam com atraso, forçando as empresas a cobrir lacunas com dívida de curto prazo precificada 200 pontos-base acima dos rendimentos soberanos, o que compromete o capex destinado a transformadores e alimentadores. Os swaps de dívida do programa UDAY ofereceram alívio temporário entre 2015 e 2019, mas não conseguiram impor metas de redução de perdas ou a politicamente sensível racionalização tarifária. Na ausência de um mecanismo crível de caução sobre os fluxos de subsídios, os desenvolvedores privados preferem estados com melhor disciplina fiscal, aprofundando as assimetrias regionais de investimento. A menos que os atrasos nos pagamentos diminuam significativamente, o mercado de energia da Índia corre o risco de repetir o episódio de colapso da rede de 2012, quando o estresse financeiro se transformou em negligência operacional.
Desafios de Estabilidade da Rede Decorrentes da Energia Renovável Variável
A energia renovável variável forneceu 35% da nova capacidade em 2024, mas os serviços auxiliares permanecem escassos e os ativos de rampa rápida totalizam apenas 3% das renováveis instaladas. Excursões de frequência na região Sul, fora da faixa de 49,90 a 50,05 Hz, provocaram 14 eventos de corte de carga apenas no primeiro trimestre de 2024, expondo os consumidores industriais a paralisações não planejadas. Os projetos de bateria em construção atingem apenas 2,5 GW e se concentram em alguns parques de escala gigawatt, oferecendo suporte de tensão geograficamente disperso limitado. A energia hidrelétrica por bombeamento permanece bloqueada em trâmites de licenciamento; os prazos típicos se estendem por mais de sete anos devido a licenças ambientais e de uso do solo e de fauna silvestre. Enquanto os preços em tempo real não remunerarem a demanda flexível e a economia do armazenamento não melhorar, os riscos de curtailment persistirão e restringirão o pleno potencial de descarbonização do mercado de energia da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia: A Energia Nuclear Avança enquanto a Térmica se Estabiliza
Os ativos térmicos representaram 59,70% da capacidade instalada em 2025, ancorando a base de carga do mercado de energia da Índia. Os custos de conformidade, notadamente as retroadaptações de dessulfurização de gases de combustão, forçaram 8 GW de unidades obsoletas a ficarem fora de operação, sinalizando uma estabilização antes mesmo que as usinas a carvão esgotem sua vida técnica. Por outro lado, as adições nucleares com média de 14,38% ao ano até 2031 posicionam o segmento como o de mais rápido crescimento, impulsionado pelas Unidades 5 e 6 de Kudankulam e por dez PHWRs de concepção autóctone.
O tamanho do mercado de energia da Índia para energia nuclear de base é projetado para expandir 11 GW nesta década, elevando a contribuição nuclear para 4% da capacidade total. As renováveis continuam a registrar as maiores adições absolutas, com a energia solar sozinha prevista para 15 GW por ano e a energia eólica offshore emergindo como um pipeline piloto de 5 GW ao largo da costa de Gujarat. A energia hidrelétrica por bombeamento, com quase 10 GW em estágios avançados, fornecerá estabilização de oito horas que pode substituir conjuntos diesel de pico ineficientes. À medida que essas tecnologias convergem, a participação do carvão cairá abaixo de 50%, mesmo que os gigawatts térmicos absolutos aumentem ligeiramente, sublinhando o caráter de transição do mercado de energia da Índia.


Por Usuário Final: Compradores Comerciais e Industriais Aceleram o Acesso Aberto
As concessionárias detinham 78,10% da participação do mercado de energia da Índia para o consumo em 2025, refletindo os mandatos de serviço universal de longa data. Contudo, a demanda comercial e industrial, crescendo 11,12% ao ano, está explorando as regulamentações de acesso aberto para contratar renováveis diretamente a tarifas 20% abaixo da paridade de rede.
O tamanho do mercado de energia da Índia para transações de acesso aberto superou 26,43 TWh em 2025 e poderá triplicar até 2031 com a proliferação de parques solares e eólicos de geração compartilhada. Os corredores verdes financiados multilateralmente, com 20.000 quilômetros de circuito de linhas de 400 kV e 765 kV, são essenciais para evacuar as renováveis de Rajasthan e Gujarat para os cinturões industriais ocidentais. A energia solar em telhados de shoppings, hospitais e campi de tecnologia da informação ultrapassou 7 GW, aproveitando a medição líquida para reduzir os encargos de pico. O consumo residencial, crescendo 6,32% ao ano, permanece vinculado a tarifas reguladas, mas começa a responder a projetos piloto de tarifação por período do dia. Essas mudanças adicionam dinamismo competitivo e diversificam os canais de receita em todo o mercado de energia da Índia.
Análise Geográfica
Os desequilíbrios regionais definem o mercado de energia da Índia, pois a irradiância solar, os corredores eólicos e os bolsões de carga industrial raramente se localizam no mesmo lugar. Gujarat e Rajasthan contribuíram com 40% das adições solares de 2025 devido à insolação de 5,5 kWh/m²/dia e ao arrendamento de terras simplificado, que reduz o período de maturação para 18 meses. Tamil Nadu lidera na energia eólica com 10 GW instalados, aproveitando os padrões alinhados à monção e a liquidação de desvios em tempo real para manter as perdas por curtailment abaixo de 2%.
Maharashtra e Uttar Pradesh consumiram juntos 186,8 TWh em 2025, mas cada um abriga DISCOMs financeiramente fragilizadas com dívidas que ultrapassam INR 400 bilhões, limitando novos acordos de compra de energia e gerando volatilidade no mercado spot. A Rede Sul integra a maior participação de renováveis — 32% da capacidade —, graças a programas de resposta à demanda que postergaram 2 GW de geradores de pico e economizaram INR 60 bilhões em capex. Os corredores do Norte estão em modo de atualização; a PowerGrid está adicionando 3.000 quilômetros de circuito de linhas de 765 kV para transportar 25 GW de energia solar do deserto de Rajasthan para os centros de carga de Delhi.
O mandato de armazenamento de Karnataka, que exige que novos parques solares e eólicos acima de 250 MW adicionem baterias de duas horas, gerou 1,5 GW em pedidos e reduziu as rampas de carvão vespertinas em 18%. A implantação de 5 milhões de medidores inteligentes em Delhi reduziu as perdas de distribuição em três pontos percentuais e deslocou 300 MW de carga residencial para fora dos horários de pico. Bihar e Jharkhand ficam para trás, com perdas de AT&C acima de 25% e consumo per capita abaixo de 600 kWh, ilustrando a realidade de duas velocidades no interior do mercado de energia da Índia.
Panorama regulatório
O setor elétrico da Índia é regido por uma combinação de direção política central do Ministry of Power e supervisão de mercado e tarifas pela Central Electricity Regulatory Commission (CERC), com as State Electricity Regulatory Commissions (SERCs) responsáveis pelas questões de varejo e distribuição. Em janeiro de 2026, o Ministry of Power divulgou o rascunho da National Electricity Policy (NEP) 2026 para consulta, estabelecendo metas de consumo de longo prazo (2.000 kWh per capita até 2030 e mais de 4.000 kWh até 2047) e enfatizando revisões tarifárias anuais automatizadas para lidar com atrasos na recuperação de receita ligados ao estresse financeiro das DISCOMs.
As reformas do mercado de atacado também avançaram. Em abril de 2026, a CERC emitiu um rascunho das CERC (Power Market) (Second Amendment) Regulations, 2026, que estabelece uma estrutura para Power Market Coupling e pede que um Power Market Coupling Procedure (PMCP) seja formulado dentro de seis meses após a notificação, apontando para uma integração mais profunda das bolsas de energia e uma descoberta de preços mais orientada por tecnologia. Separadamente, a estrutura tarifária renovável da CERC para 2024-2027 (notificada em junho de 2024) continua a definir a determinação tarifária para fontes de energia renovável, influenciando os parâmetros de aquisição e as estruturas contratuais para compradores de utilities e de acesso aberto.
Panorama Competitivo
O mercado de energia da Índia apresenta concentração moderada: as cinco principais geradoras — NTPC, Adani Power, Tata Power, JSW Energy e Reliance Power — controlavam aproximadamente 42% da capacidade instalada em 2024, sem nenhum player acima de 15%. A NTPC está desativando 4 GW de carvão subcrítico enquanto licita 15 GW de renováveis, exemplificando um modelo de proteção e crescimento que preserva os fluxos de caixa e ao mesmo tempo reduz a intensidade de carbono. Adani e Tata estão se expandindo verticalmente para a distribuição para assegurar consumo cativo e limitar o risco de recebíveis, espelhando os padrões de concessionárias integradas em mercados desenvolvidos, mas provocando escrutínio regulatório sobre monopólios privados.
As especialistas em renováveis — ReNew, Greenko e Azure — aproveitaram uma queda de 22% ao ano nos preços dos módulos para superar as incumbentes térmicas na maioria dos leilões de 2024. Contudo, sua elevada exposição a acordos de compra de energia vincula seus resultados à solvência das DISCOMs, e a geração curtailada durante situações de estresse na rede pode deteriorar as premissas de taxa interna de retorno. O armazenamento, o hidrogênio verde e as usinas virtuais de energia representam novas frentes de disputa: a capacidade de baterias pode atingir 15 GW até 2030, e o subsídio de INR 197 bilhões da Missão Nacional de Hidrogênio Verde tem como meta uma produção de 5 milhões de toneladas/ano, atraindo investimentos piloto da NTPC e da Reliance. As patentes da PowerGrid para classificação de linhas habilitada por IA acrescentam uma camada de diferenciação digital, aumentando a capacidade em 12% sem novas torres e destacando o valor estratégico da análise de dados em um setor intensivo em capital.
O capital estrangeiro permanece interessado: fundos de pensão subscreveram em excesso o green bond de USD 500 milhões da PowerGrid, e bancos globais financiaram o projeto de energia hidrelétrica por bombeamento de 1,2 GW da Greenko. Contudo, os investidores exigem garantias robustas de pagamento e proteções de nível soberano, lembrando aos formuladores de políticas que reformas de mercado críveis sustentam a atratividade de longo prazo do mercado de energia da Índia.
Líderes do Setor de Energia da Índia
NTPC Ltd.
JSW Group
Adani Power Ltd.
Tata Power Co. Ltd.
NHPC Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As adições de capacidade em nível de sistema e o planejamento de adequação estão ampliando o espaço para recursos flexíveis, infraestrutura de escoamento e soluções de modernização da rede. Dados do governo mostram que a capacidade total instalada de geração era de 520,51 GW em janeiro de 2026, e o exercício fiscal 2025-26 (até 31 de janeiro de 2026) registrou adições de 52.537 MW, incluindo 39.657 MW de fontes renováveis. Nesse contexto, o National Generation Adequacy Plan (2026-27 a 2035-36) da Central Electricity Authority e o processo de consulta da NEP 2026 reforçam o pipeline de planejamento de adequação de recursos para utilities, com necessidades de execução que abrangem capacidade de firmação, serviços auxiliares e expansão da transmissão para levar energia de estados ricos em renováveis para os centros de demanda.
Armazenamento e localização da cadeia de suprimentos parecem ser as áreas de execução mais viáveis no curto prazo. O roteiro de adequação inclui uma grande ambição de armazenamento por bombeamento (100 GW de projetos de armazenamento por bombeamento até 2035-36), enquanto investimentos em baterias também estão se formando no nível estadual. Por exemplo, a Vikram Solar anunciou em julho de 2026 um investimento de INR 15.037 crore para uma instalação de sistema de armazenamento de energia em baterias (BESS) no Gangaikondan SIPCOT, em Tirunelveli, apoiando um caminho de implantação de armazenamento liderado pela manufatura. No lado da demanda, o crescimento do acesso aberto e da aquisição corporativa de energia renovável, combinado com implantações contínuas de medidores inteligentes e mecanismos de tarifação por horário sob as regras de consumo, sustenta oportunidades para agregadores, plataformas digitais de rede e programas de carga flexível que ajudam as DISCOMs a reduzir perdas e melhorar a disciplina de pagamento, ao mesmo tempo em que acomodam uma maior penetração renovável.
Desenvolvimentos recentes do setor
- Julho de 2026: a NTPC aprovou um investimento de INR 20.456,70 crore para o projeto Lara Super Thermal Power Project de 1.600 MW, Estágio III (2x800 MW), em Chhattisgarh. A decisão adiciona um importante item de pipeline de carga de base mesmo com a transição da matriz de geração, e influencia o planejamento de aquisição de médio prazo, logística de combustível e transmissão na região central da Índia.
- Maio de 2026: a JSW Energy firmou um acordo definitivo com a Toshiba Corporation para aumentar sua participação na joint venture Toshiba JSW Power Systems Limited (TJPS) por INR 150 crore. O acordo apoia a capacidade local de equipamentos e serviços para ativos de energia térmica, ajudando na confiabilidade de execução e fortalecendo o controle da cadeia de suprimentos para grandes projetos e retrofits de ciclo de vida.
- Abril de 2025: a Hexa Climate Solutions adquiriu 100% da Fortum India, adicionando 206 MW de renováveis em operação e um pipeline de 600 MW pronto para construção, além de reservar USD 500 milhões para futuras plataformas. A transação expandiu a propriedade em escala de plataforma de ativos renováveis operacionais e de curto prazo na Índia, moldando a intensidade competitiva para aquisição de projetos e portfólios prontos para construção.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de energia elétrica da Índia é dimensionado como a capacidade total instalada de geração de eletricidade do país que está conectada à rede e disponível para fornecimento, acompanhada ao longo do período do estudo em gigawatts.
Exclusões de escopo: geração cativa fora da rede que não alimenta a rede e discussões apenas qualitativas sobre tensão de transmissão e distribuição não são contabilizadas nos totais do tamanho do mercado.
Visão geral da segmentação
- Por Fonte de Energia
- Térmica (Carvão, Gás Natural, Petróleo e Diesel)
- Nuclear
- Renováveis (Solar, Eólica, Hidráulica, Geotérmica, Biomassa e Resíduos, Maremotriz)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
- Por Nível de Tensão de Transmissão e Distribuição (T&D) (Análise Qualitativa apenas)
- Transmissão de Alta Tensão (Acima de 230 kV)
- Subtransmissão (69 a 161 kV)
- Distribuição de Média Tensão (13,2 a 34,5 kV)
- Distribuição de Baixa Tensão (Até 1 kV)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual da capacidade instalada e manter as definições consistentes entre as fontes para a Índia. Referenciamos conjuntos de dados públicos, como as estatísticas da Central Electricity Authority, publicações do Ministry of Power, ordens da Central Electricity Regulatory Commission e divulgações de operadores de rede, e depois fizemos verificações direcionais cruzadas com relatórios de energia multianuais de agências como a International Energy Agency e o World Bank.
Depois que os dados básicos foram reunidos, documentos de apoio, como relatórios anuais, apresentações a investidores e comunicados de imprensa confiáveis, foram revisados para entender cronogramas de comissionamento, desativações e mudanças na matriz de geração impulsionadas por políticas. Uma assinatura paga para dados financeiros e inteligência empresarial ajudou a confirmar mudanças de propriedade e cronogramas de grandes projetos onde as divulgações públicas estavam dispersas, e um banco de dados de patentes foi usado de forma leve para captar o ímpeto tecnológico em armazenamento e equipamentos de rede que podem influenciar premissas futuras. As fontes documentais citadas acima são apenas ilustrativas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar a rapidez com que a capacidade passa de anunciada para comissionada na Índia, e onde os atrasos são mais comuns, para que as premissas permanecessem realistas para os totais em GW. Conversamos com utilities, desenvolvedores de projetos, participantes de EPC e O&M, especialistas em rede e mercado, e grandes compradores, e a cobertura foi equilibrada entre os principais corredores de demanda e geração da Índia para testar os insumos da pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 34% |
| Players menores: 19% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma reconstrução de cima para baixo da capacidade instalada da Índia por fonte de energia, usando tabelas oficiais de capacidade, adições de comissionamento e desativações, e depois alinhando essas séries ao cronograma do estudo. Para reduzir desvios, os resultados foram corroborados com verificações seletivas de baixo para cima, como pipelines de projetos amostrados por fonte, uma consolidação de grandes adições de usinas relatadas em rastreadores públicos e verificações de canal sobre atrasos típicos entre a concessão e o comissionamento.
O modelo se baseia em insumos práticos que podem ser verificados e explicados, incluindo adições anuais de capacidade por fonte, padrões de desativação e redução de capacidade de usinas térmicas, ritmo de comissionamento de projetos renováveis, sinais de prontidão de interconexão à rede e metas de política que influenciam volumes de leilão e o cronograma de expansão. Como atrasos e comissionamentos parciais podem criar lacunas, usamos fatores de redução conservadores onde os marcos eram incertos, e esses fatores foram reverificados por meio de chamadas com especialistas. Para as previsões, foi usada uma análise de cenários para que caminhos de comissionamento base, mais rápido e mais lento pudessem ser mapeados a partir do mesmo conjunto de fatores, e o caminho de previsão final foi escolhido com base no que os entrevistados consideraram a expansão mais provável nos próximos anos.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como taxas de crescimento de capacidade ano a ano, mudanças na composição de fontes e eventos de comissionamento de grande porte conhecidos, e as discrepâncias foram investigadas antes de os números serem finalizados. Quando uma fonte específica apresentava um salto inusual, os fatores de sustentação eram revisitados e, se necessário, um especialista era recontatado para confirmar se a mudança era real ou relacionada ao tempo.
Uma segunda revisão por analista é realizada para garantir que as premissas sejam aplicadas de forma consistente e que a aritmética esteja correta entre anos e fontes. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política, desativações de grandes usinas ou surpresas significativas de comissionamento. Antes da entrega, fazemos uma revisão final para refletir os lançamentos públicos mais recentes, de modo que os clientes recebam uma visão atualizada.
Estimativa da Mordor Intelligence para o mercado de energia elétrica da Índia em comparação com outras estimativas publicadas
As estimativas publicadas para o mercado de energia elétrica da Índia podem parecer bastante distantes umas das outras porque nem sempre estão dimensionando a mesma coisa, mesmo quando o título parece semelhante. As diferenças geralmente vêm da unidade escolhida (capacidade vs. valor), do ano-base e de se as previsões tratam projetos anunciados como certos ou ajustam para atrasos.
O maior fator de divergência é a unidade e a etapa de conversão, em que a Mordor Intelligence mantém o mercado em capacidade instalada (GW) e aplica verificações de tempo baseadas em comissionamento, em vez de converter o setor em valores em USD usando premissas combinadas de preço ou tarifa que podem variar com custos de combustível e regulação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 575,19 bilhões de USD (2025) | |
| Editora do Setor A | 596,00 bilhões de USD (2025) | Também reporta em GW, mas o teste de inclusão do que conta como instalado pode diferir, por exemplo, contando unidades em fases mais iniciais do pipeline de comissionamento ou usando totais de placa nominal sem ajuste para o tempo de disponibilidade. |
| Consultoria Global B | 465,95 bilhões de USD (2023) | Reportado em USD com uma base de 2023 e um acréscimo de crescimento para 2024-2028, então o momento cambial, o tratamento da inflação e as premissas de preço de energia ou tarifa influenciam o número principal mais do que as adições físicas de capacidade. |
A comparação mostra que a diferença é explicada principalmente pela escolha da unidade, pelo alinhamento do ano-base e por como o tempo de comissionamento é tratado para projetos que se movem entre anunciado e operacional. Ao manter a expansão fundamentada em séries de capacidade e testar algumas premissas-chave por meio de entrevistas, o resultado final permanece rastreável a insumos que podem ser reverificados ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho da capacidade instalada de energia da Índia em 2026?
O tamanho do mercado de energia da Índia é de 618,99 GW de capacidade instalada em 2026 e está encaminhado para um crescimento de CAGR de 7,62% até 2031.
Qual segmento está se expandindo mais rapidamente?
A geração nuclear está crescendo a um CAGR de 14,38% graças aos novos reatores de Kudankulam e aos projetos autóctones de PHWR.
Por que os compradores comerciais e industriais estão migrando para o acesso aberto?
As regras de acesso aberto permitem que grandes usuários contratem acordos de compra de energia renovável a tarifas cerca de 20% abaixo das tarifas de rede, reduzindo custos e cumprindo metas de sustentabilidade.
Qual é o principal risco para o crescimento contínuo da capacidade?
O estresse financeiro nas DISCOMs estaduais, que devem mais de INR 1,2 trilhão aos geradores, ameaça os pagamentos tempestivos e o financiamento de novos projetos.
Como o armazenamento está evoluindo?
As instalações de baterias totalizaram 2,5 GW em 2024, mas poderão chegar a 14,4 GW até 2031 à medida que os custos caiam abaixo de USD 100/kWh e os fluxos de receita de serviços auxiliares amadureçam.
Quais regiões lideram a implantação de renováveis?
Gujarat e Rajasthan dominam as adições solares, enquanto Tamil Nadu lidera em capacidade eólica e em inovações de balanceamento da rede.
Página atualizada pela última vez em:


