
Tamanho e Participação do Mercado de Aceleradores de IA de Borda
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 31.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aceleradores de IA de Borda por Mordor Intelligence
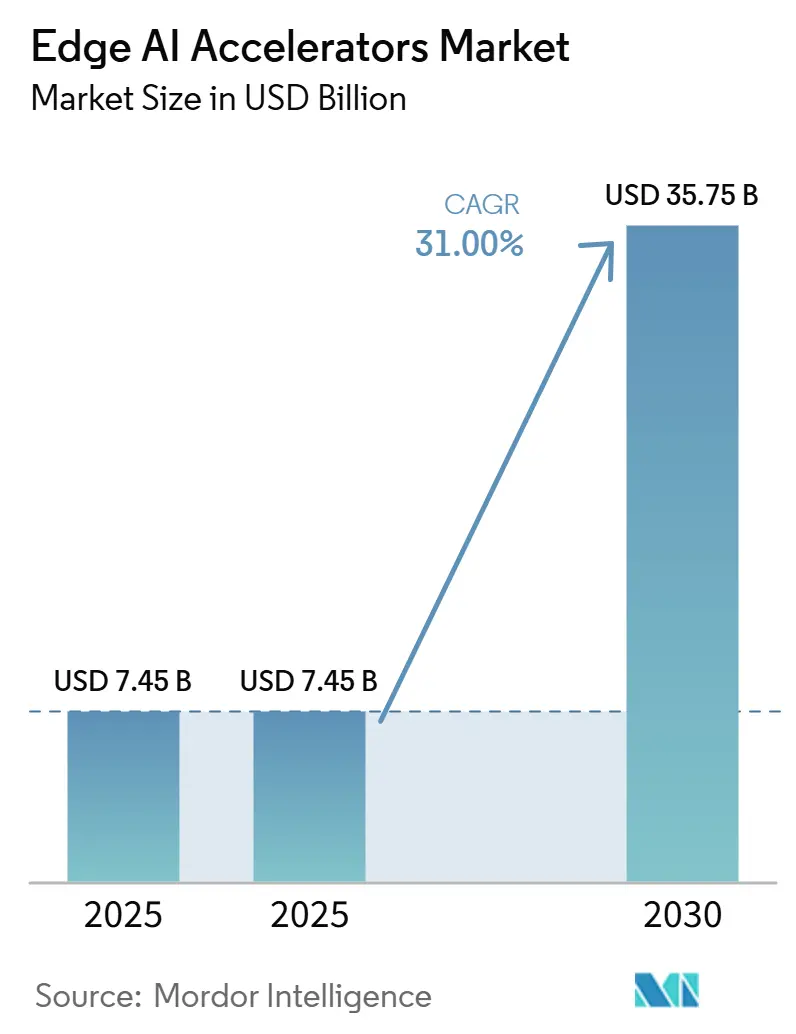
O tamanho do Mercado de Aceleradores de IA de Borda deve aumentar de 7,49 bilhões de USD em 2025 para 9,84 bilhões de USD em 2026 e atingir 37,99 bilhões de USD até 2031, crescendo a um CAGR de 31,01% no período de 2026-2031. Regulamentações de IA soberana, queda no custo por TOPS e expansão da cobertura 5G estão impulsionando as empresas em direção à inferência no dispositivo, que atende aos mandatos de privacidade de dados, reduz as taxas de saída de nuvem e suporta ciclos de decisão em tempo real. A diferenciação de hardware está migrando de GPUs de uso geral para arquiteturas específicas de aplicação, enquanto um envelope de energia de 5 a 10 W está se tornando o ponto ideal de design para sistemas industriais sem ventilador. A inovação em fator de forma vai desde pacotes de sistema em chip (SoC) em dispositivos de consumo de alto volume até pen drives USB que democratizam a inferência para desenvolvedores. A intensidade competitiva está aumentando à medida que as fábricas estabelecidas avançam para nós de 3 nm para satisfazer as metas de desempenho por watt que as fundições menores não conseguem atingir, abrindo oportunidades de consolidação entre fornecedores de ASIC de nicho. Enquanto isso, a detecção aprimorada por quantum e o aprendizado neuromórfico estão criando novos espaços em branco para fornecedores capazes de certificar latência determinística abaixo de milissegundos em fluxos de trabalho críticos para a segurança.[1]
Principais Conclusões do Relatório
- Por tipo de hardware, os ASICs lideraram com 47,2% de participação no mercado de Aceleradores de IA de Borda em 2025, enquanto os aceleradores em formato de pen drive USB registraram o CAGR mais rápido de 33,23% até 2031.
- Por faixa de consumo de energia, a faixa de 5-10 W representou 38,1% do tamanho do mercado de Aceleradores de IA de Borda em 2025; dispositivos abaixo de 1 W têm previsão de expansão a um CAGR de 32,7%.
- Por fator de forma, os SoCs capturaram 42% da participação de receita em 2025, embora os pen drives USB permaneçam os de crescimento mais rápido, com CAGR de 33,23%.
- Por aplicação, a visão computacional dominou com 49,5% de participação de receita em 2025; a navegação autônoma avança a um CAGR de 32,9%.
- Por setor de usuário final, o automotivo deteve 31% da participação no tamanho do mercado de Aceleradores de IA de Borda em 2025, enquanto a área de saúde deve registrar um CAGR de 31,9% até 2031, após a aprovação de 950 dispositivos de IA/ML pela FDA em 2025.
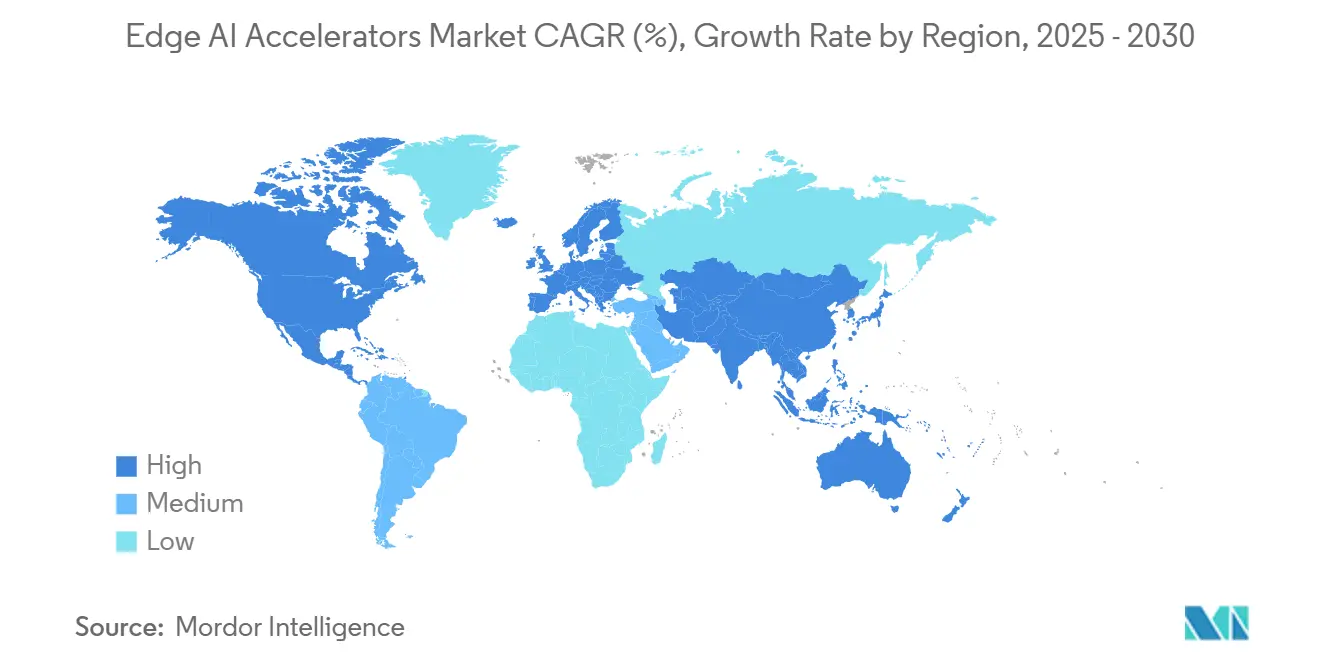
- Por geografia, a América do Norte comandou 40% da receita em 2025; a Ásia-Pacífico está posicionada para um CAGR de 33,88% que poderá superar a liderança regional até 2031, à medida que mira 62% da produção global de semicondutores.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de câmeras inteligentes e dispositivos de IoT | +8.5% | Global com liderança da APAC | Curto prazo (≤ 2 anos) |
| Regulamentações de privacidade de dados impulsionando a inferência no dispositivo | +7.2% | América do Norte e UE, expandindo para a APAC | Médio prazo (2-4 anos) |
| Queda no custo por TOPS e melhoria no desempenho por watt dos ASICs de borda | +6.8% | Global, concentrado em polos de semicondutores | Médio prazo (2-4 anos) |
| Restrições de largura de banda e latência em sistemas autônomos | +5.9% | América do Norte, UE, com expansão para a China | Longo prazo (≥ 4 anos) |
| Surgimento de frameworks TinyML em microcontroladores | +4.7% | Global com foco industrial | Curto prazo (≤ 2 anos) |
| Modelos de fundação nativos de borda para IA multimodal | +3.9% | América do Norte, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Câmeras Inteligentes e Dispositivos de IoT
A implantação em massa de câmeras inteligentes em fábricas, sistemas de tráfego e espaços de varejo está impulsionando a inferência para a borda. O IMX500 da Sony incorpora um DSP dentro do sensor de imagem para que os quadros sejam interpretados localmente, reduzindo o tráfego de rede em até 90% e diminuindo a latência de decisão abaixo de 10 ms.[2] As referências multimodais estão crescendo à medida que microfones e radares de ondas milimétricas se integram à mesma placa de borda, forçando os aceleradores a lidar com cargas de trabalho de visão, áudio e séries temporais sem exceder 5 a 10 W.
Regulamentações de Privacidade de Dados Impulsionando a Inferência no Dispositivo
A Lei de IA da UE se junta à HIPAA e ao GDPR ao exigir que dados de pacientes, financeiros e de defesa permaneçam nas instalações. O silício otimizado para borda permite que suítes de imagem hospitalar, agências bancárias e redes de vigilância municipal cumpram as normas sem sacrificar a sofisticação algorítmica. A EdgeRunner AI fornece assistentes isolados da rede que ajustam modelos de linguagem de grande porte localmente, eliminando a exposição à nuvem e atendendo aos mandatos de confiança zero para cargas de trabalho classificadas.[3]
Queda no Custo por TOPS e Melhoria no Desempenho por Watt dos ASICs de Borda
O Mother Box de 15 W da Selode atinge 308 INT8 TOPS, tornando cada TOPS um quarto do preço do NVIDIA Jetson Orin no lançamento, enquanto a EdgeCortix utiliza o processo de 3 nm da TSMC para empacotar SRAM extra próxima ao processamento, resultando em um salto de 2,2× na eficiência energética.[4] À medida que as linhas EUV intensivas em capital se amortizam, as quedas de preço se propagam para prateleiras de varejo inteligentes e drones agrícolas que antes não passavam nas análises de custo-benefício.
Modelos Fundamentais Nativos de Borda para IA Multimodal
Os modelos de linguagem de grande porte ajustados para borda reduzem a contagem de parâmetros enquanto mantêm o embasamento contextual. O AI Hub da Qualcomm está fornecendo modelos multimodais de 4 bilhões de parâmetros que são executados a 15 W no Snapdragon 8 Elite, permitindo legendagem, tradução e detecção de anomalias no dispositivo mesmo sem conectividade de retorno.[5]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ecossistema fragmentado de hardware/software prolonga os ciclos de integração | -4.20% | Global, agudo para PMEs | Médio prazo (2 a 4 anos) |
| Limitações de gestão térmica em designs sem ventilador | -3.80% | Global com alto impacto em ambientes industriais | Curto prazo (≤ 2 anos) |
| Economia unitária mais elevada em comparação com GPU em nuvem em escala | -3.30% | Global, mais agudo para implantações de IA de alto volume | Médio prazo (2 a 4 anos) |
| Ausência de benchmarks padronizados de IA no dispositivo | -2.80% | Global, especialmente em ecossistemas de IA de borda heterogêneos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ecossistema Fragmentado de Hardware-Software Prolonga os Ciclos de Integração
O mercado de Aceleradores de IA de Borda enfrenta APIs divididas entre CUDA, OpenVINO, TVM e SDKs específicos de fornecedores. Empresas que iniciam provas de conceito em um stick USB frequentemente enfrentam reescritas de vários meses ao migrar para um cartão mezzanine. A ausência de benchmarking uniforme complica a aprovação do ROI, atrasando pedidos em volume, especialmente para OEMs de médio porte com equipes de engenharia enxutas. A conformidade ONNX entre fornecedores está melhorando, mas as táticas de desligamento de energia no nível do dispositivo ainda exigem kernels ajustados manualmente que prendem os clientes a roteiros de fornecedor único.[6]
Limitações de Gestão Térmica em Designs Sem Ventilador
Os nós de inferência de borda instalados em quiosques, postes de câmera ou AGVs devem suportar faixas de -40 °C a +85 °C sem ventiladores que acumulem poeira ou gerem chamadas de manutenção. Os picos de fluxo de calor durante as camadas de atenção do transformador elevam as temperaturas dos pontos quentes acima de 100 °C em menos de 200 ms, limitando o desempenho, a menos que materiais de mudança de fase exóticos ou os ladrilhos AirJet de estado sólido da Frore sejam aplicados.[7] Os orçamentos térmicos, portanto, limitam a complexidade do modelo, tornando a quantização e a esparsidade essenciais para a resiliência em campo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hardware:
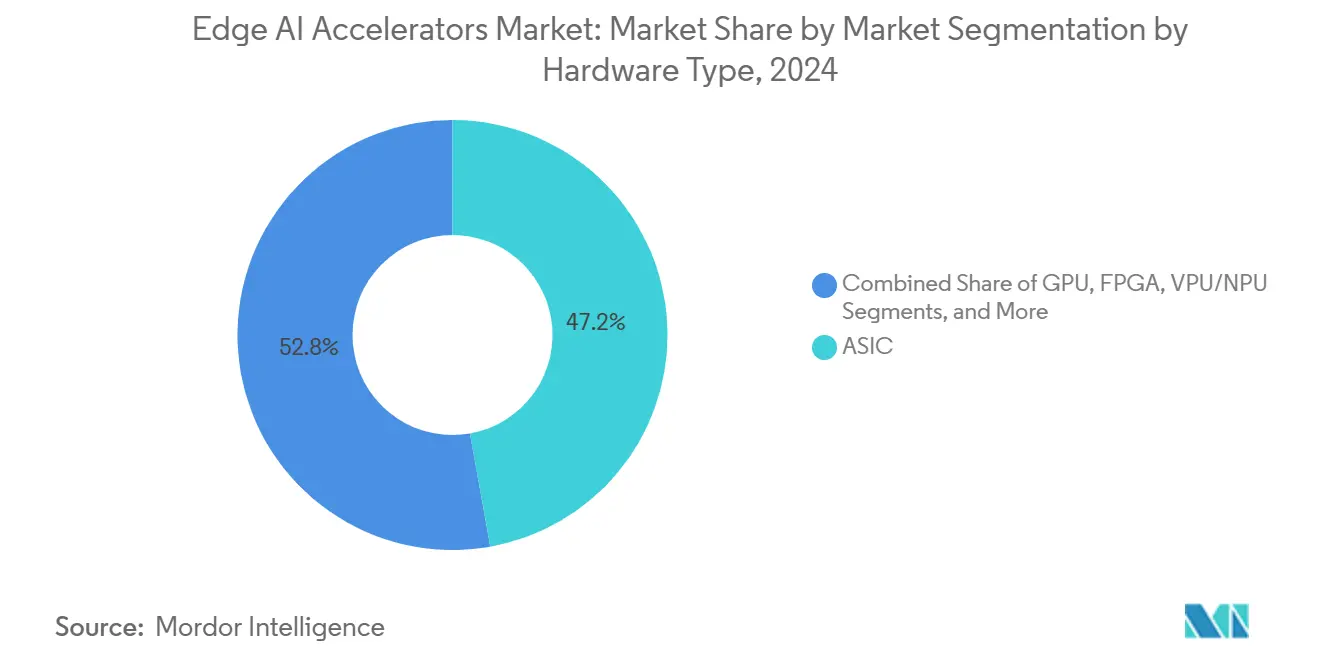
ASICs Lideram a Otimização de DesempenhoOs dispositivos ASIC capturaram 47,2% da participação no mercado de Aceleradores de IA de Borda em 2025, confirmando uma mudança da computação de uso geral para lógica ajustada por domínio que gera ganhos de 4 a 7× em TOPS por watt. O segmento promete crescimento contínuo à medida que os projetos migram para 3 nm, onde a proximidade da SRAM reduz drasticamente as penalidades de busca na DRAM. As GPUs permanecem essenciais em ambientes de prototipagem com foco em software, mas cedem implantações em volume a núcleos exclusivos de inferência que entregam latência determinística. As FPGAs mantêm um nicho aeroespacial onde a reconfigurabilidade supera o custo unitário. Chips neuromórficos como o Intel Loihi 2 executam cargas de trabalho de satisfação de restrições com consumo de energia 37× menor do que as CPUs.[8]
As densidades de desempenho favorecem os ASICs para NVRs de vigilância, CLPs de fábricas inteligentes e monitoramento de motoristas na cabine. Enquanto isso, o tamanho do mercado de Aceleradores de IA de Borda associado ao silício inspirado no cérebro prevê um CAGR de 34%, pois as redes de picos orientadas a eventos disparam apenas quando um sinal chega, reduzindo a corrente em repouso a microwatts.[9] Os roteiros de ASIC incorporam cada vez mais elementos seguros e LPDDR integrado ao encapsulamento para simplificar a validação do sistema. À medida que os fornecedores Tier 1 automotivos firmam acordos de fornecimento plurianuais, as garantias de volume incentivam as fábricas a acelerar a certificação de segurança funcional no nível de máscara.[10]



Por Envelope de Consumo de Energia:
Ultrabaixo Consumo de Energia Impulsiona a InovaçãoA faixa de 5-10 W deteve 38,1% do tamanho do mercado de Aceleradores de IA de Borda em 2025, atendendo a controladores DIN-rail sem ventilador e nós de visão computacional em postes urbanos. As remessas na categoria abaixo de 1 W têm projeção de expansão a um CAGR de 32,7% até 2031, atingindo quase um quarto do volume unitário, à medida que wearables com bateria de célula-moeda, sensores de pressão de pneus e fechaduras inteligentes incorporam inteligência sempre ativa.
Chips neuromórficos e de processamento em memória lideram essa onda de ultrabaixo consumo, utilizando lógica baseada em eventos e computação analógica para eliminar ciclos de atualização. O Listen VL130 da PIMIC reduz as cargas de trabalho de DSP roteando operações MAC dentro da SRAM, cortando o consumo em 10× em relação às combinações discretas de MPU-DSP. Algoritmos de BMS otimizados para borda, executados em NPUs de 1-3 W, agora prolongam a autonomia da bateria de patinetes elétricos em 12%. Faixas mais altas acima de 10 W persistem em clusters de borda de telecomunicações em rack, onde modelos generativos de precisão total necessitam de mais de 100 TOPS e linhas de alimentação CA estão disponíveis.
Por Fator de Forma:
Integração de Sistemas Impulsiona a AdoçãoOs SoCs entregaram 42% da receita em 2025, sustentados por chipsets para smartphones e TVs que são comercializados em dezenas de milhões de unidades. Os pen drives USB, com CAGR de 33,23%, democratizam o mercado de Aceleradores de IA de Borda ao permitir que desenvolvedores adicionem de 4 a 20 TOPS a laptops sem necessidade de novas placas-mãe; o Coral USB da Google permanece o principal produto com 4 TOPS INT8 dentro de um orçamento de 2,5 W.
Produtos em módulo e em nível de placa se encaixam em backplanes de CLPs legados ou braços robóticos, oferecendo aos integradores de sistemas maior espaço de E/S e dissipação térmica. Placas PCIe de borda empacotam múltiplas NPUs e GDDR6 de alta largura de banda para servidores de fábricas inteligentes que necessitam de análise de vídeo em tempo real. A inovação agora combina cinco TPUs em uma única placa M.2, gerando 20 TOPS abaixo de 15 W para fabricantes de quiosques que não podem remodelar os moldes do chassi. À medida que a convergência de BOM se acelera, os fornecedores de SoC integram NPUs com rádios e ISPs, reduzindo a contagem de SKUs e diminuindo o risco de MTBF.
Por Aplicação:
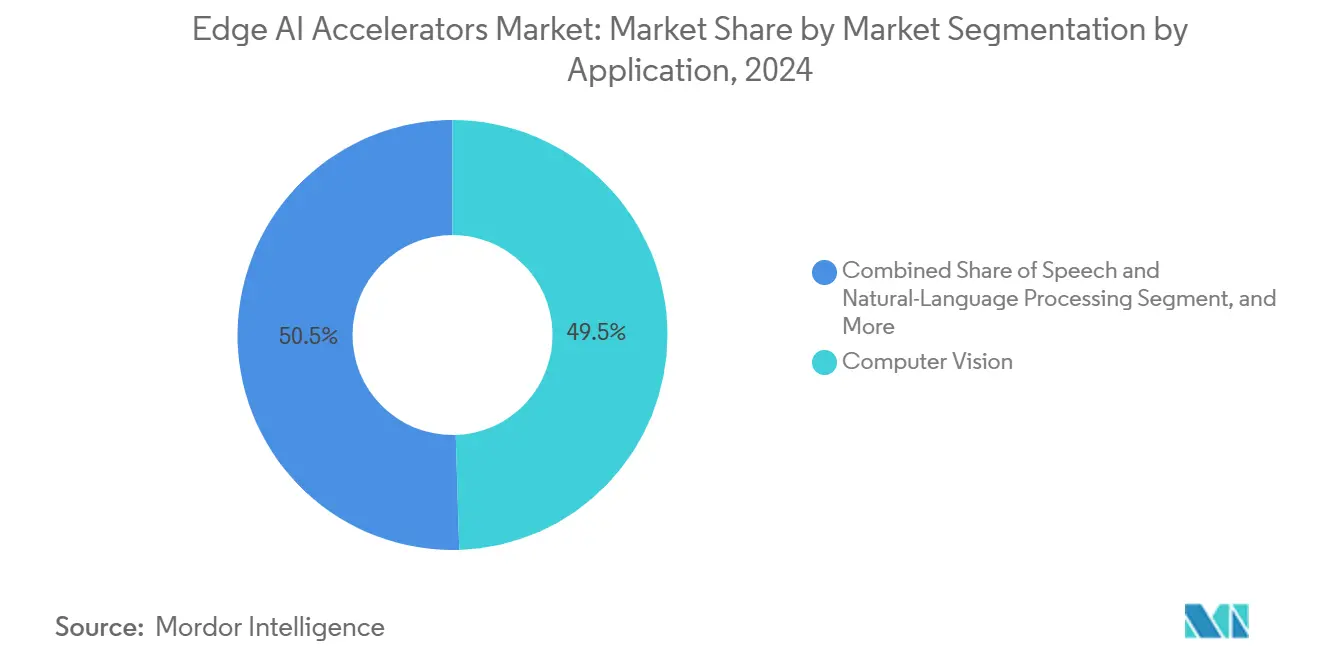
Domínio da Visão Computacional Enfrenta Desafio MultimodalA visão computacional reteve 49,5% da participação no mercado de Aceleradores de IA de Borda em 2025, impulsionada por pipelines CNN maduros em prevenção de perdas no varejo, ADAS e controle de qualidade industrial. As cargas de trabalho de navegação autônoma estão posicionadas para um CAGR de 32,9% à medida que corredores de drones e AMRs de armazéns se multiplicam. SoCs centrados em visão, como o IMX500 da Sony, realizam inferência no nível de pixel no próprio sensor, reduzindo a largura de banda PCIe em 80%.
As implantações de PLN e fala estão migrando para endpoints de borda, como controles remotos por voz e assistentes na cabine, para evitar viagens de ida e volta à nuvem que expõem dados pessoais e degradam a qualidade de serviço durante interrupções. Algoritmos de manutenção preditiva ingerem espectros de vibração e curvas de temperatura localmente, sinalizando anomalias antes de paralisações catastróficas. Pilhas de fusão de sensores agora mesclam feeds de LiDAR, radar de ondas milimétricas e câmera no mesmo acelerador, exigindo aritmética de precisão mista e transformadores com consciência temporal. Frameworks de TinyML comprimem redes de detecção de palavras-chave em flash abaixo de 256 kB, permitindo que microcontroladores ingressem no mercado de Aceleradores de IA de Borda sem aumento no custo da lista de materiais.

Por Setor do Usuário Final:
Aceleração na Área de Saúde Desafia a Liderança AutomotivaAs aplicações automotivas contribuíram com 31% do tamanho do mercado de Aceleradores de IA de Borda em 2025, à medida que as funções ADAS L2+ se proliferaram em veículos de médio preço. Os projetos ASIL B/C da ISO 26262 agora incorporam NPUs redundantes para manter o controle de faixa quando um caminho falha. Fornecedores Tier 1 como a Continental implantaram chips Ambarella CV3-AD para atingir 500 TOPS abaixo de 55 W em sistemas de nível 3.
O CAGR de 31,9% da área de saúde reflete a aprovação pela FDA de 950 dispositivos de IA/ML em 2024, legitimando diagnósticos à beira do leito e ambulatoriais que devem manter os dados dos pacientes nas instalações. Wearables como o SimpleSense-BP da Nanowear utilizam NPUs abaixo de 1 W para processar fluxos de fotopletismografia e fornecer leituras de pressão arterial com qualidade clínica sem manguitos. Os segmentos industrial, de consumo e de cidades inteligentes seguem de perto, cada um incorporando IA para estender a vida útil dos ativos, personalizar experiências ou descongestionar o tráfego, todos contribuindo com demanda incremental por silício de baixa latência.
Análise Geográfica
Mercado de Aceleradores de IA de Borda da América do Norte
A América do Norte gerou 40% da receita de 2025 graças aos ecossistemas de adotantes iniciais nos laboratórios automotivos do Vale do Silício e nos centros de P&D de hiperescaladores. As diretrizes de defesa sobre confiança zero e fornecimento de silício nacional bloqueiam ainda mais os contratos governamentais em fornecedores domésticos.
Mercado de Aceleradores de IA de Borda da APAC
O CAGR de 33,88% da Ásia-Pacífico é impulsionado por subsídios estatais e ODMs verticalmente integrados que migram smartphones, patinetes e câmeras de CFTV para variantes habilitadas por IA quase em sincronia com as reduções de nó. A TSMC já controla 62% da participação global em fundição, garantindo um fornecimento estável de wafers de 3 nm para startups de ASICs de borda, enquanto fornecedores fabless japoneses como a Socionext aproveitam a demanda local de OEMs automotivos para semear clusters regionais.[11]
Mercado de Aceleradores de IA de Borda da Europa, Oriente Médio e América do Sul
A Europa enfatiza a conformidade em detrimento do volume, com o GDPR e a Lei de IA exigindo inferência no dispositivo para dados sensíveis. As montadoras na Alemanha, França e Suécia estão antecipando o design de ASICs para garantir rastreabilidade e provas de segurança funcional. Implantações emergentes no Oriente Médio utilizam câmeras de tráfego com IA de borda para conservar a escassa água, desviando veículos de estradas inundadas. A América do Sul pilota drones de agricultura inteligente que inferem o estresse das culturas offline para acomodar redes rurais instáveis, ampliando gradualmente a presença no mercado de Aceleradores de IA de Borda.
Cenário Competitivo
Concentração do Mercado
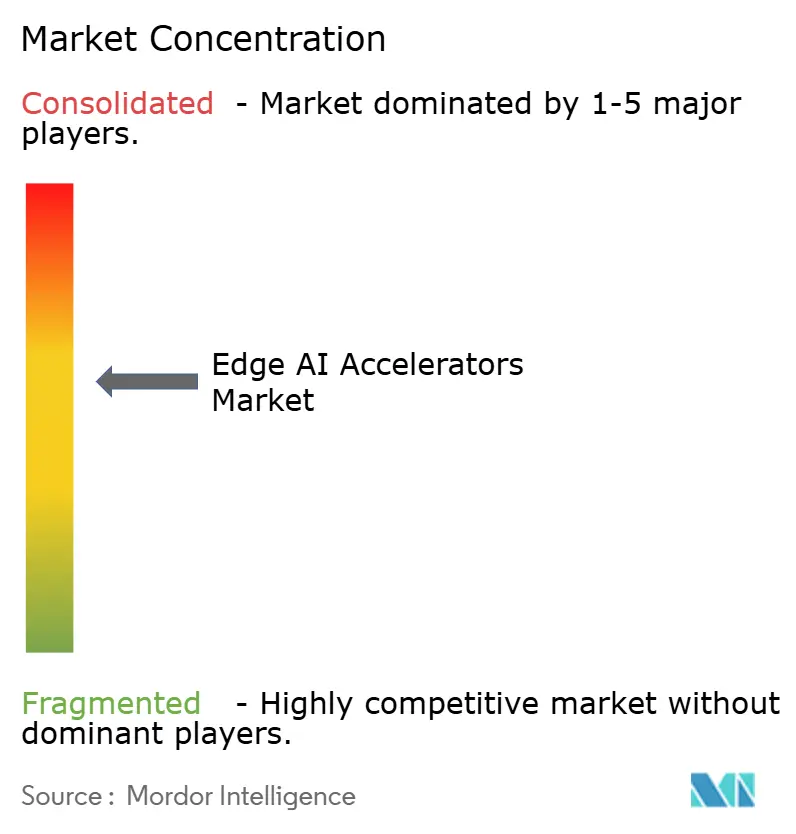
O mercado de Aceleradores de IA de Borda é moderadamente fragmentado; os cinco principais fornecedores juntos detêm aproximadamente 45% da receita, bem abaixo do limiar para oligopólio. A NVIDIA aproveita o bloqueio do CUDA e 1.500 parceiros do ecossistema Jetson, ao mesmo tempo em que investe em 49 startups de IA de borda durante 2024 para semear demanda futura de software. A Intel promove placas neuromórficas Loihi para criar um nicho de eficiência energética não atendido pelas GPUs.[12]
As startups perseguem fatias específicas de domínio: o Akida da BrainChip foca no aprendizado no dispositivo para IoT industrial; a DEEPX visa eletrodomésticos sensíveis ao custo com NPUs abaixo de 5 W; a Hailo escala a densidade de TOPS para frotas de táxis autônomos com módulos do tamanho de um cartão de crédito que se encaixam nos ECUs existentes. O apetite de capital de risco resistiu a uma escassez de capital em outras categorias de tecnologia; 30 empresas de chips de IA de borda ainda fecharam rodadas em 2024-2025, pois a diferenciação de hardware oferece barreiras tangíveis à entrada.
Os movimentos estratégicos incluem o acordo MediaTek-NVIDIA de 2025 para co-desenvolver silício para PCs com IA que mescla clusters de CPU Arm com núcleos tensores de classe GPU discreta, e a apresentação da Intel em 2025 de um sistema de pesquisa baseado em Loihi 2 com 1 bilhão de neurônios que demonstrou 37× menos consumo de energia em tarefas de otimização combinatória em comparação com servidores x86. A consolidação está à vista, pois os players fabless menores enfrentam custos crescentes de tape-out; alianças com OSATs e casas de propriedade intelectual visam compartilhar riscos enquanto mantêm o tempo de chegada ao mercado.
Líderes do Setor de Aceleradores de IA de Borda
-
NVIDIA Corporation
-
Intel Corporation
-
Qualcomm Technologies Inc.
-
Google LLC
-
MediaTek Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aceleradores de IA de Borda Empresas cobertas neste relatório
- NVIDIA Corporation
- Intel Corporation
- Qualcomm Technologies Inc.
- Google LLC
- MediaTek Inc.
- Advanced Micro Devices (AMD)
- NXP Semiconductors N.V.
- Samsung Electronics Co. Ltd.
- Arm Ltd.
- Huawei Technologies Co. Ltd.
- Texas Instruments Inc.
- Lattice Semiconductor Corp.
- Hailo Technologies Ltd.
- Mythic Inc.
- Blaize Inc.
- BrainChip Holdings Ltd.
- Sima.ai
- Esperanto Technologies
- Tenstorrent Inc.
- Horizon Robotics
- EdgeQ Inc.
- Graphcore Ltd.
Desenvolvimentos industriais recentes em Mercado de Aceleradores de IA de Borda
- Junho de 2025: A EdgeRunner AI fechou uma Série A de 12 milhões de USD para assistentes generativos isolados da rede voltados para defesa e saúde.
- Junho de 2025: A Embedl captou 5,5 milhões de EUR (6 milhões de USD) para otimizar modelos para casos de uso de defesa embarcada e robótica.
- Abril de 2025: A NVIDIA e a MediaTek firmaram parceria em chips para PCs com IA programados para lançamento no primeiro semestre de 2025.
- Março de 2025: A Intel apresentou seu maior computador neuromórfico Loihi 2, atingindo 37× de economia de energia em relação à CPU nos benchmarks CSP.
- Fevereiro de 2025: A Qualcomm lançou o Snapdragon 8 Elite em processo de 3 nm para fornecer 45% de melhoria na CPU e eficiência de NPU duas vezes maior em dispositivos móveis de ponta.
Escopo do Relatório Global do Mercado de Aceleradores de IA de Borda
O Relatório do Mercado de Aceleradores de IA de Borda é Segmentado por Tipo de Hardware (ASIC, GPU, FPGA e Outros), Envelope de Consumo de Energia (Menos de 1W, 1-3W e Outros), Fator de Forma (System-On-Chip, Módulo/Placa, PCIe/Cartão de Borda, Acelerador USB/Stick), Aplicação (Visão Computacional, Fala e PLN e Outros), Setor do Usuário Final (Eletrônicos de Consumo, Automotivo e Outros) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| ASIC |
| GPU |
| FPGA |
| VPU / NPU |
| SoC Heterogêneo |
| Menos de 1 W |
| 1-3 W |
| 3-5 W |
| 5-10 W |
| 10-20 W |
| Mais de 20 W |
| Sistema em Chip |
| Módulo / Placa |
| Cartão PCIe / de Borda |
| Acelerador USB / Stick |
| Visão Computacional |
| Fala e Processamento de Linguagem Natural |
| Manutenção Preditiva / Detecção de Anomalias |
| Navegação e Controle Autônomos |
| Fusão de Sensores e Agregação de Dados |
| Eletrônicos de Consumo e Wearables |
| Automotivo e Transporte |
| Industrial e Manufatura |
| Cidades Inteligentes e Segurança Pública |
| Saúde e Ciências da Vida |
| Aeroespacial e Defesa |
| Agricultura |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| ASEAN | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Tipo de Hardware | ASIC | ||
| GPU | |||
| FPGA | |||
| VPU / NPU | |||
| SoC Heterogêneo | |||
| Por Envelope de Consumo de Energia | Menos de 1 W | ||
| 1-3 W | |||
| 3-5 W | |||
| 5-10 W | |||
| 10-20 W | |||
| Mais de 20 W | |||
| Por Fator de Forma | Sistema em Chip | ||
| Módulo / Placa | |||
| Cartão PCIe / de Borda | |||
| Acelerador USB / Stick | |||
| Por Aplicação | Visão Computacional | ||
| Fala e Processamento de Linguagem Natural | |||
| Manutenção Preditiva / Detecção de Anomalias | |||
| Navegação e Controle Autônomos | |||
| Fusão de Sensores e Agregação de Dados | |||
| Por Setor do Usuário Final | Eletrônicos de Consumo e Wearables | ||
| Automotivo e Transporte | |||
| Industrial e Manufatura | |||
| Cidades Inteligentes e Segurança Pública | |||
| Saúde e Ciências da Vida | |||
| Aeroespacial e Defesa | |||
| Agricultura | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Chile | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Índia | |||
| ASEAN | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual foi o valor do mercado de Aceleradores de IA de Borda em 2025?
O mercado de Aceleradores de IA de Borda foi avaliado em 7,49 bilhões de USD em 2025.
Com que velocidade o mercado de Aceleradores de IA de Borda deve crescer?
O mercado tem previsão de registrar um CAGR de 31,01% de 2026 a 2031.
Qual categoria de hardware lidera o espaço?
Os dispositivos ASIC dominaram com 47,2% de participação em 2025, refletindo a demanda por desempenho específico de aplicação.
Por que a área de saúde é o segmento vertical de crescimento mais rápido para chips de IA de borda?
A aprovação da FDA de 950 dispositivos de IA/ML está impulsionando os hospitais a adotar a inferência no dispositivo para diagnósticos em conformidade com a privacidade.
Qual região verá o maior crescimento até 2031?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 33,88% à medida que amplia sua capacidade de produção de semicondutores.
Qual envelope de energia é mais comum nas implantações industriais de borda?
A faixa de 5 a 10 W equilibra a densidade de computação com os limites térmicos sem ventilador e liderou com 38,1% de participação em 2025.