
エッジAIアクセラレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
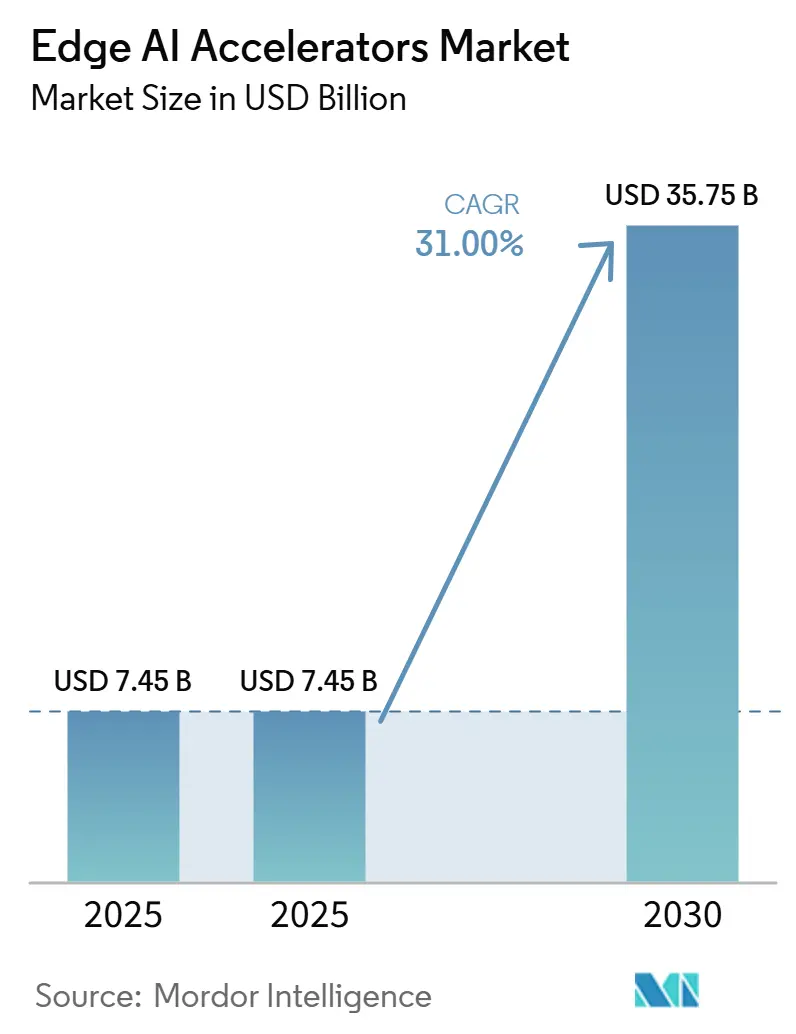
| 市場規模 (2026) | 9.84 十億米ドル |
| 市場規模 (2031) | 37.99 十億米ドル |
| 成長率 (2026 - 2031) | 31.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエッジアクセラレーター市場分析
エッジAIアクセラレーター市場規模は、2025年の74.9億米ドルから2026年には98.4億米ドルへと拡大し、2031年には379.9億米ドルに達する見込みであり、2026年~2031年のCAGRは31.01%で成長する。ソブリンAI規制、$/TOPSの低下、および5Gの普及拡大が、データプライバシー規制への対応、クラウドエグレスコストの削減、リアルタイム意思決定ループの実現を目的としたオンデバイス推論へと企業を誘導している。ハードウェアの差別化は汎用GPUからアプリケーション特化型ーキテクチャへとシフトしており、5~10Wの電力エンベロープがファンレス産業システムの設計上の最適ゾーンとなりつつある。フォームファクターのイノベーションは、大量消費者向けデバイスのシステムオンチップ(SoC)パッケージから、開発者向けに推論を民主化するUSBスティックまで多岐にわたる。確立されたファブが3nmノードへと進化し、小規模ファウンドリでは達成できないワットあたり性能目標を満たすことで競争が激化しており、ニッチなASICサプライヤー間での統合機会が生まれている。一方、量子強化センシングとニューロモーフィックラーニングは、安全性が重視されるワークフローにおいて決定論的なサブミリ秒レイテンシを認証できるベンダーに新たなホワイトスペースを創出している。[1]
主要レポートのポイント
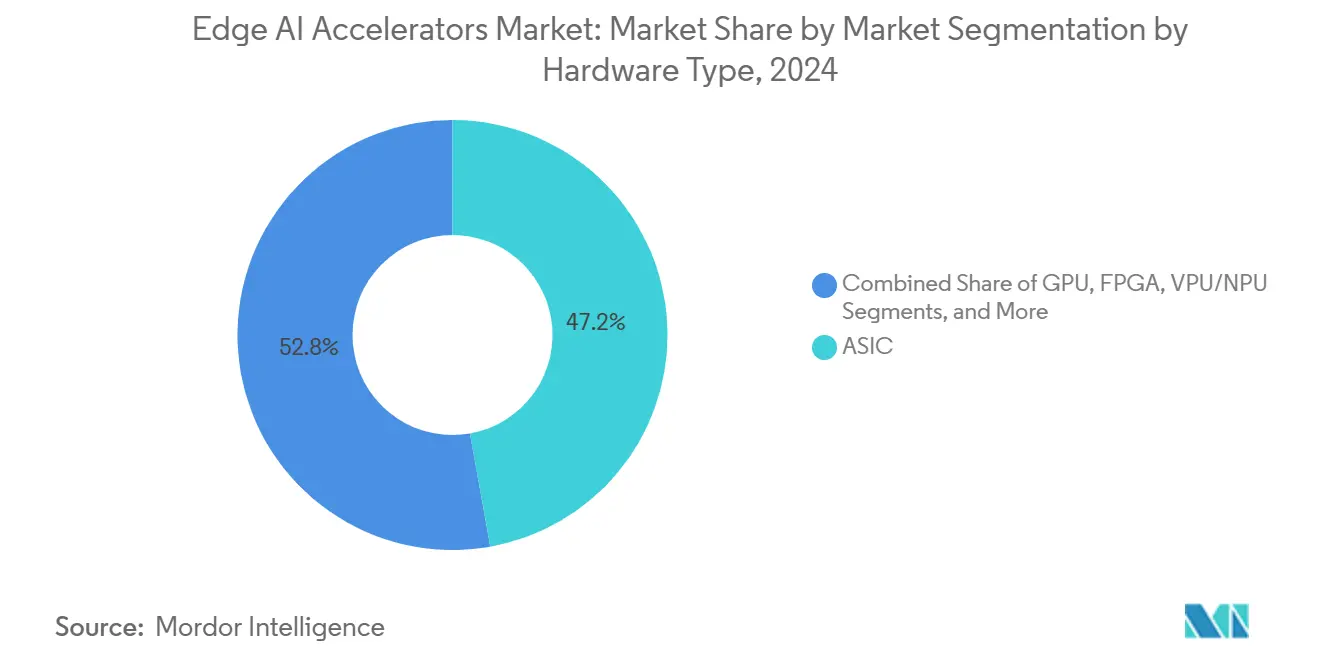
- ハードウェアタイプ別では、ASICが2025年のエッジAIアクセラレーター市場シェアの47.2%をリードし、USBスティックアクセラレーターは2031年にかけて33.23%のCAGRで最速の成長を記録した。
- 消費電力エンベロープ別では、5〜10 Wバンドが2025年のエッジAIアクセラレーター市場規模の38.1%を占め、1 W未満のデバイスは32.7%のCAGRで拡大すると予測されている。
- フォームファクター別では、SoCが2025年に42%の収益シェアを獲得したが、USBスティックは33.23%のCAGRで最速成長を維持している。
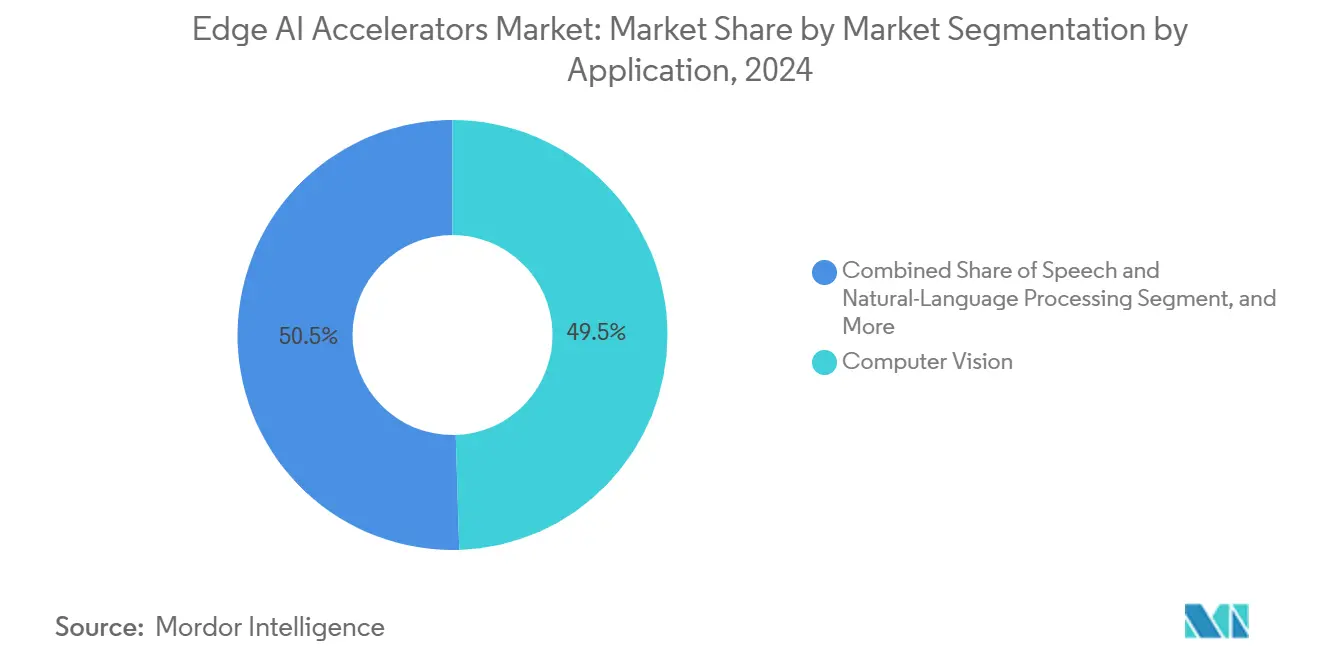
- アプリケーション別では、コンピュータービジョンが2025年に49.5%の収益シェアで首位を占め、自律ナビゲーションは32.9%のCAGRで進展している。
- エンドユーザー産業別では、自動車が2025年のエッジAIアクセラレーター市場規模の31%のシェアを保持し、ヘルスケアは2025年にFDAが950件のAI/MLデバイスクリアランス承認したことを受け、2031年にかけて31.9%のCAGRを記録する見込みである。
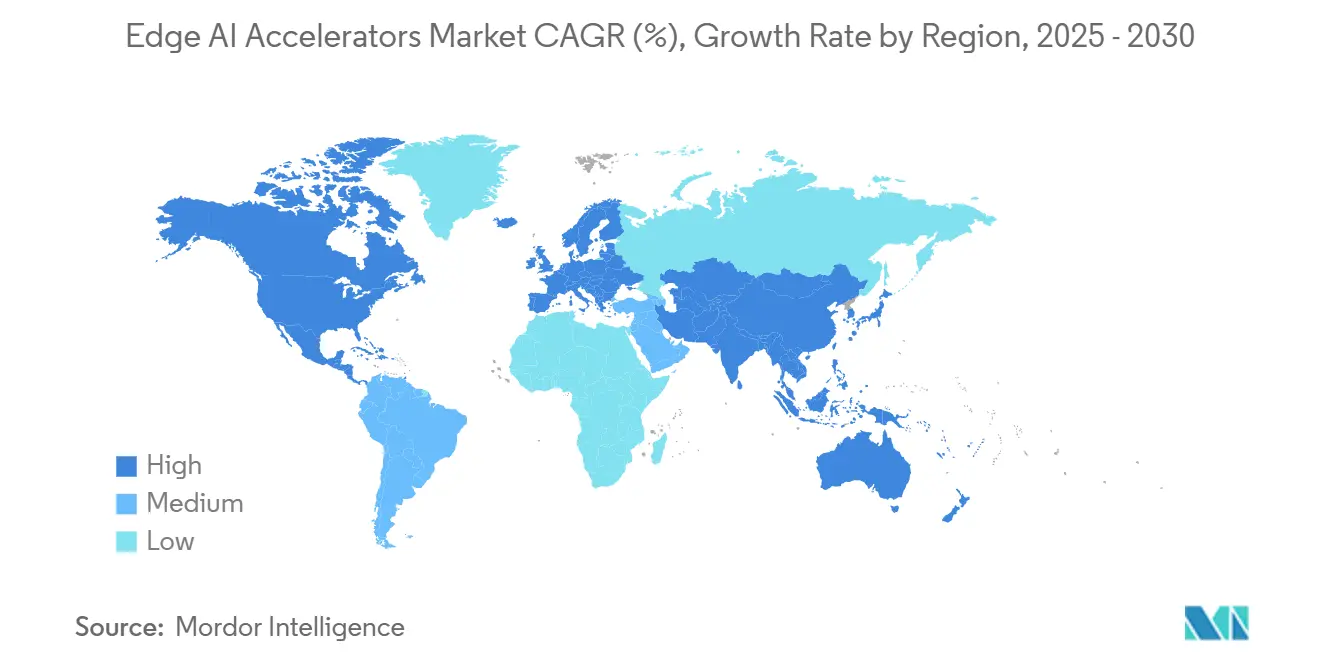
- 地域別では、北米が2025年に40%の収益を占め、アジア太平洋は世界の半導体生産の62%を目標とする中、2031年までに同地域のリーダーシップを逆転する可能性のある33.88%のCAGRが見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | ()%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートカメラおよびIoTデバイスの普及 | +8.5% | アジア太平洋がリードするグローバル | 短期(2年以内) |
| オンデバイス推論を促進するデータプライバシー規制 | +7.2% | 北米およびEU、アジア太平洋へ拡大中 | 中期(2~4年) |
| エッジASICの米ドル/TOPSの低下およびワットあたり性能の向上 | +6.8% | グローバル、半導体ハブに集中 | 中期(2~4年) |
| 自律システムにおける帯域幅およびレイテンシの制約 | +5.9% | 北米、EU、中国への拡大 | 長期(4年以上) |
| マイクロコントローラー上のTinyMLフレームワークの台頭 | +4.7% | 産業フォーカスのグローバル | 短期(2年以内) |
| マルチモーダルAI向けエッジネイティブ基盤モデル | +3.9% | 北米、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートカメラおよびIoTデバイスの普及
工場、交通システム、小売スペースへのインテリジェントカメラの大規模展開が、推論をエッジへと押し進めています。SonyのIMX500はイメージセンサー内部にDSPを組み込み、フレームをローカルで解釈することでネットワークトラフィックを最大90%削減し、意思決定レイテンシを10ms未満に短縮しています。[2] マイクロフォンやミリ波レーダーが同一のエッジボードに搭載されるマルチモーダルの参照事例が増加しており、アクセラレーターは5~10Wを超えることなく、ビジョン、オーディオ、時系列ワークロードを同時処理することが求められています。
オンデバイス推論を促進するデータプライバシー規制
EU AI法はHIPAAおよびGDPRとともに、患者、金融、防衛データのオンプレミス保管を義務付けています。エッジ最適化シリコンにより、病院の画像診断室、銀行支店、自治体の監視ネットワークは、アルゴリズムの高度性を損なうことなくコンプライアンスを実現できます。EdgeRunner AIは、大規模言語モデルをローカルでファインチューニングするエアギャップ型アシスタントを提供し、クラウドへの露出を排除して機密ワークロードのゼロトラスト要件を満たしています。[3]
エッジASICの米ドル/TOPSの低下およびワットあたり性能の向上
SelodeのMother Box(15W)は308 INT8 TOPSを達成し、各TOPSのコストをNVIDIA Jetson Orinの発売価格の4分の1に抑えています。一方、EdgeCortixはTSMC 3nmを活用してコンピュート近傍に追加SRAMを集積し、エネルギー効率を2.2倍向上させています。[4] 資本集約型EUVラインの償却が進むにつれ、価格低下はかつてコスト便益分析をクリアできなかったスマート小売棚や農業用ドローンにも波及しています。
エッジネイティブ基盤モデルによるマルチモーダルAI
エッジ向けにチューニングされた大規模言語モデルは、文脈的な根拠を維持しながらパラメーター数を削減します。QualcommのAIハブは、Snapdragon 8 Elite上で15Wで動作する40億パラメーターのマルチモーダルモデルを提供しており、バックホール接続がない状況でもオンデバイスのキャプション生成、翻訳、異常検知を実現しています。[5]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したハードウェア・ソフトウェアエコシステムによる統合サイクルの長期化 | -4.20% | グローバル、中小企業に特に深刻 | 中期(2~4年) |
| ファンレス設計における熱管理の限界 | -3.80% | グローバル、産業環境への影響が大きい | 短期(2年以内) |
| 大規模展開時のクラウドGPUと比較した高いユニットエコノミクス | -3.30% | グローバル、大量AIデプロイメントに最も深刻 | 中期(2~4年) |
| 標準化されたオンデバイスAIベンチマークの欠如 | -2.80% | グローバル、特に異種エッジAIエコシステム全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したハードウェア・ソフトウェアエコシステムによる統合サイクルの長期化
エッジAIアクセラレーター市場は、CUDA、OpenVINO、TVM、およびベンダー固有のSDKに分散したAPIという課題に直面しています。USBスティックで概念実証を立ち上げた企業は、メザニンカードへの移行時に数ヶ月にわたる書き直しを余儀なくされることが多くあります。統一されたベンチマークの欠如はROIの承認を複雑にし、特にエンジニアリングスタッフが少ない中堅OEMにとって量産注文を遅延させます。クロスベンダーのONNXコンプライアンスは改善されつつありますが、デバイスレベルのパワーゲーティング戦術は依然として手動チューニングのカーネルを必要とし、顧客を単一サプライヤーのロードマップに縛り付けています。[6]
ファンレス設計における熱管理の限界
キオスク、カメラポール、またはAGVに組み込まれたエッジ推論ノードは、ほこりを吸い込むファンや煩わしいメンテナンスなしに-40°Cから+85°Cの範囲に対応しなければなりません。トランスフォーマーのアテンション層における熱流束スパイクは、200ms未満でホットスポット温度を100°C超に押し上げ、特殊な相変化材料やFroreのソリッドステートAirJetタイルを適用しない限り性能を低下させます。[7]熱バジェットはモデルの複雑さを制限するため、フィールド展開の耐障害性には量子化とスパース化が不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハードウェアタイプ別:
ASICが性能最適化をリードASICデバイスは2025年のエッジAIアクセラレーター市場シェアの47.2%を獲得し、汎用コンピュートからドメイン特化型ロジックへの転換を確認した。これにより、TOPS/ワットで4〜7倍の性能向上が実現している。同セグメントは、設計スタートが3 nmへ移行するにつれて継続的な成長が見込まれ、SRAMの近接配置によりDRAMフェッチペナルティが大幅に削減される。GPUはソフトウェアファーストのプロトタイピング環境において依然として重要であるが、決定論的レイテンシを提供する推論専用コアに対してボリューム展開の主役を譲りつつある。FPGAは、再構成可能性がユニットコストを上回る航空宇宙分野でニッチを維持している。Intel Loihi 2などのニューロモーフィックチップは、CPUと比較して37倍低エネルギーで制約充足ワークロードを処理する。[8]
性能密度の観点から、ASICは監視用NVR、スマートファクトリーPLC、および車内ドライバーモニタリングに適している。一方、エッジAIアクセラレーター市場規模においてブレインインスパイアードシリコンに関連する部分は34%のCAGRが予測されている。これは、イベント駆動型スパイキングネットワークが信号到着時にのみ発火し、アイドル電流をマイクロワット単位に抑制するためである。[9] ASICロードマップは、システム検証を簡素化するためにセキュアエレメントとLPDDR-in-packageをバンドルする傾向が強まっている。自動車ティア1サプライヤーが複数年の供給契約を締結するにつれ、ボリューム保証によりファブはマスクレベルでの機能安全認証を迅速化するインセンティブを得ている。[10]



消費電力エンベロープ別:
超低消費電力がイノベーションを牽引5〜10 Wブラケットは2025年のエッジAIアクセラレーター市場規模の38.1%を占め、ファンレスDINレールコントローラーおよび都市柱設置型コンピュータービジョンノードに対応している。1 W未満カテゴリーの出荷台数は2031年にかけて32.7%のCAGRで拡大し、コインセル型ウェアラブル、タイヤ空気圧センサー、スマートロックが常時オンのインテリジェンスを追加するにつれ、ユニットボリュームのほぼ4分の1に達すると予測されている。
ニューロモーフィックおよびプロセッシング・イン・メモリチップがこの超低消費電力の波を牽引しており、イベントベースロジックとアナログコンピュートを活用してリフレッシュサイクルを削減している。PIMICのListen VL130は、MAC演算をSRAM内部でルーティングすることでDSPワークロードを削減し、個別MPU-DSPコンボと比較して消費電力を10分の1に抑える。1〜3 WのNPU上で動作するエッジ最適化BMS(バッテリー管理システム)アルゴリズムは、電動スクーターのバッテリー航続距離を12%延長する。10 Wを超える高エンベロープは、フルプレシジョンの生成モデルが100 TOPSを超える性能を必要とし、AC電源ラインが利用可能なラックマウント型テレコエッジクラスターで引き続き採用されている。
フォームファクター別:
システム統合が採用を促進SoCは2025年に42%の収益を達成し、数千万台規模で出荷されるスマートフォンおよびテレビ用チップセットに支えられている。33.23%のCAGRを記録するUSBスティックは、開発者がマザーボードを交換することなくラップトップに4〜20 TOPSを追加できるようにすることで、エッジAIアクセラレーター市場を民主化している。GoogleのCoral USBは、2.5 Wの消費電力で4 TOPS INT8を実現するフラッグシップ製品として位置づけられている。
モジュールおよびボードレベル製品は、レガシーPLCバックプレーンやロボットアームに組み込まれ、システムインテグレーターにより多くのI/Oと熱的ヘッドルームを提する。PCIeエッジカードは複数のNPUと高帯域幅GDDR6を搭載し、リアルタイム映像解析を必要とするスマートファクトリーサーバーに対応する。最新のイノベーションでは、5つのTPUを単一のM.2ボードに統合し、シャーシ金型を変更できないキオスクOEM向けに15 W以下で20 TOPSを実現している。BOMの収束が加速するにつれ、SoCベンダーはNPUとラジオおよびISPをバンドルし、SKU数を削減してMTBFリスクを低減している。
アプリケーション別:
コンピュータービジョンの優位性がマルチモーダルの挑戦に直面コンピュータービジョンは、小売ロス防止、ADAS、および産業用品質保証における成熟したCNNパイプラインを背景に、2025年のエッジAIアクセラレーター市場シェアの49.5%を維持した。ドローン回廊および倉庫AMRの増加に伴い、自律ナビゲーションワークロードは32.9%のCAGRが見込まれている。SonyのIMX500などのビジョン中心SoCはセンサーレベルでピクセル単位の推論を実行し、PCIe帯域幅を80%削減する。
NLPおよび音声展開は、個人データの漏洩やサービス障害時のQoS低下を招くクラウドラウンドトリップを回避するため、音声リモコンや車内アシスタントなどのエッジエンドポイントへとシフトしてる。予知保全アルゴリズムは振動スペクトルと温度曲線をローカルで取り込み、壊滅的なダウンタイムが発生する前に異常を検知する。センサーフュージョンスタックは現在、LiDAR、ミリ波レーダー、カメラフィードを同一アクセラレーター上で統合し、混合精度演算と時間的認識トランスフォーマーを必要としている。TinyMLフレームワークはキーワードスポッティングネットワークを256 kB未満のフラッシュに圧縮し、マイクロコントローラーがBOMの肥大化なしにエッジAIアクセラレーター市場に参入できるよう支援している。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
ヘルスケアの加速が自動車のリーダーシップに挑戦自動車アプリケーションは、L2+ ADAS機能が中価格帯車両に普及するにつれ、2025年のエッジAIアクセラレーター市場規模の31%を占めた。ISO 26262 ASIL B/Cの設計では、一方のパスが故障した際にも車線維持を維持するため、冗長NPUが組み込まれるようになっている。ContinentalなどのTier 1サプライヤーは、レベル3システム向けに55 W未満で500 TOPSを達成するAmbarella CV3-ADチップを採用した。
ヘルスケアの31.9%のCAGRは、2024年にFDAが950件のAI/MLデバイスをクリアランス承認したことを反映しおり、患者データをオンプレミスで保持しなければならないベッドサイドおよび外来診断が正当化されている。NanowearのSimpleSense-BPなどのウェアラブルは、1 W未満のNPUを活用して光電脈波信号を処理し、カフなしで臨床グレードの血圧測定値を提供する。産業、消費者、スマートシティの各垂直市場もこれに続き、それぞれAIを活用して資産寿命の延長、エクスペリエンスのパーソナライズ、または交通渋滞の緩和を図り、低レイテンシシリコンへの需要を段階的に押し上げている。
地域分析
北米エッジAIアクセラレーター市場
北米は、シリコンバレーの自動車ラボおよびハイパースケーラーR&Dセンターにおけるアーリーアダプターエコシステムを背景に、2025年収益の40%を創出した。ゼロトラストおよびオンショアシリコン調達に関する防衛指令が、政府契約を国内サプライヤーにさらに固定化している。
アジア太平洋エッジAIアクセラレーター市場
アジア太平洋の33.88%のCAGRは、国家補助金とノード縮小とほぼ連動してスマートフォン、電動スクーター、CCTVカメラをAI対応バリアントへと移行させる垂直統合型ODMによって牽引されている。TSMCはすでに世界のファウンドリシェアの62%を掌握しており、エッジASICスタートアップ向けに3 nmウェーハの安定供給を保証する一方、Socionextなどの日本のファブレスベンダーは地域の自動車OEM需要を活用して地域クラスターを育成している。[11]
欧州・中東・南米エッジAIアクセラレーター市場
欧州はボリュームよりもコンプライアンスを重視しており、GDPRおよびAI法が機密データに対するオンデバイス推論を義務付けている。ドイツ、フランス、スウェーデンの自動車メーカーは、トレーサビリティおよび機能安全証明を確保するためにASIC設計を前倒しで進めている。中東における新興の導入事例では、エッジAIトラフィックカメラを活用して、浸水した道路から車両を迂回させることで希少な水資源を節約している。南米では、断続的な農村ネットワークに対応するためにオフラインで作物ストレスを推論するスマート農業ドローンの実証実験が進められており、エッジAIアクセラレーター市場のフットプリントを徐々に拡大している。
競合環境
市場集中度
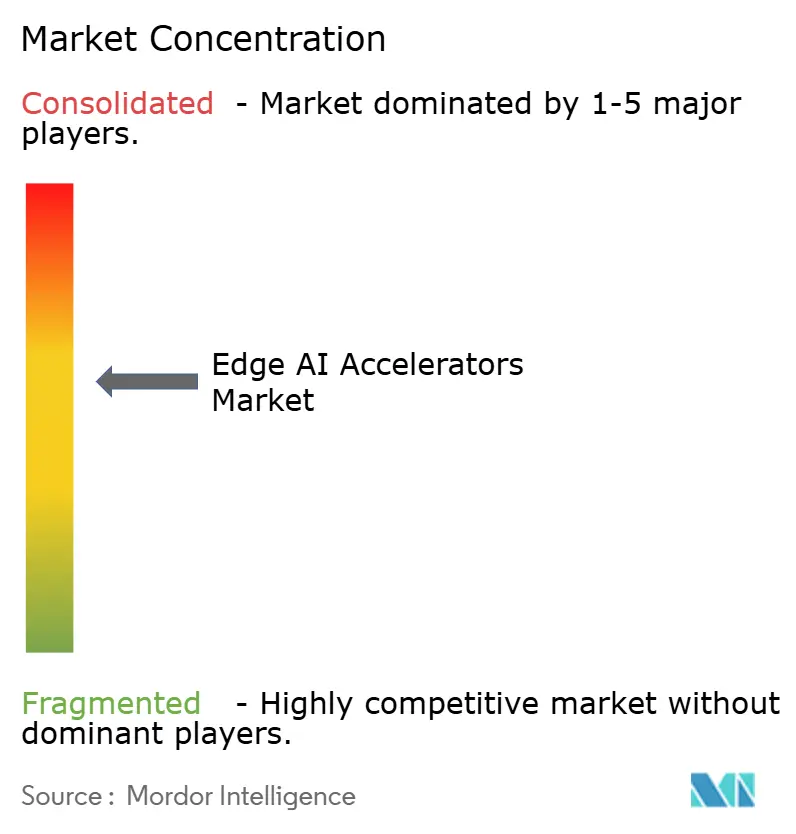
エッジAIアクセラレーター市場は適に断片化しており、上位5社のベンダーが合計で約45%の収益を保持しており、寡占の閾値を大きく下回っています。NVIDIAはCUDAのロックインと1,500社のJetsonエコシステムパートナーを活用しながら、2024年に49社のエッジAIスタートアップに投資して将来のソフトウェア需要を育成しています。Intelは、GPUでは対応できない電力効率のニッチを開拓するためにニューロモーフィックLoihiboードを推進しています。[12]
スタートアップはドメイン特化型のスライスを追求しています。BrainChipのAkidaは産業用IoTのオンデバイス学習に注力し、DEEPXは5W未満のNPUでコスト重視の家電製品をターゲットとし、Hailoは既存のECUに差し込めるクレジットカードサイズのモジュールで自律走行タクシーフリート向けのTOPS密度を拡大しています。他のテクノロジーカテゴリーで資本不足が続く中でもVCの関心は持続しており、ハードウェアの差別化が参入障壁として機能することから、2024年から2025年にかけて30社のエッジAIチップ企業が資金調達ラウンドを完了しました。
戦略的な動きとしては、ArmのCPUクラスターと独立したGPUクラスのテンソルコアを統合するAI PCシリコンを共同開発する2025年のMediaTek-NVIDIAの提携、およびIntelが2025年に発表した10億ニューロンのLoihi 2ベースの研究システムが挙げられます。このシステムは、x86サーバーと比較して組み合わせ最適化タスクで37倍の低消費電力を実証しました。小規模なファブレスプレーヤーがテープアウトコストの上昇に直面する中、統合の波が迫っており、OSATおよびIPハウスとのアライアンスがリスク分散と市場投入時間の維持を目指しています。
エッジAIアクセラレーター産業のリーダー企業
-
NVIDIA Corporation
-
Intel Corporation
-
Qualcomm Technologies Inc.
-
Google LLC
-
MediaTek Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エッジAIアクセラレーター市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Intel Corporation
- Qualcomm Technologies Inc.
- Google LLC
- MediaTek Inc.
- Advanced Micro Devices (AMD)
- NXP Semiconductors N.V.
- Samsung Electronics Co. Ltd.
- Arm Ltd.
- Huawei Technologies Co. Ltd.
- Texas Instruments Inc.
- Lattice Semiconductor Corp.
- Hailo Technologies Ltd.
- Mythic Inc.
- Blaize Inc.
- BrainChip Holdings Ltd.
- Sima.ai
- Esperanto Technologies
- Tenstorrent Inc.
- Horizon Robotics
- EdgeQ Inc.
- Graphcore Ltd.
最近の産業開発事情 エッジAIアクセラレーター市場
- 2025年6月:EdgeRunner AIが防衛およびヘルスケア向けエアギャップ型生成AIアシスタントのシリーズAとして1,200万米ドルを調達しました。
- 2025年6月:Embedlが組み込み防衛およびロボティクスのユースケース向けモデル最適化のために550万ユーロ(600万米ドル)を調達しました。
- 2025年4月:NVIDIAとMediaTekが2025年上半期リリース予定のAI PCチップで提携しました。
- 2025年3月:Intelが最大規模のLoihi 2ニューロモーフィックコンピューターを発表し、CSPベンチマークでCPU比37倍のエネルギー削減を達成しました。
- 2025年2月:Qualcommがフラッグシップモバイル向けに45%のCPU性能向上と2倍のNPU効率を提供する3nm Snapdragon 8 Eliteを発売しました。
グローバルエッジAIアクセラレーター市場レポートの調査範囲
エッジAIアクセラレーター市場レポートは、ハードウェアタイプ(ASIC、GPU、FPGA、その他)、消費電力エンベロープ(1W未満、1~3W、その他)、フォームファクター(システム・オン・チップ、モジュール/ボード、PCIe/エッジカード、USB/スティックアクセラレーター)、アプリケーション(コンピュータービジョン、音声およびNLP、その他)、エンドユーザー産業(コンシューマーエレクトロニクス、自動車、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ASIC |
| GPU |
| FPGA |
| VPU / NPU |
| ヘテロジニアスSoC |
| 1W未満 |
| 1~3W |
| 3~5W |
| 5~10W |
| 10~20W |
| 20W超 |
| システム・オン・チップ |
| モジュール・ボード |
| PCIe・エッジカード |
| USB・スティックアクセラレーター |
| コンピュータービジョン |
| 音声・自然言語処理 |
| 予知保全・異常検知 |
| 自律ナビゲーション・制御 |
| センサーフュージョン・データ集約 |
| コンシューマーエレクトロニクス・ウェアラブル |
| 自動車・輸送 |
| 産業・製造 |
| スマートシティ・公共安全 |
| ヘルスケア・ライフサイエンス |
| 航空宇宙・防衛 |
| 農業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| オーストラリア・ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| UAE | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| ハードウェアタイプ別 | ASIC | ||
| GPU | |||
| FPGA | |||
| VPU / NPU | |||
| ヘテロジニアスSoC | |||
| 消費電力エンベロープ別 | 1W未満 | ||
| 1~3W | |||
| 3~5W | |||
| 5~10W | |||
| 10~20W | |||
| 20W超 | |||
| フォームファクター別 | システム・オン・チップ | ||
| モジュール・ボード | |||
| PCIe・エッジカード | |||
| USB・スティックアクセラレーター | |||
| アプリケーション別 | コンピュータービジョン | ||
| 音声・自然言語処理 | |||
| 予知保全・異常検知 | |||
| 自律ナビゲーション・制御 | |||
| センサーフュージョン・データ集約 | |||
| エンドユーザー産業別 | コンシューマーエレクトロニクス・ウェアラブル | ||
| 自動車・輸送 | |||
| 産業・製造 | |||
| スマートシティ・公共安全 | |||
| ヘルスケア・ライフサイエンス | |||
| 航空宇宙・防衛 | |||
| 農業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| ASEAN | |||
| オーストラリア・ニュージーランド | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| UAE | |||
| トルコ | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
2025年のエッジAIアクセラレーター市場の価値はいくらでしたか?
エッジAIアクセラレーター市場は2025年に74.9億米ドルと評価された。
エッジAIアクセラレーター市場はどのくらいの速さで成長すると予測されていますか?
市場は2026年から2031年にかけて31.01% CAGRを記録すると予測されている。
どのハードウェアカテゴリーがこの分野をリードしていますか?
ASICデバイスはアプリケーション特化型性能への需要を反映し、2025年に47.2%のシェアで支配的であった。
なぜヘルスケアがエッジAIチップの最も急成長している垂直市場なのですか?
FDAによる950件のAI/MLデバイスの認可が、プライバシー準拠の診断のためにオンデバイス推論を採用する病院を促進しています。
2031年にかけて最も高い成長が見込まれる地域はどこですか?
アジア太平洋は半導体生産能力を拡大するにつれ、33.88%のCAGRで成長すると予測されている。
産業用エッジ展開で最も一般的な消費電力エンベロープはどれですか?
5~10Wの帯域は計算密度とファンレス熱制限のバランスを取り、2025年に38.1%のシェアでリードした。