
Tamanho e Participação do Mercado de Edge Computing no Setor Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.48 % |
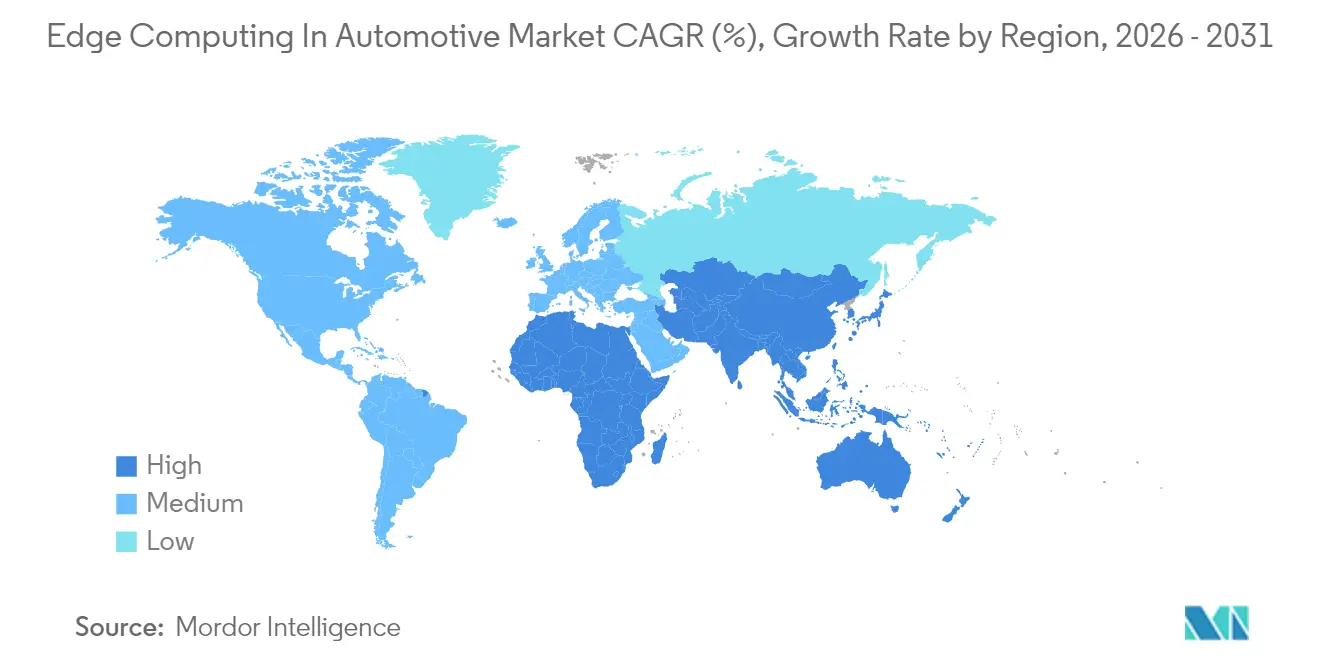
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
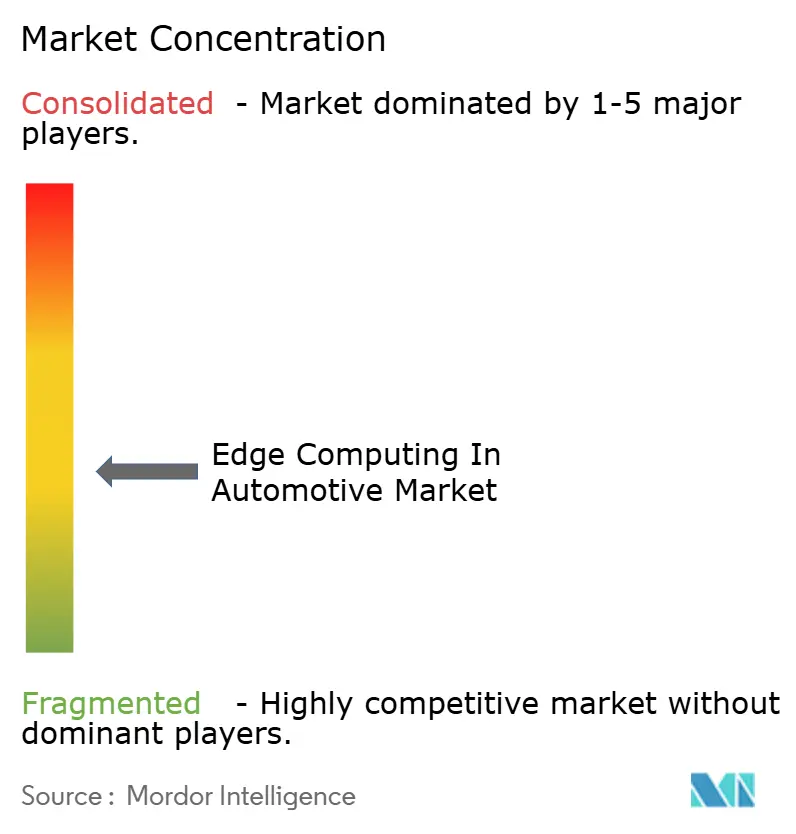
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edge Computing no Setor Automotivo por Mordor Intelligence
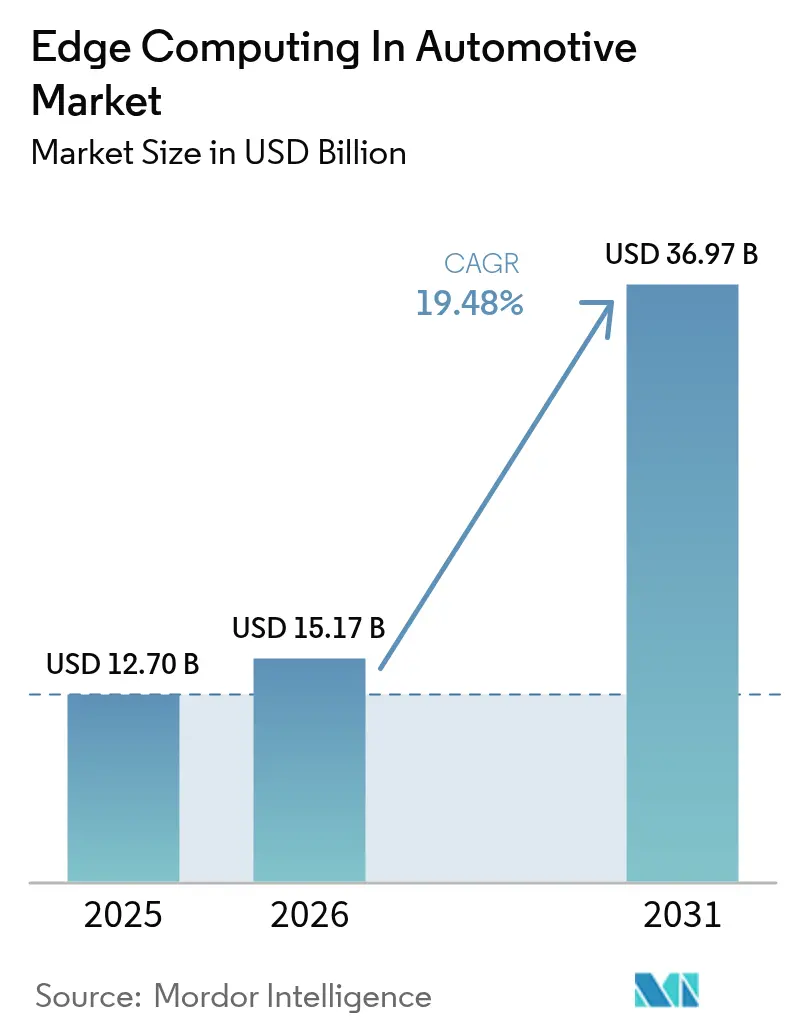
O tamanho do mercado de edge computing no setor automotivo em 2026 é estimado em USD 15,17 bilhões, crescendo a partir do valor de 2025 de USD 12,7 bilhões com projeções para 2031 indicando USD 36,97 bilhões, crescendo a um CAGR de 19,48% no período de 2026-2031. O crescimento provém do crescente volume de dados gerados pelos veículos, da expansão das redes 5G de baixa latência e das regulamentações de segurança que tornam o processamento Vehicle-to-Everything em tempo real indispensável. As montadoras redesenham os veículos em torno do software em vez da mecânica, o que transfere o processamento das nuvens remotas para nós distribuídos embarcados nos veículos e nas margens das vias. O hardware mantém a liderança em receita porque o silício de finalidade específica deve atender aos rigorosos requisitos automotivos, porém os serviços se expandem mais rapidamente à medida que os fabricantes terceirizam a integração e o suporte ao ciclo de vida. A demanda regional se concentra na Ásia-Pacífico, onde a adoção de veículos elétricos, os incentivos governamentais e os investimentos em cidades inteligentes convergem para remodelar a economia de implantação.[1]Deutsche Telekom, "Projeto Car2MEC Alcança Baixa Latência para V2X," telekom.com
Principais Conclusões do Relatório
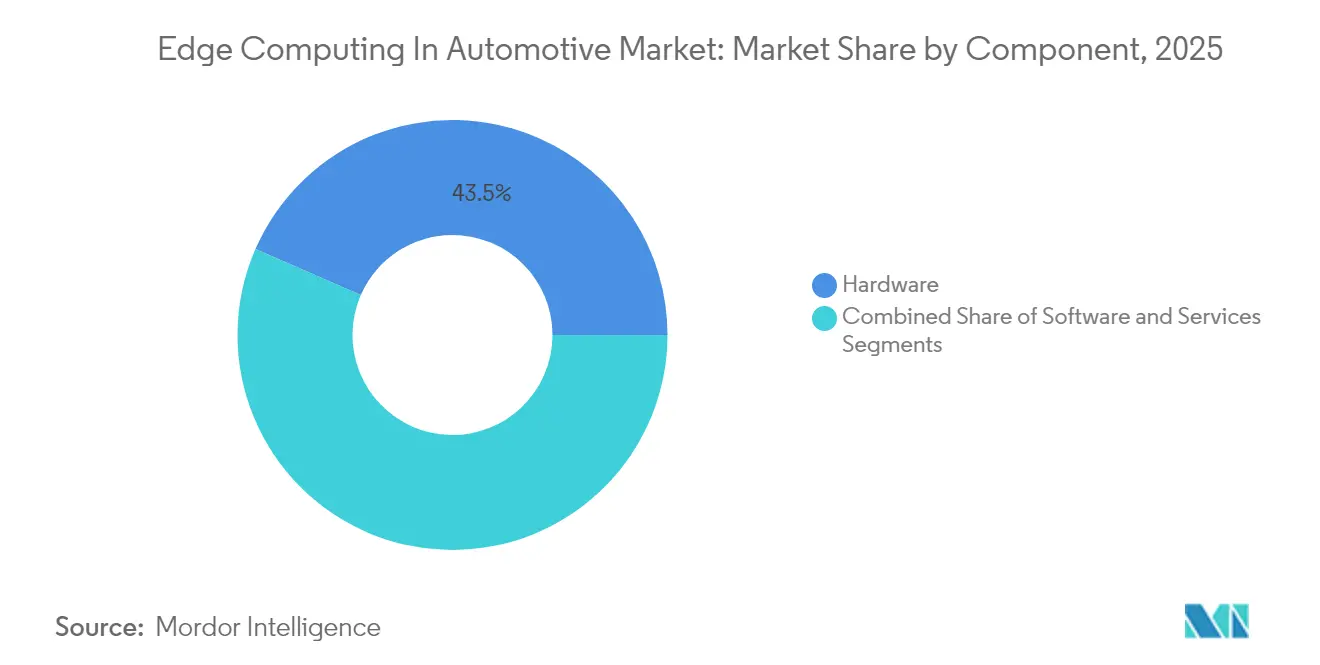
- Por componente, o hardware liderou com 43,45% da participação do mercado de edge computing no setor automotivo em 2025, enquanto os serviços estão no caminho de um CAGR de 24,89% até 2031.
- Por modelo de implantação, o edge embarcado no veículo deteve 46,02% da participação do mercado de edge computing no setor automotivo em 2025; o edge de infraestrutura está projetado para crescer a um CAGR de 21,55% até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 50,55% da participação do mercado de edge computing no setor automotivo em 2025; os veículos comerciais pesados estão posicionados para um CAGR de 22,05% entre 2026 e 2031.
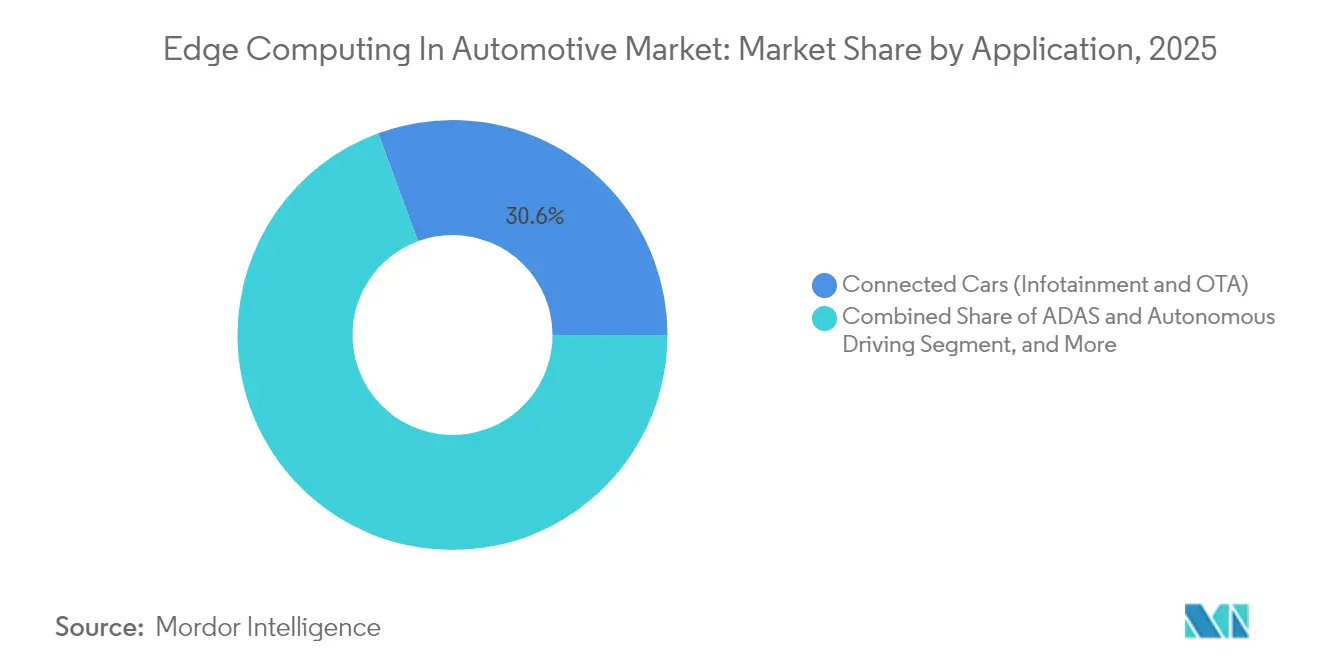
- Por aplicação, os recursos de carros conectados retiveram 30,62% da participação do mercado de edge computing no setor automotivo em 2025; as cargas de trabalho de direção autônoma acelerarão a um CAGR de 25,74% até 2031.
- Por geografia, a América do Norte liderou com 34,95% da participação do mercado de edge computing no setor automotivo em 2025, enquanto a Ásia-Pacífico está projetada para registrar um CAGR de 24,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de sensores veiculares e implantação de redes 5G | +4.20% | Global, com ganhos iniciais na América do Norte, UE e China | Médio prazo (2-4 anos) |
| Migração das montadoras para veículos definidos por software | +3.80% | Global, liderado pelos segmentos premium na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Suporte regulatório para mandatos de segurança V2X | +2.90% | Zonas regulatórias da América do Norte e UE, em expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento do tráfego de dados IoT por veículo | +2.10% | Global, concentrado em mercados de veículos conectados | Curto prazo (≤ 2 anos) |
| Implantação de nós de micro-edge à beira da calçada por municípios | +1.80% | Cidades inteligentes na América do Norte, UE e metrópoles selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aceleradores de IA embarcados com baixo consumo de energia reduzem o TCO | +1.60% | Mercados globais de veículos elétricos, liderados pela China e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mainstream – Proliferação de Sensores Veiculares e Implantação de Redes 5G
Os veículos modernos hospedam até 200 sensores que transmitem 25 GB de dados por hora, um volume que sobrecarrega as arquiteturas legadas. O acesso via rádio 5G agora entrega latência abaixo de 10 ms, demonstrado quando Deutsche Telekom e Nokia reduziram os atrasos V2X para menos de 30 ms nos testes Car2MEC. As montadoras, portanto, incorporam processamento local para classificar, comprimir e reagir a riscos antes de encaminhar os insights essenciais para a nuvem. O resultado é uma migração decisiva do processamento centralizado para o distribuído, o que sustenta a crescente demanda por hardware e reforça o rápido CAGR do mercado de edge computing no setor automotivo.
Mainstream – Migração das Montadoras para Veículos Definidos por Software
Os fabricantes reescrevem seus modelos de negócio em torno de atualizações de código e recursos digitais. A Robert Bosch GmbH e o braço Cariad da Volkswagen designaram 1.000 engenheiros para co-desenvolver plataformas de IA destinadas aos veículos de 2025. Os veículos sempre conectados agora exigem canais seguros de software over-the-air mais computação embarcada de alto desempenho para validar e reverter código com segurança. Esses fluxos de trabalho ampliam os reservatórios de receita de serviços e elevam o mercado de edge computing no setor automotivo como um pilar central de monetização.[2]Bosch, "Bosch e Cariad Expandem Aliança de Direção Automatizada," bosch.com
Sob o radar – Nós de Micro-edge à Beira da Calçada por Municípios
Os municípios adaptam discretamente postes de iluminação e semáforos com caixas de computação compactas. Peachtree Corners, Geórgia, investiu USD 4 milhões em unidades de beira de estrada baseadas em Qualcomm que operam na banda de segurança de 5,9 GHz e otimizam cruzamentos em tempo real. A transferência de análises pesadas para nós à beira da calçada reduz os orçamentos de hardware veicular, introduz redundância e abre fluxos de receita apoiados por publicidade para os municípios.[3]Qualcomm, "Peachtree Corners Implanta Unidades de Beira de Estrada C-V2X," qualcomm.com
Sob o radar – Aceleradores de IA Embarcados com Baixo Consumo de Energia Reduzem o TCO
Startups aperfeiçoam unidades de processamento neural que consomem pouca energia, mas igualam a taxa de transferência de inferência. A Expedera assegurou USD 20 milhões para comercializar esse tipo de propriedade intelectual, permitindo câmeras de monitoramento contínuo do motorista sem comprometer a autonomia dos veículos elétricos. O menor consumo de energia reduz os sistemas de resfriamento e os pacotes de baterias, suavizando o custo total de propriedade e atraindo frotas para o mercado de edge computing no setor automotivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevado investimento inicial em infraestrutura (capex) | -2.80% | Global, com impacto particularmente acentuado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Riscos de cibersegurança e soberania de dados | -2.10% | Global, com preocupações acentuadas na UE e na China | Médio prazo (2-4 anos) |
| Escassez de silício de grau automotivo para edge | -1.90% | Cadeia de fornecimento global, aguda nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Padrões fragmentados de interoperabilidade MEC | -1.40% | Global, com variações regionais na implementação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mainstream – Elevado Investimento Inicial em Infraestrutura (Capex)
As pilhas de edge completas combinam nós de computação, 5G privado e segurança reforçada — uma combinação que elevou o orçamento do local de testes alemão da Verizon Communications Inc. e da Audi para mais de USD 10 milhões. A intensidade de capital desencoraja montadoras de menor porte e paralisa projetos em regiões sensíveis ao preço. Consequentemente, as implantações priorizam funções que geram retorno imediato em segurança, enquanto a otimização mais abrangente aguarda a queda das curvas de custo.
Mainstream – Riscos de Cibersegurança e Soberania de Dados
Os nós distribuídos multiplicam os vetores de ataque e expõem os sistemas de segurança a intrusões remotas. Os novos mandatos da UNECE WP.29 impõem gestão contínua de riscos e armazenamento local de dados dentro das fronteiras da UE, intensificando o ônus de conformidade. As montadoras são obrigadas a fortalecer cada caixa de micro-edge, inflacionando os custos e sobrecarregando o escasso talento em cibersegurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Dominância do Hardware Enfrenta Disrupção pelos ServiçosO hardware capturou 43,45% da receita em 2025, sublinhando o papel essencial de processadores robustos, aceleradores de IA e soluções térmicas dentro dos veículos. Essa fatia se traduz na maior participação do mercado de edge computing no setor automotivo graças ao silício que tolera vibração e temperatura ambiente de 125 °C. Em termos monetários, o tamanho do mercado de edge computing no setor automotivo para hardware ainda crescerá, porém os serviços desfrutam de um CAGR mais acentuado de 24,89% à medida que os integradores gerenciam as implantações over-the-air para frotas globais heterogêneas. As montadoras gravitam em direção a serviços turnkey porque a curva de aprendizado para segurança funcional, cibersegurança e agendamento em tempo real é íngreme. Fornecedores como a Intel Corporation — após absorver a Silicon Mobility — agrupam chips com middleware e contratos de atualização de longo prazo. A mudança canaliza a margem para longe do hardware puro e impulsiona os fornecedores de plataformas a parcerias com operadores de nuvem para ofertas conjuntas de ciclo de vida, reforçando o impulso dos serviços.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Modelo de Implantação:
O Edge de Infraestrutura Desafia as Abordagens Centradas no VeículoA computação embarcada reteve 46,02% da receita de 2025, sublinhando a confiança das montadoras na confiabilidade autossuficiente. Ainda assim, os nós de infraestrutura estão registrando um CAGR de 21,55% à medida que os orçamentos de cidades inteligentes financiam caixas à beira da estrada que ampliam a consciência situacional além de um único veículo. Esse crescimento amplia o tamanho do mercado de edge computing no setor automotivo para ativos de edge público e convida operadoras de telecomunicações e municípios a esquemas de compartilhamento de receita. Topologias híbridas estão emergindo, nas quais processadores do veículo, da rede e da beira da calçada cooperam. O Automotive Edge Computing Consortium promove tais estruturas de computação dividida para otimizar custo e latência. As montadoras agora devem certificar software em domínios heterogêneos, elevando as cadeias de ferramentas de interoperabilidade e impulsionando a atividade de padronização.
Por Aplicação:
A Direção Autônoma Supera o Crescimento dos Carros ConectadosOs serviços de carros conectados detiveram 30,62% de participação em 2025, uma herança ancorada por infotainment e telemática. As pilhas de direção autônoma, no entanto, acelerarão a um CAGR de 25,74%, aumentando seu peso dentro do tamanho geral do mercado de edge computing no setor automotivo. O DRIVE Hyperion da NVIDIA Corporation integra múltiplos aceleradores de IA que, juntos, processam seis câmeras, cinco radares e três lidares em tempo real. Modelos de linguagem embarcados, como o Cerence CaLLM Edge, agora operam inteiramente a bordo, eliminando a dependência da cobertura celular e mantendo a latência de resposta abaixo de 200 ms. A crescente densidade de computação dentro dos veículos muda a economia dos planos de dados e cria novas receitas de licenciamento para fornecedores de propriedade intelectual de software.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tipo de Veículo:
Veículos Comerciais Impulsionam a Adoção do Edge AutônomoOs automóveis de passeio entregaram 50,55% do faturamento de 2025, principalmente em função do volume de produção. No entanto, os veículos comerciais pesados registrarão um CAGR de 22,05% até 2031, tornando-os os de crescimento mais rápido dentro do mercado de edge computing no setor automotivo. Frotas com rotas definidas podem amortizar a computação premium ao longo de quilometragem previsível, e os pilotos de carga autônoma — como o corredor Dallas-Houston da Aurora — demonstram retorno por meio da economia com custos de motoristas.
As máquinas fora de estrada utilizam nós de edge para autonomia em minas ou fazendas onde a conectividade é escassa. A plataforma de caminhão autônomo VNL da Volvo empilha computadores duplamente redundantes para atender ao envelope de segurança operacional SAE Nível 4. Esses casos de uso consolidam a diversificação do setor de edge computing no setor automotivo para além da mobilidade do consumidor.
Análise Geográfica
Mercado de Edge Computing Automotivo na América do Norte, APAC e Europa
A América do Norte liderou com 34,95% da receita em 2025, apoiada pela implantação antecipada do 5G, pela política de espectro ordenada e pelas estreitas parcerias entre montadoras e empresas de tecnologia. Tesla, General Motors e Ford se associam à Intel Corporation, NVIDIA Corporation e Qualcomm Technologies, Inc. para co-projetar processadores específicos para aplicações e regimes de testes. O programa de redes privadas da Verizon Communications Inc. sublinha a prontidão da região para escalar cargas de trabalho automotivas de baixa latência. Os incentivos de financiamento nos níveis estadual e federal ancoram ainda mais os laboratórios de edge e os corredores piloto. Prevê-se que a Ásia-Pacífico registre um CAGR de 24,12% até 2031. A China integra subsídios para veículos elétricos, vastos volumes de consumidores e esquemas de transporte inteligente liderados pelas cidades, criando um fértil mercado de edge computing no setor automotivo. O lançamento pela Huawei Technologies Co., Ltd. de 100 caminhões de mineração autônomos 5G-A na Mongólia Interior ilustra a implantação de nível industrial em condições adversas. O Japão e a Coreia do Sul fornecem nós semicondutores avançados, enquanto a Índia posiciona polos de talentos que desenvolvem software embarcado para montadoras globais. A Europa mantém o impulso por meio de marcas premium e legislação de segurança rigorosa. A UNECE WP.29 e o RGPD impõem cibersegurança rigorosa e localização de dados, elevando o padrão mínimo para soluções de edge. A Robert Bosch GmbH e a Microsoft agora co-produzem cadeias de ferramentas de IA generativa em conformidade com os padrões de segurança funcional ISO 26262. As estratégias digitais pan-europeias e os corredores 5G transfronteiriços permitem itinerância contínua de caminhões autônomos entre Alemanha, Áustria e Itália.

Panorama regulatório
A regulamentação está cada vez mais vinculando a arquitetura de computação de borda à homologação de veículos, à governança de atualizações de software e à segurança cibernética por design. Na União Europeia, a Lei de IA da UE (Regulamento (UE) 2024/1689) entrou em vigor em 1º de agosto de 2024 e classifica determinados sistemas de IA automotivos integrados a produtos regulamentados como de alto risco, levando OEMs e fornecedores a incorporar processos de gerenciamento de risco, robustez e documentação em suas pilhas de borda embarcadas e à beira da estrada.
Globalmente, os regulamentos da UNECE WP.29 continuam sendo âncoras centrais de conformidade para veículos conectados e atualizáveis. O Regulamento nº 155 da ONU exige um Sistema de Gestão de Segurança Cibernética (CSMS) para homologação, e o Regulamento nº 156 da ONU exige um Sistema de Gestão de Atualização de Software (SUMS), comumente implementado usando as práticas da ISO/SAE 21434. Nos Estados Unidos, o Departamento de Transporte destacou a aceleração da atividade regulatória sobre veículos autônomos em sua agenda regulatória de 2026, reforçando a necessidade de processamento de dados auditável e alinhado à segurança, além de fluxos de trabalho OTA seguros em nós de borda automotivos distribuídos.
Análise da cadeia de valor
A cadeia de valor abrange silício e módulos de nível automotivo (processadores, aceleradores de IA, Ethernet automotiva e elementos seguros), middleware e virtualização (sistema operacional em tempo real, hipervisores, middleware de segurança, clientes OTA) e integração de sistemas nas arquiteturas E/E do veículo (controladores de domínio e zonais). Segue-se a validação e certificação em relação aos requisitos de segurança funcional e cibersegurança. Em seguida, OEMs e fornecedores de nível 1 operacionalizam essas plataformas por meio de cadeias de ferramentas para implantação de frotas, monitoramento e resposta a incidentes, frequentemente usando plataformas em nuvem para simulação, CI/CD e pipelines de gêmeos digitais que se conectam aos ambientes de execução de borda embarcados e à beira da estrada.
A coordenação em toda a cadeia está se intensificando em torno de arquiteturas de referência e relações de fornecimento de longo prazo. O Automotive Edge Computing Consortium (AECC) publicou um Industry Blueprint em fevereiro de 2026 para alinhar camadas interoperáveis de borda, 5G, API e nuvem para serviços de veículos conectados, enquanto o Suplemento 86 da ITU-T (aprovado em janeiro de 2025) define elementos de arquitetura funcional para formações de veículos conectados habilitados por borda. Em termos de comercialização, o Grupo Volkswagen assinou uma carta de intenções com a Qualcomm em janeiro de 2026 para soluções Snapdragon Digital Chassis que suportam uma arquitetura zonal de SDV, e a Stellantis expandiu sua colaboração com a Qualcomm em maio de 2026 para adotar plataformas Snapdragon Digital Chassis em arquiteturas de veículos de próxima geração, evidenciando como computação, conectividade e plataformas de software são agrupadas e adquiridas como blocos de construção de borda integrados.
Cenário Competitivo
O mercado de edge computing no setor automotivo apresenta fragmentação moderada. Os grandes fabricantes de semicondutores — Intel Corporation, NVIDIA Corporation e Qualcomm Technologies, Inc. — investem em nós de grau automotivo, enquanto fornecedores de primeiro nível como Continental AG, Robert Bosch GmbH e Aptiv integram esses chips em controladores de domínio. Os hiperescaladores de nuvem AWS e Microsoft aproveitam contêineres de edge e pipelines de gêmeos digitais para garantir vitórias de design junto às montadoras. A vantagem competitiva depende da integração vertical que casa os ciclos de vida do silício com as plataformas veiculares de 15 anos, a certificação de segurança e a orquestração global de atualizações.
A plataforma DRIVE da NVIDIA Corporation agrupa hardware, SDK e ferramentas de validação, reduzindo o tempo de entrada no mercado para funções SAE Nível 3. A Continental AG alinha seu novo Computador de Alto Desempenho com o Android Automotive OS, visando a consolidação do cockpit. A aquisição por USD 2,5 bilhões da unidade de Ethernet automotiva da Marvell pela Infineon amplia a largura de banda entre sensores e processadores. As parcerias — e não os produtos independentes — estão emergindo como a rota dominante para a implantação em escala, particularmente onde os operadores de frotas exigem garantias de disponibilidade turnkey.
Líderes do Setor de Edge Computing no Setor Automotivo
Cisco Systems, Inc.
Amazon Web Services, Inc.
Huawei Technologies Co., Ltd.
Hewlett Packard Enterprise Development LP
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edge Computing Automotivo
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Ericsson AB
- Siemens AG
- Robert Bosch GmbH
- Continental AG
- Verizon Communications Inc.
- Vodafone Group Plc
- Belden Inc.
- Digi International Inc.
- Litmus Automation Inc.
- Azion Technologies Ltd.
- Altran Technologies SA

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental está em migrar funções conectadas e autônomas em fase piloto para implantações repetíveis e interoperáveis em frotas mistas e propriedade mista de infraestrutura (OEM, telecomunicações, cidade). O AECC Industry Blueprint 1.0 (fevereiro de 2026) fornece uma linha de base de requisitos de sistema neutra em relação a fornecedores, abrangendo conectividade, computação, gerenciamento de dados e segurança, criando espaço para fornecedores comercializarem camadas de mensagens, políticas e orquestração compatíveis que funcionem entre a borda embarcada do veículo, a borda de rede/MEC e a borda de infraestrutura à beira da estrada.
A IA de borda em veículos definidos por software também está se estendendo além da percepção para fluxos de trabalho de energia, calibração e manutenção que se beneficiam da latência local e da soberania de dados. O Artigo Técnico 2026-26-0686 da SAE International (janeiro de 2026) detalha casos de uso de IA de borda embarcada, como gerenciamento adaptativo de energia, calibração de powertrain em tempo real e diagnósticos preditivos, apoiando a demanda por tempos de execução de IA de nível automotivo e serviços de ciclo de vida (atualizações de modelos, validação, reversão) entregues por meio de pipelines OTA seguros. À medida que as arquiteturas mudam para uma combinação híbrida de borda embarcada e de infraestrutura, os fornecedores capazes de arbitrar cargas de trabalho entre os limites de borda e nuvem, mantendo a rastreabilidade de cibersegurança e homologação, obtêm um caminho mais claro para escalar junto com os programas SDV dos OEMs.
Recent Industry Developments in Mercado de Edge Computing Automotivo
- Julho de 2026: SiMa.ai e Cisco anunciaram uma colaboração de comercialização para integrar a plataforma de IA SiMa.ai Modalix com os switches industriais Cisco IE3500 para implantações de IA de borda, incluindo ambientes de manufatura automotiva. A parceria visa inferência local e redes robustas na borda da fábrica, apoiando um controle de qualidade e processo mais rápido habilitado por IA, que retroalimenta os roteiros de software e computação automotiva.
- Abril de 2026: A Huawei afirmou que planejava investir 18 bilhões de yuans em P&D de condução inteligente durante 2026. O compromisso reforça um impulso full-stack que abrange computação embarcada, software e capacidades de condução inteligente, aumentando a pressão competitiva sobre as plataformas de borda automotiva em ecossistemas centrados na China.
- Janeiro de 2026: AWS e AUMOVIO anunciaram um acordo estratégico que posiciona a AWS como o provedor de nuvem preferencial para o trabalho de desenvolvimento de condução autônoma da AUMOVIO, incluindo simulação e ferramentas de IA vinculadas a programas de veículos. O acordo fortalece os pipelines de desenvolvimento nuvem-para-borda usados para construir, validar e atualizar continuamente cargas de trabalho ADAS e autônomas que, em última análise, são executadas em nós de borda embarcados e distribuídos.


Mercado de Edge Computing Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os gastos vinculados à computação e análise realizadas próximas às fontes de dados automotivas, seja dentro do veículo ou em locais próximos de rede e à beira da estrada, onde a baixa latência e a tomada de decisão local são importantes. As receitas são contabilizadas em soluções usadas pelo ecossistema automotivo para casos de uso conectados, assistidos e autônomos.
Exclusões de escopo: o processamento puramente em nuvem que ocorre em data centers centralizados, sem uma camada de execução de borda, está excluído deste dimensionamento.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Modelo de Implantação
- Edge Embarcado no Veículo
- Edge de Rede/MEC
- Edge de Infraestrutura (À Beira da Estrada e Cidade Inteligente)
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Veículos Fora de Estrada e Especiais
- Por Aplicação
- Carros Conectados (Infotainment e OTA)
- ADAS e Direção Autônoma
- Gestão de Tráfego e V2I
- Otimização de Frotas e Logística
- Serviços de Cidades Inteligentes
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Indonésia
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Israel
- África
- África do Sul
- Nigéria
- Egito
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o real pool de demanda e manter as premissas realistas antes de qualquer tentativa de previsão. Recorremos a fontes públicas como materiais da NHTSA e da Euro NCAP para sinais de adoção de recursos de segurança, versões da ITU e da 3GPP para a direção da conectividade, e regulamentações da UNECE sobre cibersegurança veicular e atualização de software para entender as implantações orientadas por conformidade.
Também usamos fontes como departamentos nacionais de transporte e estatísticas alfandegárias e comerciais para fluxos de equipamentos eletrônicos e de telecomunicações, artigos revisados por pares sobre arquiteturas de computação embarcada, e bases de dados de patentes para identificar onde a inferência de borda e os designs de gateway veicular estão sendo priorizados. Registros de empresas, apresentações a investidores e imprensa automotiva e de telecomunicações confiável ajudaram a confirmar o momento de lançamento de produtos, a direção de preços e as estruturas de parceria. Para verificações cruzadas, assinaturas pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, notícias e finanças, e cobertura de patentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que realmente está sendo implantado na borda do veículo, na borda de rede (MEC) e na borda à beira da estrada, e então confirmar como as receitas são reconhecidas entre hardware, software e serviços. Conversamos com uma combinação de funções de OEMs e fornecedores automotivos, partes interessadas em telecomunicações e infraestrutura, e arquitetos de soluções na APAC, EMEA e Américas para testar o momento de adoção, as taxas de anexação típicas e as tendências de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 43% |
| Nível médio: 57% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Participantes menores: 18% | Gerentes: 53% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma abordagem top-down, na qual a produção e a frota de veículos, combinadas com a prontidão de conectividade, foram usadas para reconstruir o pool endereçável de casos de uso automotivos habilitados por borda, por região. A partir daí, o modelo aplicou curvas de penetração para as principais implantações e, em seguida, as converteu em valor usando preços típicos de sistemas e cobranças recorrentes de software e serviços.
As entradas que importaram neste mercado incluíram a penetração de veículos conectados, as taxas de adoção de ADAS e controladores de domínio, o progresso da implantação de rede celular e V2X, o conteúdo médio de computação por plataforma de veículo, e a parcela das cargas de trabalho direcionadas para nós embarcados versus nós MEC ou à beira da estrada. Como os preços mudam rapidamente, as trajetórias de ASP foram ajustadas usando o feedback das entrevistas sobre a redução de custos dos módulos de computação, as abordagens de licenciamento de software e a adesão a serviços.
A previsão baseou-se principalmente na análise de cenários, com casos base, conservador e agressivo vinculados ao momento regulatório, aos roteiros de software dos OEMs e à maturidade da cobertura de borda das telecomunicações. Os resultados foram corroborados com aproximações seletivas de baixo para cima, como amostragem de ASP por volume-tempo para programas de veículos representativos e verificações de canal sobre implantações de software de borda, e as lacunas foram tratadas usando taxas de adoção substitutas de plataformas semelhantes onde a divulgação direta era limitada.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de várias verificações para que os totais permanecessem consistentes com sinais do mundo real. Comparamos os resultados com indicadores independentes, como remessas de carros conectados, taxas de instalação de recursos ADAS e padrões regionais de investimento em borda de telecomunicações, e depois revisamos os valores discrepantes no nível de segmento e região antes da aprovação final.
Quando uma variação parecia relevante, as premissas eram reverificadas e os respondentes eram recontatados para esclarecer mudanças de preços, agrupamento ou momento. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias, lançamentos de grandes plataformas ou restrições súbitas de fornecimento. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Computação de Borda Automotiva da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para computação de borda automotiva frequentemente não coincidem porque os itens contabilizados, o ano usado como ponto de partida e a forma como o software e os serviços recorrentes são tratados podem variar de uma fonte para outra. As diferenças também aparecem quando uma estimativa se apoia fortemente em promessas de adoção prospectivas, em vez de verificá-las em relação aos programas de veículos atuais e às realidades de implantação de rede.
A análise centralizada exclusivamente em nuvem está excluída aqui e fica fora do escopo da Mordor Intelligence para este mercado, o que é uma das razões pelas quais alguns totais maiores não são diretamente comparáveis. Por outro lado, alguns totais menores ocorrem quando apenas o hardware embarcado é contabilizado e os nós MEC, de borda à beira da estrada e o software e serviços relacionados são deixados de fora, ou quando o momento de conversão de moeda e o tratamento da inflação diferem no mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,17 bilhões de USD (2026) | |
| Consultoria Global A | 14,70 bilhões de USD (2025) | Usa um ano-base anterior e um escopo mais amplo que comumente mescla camadas de computação adjacentes e categorias de gastos, o que pode alterar os totais mesmo quando a CAGR parece semelhante. |
| Editora do Setor B | 5,84 bilhões de USD (2025) | Tende a enfatizar uma definição mais restrita, mais próxima de implantações em plataforma ou embarcadas, o que pode subestimar casos de uso de borda de rede e à beira da estrada, além de software e serviços recorrentes. |
A diferença vem principalmente do que é contabilizado como borda no setor automotivo e da rapidez com que se assume que a adoção se expandirá entre linhas de veículos e regiões. Ao manter as entradas vinculadas à adoção observável de veículos, à prontidão de conectividade e a trajetórias realistas de ASP, a estimativa permanece rastreável a variáveis claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de edge computing no setor automotivo?
O mercado está avaliado em USD 15,17 bilhões em 2026 e está projetado para atingir USD 36,97 bilhões até 2031, refletindo um CAGR de 19,48%.
Qual segmento de componentes cresce mais rapidamente?
Os serviços estão projetados para se expandir a um CAGR de 24,89% até 2031, à medida que os fabricantes terceirizam a integração e o suporte ao ciclo de vida.
Por que os veículos comerciais são críticos para o crescimento?
Os caminhões pesados enfrentam escassez de motoristas e altos custos de combustível; as plataformas de edge prontas para autonomia prometem economias operacionais, impulsionando um CAGR de 22,05% para o segmento.
Qual região registrará a maior taxa de crescimento?
A Ásia-Pacífico está prevista para registrar um CAGR de 24,12% graças ao impulso dos veículos elétricos na China, às amplas implantações de 5G e aos investimentos em cidades inteligentes.
Quais são as principais restrições que afetam a adoção?
Os elevados custos iniciais de infraestrutura, a conformidade com cibersegurança, a escassez de silício e os padrões MEC fragmentados, em conjunto, reduzem alguns pontos percentuais do CAGR previsto.
Qual é o grau de fragmentação do cenário competitivo?
Moderado: líderes em semicondutores, fornecedores automotivos de primeiro nível e hiperescaladores de nuvem competem entre si, com as cinco principais empresas controlando aproximadamente 60% da receita.
Página atualizada pela última vez em:



