
Tamanho e Participação do Mercado de Computação de Borda Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 61.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 114.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Computação de Borda Industrial por Mordor Intelligence
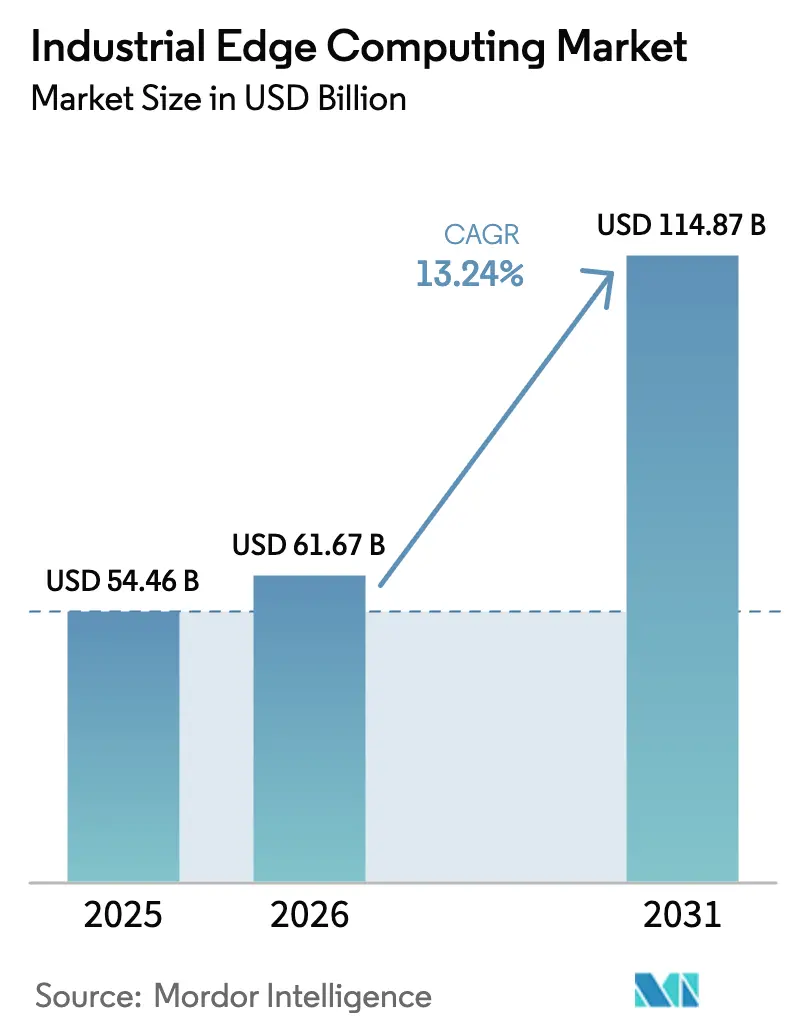
Espera-se que o tamanho do mercado de Computação de Borda Industrial cresça de USD 54,46 bilhões em 2025 para USD 61,67 bilhões em 2026, com previsão de atingir USD 114,87 bilhões até 2031 a uma CAGR de 13,24% no período 2026-2031. A automação sensível à latência, a disponibilidade de redes 5G privadas e os mandatos de soberania de dados estão motivando as empresas a processar dados nos locais de produção em vez de nuvens remotas.[1]Ericsson AB, "Portfólio de Redes 5G Privadas," ericsson.com A demanda por hardware permanece saudável, mas a orquestração definida por software está escalando mais rapidamente à medida que a conteinerização transforma gateways existentes em nós de computação. As empresas também estão reavaliando o custo total de propriedade, pois os descontos em seguros cibernéticos recompensam a análise local. Por fim, o financiamento vinculado à sustentabilidade está inclinando os gastos de capital para soluções que otimizam o uso de energia em tempo real
Principais Conclusões do Relatório
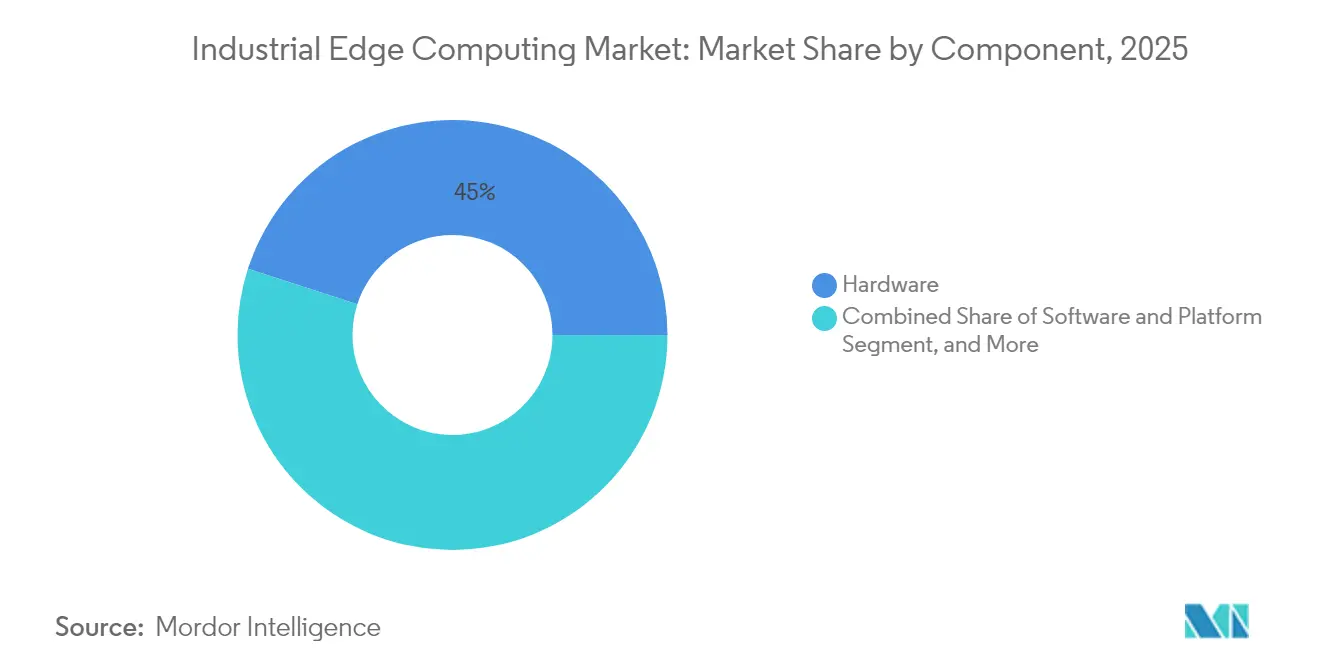
- Por componente, o hardware liderou com 45,02% de participação na receita em 2025 no mercado de Computação de Borda Industrial; as soluções de software e plataforma avançam a uma CAGR de 13,95% até 2031.
- Por indústria usuária final, a manufatura comandou 42,10% da participação do mercado de Computação de Borda Industrial em 2025, enquanto transporte e logística registrou a CAGR mais rápida de 13,96% até 2031.
- Por modelo de implantação, os dispositivos de borda local detinham 54,05% do tamanho do mercado de Computação de Borda Industrial em 2025, e a plataforma de borda gerenciada como serviço está projetada para crescer a uma CAGR de 14,08%.
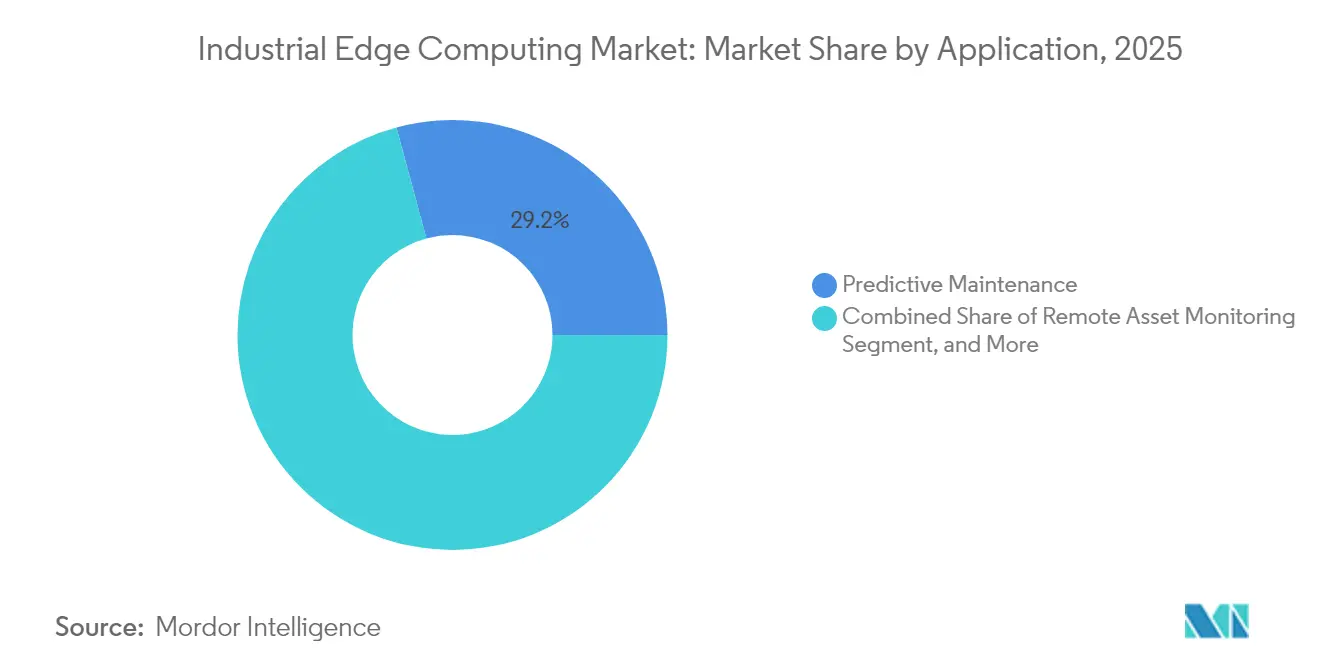
- Por aplicação, a manutenção preditiva respondeu por 29,20% das receitas de 2025 no mercado de Computação de Borda Industrial, enquanto inspeção de qualidade e visão de máquina está expandindo a uma CAGR de 13,52%.
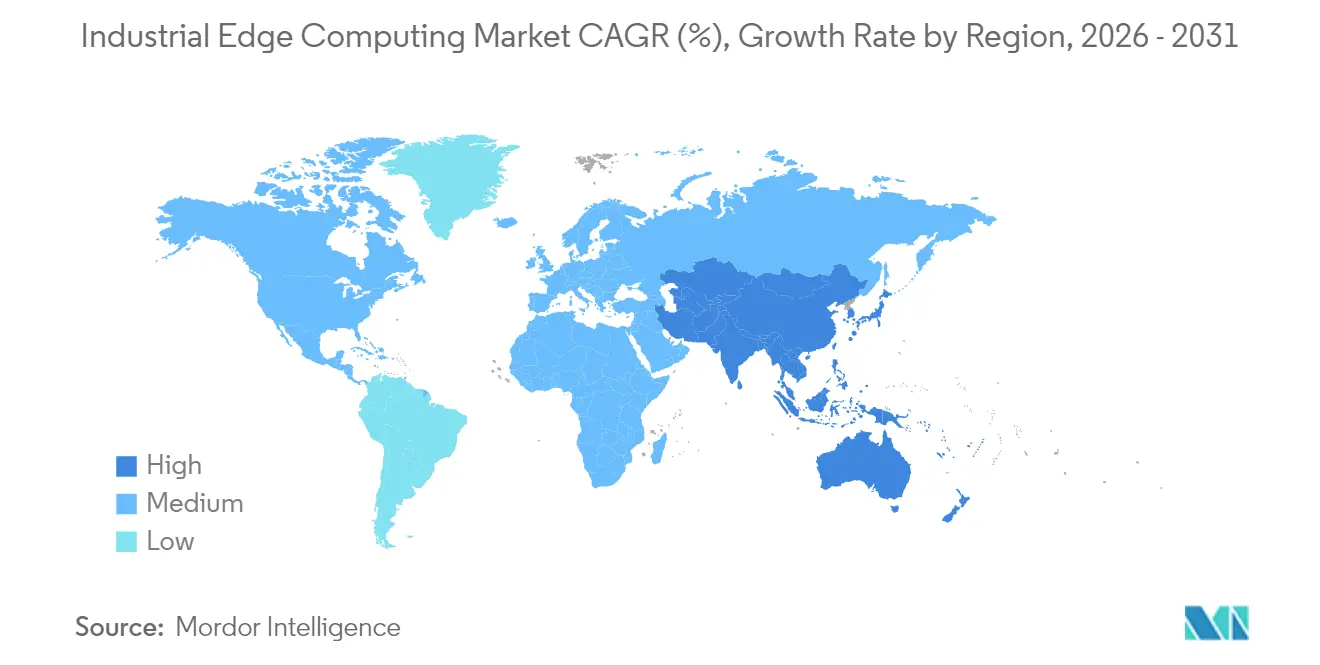
- Por geografia, a América do Norte entregou 39,45% de participação na receita em 2025 no mercado de Computação de Borda Industrial, enquanto a Ásia-Pacífico registra a CAGR mais forte de 13,62% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no número de implantações de sensores IIoT e automação fabril | +2.1% | Global, com APAC e América do Norte liderando | Médio prazo (2-4 anos) |
| Adoção rápida de análises de baixa latência na manufatura inteligente | +1.8% | América do Norte e UE, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Implementação de redes industriais 5G privadas | +1.6% | América do Norte e núcleo da UE, APAC seguindo | Médio prazo (2-4 anos) |
| Cargas de trabalho conteinerizadas em equipamentos de rede OT existentes | +1.4% | Global, com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Descontos em seguros cibernéticos para análises de borda local | +0.9% | América do Norte e UE principalmente | Longo prazo (≥ 4 anos) |
| Financiamento vinculado à sustentabilidade favorecendo a otimização energética local | +0.7% | UE liderando, América do Norte e APAC seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no número de implantações de sensores IIoT e automação fabril
As empresas estão conectando milhões de sensores a máquinas, esteiras transportadoras e utilidades, gerando torrentes de telemetria que sobrecarregam os backhauls de nuvem quando processadas remotamente.[2]Siemens AG, "Soluções de Borda Industrial," siemens.com Os nós de borda eliminam esse gargalo ao aplicar filtragem e análises em tempo real dentro das paredes da fábrica. Os fabricantes de manufatura discreta são particularmente sensíveis a atrasos de microssegundos, impulsionando a adoção em linhas automotivas, eletrônicas e de embalagem. O padrão se reforça: cada novo sensor multiplica as interações de dados, acelerando a demanda por computação local. À medida que os modelos de IA para otimização são executados diretamente ao lado dos controladores, as plataformas de borda deixam de ser complementos opcionais para se tornarem infraestrutura central.
Adoção rápida de análises de baixa latência na manufatura inteligente
Os pilotos de manufatura inteligente mostram como milissegundos se traduzem em milhões de dólares. O banco de testes de processo aberto da ExxonMobil reduziu um ciclo de 15 segundos para aproximadamente 40 milissegundos ao realocar as análises para a borda. O feedback mais rápido evita desvios de qualidade e reduz o desperdício em indústrias contínuas, como produtos químicos e metais. As empresas geralmente começam monitorando ativos não críticos e, em seguida, migram para loops de missão crítica à medida que a confiança cresce. A inspeção baseada em visão é um catalisador primário porque qualquer atraso entre a captura pela câmera e a ação corretiva permite que os defeitos se propaguem pela linha.
Implementação de redes industriais 5G privadas
As redes 5G dedicadas combinam latência determinística, controle de espectro e fatiamento de rede, tornando-as backbones naturais para clusters de borda distribuídos. As primeiras instalações em plantas automotivas, instalações de alimentos e refinarias de campo existente (brownfield) permitem que milhares de sensores se conectem sem congestionamento. Os links de latência ultrabaixa e altamente confiáveis garantem que vários nós de borda coordenem as cargas de trabalho com segurança, habilitando robôs autônomos e AGVs. O perfil de segurança do 5G também satisfaz os engenheiros de OT que resistem a expor o tráfego de produção a operadoras públicas.
Cargas de trabalho conteinerizadas em equipamentos de rede OT existentes
Gateways industriais, CLPs e servidores robustos são cada vez mais fornecidos com mecanismos de contêiner para que os operadores possam implantar análises como qualquer outro microsserviço. Este método "compatível com campo existente" remove a barreira de substituição completa que historicamente dificultava a modernização. As atualizações pelo ar reduzem as janelas de manutenção, enquanto os registros centralizados enviam novos modelos para milhares de sites simultaneamente. Kubernetes e orquestradores similares estão migrando de datacenters de TI para salas de controle, transformando aplicações de borda em ativos definidos por software que coexistem com lógica de controle determinística.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de habilidades OT-TI para integração de borda | -1.2% | Global, particularmente grave em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Altos custos iniciais de hardware e retrofit | -0.8% | Global, com maior impacto em mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Padrões de middleware fragmentados dificultando a portabilidade | -0.9% | Global, com esforços de padronização em andamento | Longo prazo (≥ 4 anos) |
| Obrigações de longo prazo de patches de segurança elevando o TCO | -0.6% | Global, com conformidade regulatória impulsionando os custos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de habilidades OT-TI para integração de borda
A implantação eficaz exige profissionais fluentes em protocolos industriais, segurança cibernética e pilhas nativas de nuvem, mas menos de 15% dos engenheiros possuem essa combinação.[3]Cisco Systems Inc., "Soluções de Internet das Coisas para Manufatura," cisco.com A escassez de contratações prolonga os cronogramas dos projetos e infla as taxas de consultoria. Plantas menores sentem o aperto de forma mais aguda, frequentemente adiando projetos até que os integradores ofereçam soluções prontas para uso. Embora os programas de certificação estejam crescendo, o desenvolvimento da força de trabalho fica atrás da implantação tecnológica, mantendo a lacuna de habilidades como um obstáculo de médio prazo para o mercado de Computação de Borda Industrial.
Altos custos iniciais de hardware e retrofit
Servidores robustos, switches reforçados e gabinetes ambientais podem custar dezenas de milhares de dólares por linha, pressionando os orçamentos das PMEs. Os sites de campo existente com necessidade intensiva de retrofit também exigem melhorias de energia e cabeamento estruturado que adicionam custos ocultos. Os modelos de borda gerenciada como serviço convertem CapEx em OpEx, mas algumas empresas relutam em abrir mão da custódia dos dados, obrigando-as a absorver os gastos iniciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Dominância do Hardware Enfrenta a Disrupção do SoftwareO hardware capturou 45,02% da receita em 2025 à medida que as fábricas investiram em gateways, aceleradores de visão e servidores robustos capazes de suportar vibração, poeira e variações de temperatura. Essas aquisições sustentam o atual mercado de Computação de Borda Industrial, garantindo desempenho determinístico próximo às linhas de produção. As ofertas de software e plataforma, no entanto, estão escalando mais rapidamente a uma CAGR de 13,95% porque dissociam as cargas de trabalho do hardware proprietário. As empresas agora podem instalar um microsserviço de gêmeo digital no mesmo nó que hospeda um CLP e, em seguida, reimplantá-lo em uma planta diferente por meio de um registro centralizado. O preço por assinatura também se alinha com os orçamentos operacionais, proporcionando às equipes financeiras curvas de despesas previsíveis.
A crescente disponibilidade de ambientes de execução de contêineres em hardware de controle borra a fronteira entre dispositivo e aplicação. A expansão de OPC UA da Softing Industrial em 2025, com suporte a mais de 60 modelos complementares, ilustra como os modelos de informação padronizados aumentam o valor do software. À medida que a maturidade da orquestração melhora, os compradores pesam cada vez mais a flexibilidade da plataforma e a automação do ciclo de vida em detrimento das contagens de processadores. Os serviços permanecem a menor fatia, mas influenciam as decisões de compra porque os parceiros de integração conectam ativos díspares em um plano de gerenciamento unificado.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Indústria Usuária Final:
Liderança da Manufatura sob Pressão do TransporteA manufatura detinha 42,10% dos gastos globais em 2025, pois os primeiros adotantes da Indústria 4.0 buscavam loops de decisão de microssegundos para robótica e controle de processos. O mercado de Computação de Borda Industrial ressoa com este setor porque os custos de inatividade podem ultrapassar USD 25.000 por minuto em linhas de estampagem automotiva. Ainda assim, transporte e logística está subindo mais rapidamente a uma CAGR de 13,96%, impulsionada por telemática de frota, automação de terminais e veículos autônomos de pátio que exigem computação em depósitos. Petróleo e gás permanecem substanciais devido a ativos de campo remoto onde a latência via satélite é proibitiva.
As plantas de ciências da vida também estão acelerando as implantações à medida que a orientação da FDA endossa tecnologias de manufatura avançadas que garantem a rastreabilidade em nível de lote. Mineração, metais e utilidades aplicam análises de borda a casos de uso de segurança do trabalhador e estabilidade da rede elétrica. As plantas de alimentos e bebidas implantam inspeção visual em tempo real para cumprir regulamentações rigorosas de rotulagem e alérgenos. Embora cada vertical ofereça redução de latência, relatórios de conformidade e economias de energia que frequentemente inclinam o caso de negócio, ampliando a base endereçável do setor de Computação de Borda Industrial.
Por Aplicação:
A Maturidade da Manutenção Preditiva Permite o Crescimento das Análises de VisãoA manutenção preditiva contribuiu com 29,20% da receita de 2025, comprovando seu ROI ao reduzir o tempo de inatividade não planejado. Os dados de vibração e imagem térmica analisados localmente permitem a detecção precoce de falhas em comparação com os alarmes SCADA, e os algoritmos refinam continuamente os limites à medida que ingerem novos dados. A inspeção de qualidade e visão de máquina, avançando a uma CAGR de 13,52%, depende de inferência acelerada por GPU na borda para sinalizar defeitos dentro do tempo de ciclo (takt time) de linhas de alta velocidade. A otimização de processos em tempo real permanece fundamental porque os custos de energia e as métricas de carbono enfrentam escrutínio regulatório.
As análises de visão de IA de borda são a fronteira mais recente. Dell Technologies e Cognex combinam aceleradores de inferência com modelos treinados por domínio para fornecer decisões de rejeição em milissegundos para defeitos de pintura. O monitoramento remoto de ativos estende a cobertura a plataformas offshore e subestações em montanhas, onde o backhaul intermitente limita a dependência da nuvem. As análises de segurança e conformidade completam o conjunto ao automatizar relatórios de normas de segurança ocupacional e detectar violações de EPI por meio de câmeras e LiDAR.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Implantação:
Os Serviços Gerenciados Desafiam a Dominância LocalOs dispositivos de borda local responderam por 54,05% do tamanho do mercado de Computação de Borda Industrial em 2025 porque as indústrias regulamentadas insistem na custódia local da propriedade intelectual. Racks de nós de microdatacenters ficam próximos às linhas de montagem e aos skids de processo, fornecendo latência determinística e resiliência com isolamento físico (air-gapped). Os modelos de plataforma gerenciada como serviço estão ganhando terreno a uma CAGR de 14,08%, pois os fornecedores agrupam hardware, orquestração e monitoramento 24×7 sob acordos de nível de serviço, convertendo aquisições de capital em assinaturas de pagamento por uso.
A borda integrada em equipamentos de rede atrai fábricas sensíveis a custos que aproveitam os ciclos de computação em switches existentes. Microdatacenters modulares, como o Crusoe Spark, são implantados em semanas, suportando cargas de trabalho intensivas em GPU sem reformas completas das instalações. Os modelos híbridos prosperam à medida que as empresas segmentam as cargas de trabalho: loops de segurança crítica permanecem locais, enquanto as análises não críticas migram para plataformas gerenciadas para conservar recursos internos.
Análise Geográfica
Mercado de Computação de Borda Industrial da América do Norte
A participação de 39,45% da América do Norte em 2025 reflete uma confluência de adoção antecipada de 5G privado, estruturas robustas de ciberseguro e metas corporativas de sustentabilidade que incentivam a análise de dados no local. Multinacionais como a ExxonMobil validam arquiteturas abertas que combinam DCS legados com microsserviços em contêineres, consolidando a confiança dos clientes. O crescimento da receita agora se inclina para plantas de médio porte que modernizam linhas brownfield, em vez de projetos-piloto emblemáticos, expandindo o mercado de Computação de Borda Industrial além dos primeiros adotantes.
Mercado de Computação de Borda Industrial da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido, de 13,62%, impulsionado pelo programa Made in China 2025 da China e pela visão Sociedade 5.0 do Japão. Fábricas greenfield integram capacidades de borda desde a concepção inicial, contornando gargalos de retrofit. Empréstimos vinculados à sustentabilidade, frequentemente precificados de 20 a 30 pontos-base abaixo do mercado, recompensam a otimização energética em tempo real alcançada por meio de análises locais. Os fabricantes voltados para exportação da região encaram o controle de qualidade sem latência como um diferencial estratégico nas cadeias de suprimentos globais.
Mercado de Computação de Borda Industrial da Europa, América do Sul e Oriente Médio
A Europa permanece fundamental graças aos mandatos de cibersegurança da IEC 62443 e às regras de localidade de dados impostas pelo GDPR, que privilegiam o processamento no local. Fabricantes automotivos e de alimentos lideram o setor, apoiados por pesquisas financiadas pelo programa Horizon que subsidiam implantações-piloto. Enquanto isso, minas sul-americanas e campos petrolíferos do Oriente Médio implantam nós de borda robustos para reduzir o tempo de inatividade não planejado em ativos remotos, ilustrando como o mercado de Computação de Borda Industrial se expande em ambientes econômicos distintos.

Panorama regulatório
As implementações de computação de borda industrial são cada vez mais moldadas por requisitos transversais de cibersegurança, governança de IA e localização de dados que empurram o processamento mais próximo dos locais de produção. Na União Europeia, o Regulamento (UE) 2024/1689 (Lei da IA da UE) e o Regulamento (UE) 2024/2847 (Lei de Resiliência Cibernética) estabelecem requisitos horizontais em torno de transparência, controles de segurança e tratamento de vulnerabilidades para produtos digitais usados em ambientes industriais, reforçando a necessidade de pilhas de borda seguras por design. A Europa também continua a ancorar as práticas de segurança industrial em torno da IEC 62443, o que influencia as expectativas de aquisição e de correção de longo prazo para dispositivos on-premise e plataformas de borda gerenciadas.
Na Ásia, os esforços de padronização para arquiteturas de Internet Industrial e redes de borda estão se intensificando. A China implementou a YD/T 6570-2025 (Requisitos Técnicos para Redes de Computação de Borda da Internet Industrial) em 31 de março de 2026, e a GB/T 47021-2026 (Arquitetura de Plataforma de Internet Industrial) em 1 de maio de 2026, oferecendo aos fornecedores orientações mais claras para a conformidade de rede e plataforma em implementações de borda industrial. A Índia também está avançando para controles de soberania mais fortes para dispositivos conectados, com o Bureau of Indian Standards (BIS) citado em evidências de mercado por um projeto de norma IS 17730:2026 que introduz requisitos relacionados à localização de dados para dispositivos IoT a partir de 1º de agosto de 2026. A mudança eleva a demanda por análises de borda gerenciadas localmente e módulos de dispositivos em conformidade em implementações industriais.
Análise da cadeia de valor
A cadeia de valor da computação de borda industrial vai desde fornecedores de silício e hardware de computação reforçado, passando por fornecedores de automação OT, provedores de software de plataforma e orquestração de borda, parceiros de conectividade (5G privado e Ethernet industrial), até integradores de sistemas que lidam com implementação em campo, reforço de segurança e operações de ciclo de vida. A criação de valor em hardware se concentra em gateways, PCs industriais, servidores reforçados e aceleradores para visão de máquina e IA de borda, enquanto o valor em software se concentra em runtimes de contêineres, orquestração, gerenciamento de dispositivos e camadas de integração de dados OT que traduzem protocolos industriais em fluxos prontos para aplicações. A demanda dos compradores por custódia on-premise e latência determinística mantém os dispositivos de chão de fábrica centrais, mas a plataforma de borda gerenciada como serviço está expandindo a camada de serviços downstream em torno de monitoramento, correções e entrega de SLA.
A empacotamento liderado por ecossistemas está cada vez mais moldando a forma como as soluções de borda são construídas e entregues, encurtando os ciclos de implementação para plantas brownfield. A Siemens expandiu seu ecossistema Industrial Edge e sua compatibilidade (incluindo suporte a ARM e opções de virtualização), e parcerias ilustram como a cadeia conecta a captura de dados OT à análise empresarial, como por exemplo o DataBridge da FFT conectando o Siemens Industrial Edge com o Databricks para fluxos de dados e IA escaláveis. No lado do hardware, colaborações como a da Siemens com a OnLogic, e abordagens de gateway pré-integradas como a da N3uron com a Robustel, refletem uma mudança para nós de borda prontos para uso, pré-instalados, que reduzem o esforço de integração em locais remotos ou hostis. A segurança e a rede acelerada também estão avançando para a camada de dispositivos, destacado pelo Siemens Industrial Automation DataCenter integrando DPUs NVIDIA BlueField e recursos Prisma AIRS, trazendo mais cibersegurança e isolamento de cargas de trabalho para o pacote de infraestrutura de borda.
Cenário Competitivo
O mercado de Computação de Borda Industrial é moderadamente fragmentado. Os titulares de automação, como Siemens, ABB e Rockwell Automation, aproveitam as bases instaladas para vender nós de borda incorporados com bibliotecas proprietárias. Sua expertise de domínio e redes de serviço formam uma barreira para os desafiantes centrados em TI. Ainda assim, hiperescaladores como Microsoft e Amazon Web Services penetram por meio de pilhas híbridas que estendem os serviços de nuvem para o chão de fábrica, capturando cargas de trabalho que se beneficiam de ferramentas nativas de nuvem.
Os fornecedores de plataforma especializados se diferenciam por meio de padrões abertos, automação do ciclo de vida e modelos verticais. A participação em organismos como o Fórum de Automação de Processo Aberto (Open Process Automation Forum) permite a interoperabilidade, posicionando os players menores como orquestradores de ecossistemas em vez de vendedores de produtos pontuais. As parcerias se multiplicam; a Verizon trabalha com a NVIDIA em IA de borda 5G privada, enquanto a Qualcomm se alinha com a Palantir para aceleradores de análises industriais. Os integradores de sistemas emergem como corretores de poder, agrupando hardware convergido, licenciamento de plataforma e segurança gerenciada em contratos prontos para uso.
Os movimentos estratégicos estão cada vez mais focados em preencher a lacuna de habilidades OT-TI. Os fornecedores fornecem painéis de orquestração de baixo código e arquiteturas de referência que pré-validam controles de segurança cibernética. Os modelos de assinatura proliferam, bloqueando a receita recorrente anual e permitindo que os compradores contabilizem as soluções por meio de orçamentos operacionais. A custódia da propriedade intelectual permanece um campo de batalha: as indústrias regulamentadas se inclinam para as ofertas locais, enquanto os setores focados em custos aceitam serviços gerenciados, criando espaço para estratégias duplas. Em 2025, a participação combinada dos cinco principais fornecedores é estimada em cerca de 45%, ressaltando a fragmentação de médio porte, mas ainda concedendo aos titulares influência significativa.
Líderes do Setor de Computação de Borda Industrial
General Electric Company
ZEDEDA
International Business Machines Corporation
Siemens AG
Rockwell Automation, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Computação de Borda Industrial
- International Business Machines Corporation
- Rockwell Automation, Inc.
- Siemens AG
- General Electric Company
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- SAP SE
- Intel Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Schneider Electric SE
- Nokia Corporation
- Advantech Co., Ltd.
- ABB Ltd.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- Bosch Rexroth AG
- Foghorn Systems, Inc.
- ZEDEDA
- PTC Inc.
- ClearBlade, Inc.

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está na intersecção entre a adoção de IA industrial e a orquestração de nível de produção, onde os fabricantes precisam de padrões repetíveis para implantar, atualizar e governar modelos em frotas de locais distribuídos. O anúncio do Intelligence Center X pela Siemens em junho de 2026 destaca a demanda empresarial por orquestrar a IA industrial em fluxos de trabalho de engenharia, manufatura e cadeia de suprimentos, alinhando-se com a mudança do mercado de pilotos isolados para programas gerenciados e multi-site. Integrações que conectam os dados de borda do chão de fábrica com plataformas empresariais, como a ligação entre Siemens, Databricks e FFT para streaming de dados de borda para nuvem, também apontam para espaços em branco em torno de conectores, contratos de dados e ferramentas de governança que industrializam os pipelines de dados sem levar todos os dados brutos para nuvens centralizadas.
A resiliência e a robustez criam outra via clara de adoção, especialmente para IA de borda em ambientes onde a conectividade, a temperatura e as restrições físicas limitam a infraestrutura de TI convencional. O lançamento do FactoryTalk ResilientEdge pela Rockwell Automation em junho de 2026, posicionado para operação contínua durante perda de conectividade ao integrar recursos de borda e nuvem, apoia a demanda por operações autônomas e tomada de decisão local em indústrias discretas e de processo. Paralelamente, a parceria da Emerson com a SiMa.ai em maio de 2026 para implantar IA física em PCs industriais reforçados para temperaturas extremas expande o alcance endereçável para energia remota, utilidades e outros ambientes industriais hostis. Em conjunto, esses movimentos sugerem uma tração de curto prazo em direção a pilhas de borda empacotadas verticalmente (hardware, software e segurança), e em direção a parceiros de serviço que fecham as lacunas de integração OT-TI por meio de arquiteturas de referência validadas e ofertas de gestão de ciclo de vida.
Recent Industry Developments in Mercado de Computação de Borda Industrial
- Julho de 2026: o ThinkEdge SE10n Gen 2 torna-se disponível em mercados selecionados em todo o mundo. Isso expande a presença de computação de borda on-premise da Lenovo e acelera a adoção por clientes em manufatura e logística.
- Junho de 2026: é introduzido o D6Sigma, uma linha de produtos de IA de borda para automação industrial desenvolvida com a Qualcomm Technologies. A nova linha de produtos fortalece a pilha de hardware e software para casos de uso de análise de borda em tempo real e inspeção visual.
- Maio de 2026: Red Hat e Panasonic Connect colaboram para pré-carregar o Red Hat Device Edge em dispositivos robustos Panasonic TOUGHBOOK para automação industrial. Isso estreita a integração entre hardware e software para implementações de borda industrial e acelera a prontidão em campo.


Mercado de Computação de Borda Industrial Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de computação de borda industrial abrange hardware, software e plataformas, além de serviços que permitem o processamento e a análise de dados próximos aos ativos e locais industriais. A intenção é que as equipes de fábrica possam tomar decisões em tempo real com baixa latência e maior confiabilidade.
Exclusões de escopo: dispositivos de borda para consumidores e cargas de trabalho puramente hyperscale em nuvem que são executadas apenas em data centers centralizados estão excluídos.
Visão geral da segmentação
- Por Componente
- Hardware
- Software e Plataforma
- Serviços
- Por Indústria Usuária Final
- Manufatura
- Petróleo e Gás
- Mineração e Metais
- Utilidades e Energia
- Transporte e Logística
- Farmacêutica e Ciências da Vida
- Alimentos e Bebidas
- Outras Indústrias Usuárias Finais
- Por Aplicação
- Manutenção Preditiva
- Inspeção de Qualidade e Visão de Máquina
- Otimização de Processos em Tempo Real
- Monitoramento Remoto de Ativos
- Análises de Segurança e Conformidade
- Análises de Visão de IA de Borda
- Por Modelo de Implantação
- Dispositivos de Borda Local
- Borda Integrada em Equipamentos de Rede
- Plataforma de Borda Gerenciada como Serviço
- Microdatacenters de Borda Industrial
- Por Geografia
- América do Norte
- América do Sul
- Europa
- Ásia-Pacífico
- Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir a narrativa inicial de demanda e definir intervalos de entrada realistas antes de conversarmos com especialistas. Baseamo-nos em fontes públicas e oficiais, como o US Census Bureau e o Bureau of Economic Analysis, para o contexto da produção industrial, o Eurostat para indicadores de manufatura, a International Energy Agency para sinais de energia e eletrificação industrial, e a International Telecommunication Union para tendências de conectividade que afetam as implementações de borda.
Também revisamos normas e orientações de cibersegurança de fontes como o NIST, junto com artigos revisados por pares que explicam padrões de rede industrial e arquitetura de borda. Registros de empresas, apresentações a investidores, imprensa respeitável e documentação de produtos foram usados para entender o empacotamento típico de soluções em hardware, software e serviços. Além disso, usamos assinaturas pagas para dados financeiros e notícias de empresas, bases de dados de patentes, e contratos e licitações globais seletivamente para verificar cruzadamente o momentum e as alegações de capacidade em grandes projetos. Essas fontes documentais são apenas ilustrativas, e outras referências também foram usadas para captura, validação e esclarecimento de dados durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas com partes interessadas em automação industrial, arquitetos de soluções de borda, integradores de sistemas e líderes de operações que influenciam as decisões de computação em nível de fábrica. As respostas foram usadas para confirmar os gatilhos de adoção (como necessidades de latência, requisitos de tempo de atividade e postura de segurança) e para verificar a sanidade das suposições de preço e implementação nas principais regiões industriais, de modo que o modelo não dependa apenas de narrativas publicadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 15% | APAC: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Participantes menores: 17% | Gerentes: 48% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down do conjunto de demanda que usa a atividade de digitalização e automação industrial como âncora, e depois aloca os gastos para cargas de trabalho de borda que precisam ser executadas próximas de máquinas ou linhas. Em seguida, verificamos o resultado com aproximações bottom-up seletivas, nas quais implementações amostradas são traduzidas em nós, valores médios de configuração e taxas de adesão de serviços, para que os totais possam ser ajustados quando a primeira passagem parecer muito alta ou muito baixa.
Priorizamos algumas entradas práticas porque podem ser explicadas e atualizadas com dados limitados. Estas incluem a intensidade de implementação de IoT industrial e automação, a parcela de plantas que priorizam análises em tempo real, a mudança de mix entre novos dispositivos de borda e atualizações em gateways existentes, a disponibilidade de LTE privado e 5G nos locais, e o momento típico de substituição do ciclo de vida do hardware de borda. Os preços foram tratados usando uma progressão de ASP combinada que reflete mudanças no mix de configuração ao longo do tempo, em vez de um único fator de inflação constante.
Para a previsão, usamos análise de cenários apoiada por linhas de tendência sobre a produção industrial e a prontidão de conectividade, e depois alinhamos os pesos dos cenários ao que os especialistas descrevem como o ritmo de adoção mais provável por setor. Onde informações bottom-up diretas estavam ausentes (para geografias menores ou casos de uso industrial de nicho), preenchemos os intervalos usando densidades de locais e padrões de implementação comparáveis, seguidos por uma etapa de normalização conservadora para evitar a contagem duplicada dos mesmos gastos entre hardware, software e serviços.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, seguida de verificações de variância no nível de região e componente, de modo que saltos extremos sejam identificados precocemente. Se o modelo produzir um valor atípico, revisitamos a suposição subjacente e acionamos um contato de acompanhamento para confirmar se uma mudança real no mercado está ocorrendo ou se a entrada foi interpretada incorretamente.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, nas quais os principais direcionadores, o tratamento de moeda e a continuidade das séries temporais são reverificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda ou o comportamento de preços. Imediatamente antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atualizada, em vez de um retrato mais antigo.
Tamanho do mercado de computação de borda industrial da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados para este mercado podem parecer muito distantes porque cada fonte traça a linha de forma diferente sobre o que conta como borda industrial versus gastos gerais de borda. As diferenças também aparecem quando uma estimativa mistura orçamentos de empresas e de provedores de serviços, ou quando serviços e trabalho profissional são incluídos sem uma separação clara do valor do produto.
Os principais fatores de discrepância geralmente são o escopo e a lógica de contagem. Algumas estimativas incluem gastos amplos com borda em todos os setores, além de serviços fornecidos por telecomunicações e nuvem, o que aumenta rapidamente os totais. Outras usam curvas de adoção otimistas para IA de borda, ou aplicam uma única tendência de preço global sem verificar como o mix de dispositivos muda entre gateways reforçados, servidores de borda e plataformas de software. Ao restringir a contagem aos casos de uso industrial e separar hardware, software e plataformas, e serviços, para que os mesmos valores não sejam contados em duplicidade, a dispersão observada na tabela é explicada com mais clareza (e essa escolha de modelagem é aplicada pela Mordor Intelligence).
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 61,67 bilhões de USD (2026) | |
| Editora Global de Dados A | 232,00 bilhões de USD (2024) | Representa o gasto total com computação de borda em todos os setores e inclui gastos de empresas e provedores de serviços em hardware, software, serviços profissionais e serviços fornecidos, o que expande o escopo além das cargas de trabalho de borda industrial. |
| Jornal do Setor Eletrônico B | 228,00 bilhões de USD (2024) | Acompanha os gastos gerais com borda e cita uma definição ampla que inclui serviços, de modo que os totais podem aumentar devido a serviços fornecidos e casos de uso não industriais, em vez de implementações focadas em plantas e ativos. |
No geral, a dispersão é principalmente uma questão de escopo e inclusão, não apenas uma discordância sobre a taxa de crescimento. Quando o mercado é vinculado a sinais de implementação industrial e os grupos de componentes são mantidos distintos, o valor resultante pode ser rastreado até suposições claras e reverificado em cada ciclo de atualização.


Principais Questões Respondidas no Relatório
Qual é a avaliação atual do mercado de Computação de Borda Industrial?
O mercado estava em USD 61,67 bilhões em 2026 e está projetado para atingir USD 114,87 bilhões até 2031, refletindo uma CAGR de 13,24%.
Qual segmento contribui com a maior receita dentro da Computação de Borda Industrial?
O hardware permanece o maior contribuinte, respondendo por 45,02% da receita de 2025.
Qual região está expandindo mais rapidamente para implantações de Computação de Borda Industrial?
A Ásia-Pacífico exibe a CAGR mais alta de 13,62%, pois as fábricas greenfield incorporam capacidades de borda desde o início.
Por que as redes 5G privadas são importantes para os casos de uso de borda industrial?
As redes 5G dedicadas fornecem latência determinística e segurança, permitindo o processamento sincronizado em nós de borda distribuídos.
Como os incentivos de seguros cibernéticos estão moldando a adoção da Computação de Borda Industrial?
As seguradoras oferecem descontos nos prêmios para análises locais, melhorando o ROI e acelerando as decisões de implantação no local.
Página atualizada pela última vez em:



