
Tamaño y Participación del Mercado de Aceleradores de IA en el Borde
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 31.01 % |
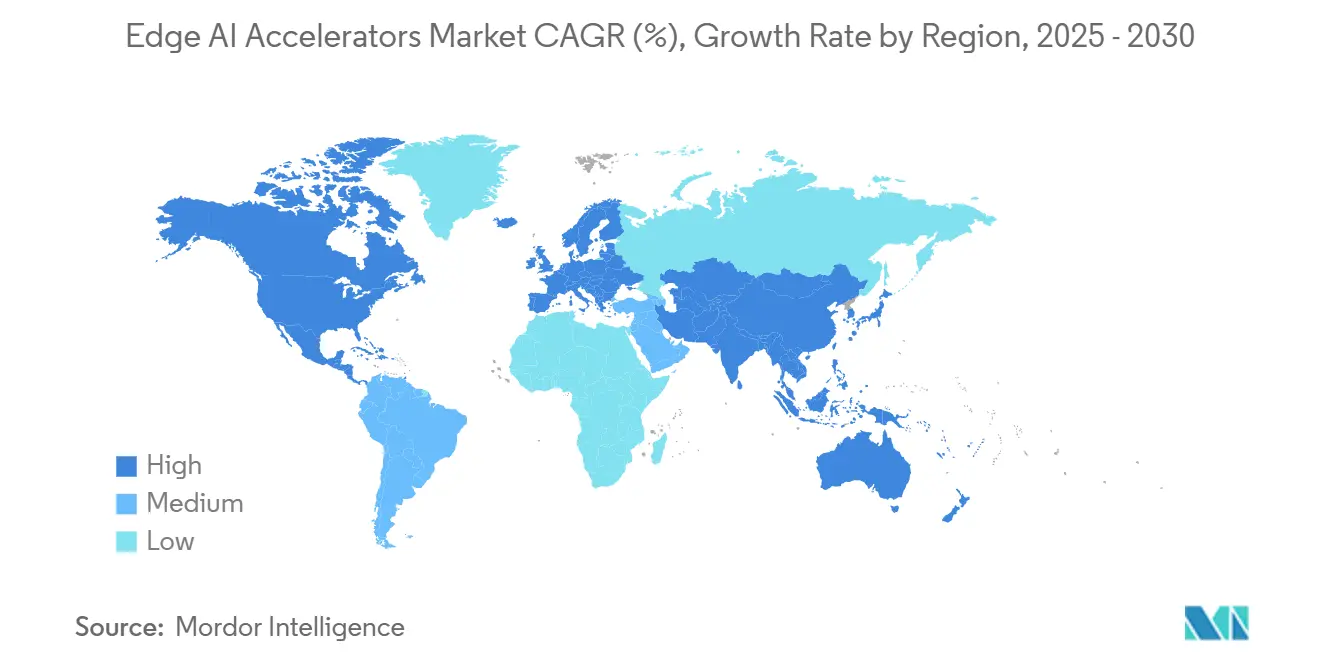
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceleradores de IA en el Borde por Mordor Intelligence
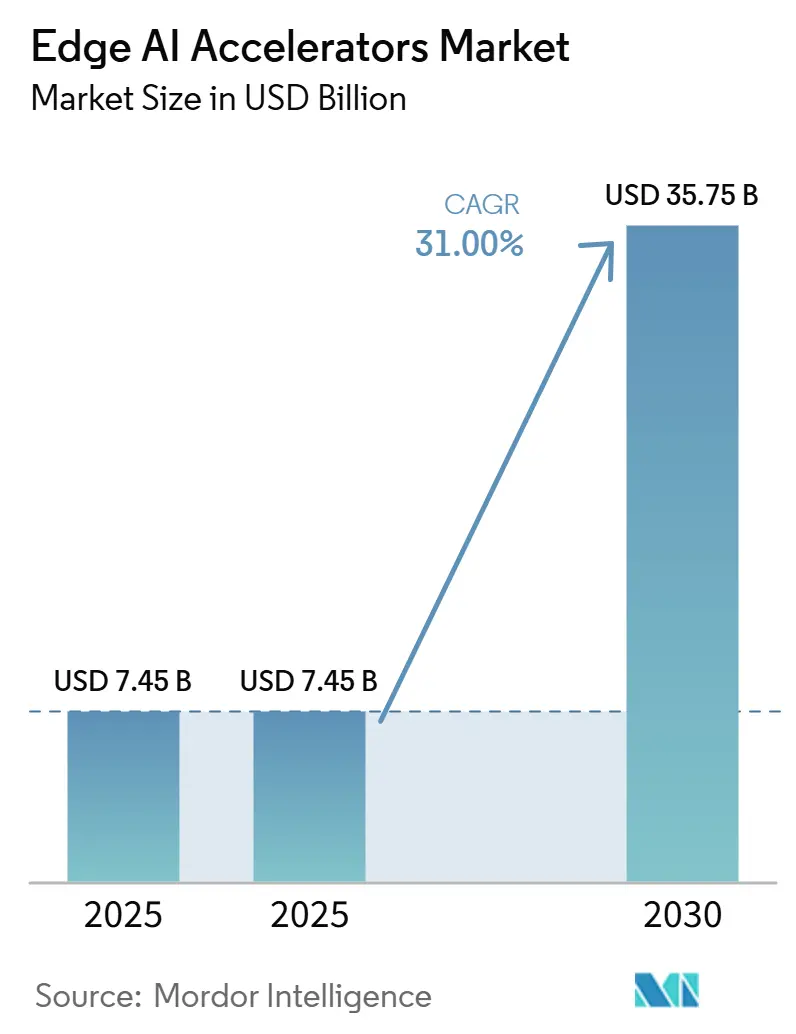
Se espera que el tamaño del Mercado de Aceleradores de IA en el Borde aumente de 7,49 mil millones de USD en 2025 a 9,84 mil millones de USD en 2026 y alcance los 37,99 mil millones de USD en 2031, creciendo a una CAGR del 31,01% durante el período 2026-2031. Las regulaciones de IA soberana, la caída del costo por TOPS y la expansión de las redes 5G están impulsando a las empresas hacia la inferencia en el dispositivo, que cumple con los mandatos de privacidad de datos, reduce las tarifas de salida de la nube y respalda los ciclos de decisión en tiempo real. La diferenciación del hardware está migrando de las GPU de propósito general hacia arquitecturas específicas por aplicación, mientras que un ajustado rango de consumo de 5-10 W se está convirtiendo en el punto de diseño óptimo para sistemas industriales sin ventilador. La innovación en factores de forma abarca desde paquetes de sistema en chip (SoC) en dispositivos de consumo de alto volumen hasta memorias USB que democratizan la inferencia para los desarrolladores. La intensidad competitiva se agudiza a medida que las fundiciones establecidas avanzan hacia nodos de 3 nm para satisfacer los objetivos de rendimiento por vatio que las fundiciones más pequeñas no pueden igualar, abriendo oportunidades de consolidación entre los proveedores de ASIC de nicho. Mientras tanto, la detección mejorada cuánticamente y el aprendizaje neuromórfico están creando nuevos espacios en blanco para los proveedores capaces de certificar una latencia determinista de submilisegundos en flujos de trabajo críticos para la seguridad.[1]
Conclusiones Clave del Informe
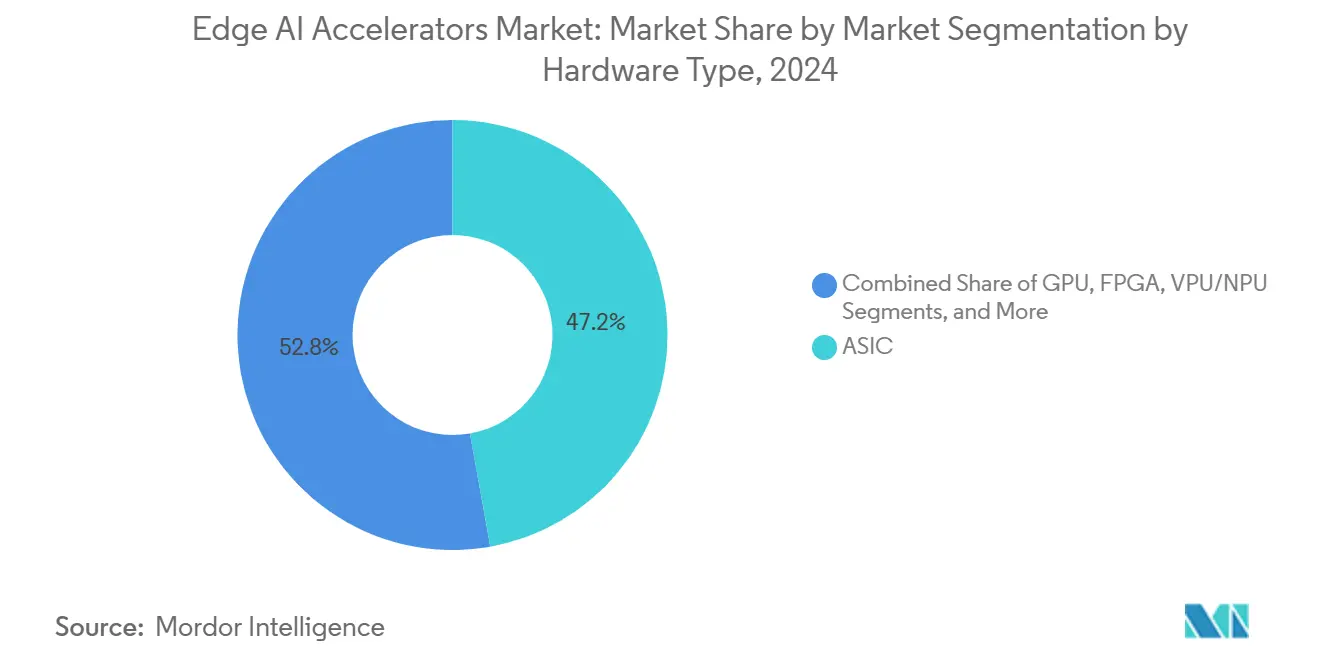
- Por tipo de hardware, los ASICs lideraron con el 47,2% de la cuota de mercado de Aceleradores de IA en el Borde en 2025, mientras que los aceleradores en formato USB registraron el CAGR más rápido del 33,23% hasta 2031.
- Por envolvente de consumo de energía, la banda de 5-10 W representó el 38,1% del tamaño del mercado de Aceleradores de IA en el Borde en 2025; se prevé que los dispositivos de menos de 1 W se expandan a un CAGR del 32,7%.
- Por factor de forma, los SoCs capturaron el 42% de la cuota de ingresos en 2025, aunque los dispositivos USB siguen siendo los de mayor crecimiento con un CAGR del 33,23%.
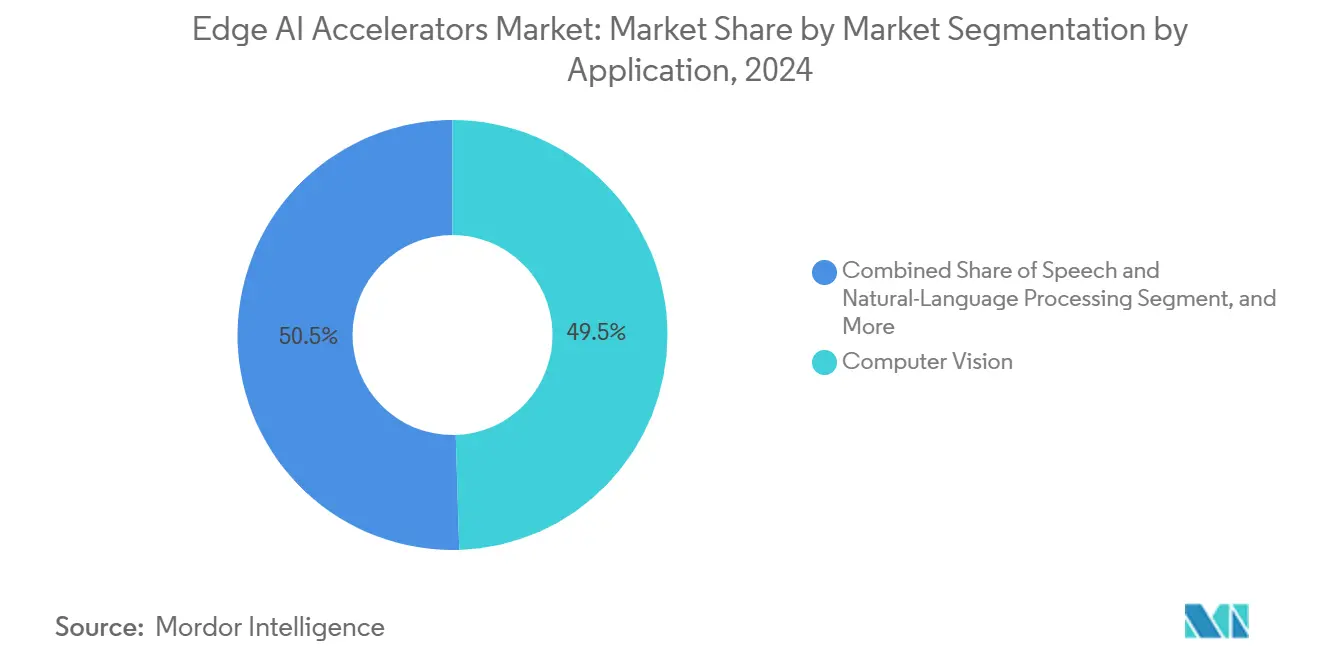
- Por aplicación, la visión artificial dominó con el 49,5% de la cuota de ingresos en 2025; la navegación autónoma avanza a un CAGR del 32,9%.
- Por industria de usuario final, el sector automotriz mantuvo el 31% de la cuota del tamaño del mercado de Aceleradores de IA en el Borde en 2025, mientras que el sector sanitario está previsto que registre un CAGR del 31,9% hasta 2031 tras la aprobación de 950 dispositivos de IA/ML por parte de la FDA en 2025.
- Por geografía, América del Norte concentró el 40% de los ingresos en 2025; Asia-Pacífico está preparada para un CAGR del 33,88% que podría superar el liderazgo de la región para 2031, ya que apunta al 62% de la producción mundial de semiconductores.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de cámaras inteligentes y dispositivos IoT | +8.5% | Global con liderazgo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones de privacidad de datos que impulsan la inferencia en el dispositivo | +7.2% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Caída del USD/TOPS y mejora del rendimiento por vatio de los ASIC de borde | +6.8% | Global, concentrado en centros de semiconductores | Mediano plazo (2-4 años) |
| Restricciones de ancho de banda y latencia en sistemas autónomos | +5.9% | América del Norte, UE, con expansión a China | Largo plazo (≥ 4 años) |
| Surgimiento de marcos TinyML en microcontroladores | +4.7% | Global con enfoque industrial | Corto plazo (≤ 2 años) |
| Modelos de base nativos del borde para IA multimodal | +3.9% | América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Cámaras Inteligentes y Dispositivos IoT
El despliegue masivo de cámaras inteligentes en fábricas, sistemas de tráfico y espacios minoristas está impulsando la inferencia hacia el borde. El IMX500 de Sony incorpora un DSP dentro del sensor de imagen para que los fotogramas se interpreten localmente, reduciendo el tráfico de red hasta en un 90% y disminuyendo la latencia de decisión por debajo de los 10 ms.[2] Las referencias multimodales están aumentando a medida que los micrófonos y los radares de onda milimétrica se integran en la misma placa de borde, obligando a los aceleradores a gestionar cargas de trabajo de visión, audio y series temporales sin superar los 5-10 W.
Regulaciones de Privacidad de Datos que Impulsan la Inferencia en el Dispositivo
La Ley de IA de la UE se suma a HIPAA y GDPR al exigir que los datos de pacientes, financieros y de defensa permanezcan en las instalaciones. El silicio optimizado para el borde permite que las salas de diagnóstico por imagen hospitalarias, las sucursales bancarias y las redes de vigilancia municipales cumplan con la normativa sin sacrificar la sofisticación algorítmica. EdgeRunner AI distribuye asistentes con aislamiento de red que ajustan modelos de lenguaje de gran tamaño localmente, eliminando la exposición a la nube y cumpliendo los mandatos de confianza cero para cargas de trabajo clasificadas.[3]
Caída del USD/TOPS y Mejora del Rendimiento por Vatio de los ASIC de Borde
El Mother Box de 15 W de Selode alcanza 308 INT8 TOPS, haciendo que cada TOPS cueste una cuarta parte del precio de lanzamiento de NVIDIA Jetson Orin, mientras que EdgeCortix aprovecha el proceso de 3 nm de TSMC para integrar SRAM adicional cerca del cómputo y lograr un salto del 2,2× en eficiencia energética.[4] A medida que las líneas EUV de uso intensivo de capital se amortizan, las caídas de precios se trasladan a estanterías minoristas inteligentes y drones agrícolas que antes no superaban los análisis de costo-beneficio.
Modelos Fundacionales Nativos del Borde para IA Multimodal
Los modelos de lenguaje de gran tamaño ajustados para el borde reducen el número de parámetros manteniendo el anclaje contextual. El AI Hub de Qualcomm está distribuyendo modelos multimodales de 4 mil millones de parámetros que se ejecutan a 15 W en el Snapdragon 8 Elite, habilitando subtitulado, traducción y detección de anomalías en el dispositivo sin conectividad de retorno.[5]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| El ecosistema fragmentado de hardware y software alarga los ciclos de integración | -4.20% | Global, agudo para las pymes | Mediano plazo (2-4 años) |
| Limitaciones de gestión térmica en diseños sin ventilador | -3.80% | Global con alto impacto en entornos industriales | Corto plazo (≤ 2 años) |
| Mayor economía unitaria frente a la GPU en la nube a escala | -3.30% | Global, más agudo para despliegues de IA de alto volumen | Mediano plazo (2-4 años) |
| Falta de benchmarks estandarizados de IA en el dispositivo | -2.80% | Global, especialmente en ecosistemas de IA en el borde heterogéneos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ecosistema Fragmentado de Hardware y Software que Alarga los Ciclos de Integración
El mercado de Aceleradores de IA en el Borde lidia con APIs divididas entre CUDA, OpenVINO, TVM y SDK específicos de cada proveedor. Las empresas que inician pruebas de concepto en un USB stick a menudo enfrentan reescrituras de varios meses al migrar a una tarjeta mezzanine. La ausencia de benchmarking uniforme complica la aprobación del retorno sobre la inversión, retrasando los pedidos en volumen, especialmente para los OEM de mercado medio con equipos de ingeniería reducidos. El cumplimiento de ONNX entre proveedores está mejorando, aunque las tácticas de desconexión de energía a nivel de dispositivo aún requieren kernels ajustados manualmente que vinculan a los clientes a las hojas de ruta de un único proveedor.[6]
Limitaciones de Gestión Térmica en Diseños sin Ventilador
Los nodos de inferencia en el borde integrados en quioscos, postes de cámaras o vehículos de guiado automático deben soportar rangos de -40 °C a +85 °C sin ventiladores que acumulen polvo o generen costosas llamadas de mantenimiento. Los picos de flujo de calor durante las capas de atención de transformadores elevan las temperaturas de los puntos calientes por encima de los 100 °C en menos de 200 ms, limitando el rendimiento a menos que se apliquen materiales de cambio de fase exóticos o las baldosas de estado sólido AirJet de Frore.[7] Los presupuestos térmicos limitan por tanto la complejidad del modelo, haciendo que la cuantización y la dispersión sean esenciales para la resiliencia en despliegues de campo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Hardware:
Los ASIC Lideran la Optimización del RendimientoLos dispositivos ASIC capturaron el 47,2% de la cuota del mercado de Aceleradores de IA en el Borde en 2025, confirmando un giro desde el cómputo de propósito general hacia la lógica ajustada por dominio que impulsa ganancias de 4-7× en TOPS por vatio. El segmento promete un crecimiento continuo a medida que los diseños migran a 3 nm, donde la proximidad de la SRAM reduce drásticamente las penalizaciones de acceso a la DRAM. Las GPU siguen siendo vitales en entornos de prototipado centrados en software, aunque ceden los despliegues en volumen a núcleos exclusivos de inferencia que ofrecen latencia determinista. Las FPGA mantienen un nicho en el sector aeroespacial donde la reconfigurabilidad supera el coste unitario. Los chips neuromórficos como Intel Loihi 2 ejecutan cargas de trabajo de satisfacción de restricciones con un consumo energético 37× inferior al de las CPU.[8]
Las densidades de rendimiento favorecen a los ASICs para NVR de vigilancia, PLC de fábricas inteligentes y sistemas de monitorización del conductor en cabina. Mientras tanto, el tamaño del mercado de Aceleradores de IA en el Borde vinculado al silicio de inspiración cerebral prevé un CAGR del 34%, dado que las redes de impulsos basadas en eventos solo se activan cuando llega una señal, reduciendo la corriente en reposo a microwatios.[9] Las hojas de ruta de los ASICs integran cada vez más elementos de seguridad y LPDDR en el encapsulado para simplificar la validación del sistema. A medida que los proveedores de primer nivel del sector automotriz cierran acuerdos de suministro plurianuales, las garantías de volumen incentivan a las fundiciones a acelerar la certificación de seguridad funcional a nivel de máscara.[10]



Por Envolvente de Consumo de Energía:
La Ultrabaja Potencia Impulsa la InnovaciónLa banda de 5-10 W concentró el 38,1% del tamaño del mercado de Aceleradores de IA en el Borde en 2025, dando servicio a controladores DIN-rail sin ventilador y nodos de visión artificial en postes urbanos. Se proyecta que los envíos dentro de la categoría de menos de 1 W se expandan a un CAGR del 32,7% hasta 2031, alcanzando casi una cuarta parte del volumen unitario a medida que los dispositivos ponibles con batería de botón, los sensores de presión de neumáticos y las cerraduras inteligentes incorporan inteligencia siempre activa.
Los chips neuromórficos y de procesamiento en memoria encabezan esta ola de ultra bajo consumo, utilizando lógica basada en eventos y cómputo analógico para eliminar los ciclos de refresco. El Listen VL130 de PIMIC reduce las cargas de trabajo de DSP enrutando las operaciones MAC dentro de la SRAM, recortando el consumo 10× respecto a las combinaciones discretas de MPU-DSP. Los algoritmos de BMS optimizados para el borde que se ejecutan en NPU de 1-3 W prolongan ahora la autonomía de la batería de los patinetes eléctricos en un 12%. Los rangos superiores a 10 W persisten en los clústeres de borde de telecomunicaciones en bastidor donde los modelos generativos de precisión completa necesitan más de 100 TOPS y disponen de alimentación de corriente alterna.
Por Factor de Forma:
La Integración del Sistema Impulsa la AdopciónLos SoCs generaron el 42% de los ingresos en 2025, respaldados por chipsets para teléfonos y televisores que se envían en decenas de millones de unidades. Los dispositivos USB, con un CAGR del 33,23%, democratizan el mercado de Aceleradores de IA en el Borde al permitir a los desarrolladores añadir entre 4 y 20 TOPS a portátiles sin necesidad de nuevas placas base; el Coral USB de Google sigue siendo el referente con 4 TOPS INT8 dentro de un presupuesto de 2,5 W.
Los productos en formato módulo y placa se integran en bastidores PLC heredados o brazos robóticos, ofreciendo a los integradores de sistemas mayor capacidad de E/S y margen térmico. Las tarjetas PCIe para el borde agrupan múltiples NPU y GDDR6 de alto ancho de banda para servidores de fábricas inteligentes que necesitan análisis de vídeo en tiempo real. La innovación combina ahora cinco TPU en una sola placa M.2, logrando 20 TOPS por debajo de 15 W para fabricantes de quioscos que no pueden rediseñar los moldes de sus chasis. A medida que converge la lista de materiales, los proveedores de SoC integran NPU con radios e ISP, reduciendo el número de referencias y el riesgo de MTBF.
Por Aplicación:
El Dominio de la Visión por Computadora Enfrenta el Desafío MultimodalLa visión artificial mantuvo el 49,5% de la cuota del mercado de Aceleradores de IA en el Borde en 2025, impulsada por las maduras canalizaciones de CNN en la prevención de pérdidas en el comercio minorista, los ADAS y el control de calidad industrial. Las cargas de trabajo de navegación autónoma están preparadas para un CAGR del 32,9% a medida que se multiplican los corredores de drones y los robots móviles autónomos en almacenes. Los SoC centrados en visión como el IMX500 de Sony realizan inferencia a nivel de píxel en el sensor, reduciendo el ancho de banda PCIe en un 80%.
Los despliegues de PLN y voz están migrando hacia puntos finales en el borde, como mandos de voz y asistentes en cabina, para evitar los viajes de ida y vuelta a la nube que filtran datos personales y degradan la calidad de servicio durante las interrupciones. Los algoritmos de mantenimiento predictivo ingieren espectros de vibración y curvas de temperatura de forma local, detectando anomalías antes de que se produzcan paradas catastróficas. Las pilas de fusión de sensores ahora combinan LiDAR, radar de onda milimétrica y señales de cámara en el mismo acelerador, exigiendo aritmética de precisión mixta y transformadores con conciencia temporal. Los marcos de TinyML comprimen redes de detección de palabras clave en memorias flash de menos de 256 kB, permitiendo a los microcontroladores incorporarse al mercado de Aceleradores de IA en el Borde sin incrementar la lista de materiales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Aceleración en el Sector Sanitario Desafía el Liderazgo del Sector AutomotrizLas aplicaciones automotrices contribuyeron con el 31% del tamaño del mercado de Aceleradores de IA en el Borde en 2025, a medida que las funciones ADAS de nivel L2+ se extendieron por los vehículos de precio medio. Los diseños ASIL B/C según ISO 26262 integran ahora NPU redundantes para mantener el mantenimiento de carril cuando una ruta falla. Proveedores de primer nivel como Continental desplegaron chips Ambarella CV3-AD para alcanzar 500 TOPS a menos de 55 W en sistemas de nivel 3.
El CAGR del 31,9% del sector sanitario refleja la aprobación por parte de la FDA de 950 dispositivos de IA/ML en 2024, legitimando los diagnósticos en cabecera de cama y ambulatorios que deben mantener los datos del paciente en las instalaciones. Los dispositivos ponibles como el SimpleSense-BP de Nanowear aprovechan NPU de menos de 1 W para procesar flujos de fotopletismografía y ofrecer lecturas de presión arterial de grado clínico sin manguitos. Los sectores industrial, de consumo y de ciudades inteligentes siguen de cerca, incorporando cada uno IA para prolongar la vida útil de los activos, personalizar experiencias o descongestionar el tráfico, contribuyendo todos ellos a una demanda incremental de silicio de baja latencia.
Análisis Geográfico
Mercado de Aceleradores de IA en el Borde de América del Norte
América del Norte generó el 40% de los ingresos de 2025 gracias a los ecosistemas de adoptantes tempranos en los laboratorios automotrices de Silicon Valley y los centros de I+D de los hiperescaladores. Las directivas de defensa sobre confianza cero y el abastecimiento de silicio en territorio nacional refuerzan aún más los contratos gubernamentales con los proveedores nacionales.
Mercado de Aceleradores de IA en el Borde de Asia-Pacífico
El CAGR del 33,88% de Asia-Pacífico está impulsado por subvenciones estatales y ODM verticalmente integrados que migran teléfonos inteligentes, patinetes y cámaras de videovigilancia a variantes habilitadas para IA casi en sincronía con las reducciones de nodo. TSMC ya controla el 62% de la cuota mundial de fundición, garantizando un suministro estable de obleas de 3 nm para las empresas emergentes de ASIC para el borde, mientras que los proveedores fabless japoneses como Socionext aprovechan la demanda local de los fabricantes de equipos originales del sector automotriz para impulsar clústeres regionales.[11]
Mercado de Aceleradores de IA en el Borde de Europa, Oriente Medio y América del Sur
Europa prioriza el cumplimiento normativo sobre el volumen, con el RGPD y la Ley de IA que exigen la inferencia en el dispositivo para datos sensibles. Los fabricantes de automóviles en Alemania, Francia y Suecia están adelantando el diseño de ASIC para garantizar la trazabilidad y las pruebas de seguridad funcional. Los despliegues emergentes en Oriente Medio utilizan cámaras de tráfico con IA en el borde para conservar el escaso recurso hídrico desviando los vehículos de las vías inundadas. América del Sur pilota drones de agricultura inteligente que infieren el estrés de los cultivos sin conexión para adaptarse a las redes rurales deficientes, ampliando gradualmente la huella del mercado de Aceleradores de IA en el Borde.
Panorama Competitivo
Concentración del Mercado
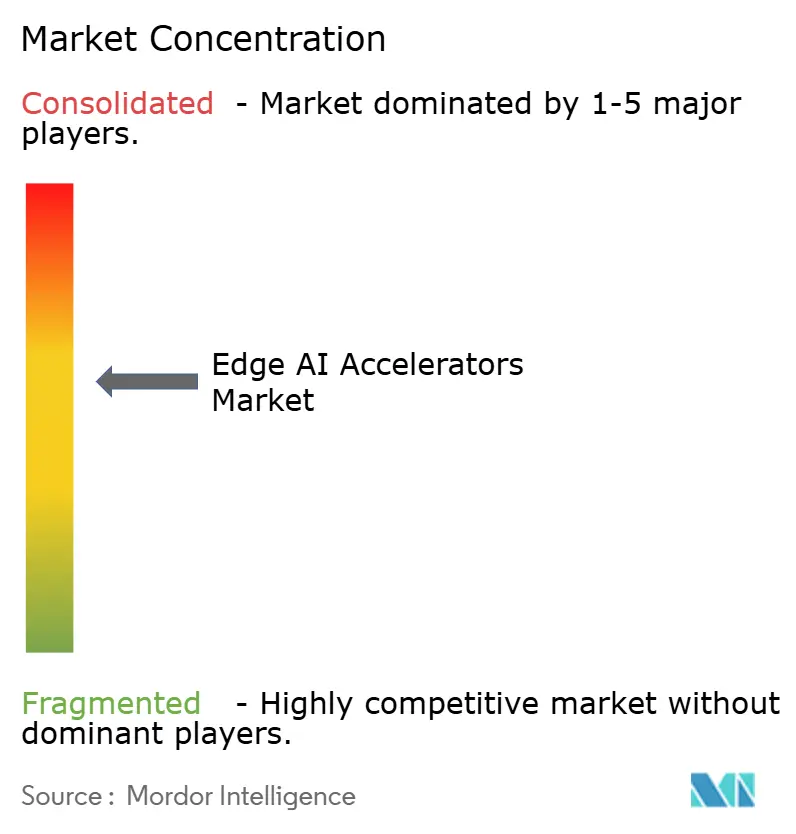
El mercado de Aceleradores de IA en el Borde está moderadamente fragmentado; los cinco principales proveedores en conjunto poseen aproximadamente el 45% de los ingresos, muy por debajo del umbral para un oligopolio. NVIDIA aprovecha el bloqueo de CUDA y los 1.500 socios del ecosistema Jetson, al tiempo que invierte en 49 empresas emergentes de IA en el borde durante 2024 para impulsar la demanda futura de software. Intel promueve las placas neuromórficas Loihi para ocupar un nicho de eficiencia energética no abordado por las GPU.[12]
Las empresas emergentes persiguen segmentos específicos de dominio: el Akida de BrainChip se centra en el aprendizaje en el dispositivo para el IoT industrial; DEEPX apunta a los electrodomésticos sensibles al costo con NPU de menos de 5 W; Hailo escala la densidad de TOPS para flotas de taxis autónomos con módulos del tamaño de una tarjeta de crédito que se insertan en las ECU existentes. El apetito del capital de riesgo resistió una sequía de capital en otras categorías tecnológicas; 30 empresas de chips de IA en el borde aún cerraron rondas en 2024-2025 a medida que la diferenciación de hardware ofrece barreras tangibles de entrada.
Los movimientos estratégicos incluyen el acuerdo MediaTek-NVIDIA de 2025 para codesarrollar silicio para PC con IA que fusiona clústeres de CPU Arm con núcleos tensores de clase GPU discreta, y la presentación de Intel en 2025 de un sistema de investigación basado en Loihi 2 de mil millones de neuronas que demostró un consumo de energía 37× menor en tareas de optimización combinatoria frente a servidores x86. La consolidación se avecina a medida que los actores fabless más pequeños se enfrentan al aumento de los costos de tape-out; las alianzas con OSAT y casas de propiedad intelectual apuntan a compartir el riesgo manteniendo el tiempo de comercialización.
Líderes de la Industria de Aceleradores de IA en el Borde
-
NVIDIA Corporation
-
Intel Corporation
-
Qualcomm Technologies Inc.
-
Google LLC
-
MediaTek Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceleradores de IA en el Borde Empresas cubiertas en este informe
- NVIDIA Corporation
- Intel Corporation
- Qualcomm Technologies Inc.
- Google LLC
- MediaTek Inc.
- Advanced Micro Devices (AMD)
- NXP Semiconductors N.V.
- Samsung Electronics Co. Ltd.
- Arm Ltd.
- Huawei Technologies Co. Ltd.
- Texas Instruments Inc.
- Lattice Semiconductor Corp.
- Hailo Technologies Ltd.
- Mythic Inc.
- Blaize Inc.
- BrainChip Holdings Ltd.
- Sima.ai
- Esperanto Technologies
- Tenstorrent Inc.
- Horizon Robotics
- EdgeQ Inc.
- Graphcore Ltd.
Desarrollos recientes de la industria en Mercado de Aceleradores de IA en el Borde
- Junio de 2025: EdgeRunner AI cerró una Serie A de 12 millones USD para asistentes generativos con aislamiento de red adaptados a defensa y sanidad.
- Junio de 2025: Embedl recaudó 5,5 millones EUR (6 millones USD) para optimizar modelos para casos de uso de defensa integrada y robótica.
- Abril de 2025: NVIDIA y MediaTek se asociaron en chips para PC con IA previstos para su lanzamiento en el primer semestre de 2025.
- Marzo de 2025: Intel presentó su mayor computadora neuromórfica Loihi 2, alcanzando un ahorro energético de 37× frente a las CPU en los benchmarks de CSP.
- Febrero de 2025: Qualcomm lanzó el Snapdragon 8 Elite en proceso de 3 nm para ofrecer un incremento del 45% en CPU y el doble de eficiencia de NPU en los móviles insignia.
Alcance del Informe Global del Mercado de Aceleradores de IA en el Borde
El Informe del Mercado de Aceleradores de IA en el Borde está Segmentado por Tipo de Hardware (ASIC, GPU, FPGA y Más), Envolvente de Consumo de Energía (Menos de 1 W, 1-3 W y Más), Factor de Forma (Sistema en Chip, Módulo/Placa, Tarjeta PCIe/de Borde, Acelerador USB/Stick), Aplicación (Visión por Computadora, Voz y PLN, y Más), Industria de Usuario Final (Electrónica de Consumo, Automotriz y Más) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| ASIC |
| GPU |
| FPGA |
| VPU / NPU |
| SoC Heterogéneo |
| Menos de 1 W |
| 1-3 W |
| 3-5 W |
| 5-10 W |
| 10-20 W |
| Más de 20 W |
| Sistema en Chip |
| Módulo / Placa |
| Tarjeta PCIe / de Borde |
| Acelerador USB / Stick |
| Visión por Computadora |
| Voz y Procesamiento de Lenguaje Natural |
| Mantenimiento Predictivo / Detección de Anomalías |
| Navegación y Control Autónomos |
| Fusión de Sensores y Agregación de Datos |
| Electrónica de Consumo y Dispositivos Ponibles |
| Automotriz y Transporte |
| Industrial y Manufactura |
| Ciudades Inteligentes y Seguridad Pública |
| Sanidad y Ciencias de la Vida |
| Aeroespacial y Defensa |
| Agricultura |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Tipo de Hardware | ASIC | ||
| GPU | |||
| FPGA | |||
| VPU / NPU | |||
| SoC Heterogéneo | |||
| Por Envolvente de Consumo de Energía | Menos de 1 W | ||
| 1-3 W | |||
| 3-5 W | |||
| 5-10 W | |||
| 10-20 W | |||
| Más de 20 W | |||
| Por Factor de Forma | Sistema en Chip | ||
| Módulo / Placa | |||
| Tarjeta PCIe / de Borde | |||
| Acelerador USB / Stick | |||
| Por Aplicación | Visión por Computadora | ||
| Voz y Procesamiento de Lenguaje Natural | |||
| Mantenimiento Predictivo / Detección de Anomalías | |||
| Navegación y Control Autónomos | |||
| Fusión de Sensores y Agregación de Datos | |||
| Por Industria de Usuario Final | Electrónica de Consumo y Dispositivos Ponibles | ||
| Automotriz y Transporte | |||
| Industrial y Manufactura | |||
| Ciudades Inteligentes y Seguridad Pública | |||
| Sanidad y Ciencias de la Vida | |||
| Aeroespacial y Defensa | |||
| Agricultura | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Chile | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| Corea del Sur | |||
| India | |||
| ASEAN | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor del mercado de Aceleradores de IA en el Borde en 2025?
El mercado de Aceleradores de IA en el Borde fue valorado en 7,49 mil millones de USD en 2025.
¿A qué velocidad se espera que crezca el mercado de Aceleradores de IA en el Borde?
Se prevé que el mercado registre una CAGR del 31,01% de 2026 a 2031.
¿Qué categoría de hardware lidera el espacio?
Los dispositivos ASIC dominaron con una participación del 47,2% en 2025, reflejando la demanda de rendimiento específico por aplicación.
¿Por qué el sector sanitario es el segmento vertical de mayor crecimiento para los chips de IA de borde?
La aprobación de la FDA de 950 dispositivos de IA/ML está impulsando a los hospitales a adoptar la inferencia en el dispositivo para diagnósticos que cumplen con la normativa de privacidad.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se proyecta que Asia-Pacífico crezca a un CAGR del 33,88% a medida que escala su capacidad de producción de semiconductores.
¿Qué envolvente de energía es más común en los despliegues industriales de borde?
La banda de 5-10 W equilibra la densidad de cómputo con los límites térmicos sin ventilador y lideró con una participación del 38,1% en 2025.