
Marktgröße und Marktanteil für Edge-KI-Beschleuniger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.84 Milliarden US-Dollar |
| Marktgröße (2031) | 37.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 31.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Edge-KI-Beschleuniger von Mordor Intelligence
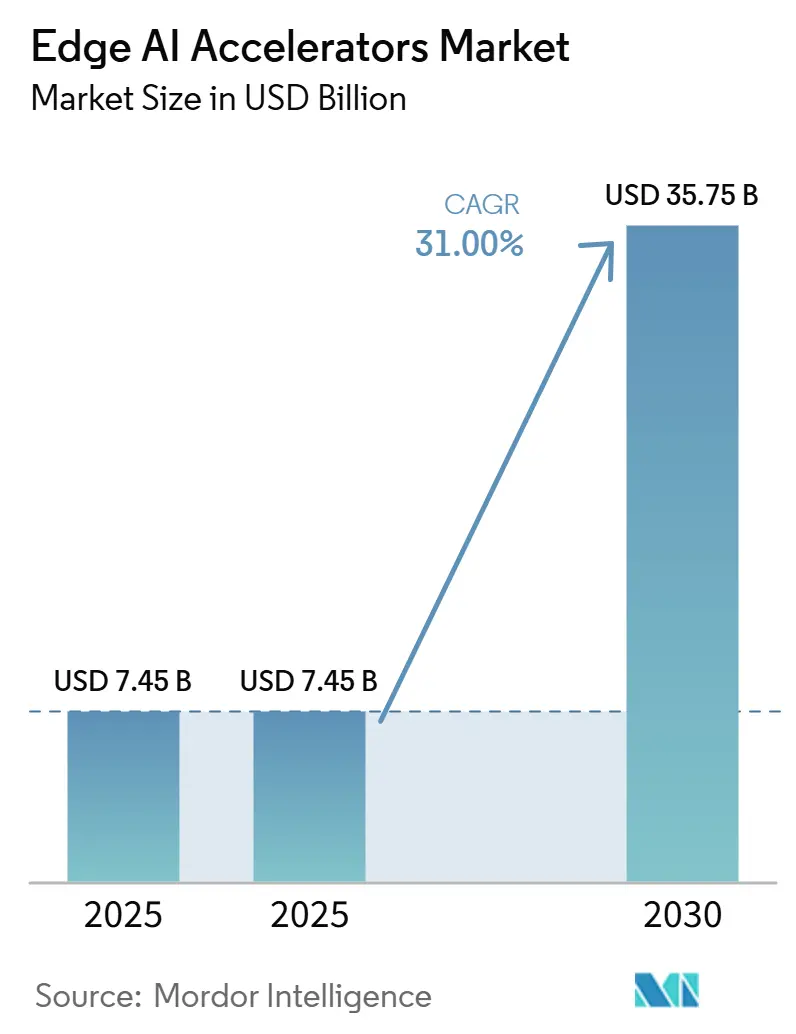
Die Marktgröße für Edge-KI-Beschleuniger wird voraussichtlich von 7,49 Milliarden USD im Jahr 2025 auf 9,84 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 37,99 Milliarden USD erreichen, was einem CAGR von 31,01 % über den Zeitraum 2026–2031 entspricht. Souveräne KI-Regulierungen, sinkende Kosten pro TOPS und die zunehmende Verbreitung von 5G treiben Unternehmen dazu an, auf geräteseitige Inferenz zu setzen, die Datenschutzvorgaben erfüllt, Cloud-Egress-Gebühren senkt und Echtzeit-Entscheidungsschleifen unterstützt. Die Hardware-Differenzierung verlagert sich von Allzweck-GPUs hin zu anwendungsspezifischen Architekturen, während ein enger Leistungsrahmen von 5–10 W zum bevorzugten Designbereich für lüfterlose Industriesysteme wird. Formfaktor-Innovationen reichen von System-on-Chip (SoC)-Paketen in hochvolumigen Verbrauchergeräten bis hin zu USB-Sticks, die die Inferenz für Entwickler demokratisieren. Der Wettbewerbsdruck verschärft sich, da etablierte Halbleiterhersteller auf 3-nm-Knoten vorrücken, um Leistung-pro-Watt-Ziele zu erfüllen, die kleinere Auftragsfertiger nicht erreichen können, was Konsolidierungsmöglichkeiten unter Nischen-ASIC-Anbietern eröffnet. Gleichzeitig schaffen quantenverstärkte Sensorik und neuromorphes Lernen neue Marktlücken für Anbieter, die in der Lage sind, deterministische Sub-Millisekunden-Latenz in sicherheitskritischen Arbeitsabläufen zu zertifizieren.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Hardwaretyp führten ASICs mit einem Marktanteil von 47,2 % im Edge-AI-Beschleuniger-Markt im Jahr 2025, während USB-Stick-Beschleuniger mit einem CAGR von 33,23 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Leistungsaufnahme entfiel auf das 5-10-W-Segment im Jahr 2025 ein Anteil von 38,1 % am Marktvolumen der Edge-AI-Beschleuniger; Geräte unter 1 W werden voraussichtlich mit einem CAGR von 32,7 % wachsen.
- Nach Formfaktor erzielten SoCs im Jahr 2025 einen Umsatzanteil von 42 %, wobei USB-Sticks mit einem CAGR von 33,23 % weiterhin das stärkste Wachstum aufweisen.
- Nach Anwendung dominierte Computer Vision im Jahr 2025 mit einem Umsatzanteil von 49,5 %; autonome Navigation entwickelt sich mit einem CAGR von 32,9 %.
- Nach Endnutzerbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 31 % am Marktvolumen der Edge-AI-Beschleuniger, während das Gesundheitswesen bis 2031 einen CAGR von 31,9 % erzielen soll, nachdem die FDA im Jahr 2025 950 KI/ML-Geräte zugelassen hat.
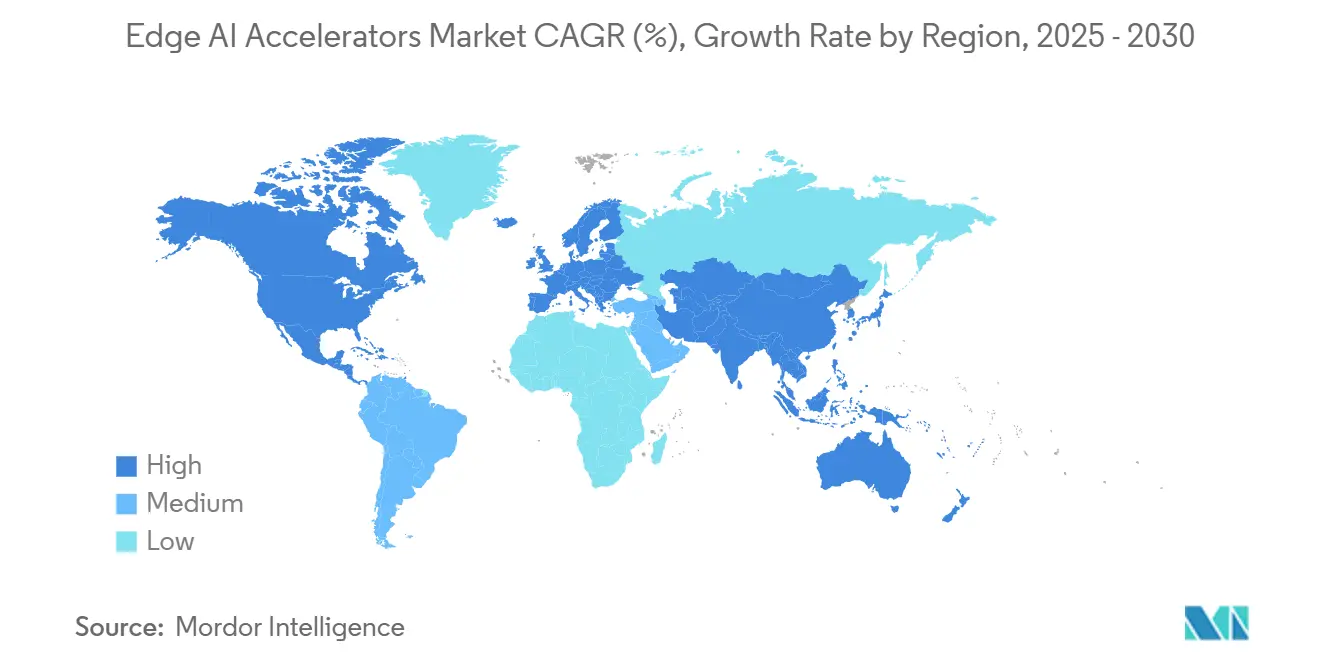
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 40 %; Asien-Pazifik strebt mit einem CAGR von 33,88 % an, die regionale Führungsposition bis 2031 zu übernehmen, da die Region 62 % der weltweiten Halbleiterproduktion anstrebt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung intelligenter Kameras und IoT-Geräte | +8.5% | Global mit Führungsrolle des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Datenschutzvorschriften treiben geräteseitige Inferenz voran | +7.2% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sinkende USD/TOPS-Kosten und verbesserte Leistung pro Watt von Edge-ASICs | +6.8% | Global, konzentriert in Halbleiter-Zentren | Mittelfristig (2–4 Jahre) |
| Bandbreiten- und Latenzeinschränkungen in autonomen Systemen | +5.9% | Nordamerika, EU, mit Ausweitung auf China | Langfristig (≥ 4 Jahre) |
| Entstehung von TinyML-Frameworks auf Mikrocontrollern | +4.7% | Global mit industriellem Schwerpunkt | Kurzfristig (≤ 2 Jahre) |
| Edge-native Basismodelle für multimodale KI | +3.9% | Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung intelligenter Kameras und IoT-Geräte
Der Massenausbau intelligenter Kameras in Fabriken, Verkehrssystemen und Einzelhandelsflächen treibt die Inferenz an den Edge. Sonys IMX500 integriert einen DSP direkt in den Bildsensor, sodass Bilder lokal interpretiert werden, was den Netzwerkverkehr um bis zu 90 % reduziert und die Entscheidungslatenz auf unter 10 ms senkt.[2] Multimodale Anwendungen nehmen zu, da Mikrofone und mm-Wellen-Radare auf derselben Edge-Platine integriert werden, was Beschleuniger dazu zwingt, Vision-, Audio- und Zeitreihen-Workloads gleichzeitig zu verarbeiten, ohne 5–10 W zu überschreiten.
Datenschutzvorschriften treiben geräteseitige Inferenz voran
Der EU-KI-Act schließt sich HIPAA und DSGVO an und fordert, dass Patienten-, Finanz- und Verteidigungsdaten vor Ort verbleiben. Edge-optimierter Silizium ermöglicht es Krankenhaus-Bildgebungseinheiten, Bankfilialen und kommunalen Überwachungsnetzwerken, die Vorschriften einzuhalten, ohne auf algorithmische Raffinesse zu verzichten. EdgeRunner AI liefert luftdicht abgeschirmte Assistenten, die große Sprachmodelle lokal feinabstimmen, Cloud-Exposition eliminieren und Zero-Trust-Vorgaben für klassifizierte Workloads erfüllen.[3]
Sinkende USD/TOPS-Kosten und verbesserte Leistung pro Watt von Edge-ASICs
Selodes 15-W-Mother-Box erreicht 308 INT8 TOPS, wodurch jeder TOPS beim Start ein Viertel der NVIDIA-Jetson-Orin-Preise kostet, während EdgeCortix TSMC 3 nm nutzt, um zusätzliches SRAM nahe am Rechenwerk zu platzieren und so einen 2,2-fachen Sprung in der Energieeffizienz zu erzielen.[4] Da kapitalintensive EUV-Linien amortisiert werden, wirken sich Preissenkungen auf intelligente Einzelhandelsregale und landwirtschaftliche Drohnen aus, die zuvor Kosten-Nutzen-Prüfungen nicht bestanden haben.
Edge-native Basismodelle für multimodale KI
Edge-optimierte große Sprachmodelle reduzieren die Parameteranzahl, behalten jedoch den kontextuellen Bezug bei. Qualcomms KI-Hub liefert multimodale Modelle mit 4 Milliarden Parametern, die bei 15 W auf dem Snapdragon 8 Elite ausgeführt werden und On-Device-Beschriftung, Übersetzung und Anomalieerkennung auch ohne Backhaul-Konnektivität ermöglichen.[5]
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentiertes Hardware-Software-Ökosystem verlängert Integrationszyklen | -4.20% | Global, besonders ausgeprägt für KMU | Mittelfristig (2–4 Jahre) |
| Thermische Managementgrenzen in lüfterlosen Designs | -3.80% | Global mit hoher Auswirkung in industriellen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Höhere Stückkosten gegenüber Cloud-GPU im großen Maßstab | -3.30% | Global, am stärksten ausgeprägt bei hochvolumigen KI-Einsätzen | Mittelfristig (2–4 Jahre) |
| Fehlende standardisierte On-Device-KI-Benchmarks | -2.80% | Global, insbesondere in heterogenen Edge-KI-Ökosystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes Hardware-Software-Ökosystem verlängert Integrationszyklen
Der Markt für Edge-KI-Beschleuniger kämpft mit APIs, die über CUDA, OpenVINO, TVM und herstellerspezifische SDKs verteilt sind. Unternehmen, die Machbarkeitsnachweise auf einem USB-Stick starten, sehen sich oft mit monatelangen Neuentwicklungen konfrontiert, wenn sie auf eine Mezzanine-Karte migrieren. Das Fehlen einheitlicher Benchmarks erschwert die ROI-Freigabe und verzögert Großbestellungen, insbesondere bei mittelständischen OEMs mit schlanken Entwicklungsteams. Die herstellerübergreifende ONNX-Konformität verbessert sich, doch gerätespezifische Power-Gating-Taktiken erfordern weiterhin manuell optimierte Kernel, die Kunden an Einzellieferanten-Roadmaps binden.[6]
Thermische Managementgrenzen in lüfterlosen Designs
Edge-Inferenzknoten, die in Kioske, Kameramasten oder fahrerlose Transportfahrzeuge eingebaut sind, müssen Temperaturbereiche von -40 °C bis +85 °C ohne Lüfter bewältigen, die Staub ansaugen oder wartungsintensiv sind. Wärmeflussspitzen während Transformer-Attention-Schichten treiben Hotspot-Temperaturen in weniger als 200 ms über 100 °C, was die Leistung drosselt, sofern keine exotischen Phasenwechselmaterialien oder Frores Festkörper-AirJet-Kacheln eingesetzt werden.[7] Thermische Budgets begrenzen daher die Modellkomplexität, wodurch Quantisierung und Sparsität für den Feldeinsatz unverzichtbar werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hardwaretyp:
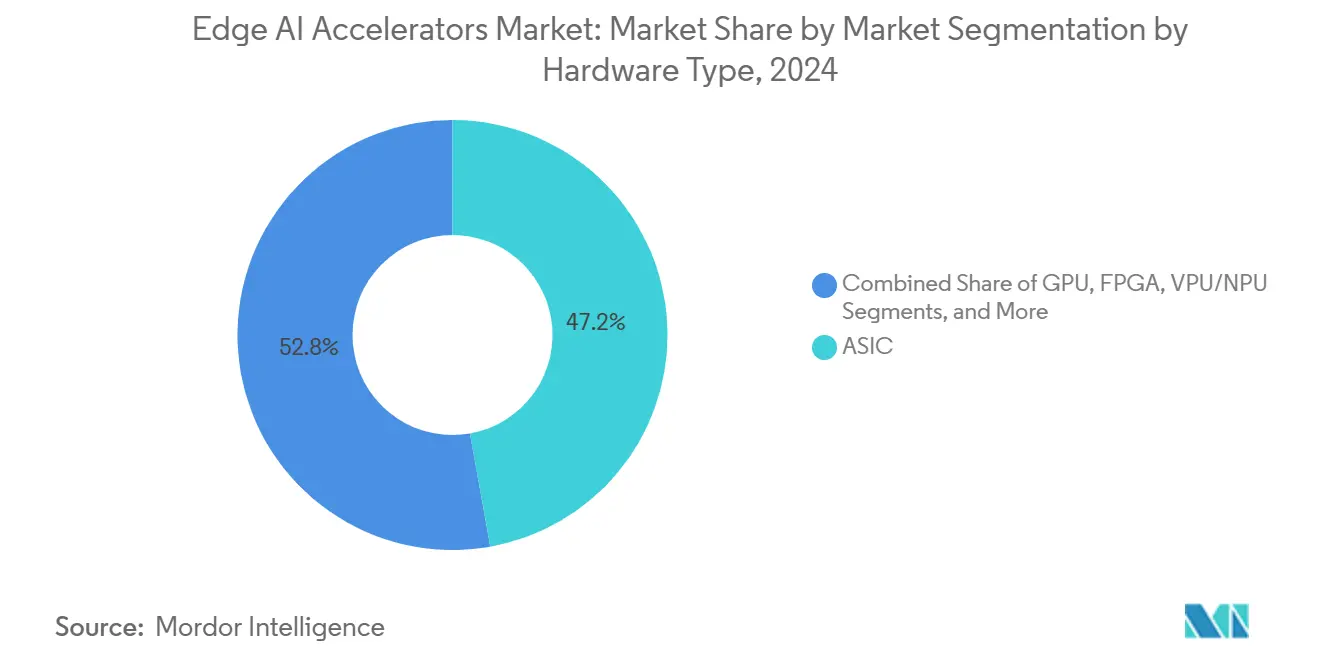
ASICs führen bei der LeistungsoptimierungASIC-Geräte erzielten im Jahr 2025 einen Marktanteil von 47,2 % im Edge-AI-Beschleuniger-Markt und bestätigten damit einen Wandel von universellen Recheneinheiten hin zu domänenspezifischer Logik, die 4- bis 7-fache Gewinne bei TOPS pro Watt ermöglicht. Das Segment verspricht weiteres Wachstum, da Design-Starts auf 3 nm migrieren, wo die SRAM-Nähe die DRAM-Abrufverzögerungen erheblich reduziert. GPUs bleiben in softwareorientierten Prototyping-Umgebungen unverzichtbar, verlieren jedoch bei Volumenbereitstellungen an Bedeutung gegenüber reinen Inferenz-Kernen, die deterministische Latenz liefern. FPGAs behalten eine Nische in der Luft- und Raumfahrt, wo Rekonfigurierbarkeit die Stückkosten überwiegt. Neuromorphe Chips wie Intel Loihi 2 bewältigen Constraint-Satisfaction-Workloads mit einem 37-fach geringeren Energieverbrauch als CPUs.[8]
Leistungsdichten begünstigen ASICs für Überwachungs-NVRs, Smart-Factory-SPSen und Fahrerüberwachungssysteme im Fahrzeug. Gleichzeitig prognostiziert das Marktvolumen der Edge-AI-Beschleuniger für gehirninspirierte Siliziumlösungen einen CAGR von 34 %, da ereignisgesteuerte Spiking-Netzwerke nur dann feuern, wenn ein Signal eintrifft, und den Ruhestrom auf Mikrowatt reduzieren.[9] ASIC-Roadmaps bündeln zunehmend Sicherheitselemente und LPDDR-in-Package, um die Systemvalidierung zu vereinfachen. Da Automotive-Tier-1-Zulieferer mehrjährige Lieferverträge abschließen, geben Volumengarantien den Fertigungsbetrieben den Anreiz, die Funktionssicherheitszertifizierung auf Maskenebene zu beschleunigen.[10]


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Stromverbrauchsbereich:
Ultraniedriger Stromverbrauch treibt Innovation voranDas 5-10-W-Segment hielt im Jahr 2025 einen Anteil von 38,1 % am Marktvolumen der Edge-AI-Beschleuniger und bedient lüfterlose DIN-Schienen-Controller sowie Computer-Vision-Knoten an Stadtmasten. Die Lieferungen im Segment unter 1 W werden voraussichtlich bis 2031 mit einem CAGR von 32,7 % wachsen und nahezu ein Viertel des Stückvolumens erreichen, da Knopfzellen-Wearables, Reifendrucksensoren und Smart Locks dauerhaft aktive Intelligenz integrieren.
Neuromorphe Chips und Processing-in-Memory-Chips stehen im Mittelpunkt dieser Ultraniedrigenergie-Welle und nutzen ereignisbasierte Logik sowie analoge Berechnungen, um Auffrischungszyklen zu eliminieren. PIMICs Listen VL130 reduziert DSP-Workloads, indem MAC-Operationen innerhalb des SRAM geroutet werden, und senkt den Energieverbrauch gegenüber diskreten MPU-DSP-Kombinationen um den Faktor 10. Edge-optimierte BMS-Algorithmen, die auf 1-3-W-NPUs laufen, verlängern die Batteriereichweite von E-Scootern um 12 %. Höhere Leistungsaufnahmen über 10 W bleiben in Rack-Mount-Telco-Edge-Clustern relevant, wo vollpräzise generative Modelle mehr als 100 TOPS benötigen und Wechselstromleitungen verfügbar sind.
Nach Formfaktor:
Systemintegration treibt die Akzeptanz voranSoCs erzielten im Jahr 2025 einen Umsatzanteil von 42 %, gestützt durch Smartphone- und TV-Chipsätze, die in Stückzahlen von mehreren zehn Millionen ausgeliefert werden. USB-Sticks mit einem CAGR von 33,23 % demokratisieren den Edge-AI-Beschleuniger-Markt, indem sie Entwicklern ermöglichen, Laptops ohne neue Hauptplatinen 4-20 TOPS hinzuzufügen; Googles Coral USB bleibt das Flaggschiff mit 4 TOPS INT8 bei einem Leistungsbudget von 2,5 W.
Modul- und Platinen-Produkte lassen sich in bestehende SPS-Backplanes oder Roboterarme integrieren und bieten Systemintegratoren mehr I/O- und thermischen Spielraum. PCIe-Edge-Karten bündeln mehrere NPUs und hochbandbreitiges GDDR6 für Smart-Factory-Server, die Echtzeit-Videoanalyse benötigen. Innovationen koppeln nun fünf TPUs auf einer einzigen M.2-Platine und erzielen 20 TOPS unter 15 W für Kiosk-OEMs, die keine Gehäuseformen neu gestalten können. Da die Stücklistenkonvergenz zunimmt, bündeln SoC-Anbieter NPUs mit Funkmodulen und ISPs, reduzieren die SKU-Anzahl und senken das MTBF-Risiko.
Nach Anwendung:
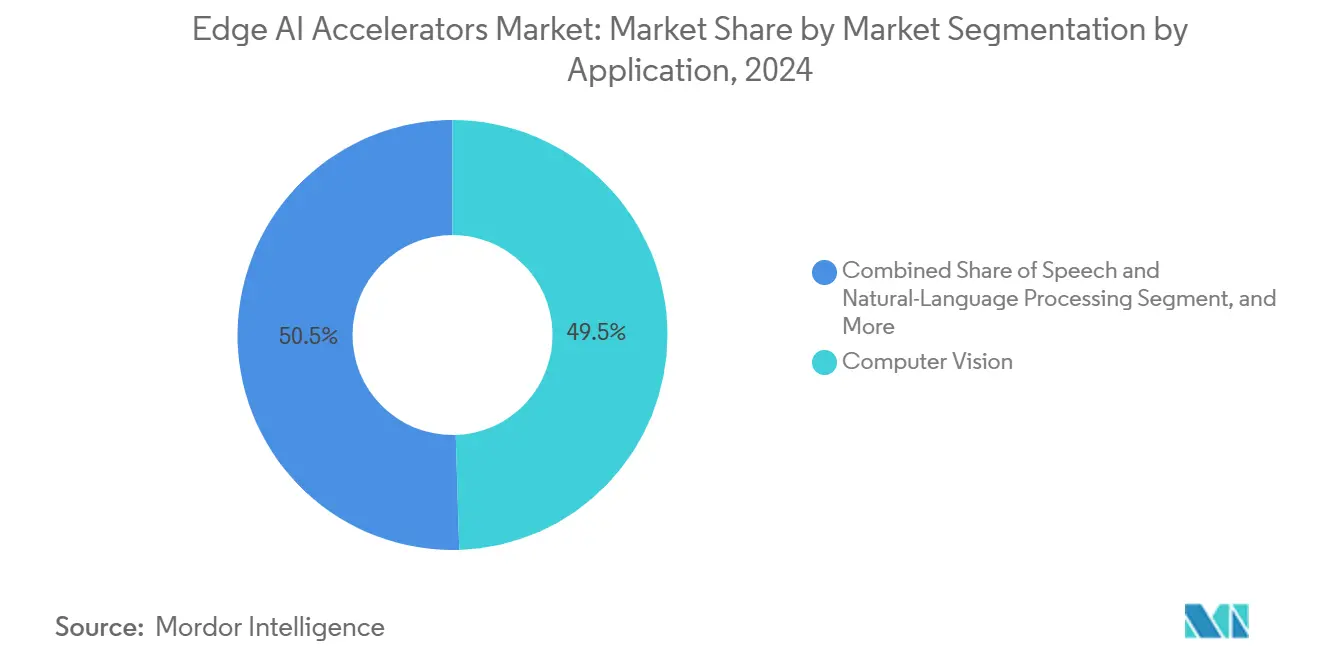
Dominanz von Computer Vision steht vor multimodaler HerausforderungComputer Vision behielt im Jahr 2025 einen Marktanteil von 49,5 % im Edge-AI-Beschleuniger-Markt, gestützt durch ausgereifte CNN-Pipelines in der Verlustprävention im Einzelhandel, ADAS und industrieller Qualitätssicherung. Workloads für autonome Navigation stehen vor einem CAGR von 32,9 %, da Drohnenkorridore und Lagerhaus-AMRs zunehmen. Visionsorientierte SoCs wie Sonys IMX500 führen Inferenz auf Pixelebene am Sensor durch und reduzieren die PCIe-Bandbreite um 80 %.
NLP- und Sprach-Deployments verlagern sich auf Edge-Endpunkte wie Sprachfernbedienungen und Fahrzeuginnenraum-Assistenten, um Cloud-Roundtrips zu vermeiden, die persönliche Daten preisgeben und die Dienstqualität bei Ausfällen beeinträchtigen. Predictive-Maintenance-Algorithmen verarbeiten Vibrationsspektren und Temperaturkurven lokal und erkennen Anomalien vor katastrophalen Ausfallzeiten. Sensorfusions-Stacks kombinieren nun LiDAR-, Millimeterwellen-Radar- und Kamera-Feeds auf demselben Beschleuniger und erfordern gemischtpräzise Arithmetik sowie temporal bewusste Transformer. TinyML-Frameworks komprimieren Schlüsselworterkennung-Netze in weniger als 256 kB Flash und ermöglichen Mikrocontrollern den Einstieg in den Edge-AI-Beschleuniger-Markt ohne übermäßige Stücklistenkosten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen-Beschleunigung fordert Automobilführerschaft herausAutomobilanwendungen trugen im Jahr 2025 mit 31 % zum Marktvolumen der Edge-AI-Beschleuniger bei, da sich L2+-ADAS-Funktionen in mittelpreisigen Fahrzeugen verbreiteten. ISO-26262-ASIL-B/C-Designs integrieren nun redundante NPUs, um die Spurhaltefunktion aufrechtzuerhalten, wenn ein Pfad ausfällt. Tier-1-Zulieferer wie Continental setzten Ambarella-CV3-AD-Chips ein, um 500 TOPS bei weniger als 55 W für Level-3-Systeme zu erreichen.
Der CAGR von 31,9 % im Gesundheitswesen spiegelt die FDA-Zulassung von 950 KI/ML-Geräten im Jahr 2024 wider und legitimiert Diagnosen am Krankenbett und im ambulanten Bereich, bei denen Patientendaten vor Ort verbleiben müssen. Wearables wie Nanowears SimpleSense-BP nutzen NPUs unter 1 W, um Photoplethysmographie-Datenströme zu verarbeiten und klinisch valide Blutdruckmessungen ohne Manschetten zu liefern. Industrie-, Verbraucher- und Smart-City-Segmente folgen dicht dahinter und integrieren jeweils KI, um die Lebensdauer von Anlagen zu verlängern, Erlebnisse zu personalisieren oder den Verkehr zu entlasten – allesamt mit inkrementeller Nachfrage nach latenzarmen Halbleitern.
Geografische Analyse
Edge-AI-Beschleuniger-Markt Nordamerika
Nordamerika erzielte im Jahr 2025 40 % des Umsatzes dank früher Adoptionsökosysteme in Automobilentwicklungslabors im Silicon Valley und Hyperscaler-F&E-Zentren. Verteidigungsdirektiven zu Zero-Trust und inländischer Siliziumversorgung binden Regierungsaufträge zusätzlich an inländische Anbieter.
Edge-AI-Beschleuniger-Markt Asien-Pazifik
Der CAGR von 33,88 % in Asien-Pazifik wird durch staatliche Fördermittel und vertikal integrierte ODMs angetrieben, die Smartphones, Scooter und CCTV-Kameras nahezu im Gleichschritt mit Knotenverkleinerungen in KI-fähige Varianten überführen. TSMC kontrolliert bereits 62 % des weltweiten Foundry-Marktanteils und sichert eine stabile Versorgung mit 3-nm-Wafern für Edge-ASIC-Startups, während japanische fabless-Anbieter wie Socionext die lokale Automobilnachfrage nutzen, um regionale Cluster aufzubauen.[11]
Edge-AI-Beschleuniger-Markt Europa, Naher Osten und Südamerika
Europa setzt Compliance über Volumen, wobei die DSGVO und der KI-Act eine On-Device-Inferenz für sensible Daten vorschreiben. Automobilhersteller in Deutschland, Frankreich und Schweden verlagern das ASIC-Design in frühere Phasen, um Rückverfolgbarkeit und funktionale Sicherheitsnachweise zu gewährleisten. Aufkommende Einsätze im Nahen Osten nutzen Edge-KI-Verkehrskameras zur Schonung knapper Wasserressourcen, indem Fahrzeuge von überfluteten Straßen umgeleitet werden. Südamerika erprobt intelligente Agrardohnen, die Pflanzenstress offline auswerten, um lückenhaften ländlichen Netzwerken Rechnung zu tragen, und erweitern damit schrittweise den Marktfußabdruck der Edge-AI-Beschleuniger.
Wettbewerbslandschaft
Marktkonzentration
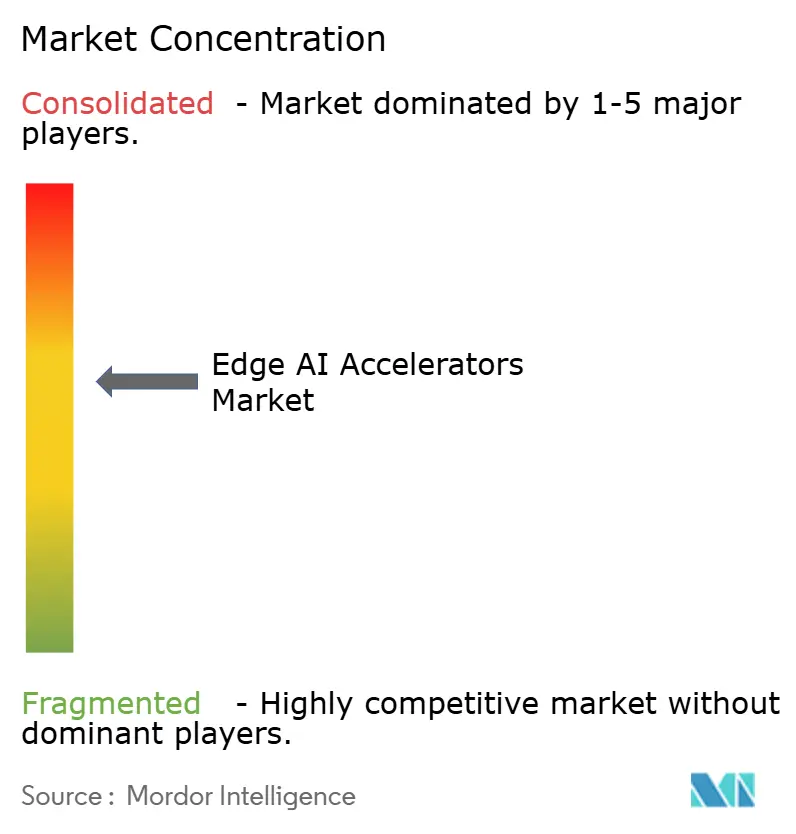
Der Markt für Edge-KI-Beschleuniger ist mäßig fragmentiert; die fünf größten Anbieter halten zusammen rund 45 % des Umsatzes, weit unter der Schwelle für ein Oligopol. NVIDIA nutzt die CUDA-Bindung und 1.500 Jetson-Ökosystempartner und investierte im Jahr 2024 in 49 Edge-KI-Startups, um künftige Softwarenachfrage zu fördern. Intel bewirbt neuromorphe Loihi-Platinen, um eine Energieeffizienz-Nische zu besetzen, die von GPUs nicht abgedeckt wird.[12]
Startups verfolgen domänenspezifische Segmente: BrainChips Akida konzentriert sich auf On-Device-Lernen für industrielles IoT; DEEPX zielt mit NPUs unter 5 W auf kostensensible Haushaltsgeräte ab; Hailo skaliert die TOPS-Dichte für autonome Taxiflotten mit kreditkartengroßen Modulen, die in bestehende Steuergeräte eingeschoben werden. Das Risikokapitalinteresse hielt einem Kapitalengpass in anderen Technologiebereichen stand; 30 Edge-KI-Chip-Unternehmen schlossen in den Jahren 2024–2025 noch Finanzierungsrunden ab, da Hardwaredifferenzierung greifbare Markteintrittsbarrieren bietet.
Zu den strategischen Schritten gehören der MediaTek-NVIDIA-Pakt von 2025 zur gemeinsamen Entwicklung von KI-PC-Silizium, das Arm-CPU-Cluster mit diskreten GPU-ähnlichen Tensorkernen vereint, sowie Intels Enthüllung eines auf Loihi 2 basierenden Forschungssystems mit 1 Milliarde Neuronen im Jahr 2025, das bei kombinatorischen Optimierungsaufgaben gegenüber x86-Servern einen 37-fach geringeren Energieverbrauch demonstrierte. Eine Konsolidierung zeichnet sich ab, da kleinere fabless-Unternehmen mit steigenden Tape-out-Kosten konfrontiert sind; Allianzen mit OSATs und IP-Häusern zielen darauf ab, Risiken zu teilen und gleichzeitig die Markteinführungszeit zu wahren.
Marktführer im Bereich Edge-KI-Beschleuniger
-
NVIDIA Corporation
-
Intel Corporation
-
Qualcomm Technologies Inc.
-
Google LLC
-
MediaTek Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Edge-KI-Beschleuniger-Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Intel Corporation
- Qualcomm Technologies Inc.
- Google LLC
- MediaTek Inc.
- Advanced Micro Devices (AMD)
- NXP Semiconductors N.V.
- Samsung Electronics Co. Ltd.
- Arm Ltd.
- Huawei Technologies Co. Ltd.
- Texas Instruments Inc.
- Lattice Semiconductor Corp.
- Hailo Technologies Ltd.
- Mythic Inc.
- Blaize Inc.
- BrainChip Holdings Ltd.
- Sima.ai
- Esperanto Technologies
- Tenstorrent Inc.
- Horizon Robotics
- EdgeQ Inc.
- Graphcore Ltd.
Neueste Industrielle Entwicklungen in Edge-KI-Beschleuniger-Markt
- Juni 2025: EdgeRunner AI schloss eine Series-A-Finanzierungsrunde über 12 Millionen USD für luftdicht abgeschirmte generative Assistenten ab, die auf Verteidigungs- und Gesundheitsanwendungen zugeschnitten sind.
- Juni 2025: Embedl erhielt 5,5 Millionen EUR (6 Millionen USD) zur Optimierung von Modellen für eingebettete Verteidigungs- und Robotikeinsätze.
- April 2025: NVIDIA und MediaTek gingen eine Partnerschaft für KI-PC-Chips ein, die für die Markteinführung in der ersten Jahreshälfte 2025 geplant sind.
- März 2025: Intel stellte seinen größten neuromorphen Loihi-2-Computer vor und erzielte bei CSP-Benchmarks eine 37-fache Energieeinsparung gegenüber CPUs.
- Februar 2025: Qualcomm brachte den Snapdragon 8 Elite auf 3 nm auf den Markt und bietet damit eine 45-prozentige CPU-Leistungssteigerung und eine doppelte NPU-Effizienz in Flaggschiff-Mobilgeräten.
Berichtsumfang des globalen Marktes für Edge-KI-Beschleuniger
Der Bericht zum Markt für Edge-KI-Beschleuniger ist segmentiert nach Hardwaretyp (ASIC, GPU, FPGA und weitere), Leistungsaufnahmeklasse (weniger als 1 W, 1–3 W und weitere), Formfaktor (System-on-Chip, Modul/Platine, PCIe/Edge-Karte, USB/Stick-Beschleuniger), Anwendung (Computer Vision, Sprache und NLP und weitere), Endnutzerbranche (Unterhaltungselektronik, Automobil und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| ASIC |
| GPU |
| FPGA |
| VPU / NPU |
| Heterogenes SoC |
| Weniger als 1 W |
| 1–3 W |
| 3–5 W |
| 5–10 W |
| 10–20 W |
| Mehr als 20 W |
| System-on-Chip |
| Modul / Platine |
| PCIe / Edge-Karte |
| USB / Stick-Beschleuniger |
| Computer Vision |
| Sprache und Verarbeitung natürlicher Sprache |
| Predictive Maintenance / Anomalieerkennung |
| Autonome Navigation und Steuerung |
| Sensorfusion und Datenaggregation |
| Unterhaltungselektronik und Wearables |
| Automobil und Transport |
| Industrie und Fertigung |
| Intelligente Städte und öffentliche Sicherheit |
| Gesundheitswesen und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Landwirtschaft |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Hardwaretyp | ASIC | ||
| GPU | |||
| FPGA | |||
| VPU / NPU | |||
| Heterogenes SoC | |||
| Nach Stromverbrauchsbereich | Weniger als 1 W | ||
| 1–3 W | |||
| 3–5 W | |||
| 5–10 W | |||
| 10–20 W | |||
| Mehr als 20 W | |||
| Nach Formfaktor | System-on-Chip | ||
| Modul / Platine | |||
| PCIe / Edge-Karte | |||
| USB / Stick-Beschleuniger | |||
| Nach Anwendung | Computer Vision | ||
| Sprache und Verarbeitung natürlicher Sprache | |||
| Predictive Maintenance / Anomalieerkennung | |||
| Autonome Navigation und Steuerung | |||
| Sensorfusion und Datenaggregation | |||
| Nach Endnutzerbranche | Unterhaltungselektronik und Wearables | ||
| Automobil und Transport | |||
| Industrie und Fertigung | |||
| Intelligente Städte und öffentliche Sicherheit | |||
| Gesundheitswesen und Biowissenschaften | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Landwirtschaft | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| ASEAN | |||
| Australien und Neuseeland | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert des Marktes für Edge-KI-Beschleuniger im Jahr 2025?
Der Markt für Edge-KI-Beschleuniger wurde im Jahr 2025 auf 7,49 Milliarden USD bewertet.
Wie schnell soll der Markt für Edge-KI-Beschleuniger wachsen?
Der Markt wird voraussichtlich von 2026 bis 2031 einen CAGR von 31,01 % erzielen.
Welche Hardwarekategorie führt den Bereich an?
ASIC-Geräte dominierten im Jahr 2025 mit einem Anteil von 47,2 % und spiegeln die Nachfrage nach anwendungsspezifischer Leistung wider.
Warum ist das Gesundheitswesen das am schnellsten wachsende Segment für Edge-KI-Chips?
Die FDA-Zulassung von 950 KI/ML-Geräten treibt Krankenhäuser dazu an, geräteseitige Inferenz für datenschutzkonforme Diagnostik einzuführen.
Welche Region wird bis 2031 das stärkste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 33,88 % wachsen, da die Region ihre Halbleiterproduktionskapazitäten ausbaut.
Welcher Stromverbrauchsbereich ist in industriellen Edge-Einsätzen am häufigsten?
Das 5–10-W-Segment balanciert Rechendichte mit lüfterlosen thermischen Grenzen und führte im Jahr 2025 mit einem Anteil von 38,1 %.