
Tamanho e Participação do Mercado de Snacks Lácteos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
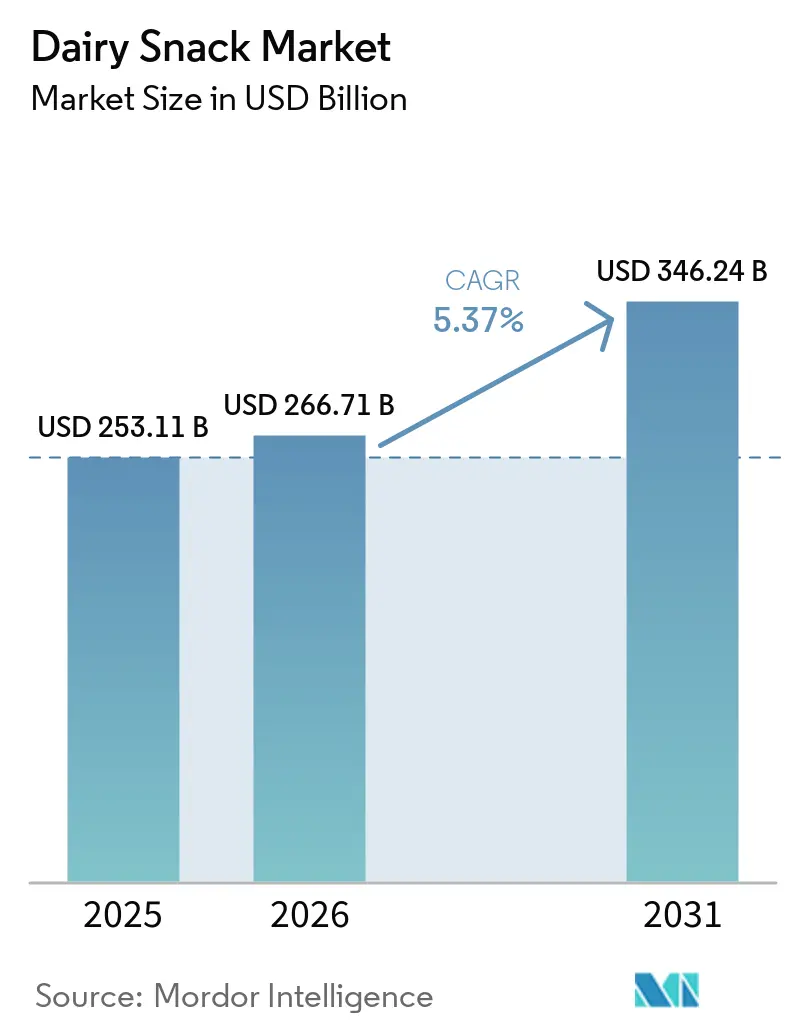
| Tamanho do Mercado (2026) | 266.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 346.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Snacks Lácteos pela Mordor Intelligence
O tamanho do mercado de snacks lácteos em 2026 é estimado em 266,71 bilhões de USD, crescendo a partir do valor de 2025 de 253,11 bilhões de USD, com projeções para 2031 mostrando 346,24 bilhões de USD, crescendo a um CAGR de 5,37% entre 2026 e 2031. Os snacks de queijo detêm a maior participação, de 37,55% em 2025, impulsionados por consumidores conscientes em relação à proteína que priorizam opções convenientes e ricas em nutrientes que se encaixam em agendas agitadas. Os snacks à base de iogurte, por sua vez, devem crescer mais rapidamente, a um CAGR de 6,89% até 2031, impulsionados pela fortificação com probióticos e formatos para consumo em movimento que atraem compradores focados em saúde nos centros urbanos. Essa bifurcação sinaliza um mercado onde os produtos lácteos tradicionais mantêm a liderança em volume, enquanto as inovações funcionais capturam o crescimento incremental. A força da demanda repousa em consumidores que buscam proteína e querem nutrição conveniente, poder de compra sustentado na Ásia-Pacífico e atualizações de produtos que mantêm os compradores ocidentais maduros engajados. Caixinhas e embalagens tetra-pak continuam a dominar os volumes unitários, mas os sachês flexíveis estão ganhando participação à medida que as marcas reduzem o plástico e buscam portabilidade com fechamento hermético. A penetração do mercado de compras online está remodelando a economia da rota para o mercado, retirando volume dos hipermercados e recompensando os fabricantes com capacidades de venda direta ao consumidor. A premiumização está ganhando ritmo, especialmente na América do Norte, Europa, Japão e cidades asiáticas de primeiro nível selecionadas, onde compradores abastados migram para SKUs orgânicos alimentados a pasto ou artesanais, apoiando a expansão das margens mesmo quando os segmentos de massa mantêm a liderança em volume.
Principais Conclusões do Relatório
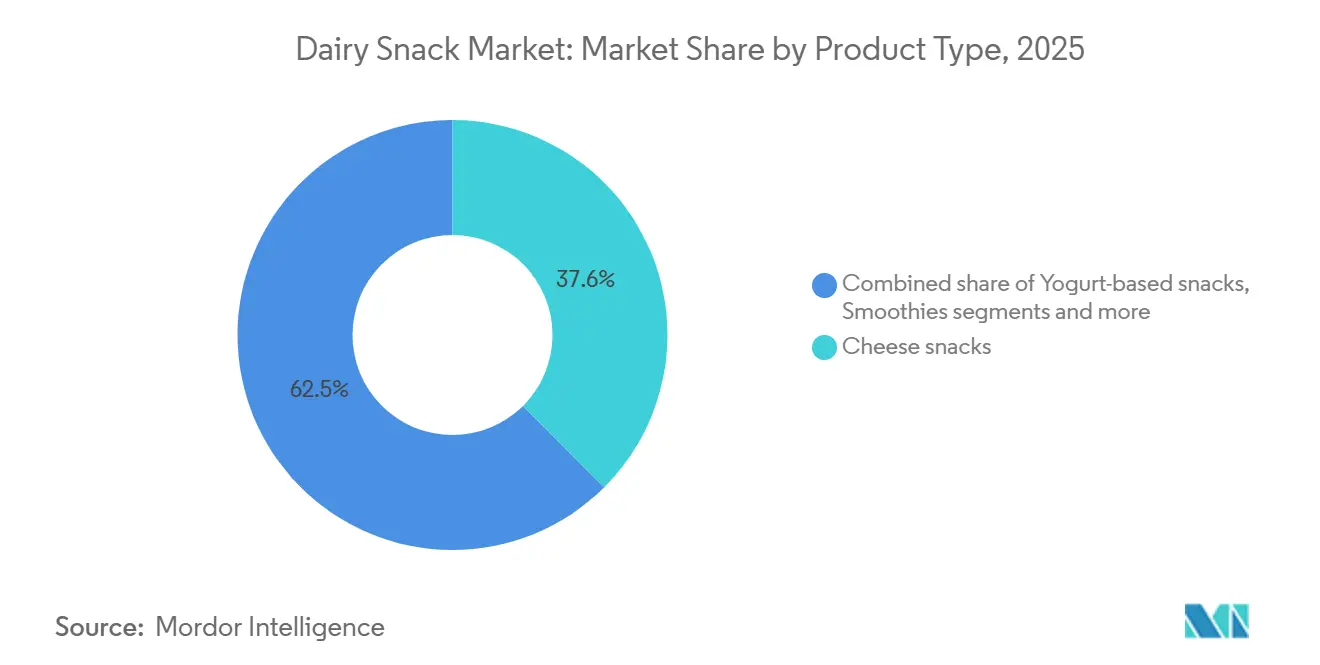
- Por tipo de produto, os snacks à base de iogurte registraram a expansão mais rápida, a um CAGR de 6,89% até 2031, enquanto o queijo manteve a maior participação de receita de 37,55% do mercado de snacks de queijo em 2025.
- Por formato de embalagem, caixinhas e embalagens tetra-pak detinham 59,68% da participação do mercado de snacks de queijo em 2025; os sachês devem crescer a um CAGR de 6,58% entre 2026 e 2031.
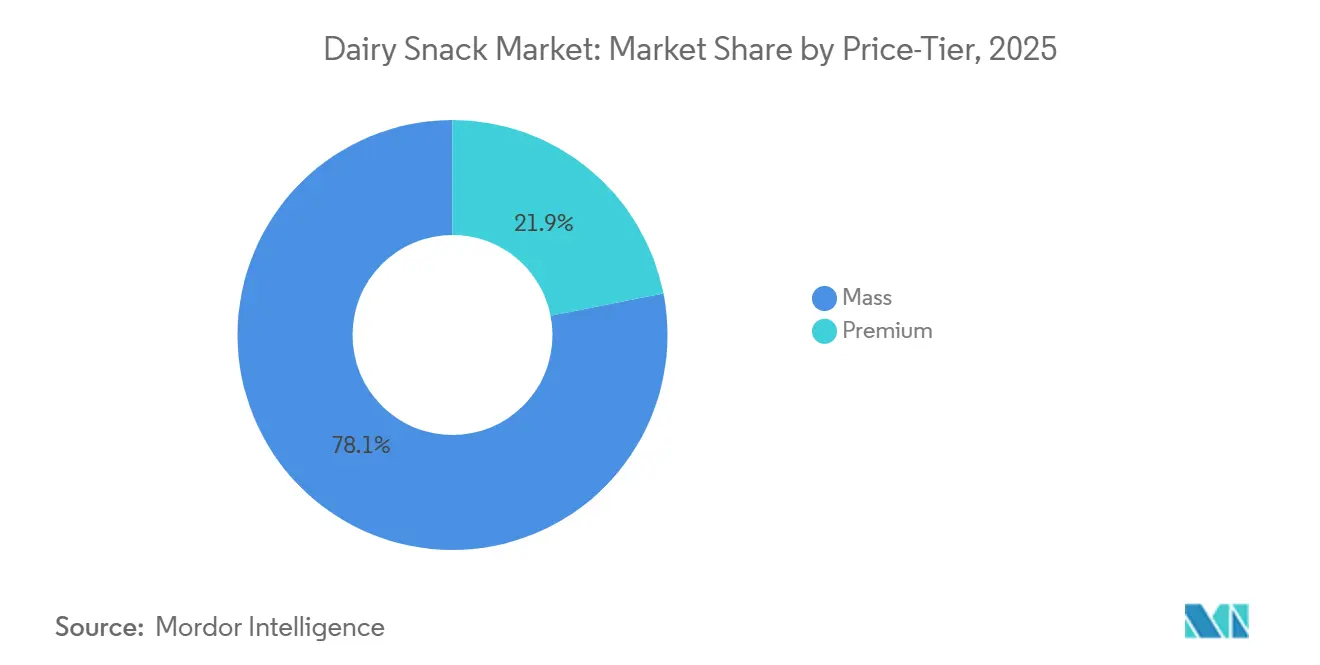
- Por faixa de preço, o segmento premium está avançando a um CAGR de 6,32% até 2031, enquanto o segmento de massa controlava 78,10% do tamanho do mercado de snacks de queijo em 2025.
- Por canal de distribuição, supermercados e hipermercados capturaram 52,10% das vendas de 2025; o varejo online apresenta o maior CAGR de 6,15% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 25,30% da participação do mercado de snacks de queijo em 2025 e está se expandindo a um CAGR de 6,07%, o mais rápido entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por snacks ricos em proteína impulsiona o apelo dos snacks lácteos | +1.2% | Global, com maior adoção na América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Estilos de vida agitados e vida urbana impulsionam a demanda por snacks lácteos convenientes e prontos para consumo | +1.0% | Global, concentrado em áreas metropolitanas da Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Inovação de produtos em sabores, formatos com lactose reduzida, fortificados e portáteis amplia o apelo | +0.9% | Global, com rápida adoção na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento da demanda por produtos lácteos funcionais/fortificados (probióticos, vitaminas) atrai compradores focados em saúde | +0.8% | Global, particularmente forte no Japão, Coreia do Sul e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Inovações em embalagens e controle de porções ampliam o apelo ao consumidor | +0.6% | Global, com ganhos iniciais na Europa e América do Norte, se espalhando para a Ásia-Pacífico | Mdio prazo (2 a 4 anos) |
| Crescente interesse do consumidor em snacks lácteos com rótulo limpo e ingredientes naturais | +0.5% | América do Norte e Europa lideram, com interesse emergente na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Snacks Ricos em Proteína Impulsiona o Apelo dos Snacks Lácteos
A proteína tornou-se um atributo inegociável para os compradores de snacks, com 71% dos consumidores priorizando o teor de proteína em 2024, ante 59% em 2022, de acordo com a análise de tendências da fornecedora de ingredientes IFF. Essa mudança está redefinindo os snacks lácteos de guloseimas indulgentes para veículos de nutrição funcional, particularmente entre entusiastas do fitness e profissionais sem tempo que substituem refeições por opções ricas em proteína. Snacks de queijo, potes de queijo cottage e variantes de iogurte grego agora competem diretamente com barras de proteína e shakes, capturando participação de alternativas não lácteas que frequentemente dependem de isolados de ervilha ou soja com perfis de aminoácidos menos favoráveis. A tendência é mais pronunciada na América do Norte e na Europa, onde a clareza regulatória em torno das alegações de proteína sob as diretrizes da FDA e da EFSA permite um marketing agressivo. Na Ásia-Pacífico, as mensagens sobre proteína estão ganhando força nos centros urbanos como Xangai e Mumbai, embora os prêmios de preço permaneçam uma barreira nas cidades de segundo nível, onde a renda per capita é menor.
Estilos de Vida Agitados e Vida Urbana Impulsionam a Demanda por Snacks Lácteos Convenientes e Prontos para Consumo
A urbanização está comprimindo as ocasiões de refeição em janelas de consumo de snacks, com a maioria dos consumidores globais relatando que consomem snacks pelo menos duas vezes ao dia em 2024. Os snacks lácteos se encaixam nesse padrão porque não requerem preparo, sobrevivem por curtos períodos fora da refrigeração e proporcionam saciedade por meio de gordura e proteína. Potes individuais de iogurte, palitos de queijo e smoothies para beber estão substituindo os tradicionais cafés da manhã sentados em mercados como o Japão, onde os passageiros compram snacks refrigerados em lojas de conveniência a caminho do trabalho. Na Índia, a expansão da Amul para cubos de paneer em porções controladas e sachês de lassi com sabor está capturando a demanda de estudantes universitários e trabalhadores de escritório que não têm acesso a refeições caseiras durante o dia. O impulsionador de conveniência é amplificado pelas melhorias na cadeia de frio no Sudeste Asiático, onde máquinas de venda automática refrigeradas e formatos de comércio moderno estão proliferando em Jacarta e Manila, reduzindo a dependência de snacks estáveis em temperatura ambiente.
Inovação de Produtos em Sabores, Formatos com Lactose Reduzida, Fortificados e Portáteis Amplia o Apelo
A velocidade de inovação está se acelerando, com a Danone lançando sua linha de iogurte Remix em 2024, com coberturas misturáveis que permitem aos consumidores personalizar a textura e o sabor, abordando uma reclamação fundamental sobre a monotonia do iogurte. As variantes sem lactose agora representam uma parcela crescente dos lançamentos, visando os estimados 68% da população global com algum grau de má absorção de lactose[1]. A iniciativa de laticínios reciclados da Arla, que converte subprodutos de soro de leite em ingredientes de snacks ricos em proteína, exemplifica como a sustentabilidade e a nutrição estão convergindo no desenvolvimento de produtos. Formatos portáteis, como tubos de iogurte espremíveis e sachês de queijo com fechamento hermético, estão expandindo as ocasiões de uso além do consumo doméstico para escolas, academias e atividades ao ar livre. A fortificação com probióticos, ômega-3 e vitaminas é particularmente forte no Japão, onde os snacks lácteos funcionais da Meiji visam consumidores idosos que buscam suporte imunológico e saúde óssea.
Crescimento da Demanda por Produtos Lácteos Funcionais/Fortificados Atrai Compradores Focados em Saúde
Os ingredientes funcionais estão transformando os snacks lácteos de commodities em especialidades, com probióticos, prebióticos e membrana do glóbulo de gordura do leite (MFGM) comandando prêmios de preço de 20 a 40% em relação às ofertas padrão. As bebidas de iogurte probiótico da Chobani, lançadas em 2024, contêm cepas de Lactobacillus clinicamente comprovadas para apoiar a saúde intestinal, aproveitando o mercado global de probióticos de 50 bilhões de USD. Na China, os snacks de leite fortificados da Yili, enriquecidos com DHA e cálcio, são comercializados para pais que buscam benefícios cognitivos e esqueléticos para as crianças, alinhando-se com as diretrizes nutricionais do governo que enfatizam o desenvolvimento na primeira infância. A influência regulatória é significativa aqui: a FSSAI na Índia exige níveis específicos de fortificação para produtos que fazem alegações de saúde, elevando as barreiras para marcas menores que não têm orçamentos de P&D [2]. A tendência funcional também está criando oportunidades de espaço em branco para híbridos de laticínios e probióticos que borram a linha entre alimentos e suplementos, uma categoria onde as empresas lácteas tradicionais competem com entrantes farmacêuticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intolerância à lactose e alergias a laticínios dificultam o crescimento | -0.8% | Global, com maior prevalência no Leste Asiático, África e partes do Sul da Europa | Longo prazo (≥ 4 anos) |
| Sensibilidade ao preço: snacks lácteos premium podem ser inacessíveis para consumidores de massa | -0.6% | Mercados emergentes na Ásia-Pacífico, África e América Latina | Curto prazo (≤ 2 anos) |
| Concorrência de snacks à base de plantas e alternativos enfraquece a demanda por snacks lácteos | -0.7% | América do Norte e Europa lideram, com interesse crescente na Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Requisitos de prazo de validade e cadeia de frio complicam o armazenamento e a distribuição em algumas regiões | -0.5% | Áreas rurais e semiurbanas na Ásia-Pacífico, África e América Latina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Intolerância à Lactose e Alergias a Laticínios Dificultam o Crescimento
A má absorção de lactose afeta aproximadamente 68% da população global, com prevalência superior a 90% em países do Leste Asiático como China e Coreia do Sul. Essa restrição biológica limita o tamanho do mercado endereçável, a menos que as marcas invistam em processamento sem lactose, o que adiciona 15 a 20% aos custos de produção devido ao tratamento enzimático e linhas de produção separadas. As alergias a laticínios, embora menos comuns, com prevalência de 2 a 3%, desencadeiam reações graves que levam à completa evitação da categoria, particularmente entre bebês e crianças pequenas. A restrição é mais aguda na Ásia-Pacífico, onde as dietas tradicionais historicamente continham laticínios mínimos e as populações carecem da adaptação genética observada nos grupos de ascendência do Norte Europeu. As marcas estão respondendo com snacks de queijo sem lactose e iogurtes à base de leite A2, que alguns consumidores consideram mais fáceis de digerir, embora as evidências clínicas permaneçam mistas. Os requisitos de rotulagem regulatória sob os padrões do Codex Alimentarius exigem declarações claras de alérgenos, aumentando a complexidade de conformidade para empresas multinacionais que operam em várias jurisdições [3].
Concorrência de Snacks à Base de Plantas e Alternativos Enfraquece a Demanda por Snacks Lácteos
As alternativas lácteas à base de plantas devem crescer, superando a expansão dos laticínios tradicionais. Iogurtes à base de aveia, smoothies de leite de amêndoa e pastas de queijo de castanha de caju estão capturando participação entre consumidores flexitarianos que reduzem, mas não eliminam, os produtos de origem animal, um grupo que representa 30 a 40% dos mercados ocidentais. A ameaça competitiva é mais severa nos segmentos premium, onde as marcas à base de plantas aproveitam as mensagens de sustentabilidade e formulações com rótulo limpo para justificar a paridade de preços com os laticínios. Na América do Norte e na Europa, o espaço nas prateleiras dos supermercados está se deslocando para opções à base de plantas, comprimindo a visibilidade dos snacks lácteos tradicionais. No entanto, os laticínios mantêm vantagens em qualidade de proteína, biodisponibilidade de cálcio e familiaridade de sabor que as alternativas à base de plantas têm dificuldade em replicar sem extensa fortificação e aromatização. A restrição é menos pronunciada na Ásia-Pacífico, onde os produtos à base de soja coexistem com os laticínios há décadas, e os consumidores os veem como complementares, e não substitutos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Iogurtes Funcionais Superam o Queijo TradicionalOs snacks à base de iogurte estão se expandindo a um CAGR de 6,89% de 2026 a 2031, a taxa mais rápida entre os tipos de produtos, à medida que as marcas adicionam probióticos, fortificação com proteína e novas texturas que os diferenciam das ofertas de commodities. Os snacks de queijo, apesar de deter 37,55% de participação de mercado em 2025, enfrentam maturidade nos mercados ocidentais onde o consumo per capita estagnou, embora a adoção em mercados emergentes na Ásia-Pacífico esteja compensando esse arrasto. Os iogurtes de colher dominam dentro da categoria de iogurte, mas as variantes para beber estão ganhando espaço à medida que os formatos para consumo em movimento proliferam; a linha Remix da Danone e as bebidas probióticas da Chobani exemplificam essa mudança em direção à portabilidade e alegações funcionais. Os sorvetes e snacks lácteos congelados, embora tradicionalmente indulgentes, estão sendo reposicionados como guloseimas ricas em proteína, com a Unilever lançando formatos em tamanho de mordida em 2024 que oferecem controle de porção sem sacrificar o sabor. Os smoothies ocupam um nicho, mas crescente segmento, atraindo consumidores conscientes da saúde que misturam laticínios com frutas e vegetais para densidade de nutrientes. Os snacks à base de leite e creme, incluindo pudins e cremes, permanecem populares na Ásia-Pacífico, onde as sobremesas lácteas doces se alinham com os paladares locais, embora o crescimento seja limitado pelas tendências de redução de açúcar. Outros produtos, como cubos de paneer e molhos à base de laticínios, estão se expandindo na Índia e no Oriente Médio, impulsionados por tradições culinárias regionais que incorporam laticínios em aplicações salgadas.
A inovação é o principal diferenciador entre os tipos de produtos. O sorvete de queijo cottage, lançado por várias startups em 2024, combina a densidade de proteína do queijo com a indulgência das sobremesas congeladas, visando entusiastas do fitness que buscam guloseimas sem culpa. Os snacks de queijo sem lactose estão proliferando no Leste Asiático, onde as marcas usam tratamento enzimático para ampliar seu mercado endereçável além da minoria tolerante à lactose. A conformidade regulatória influencia o desenvolvimento de produtos, pois a FSSAI na Índia e a FDA nos Estados Unidos exigem rotulagem específica para alegações fortificadas e funcionais, elevando as barreiras para entrantes menores. A segmentação por tipo de produto ressalta um mercado em transição, onde os produtos tradicionais como o queijo mantêm a liderança em volume, mas os iogurtes funcionais e os formatos híbridos capturam o prêmio de inovação.

Por Formato de Embalagem:
Sachês Ganham Espaço à Medida que Sustentabilidade e Portabilidade ConvergemCaixinhas e embalagens tetra-pak comandavam 59,68% da participação de mercado em 2025, refletindo seu domínio em snacks de iogurte e leite estáveis em temperatura ambiente e refrigerados, mas os sachês devem crescer a um CAGR de 6,58% até 2031, à medida que as marcas priorizam opções mais leves e com fechamento hermético que reduzem o uso de material e melhoram a conveniência para consumo em movimento. A marca Yoplait da General Mills mudou para caixinhas feitas de 78% de materiais à base de plantas em 2024, reduzindo o peso da embalagem em 50% e sinalizando uma mudança mais ampla do setor em direção a substratos renováveis. Os sachês, particularmente as variantes de pé e com bico, estão ganhando força na Ásia-Pacífico, onde os consumidores valorizam o controle de porção e a usabilidade com uma mão durante os deslocamentos; os sachês de lassi com sabor da Amul e os tubos de iogurte espremíveis da Meiji exemplificam essa tendência. Os formatos enlatados, embora de nicho, persistem em sobremesas lácteas estáveis em prateleira e aplicações de leite condensado adoçado, embora sua participação esteja diminuindo à medida que os consumidores associam embalagens metálicas a alimentos processados. Outros formatos, incluindo potes de vidro para iogurtes premium e bandejas biodegradáveis para snacks de queijo, estão emergindo na Europa e na América do Norte, onde as credenciais de sustentabilidade comandam prêmios de preço.
A mudança nas embalagens é impulsionada tanto pelas preferências dos consumidores quanto pelas pressões regulatórias. Os esquemas de responsabilidade estendida do produtor (REP) na União Europeia exigem que as marcas financiem a reciclagem no fim da vida útil das embalagens, incentivando a redução de peso e os designs de material único que simplificam a triagem de resíduos. Na Índia, os padrões de embalagem da FSSAI exigem selos à prova de adulteração e rotulagem clara de datas, aumentando os custos para laticínios menores que não possuem linhas de enchimento automatizadas. Os sachês oferecem uma solução econômica porque usam menos material por unidade e podem ser preenchidos em linhas flexíveis que acomodam múltiplos SKUs. No entanto, os requisitos da cadeia de frio permanecem uma restrição para os sachês em áreas rurais onde a infraestrutura de refrigeração é escassa, limitando sua penetração fora dos centros urbanos. A segmentação de embalagens revela um mercado onde sustentabilidade e conveniência não são mais contrapartidas, mas imperativos convergentes que recompensam as marcas capazes de oferecer ambos.
Por Faixa de Preço:
Segmento Premium Cresce Mais Rápido Apesar do Domínio da MassaOs produtos de massa detinham 78,10% da participação de mercado em 2025, refletindo o papel dos snacks lácteos como produtos básicos do cotidiano tanto em mercados desenvolvidos quanto emergentes, mas as ofertas premium estão se expandindo a um CAGR de 6,32% até 2031, à medida que consumidores abastados migram para variantes orgânicas, alimentadas a pasto e artesanais que comandam prêmios de preço de 30 a 50%. O aumento premium é mais visível na América do Norte e na Europa, onde marcas como Chobani e Arla posicionam seus produtos em torno do bem-estar animal, da agricultura regenerativa e do processamento mínimo. Na Ásia-Pacífico, os snacks lácteos premium estão ganhando espaço nas cidades de primeiro nível como Tóquio, Seul e Singapura, onde o aumento da renda e as influências dietéticas ocidentais estão mudando os padrões de consumo em direção à qualidade em vez da quantidade. No entanto, a sensibilidade ao preço permanece uma restrição vinculante na Índia, Indonésia e China rural, onde os gastos per capita com laticínios são uma fração dos níveis ocidentais, e os consumidores priorizam o volume em detrimento da procedência. As marcas de massa estão respondendo ao fortalecer produtos acessíveis com vitaminas e minerais, oferecendo benefícios funcionais sem preços premium; os snacks de leite fortificados da Amul na Índia exemplificam essa estratégia.
A divisão premium-massa também é uma escolha estratégica para as multinacionais. Nestlé e Danone operam portfólios duplos, com marcas de massa capturando volume em mercados emergentes e linhas premium defendendo margens em geografias maduras. Os snacks lácteos de marca própria, que se enquadram no segmento de massa, estão se expandindo na Europa à medida que varejistas como Aldi e Lidl aproveitam a integração vertical para superar os concorrentes de marca em 20 a 30%. Essa dinâmica está comprimindo as margens para marcas de nível médio que não têm nem a escala dos players de massa nem a diferenciação dos entrantes premium. A segmentação por faixa de preço destaca um mercado bifurcado onde o crescimento está se concentrando nos extremos — produtos fortemente acessíveis e fortificados em mercados emergentes e ofertas artesanais de alta margem em economias desenvolvidas — enquanto o meio-termo se deteriora.
Por Canal de Distribuição:
Varejo Online Ganha Espaço à Medida que a Logística da Cadeia de Frio AmadureceSupermercados e hipermercados capturaram 52,10% da participação de distribuição em 2025, aproveitando sua presença refrigerada e a conveniência de compras em um único lugar, mas o varejo online está se expandindo a um CAGR de 6,15% até 2031, à medida que as plataformas de comércio eletrônico investem em infraestrutura de cadeia de frio de última milha que era rudimentar há cinco anos. Na China, as lojas Hema Fresh do Alibaba integram pedidos online com atendimento na loja, permitindo a entrega em 30 minutos de snacks lácteos refrigerados nas principais cidades. Na Índia, BigBasket e Amazon Fresh estão implantando vans de entrega refrigeradas e dark stores para estender seu alcance além dos mantimentos de temperatura ambiente para produtos perecíveis. As lojas de conveniência e mercearias, embora menores em formato, permanecem críticas na Ásia-Pacífico, onde a alta densidade populacional e as frequentes compras favorecem os pontos de venda de bairro em detrimento dos varejistas de grande formato. Outros canais de distribuição, incluindo máquinas de venda automática, serviços de alimentação e assinaturas diretas ao consumidor, estão crescendo em segmentos de nicho; as onipresentes máquinas de venda automática refrigeradas do Japão dispensam bebidas de iogurte e snacks de queijo 24 horas por dia, 7 dias por semana, capturando compras por impulso que as lojas físicas perdem.
A mudança para o online está comprimindo as margens dos varejistas tradicionais, que devem investir em atualizações de refrigeração e programas de fidelidade para reter o fluxo de clientes. As marcas estão respondendo lançando modelos de assinatura direta ao consumidor que contornam os intermediários do varejo; o serviço de assinatura online da Chobani nos Estados Unidos entrega sortimentos semanais de iogurte com 15% de desconto em relação aos preços de varejo, construindo o valor do tempo de vida do cliente enquanto captura dados primários sobre padrões de consumo. No entanto, as restrições da cadeia de frio permanecem uma barreira em áreas rurais e cidades de segundo nível, onde as temperaturas ambientes excedem 30°C durante grande parte do ano, e a logística refrigerada adiciona 25 a 35% aos custos de entrega. A conformidade regulatória também varia por canal: as plataformas online na Índia devem exibir os números de licença da FSSAI e as datas de validade de forma proeminente, aumentando a complexidade operacional para os agregadores que obtêm produtos de múltiplos laticínios. A segmentação de distribuição ressalta um mercado em fluxo, onde os canais digitais estão ganhando participação, mas o varejo físico mantém vantagens estruturais em compras por impulso e disponibilidade imediata.
Análise Geográfica
Mercado de Snacks Lácteos da Ásia-Pacífico
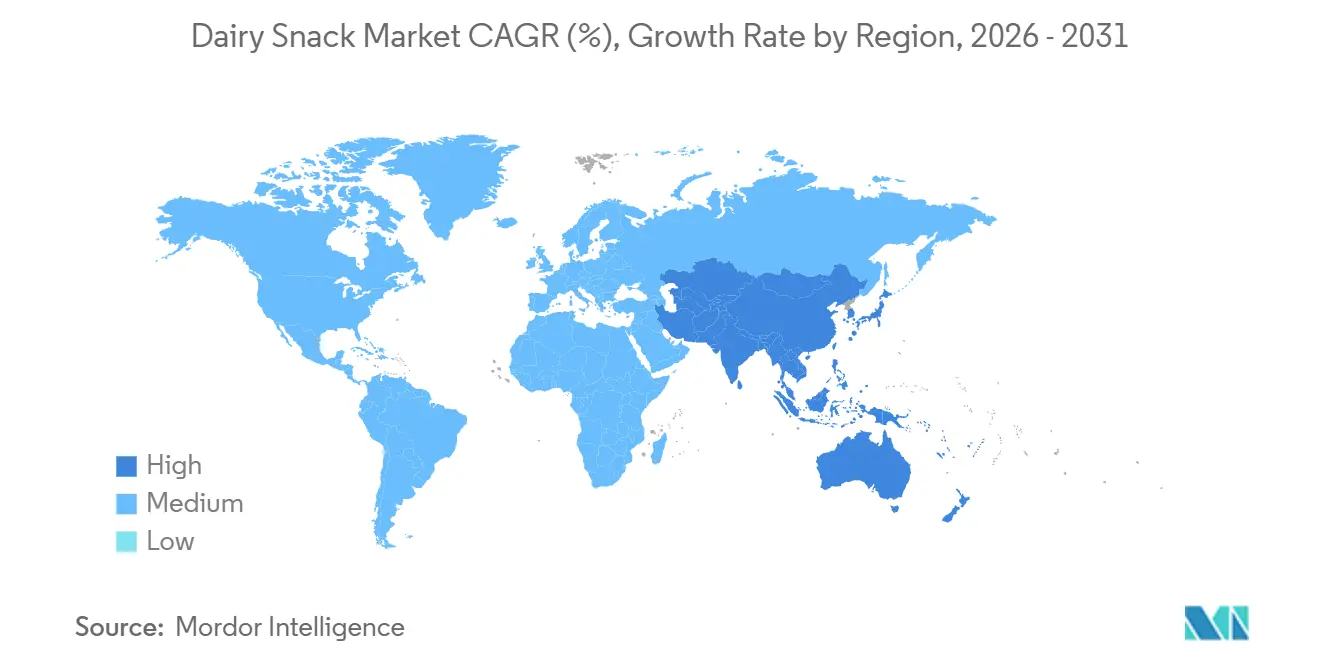
A Ásia-Pacífico detinha 25,30% da participação de mercado global em 2025 e deve se expandir a um CAGR de 6,07% até 2031, superando a América do Norte e a Europa, onde o consumo per capita de laticínios estagnou. A China lidera o crescimento regional, impulsionada pela expansão agressiva da Yili e da Mengniu em snacks de iogurte e queijo que atendem a consumidores de classe média em urbanização que buscam opções convenientes e ricas em proteína. O mercado do Japão é caracterizado por produtos lácteos funcionais voltados para sua população envelhecida; os iogurtes fortificados e os snacks de queijo enriquecidos com cálcio da Meiji abordam a saúde óssea e o suporte imunológico, alinhando-se com as iniciativas governamentais para reduzir os custos de saúde dos idosos. A Índia apresenta uma dinâmica contrastante, onde o modelo cooperativo da Amul e a extensa rede de distribuição rural estão democratizando o acesso a snacks lácteos nas cidades de segundo e terceiro nível, embora as lacunas na cadeia de frio em áreas rurais permaneçam uma restrição vinculante. O mercado da Austrália é maduro, com consumo estável e foco em exportações lácteas premium alimentadas a pasto para a Ásia, enquanto Indonésia, Malásia e Singapura são pontos emergentes onde o aumento da renda e as dietas em ocidentalização estão alimentando a demanda por snacks refrigerados.
O restante da Ásia-Pacífico, abrangendo mercados como Vietnã, Tailândia e Filipinas, está experimentando rápida urbanização e expansão do comércio moderno que estão desbloqueando a demanda latente por snacks lácteos. No Vietnã, a proliferação de lojas de conveniência operadas por redes como a Vinmart está melhorando o acesso a produtos refrigerados nos centros urbanos, embora a penetração rural fique aquém devido à infraestrutura inadequada de cadeia de frio. Os marcos regulatórios variam significativamente em toda a região: a FSSAI na Índia exige níveis de fortificação e rotulagem de alérgenos, enquanto os esforços de harmonização da ASEAN sob a Rede de Segurança Alimentar da ASEAN estão reduzindo as barreiras ao comércio transfronteiriço, mas permanecem incompletos. A segmentação geográfica revela uma região onde o crescimento está se concentrando em corredores urbanos com logística robusta de cadeia de frio, enquanto as áreas rurais e semiurbanas aguardam investimentos em infraestrutura que possam estender a distribuição refrigerada além das cidades de primeiro nível. Essa bifurcação cria oportunidades para marcas que podem adaptar formatos de produtos, como snacks lácteos estáveis em temperatura ambiente ou opções processadas em temperatura ultra-alta (UHT), para regiões onde a refrigeração ainda é escassa.
A dinâmica competitiva na Ásia-Pacífico difere marcadamente dos mercados ocidentais. As cooperativas locais e os laticínios regionais comandam uma participação significativa na Índia e na China, aproveitando as vantagens de custo e a familiaridade cultural que os entrantes multinacionais têm dificuldade em replicar. O patrimônio de marca da Amul na Índia, construído ao longo de décadas por meio de sua estrutura cooperativa e alcance rural, a isola da concorrência estrangeira, enquanto Yili e Mengniu se beneficiam do apoio governamental e das economias de escala que permitem preços agressivos. Em contraste, o Japão e a Austrália são dominados por players estabelecidos como Meiji e Fonterra, cujos pipelines de inovação e posicionamento premium criam altas barreiras para novos entrantes. A trajetória de crescimento da região também é moldada por tendências demográficas: a população jovem e em urbanização do Sudeste Asiático favorece formatos convenientes para consumo em movimento, enquanto as sociedades envelhecidas do Nordeste Asiático priorizam benefícios funcionais e alegações de saúde. Essa heterogeneidade exige estratégias localizadas que levem em conta os níveis de renda, as tradições dietéticas e a maturidade da infraestrutura, tornando a Ásia-Pacífico tanto a geografia mais promissora quanto a mais complexa para a expansão de snacks lácteos.
Cenário Competitivo
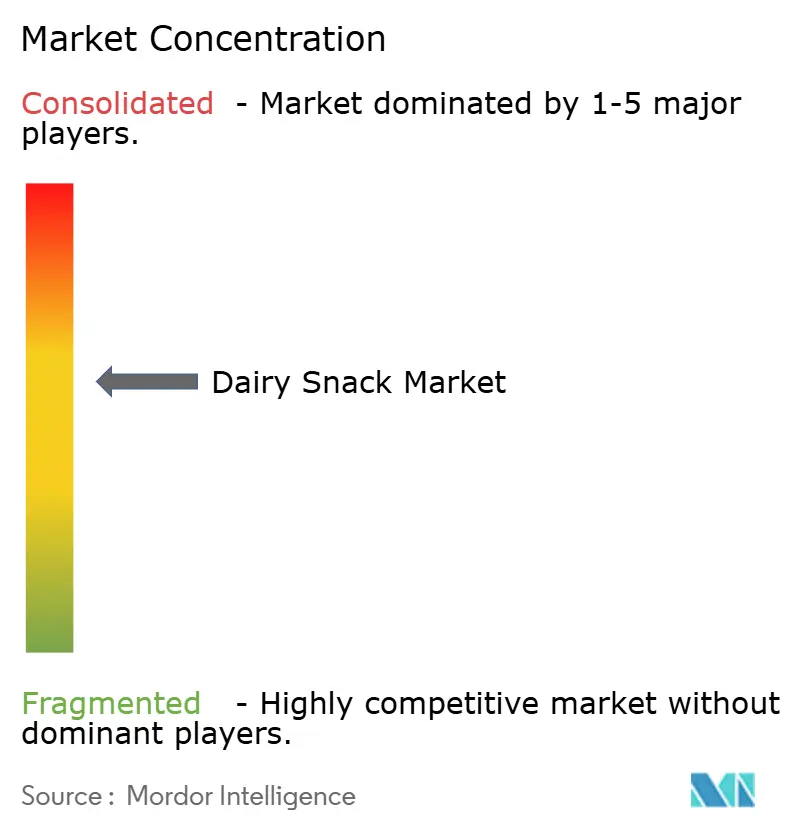
O mercado de snacks lácteos exibe concentração moderada, pois gigantes multinacionais como Nestlé, Danone e Lactalis coexistem com poderosas cooperativas regionais como Amul, Fonterra e FrieslandCampina, que aproveitam as cadeias de suprimentos locais e a ressonância cultural. Os padrões de estratégia se agrupam em torno de três eixos: os players de escala buscam a liderança em custos por meio da integração vertical e eficiências de aquisição, as marcas premium se diferenciam por meio de certificação orgânica e alegações de agricultura regenerativa, e os inovadores funcionais adicionam probióticos e fortificação com proteína para justificar prêmios de preço.
Oportunidades estão emergindo em formatos híbridos, como sorvete de queijo cottage e bebidas de laticínios com probióticos, que borram os limites das categorias e capturam consumidores que buscam tanto indulgência quanto nutrição. Entrantes menores estão perturbando os incumbentes ao visar segmentos de nicho: snacks de queijo sem lactose no Leste Asiático, iogurtes à base de leite A2 na Austrália e snacks de proteína de soro de leite reciclado na Europa exemplificam como as startups exploram necessidades não atendidas que os grandes portfólios ignoram.
A tecnologia está se tornando um diferenciador competitivo, particularmente na fermentação de precisão e na engenharia de enzimas que permitem o processamento sem lactose em escala. O investimento da Danone em bibliotecas de cepas microbianas para iogurtes probióticos e as parcerias da Nestlé com fornecedores de ingredientes para desenvolver estabilizadores com rótulo limpo ilustram como a intensidade de P&D está separando os líderes dos retardatários. O cenário é ainda mais complicado pela expansão de marcas próprias na Europa, onde varejistas como Aldi e Lidl estão se integrando verticalmente na produção de laticínios, comprimindo as margens dos fornecedores de marcas. Essa dinâmica está forçando as multinacionais a premiumizar seus portfólios ou sair de categorias de baixa margem, um ponto de inflexão estratégico que remodelará a estrutura do mercado nos próximos cinco anos.
Líderes do Setor de Snacks Lácteos
-
Nestlé S.A.
-
Danone S.A.
-
Lactalis Group
-
Fonterra Co‑operative Group
-
Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Snacks Lácteos Empresas cobertas neste relatório
- Nestlé S.A.
- Danone S.A.
- Lactalis Group
- FrieslandCampina
- Fonterra Co‑operative Group
- Saputo Inc.
- Arla Foods amba
- General Mills, Inc.
- Kraft Heinz Company
- Unilever Plc
- Chobani LLC
- Meiji Holdings Co., Ltd.
- Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- The Dairy Farmers of America (DFA)
- Müller Group
- Yili Group
- Mengniu Dairy (Group) Ltd.
- Megmilk Snow Brand Co., Ltd.
- Dean Foods Company
- Emmi Group
Desenvolvimentos industriais recentes em Mercado de Snacks Lácteos
- Julho de 2026: A Land O'Lakes anunciou um investimento para expandir sua instalação de processamento de laticínios em Tulare, Califórnia, para aumentar a produção de leite ultrafiltrado e proteínas lácteas de alto valor. O investimento melhora o fornecimento de bases lácteas ricas em proteína usadas em formatos de snacks de rápido crescimento, como iogurtes para beber, smoothies e bebidas lácteas fortificadas.
- Outubro de 2025: A Frigo Cheese Heads expandiu sua linha de snacks de queijo com dois novos sabores e tamanhos de embalagem maiores, incluindo Snack Sticks oferecidos em embalagens de 12 unidades. A atualização reforça as estratégias de valor por formato em snacks de queijo, apoiando o estoque doméstico e as ocasiões de compartilhamento onde os volumes de massa estão concentrados.
- Novembro de 2024: A Nestlé anunciou os passos iniciais de seu Plano Lácteo para focar no fornecimento de laticínios com menor pegada ambiental. O anúncio sinaliza uma mudança estratégica em direção à aquisição sustentável de laticínios que apoia proposições de snacks premium e com rótulo limpo em mercados onde o escrutínio de embalagens e fornecimento está aumentando.
Mercado de Snacks Lácteos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de snacks lácteos abrange produtos lácteos embalados e prontos para consumo que são posicionados e adquiridos para ocasiões de consumo de snacks, em canais de varejo e online, e contabilizados em termos de valor a preços de venda em cada país.
Exclusões de escopo: Excluímos snacks não lácteos e itens lácteos vendidos principalmente como ingredientes de refeições (por exemplo, creme de cozinha simples e blocos de queijo a granel) quando não são comercializados como snacks.
Visão Geral da Segmentação
- Tipo de Produto
- Snacks de queijo
- Snacks à base de iogurte
- Iogurtes de colher
- Iogurtes para beber
- Smoothies
- Sorvetes e Snacks Lácteos Congelados
- Snacks à Base de Leite e Creme
- Outros
- Faixa de Preço
- Massa
- Premium
- Formato de Embalagem
- Enlatados
- Sachês
- Caixinhas / Embalagens Tetra-pak
- Outros
- Canal de Distribuição
- Hipermercados/Supermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Tailândia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir a lista de países e reunir os sinais básicos de oferta e demanda que um modelo de snacks lácteos necessita. Referenciamos fontes públicas como dados do USDA para categorias de laticínios, FAOSTAT para contexto de produção e consumo, UN Comtrade para fluxos comerciais de itens lácteos principais e documentos de rotulagem e padrões alimentares de organismos como a FDA e a Comissão Europeia.
Para vincular esses sinais macroeconômicos aos produtos de snacks, revisamos arquivos de empresas, apresentações para investidores, relatórios anuais e sites de varejistas e associações para linguagem de categoria, mix de canais e contexto de preços. Também utilizamos assinaturas pagas para dados financeiros de empresas e para registros comerciais em nível de remessa, a fim de reduzir lacunas em marcas menores e verificar a dependência de importações em mercados selecionados. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram realizadas com fabricantes, fornecedores de ingredientes, participantes de embalagens, distribuidores e gerentes de categoria de varejo para confirmar o que é realmente comprado como snack e como é precificado nos canais. Como este é um mercado global, os dados foram validados nos principais centros de demanda na Ásia-Pacífico, EMEA e nas Américas, e as premissas foram alinhadas ao que os entrevistados descrevem nas subcategorias de iogurte, queijo e outros snacks lácteos.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 26% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 46% |
| Nível médio: 59% | Líderes funcionais/de unidade: 33% | EMEA: 31% |
| Pequenos players: 15% | Gerentes: 52% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O modelo central começa com uma construção de cima para baixo, onde os indicadores de consumo e comércio de laticínios são traduzidos em um pool de demanda de snacks usando sinais de penetração e embalagem, e então o valor é reconstruído usando os níveis de preços por país. Em seguida, verificamos os totais usando aproximações seletivas de baixo para cima, como preço por embalagem amostrado multiplicado pelos volumes estimados nos principais canais, seguido de verificações com fornecedores e distribuidores para divisões direcionalmente corretas.
Algumas variáveis que movem materialmente o resultado foram rastreadas e atualizadas, incluindo a mudança de mix entre snacks de queijo e snacks à base de iogurte, tamanhos médios de embalagem e prevalência de embalagens múltiplas, progressão de preços de varejo por formato, participação online nas compras de snacks e restrições de cadeia de frio e prazo de validade que afetam o alcance da distribuição. Onde os limites dos produtos eram imprecisos, as premissas foram ajustadas usando o feedback das entrevistas sobre o que é comercializado como snack versus um item lácteo básico, e as lacunas em países menores foram tratadas por meio de proxy de mercados comparáveis com estrutura de renda e canal ajustada.
Para as previsões, a análise de cenários foi aplicada para que o crescimento reflita mudanças realistas na frequência de consumo de snacks, no mix premium versus massa e na expansão de canais, e então os cenários foram alinhados ao consenso de especialistas da pesquisa primária antes de finalizar as perspectivas.
Validação de Dados e Ciclo de Atualização
Os resultados foram triangulados em múltiplos sinais, incluindo indicadores macroeconômicos de laticínios, direção do comércio, benchmarks de preços e dinâmicas de canais confirmadas pelos entrevistados, e então grandes variações foram investigadas antes da aprovação. Quando um resultado de país parecia fora de linha, os dados de entrada foram verificados novamente e ligações de acompanhamento foram acionadas para revalidar o principal impulsionador, como o movimento de preço por embalagem ou a divisão entre snack e produto básico.
Uma revisão em várias etapas é seguida internamente para que as premissas, conversões e trajetórias de crescimento permaneçam consistentes entre regiões e formatos de produtos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes choques de preços, mudanças regulatórias de rotulagem ou interrupções comerciais. Antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais atual disponível no momento da publicação.
Tamanho do Mercado de Snacks Lácteos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados do mercado de snacks lácteos frequentemente parecem muito diferentes porque cada publicador traça a linha de forma diferente sobre o que conta como snack, quais canais são contabilizados e quais pontos de preço são usados para avaliação. As diferenças também aparecem quando uma estimativa está ancorada a um ano base mais recente, ou quando o timing da moeda e as premissas de inflação são aplicados de forma desigual.
O sorvete e outros produtos lácteos congelados são o item de maior variação, e estes estão incluídos no escopo da Mordor Intelligence quando são posicionados e vendidos como produtos de snack, e não como sobremesa ou item para levar para casa a granel, o que altera o volume contabilizado e o nível médio de preço usado no modelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 253,11 bilhões de USD (2025) | |
| Fonte de Estatísticas Comerciais A | 63,21 bilhões de USD (2024) | Este valor é enquadrado como um subconjunto dentro de uma taxonomia mais ampla de snacks e normalmente reflete um mapeamento de produtos mais restrito para snacks lácteos, o que pode subestimar os formatos de snacks lácteos que não se encaixam claramente nas definições de categorias de comércio ou snacks. |
| Pesquisa Conduzida por Publicador B | 27,72 bilhões de USD (2024) | A estimativa parece usar uma definição mais restrita centrada em uma lista limitada de tipos de snacks lácteos e grupos de consumidores, e pode perder partes do universo de snacks lácteos prontos para consumo quando os produtos são contabilizados apenas em categorias de varejo selecionadas. |
A diferença nos valores publicados é explicada principalmente pela amplitude da lista de produtos, pela forma como as ocasiões de snack são interpretadas e se os preços são construídos a partir de preços por embalagem em nível de país ou médias de categoria mais amplas. Ao manter as regras de escopo explícitas e verificá-las com entrevistas de canal e categoria, nosso total permanece rastreável a dados de entrada reproduzíveis e é mais fácil de reconciliar entre regiões.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Snacks Lácteos?
Espera-se que o tamanho do mercado de snacks lácteos cresça de 253,11 bilhões de USD em 2025 para 266,87 bilhões de USD em 2026 e deve atingir 346,24 bilhões de USD até 2031, a um CAGR de 5,37% entre 2026 e 2031.
Qual subcategoria de produto está crescendo mais rapidamente dentro dos snacks à base de queijo?
Os formatos de snacks à base de iogurte lideram o crescimento a um CAGR de 6,89%, impulsionados pela fortificação com probióticos e SKUs para beber em movimento.
Qual região oferece as melhores perspectivas de crescimento para snacks de queijo?
A Ásia-Pacífico apresenta a trajetória mais forte com um CAGR de 6,07%, liderada por China, Índia e Sudeste Asiático.
Como os canais online estão afetando a distribuição de snacks de queijo?
O mercado de compras online está se expandindo a um CAGR de 6,15% devido a investimentos em entrega de última milha com cadeia de frio, aumentando os volumes de venda direta ao consumidor.