
Tamanho e Participação do Mercado de Snacks de Arroz
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
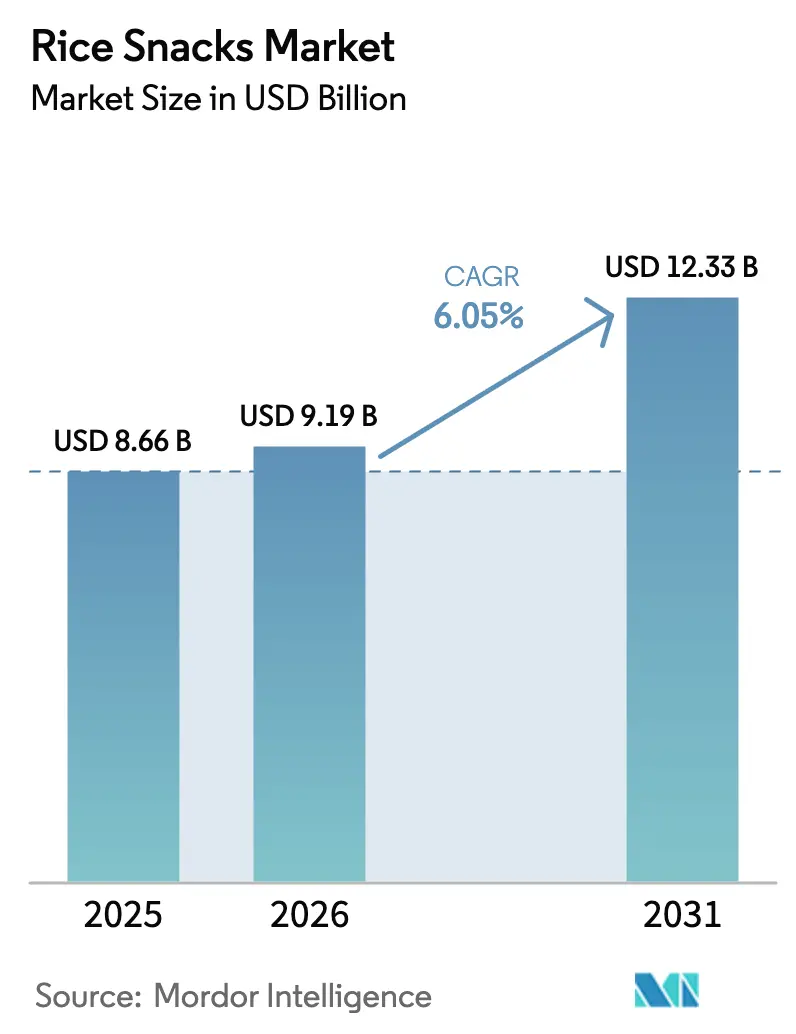
| Tamanho do Mercado (2026) | 9.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Snacks de Arroz por Mordor Intelligence
O tamanho do mercado de snacks de arroz está projetado para expandir de USD 8,66 bilhões em 2025 e USD 9,19 bilhões em 2026 para USD 12,33 bilhões até 2031, registrando uma CAGR de 6,05% entre 2026 e 2031. À medida que a consciência sobre saúde aumenta e as regras de rotulagem frontal de embalagens se tornam mais rígidas, os consumidores estão priorizando cada vez mais o controle de porções e a transparência dos ingredientes. Os SKUs convencionais estão vendo um aumento no valor nutricional percebido à medida que reformulações de rótulo limpo substituem a farinha de arroz refinada por ingredientes de grãos integrais ou farelo de arroz. Enquanto isso, táticas de premiumização, como a introdução de temperos ricos em umami, estão expandindo as faixas de preço sem sufocar a demanda. Na região Ásia-Pacífico, as tradições profundamente enraizadas de biscoitos de arroz mantêm a dominância da área. No entanto, a América do Norte está rapidamente se aproximando, com supermercados alocando mais espaço nas prateleiras para salgadinhos "melhores para você". No lado da oferta, as flutuações nos preços do arroz, impulsionadas por fatores climáticos, estão levando os fabricantes listados em bolsa a adotar estratégias de abastecimento verticalmente integradas e programas de hedge, especialmente à medida que navegam pelas avaliações trimestrais de margem. Além disso, os fabricantes estão investindo em pesquisa e desenvolvimento para desenvolver ofertas de produtos inovadoras que se alinhem com as preferências dos consumidores em evolução.
Principais Conclusões do Relatório
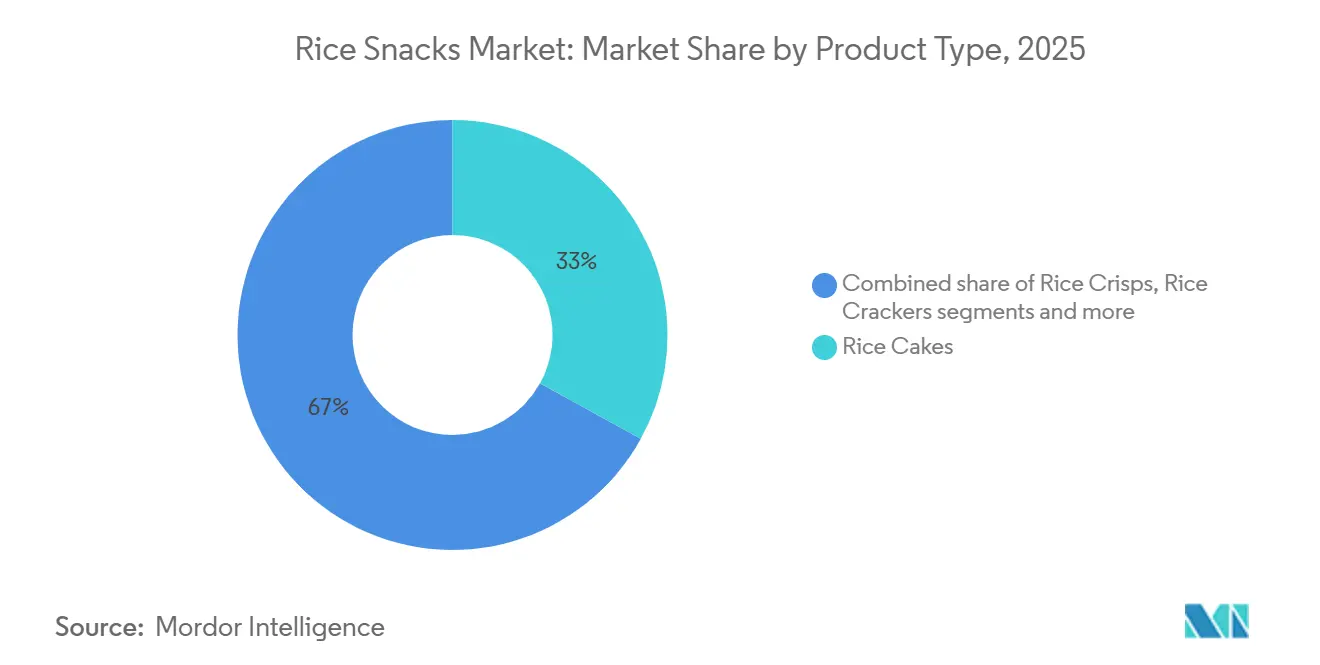
- Por tipo de produto, os bolos de arroz garantiram 33,02% da receita global de 2025, enquanto os biscoitos de arroz têm previsão de expansão a uma CAGR de 8,23% até 2031.
- Por sabor, as variantes salgadas controlaram 47,58% da participação de 2025; os perfis picantes estão avançando a uma CAGR de 6,52% até 2031.
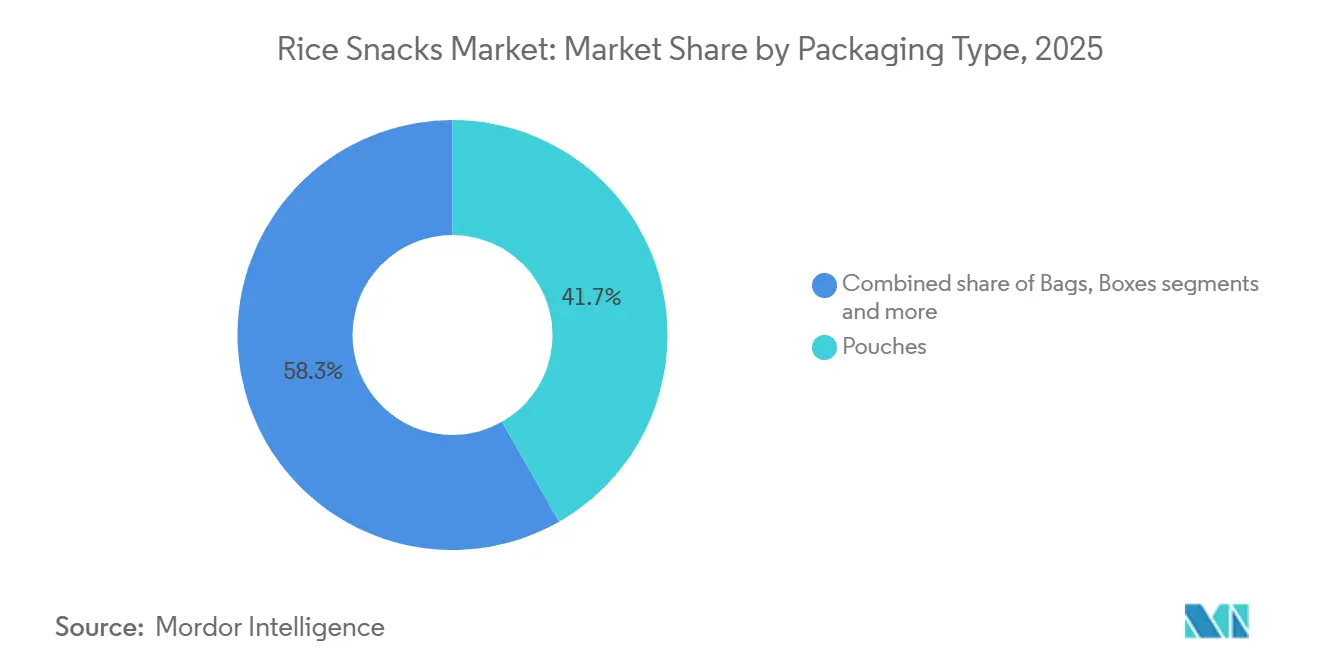
- Por embalagem, os sachês comandaram 41,58% das vendas de 2025 e estão crescendo a uma CAGR de 7,05% até 2031.
- Por distribuição, supermercados e hipermercados representaram 52,48% do faturamento de 2025, enquanto o varejo online está acelerando a uma CAGR de 9,11% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 46,22% da receita de 2025, mas a América do Norte tem projeção de registrar uma CAGR de 7,43% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consciência sobre saúde e demanda por snacks mais saudáveis | +1.2% | Global, com pico na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Conveniência e consumo de snacks em movimento | +0.9% | Global, Ásia-Pacífico urbana e América do Norte | Curto prazo (≤ 2 anos) |
| Inovação em sabores e formatos | +1.0% | Global, mais cedo na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Mandatos de embalagens ecológicas e projetos-piloto de economia circular | +0.6% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento do investimento em atividades de marketing e promoção | +0.7% | Global, mercados digitalmente maduros | Curto prazo (≤ 2 anos) |
| A valorização do farelo de arroz abre nichos funcionais premium | +0.5% | América do Norte e Europa, Ásia-Pacífico urbana emergente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consciência sobre saúde e demanda por snacks mais saudáveis
Em 2024, a FDA atualizou sua definição de saudável,
permitindo que snacks de arroz integral com açúcar adicionado mínimo façam alegações de saúde. Essa mudança levou as principais marcas a reformular urgentemente seus produtos. À medida que os consumidores recorrem cada vez mais aos medicamentos GLP-1, há uma mudança perceptível em direção a produtos de menor teor calórico e ricos em nutrientes que não apenas previnem náuseas, mas também garantem uma sensação de saciedade. Os varejistas estão se tornando mais rigorosos quanto às certificações de terceiros, elevando a importância do status de rótulo limpo de um diferencial único para um requisito padrão. As marcas que atrasam a obtenção dessas certificações correm o risco de serem removidas dos canais premium, que são cruciais para manter as margens de lucro da categoria. Como resultado, o crescimento no segmento premium está agora influenciando as ofertas convencionais, ampliando o mercado de snacks de arroz mais saudáveis. Essa tendência ressalta a crescente preferência dos consumidores por transparência e inovações voltadas para a saúde na indústria alimentícia.
Conveniência e consumo de snacks em movimento
Em 2024, o Conselho Internacional de Informação Alimentar (IFIC) relatou que 73% dos entrevistados nos EUA consumiam snacks pelo menos uma vez por dia[1]Fonte: Conselho Internacional de Informação Alimentar (IFIC), "Pesquisa de Alimentação e Saúde IFIC 2024", ific.org. À medida que os padrões de trabalho híbrido perturbam os horários tradicionais de alimentação, há uma preferência crescente por snacks de porção individual. Esses snacks, ideais para consumo na mesa de trabalho, minimizam a sujeira e não requerem refrigeração. Os itens à base de arroz surgiram como uma solução, pois sua baixa atividade de água não apenas prolonga a vida útil, mas também garante uma crocância satisfatória e uma mordida silenciosa. A ascensão dos formatos de lojas de conveniência em países como Indonésia, Índia e Brasil impulsionou as vendas de produtos para consumo imediato. Além disso, novos sachês reseláveis estão melhorando a frescura em múltiplos momentos de consumo de snacks, reduzindo o desperdício doméstico e elevando o valor percebido. Consequentemente, os centros urbanos em regiões em desenvolvimento estão testemunhando uma mudança nas vendas por impulso, das tradicionais batatas fritas para os snacks de arroz portáteis. Essa tendência destaca a crescente demanda por opções de snacks convenientes, portáteis e sustentáveis.
Inovação em sabores e formatos
Em 2024, a Kameda Seika reportou um notável aumento de 12% na receita de exportação, uma tendência impulsionada por fabricantes que combinam soja e algas tradicionais com temperos modernos como trufa e páprica defumada. Ao otimizar os parâmetros de extrusão, bases híbridas como biscoitos de arroz e quinoa preenchem efetivamente as lacunas percebidas de proteína, mantendo uma leveza aerada. Clusters de mini bolos de arroz, agora adaptados para iogurte ou salada, estão transformando os snacks de arroz de meras indulgências em componentes integrais das refeições. Esses SKUs bem-sucedidos, aderindo a uma norma de porção de 150 calorias, ressoam com a tendência "sem culpa" popular entre os millennials. A novidade sensorial dos temperos especiais justifica seus preços premium, permitindo que os fabricantes alcancem pontos de preço mais elevados. Além disso, o foco crescente em hábitos alimentares conscientes com a saúde está impulsionando ainda mais a demanda por produtos inovadores de snacks de arroz.
Mandatos de embalagens ecológicas e projetos-piloto de economia circular
Até 2030, todas as embalagens na UE devem ser recicláveis ou reutilizáveis, promovendo uma mudança de laminados multicamadas para filmes de polietileno de material único[2]Fonte: Comissão Europeia, "Regulamento sobre Resíduos de Embalagens," environment.ec.europa.eu . Em 2024, a PepsiCo investiu USD 75 milhões para modernizar as linhas de bolos de arroz Quaker, posicionando-se para vantagens de custo à medida que as regulamentações se tornam mais rígidas. No entanto, embora os filmes de material único sejam um avanço, eles permitem maior entrada de oxigênio, potencialmente reduzindo a vida útil. Esse desafio exige a adoção de absorvedores naturais de oxigênio, inflacionando os custos de pesquisa e desenvolvimento. Em algumas províncias chinesas, os projetos-piloto de depósito e devolução registraram uma taxa de participação do consumidor de 30%, especialmente quando combinados com incentivos de fidelidade, destacando sua viabilidade mesmo em ambientes de varejo fragmentados. As marcas que destacam reduções verificáveis de avaliação do ciclo de vida estão ganhando força, atraindo compradores ecologicamente conscientes dispostos a pagar um prêmio no mercado de snacks de arroz. As empresas que não se adaptarem a essas mudanças regulatórias e de consumidores correm o risco de perder participação de mercado para concorrentes mais ágeis.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta concorrência de snacks alternativos de proteína e granola | -0.8% | Global, especialmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preços voláteis do arroz vinculados a choques de oferta relacionados ao clima | -0.5% | Global, mais acentuado em regiões dependentes de importações | Médio prazo (2-4 anos) |
| Rótulos frontais de embalagem HFSS mais rígidos nos mercados da OCDE | -0.4% | Países da OCDE, liderados pelo Reino Unido e pela UE | Médio prazo (2-4 anos) |
| Vida útil limitada para produtos de rótulo limpo sem aditivos | -0.3% | Global, mais agudo nos trópicos úmidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta concorrência de snacks alternativos de proteína e granola
As barras de proteína, oferecendo consistentemente 15–20 g de proteína, superaram os snacks de arroz não enriquecidos, garantindo visibilidade privilegiada nas prateleiras. Enquanto isso, os clusters de granola compatíveis com dieta cetogênica estão capturando participação de mercado dos consumidores conscientes com carboidratos, colocando o arroz sob uma perspectiva de alto índice glicêmico. Em uma tentativa de recuperar relevância funcional, as marcas de biscoitos de arroz estão experimentando coberturas de manteiga de amêndoa e inclusões de chia. No entanto, elas enfrentam desafios de despesas de capital na cofabricação. As prateleiras na América do Norte e na Europa são ferozmente competitivas, levando a cronogramas promocionais mais apertados e maior inflação nos gastos com trade. Sem diferenciação funcional distinta, os produtos no mercado de snacks de arroz correm o risco de comoditização, especialmente entre o público jovem voltado para o fitness. À medida que as preferências dos consumidores continuam a evoluir, a inovação permanece crítica para que as marcas mantenham relevância neste cenário competitivo.
Preços voláteis do arroz vinculados a choques de oferta relacionados ao clima
Apesar de um fornecimento global recorde, o USDA destacou que secas e inundações regionais em 2025 levaram a oscilações de 25% nos preços à vista[3]Fonte: Departamento de Agricultura dos Estados Unidos (USDA), "Grãos, Rações e Forragens," fas.usda.gov . Na UE e no MENA, os processadores dependentes de importações enfrentaram aumentos de custos inesperados, particularmente onde os contratos não incluíam cláusulas de reajuste, comprimindo assim suas margens brutas. Embora diversificar as origens de abastecimento e formar alianças de longo prazo com agricultores possa amortecer esses choques, eles também imobilizam capital de giro, tornando desafiador para empresas menores. Antecipando episódios mais frequentes de El Niño, muitas multinacionais estão se inclinando para a integração retroativa parcial. Essa capacidade desigual de fazer hedge de riscos está impulsionando a consolidação, deslocando a dinâmica de poder em favor dos players estabelecidos no mercado de snacks de arroz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Biscoitos de Arroz Lideram a Velocidade de InovaçãoEm 2025, os bolos de arroz comandaram uma participação dominante de 33,02% da receita do mercado de snacks de arroz, prosperando especialmente nos corredores voltados para a saúde da América do Norte. Sua forte presença nas prateleiras é reforçada por certificações de grãos integrais. Esses bolos, uma escolha preferida dos consumidores conscientes com calorias, introduziram variantes multigrain e enriquecidas com farelo. Estes não apenas dobram o teor de proteína, mas também mantêm as porções em torno de 90 calorias, contrariando o apelo de alternativas indulgentes. No entanto, sua uniformidade percebida representa um desafio, limitando seu potencial de migração para categorias superiores e deixando-os suscetíveis a concorrentes com sabores mais ousados. Apesar de enfrentar erosão incremental de espaço nas prateleiras devido a um aumento de SKUs de biscoitos em lojas especializadas asiáticas, os bolos de arroz ancoram firmemente os canais de bem-estar e dieta. Enquanto isso, os formatos de puffs extrudados emergentes na categoria "outros" sugerem uma potencial disrupção no café da manhã, especialmente se as opções enriquecidas puderem oferecer uma textura superior.
Com previsão de crescimento a uma CAGR de 8,23% até 2031, os biscoitos de arroz estão prontos para superar os bolos de arroz. Sua textura fina e crocante se presta bem a temperos intensos, permitindo rápida adaptação às tendências culinárias. Essa adaptabilidade lhes permite comandar um prêmio de preço de 30% sobre as variantes simples. Com essa profundidade de sabor, os biscoitos de arroz estão posicionados para eclipsar os bolos de arroz nos canais de mercearia premium até 2029, à medida que a inovação de sabor toma precedência sobre o controle de calorias. Por outro lado, os crisps de arroz, que combinam leveza aerada com crocância, enfrentam desafios devido ao seu posicionamento vago, dificultando o impulso de vendas. O cenário competitivo deslocou o foco dos custos de commodities para pesquisa e desenvolvimento de textura, ressaltando a importância da inovação para a liderança de mercado.


Por Sabor:
As Variantes Picantes Conquistam o Paladar dos MillennialsEm 2025, as variantes salgadas capturaram 47,58% do mercado de snacks de arroz, consolidando seu status como itens básicos de despensa em muitos lares. Seu amplo apelo está enraizado na familiaridade, mas elas enfrentam crescimento estagnado de vendas, especialmente sob o escrutínio de consumidores conscientes com a saúde que defendem a redução de sódio. As variantes doces, embora secundárias, desempenham um papel fundamental ao atrair crianças e idosos, garantindo um portfólio equilibrado que protege contra mudanças demográficas. Os sabores regionais, como algas marinhas e kimchi, criam nichos geográficos fortes, infundindo autenticidade cultural e aumentando o potencial de exportação. Essa base diversificada posiciona as variantes salgadas como a âncora firme em meio às mudanças nas tendências de sabor. Os fabricantes estão explorando cada vez mais tecnologias de redução de sódio para abordar preocupações com a saúde, mantendo a integridade do sabor.
Os snacks de arroz picantes estão em rápida ascensão, com previsão de CAGR de 6,52% até 2031. Os benefícios da capsaicina, particularmente seus efeitos de saciedade, ressoam com o foco atual no controle de peso, permitindo que as marcas os comercializem como voltados para a saúde, e não apenas picantes. As lojas de conveniência em cidades universitárias dos EUA estão liderando a adoção, e técnicas inovadoras de encapsulamento de sabor estão estendendo a vida útil em 3–4 semanas ao moderar as reações da capsaicina. As marcas estão ajustando habilmente os níveis de picância para atender a paladares diversos, enquanto navegam por regulamentações mais rígidas de sódio. As alegações nutricionais que destacam vantagens metabólicas validam ainda mais seus preços premium. Como resultado, a pesquisa e o desenvolvimento de sabores tornaram-se uma força fundamental orientada por dados, impulsionando o crescimento do segmento picante.
Por Tipo de Embalagem:
Os Sachês Dominam as Narrativas de SustentabilidadeNo mercado de snacks de arroz, os sachês mantêm a liderança de mercado com uma participação de 41,74% em 2025. Essa posição de mercado é atribuída à crescente demanda dos consumidores por soluções de embalagem que ofereçam conveniência, portabilidade e funcionalidade de resselagem, mantendo a integridade do produto. As vantagens estruturais dos sachês, incluindo seu peso mínimo, eficiência de armazenamento e capacidades de preservação do produto, os posicionam como a escolha ideal para os padrões de consumo contemporâneos. Os avanços tecnológicos na fabricação de embalagens flexíveis facilitaram a integração de materiais ambientalmente sustentáveis, abordando considerações ecológicas. Além disso, as características de design dos sachês facilitam a comunicação eficaz da marca e a apresentação do produto em ambientes de varejo.
Os sacos mantêm uma presença substancial no mercado devido à sua eficiência econômica e infraestrutura de distribuição estabelecida. Os custos de produção reduzidos associados à embalagem em sacos permitem que os fabricantes implementem estratégias de preços competitivos, particularmente atraentes para segmentos de mercado sensíveis ao preço. A configuração dos sacos facilita a utilização ideal do espaço de varejo, tornando-os adequados para operações de varejo em grande escala. As caixas ocupam o segmento de mercado premium, atendendo especificamente a produtos especializados de snacks de arroz e configurações de múltiplas porções. Sua integridade estrutural acomoda volumes substanciais de produtos e variações de sortimento, posicionando-as efetivamente para apresentações de presentes e canais de distribuição de varejo premium. O formato das caixas melhora os parâmetros de apresentação do produto, atendendo aos requisitos dos consumidores por opções de compra em quantidade e seleções de produtos especializados.
Por Canal de Distribuição:
O Varejo Online Perturba a Economia Tradicional de Alocação de EspaçoEm 2025, os supermercados e hipermercados, aproveitando sua escala e liderança em volume a granel, dominaram o cenário de distribuição de snacks de arroz, conquistando 52,48% da participação total de mercado. Eles fortaleceram sua posição com opções de clique e retire, contrariando efetivamente a fragmentação do carrinho de compras. Enquanto isso, os pontos de conveniência dentro dessa rede capitalizaram o acesso imediato e os displays premium de porção individual, reforçando a visibilidade da marca. A categoria "outros", que abrange vending, foodservice e despensas corporativas, serve como um canal cativo, mas enfatiza a necessidade de porcionamento e precificação precisos para aumentar a adoção. Mesmo com a desaceleração do crescimento, esses canais tradicionais garantem penetração domiciliar consistente, resistindo firmemente ao avanço das alternativas digitais. Sua infraestrutura bem estabelecida continua a reforçar o volume central, mesmo diante da erosão de margem pelo e-commerce.
As lojas de varejo online estão emergindo como o segmento de crescimento mais rápido, com uma CAGR de 9,11%. Seu crescimento é impulsionado por uma variedade mais ampla de produtos, a conveniência da entrega em domicílio e modelos diretos ao consumidor que evitam taxas de alocação de espaço, permitindo testes ágeis de sabor. Essas estratégias diretas ao consumidor não apenas facilitam testes ágeis de sabor, mas também acumulam dados primários, aproveitando-os para promoções algorítmicas e ofertas personalizadas, que por sua vez elevam as taxas de conversão em 12–15%. Para contrabalançar os altos custos de entrega na última milha, foram introduzidas assinaturas em pacotes de cinco unidades, garantindo lucratividade mesmo para pedidos de uma única embalagem. Em resposta, os estabelecimentos físicos estão implementando programas de fidelidade omnicanal e redes de mídia de varejo, trocando visibilidade digital por um gasto publicitário mais eficiente. Essa evolução está remodelando o mercado de snacks de arroz, colocando ênfase na expertise em dados e na velocidade de atendimento.
Análise Geográfica
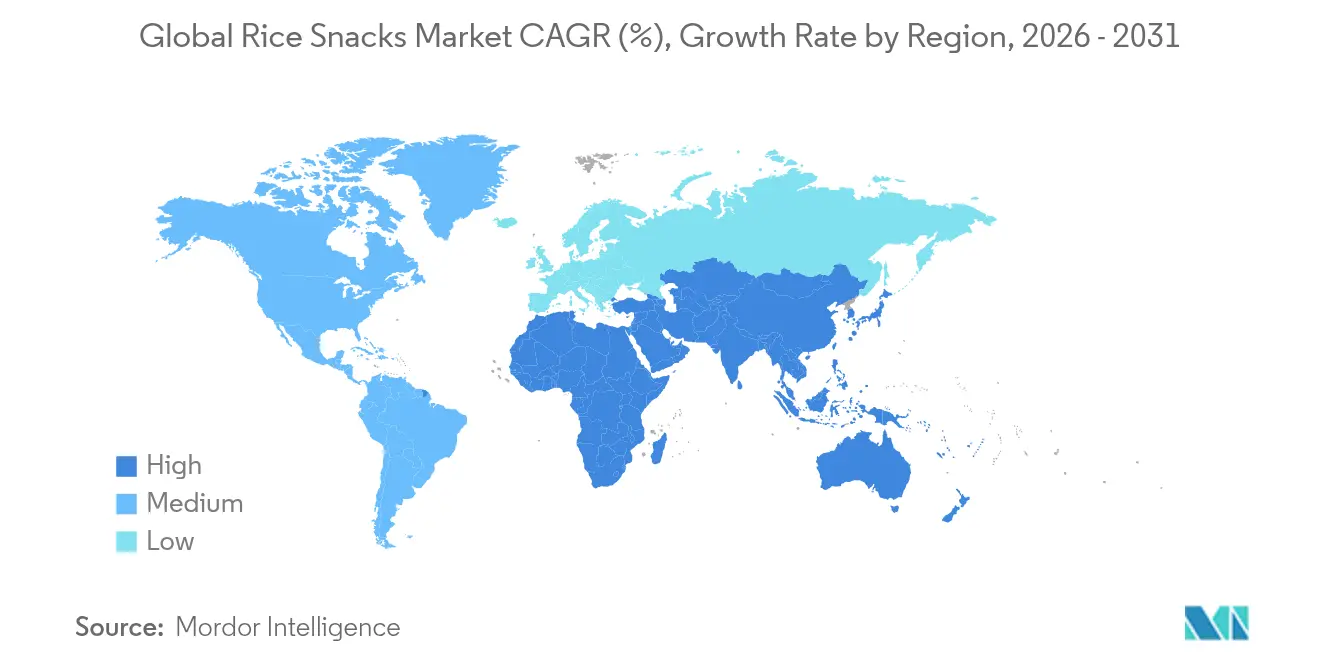
Mercado de Snacks de Arroz da APAC
Em 2025, a região da Ásia-Pacífico detinha uma participação dominante de 46,22% da receita total, impulsionada pela profunda tradição japonesa do senbei, pela crescente classe média nos subúrbios da China e pela expansão do varejo organizado na Índia. Para contornar a estagnação dos gastos domésticos com snacks, os gigantes japoneses Kameda Seika e Calbee estão voltando seus olhares para o exterior, explorando o mercado urbano millennial em todo o Sudeste Asiático. Enquanto isso, a Want Want da China está capitalizando sua força de distribuição, introduzindo sabores premium de alga marinha e mala nas cidades de segundo nível, e desfrutando de um crescimento de dois dígitos em unidades. Na Índia, apesar de um mercado fragmentado, a maior consciência sobre saúde e o crescimento do comércio eletrônico estão abrindo caminho para segmentos premium de bolos de arroz, com preços 20% acima do namkeen tradicional. Países como Indonésia, Tailândia e Vietnã estão se tornando pontos estratégicos para players globais, interessados em estabelecer produção local para combater os desafios de vida útil relacionados à umidade.
Mercado de Snacks de Arroz da América do Norte
A América do Norte, embora menor em tamanho, está a caminho de alcançar a maior taxa de crescimento global, com um CAGR projetado de 7,43%. Esse crescimento é amplamente atribuído à clara rotulagem nutricional da FDA, que não apenas simplifica a reformulação de produtos, mas também fortalece a confiança dos varejistas. Os EUA estão na vanguarda desse crescimento, com supermercados posicionando estrategicamente biscoitos de arroz ao lado de itens sem glúten, explorando a base de consumidores celíacos e adeptos da dieta cetogênica. No Canadá, um cenário culinário diversificado está impulsionando a popularidade de produtos de kimchi e sriracha. Simultaneamente, o progresso econômico do México está introduzindo os snacks de bolo de arroz nos principais canais de distribuição de supermercados. Em um movimento estratégico, a PepsiCo está direcionando seu investimento de 2026 no Cazaquistão para garantir um fluxo de abastecimento constante e econômico para os portos costeiros dos EUA, protegendo-se contra possíveis tensões comerciais no Leste Asiático. Como resultado, a tendência de premiumização na América do Norte está ampliando o apelo dos snacks de arroz, alcançando públicos além dos consumidores tradicionais focados em saúde.
Mercado de Snacks de Arroz da Europa
A Europa experimenta um crescimento mais moderado, moldado por regulamentações como a HFSS e as leis de embalagem em evolução. Liderando em volume estão Alemanha, França e Reino Unido, aproveitando suas densas redes de varejo para priorizar produtos conformes e recicláveis. As nações do sul da Europa, enraizadas em uma cultura de snacks centrada em nozes e azeitonas, são mais lentas em adotar essas mudanças. No entanto, os consumidores preocupados com a saúde estão cada vez mais se voltando para biscoitos de arroz, especialmente aqueles que destacam benefícios sem glúten. Na Europa Oriental, países como a Polônia estão emergindo como potenciais pontos estratégicos, impulsionados pelo crescimento do varejo moderno e pelo aumento da renda disponível. Embora as restrições de importação na Turquia e na Rússia representem desafios, o crescente cenário de comércio eletrônico oferece uma perspectiva de esperança para superar essas barreiras de acesso. Em uma escala mais ampla, os padrões rigorosos da Europa não estão apenas remodelando seu próprio mercado, mas também estabelecendo referências globais, influenciando as formulações de snacks de arroz em todo o mundo.

Panorama regulatório
Os snacks de arroz são regidos por estruturas amplas para alimentos embalados que abrangem a segurança dos ingredientes, declarações de alérgenos e alegações nutricionais e de marketing. Nos Estados Unidos, a atualização de 2024 da FDA à definição de "saudável" aumentou a relevância de conformidade das formulações integrais e dos limites de açúcares adicionados para bolachas de arroz, biscoitos de arroz e snacks de arroz expandido que utilizam alegações no rótulo. Na Europa, a supervisão de segurança alimentar e rotulagem por meio de normas vinculadas à EFSA e o endurecimento das políticas de rotulagem frontal e do tipo HFSS nos mercados da OCDE continuam a pressionar os sistemas de sódio e condimentos, reforçando a reformulação, a orientação sobre porções e a comprovação do posicionamento de rótulo limpo.
Em termos de origens e comércio, as cadeias de suprimento de snacks de arroz são moldadas pelas diretrizes do Codex Alimentarius (FAO/OMS) e pelo envolvimento de entidades comerciais de commodities e da categoria de snacks que atuam junto a reguladores e políticas comerciais. Organizações como a USA Rice, a SNAC International, a AIREA da Índia e a Thai Rice Exporters Association apoiam seus membros em acesso ao mercado, práticas de segurança alimentar e alinhamento de rotulagem. Isso é especialmente relevante para fabricantes da Ásia-Pacífico orientados à exportação e para processadores dependentes de importação na UE e no MENA que enfrentam escrutínio quanto à rastreabilidade e à documentação de conformidade.
Cenário Competitivo
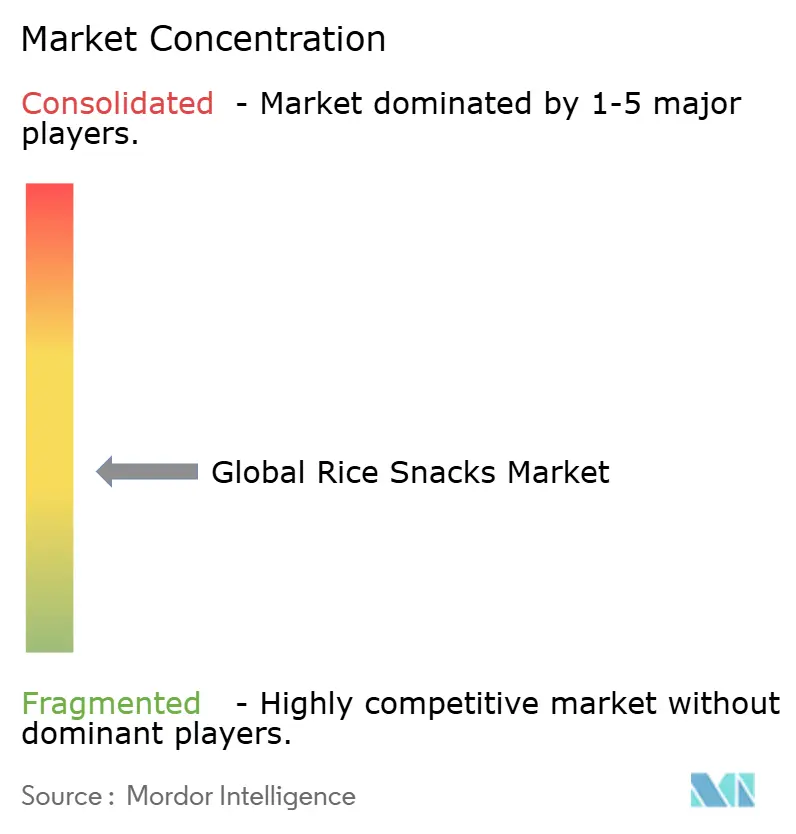
O mercado de snacks de arroz apresenta uma fragmentação moderada com uma mistura equilibrada de gigantes globais e players regionais ágeis. Empresas como PepsiCo, General Mills e Nestlé aproveitam sua escala em aquisição, pesquisa e desenvolvimento e distribuição. Essa amplitude lhes permite navegar pelas flutuações de preços de commodities. Enquanto isso, líderes regionais como Kameda Seika, Want Want e Calbee dominam seus mercados domésticos. Eles fazem isso por meio de sabores localizados, redes de distribuição robustas e branding que ressoa culturalmente. Há uma clara divisão estratégica: enquanto as multinacionais, como a PepsiCo, melhoram sua precisão de previsão de demanda em 18% em 2024 usando IA, as empresas locais capitalizam texturas únicas e edições temáticas de festivais para impulsionar as vendas sazonais.
As mudanças digitais estão desafiando o controle tradicional de acesso. Marcas diretas ao consumidor, como a Lundberg Family Farms, estão aproveitando as alegações de saúde do farelo de arroz e narrativas convincentes para atrair os primeiros adotantes. No entanto, muitas dessas marcas enfrentam desafios de economia unitária, levando-as a formar parcerias com co-fabricantes ou licenciar sua propriedade intelectual para entidades mais estabelecidas. A tendência de fusões e aquisições está em ascensão, com empresas globais frequentemente adquirindo participações minoritárias para fomentar a inovação. Um exemplo disso é o investimento da General Mills em 2025 em uma startup de farelo de arroz na Califórnia, sinalizando uma potencial aquisição total no futuro.
A sustentabilidade está se tornando um diferencial fundamental. As empresas que alinham suas embalagens com as metas de economia circular da UE estão ganhando espaço nas prateleiras e confiança dos consumidores mais rapidamente do que aquelas que ficam para trás. À medida que as capacidades do mercado evoluem, a realocação de participação de mercado dependerá da expertise em personalização orientada por dados, cadeias de suprimentos coesas e ciclos inovadores que aderem às regulamentações. Além disso, as marcas que integram práticas sustentáveis em suas cadeias de valor provavelmente verão eficiências de custo a longo prazo. Essa mudança deve influenciar a fidelidade do consumidor e impulsionar vantagens competitivas no período de previsão.
Líderes do Setor de Snacks de Arroz
PepsiCo Inc.
General Mills Inc.
Element Snacks Inc.
Nestlé S.A. (Osem)
Hunter Foods LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Snacks de Arroz
- PepsiCo Inc.
- General Mills Inc.
- Element Snacks Inc.
- Nestle S.A. (Osem)
- Lundberg Family Farms
- Kameda Seika Co. Ltd
- Hunter Foods LLC
- DeZhou Harvest Foods Co. Ltd
- Bourbon Corporation
- SanoRice Holding BV
- Want Want Holdings Ltd
- Calbee Inc.
- Lotte Corporation
- Lotus Foods, Inc.
- Blue Diamond Growers
- Tastemorr Snacks
- Umeya Co., Ltd
- Ricegrowers Ltd (SunRice)
- Riso Gallo
- Sanritsu Seika Co. Ltd

Oportunidades de mercado e perspectivas futuras
O espaço em branco para produtos está se ampliando onde os fabricantes conseguem combinar um posicionamento de alegação de saúde permitido com melhorias funcionais tangíveis, particularmente em torno de indicações de proteína e grãos integrais que ainda preservam a textura e a portabilidade dos snacks de arroz. A PepsiCo utilizou lançamentos de 2026 sob as marcas Quaker e PopCorners para introduzir formatos à base de arroz com foco em proteína no varejo convencional, indicando espaço para novos biscoitos e bolachas de arroz fortificados que visam o consumo orientado por saciedade e as normas de porção, permanecendo compatíveis com mensagens sem glúten e de rótulo mais limpo. O aspecto de condimentos e inclusões também cria oportunidades práticas de fornecimento para fornecedores capazes de apoiar sabores marcantes com ferramentas de redução de sódio, o que ajuda as marcas a se manterem alinhadas em mercados com pressão mais rígida de rotulagem do tipo HFSS.
No lado do modelo operacional, a reformulação da cadeia de suprimentos e as pegadas de fabricação regionais oferecem uma alavanca concreta para a participação na categoria, à medida que a volatilidade do preço do arroz e as mudanças de embalagem aumentam o custo de atendimento. A reformulação contínua da rede de cadeia de suprimentos da General Mills e o avanço de integração norte-americana da PepsiCo refletem uma ênfase em simplificação, produtividade e níveis de serviço, o que pode ampliar a distribuição de SKUs de snacks de arroz de rotação rápida em supermercados e comércio eletrônico. Ao mesmo tempo, o programa de investimento em capacidade da PepsiCo no México, incluindo a fábrica Celaya Sabritas, apoia o nearshoring e a reposição mais rápida para a América do Norte, o que pode expandir o espaço em branco para parcerias de co-fabricação, marcas próprias e ciclos de inovação mais rápidos em sachês e outros formatos flexíveis compatíveis com programas de embalagem de economia circular.
Recent Industry Developments in Mercado de Snacks de Arroz
- Maio de 2026: a PepsiCo iniciou a implantação do PopCorners Protein, um snack de arroz expandido, nunca fritado, contendo 9g de proteína por porção de 1 onça, feito com uma mistura de isolado de proteína de ervilha, isolado de proteína de arroz e farinha de arroz. O lançamento amplia a linha de snacks focados em proteína da PepsiCo e estende seu alcance para snacks de arroz enriquecidos com proteína em canais convencionais.
- Abril de 2026: a PepsiCo, sob a marca Quaker, lançou o Quaker Protein Rice Crisps, um snack de arroz expandido contendo 6g de proteína de ervilha e 9g de grãos integrais por porção. O lançamento amplia o segmento de snacks de arroz com proteína e grãos integrais em pontos de venda importantes e fortalece a capacidade da PepsiCo de competir nos segmentos de rótulo limpo e snacks enriquecidos com proteína.
- Setembro de 2024: a PepsiCo China lançou um Bolacha de Arroz de Rótulo Limpo, um produto sem aditivos após testes de mercado e simplificação da receita. O lançamento do produto apoia a demanda por perfis de ingredientes simples e amplia a presença da PepsiCo no segmento de bolachas de arroz na China.


Mercado de Snacks de Arroz Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor dos produtos embalados de snacks à base de arroz vendidos para consumo humano, em canais de varejo e food service, contabilizados no ponto de venda em cada geografia.
Exclusões de escopo: excluímos arroz simples cozido, arroz como ingrediente bruto e kits de refeição completa em que o arroz não é o formato principal do snack.
Visão geral da segmentação
- Por Tipo de Produto
- Bolos de Arroz
- Crisps de Arroz
- Biscoitos de Arroz
- Outros
- Por Sabor
- Salgado
- Doce
- Picante
- Outros
- Por Tipo de Embalagem
- Sachês
- Sacos
- Caixas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear os limites da categoria e o contexto de demanda antes de dimensionarmos qualquer valor. Revisamos regras públicas de rotulagem nutricional e de ingredientes, sinais de oferta de alimentos básicos e processados, e fluxos comerciais que indicam onde os formatos de snacks à base de arroz são mais comuns.
As entradas comuns vieram de fontes confiáveis e de acesso livre, como a FAOSTAT para produção e disponibilidade de arroz, a UN Comtrade para padrões relevantes de movimentação comercial, o USDA e outros portais nacionais de estatísticas agrícolas e alimentares para contexto de categoria, e o Codex Alimentarius e agências selecionadas de segurança alimentar para rotulagem e definições de produtos. Também consultamos relatórios anuais de empresas, apresentações a investidores e imprensa comercial confiável para entender prioridades de marca, mudanças na rota até o mercado e narrativas de preços. Para verificações adicionais, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, bases de dados de patentes e, quando útil, dados de importação e exportação em nível de embarque. Esses exemplos são apenas ilustrativos, e também revisamos muitos outros documentos e conjuntos de dados públicos para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se nas lacunas que a pesquisa documental não responde claramente, especialmente o que conta como snack de arroz em diferentes mercados e como os preços variam por canal. Conversamos com participantes de fabricação, distribuição e varejo, e depois realizamos verificações de acompanhamento para validar os padrões de demanda regional e as premissas de mix e preço usadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos de alto nível (CXOs): 14% | Ásia-Pacífico: 49% |
| Nível médio: 58% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 55% | Américas: 21% |
Dimensionamento e previsão de mercado
Construímos a estimativa usando uma abordagem de pool de demanda top-down, na qual os padrões de consumo de snacks embalados e a presença de categoria por geografia são reconstruídos e depois filtrados para o que é realisticamente atribuível aos formatos de snacks à base de arroz. Após essa estrutura ser estabelecida, realizamos verificações seletivas bottom-up para manter os totais práticos, como preço amostrado por embalagem por canal, uma construção de preço médio de venda orientada por mix e feedback de distribuidores e varejistas sobre a direção do volume.
As principais entradas do modelo incluíram sinais de disponibilidade de arroz (produção e comércio), padrões de adoção de snacks urbanos e alimentos de conveniência, e preferências de sabor e formato que alteram o tamanho da embalagem e o preço. Também incorporamos mudanças no mix de canais de distribuição, incluindo varejo moderno e comércio eletrônico, e o comportamento de preços impulsionado pela inflação para alimentos embalados. Onde as divisões por país eram escassas, complementamos premissas usando análogos de mercados pares e verificações de coerência conduzidas por entrevistas, antes de consolidar os totais na visão global.
Para a previsão, aplicamos análise de cenários para refletir diferentes trajetórias de preços e consumo, ancorando o caso intermediário na trajetória de canal e mix de produtos que os respondentes descreveram como mais provável. Para manter as projeções estáveis, o modelo foi verificado cruzadamente com as mudanças esperadas nos custos de insumos de arroz e os índices de preços de snacks embalados que influenciam os preços nas gôndolas.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação entre indicadores independentes, e depois verificados quanto a saltos anormais nos níveis de consolidação por país, região e global. Quando surgiam valores atípicos, rastreávamos os fatores até as premissas de mix, preço ou canal, e depois retestávamos usando verificações documentais adicionais e recontatos breves.
Antes da aprovação final, é realizada uma segunda revisão por analista para garantir que a lógica, os cálculos e as regras de escopo sejam aplicados de forma consistente. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes afetam a categoria, como grandes choques de preços ou interrupções significativas de canal. Imediatamente antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Tamanho do mercado global de snacks de arroz segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado de snacks de arroz publicados podem parecer muito distantes porque o limite da categoria não é universal, e porque as premissas de preço e mix de canal variam por publicador. Na prática, as maiores divergências geralmente vêm de se tipos de snacks adjacentes são contabilizados, de como o ano-base é definido e de se os valores são modelados a preços de varejo ou mais próximos da receita do fabricante.
Ao verificar as escalas de preço em nível de canal e atualizar as regras de inclusão para bolachas de arroz e snacks de arroz expandido, a Mordor Intelligence mantém o total vinculado às vendas de snacks de arroz embalados, em vez de permitir que cestas mais amplas de snacks inflacionem o valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,19 bilhões de USD (2026) | |
| Publicador do Setor A | 12,25 bilhões de USD (2024) | Usa um ano-base anterior e um conjunto de inclusão mais amplo, o que provavelmente incorpora mais produtos de snacks embalados além dos formatos à base de arroz e aplica uma premissa de nível de preço diferente entre os canais. |
| Comunicado de Imprensa B | 197,90 bilhões de USD (2022) | Parece aplicar um escopo de receita de snacks ou alimentos básicos muito mais amplo, e os totais implícitos não se alinham com as verificações de consumo e precificação em nível de categoria normalmente usadas para o dimensionamento de snacks de arroz embalados. |
A dispersão na tabela é explicada principalmente por diferenças de escopo e limites de precificação, não por pequenas variações nas taxas de crescimento. Nossa abordagem permanece repetível porque cada etapa é rastreável a sinais claros de demanda, à lógica de mix de canais e a uma definição controlada do que conta como snack de arroz em cada mercado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de snacks de arroz em 2026?
O tamanho do mercado de snacks de arroz é de USD 9,19 bilhões em 2026, com uma perspectiva de CAGR de 6,05% até 2031.
Qual tipo de produto lidera as vendas?
Os bolos de arroz geraram a maior participação de receita de 2025 com 33,02%, beneficiando-se do posicionamento favorável à dieta.
Qual região está crescendo mais rapidamente?
A América do Norte registra a maior CAGR regional de 7,43% devido à adoção de produtos sem glúten e ao alcance do e-commerce.
Por que os sachês flexíveis são tão populares?
Os sachês oferecem capacidade de resselagem, menor uso de material e opções recicláveis que atendem aos mandatos de sustentabilidade dos varejistas.
Página atualizada pela última vez em:



