
Tamanho e Participação do Mercado de Alimentos para Lanches da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
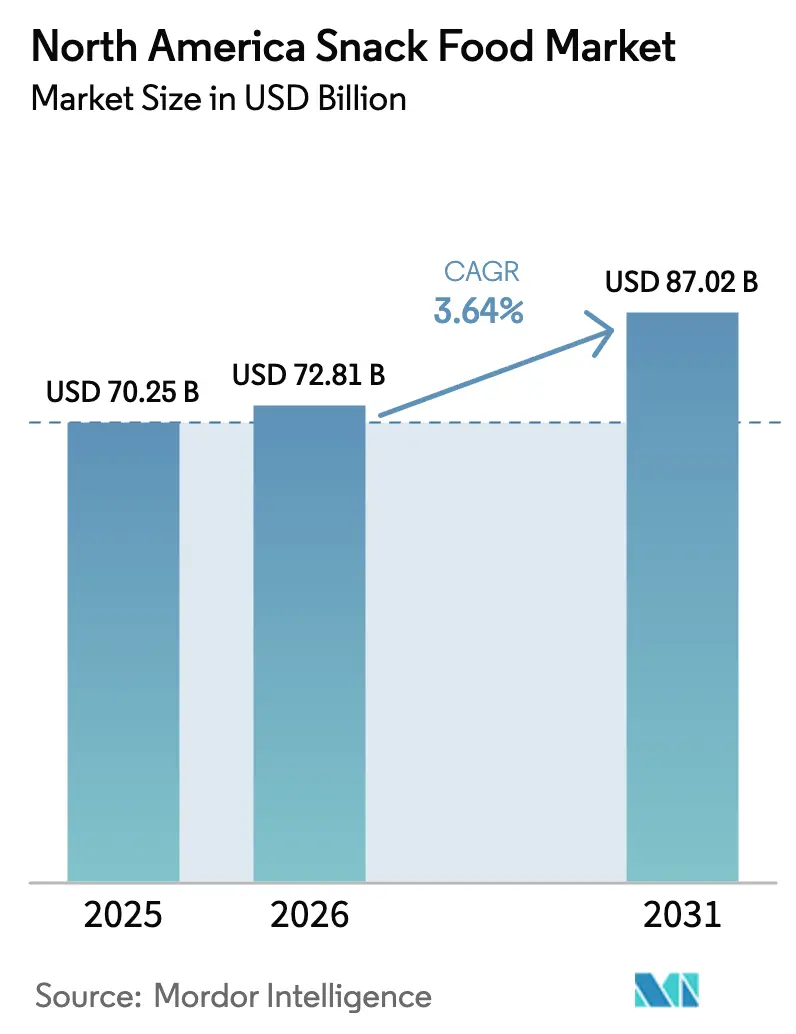
| Tamanho do mercado no ano base (2025) | 70.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 72.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 87.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos para Lanches da América do Norte por Mordor Intelligence
O tamanho do mercado de alimentos para lanches da América do Norte deve crescer de USD 70,25 bilhões em 2025 para USD 72,81 bilhões em 2026 e prevê-se que alcance USD 87,02 bilhões até 2031 a um CAGR de 3,64% no período 2026-2031. O mercado continua a expandir-se à medida que os consumidores dependem cada vez mais de lanches para diversas finalidades, como café da manhã rápido e substituição de refeições. Essa mudança no comportamento do consumidor está incentivando os fabricantes a melhorar suas ofertas de produtos e reformulá-los para atender à crescente demanda por opções mais saudáveis. Há um interesse crescente em lanches que oferecem indulgência sem culpa, apresentam sabores premium e únicos e são feitos com ingredientes de origem sustentável, todos os quais estão impulsionando o crescimento do mercado. Os varejistas estão dedicando mais espaço nas prateleiras a lanches congelados compatíveis com fritadeiras a ar, refletindo a influência da popularidade das fritadeiras a ar na inovação de produtos. As mudanças regulatórias introduzidas pela Agência de Alimentos e Medicamentos dos Estados Unidos (FDA), como diretrizes mais rígidas para alegações de "saudável" e a remoção de corantes sintéticos, estão pressionando as empresas a inovar e adaptar seus produtos. Embora a concorrência no mercado permaneça moderada, fusões e aquisições recentes indicam que os principais players estão expandindo suas operações para fortalecer suas redes de distribuição e manter seu poder de precificação em um cenário de mercado em evolução.
Principais Conclusões do Relatório
- Por tipo de produto, os lanches salgados capturaram 32,12% da participação do mercado de alimentos para lanches da América do Norte em 2025; os lanches congelados devem se expandir a um CAGR de 5,44% até 2031.
- Por categoria, os produtos convencionais detiveram 87,92% do tamanho do mercado de alimentos para lanches da América do Norte em 2025, enquanto as ofertas orgânicas/de rótulo limpo estão preparadas para crescer a um CAGR de 5,03% entre 2026-2031.
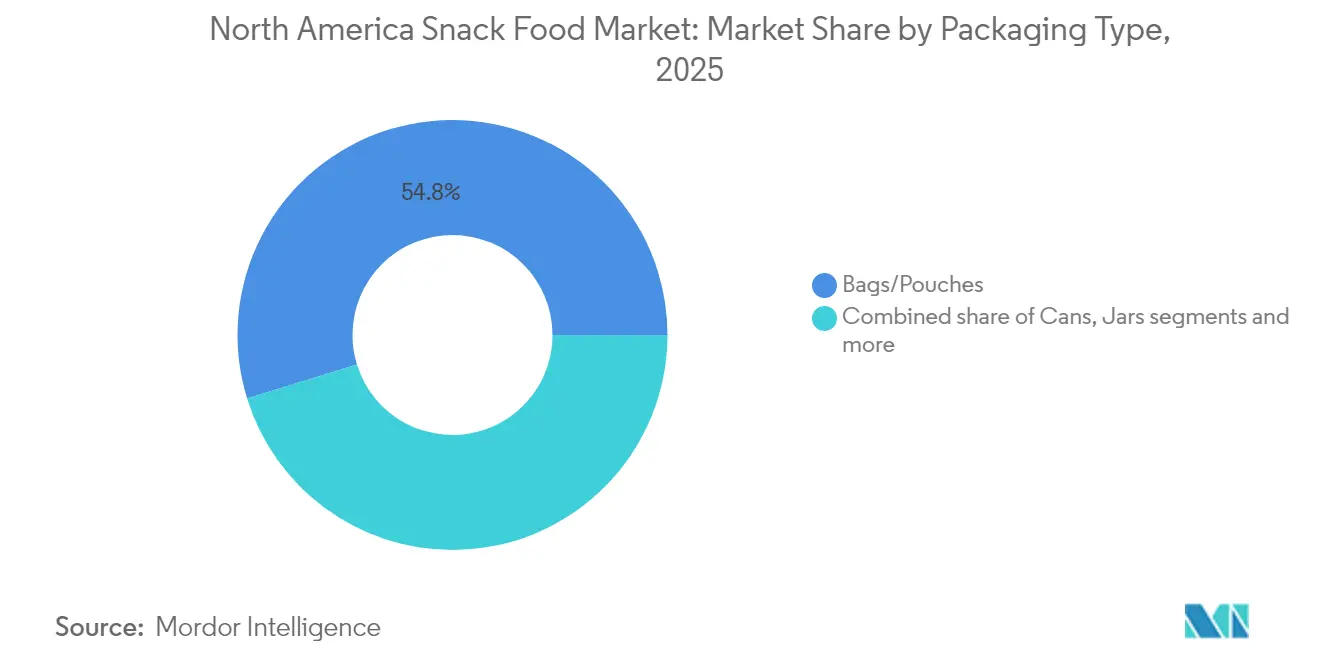
- Por embalagem, sacos/sachês comandaram 54,78% da participação de receita do tamanho do mercado de alimentos para lanches da América do Norte em 2025, enquanto as latas registraram o maior CAGR previsto de 4,32% até 2031.
- Por canal de distribuição, supermercados/hipermercados responderam por 46,62% do tamanho do mercado de alimentos para lanches da América do Norte em 2025, mas o varejo online deve registrar um CAGR de 6,38% até 2031.
- Por país, os Estados Unidos dominaram com 81,35% da participação de mercado regional em 2025; o México é o país de crescimento mais rápido, avançando a um CAGR de 5,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente demanda por formatos convenientes e portáteis | +1.2% | Em toda a América do Norte, mais forte nos centros urbanos | Médio prazo (2-4 anos) |
| Crescente preferência do consumidor por opções de lanches saudáveis | +0.8% | Estados Unidos e Canadá liderando, México seguindo | Longo prazo (≥ 4 anos) |
| Inovação em sabores e produtos gourmet premium | +0.7% | Mercados premium dos Estados Unidos, expandindo-se para o Canadá | Curto prazo (≤ 2 anos) |
| Crescente foco em sustentabilidade e fornecimento ético | +0.6% | Estados Unidos e Canadá impulsionados por regulamentações, México emergindo | Longo prazo (≥ 4 anos) |
| Tendências de consumo entre jovens e Geração Z | +0.5% | Interregional, amplificado pelas mídias sociais | Médio prazo (2-4 anos) |
| Preferência por lanches emocionais e funcionais | +0.3% | América do Norte urbana, segmentos premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por formatos convenientes e portáteis
Os alimentos para lanches estão se tornando cada vez mais importantes na América do Norte à medida que os consumidores buscam opções convenientes para se adaptar aos seus estilos de vida agitados e acelerados. Com a taxa de emprego dos Estados Unidos em 95,8% em junho de 2025, conforme o Departamento de Estatísticas do Trabalho, muitas pessoas enfrentam restrições de tempo que influenciam seus hábitos alimentares[1]Fonte: Departamento de Estatísticas do Trabalho, A Situação do Emprego — Julho de 2025,
bls.gov. De acordo com a Pesquisa Destaque do Conselho Internacional de Informação Alimentar (IFIC) de 2024, 56% dos americanos agora substituem refeições tradicionais por lanches ou ocasiões de alimentação menores, mostrando uma clara mudança na forma como as pessoas consomem alimentos[2]Fonte: Conselho Internacional de Informação Alimentar (IFIC), Percepções do Consumidor Americano sobre Lanches,
ific.org . Para atender a essa crescente demanda, os fabricantes estão focando na criação de opções fáceis de transportar e prontas para consumo, como sachês de porção individual, sacos reselávios e embalagens com porções controladas. Por exemplo, a Bumble Bee introduziu seus "Snack On The Run! Tuna Snackers" no início de 2024, um kit rico em proteínas com atum temperado e biscoitos salgados, ideal para consumo em movimento. Esses tipos de produtos demonstram como as marcas estão se adaptando às mudanças nos hábitos dos consumidores ao oferecer soluções, tornando os lanches uma opção mais versátil ao longo do dia.
Crescente preferência do consumidor por opções de lanches saudáveis
Os consumidores na América do Norte estão escolhendo cada vez mais opções de lanches mais saudáveis, impulsionados por mudanças regulatórias e um foco maior em nutrição. A definição atualizada de "saudável" da Agência de Alimentos e Medicamentos, que entrará em vigor em fevereiro de 2028, impõe limites mais rígidos para açúcares adicionados e sódio, ao mesmo tempo que exige que os lanches incluam grupos alimentares essenciais. Os fabricantes estão modificando suas receitas para atender a esses padrões e comercializar seus produtos como saudáveis. De acordo com a Pesquisa de Alimentação e Saúde do Conselho Internacional de Informação Alimentar (IFIC) de 2024, 66% dos americanos estão tentando reduzir o consumo de açúcar, destacando uma crescente conscientização sobre os ingredientes[3]Fonte: Conselho Internacional de Informação Alimentar (IFIC), Pesquisa de Alimentação e Saúde do IFIC de 2024,
ific.org. Complementando isso, um relatório da Pew Research Org de maio de 2025 revelou que 52% dos adultos dos Estados Unidos priorizam a salubridade dos alimentos ao fazer escolhas alimentares[4]Fonte: Pew Research Org, Os Americanos sobre Alimentos Saudáveis e Alimentação,
pewresearch.org. Os consumidores mais jovens estão demonstrando uma forte preferência por lanches que oferecem benefícios funcionais, como salgadinhos enriquecidos com fibras e biscoitos para reforço da imunidade. O crescente foco na saúde deve encorajar as empresas a desenvolver lanches que ofereçam benefícios adicionais à saúde.
Inovação em sabores e produtos gourmet premium
Na América do Norte, as marcas estão focando na criação de sabores únicos e produtos premium para atrair mais consumidores. As tendências nas mídias sociais estão impulsionando o interesse em sabores ousados e aventureiros, como nozes temperadas com churrasco coreano, salgadinhos tipo kettle com pimenta-yuzu e pipoca com sabor de matcha. Por exemplo, em maio de 2025, a Oreo lançou os Chocolate-Covered Pretzel Oreos, combinando bolachas com sabor de pretzel, creme de chocolate e uma pitada de sal para oferecer uma nova variante do clássico lanche. Este produto reflete a crescente demanda por combinações de doce e salgado que parecem indulgentes e únicas. A inovação em opções mais saudáveis também está ganhando impulso. Em agosto de 2025, a Fruitist lançou os Blueberry Snack Cups, que são embalagens de porção individual projetadas para conveniência, tornando-as ideais para lancheiras ou estilos de vida em movimento. Esses produtos atendem a consumidores que buscam lanches que equilibrem saúde, conveniência e qualidade premium. Esses exemplos demonstram como as marcas estão reformulando o mercado ao focar em sabores criativos e narrativas envolventes para atender às preferências dos consumidores em evolução.
Crescente foco em sustentabilidade e fornecimento ético
As marcas de lanches na América do Norte estão focando cada vez mais em sustentabilidade e fornecimento ético para alinhar-se às expectativas dos consumidores e cumprir regulamentações em evolução. Em 2023, 68% dos consumidores dos Estados Unidos expressaram disposição para pagar mais por produtos ambientalmente amigáveis, enfatizando a crescente importância dessas iniciativas. Empresas como a Kellanova se comprometeram a tornar todas as suas embalagens reutilizáveis e recicláveis até 2030 como parte de sua Promessa de Dias Melhores. Da mesma forma, a iniciativa pep+ da PepsiCo visa garantir que 97% de suas embalagens sejam recicláveis até 2030. As marcas estão trabalhando para construir a confiança dos consumidores ao apoiar práticas de agricultura regenerativa, que ajudam a melhorar a saúde do solo e reduzir as emissões de carbono. Os esforços para combater o desperdício de alimentos também estão ganhando força, com empresas como a Spudsy usando batatas-doces imperfeitas para criar lanches. Essas medidas de sustentabilidade posicionam as empresas para lidar melhor com regulamentações futuras, como taxas de responsabilidade estendida do produtor, que podem exigir que as empresas assumam mais responsabilidade pelo impacto ambiental de seus produtos.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Preocupações com o impacto à saúde dos altos níveis de sal e açúcar | -0.4% | Foco regulatório nos Estados Unidos e Canadá, México emergindo | Médio prazo (2-4 anos) |
| Acirrada concorrência de preços entre marcas próprias | -0.3% | Em toda a América do Norte, intensificando-se durante a inflação | Curto prazo (≤ 2 anos) |
| Regulamentações rígidas em relação a aditivos, rotulagem e divulgações nutricionais | -0.2% | Impulsionado pela Agência de Alimentos e Medicamentos dos Estados Unidos, Canadá seguindo, México em desenvolvimento | Longo prazo (≥ 4 anos) |
| Crescente concorrência de alimentos frescos e não processados | -0.2% | América do Norte urbana, segmentos conscientes sobre saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com o impacto à saúde dos altos níveis de sal e açúcar
Na América do Norte, as crescentes preocupações com os níveis de sódio e açúcar estão criando desafios para o mercado de alimentos para lanches. A Agência de Alimentos e Medicamentos introduziu as metas voluntárias de redução de sódio da Fase II em agosto de 2024, com o objetivo de uma redução de 20% no sódio em alimentos embalados dentro de 3 anos. A definição atualizada de "saudável" da Agência de Alimentos e Medicamentos (FDA), que entrará em vigor em fevereiro de 2028, impõe limites rígidos para açúcares adicionados, sódio e gorduras saturadas para produtos que fazem alegações de saúde. O sal e o açúcar desempenham papéis importantes na textura e na vida útil dos produtos, tornando difícil e caro encontrar alternativas naturais. Para resolver isso, as empresas estão reduzindo gradualmente os níveis de sódio e açúcar enquanto introduzem produtos reformulados. Por exemplo, em novembro de 2023, a PepsiCo anunciou uma redução de 15% no sódio em seus Lay's Classic Potato Chips, reduzindo o sódio para cerca de 140 mg por porção de 28 g. Esses esforços mostram como os fabricantes estão tentando atender aos requisitos regulatórios e às expectativas dos consumidores.
Regulamentações rígidas em relação a aditivos, rotulagem e divulgações nutricionais
As regras sobre aditivos, rotulagem e informações nutricionais estão se tornando um desafio crescente para os fabricantes de alimentos para lanches na América do Norte. Em abril de 2025, a FDA anunciou planos para eliminar progressivamente seis corantes alimentares sintéticos, incluindo o Vermelho N.º 3, até o final de 2026. Essa mudança está forçando as empresas a buscar alternativas naturais que possam manter a mesma aparência, sabor e estabilidade do produto sem perder a confiança do consumidor. Ao mesmo tempo, as próximas regras de rotulagem frontal de embalagens do Canadá, previstas para entrar em vigor em janeiro de 2026, exigirão avisos em produtos com altos níveis de sódio, açúcar e gordura saturada[5]Fonte: Governo do Canadá, Rotulagem nutricional: Símbolo de Nutrição na Parte Frontal da Embalagem,
canada.ca. Essas regulamentações estão aumentando os custos de produção e conformidade para os fabricantes, ao mesmo tempo que podem desincentivar os consumidores conscientes sobre saúde de comprar determinados produtos. Para se adaptar, as empresas estão reformulando seus produtos para atender a esses novos padrões enquanto tentam preservar o sabor e a qualidade que os clientes esperam. Esse equilíbrio está tornando a inovação mais complexa no mercado, à medida que as marcas trabalham para se manter competitivas e em conformidade com as regulamentações em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Lanches Congelados Impulsionam a InovaçãoOs lanches salgados foram o maior segmento no mercado de alimentos para lanches da América do Norte em 2025, representando 32,12% da participação total de mercado. Sua popularidade advém de fortes hábitos de consumo, especialmente durante eventos esportivos, noites de cinema e reuniões sociais, onde itens como salgadinhos, pipoca e pretzels são amplamente apreciados. A variedade de sabores, as embalagens convenientes e a base de clientes fiéis fortalecem ainda mais sua posição no mercado. As empresas continuam a depender desses produtos para vendas em larga escala, mas estão sob pressão para introduzir novos sabores e opções mais saudáveis para manter os consumidores interessados.
Espera-se que os lanches congelados cresçam mais rapidamente, com um CAGR projetado de 5,44% até 2031, mais do que o dobro da taxa de crescimento geral do mercado. Esse crescimento é impulsionado pela demanda por opções fáceis de preparar e prontas para aquecer, que se encaixam em estilos de vida agitados e diferentes ocasiões de refeição. Os lanches de carne também estão tendo bom desempenho, beneficiando-se de seu apelo rico em proteínas e popularidade entre consumidores conscientes sobre saúde e com agenda agitada. Essas tendências estão reformulando a forma como os fabricantes equilibram seus portfólios de produtos. Enquanto os lanches salgados permanecem uma fonte confiável de receita, as empresas estão deslocando seu foco e investimentos para categorias de crescimento mais rápido, como lanches congelados e ricos em proteínas.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Categoria:
Aceleração do Rótulo LimpoEm 2025, os lanches convencionais lideraram o mercado da América do Norte, detendo 87,92% da participação total de mercado. Esses lanches são populares porque são acessíveis, fáceis de encontrar e atendem às preferências cotidianas dos consumidores. Eles estão amplamente disponíveis em supermercados, lojas de conveniência e varejistas de desconto, apoiados por redes de distribuição robustas. Os consumidores dependem desses produtos familiares, tornando-os uma parte regular de seus hábitos de compra. Mesmo durante períodos de custos crescentes, as pessoas geralmente optam por essas opções econômicas, garantindo sua demanda consistente no mercado.
Por outro lado, os lanches de rótulo limpo estão crescendo rapidamente, com um CAGR esperado de 5,03% até 2031, quase o dobro da taxa de crescimento dos lanches convencionais. Esse crescimento é impulsionado por consumidores que desejam transparência, ingredientes simples e produtos sem aditivos artificiais ou conservantes. Marcas que destacam alegações como orgânico, não-organismo geneticamente modificado ou minimamente processado estão se tornando mais populares, especialmente entre compradores mais jovens que valorizam a confiança e a qualidade. Essa tendência também se alinha com regulamentações mais rígidas e pedidos por melhor rotulagem. Como resultado, os lanches de rótulo limpo estão ganhando uma posição premium no mercado, pressionando os fabricantes a focar mais em inovação e marketing neste segmento.
Por Tipo de Embalagem:
O Comércio Digital Impulsiona a InovaçãoSacos/sachês foram o principal tipo de embalagem no mercado de alimentos para lanches da América do Norte em 2025, respondendo por 54,78% da receita total. Sua popularidade decorre de serem econômicos, leves e fáceis de transportar, tornando-os uma escolha prática para os consumidores. Seu design permite que as marcas utilizem gráficos atrativos, o que ajuda a chamar a atenção nas prateleiras das lojas. Recursos como fechamentos reseláveis e tamanhos de porção controlada adicionam conveniência e ajudam a reduzir o desperdício de alimentos, atraindo consumidores com agenda agitada e famílias. Essas qualidades tornam sacos e sachês uma opção preferida tanto para lanches do dia a dia quanto para produtos premium, garantindo sua forte presença em vários canais de varejo.
Enquanto isso, espera-se que as latas cresçam na taxa mais rápida, com um CAGR projetado de 4,32% até 2031. Esse tipo de embalagem está ganhando tração, especialmente nas vendas online, devido à sua durabilidade e aparência premium, que atraem consumidores em busca de produtos de alta qualidade. As latas também oferecem melhor proteção para os lanches e prolongam a vida útil, tornando-as ideais para itens como nozes temperadas e pipoca gourmet. Seu design resistente reduz o risco de danos durante o envio, o que é uma vantagem fundamental no comércio eletrônico. Com sua combinação de praticidade e apelo sofisticado, as latas estão surgindo como uma forte alternativa às embalagens tradicionais, atendendo às preferências em evolução dos consumidores modernos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Canal de Distribuição:
Transformação do Comércio EletrônicoSupermercados/hipermercados foram os principais canais de vendas no mercado de alimentos para lanches da América do Norte em 2025, contribuindo com 46,62% da receita total. Essas lojas atraem consumidores ao oferecer uma ampla variedade de lanches, desde opções acessíveis até marcas premium, tudo em um único local. O posicionamento estratégico de lanches nos caixas e as frequentes ofertas promocionais incentivam as compras por impulso. A conveniência das viagens de compras semanais e a confiança que os consumidores depositam nas redes varejistas estabelecidas tornam os supermercados e hipermercados uma escolha preferida para a compra de lanches. Sua capacidade de atender às diversas necessidades dos consumidores garante sua dominância contínua no mercado.
Espera-se que o varejo online cresça na taxa mais rápida, com um CAGR projetado de 6,38% de 2026 a 2031. A conveniência da entrega em domicílio, os serviços de assinatura e a capacidade de explorar sabores únicos e marcas de nicho online estão impulsionando esse crescimento. As plataformas de comércio eletrônico também utilizam recomendações personalizadas e promoções direcionadas para engajar os consumidores de forma eficaz. Isso torna o varejo online particularmente atraente para marcas de lanches premium e especiais, bem como para ofertas diretas ao consumidor. Embora o varejo tradicional permaneça essencial para o alcance do mercado de massa, a rápida expansão dos canais online destaca uma mudança significativa no comportamento de compra dos consumidores.
Análise Geográfica
Mercado de Alimentos para Lanches dos Estados Unidos
Os Estados Unidos lideram o mercado de alimentos para lanches da América do Norte, contribuindo com 81,35% das vendas em 2025. A alta renda disponível, a ampla posse de freezers e uma forte cultura de lanches impulsionam essa dominância. O país também estabelece referências regulatórias, como a remoção de corantes sintéticos e a rotulagem nutricional frontal das embalagens, que frequentemente influenciam os mercados vizinhos. Grandes empresas como a PepsiCo utilizam sua escala e capacidade de inovação, aproveitando os insights de seu centro de sabores no Texas para desenvolver produtos com boa relação custo-benefício em diversas categorias de lanches. Esses fatores tornam os Estados Unidos um ator fundamental na definição das tendências de alimentos para lanches da região.
Mercado de Alimentos para Lanches do México
O México é o mercado de crescimento mais rápido da região, com uma CAGR projetada de 5,72%. A urbanização e a adoção de hábitos alimentares ocidentais estão impulsionando esse crescimento. Sabores de lanches picantes, como palitos de milho com chipotle e limão, são particularmente populares entre os consumidores mais jovens, combinando gostos tradicionais com formatos modernos. O acordo comercial Estados Unidos-México-Canadá (USMCA) simplificou o comércio eletrônico transfronteiriço, permitindo que marcas norte-americanas entrem no mercado mexicano com mais facilidade. No entanto, empresas locais como a Monarca Authentic Snacks permanecem competitivas, beneficiando-se de instalações de produção integradas e de um profundo entendimento das preferências locais. O crescimento econômico também está expandindo a classe média, aumentando a demanda por lanches premium e com rótulo limpo.
Mercado de Alimentos para Lanches do Canadá
O mercado de alimentos para lanches do Canadá é mais maduro, com foco em produtos premium e ecologicamente corretos. Os varejistas estão dedicando espaços específicos nas prateleiras a lanches mais saudáveis, facilitando que os consumidores encontrem opções mais nutritivas. Há um interesse crescente em produtos sustentáveis, como lanches produzidos a partir de subprodutos reaproveitados, como grãos de cervejaria. A distribuição no Canadá depende fortemente de corretores que navegam pelos requisitos de rotulagem bilíngue e pelas regulamentações provinciais. Mercados menores da América do Norte servem como campos de teste para novos sabores e inovações, contribuindo com crescimento incremental para o mercado regional como um todo.
Panorama regulatório
Os fabricantes de alimentos para lanches na América do Norte enfrentam requisitos de conformidade em matéria de nutrição, rotulagem e aditivos cada vez mais específicos, liderados pela Food and Drug Administration (FDA) dos Estados Unidos, com regras paralelas no Canadá. Os principais sinais de política que moldam a formulação e as alegações incluem as metas voluntárias de redução de sódio da Fase II da FDA, anunciadas em agosto de 2024, que estabelecem um horizonte de reformulação plurianual. A definição atualizada de "saudável" da FDA para alegações no rótulo entra em vigor em fevereiro de 2028 e restringe os limites de açúcar adicionado e sódio, exigindo, ao mesmo tempo, a presença de componentes de grupos alimentares.
Mudanças em aditivos e rotulagem também estão moldando o fornecimento de ingredientes e o design de embalagens. Em abril de 2025, a FDA anunciou planos para eliminar gradualmente seis corantes alimentares sintéticos até o final de 2026, levando as marcas a adotarem sistemas de cores naturais e os respectivos testes de estabilidade. No Canadá, símbolos nutricionais obrigatórios na parte frontal da embalagem entram em vigor em janeiro de 2026 para produtos com alto teor de sódio, açúcares ou gordura saturada, o que aumenta a complexidade de conformidade para empresas que vendem tanto nos Estados Unidos quanto no Canadá e gera trabalho adicional de reformulação nutricional e redesenho de embalagens SKU por SKU.
Cenário Competitivo
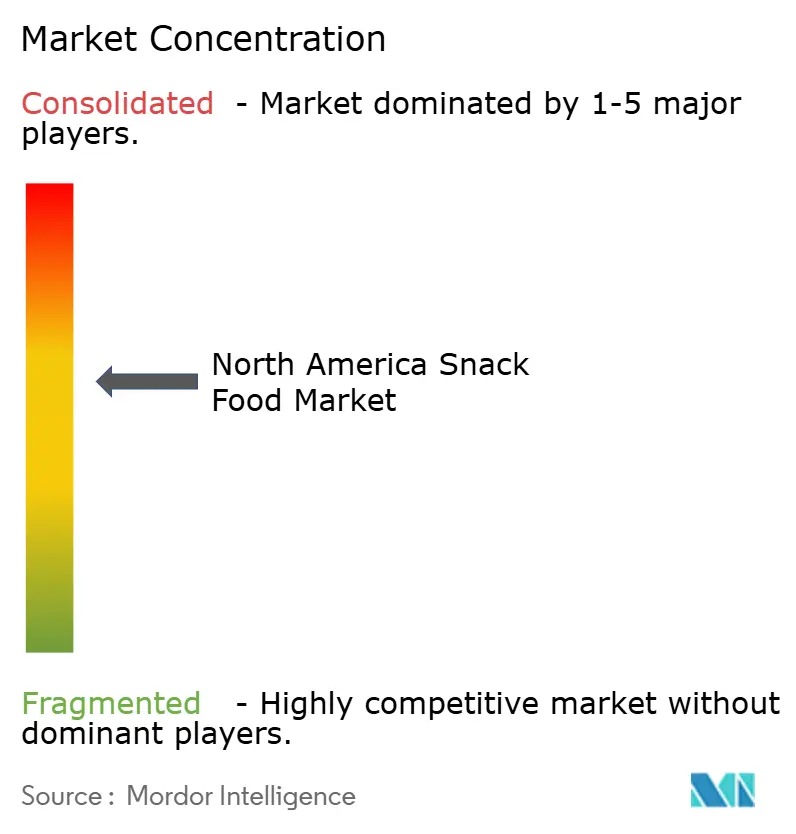
O mercado de alimentos para lanches da América do Norte é moderadamente consolidado e dominado por alguns grandes players, com Mars, PepsiCo, Mondelez, Conagra Brands e Hershey respondendo coletivamente por cerca de 60% do total de vendas em 2024. A Mars expandiu seu portfólio ao adquirir a divisão de lanches da Kellanova por USD 35,9 bilhões, fortalecendo sua presença em granola e lanches à base de plantas. Da mesma forma, a PepsiCo adquiriu a Siete Foods por USD 1,2 bilhão, adicionando tortilla chips de inspiração tradicional à sua linha Frito-Lay para atender a consumidores hispânicos conscientes sobre saúde. Essas aquisições destacam uma tendência em que as empresas preferem preencher rapidamente as lacunas em suas ofertas de produtos por meio de compras estratégicas em vez de desenvolver novos produtos do zero.
Marcas menores e emergentes estão se destacando ao focar em sustentabilidade e produtos voltados para a saúde. Por exemplo, a pipoca orgânica da LesserEvil, feita com óleo de coco para reduzir a gordura saturada, ganhou tração e foi posteriormente adquirida pela Hershey, que proporcionou à marca uma distribuição mais ampla enquanto mantinha seus valores fundamentais. Outro exemplo é a UpSnack Brands, lançada em janeiro de 2025, que combina lanches à base de milho tradicional e puffs de batata-doce, usando marketing digital para expandir seu modelo de assinatura direto ao consumidor. Os investimentos em capital privado também estão impulsionando o crescimento, à medida que empresas de médio porte estão sendo consolidadas em operações maiores e verticalmente integradas que compartilham recursos como logística e marketing.
A tecnologia está desempenhando um papel significativo na definição das estratégias das empresas de alimentos para lanches. A inteligência artificial está sendo usada para prever as preferências dos consumidores, ajudando as empresas a desenvolver novos sabores com mais rapidez. A tecnologia blockchain está sendo testada para rastrear as origens dos ingredientes, como amendoins, garantindo transparência e abordando preocupações sobre alergias e sustentabilidade. Os sistemas de embalagem automatizados estão permitindo que as empresas produzam sabores de edição limitada de forma eficiente, mantendo os consumidores engajados com novas ofertas. As empresas que combinam efetivamente inovação tecnológica com eficiência operacional estão melhor posicionadas para manter sua participação de mercado, enquanto os players menores ainda podem encontrar oportunidades ao focar em autenticidade e histórias únicas de produtos.
Líderes do Setor de Alimentos para Lanches da América do Norte
PepsiCo Inc.
Mondelez International Inc.
Conagra Brands Inc.
Mars Inc.
The Hershey's Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos para Lanches da América do Norte
- PepsiCo Inc.
- Kellanova
- Mondelez International Inc.
- Nestlé SA
- General Mills Inc.
- The Campbell's Company
- Conagra Brands Inc.
- The Hershey's Company
- Utz Brands Holdings, LLC
- J&J Snack Foods Corp.
- Mars Inc.
- Grupo Bimbo SAB de CV
- Tyson Foods Inc.
- The Kraft Heinz Company
- Link Snacks Inc.
- Herr’s Foods Inc.
- McCain Foods Ltd.
- Calbee Inc.
- Our Home
- Nexus Capital Management (CK Snacks)

Oportunidades de mercado e perspectivas futuras
A reformulação orientada pela regulamentação e a comprovação de alegações criam oportunidades para lanches que atendem a limiares nutricionais mais rígidos, mantendo recursos de conveniência, especialmente à medida que os consumidores usam lanches como substitutos de refeições. As empresas já estão agindo em renovação funcional e formatos com foco em proteína, incluindo os lançamentos da PepsiCo em 2026 em várias plataformas de lanches proteicos (como Doritos Protein, Quaker Protein Rice Crisps e PopCorners Protein). Isso se alinha com a demanda por arquiteturas com porções controladas, ricas em proteína e mais saudáveis, que se encaixam na próxima definição de "saudável" da FDA e nos requisitos de símbolos nutricionais frontais do Canadá.
No âmbito operacional, investimentos em cadeia de frio e resiliência da cadeia de suprimentos apoiam a expansão de propostas de lanches congelados e refrigerados e a melhoria dos níveis de serviço em um mix de canais que inclui o varejo on-line, de rápido crescimento. As percepções sobre cadeia de frio da Lineage para 2026 destacam o papel das redes com controle de temperatura para alimentos refrigerados e congelados. O compromisso da Mars, Inc. de investir 2 bilhões de dólares na expansão da manufatura e da cadeia de suprimentos nos Estados Unidos até o final de 2026 também aponta para investimentos contínuos em capacidade e logística, capazes de sustentar portfólios de produtos mais complexos e de maior volume. A integração comercial transfronteiriça no âmbito do USMCA continua sendo uma alavanca prática para marcas que expandem seus sortimentos no México e no Canadá, especialmente onde a rotulagem e os padrões harmonizados reduzem o atrito na implementação.
Recent Industry Developments in Mercado de Alimentos para Lanches da América do Norte
- Maio de 2026: A PepsiCo inicia o lançamento do PopCorners Protein, expandindo as ofertas de proteína em varejistas selecionados. A expansão apoia a categoria de lanches proteicos e aumenta a presença da empresa em canais omnichannel, incluindo varejistas-chave dos EUA.
- Abril de 2026: A PepsiCo lança o Quaker Protein Rice Crisps, com 6g de proteína e 9g de grãos integrais por porção. O lançamento introduz uma opção rica em proteína e grãos integrais na linha principal de lanches e reforça o posicionamento da empresa em lanches saudáveis.
- Março de 2026: A PepsiCo lança a Good Warrior, uma nova marca de lanches proteicos com palitos de carne bovina. A introdução diversifica o portfólio de lanches proteicos e testa novos segmentos de consumidores dentro da categoria de proteínas.


Mercado de Alimentos para Lanches da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para este estudo, o mercado norte-americano de alimentos para lanches abrange produtos de lanches embalados vendidos por meio de canais de varejo e food service nos Estados Unidos, Canadá, México e no restante da América do Norte, medido em termos de valor em USD.
Exclusões de escopo: lanches frescos e não embalados vendidos a granel, e substitutos de refeições completas, são excluídos quando não são posicionados e vendidos como itens de lanche.
Visão geral da segmentação
- Por Tipo de Produto
- Lanches Congelados
- Lanches Salgados
- Lanches de Frutas
- Lanches de Confeitaria
- Lanches de Panificação
- Lanches de Carne
- Outros Tipos
- Por Categoria
- Convencional
- Orgânico/Rótulo Limpo
- Por Tipo de Embalagem
- Sacos/Sachês
- Potes
- Latas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por País
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o que é vendido como alimentos para lanches na América do Norte e como isso flui pelos principais canais de varejo, e depois cruzando esse mapeamento com séries de dados públicos disponíveis. Recorremos a fontes como publicações do USDA e da Agriculture and Agri-Food Canada, tabelas de comércio varejista do US Census Bureau, tabelas de preços ao consumidor e vendas no varejo da Statistics Canada, e estatísticas comerciais do UN Comtrade para estabelecer parâmetros sobre a direção da categoria e a movimentação de preços.
Para transformar esses parâmetros em dados utilizáveis, também analisamos relatórios de empresas e apresentações a investidores, páginas de associações e imprensa de negócios confiável, para entender o mix de portfólio e as mudanças em embalagens e distribuição. Quando ajuda a preencher lacunas, é utilizado um banco de dados por assinatura paga para dados financeiros e inteligência de empresas, outro para acompanhamento de notícias e finanças, e um banco de dados de embarques de importação e exportação para verificação cruzada de categorias de lanches ligadas ao comércio. Essas fontes são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para verificar a lógica de dimensionamento e reduzir suposições em relação a preços, mix de canais e limites de categoria, especialmente onde conjuntos de dados públicos agrupam lanches com alimentos embalados adjacentes. Conversamos com uma combinação de fabricantes, distribuidores, varejistas e especialistas de categoria em toda a América do Norte, para que as suposições sobre direção de volume, intensidade promocional e premiumização possam ser alinhadas com o que é observado na prática.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 14% |
| Nível médio: 60% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 15% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os padrões de consumo domiciliar e a direção das vendas no varejo são reconstruídos em um pool de valor para lanches embalados, e depois alocados entre países e principais canais. Os totais são então corroborados com aproximações bottom-up seletivas, como preço médio por pacote amostrado multiplicado pela movimentação inferida por canal, e consolidações de fornecedores e distribuidores para os principais agrupamentos de lanches, o que ajuda a ajustar os totais quando uma categoria parece superestimada ou subestimada.
As entradas são mantidas práticas e repetíveis, incluindo inflação da categoria de lanches e mudanças na arquitetura de preços por pacote, tendências de penetração de marcas próprias, participações dos canais de lojas de conveniência e clubes, movimento no mix orgânico e de rótulo limpo, e divisões de formato de embalagem (como sacos e bolsas versus embalagens rígidas). Para a previsão, utilizamos principalmente a análise de cenários apoiada por uma verificação leve de regressão multivariada, de modo que o crescimento possa responder à normalização de preços esperada, ao tráfego de canais e aos sinais de downtrading ou premiumização do consumidor confirmados em entrevistas. Quando as verificações bottom-up não conseguem cobrir uniformemente subcategorias menores, as lacunas são tratadas por meio de ponderação por proxy, usando participações de canal e taxas de crescimento de categoria documentadas, e depois retestadas com feedback de especialistas.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de triangulação entre sinais independentes, incluindo direção das vendas no varejo, indicadores de fluxo comercial quando relevantes, e comentários de categoria reportados por empresas, antes de os números serem finalizados. Verificações de variância são realizadas em nível de país e canal, e quaisquer variações acentuadas são revisadas quanto à lógica de fatores causais, ao momento cambial e ao equilíbrio entre os efeitos de preço e volume.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em múltiplas etapas, e chamadas de acompanhamento são acionadas quando uma suposição altera significativamente o total ou entra em conflito com uma entrada primária. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado norte-americano de alimentos para lanches da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para alimentos para lanches na América do Norte frequentemente não coincidem, porque as linhas de categoria são traçadas de forma diferente, e porque as suposições de preço e canal são atualizadas em momentos diferentes. As diferenças também surgem de o quanto a estimativa é construída a partir de rastreamento apenas do varejo versus uma visão mais ampla que também considera múltiplos canais e cobertura de países.
Na prática, as maiores lacunas geralmente vêm do que é contabilizado como alimentos para lanches (por exemplo, se determinados lanches de panificação, barras nutricionais ou itens de lanche congelados estão incluídos), de como as marcas próprias são tratadas, e de os valores serem reportados em dólares correntes com efeitos de inflação atualizados ou suavizados por meio de preços médios mais antigos. Alguns publicadores também anualizam uma janela curta de varejo e a estendem por todo o ano, o que pode não captar oscilações promocionais, e essa diferença é visível quando o escopo inclui os Estados Unidos, Canadá, México e o restante da América do Norte com um alinhamento temporal cambial consistente, conforme modelado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 70,25 bilhões de USD (2025) | |
| Portal Comercial A | 51,70 bilhões de USD (2023) | Utiliza uma construção de varejo de corredor de lanches mais ampla, ancorada em uma única janela de rastreamento de varejo, e não representa um total de mercado completo da América do Norte em todas as categorias e canais de lanches, subestimando assim o pool de valor mais amplo de lanches embalados. |
| Editora Digital B | 90,25 bilhões de USD (2024) | Aplica uma definição mais ampla que provavelmente incorpora alimentos embalados adjacentes na categoria de lanches, e utiliza um valor de ano-base mais elevado sem separação clara entre inflação de preços e volume, o que pode elevar os totais quando a premiumização é assumida de forma uniforme. |
A tabela indica que a diferença é explicada principalmente pela cobertura de categoria e canal, e depois pela forma como o preço é projetado a partir do ano-base. Nossa abordagem mantém as etapas rastreáveis a um pool de demanda definido, verifica-o com sinais de canal e de preços, e depois ajusta as suposições apenas quando múltiplas entradas apontam na mesma direção.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de alimentos para lanches da América do Norte?
O mercado é avaliado em USD 72,81 bilhões em 2026, com expansão esperada até 2031.
Qual categoria de produto está crescendo mais rapidamente?
Os lanches congelados lideram o crescimento, com previsão de um CAGR de 5,44% à medida que a adoção de fritadeiras a ar amplia as ocasiões de uso.
Qual é o tamanho do varejo online nas vendas de lanches da América do Norte?
Os canais online detêm uma participação menor hoje, mas está projetado para registrar um CAGR de 6,38%, o mais rápido entre todos os caminhos para o mercado.
Qual país oferece o maior potencial de crescimento?
O México supera seus vizinhos com um CAGR previsto de 5,72%, impulsionado pelo aumento de renda e pela adoção de sabores ocidentais.
Página atualizada pela última vez em:



