
Dimensão e Quota do Mercado de Alimentos para Lanches da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
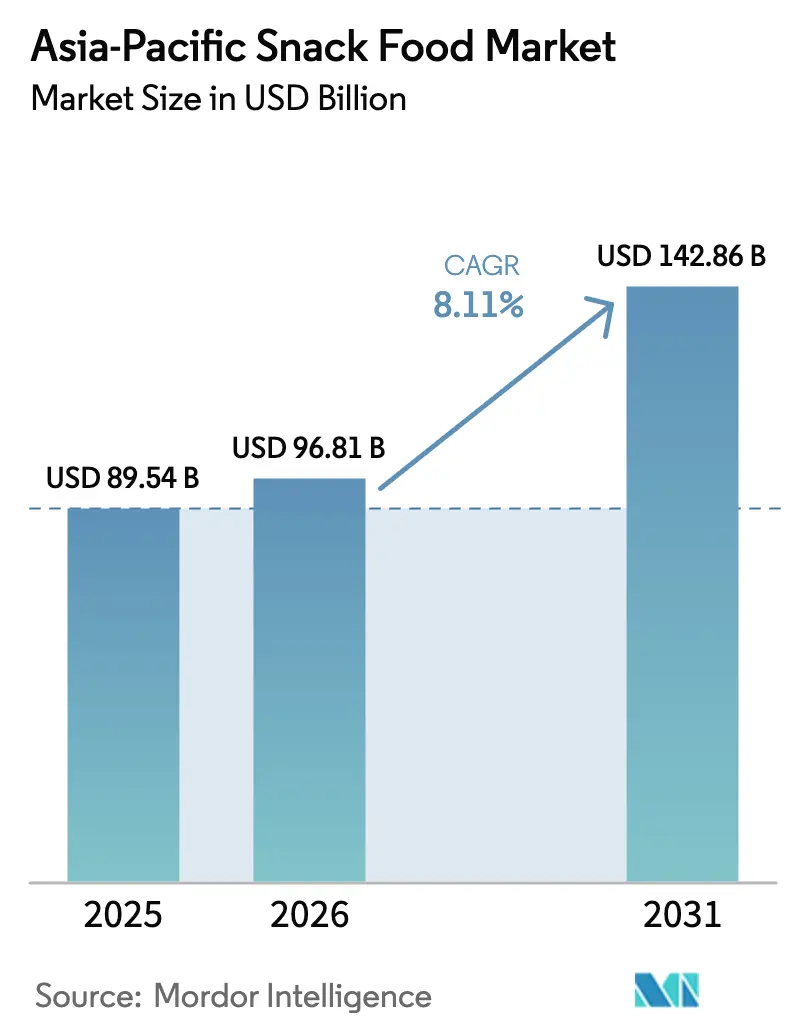
| Tamanho do mercado no ano base (2025) | 89.54 Bilhões de dólares |
| Tamanho do Mercado (2026) | 96.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 142.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.11 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos para Lanches da Ásia Pacífico por Mordor Intelligence
A dimensão do mercado de alimentos para lanches da Ásia Pacífico foi avaliada em USD 89,54 mil milhões em 2025 e estima-se que cresça de USD 96,81 mil milhões em 2026 para atingir USD 142,86 mil milhões até 2031, a um CAGR de 8,11% durante o período de previsão (2026-2031). Este crescimento é impulsionado pela mudança nos hábitos dos consumidores, particularmente entre a Geração Z, que prefere cada vez mais os lanches como substitutos das refeições. O aumento dos rendimentos disponíveis nos países em desenvolvimento e a rápida urbanização, que reduz o tempo disponível para a preparação de refeições, estão a contribuir para a expansão do mercado. As empresas globais estão a adotar estratégias de localização, combinando padrões globais de alta qualidade com sabores adaptados às preferências regionais. Entretanto, as marcas locais estão a capitalizar a sua relevância cultural e as suas cadeias de abastecimento flexíveis para manter as suas posições de mercado. Por tipo de produto, os lanches congelados estão a tornar-se cada vez mais comuns. Em termos de categoria, os produtos de rótulo limpo, que enfatizam ingredientes naturais e transparentes, estão a ganhar terreno, desafiando as opções tradicionais de lanches. Em termos de embalagem, os formatos de proteção estão a prosperar, especialmente com o crescimento do comércio eletrónico, uma vez que garantem a segurança do produto durante a entrega. No que diz respeito aos canais de distribuição, o crescimento das plataformas online está a remodelar a forma como os lanches são comercializados e vendidos, com os canais digitais a oferecerem uma variedade mais ampla de produtos. O mercado de alimentos para lanches da Ásia Pacífico permanece fragmentado, com as 5 principais marcas a deter coletivamente uma quota significativa, mas não dominante, do mercado.
Principais Conclusões do Relatório
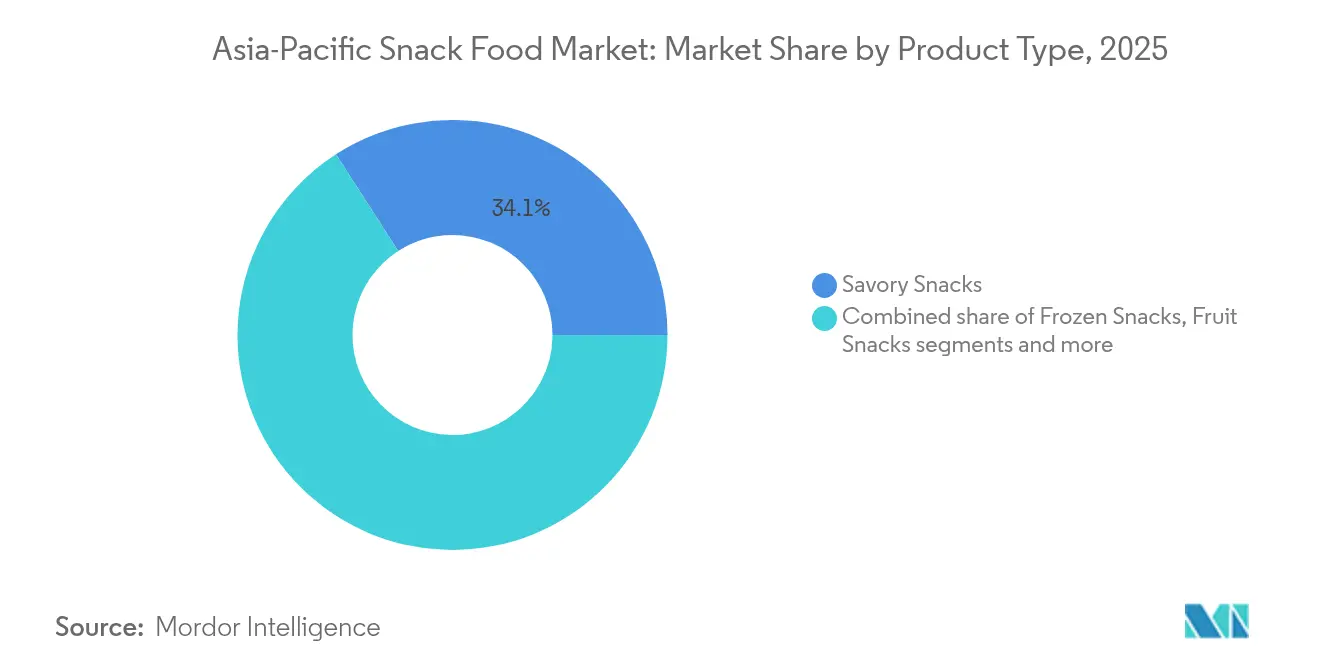
- Por tipo de produto, os lanches salgados lideraram com 34,12% da quota do mercado de alimentos para lanches da Ásia Pacífico em 2025, enquanto se prevê que os lanches congelados avancem a um CAGR de 9,16% até 2031.
- Por categoria, os produtos convencionais representaram 85,12% da dimensão do mercado de alimentos para lanches da Ásia Pacífico em 2025; prevê-se que os lanches orgânicos/de rótulo limpo registem um CAGR de 8,76% até 2031.
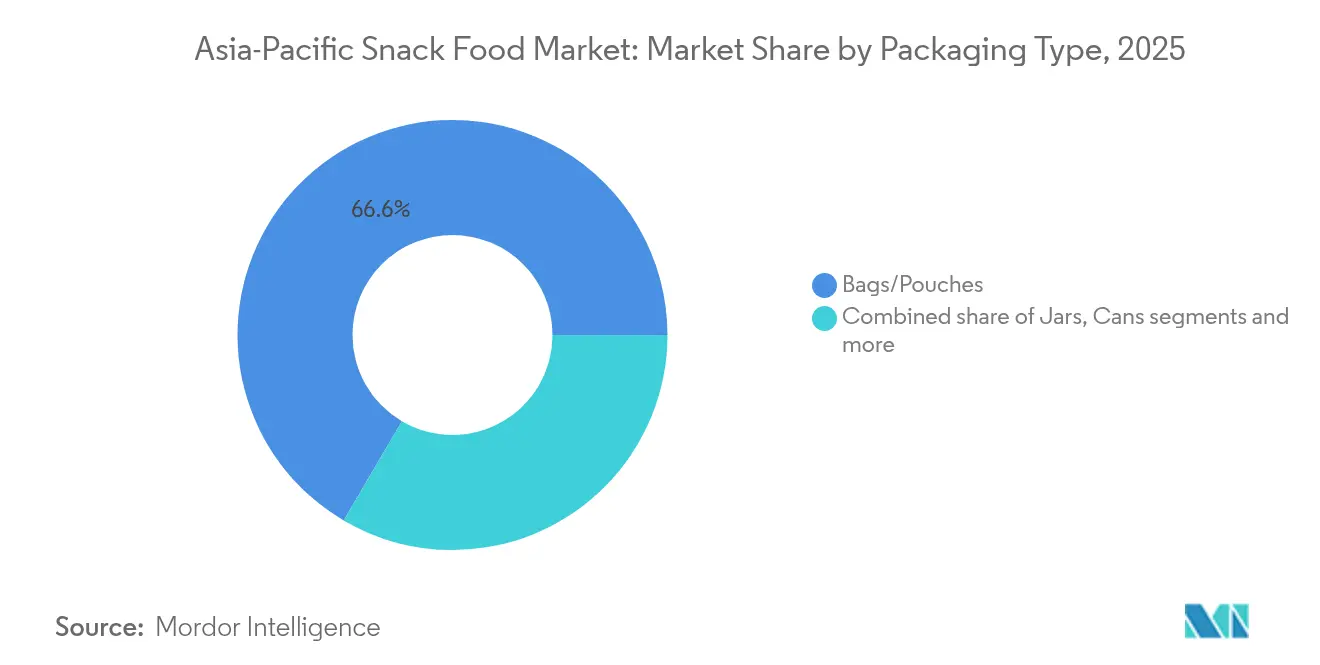
- Por tipo de embalagem, os sacos/sachês capturaram 66,55% da quota de receita em 2025, enquanto se espera que as latas se expandam a um CAGR de 8,74% até 2031.
- Por canal de distribuição, os supermercados/hipermercados retiveram 47,62% da quota da dimensão do mercado de alimentos para lanches da Ásia Pacífico em 2025, enquanto o retalho online está a crescer mais rapidamente a um CAGR de 9,08% até 2031.
- Por país, a China dominou com 35,12% de quota de mercado em 2025; prevê-se que a Índia registe um CAGR de 9,31% e se torne o maior contribuinte incremental para o crescimento regional até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Alimentos para Lanches da Ásia Pacífico
Análise do Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento da procura de formatos convenientes e portáteis | +1.2% | Mais forte nas zonas urbanas da China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Crescente preferência dos consumidores por opções de lanches saudáveis | +1.5% | Núcleo da Ásia Pacífico, liderado pela Austrália, Singapura, Índia urbana | Longo prazo (≥ 4 anos) |
| Inovação em sabores e o ascendente dos produtos gourmet premium | +0.9% | Japão, Coreia do Sul, China urbana, Austrália | Curto prazo (≤ 2 anos) |
| Emergência da sustentabilidade e do abastecimento ético | +0.7% | Austrália, Singapura, mercados urbanos em toda a Ásia Pacífico | Longo prazo (≥ 4 anos) |
| Padrões de Consumo dos Jovens e da Geração Z | +1.8% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescimento do consumo emocional e funcional de lanches | +1.1% | Particularmente forte na China, Índia, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da procura de formatos convenientes e portáteis
Os estilos de vida urbanos na região da Ásia Pacífico estão a deixar as pessoas com menos tempo para as refeições tradicionais, levando a uma procura crescente de alimentos para lanches que sejam fáceis de transportar ou que requeiram pouca ou nenhuma preparação. Esta mudança é em grande parte impulsionada por fatores como o aumento da urbanização, os tempos de deslocação mais longos e os horários de trabalho mais preenchidos. Por exemplo, no Japão, a taxa de emprego aumentou 0,8 pontos percentuais para 62,3% em meados de 2025, de acordo com a Organização para a Cooperação e Desenvolvimento Económico (OCDE)[1]Fonte: Organização para a Cooperação e Desenvolvimento Económico, Perspetivas de Emprego da OCDE 2025: Japão,
oecd.org. As lojas de conveniência estão a expandir-se nos mercados emergentes. No Vietname, cadeias como a Circle K e a 7-Eleven operam muitos estabelecimentos, com a 7-Eleven a ocupar o 4.º lugar em termos de dimensão, operando mais de 120 lojas exclusivamente em Cidade de Ho Chi Minh, em junho de 2025, de acordo com a Vietnam Investment Review, demonstrando o sucesso do modelo de retalho "pegar e ir"[2]Fonte: Vietnam Investment Review, Marcas Estrangeiras Mantêm o Domínio nas Lojas de Conveniência,
vir.com.vn. Esta crescente rede de lojas de conveniência está a facilitar o acesso dos consumidores a lanches em movimento.
Crescente preferência dos consumidores por opções de lanches saudáveis
As preferências dos consumidores na região da Ásia Pacífico estão cada vez mais a mudar para lanches com ingredientes mais saudáveis, teor reduzido de açúcar e rótulos limpos. Mais pessoas estão agora dispostas a pagar um preço premium por lanches que ofereçam benefícios para a saúde, uma vez que estes produtos estão a tornar-se cada vez mais comuns. De acordo com a Fundação de Equidade de Marca da Índia (2024), 72% dos consumidores indianos procuravam ativamente lanches que proporcionassem benefícios funcionais, como o aumento da energia, a melhoria do humor ou um maior teor de proteínas[3]Fonte: Fundação de Equidade de Marca da Índia, A Saúde Orienta as Escolhas de Lanches de 72% dos Indianos: Estudo de Perspetivas do Consumidor,
ibef.org. As marcas que incorporam proteínas de origem vegetal, probióticos e formulações enriquecidas com vitaminas estão a ganhar popularidade entre os consumidores preocupados com a saúde que valorizam a transparência nos ingredientes. Por exemplo, em 2024, a empresa de suplementos com sede em Singapura Sainhall introduziu a sua linha de lanches de fruta DeeFruit. Esta linha de produtos destaca a crescente procura de opções de lanches convenientes e centradas na saúde, refletindo as preferências em evolução dos consumidores em toda a região da Ásia Pacífico.
Inovação em sabores e o ascendente dos produtos gourmet premium
O mercado de alimentos para lanches da Ásia Pacífico está a registar uma procura crescente de lanches de alta qualidade e premium, à medida que os consumidores procuram cada vez mais sabores únicos, indulgentes e culturalmente relevantes. Por exemplo, em 2024, a CJ CheilJedang da Coreia do Sul introduziu as O-Right Protein Tempeh Chips na Tailândia, combinando ingredientes locais com formatos de lanches modernos para atrair compradores preocupados com a saúde. Da mesma forma, em março de 2025, a JK Foods da Índia lançou os Ghost Puffs da Fun Flips, um lanche picante com o calor intenso do Bhut Jolokia (Pimenta Fantasma), destinado aos amantes de especiarias que procuram sabores ousados e aventureiros. Estes exemplos destacam uma tendência crescente em que os consumidores, especialmente as gerações mais jovens, são atraídos por lanches que oferecem experiências de sabor emocionantes e inovadoras. Esta mudança de preferências está a encorajar as marcas a concentrarem-se na inovação de sabores e em ofertas únicas, ajudando-as a destacar-se no competitivo mercado de alimentos para lanches da Ásia Pacífico, ao mesmo tempo que constroem a fidelidade dos clientes e impulsionam o crescimento das vendas.
Crescimento do consumo emocional e funcional de lanches
No mercado de alimentos para lanches da Ásia Pacífico, os lanches estão cada vez mais a ser concebidos para combinar benefícios funcionais com conforto emocional, de modo a satisfazer as preferências em mudança dos consumidores. Por exemplo, os profissionais urbanos optam frequentemente por chocolate enriquecido com magnésio para ajudar a aliviar o stress e repor nutrientes essenciais durante as sessões de trabalho noturno. Ingredientes como a ashwagandha e o bacillus coagulans estão a ganhar popularidade, à medida que os consumidores confiam cada vez mais em lanches com benefícios comprovados cientificamente. Um estudo de 2024 publicado no South Eastern European Journal of Public Health revelou que 9,6% dos inquiridos experimentaram stress leve, 84,9% stress moderado e 5,5% stress grave, realçando a crescente procura de lanches que apoiem o bem-estar emocional[4]Fonte: South Eastern European Journal of Public Health, Prevalência e Impacto do Stress na População Indiana: Uma Análise de Inquérito Retrospetivo,
seejph.com. Estes lanches, que combinam benefícios emocionais e funcionais, estão a tornar-se cada vez mais relevantes para diversas ocasiões, alargando o seu apelo e importância no mercado.
Análise do Impacto dos Fatores Restritivos*
| FATOR RESTRITIVO | (~) % IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Preocupações de saúde com o elevado teor de sal e açúcar | -0.8% | Particularmente Singapura, Austrália com regulamentações mais rigorosas | Curto prazo (≤ 2 anos) |
| Tributação e direitos de importação | -1.2% | Vietname, potencial implementação na Indonésia, mercados com tarifas elevadas | Médio prazo (2-4 anos) |
| Regulamentações rigorosas relativas a aditivos, rotulagem e divulgação de informações nutricionais | -0.6% | Índia (FSSAI), Singapura, Malásia, Austrália | Longo prazo (≥ 4 anos) |
| Escândalos de segurança alimentar e problemas de confiança | -0.9% | China, efeitos de contágio regional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de saúde com o elevado teor de sal e açúcar
A crescente consciencialização para a saúde pública está a criar desafios para as categorias tradicionais de lanches no mercado da Ásia Pacífico. Por exemplo, o sistema de rotulagem Nutri-Grade de Singapura utiliza indicadores com código de cores para destacar as bebidas com elevado teor de açúcar. Em resposta, os fabricantes estão a fazer alterações significativas nos seus produtos e a introduzir alternativas cozidas no forno ou estufadas a ar, garantindo que as opções mais saudáveis estejam mais visíveis nas prateleiras das lojas. Um estudo de 2023 publicado no PubMed Central revelou que a ingestão média diária de sal na Índia é de cerca de 11 gramas, mais do dobro do limite recomendado pela Organização Mundial da Saúde. Isto levou a um objetivo nacional de reduzir a ingestão de sódio em 30% até 2025, através de medidas como a reformulação de produtos, a introdução de rótulos na face da embalagem, a restrição da comercialização de alimentos com elevado teor de sódio e a imposição de impostos sobre esses produtos[5]Fonte: PubMed Central, A relação da Índia com o sal: Da Marcha do Sal aos Sais com Baixo Teor de Sódio,
pmc.ncbi.nlm.nih.gov. Estas tendências destacam a necessidade de os fabricantes se concentrarem na criação de opções de lanches mais saudáveis, inovando novas formulações para satisfazer as expetativas em mudança dos consumidores.
Regulamentações rigorosas relativas a aditivos, rotulagem e divulgação de informações nutricionais
As regulamentações sobre aditivos, rotulagem e informações nutricionais estão a desempenhar um papel significativo na configuração do mercado de alimentos para lanches da Ásia Pacífico. Por exemplo, na Índia, a Autoridade de Segurança e Normas Alimentares da Índia (FSSAI) exige avisos na face da embalagem para produtos com elevado teor de gordura, açúcar e sal (HFSS). Os fabricantes devem declarar autonomamente os detalhes nutricionais em toda a publicidade, aumentando os desafios de conformidade. As aprovações de ingredientes também variam em toda a região. Por exemplo, os corantes naturais permitidos no Japão podem ser proibidos na Austrália, obrigando as empresas a criar formulações separadas para diferentes mercados, o que acrescenta complexidade e custos à gestão das unidades de manutenção de stock (SKUs). As empresas mais pequenas enfrentam frequentemente dificuldades para satisfazer estas exigências regulatórias devido à limitação de recursos e conhecimentos especializados. Isto pode levar à sua retirada dos mercados de custo elevado, reduzindo a concorrência e conferindo uma vantagem aos operadores de maior dimensão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Lanches Congelados Avançam para o Estatuto Comum
Em 2025, os lanches salgados permaneceram a categoria líder no mercado de alimentos para lanches da Ásia Pacífico, detendo uma quota de 34,12% do mercado total. Esta dominância é atribuída à grande variedade de sabores e condimentos específicos da região que satisfazem as diversas preferências dos consumidores. Desde opções picantes e ácidas a opções ricas em umami, estes lanches apelam a pessoas de diferentes grupos etários e contextos culturais. A sua popularidade é ainda sustentada pela forte disponibilidade tanto nos canais de retalho tradicionais como nos canais de comércio moderno. A inovação contínua em sabores localizados tem ajudado a manter a sua posição como a categoria de lanche mais preferida na região.
Os lanches congelados, por outro lado, estão a emergir como o segmento de crescimento mais rápido, com uma projeção de CAGR de 9,16% até 2031. Este crescimento é impulsionado pelo aumento da urbanização, pelos estilos de vida mais agitados e pela melhoria da infraestrutura de cadeia de frio, que tornam estes lanches mais acessíveis e convenientes. Os consumidores estão cada vez mais a optar por opções congeladas prontas a comer ou de fácil preparação, levando os fabricantes a introduzir novos sabores, alternativas mais saudáveis e produtos premium. Como resultado, os lanches congelados estão gradualmente a remodelar o panorama do mercado, criando oportunidades significativas para os operadores locais e globais expandirem a sua presença neste segmento em evolução.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Categoria: O Impulso do Rótulo Limpo Confronta a Escala Convencional
Em 2025, os lanches convencionais, como batatas fritas em fatias, bolachas com cobertura de açúcar e outras opções tradicionais, detinham a maior quota do mercado de lanches da Ásia Pacífico, representando 85,12%. Estes lanches são populares devido à sua acessibilidade económica, fácil disponibilidade nas lojas de retalho e alinhamento com as preferências de sabor locais. A sua forte presença de marca e as suas cadeias de abastecimento bem estabelecidas fazem deles uma escolha fiável para os consumidores tanto nos mercados desenvolvidos como nos mercados em desenvolvimento. A familiaridade e o conforto associados a estes lanches garantem que continuem a ser um gerador de receitas fundamental na região, apelando a uma ampla gama de grupos etários e demografias.
Por outro lado, os lanches orgânicos e de rótulo limpo estão a ganhar terreno rapidamente e deverão crescer a um CAGR de 8,76% até 2031, quase o dobro da taxa de crescimento dos lanches convencionais. Este crescimento é alimentado pela crescente consciencialização para a saúde e o bem-estar, o aumento dos rendimentos disponíveis e uma preferência crescente por lanches feitos com ingredientes naturais e transparentes. Os fabricantes estão a introduzir produtos inovadores com formulações mais saudáveis, sabores naturais e benefícios nutricionais acrescidos para satisfazer esta procura. Estes lanches são particularmente populares entre os consumidores mais jovens e preocupados com a saúde, criando novas oportunidades tanto para marcas de nicho como para operadores estabelecidos expandirem a sua presença no mercado.
Por Tipo de Embalagem: Os Formatos de Proteção Prosperam com o Comércio Eletrónico
Os sacos/sachês foram os formatos de embalagem de lanches mais amplamente utilizados na região da Ásia Pacífico, representando 66,55% das unidades de retalho vendidas em 2025. A sua popularidade deve-se à sua conveniência, leveza e capacidade de armazenar uma variedade de lanches como batatas fritas, crackers e frutos secos. Estas opções de embalagem são acessíveis e fáceis de transportar, tornando-as ideais para consumo em movimento. A sua flexibilidade permite designs criativos que atraem os consumidores e melhoram a visibilidade nas prateleiras. Com a sua relação custo-eficácia e ampla disponibilidade, os sacos e sachês continuam a dominar o mercado de embalagens de lanches na região.
Em contrapartida, as latas estão a tornar-se rapidamente o formato de embalagem de crescimento mais rápido, com um CAGR projetado de 8,74% até 2031. Este crescimento é em grande parte impulsionado pelo crescimento do comércio eletrónico, onde embalagens duráveis e empilháveis são essenciais para um transporte seguro. As latas são particularmente populares para produtos de lanches premium e a granel, pois oferecem melhor proteção e uma vida útil mais longa. Os consumidores são cada vez mais atraídos pela conveniência e solidez das latas, tornando-as uma escolha preferida para certas categorias de lanches. À medida que as compras online se expandem e as preferências dos consumidores evoluem, espera-se que as latas desempenhem um papel mais significativo no mercado de embalagens de lanches.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Expansão Digital Remodela as Táticas de Sortido
Em 2025, os supermercados/hipermercados continuaram a liderar como o principal canal de distribuição de lanches na Ásia Pacífico, contribuindo com 47,62% das vendas totais. Estas lojas são populares porque oferecem uma experiência de compra conveniente, permitindo aos clientes encontrar uma grande variedade de lanches num único local. A sua forte presença tanto nas zonas urbanas como nas zonas semiurbanas garante uma fácil acessibilidade para os consumidores. Descontos atrativos, promoções e programas de fidelização incentivam ainda mais os compradores a escolherem estes estabelecimentos para as suas compras de lanches. Os supermercados e hipermercados também servem um público vasto, oferecendo opções de lanches tanto acessíveis como premium para satisfazer as diversas preferências dos consumidores.
Por outro lado, os canais online estão a registar um crescimento rápido, com um CAGR projetado de 9,08% até 2031. Este crescimento é impulsionado pela crescente popularidade das plataformas de comércio social como os mini-programas da TikTok Shop, que proporcionam experiências de compra envolventes e personalizadas. Os consumidores são atraídos pela conveniência da entrega ao domicílio, pela fácil descoberta de produtos e pelas opções de pagamento digital sem complicações. Estes fatores tornam as plataformas online particularmente apelativas para os consumidores mais jovens e familiarizados com a tecnologia, que valorizam a rapidez e a conveniência. À medida que o comércio eletrónico continua a expandir-se, está a tornar-se um motor de crescimento significativo no mercado de lanches.
Análise Geográfica
A China representou 35,12% do valor de mercado em 2025, mas o seu crescimento abrandou para um dígito, indicando um mercado em maturação. Nas cidades de Nível 1, os consumidores estão a mudar para produtos premium como chips de alga e bolachas de aveia sem açúcar, enquanto as cidades de nível inferior continuam a preferir os tradicionais lanches de arroz expandido. As regulamentações mais rigorosas sobre publicidade com influenciadores levaram a verificações de conformidade mais rigorosas antes do lançamento de produtos. Apesar destes desafios, a China permanece um interveniente fundamental no mercado de alimentos para lanches da Ásia Pacífico devido às suas redes de distribuição bem estabelecidas e à sua robusta infraestrutura de cadeia de frio.
A Índia deverá crescer a um forte CAGR de 9,31%, impulsionada pela rápida urbanização e por uma classe média crescente que favorece cada vez mais os alimentos embalados. Entre 2015 e 2025, prevê-se que a urbanização na Índia aumente 67%, criando oportunidades significativas para os fabricantes de lanches. A Autoridade de Segurança e Normas Alimentares da Índia (FSSAI) simplificou os processos de licenciamento, enquanto o crescimento na utilização de smartphones impulsionou o crescimento do comércio eletrónico nas cidades de Nível 2. As marcas locais estão a aproveitar estas tendências para obter uma vantagem competitiva, enquanto as empresas multinacionais estão a formar joint ventures, como o interesse da PepsiCo na Haldiram, para explorar produtos culturalmente relevantes e evitar os desafios de entrar no mercado de forma independente.
O Sudeste Asiático apresenta padrões de crescimento diversificados nos seus mercados. A Indonésia atraiu investimentos significativos, como a unidade de produção de USD 200 milhões da PepsiCo em Cikarang, que beneficia de vantagens tarifárias. No Vietname, a introdução de um imposto sobre o açúcar deverá levar os fabricantes a recorrerem a adoçantes alternativos, enquanto a extensa rede de lojas da Circle K fornece uma plataforma pronta para o lançamento de novos produtos. A Tailândia e as Filipinas estão a assistir a um aumento dos lanches de origem vegetal, apoiados por consumidores com gostos aventureiros influenciados pelo turismo. Entretanto, a Austrália e a Nova Zelândia servem como terrenos de teste para produtos de rótulo limpo, oferecendo perspetivas valiosas que podem ser aplicadas em todo o mercado de alimentos para lanches da Ásia Pacífico.
Panorama regulatório
Os fabricantes de snacks na Ásia-Pacífico enfrentam um conjunto cada vez mais rigoroso de exigências de nutrição, rotulagem e segurança que molda progressivamente a formulação, as alegações e os prazos de lançamento no mercado. Na Índia, a Food Safety and Standards Authority of India (FSSAI) continua a impulsionar a divulgação nutricional na frente da embalagem e relacionada à publicidade para produtos HFSS, pressionando as marcas a comprovar alegações e a reformular a comunicação da embalagem. Em Singapura, a Singapore Food Agency (SFA) transferiu a supervisão de estabelecimentos alimentares para a estrutura SAFE em janeiro de 2026, reforçando as expectativas de conformidade em ambientes de produção e manipulação que também sustentam as cadeias de fornecimento de snacks.
Em toda a Ásia Sudeste e nos mercados desenvolvidos, a harmonização da rotulagem permanece limitada, o que mantém alta a complexidade de SKUs para as marcas regionais. A Indonésia continua a exigir a certificação halal sob supervisão da BPJPH, e a BPOM avançou com uma proposta de rotulagem frontal Nutri-Level em abril de 2026, elevando as expectativas quanto à transparência nutricional e à possível reformulação. Austrália e Nova Zelândia também sustentam a conformidade de ingredientes e aditivos por meio do Food Standards Code (incluindo uma compilação de outubro de 2025). Além disso, esquemas globais de segurança alimentar utilizados por grandes produtores de snacks, como o FSSC 22000 Versão 7, adicionam novas exigências operacionais (incluindo requisitos sobre perda e desperdício de alimentos), o que pode afetar os KPIs de fábrica e a qualificação de fornecedores.
Panorama Competitivo
O mercado de alimentos para lanches da Ásia Pacífico é altamente fragmentado, com as cinco principais marcas a deter menos de 30% da quota total de mercado. Estes principais operadores enfrentam uma forte concorrência de marcas locais menores e mais ágeis. As empresas estão a prosseguir ativamente aquisições para expandir a sua presença no mercado. Por exemplo, a Mondelēz está a trabalhar para adquirir uma participação maioritária na Evirth cakes da China para reforçar a sua posição no segmento de sobremesas refrigeradas. Da mesma forma, as empresas de capital privado como a Creador estão a investir em marcas de médio porte, como a sua participação de 40% na Adilmart, para ajudar estas empresas a expandir as suas operações além-fronteiras.
A tecnologia está a desempenhar um papel crucial na configuração da concorrência no mercado. Empresas como a Nissin utilizam instalações avançadas de testes sensoriais, enquanto a Nestlé utiliza previsão de procura baseada em IA para gerir eficientemente o inventário em milhares de pontos de venda na Ásia. As estratégias de marketing também estão a evoluir, com as empresas a afetar orçamentos significativos a plataformas como o TikTok para envolver públicos mais jovens através de vídeos de formato curto. A sustentabilidade está a tornar-se um foco fundamental, uma vez que as empresas sem objetivos ambientais claros correm o risco de perder espaço em prateleira nos principais mercados de retalho como Singapura e Austrália. Esta mudança está a pressionar as marcas a adotar práticas mais ecológicas para se manterem competitivas.
As oportunidades de crescimento no mercado residem em áreas como os lanches funcionais, as embalagens ecológicas e as combinações de sabores inovadoras. As marcas locais frequentemente se destacam na criação de sabores culturalmente relevantes, dando-lhes uma vantagem sobre os concorrentes globais. No entanto, as empresas multinacionais aproveitam os seus recursos financeiros para investir em tecnologias avançadas como a automação e a rastreabilidade de produtos. A demografia diversificada e o panorama de retalho em rápida mudança na região da Ásia Pacífico garantem que a concorrência permaneça dinâmica, encorajando a inovação contínua e criando barreiras moderadas à entrada para novos operadores.
Líderes do Setor de Alimentos para Lanches da Ásia Pacífico
PepsiCo Inc.
Nestlé SA
Mondelēz International Inc.
ITC Limited
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades onde os fabricantes podem transformar a pressão de conformidade em propostas diferenciadas, particularmente por meio de reformulação, transparência de ingredientes e posicionamento funcional ou "better-for-you". As exigências halal da Indonésia sob a BPJPH e a proposta de rotulagem Nutri-Level de abril de 2026 da BPOM abrem espaço para produtos concebidos para certificação mais rápida e comunicação mais clara na frente da embalagem, ao mesmo tempo em que incentivam os agentes regionais a construir formulações centrais mais reduzidas e mais compatíveis. Ao mesmo tempo, normas mais rígidas de segurança e rotulagem em mercados como a Índia (FSSAI) e Austrália/Nova Zelândia (Food Standards Code) aumentam a demanda por uma gestão de dados regulatórios mais centralizada e uma disciplina de documentação de fornecedores mais rigorosa, favorecendo agentes de maior escala e co-fabricantes especializados.
A expansão de capacidade, a localização e a modernização da cadeia de fornecimento também permanecem caminhos práticos de crescimento. A PepsiCo India divulgou um compromisso de investimento em manufatura de 5.700 crore de INR para 2025-2030 em unidades incluindo Madhya Pradesh, Assam e Tamil Nadu, refletindo a ênfase contínua em bases de produção local para categorias de grande formato que incluem snacks. O Programa Greenhouse da PepsiCo para a APAC (Edição IMPACT, 2026) destaca ainda mais soluções implementáveis em logística, agricultura sustentável e redução de emissões, o que pode apoiar projetos voltados a reduzir o atrito na distribuição e melhorar a resiliência de ingredientes para os portfólios de snacks. A Índia também se destaca pela expansão liderada por negócios, já que a atenção de multinacionais e investidores tem se concentrado em grandes plataformas locais de snacks, como Haldiram e Balaji Wafers, apontando para um caminho ativo de ampliação do alcance de distribuição e da credibilidade de sabores locais sem a necessidade de construir marcas do zero.
Desenvolvimentos recentes do setor
- Julho de 2026: Nestlé: o BOI da Tailândia aprovou um investimento de 688 milhões de dólares da Nestlé (Thai) Co., Ltd. para uma nova fábrica inteligente e centro de distribuição em Samut Prakan, com início previsto para 2028. O lançamento amplia as capacidades regionais de produção de snacks e bebidas e fortalece a distribuição local para o Sudeste Asiático.
- Julho de 2026: Suntory PepsiCo: inaugurou uma nova fábrica de 300 milhões em Tay Ninh, Vietnã, com capacidade anual de 1,24 bilhão de litros. A expansão de capacidade fortalece a presença de manufatura regional e a disponibilidade de produtos para o portfólio de snacks e bebidas do Sudeste Asiático, apoiando a localização no mercado local.
- Maio de 2026: PepsiCo: a PepsiCo India anunciou um investimento planejado de Rs 5.700 crore (~680 milhões de dólares) até 2030 para expandir a capacidade de manufatura, incluindo fábricas de alimentos em Assam e Tamil Nadu. A expansão reforça a presença de manufatura de snacks e bebidas na Índia e pode repercutir nas cadeias de fornecimento regionais e na disponibilidade de produtos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de alimentos snack da Ásia-Pacífico é definido como o valor de varejo e consumo fora do domicílio de alimentos snack embalados consumidos entre as refeições, medido a preços de venda na região e reportado em USD.
Exclusões de escopo: excluímos alimentos frescos não embalados e snacks preparados em casa que não passam por canais organizados de marca ou de marca própria.
Visão geral da segmentação
- Por Tipo de Produto
- Lanches Congelados
- Lanches Salgados
- Lanches de Fruta
- Lanches de Confeitaria
- Lanches de Padaria
- Lanches de Carne
- Outros Tipos
- Por Categoria
- Convencional
- Orgânico/Rótulo Limpo
- Por Tipo de Embalagem
- Sacos/Sachês
- Potes
- Latas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Retalho Online
- Outros Canais de Distribuição
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Vietname
- Filipinas
- Malásia
- Singapura
- Nova Zelândia
- Resto da Ásia Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos com pesquisa documental para mapear o conjunto de demanda e o ambiente de preços em toda a Ásia-Pacífico antes de construir o modelo. Fontes públicas nos ajudam a ancorar tendências de população e renda, o contexto de consumo de alimentos embalados e os fluxos comerciais que podem influenciar a oferta e os preços.
As entradas comuns incluem estatísticas oficiais e dados entre países, como o Banco Mundial, a UN Comtrade e os institutos nacionais de estatística nos principais mercados, seguidos por órgãos reguladores de alimentos e organismos de normalização, onde a rotulagem e os ingredientes permitidos afetam as definições de categoria. Também revisamos periódicos revisados por pares sobre nutrição e ciência dos alimentos em busca de sinais de reformulação, além de comunicados de associações comerciais que discutem volumes de alimentos embalados e mudanças de canal. Além disso, utilizamos relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação, e referenciamos seletivamente assinaturas pagas para dados financeiros de empresas, notícias e finanças, bancos de dados de patentes e verificações de importação/exportação em nível de embarque, quando ajudam a validar tendências direcionais. Esta lista é apenas ilustrativa, e muitas outras fontes também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para validar quais categorias de snacks são contabilizadas de forma consistente entre os países e para testar suposições de preços e canais que as fontes documentais não explicam claramente. Conversamos com partes interessadas em nível regional e nacional em manufatura, distribuição, varejo e gestão de categorias, para que lacunas relacionadas a mix de volume, intensidade promocional e mudanças de embalagem possam ser resolvidas.
Para manter as suposições realistas, as entradas são verificadas nos principais polos de consumo e nos mercados de crescimento rápido na Ásia-Pacífico, sendo depois reconciliadas com o que é visível nas divulgações financeiras públicas e nas estatísticas comerciais.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Posição do entrevistado |
|---|---|
| Nível superior: 27% | CXOs: 18% |
| Nível médio: 53% | Líderes funcionais/de unidade: 22% |
| Agentes menores: 20% | Gerentes: 60% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os padrões de gastos com snacks em nível de país são reconstruídos a partir do contexto de consumo de alimentos embalados e do desenvolvimento de canais, sendo depois consolidados no total regional. Uma vez formado o conjunto de demanda, corroboramos os resultados com aproximações seletivas bottom-up, como pontos de preço amostrados por tamanho de embalagem nos principais canais, verificações de sentido com fornecedores e distribuidores sobre participações de categoria e conversões de volume para valor para os tipos de snack mais visíveis.
As principais entradas utilizadas no modelo incluem mudanças no mix de categorias entre snacks salgados e doces, tamanho médio de embalagem e adoção de multipacotes, movimento do preço por quilograma vinculado a ingredientes e embalagens, mudanças na participação entre comércio moderno e tradicional, e o ritmo de penetração do e-commerce em snacks. As previsões são construídas usando análise de cenários, para que picos de custo de commodities, grandes mudanças de política sobre açúcar ou sal e oscilações cambiais possam ser refletidos sem forçar um único resultado linear. Onde os sinais diretos bottom-up são escassos para países menores, preenchemos as lacunas usando faixas de gasto per capita e indicadores de maturidade de canal validados em entrevistas, verificando depois a plausibilidade dos totais resultantes.
Validação de Dados e Ciclo de Atualização
Validamos os resultados triangulando o modelo com sinais independentes, como o crescimento de categoria reportado por grandes varejistas, tendências de receita de empresas públicas e movimentos comerciais para insumos ligados a snacks, quando relevante. Quando os resultados mostram saltos acentuados, revisitamos as suposições sobre preços, mix ou pesos de canal, seguidas por outra rodada de revisão para que a narrativa e os números permaneçam alinhados.
Antes da aprovação final, o trabalho é revisado em várias etapas, incluindo verificações de variância entre países e uma análise de razoabilidade em relação aos anos anteriores. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda, os preços ou o acesso a canais. Imediatamente antes da entrega, um analista realiza uma varredura final de atualização para que os clientes recebam a visão mais recente disponível.
Tamanho do Mercado de Alimentos Snack da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para alimentos snack na Ásia-Pacífico frequentemente não coincidem porque os grupos definem o que conta como snack de maneira diferente, e podem não utilizar o mesmo nível de preço de venda ou cobertura de canal. As diferenças também aparecem quando os anos-base mudam, quando o momento da conversão cambial não está alinhado e quando a inflação é tratada como um simples reajuste em vez de estar vinculada ao tamanho da embalagem e ao comportamento promocional.
Neste estudo, um fator importante é se categorias adjacentes, como cestas de "snacking" fortemente baseadas em confeitaria, são incorporadas ao total, e se os valores são tomados a preços de venda no varejo ou a receita de fábrica (ex-factory). Outra fonte de dispersão é a forma como o crescimento de preços é modelado, já que usar uma única taxa de inflação regional pode não captar a realidade da redução de tamanho de embalagem (downtrading) e da maior intensidade promocional em alguns países. Tratamos disso por meio de verificações em nível de país e validação por entrevistas antes de finalizar os números, o que é aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 89,54 bilhões de USD (2025) | |
| Periódico Comercial A | 160,00 bilhões de USD (2024) | Utiliza uma cesta mais ampla de "snacking" que pode incorporar confeitaria e sorvetes, e é normalmente expressa como valor de varejo para um ano-base diferente, sem uma lógica clara de consolidação por país. |
| Consultoria Regional B | 224,52 bilhões de USD (2025) | Parece aplicar uma inclusão ampla de produtos e uma progressão de preços regional mais suavizada, o que pode superestimar o valor quando a redução de tamanho de embalagem e a intensidade promocional diferem fortemente por país. |
A comparação mostra que a diferença é explicada principalmente pelos limites de categoria e pela forma como os valores de varejo são convertidos e projetados em várias moedas e canais. Ao manter as inclusões restritas a alimentos snack e ao verificar as suposições de preço e mix em nível de país, o número final permanece rastreável a entradas que podem ser repetidas e revalidadas a cada ano.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de alimentos para lanches da Ásia Pacífico?
O mercado está avaliado em USD 96,81 mil milhões em 2026 e está no caminho certo para atingir USD 142,86 mil milhões até 2031.
Qual é o segmento de produto com crescimento mais rápido na região?
Os lanches congelados lideram com um CAGR projetado de 9,16%, apoiado pela melhoria da capacidade de cadeia de frio e pela procura de substitutos de refeições.
Qual é a importância do retalho online para as vendas de lanches?
Os canais online representam uma quota crescente, expandindo-se a um CAGR de 9,08% devido a plataformas de comércio social como a TikTok Shop.
Qual é o país com maior potencial de crescimento?
Prevê-se que a Índia se expanda a um CAGR de 9,31%, impulsionada pelo aumento dos rendimentos, pela urbanização e pela adoção do comércio digital.
Página atualizada pela última vez em:



