
Tamanho e Participação do Mercado de Snack Food
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
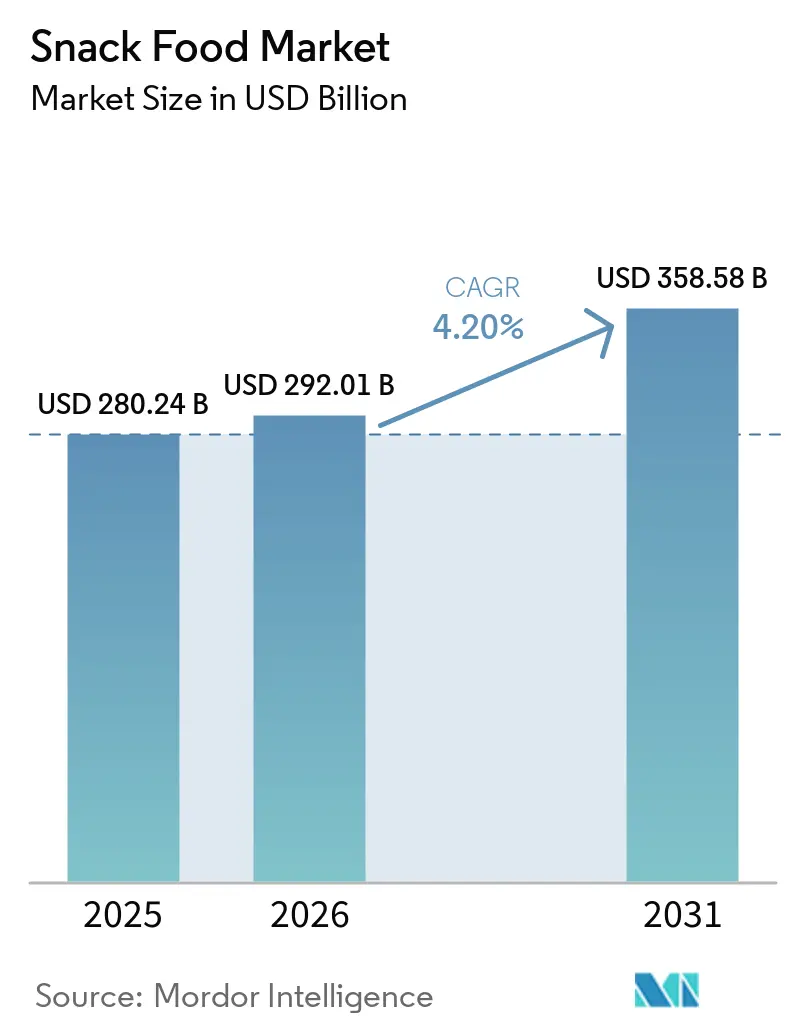
| Tamanho do Mercado (2026) | 292.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 358.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.20 % |
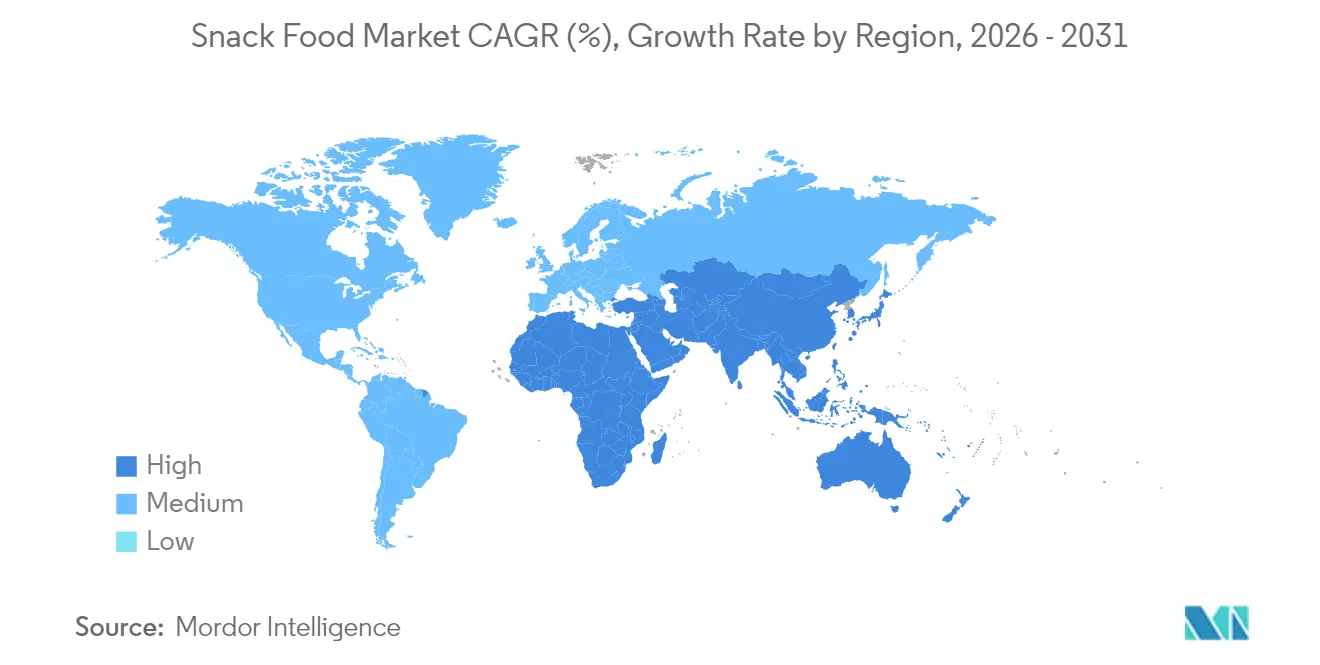
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
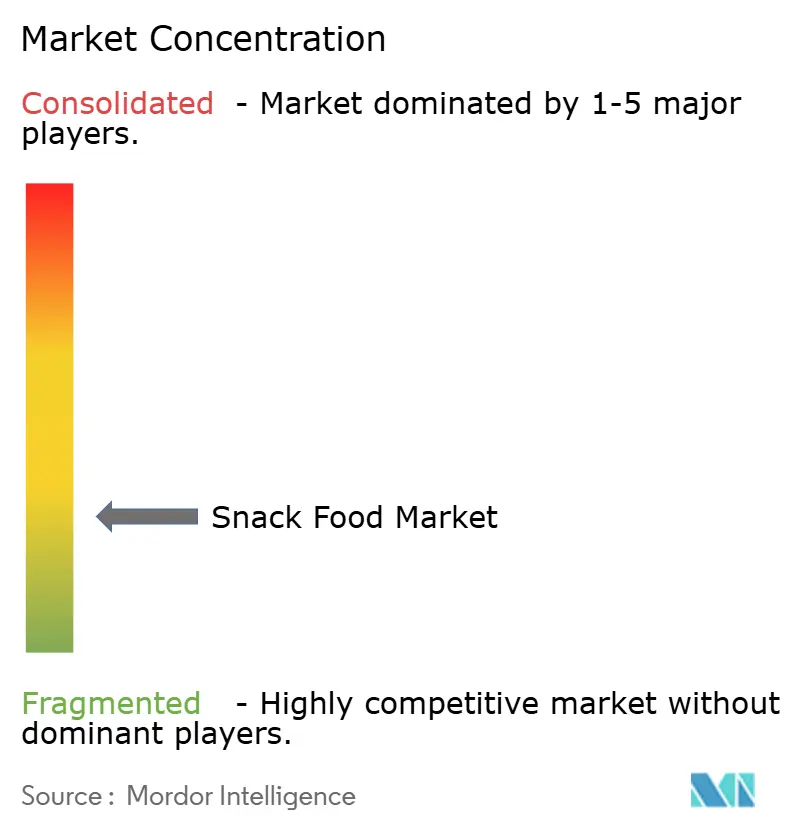
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Snack Food por Mordor Intelligence
O tamanho do mercado de snack food em 2026 é estimado em USD 292,01 bilhões, crescendo a partir do valor de 2025 de USD 280,24 bilhões, com projeções para 2031 mostrando USD 358,58 bilhões, crescendo a um CAGR de 4,2% no período 2026-2031. A conveniência continua sendo um fator significativo de demanda, com 92% dos adultos relatando pelo menos uma ocasião de consumo de snacks em um período de 24 horas. Isso ressalta a crescente preferência dos consumidores por opções acessíveis e prontas para consumo que se encaixam em seus estilos de vida agitados. O comércio digital, combinado com modelos de atendimento de quick-commerce, está transformando as estratégias de rota para o mercado, permitindo entregas mais rápidas, expandindo a visibilidade das marcas e aproveitando a personalização orientada por dados para atender às diversas necessidades dos consumidores de forma eficaz. Ao mesmo tempo, as agendas regulatórias e de sustentabilidade estão ganhando impulso. Iniciativas-chave, como as restrições de publicidade de HFSS (alimentos e bebidas com alto teor de gordura, sal e açúcar) voltadas a reduzir a promoção de produtos com alto teor de gordura, sal e açúcar, e os mandatos de responsabilidade estendida do produtor com foco na gestão sustentável de resíduos, estão impulsionando investimentos para o desenvolvimento de formulações de produtos mais saudáveis e soluções de embalagem inovadoras e de baixo impacto[1]. Essas mudanças refletem o crescente alinhamento das práticas do setor com as expectativas dos consumidores e os requisitos regulatórios.
Principais Conclusões do Relatório
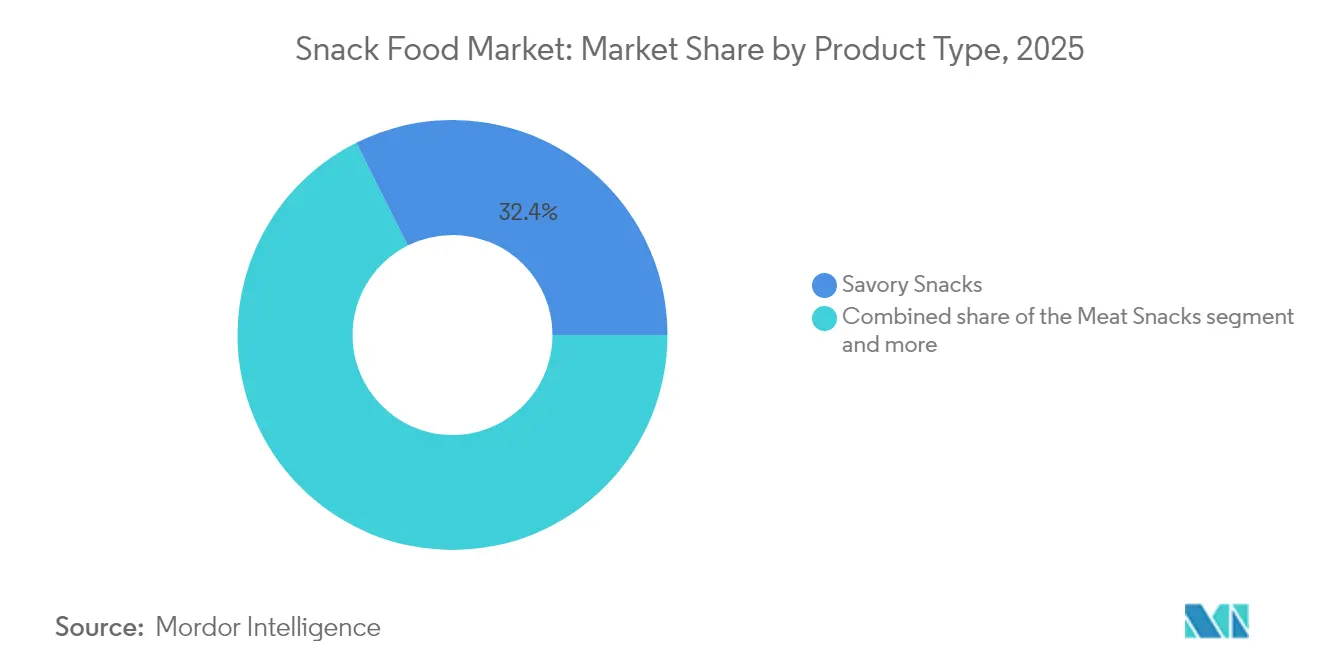
- Por tipo de produto, os snacks salgados lideraram com 32,39% de participação de mercado em 2025, enquanto os snacks de carne estão projetados para registrar um CAGR de 6,59% até 2031.
- Por tipo de ingrediente, as receitas convencionais detinham 63,02% de participação em 2025, enquanto as linhas orgânicas/clean-label estão projetadas para registrar um CAGR de 5,27% no período de 2026–2031.
- Por canal de distribuição, supermercados/hipermercados capturaram 34,21% da base de 2025, e o varejo online está projetado para registrar um CAGR de 5,55% até 2031.
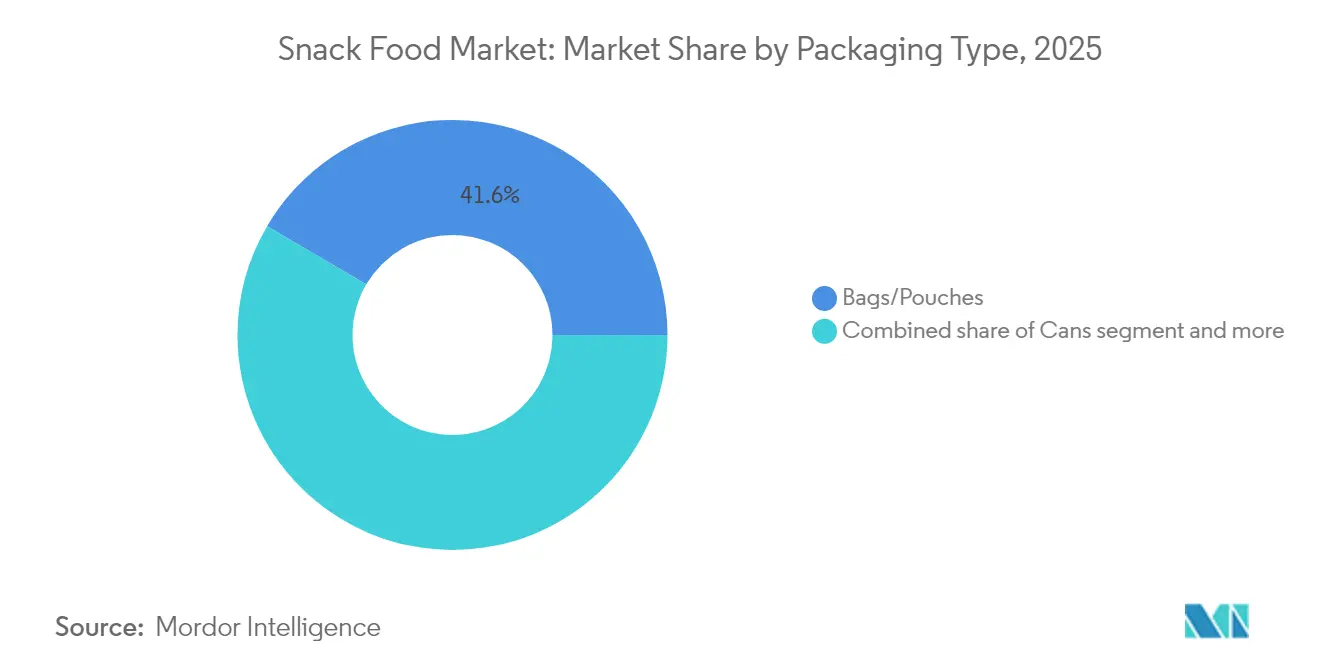
- Por tipo de embalagem, sacos/sachês comandaram 41,55% de participação em 2025, e as latas estão previstas para registrar um CAGR de 4,58% à medida que as marcas buscam formatos prontos para economia circular.
- Por geografia, a Ásia-Pacífico contribuiu com 31,42% das vendas globais em 2025, e o Oriente Médio e África é antecipado como o de crescimento mais rápido, com um CAGR de 4,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por alimentos convenientes | +1.2% | Global com efeito máximo na América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Demanda crescente por snacks fortificados e funcionais | +0.9% | América do Norte e Europa expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da snackificação como substitutos de refeições | +0.8% | Centros urbanos em todo o mundo | Médio prazo (2–4 anos) |
| Crescente penetração do e-commerce e quick-commerce | +0.7% | Global com rápido impulso na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Reaproveitamento de resíduos alimentares em snacks de valor agregado | +0.4% | América do Norte e Europa e emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Localização orientada para sabores | +0.3% | Global com nuances regionais de sabor | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por alimentos convenientes
Os estilos de vida urbanos estão reduzindo os horários das refeições, impulsionando a demanda por embalagens portáteis e individualmente porcionadas. As marcas estão adotando cada vez mais embalagens reseláveis e filmes de barreira ao oxigênio, que não apenas prolongam a vida útil, mas também atendem às necessidades dos consumidores em movimento. Essas inovações de embalagem garantem conveniência enquanto mantêm a frescura do produto, tornando-as altamente atraentes para populações urbanas ocupadas. Essa tendência se inclina fortemente para ofertas ricas em proteínas, particularmente nas categorias de carne e proteína vegetal, pois proporcionam satisfação de substituição de refeição e atendem à crescente preferência dos consumidores por dietas ricas em proteínas. A ascensão do quick-commerce amplifica ainda mais essa tendência, favorecendo empresas que podem entregar eficientemente SKUs de alta demanda em uma janela de 15 minutos, um fator crítico para manter a competitividade neste mercado acelerado. Enquanto isso, os fabricantes enfrentam o desafio de aderir a rigorosos padrões de rotulagem, que exigem que suas formulações, designs de embalagem e alegações estejam em conformidade com os mandatos de divulgação nutricional da FDA, adicionando outra camada de complexidade ao desenvolvimento de produtos e estratégias de marketing.
Demanda crescente por snacks fortificados e funcionais
Os consumidores estão cada vez mais migrando de snacks de calorias vazias para aqueles ricos em proteínas, fibras, probióticos e micronutrientes essenciais, impulsionados por uma crescente conscientização sobre saúde e bem-estar. Processos avançados, como a extrusão de alta umidade, permitem que os formuladores incorporem perfeitamente esses ativos funcionais nos produtos sem comprometer a textura ou o apelo sensorial. A crescente demanda por produtos de rótulo limpo acelera ainda mais essa tendência, pois os compradores evitam ativamente corantes artificiais, conservantes e outros aditivos sintéticos. Além disso, os critérios atualizados da FDA para a alegação "saudável", com previsão de entrar em vigor em fevereiro de 2028, imporão padrões nutricionais mais rigorosos, criando oportunidades para empresas que reformulem proativamente suas ofertas para atender a essas diretrizes[2]. Empresas que obtêm ingredientes bioativos diretamente de produtores não apenas aumentam sua credibilidade entre os consumidores preocupados com a saúde, mas também mitigam os riscos da cadeia de suprimentos, particularmente neste segmento de preço premium e altamente competitivo.
Expansão da snackificação como substitutos de refeições
A Geração Z e os Millennials estão se afastando da cadência tradicional de três refeições, optando por múltiplos momentos de alimentação menores. Essa mudança reflete estilos de vida em transformação e preferências por padrões alimentares mais flexíveis. Em resposta, as marcas estão aprimorando suas ofertas com porções maiores, texturas em camadas e temperos de inspiração global, visando equilibrar indulgência com densidade nutricional. Essas inovações atendem aos consumidores que buscam opções convenientes, porém satisfatórias, que possam substituir refeições completas. Um exemplo claro dessa tendência é o aumento dos snacks de carne, que superaram o crescimento de base devido ao seu teor de proteína atendendo às demandas de saciedade. Além disso, a portabilidade inerente e a longa vida útil dos snacks de carne os tornam uma escolha atraente para o consumo em movimento. Além disso, os desenvolvedores de produtos estão examinando os perfis de aminoácidos e os impactos glicêmicos, garantindo que essas "refeições em snack" estejam alinhadas com planos alimentares específicos, como dietas cetogênicas ou ricas em proteínas. Essa abordagem meticulosa destaca o compromisso do setor em atender às diversas necessidades dos consumidores enquanto mantém a integridade nutricional.
Crescente penetração do e-commerce e quick-commerce
À medida que as compras online aumentam, os varejistas estão priorizando a fotografia em miniatura, as avaliações de produtos e o aprimoramento da entrega na última milha para atender às expectativas dos consumidores em evolução. Essa mudança reflete a crescente importância das estratégias de merchandising digital para capturar a atenção dos consumidores e impulsionar as vendas online. Para combater as flutuações de temperatura durante o transporte, as empresas estão adotando cada vez mais embalagens secundárias mais resistentes e incorporando inserções de dessecante para manter a qualidade dos snacks, particularmente os crocantes. Essas medidas garantem a integridade do produto e a satisfação do cliente, mesmo em condições de transporte desafiadoras. Os operadores de dark stores urbanos, que se concentram em fornecer entregas rápidas em áreas densamente povoadas, estão desempenhando um papel significativo na reformulação da cadeia de suprimentos. Esses operadores permitem tempos de entrega mais rápidos, mas impõem taxas de alocação mais altas, o que está levando as marcas a se concentrarem na promoção de SKUs de alta margem para compensar os custos e manter a lucratividade. Pesquisas destacam ainda que os consumidores estão dispostos a pagar um prêmio por serviços de entrega ultrarrápida, particularmente para guloseimas indulgentes e produtos melhores para a saúde, refletindo uma demanda crescente por conveniência, experiências premium e opções conscientes da saúde.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Varejo informal fragmentado e lacunas de distribuição | –0.6% | Ásia-Pacífico e África | Médio prazo (2–4 anos) |
| Volatilidade nos preços das commodities agrícolas | –0.5% | Global com maior pressão nos segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Crescente escrutínio da publicidade de HFSS para crianças | –0.4% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Endurecimento das regras de plástico de uso único e de responsabilidade estendida do produtor | –0.3% | Liderado pela Europa com efeitos globais em cascata | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Varejo informal fragmentado e lacunas de distribuição
Em muitos mercados emergentes, os estabelecimentos informais de pequeno porte predominam, limitando o alcance das cadeias de frio e reduzindo o potencial de premiumização. Esses estabelecimentos dominam devido à sua acessibilidade, acessibilidade de preço e presença profundamente enraizada nas comunidades locais, tornando desafiador para os formatos de varejo organizado penetrar. Além disso, déficits em estradas rurais e infraestrutura de armazenamento a frio dificultam ainda mais a distribuição e disponibilidade de snacks perecíveis de maior valor, limitando seu crescimento de mercado e reduzindo as oportunidades de expansão de categoria. Embora os aplicativos de pedidos B2B digitais estejam avançando na Indonésia, na Índia e nas Filipinas, conectando pequenas lojas com distribuidores organizados e mitigando os riscos de falta de estoque, as taxas de adoção variam significativamente[3]. Fatores como alfabetização digital, conectividade à internet, confiança na tecnologia e a disposição dos pequenos varejistas de migrar dos métodos tradicionais de compras para plataformas digitais contribuem para a adoção desigual dessas soluções.
Volatilidade nos preços das commodities agrícolas
Movimentos erráticos nos mercados de milho, trigo e óleos vegetais estão sendo impulsionados por eventos climáticos extremos e incertezas geopolíticas. Esses fatores perturbaram as cadeias de suprimentos, levando a flutuações de preços imprevisíveis que desafiam a estabilidade do mercado. Os fabricantes sem programas avançados de hedge ou bases de fornecedores diversificadas estão sentindo o impacto dessas oscilações nos preços dos insumos, pois lutam para absorver os custos crescentes. Em contraste, as marcas líderes estão tomando medidas proativas ao garantir contratos a termo para fixar preços e investir em práticas de fornecimento regenerativo para garantir sustentabilidade a longo prazo e redução de riscos. Essas estratégias não apenas ajudam a estabilizar suas operações, mas também aumentam sua resiliência contra futuras perturbações. No entanto, os players menores, sem recursos para implementar tais medidas, estão lutando com margens mais estreitas, fluxos de caixa mais apertados e maior vulnerabilidade financeira neste ambiente volátil. Essa disparidade destaca a crescente divisão entre líderes de mercado estabelecidos e novos entrantes, pois estes últimos enfrentam desafios significativos para navegar na dinâmica atual do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Snacks de Carne Impulsionam o Crescimento PremiumEm 2025, os snacks salgados continuaram a dominar o mercado global de snack food, comandando uma participação de 32,39%. Essa posição de liderança ressalta a persistente afinidade dos consumidores por petiscos salgados e crocantes, como batatas fritas, snacks de milho e pretzels. Embora a concorrência de alternativas de snacks mais saudáveis esteja em ascensão, os snacks salgados permanecem como uma indulgência apreciada por diversas faixas etárias e regiões. Inovações, como crisps de vegetais extrusados e puffs à base de leguminosas, estão incorporando nutrição de origem vegetal ao universo salgado. No entanto, os consumidores do mercado convencional ainda se inclinam para sabores autênticos, combinações de temperos atraentes e aquela crocância tão desejada. Mesmo com a ascensão de opções mais saudáveis, o amplo apelo sensorial do segmento consolida os snacks salgados como uma escolha preferida tanto para compras espontâneas quanto planejadas no varejo.
Os snacks de carne estão conquistando um nicho como o segmento de crescimento mais rápido do mercado de snack food, com projeções indicando um CAGR robusto de 6,59%. Itens como palitos de carne e jerky são particularmente apreciados por consumidores ativos e preocupados com a saúde, graças à sua portabilidade e alto teor de proteínas, sem necessidade de refrigeração. Em resposta às demandas por clean-label, as marcas estão lançando extensões de produtos com carne bovina criada a pasto, peru e bisão, enfatizando tanto o sabor quanto o fornecimento ético. Tais inovações ressoam especialmente entre os compradores de snacks premium, que valorizam o sabor e a transparência dos ingredientes. O segmento está aproveitando a onda das tendências mais amplas de bem-estar proteico e uma mudança em relação aos snacks ricos em carboidratos. Com seu crescimento dinâmico, diversidade de ofertas proteicas e alinhamento com os estilos de vida modernos e a alimentação saudável, a categoria de snacks de carne está aumentando de forma constante sua presença na arena global de snack food.


Por Tipo de Ingrediente:
O Impulso do Rótulo Limpo se AceleraEm 2025, as fórmulas convencionais de snack food dominaram o mercado, respondendo por 63,02% da receita total. Sua posição dominante deve-se, em grande parte, à competitividade de custos, ao apelo junto aos consumidores do mercado de massa e à ampla disponibilidade das principais matérias-primas. Isso garante fabricação e distribuição previsíveis para os produtores, resultando em cadeias de abastecimento estáveis e preços consistentes. Além disso, os snacks convencionais desfrutam de familiaridade por parte dos consumidores, fidelidade de marca consolidada e economias de escala que mantêm os custos baixos. Apesar de enfrentarem forte concorrência de alternativas voltadas para a saúde, sua acessibilidade tanto em mercados desenvolvidos quanto emergentes consolida sua expressiva participação de mercado. A presença varejista generalizada do segmento representa um desafio para formatos mais novos, mesmo com o avanço de categorias de nicho.
As fórmulas de snack food orgânicas e com rótulo limpo estão a caminho de alcançar um CAGR de 5,27% ao longo do período de previsão, posicionando-as como o segmento de crescimento mais rápido do mercado. Esse crescimento é impulsionado pela disposição dos consumidores em pagar um prêmio pela transparência no cultivo e por formulações sem aditivos e não transgênicas. No entanto, escalar esse segmento introduz complexidades: os processadores precisam garantir áreas certificadas como orgânicas, verificar a origem dos ingredientes e manter rastreabilidade rigorosa. Embora uma queda projetada nos preços da soja e do milho orgânicos possa aliviar algumas pressões de custo, as marcas precisam gerenciar as aquisições com critério para garantir um fornecimento estável. As empresas que destacam colaborações com agricultores e enfatizam práticas de agricultura regenerativa têm maiores chances de conquistar consumidores conscientes do ponto de vista ambiental. Com os consumidores priorizando cada vez mais a sustentabilidade e a saúde em suas escolhas, os snacks especiais orgânicos e com rótulo limpo estão expandindo progressivamente sua presença no mercado de snack food.
Por Tipo de Embalagem:
A Sustentabilidade Impulsiona a InovaçãoEm 2025, sacos e sachês capturaram 41,55% do volume global de embalagens de snack food, destacando sua dominância no mercado. Sua natureza leve, portátil e reselável atende a diversas ocasiões de consumo. A versatilidade de tamanho, eficiência de custo e flexibilidade de marca desse formato o tornam uma escolha preferida tanto para fabricantes quanto para consumidores. Os avanços tecnológicos em embalagens estão aumentando seu apelo. Os principais conversores estão lançando filmes de poliolefina de material único, simplificando a reciclagem sem comprometer as barreiras de oxigênio ou umidade. Grandes marcas, como Mars, estão ajustando a logística para suportar esse formato, evidenciado pela adoção de caixas de tamanho adequado, que reduzem a tonelagem de papelão ondulado, os custos e as emissões de carbono. Dadas as crescentes expectativas de sustentabilidade e os aprimoramentos funcionais contínuos, sacos e sachês estão posicionados para manter sua posição de liderança nas embalagens de snack food.
Embora as latas sejam há muito tempo um elemento básico nas embalagens de snacks, elas estão agora no caminho para crescer a um CAGR de 4,58%, emergindo como o segmento de crescimento mais rápido da categoria. Esse ressurgimento deve-se principalmente à sua reciclabilidade, alinhando-se perfeitamente com os mandatos de Responsabilidade Estendida do Produtor (REP) e os sistemas estabelecidos de coleta de resíduos em muitas regiões desenvolvidas. As latas não apenas protegem os produtos, mas também prolongam a vida útil, atraindo fabricantes e consumidores que priorizam snacks premium ou duráveis. Seu alinhamento com os princípios da economia circular as torna uma escolha preferida para marcas que enfatizam a sustentabilidade. Inovações como ligas metálicas leves e tampas de fácil abertura estão aumentando seu apelo no mercado. À medida que a demanda global por embalagens ecologicamente corretas aumenta, as latas estão reestabelecendo sua importância e aumentando constantemente sua presença nas embalagens de snack food.
Por Canal de Distribuição:
A Transformação Digital se AceleraEm 2025, os supermercados e hipermercados capturaram 34,21% do total de gastos com snack food, solidificando seu status como o canal de distribuição dominante. Seu poder decorre de apresentar uma vasta gama de produtos, acomodando gostos diversos dos consumidores em uma única visita. Estratégias promocionais, incluindo ofertas em pacotes, descontos na loja e incentivos de fidelidade, impulsionam compras de maior valor. Esses varejistas desfrutam de robustas colaborações com marcas e maior visibilidade na loja, alimentando compras por impulso no segmento de snacks. O formato de varejo expansivo permite aos compradores a facilidade de uma loja única, combinando mantimentos essenciais com opções tentadoras de snacks. Com uma estrutura bem estabelecida, atividades promocionais frequentes e a capacidade de exibir marcas emergentes e estabelecidas, os supermercados e hipermercados continuam sendo fundamentais na distribuição global de snacks.
O varejo online está posicionado para expandir a um CAGR de 5,55%, emergindo como o canal de crescimento mais rápido para a distribuição de snacks. Esse aumento é alimentado pelo crescente uso de smartphones, tornando as compras de supermercado por aplicativo mais acessíveis. Os serviços de entrega rápida permitem acesso quase instantâneo a snacks, combinando conveniência com variedade. As caixas de assinatura de snacks introduzem um novo aspecto de descoberta, permitindo que os consumidores experimentem sabores globais e marcas de nicho de suas casas. Além disso, essa plataforma capacita as marcas com promoções direcionadas, sugestões personalizadas e interação direta com o consumidor. Com o cenário digital se ampliando e a logística se fortalecendo, a posição do varejo online no mercado de snacks está definida para se intensificar, representando um desafio para os estabelecimentos físicos tradicionais nos próximos anos.
Análise Geográfica
Mercado de Alimentos para Lanches da APAC
Em 2025, a região da Ásia-Pacífico conquistou a maior participação da receita global, com 31,42%, impulsionada pela urbanização, pelo aumento da renda da classe média e por uma profunda preferência cultural por sabores salgados e picantes. A China, com suas vendas de lanches no varejo superando 1 trilhão de yuans, deve grande parte de seu sucesso a marcas domésticas habilidosas em combinar ingredientes tradicionais com métodos de processamento contemporâneos. Enquanto isso, centros regionais de pesquisa e desenvolvimento estão introduzindo rapidamente produtos localizados, como chips com algas marinhas no Japão e gomas de pimenta com manga na Tailândia.
Mercado de Alimentos para Lanches do MEA
O Oriente Médio e a África devem registrar o crescimento mais rápido, com uma CAGR projetada de 4,78% até 2031. Esse avanço é impulsionado por uma população jovem, pelo crescimento do comércio eletrônico e pela retomada do turismo. Tanto a Arábia Saudita quanto os Emirados Árabes Unidos estão canalizando investimentos significativos em centros de processamento de alimentos e redes logísticas, com o objetivo de reduzir a dependência de importações e aproveitar oportunidades de reexportação. Os picos sazonais de consumo são impulsionados por sortimentos de presentes premium durante o Ramadã e o Diwali, juntamente com uma tendência crescente em direção a lanches funcionais, refletindo as tendências globais de bem-estar.
Mercado de Alimentos para Lanches da Europa e das Américas
América do Norte, Europa e América do Sul navegam por um cenário de penetração de mercado madura, cada uma com suas nuances regulatórias e econômicas distintas. O mercado dos Estados Unidos, embora seja um bastião de produtos ricos em proteínas e artesanais, enfrenta flutuações nos preços de commodities que desafiam a sensibilidade ao preço. A Europa lidera em políticas rigorosas, especialmente no que diz respeito a plásticos e à comercialização de produtos com alto teor de gordura, açúcar e sal (HFSS), pressionando as marcas a uma reformulação constante e a designs de embalagens inovadores. Na América do Sul, Brasil e México se destacam como potências de crescimento, mesmo enquanto lidam com a volatilidade cambial e um cenário varejista fragmentado que complica as expansões nacionais. Em todos os continentes, as empresas estão reconhecendo cada vez mais a necessidade de estratégias integradas de gestão de riscos, abordando desafios de abastecimento, resiliência climática e soluções de frete multimodal.

Panorama regulatório
Os fabricantes de alimentos para petiscos operam sob requisitos cada vez mais rígidos de segurança alimentar, rotulagem e marketing, que moldam progressivamente as formulações e as alegações das embalagens. Nos Estados Unidos, a Food and Drug Administration (FDA) é a autoridade central para rotulagem nutricional e diretrizes, e sua estrutura do Food Safety Modernization Act (FSMA) inclui os requisitos de manutenção de registros de rastreabilidade da Regra 204, com prazo de conformidade em janeiro de 2026, o que aumenta as necessidades de documentação em toda a rede de ingredientes e co-fabricação.
Na Europa, as regras de informação alimentar têm como base o Regulamento (UE) nº 1169/2011 (Informação Alimentar aos Consumidores, FIC). A Comissão Europeia continua trabalhando em iniciativas sobre rotulagem e nutrição (incluindo a consideração de revisões e abordagens ligadas à perfilagem de nutrientes e a sistemas de rotulagem frontal). Além da segurança e da rotulagem, a pressão das políticas de saúde pública permanece relevante para a categoria, como refletido nas restrições de publicidade HFSS do governo do Reino Unido, que limitam a promoção de produtos ricos em gordura, sal e açúcar e reforçam a mudança em direção à reformulação e a uma comunicação nutricional mais clara.
Análise da cadeia de valor
A cadeia de valor de alimentos para petiscos vai desde insumos agrícolas (milho, trigo, batatas, óleos comestíveis, açúcar, cacau, nozes e especiarias), passando pelo processamento primário e sistemas de aromatização, até a manufatura de alto volume (extrusão, panificação, fritura, confeitaria e secagem de petiscos de carne). Os produtos finalizados então passam pela conversão de embalagens e entram na distribuição multicanal. Fabricantes de marca e co-empacotadores adquirem ingredientes e aditivos, gerenciam sistemas de qualidade e conformidade de rotulagem, convertem produtos em formatos estáveis para armazenamento, e dependem fortemente de embalagens flexíveis (notadamente sacos e pouches), além de latas e caixas, antes de seguir pelo comércio moderno, conveniência e modelos online e de comércio rápido em crescimento acelerado.
Ações operacionais recentes e choques externos mostram como capacidade, mão de obra e logística impulsionam tanto os custos quanto os níveis de serviço. A PepsiCo anunciou o encerramento de sua fábrica de PopCorners em Liberty, Nova York, em fevereiro de 2025, e concluiu o processo em 21 de maio de 2025, destacando a consolidação de instalações à medida que os produtores equilibram utilização e eficiência. No segmento upstream, a volatilidade em grãos e óleos, juntamente com disrupções logísticas impulsionadas pelo clima, está levando fornecedores e fabricantes a diversificar o abastecimento, adotar contratos a termo e planejamento mais digital. No segmento downstream, o comércio rápido e o atendimento via dark stores também elevam as expectativas de alta disponibilidade em estoque e de embalagens capazes de preservar a crocância durante a entrega de última milha.
Cenário Competitivo
O mercado global de snack food testemunha a concorrência entre multinacionais estabelecidas e disruptores ágeis, resultando em um mercado moderadamente concentrado. Gigantes como PepsiCo, Mondelez, Nestlé e a entidade recentemente fundida Mars-Kellanova ostentam portfólios diversificados, aproveitando o alcance global para aquisição eficiente e publicidade. Um exemplo disso: as plantas impulsionadas por robótica da PepsiCo demonstram o potencial da digitalização da manufatura para minimizar o tempo de inatividade e reduzir os custos indiretos.
As estratégias de Fusões e Aquisições dominam à medida que os principais players buscam preencher lacunas no portfólio. Em fevereiro de 2025, a Mars fortaleceu seu portfólio ao integrar os ativos salgados da Kellanova, ganhando terreno em Pringles e Cheez-It, e fortalecendo sua posição contra os concorrentes de snacks salgados. Enquanto isso, a Flowers Foods adquiriu a Simple Mills para aprimorar sua imagem de rótulo limpo, e a UpSnack Brands trouxe Pipcorn e Spudsy para o portfólio, avançando na inovação de reaproveitamento. As marcas emergentes estão aproveitando estratégias diretas ao consumidor e narrativas de mídia social para conquistar espaço nas prateleiras, particularmente nos domínios de petiscos proteicos funcionais e produtos para a saúde intestinal.
A sustentabilidade nas embalagens emergiu como um foco fundamental. A Amcor, em colaboração com parceiros de marca selecionados, introduziu laminados prontos para reciclagem que se alinham com os padrões dos varejistas. Simultaneamente, a Kind Snacks testou embalagens de papel recicláveis na calçada, alcançando uma impressionante intenção de compra de 93% dos compradores. Ao terceirizar para co-embaladores especializados como a Tandem Foods, os proprietários de marcas podem redirecionar fundos de ativos fixos de plantas para pesquisa e desenvolvimento e engajamento do consumidor.
Líderes do Setor de Snack Food
-
General Mills Inc.
-
PepsiCo Inc.
-
Nestle SA
-
Mondelez International
-
The Kellogg Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Snack Food
- PepsiCo Inc.
- The Kellogg Company
- Nestle S.A.
- General Mills Inc.
- Mondelez International, Inc
- Conagra Brands Inc.
- ITC Limited
- Unilever plc
- Hunter Foods LLC
- Simply Good Foods Co
- Balaji Wafers Private Limited
- The Kraft Heinz Company
- Campbell Soup Company
- Intersnack Group GmbH & Co. KG
- Calbee Inc.
- Grupo Bimbo SAB de CV
- The Hershey Company
- Mars Inc.
- Messaris Snack Foods
- Blue Diamond Growers

Oportunidades de mercado e perspectivas futuras
O consumo funcional e de petiscos com maior teor de proteína está criando espaço para players estabelecidos e desafiantes em formatos salgados, de panificação e outros formatos mais saudáveis, com diversos grandes players avançando de um posicionamento de nicho para plataformas em escala. A PepsiCo expandiu propostas voltadas para proteína em suas marcas em 2026, incluindo Doritos Protein, Quaker Protein Rice Crisps e PopCorners Protein, indicando que arquiteturas com proteína adicionada estão sendo usadas tanto para defender participação nos petiscos salgados essenciais quanto para capturar a "snackificação" à medida que a demanda por refeições cresce.
Adições localizadas de capacidade e investimentos no lado dos ingredientes também sustentam a resiliência do fornecimento e o crescimento das marcas próprias, particularmente em petiscos à base de batata e insumos processados adjacentes. Em junho de 2026, a Shearer's Foods inaugurou uma instalação de 110 milhões de dólares e 390.000 pés quadrados em Moraine, Ohio, projetada para produzir até 60 milhões de libras de batatas fritas, guloseimas e petiscos anualmente, fortalecendo o abastecimento norte-americano para fabricação de marca e sob contrato. No segmento upstream, a Agristo iniciou as obras em julho de 2026 de uma planta de processamento de batatas de 1 bilhão de dólares em Grand Forks, Dakota do Norte, enquanto o Bel Group iniciou uma expansão de 200 milhões de dólares em Brookings, Dakota do Sul, em março de 2026. Em conjunto, esses movimentos aumentam a capacidade produtiva para categorias ligadas à batata e adjacentes aos petiscos, reduzindo a exposição à volatilidade logística.
Recent Industry Developments in Mercado de Snack Food
- Maio de 2026: A PepsiCo iniciou o lançamento do PopCorners Protein em mercados selecionados, adicionando uma extensão voltada para proteína a uma marca posicionada em torno de uma textura mais leve. O lançamento amplia a presença da PepsiCo em petiscos funcionais além das plataformas salgadas tradicionais e apoia o mix de SKUs premium em canais onde os consumidores buscam indicadores de alimentação mais saudável.
- Março de 2026: A General Mills firmou um acordo para vender suas operações no Brasil, incluindo as marcas Yoki e Kitano, ao Grupo 3corações por R$800 milhões. A alienação altera a exposição geográfica da General Mills em petiscos e realoca o foco para categorias e mercados prioritários à medida que a intensidade competitiva aumenta.
- Agosto de 2025: A Pop Secret lançou uma linha de pipoca pronta para consumo em pacotes de 5 onças em múltiplos sabores, expandindo-se além dos formatos de preparo em casa. Isso adiciona uma proposta voltada para conveniência que compete mais diretamente com petiscos salgados de consumo imediato no comércio moderno e em ocasiões de compra por impulso.


Mercado de Snack Food Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de snack food abrange alimentos embalados comumente consumidos entre as refeições e adquiridos por meio de canais varejistas e de foodservice, contabilizados em termos de valor no ponto de venda em cada geografia coberta.
Exclusões de escopo: Excluímos itens e serviços não alimentares, bem como qualquer dupla contagem entre ingredientes, processamento intermediário e produtos de snack food acabados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Snacks Congelados
- Snacks Salgados
- Snacks de Frutas
- Snacks de Confeitaria
- Snacks de Panificação
- Snacks de Carne
- Outros
- Por Tipo de Ingrediente
- Convencional
- Orgânico/Rótulo Limpo
- Por Tipo de Embalagem
- Sacos/Sachês
- Latas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada inicialmente para construir o mapa de demanda e a lógica de cobertura por país, antes de os números serem modelados. Recorremos a séries de dados públicos, como USDA e FAOSTAT, para contexto de commodities, UN Comtrade e portais alfandegários nacionais para sinais de comércio de alimentos embalados, e agências estatísticas como o US Census Bureau e o Eurostat para indicadores de fabricação e varejo em nível de categoria.
Além disso, analisamos relatórios anuais de empresas, apresentações para investidores e transcrições de resultados para acompanhar variações de preços, mudanças de mix e desempenho de canais em snacks. Para verificações cruzadas, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, além de um banco de dados de remessas de importação e exportação em nível de embarque para validar direções de comércio quando os dados públicos eram muito abrangentes. Esses exemplos não são exaustivos, e outras fontes foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar as premissas documentais, especialmente em relação à realização de preços, ao mix de canais e à forma como os consumidores transitam entre snacks convencionais e premium. Conversamos com um conjunto diversificado de fabricantes, distribuidores, varejistas e especialistas em categorias nas regiões APAC, EMEA e Américas, de modo que os padrões regionais de inflação, promoções e tamanhos de embalagem pudessem ser refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 42% |
| Nível médio: 57% | Líderes funcionais/de unidade: 32% | EMEA: 34% |
| Players menores: 16% | Gerentes: 53% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa a partir de uma construção de cima para baixo, na qual o valor da categoria de alimentos embalados e snacks é reconstruído utilizando uma combinação de sinais de consumo e varejo por país, sendo então consolidado em regiões e no total global. Os totais são então verificados por meio de aproximações seletivas de baixo para cima, como preços amostrados de marcas e marcas próprias, verificações de canais e alguns consolidados de fornecedores onde há divulgação disponível, o que nos ajuda a corrigir superestimativas evidentes ou lacunas.
Para o mercado de snack food, alguns insumos têm maior peso e são analisados com cuidado durante a modelagem. Estes incluem variações de preços em nível de categoria (inflação e profundidade de promoções), mix de tamanho de embalagem e premiumização, a divisão de participação entre comércio moderno, conveniência e online, dependência de importações para certos tipos de snacks e o ritmo de lançamentos de novos produtos, que tipicamente afeta mais o crescimento em valor do que em volume em mercados maduros. Para as previsões, foi utilizada análise de cenários para que o modelo possa lidar com diferentes trajetórias de inflação e comportamento de migração para baixo dos consumidores, sendo então selecionado um único caso base após alinhamento com as expectativas dos especialistas para os próximos 12 a 24 meses. Onde as verificações de baixo para cima apresentavam lacunas, foram utilizados intervalos que foram estreitados com base na lógica de participação de canal e verificações de consistência em nível de país, em vez de forçar uma falsa precisão.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que o resultado final permaneça consistente com sinais independentes. Comparamos o modelo com a direção do comércio, indicadores de varejo e fabricação, e comentários em nível de empresa que apontam para movimentos de volume, preços e canais, sendo as anomalias revisadas antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como movimentos bruscos de commodities, ações regulatórias importantes que afetam o marketing de HFSS ou oscilações cambiais repentinas. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e recalcula os principais resultados para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado de Snack Food da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados do mercado de snack food frequentemente diferem devido ao momento da conversão cambial, à forma como o preço por unidade é projetado e ao tratamento do valor no varejo versus o valor do fabricante entre os estudos. Em nosso trabalho, esses itens são explicitados desde o início para que a matemática de crescimento posterior permaneça rastreável e mais fácil de verificar.
As principais lacunas geralmente decorrem da forma como a inflação é aplicada aos preços, se as mudanças no tamanho das embalagens são tratadas como aumentos reais de preços e com que rapidez as premissas são atualizadas após grandes variações em commodities e taxas de câmbio. A frequência de atualização e a escolha das taxas de câmbio médias anuais (em vez de uma taxa em um único ponto no tempo) também alteram o total em USD, e é aqui que a estimativa da Mordor Intelligence é mantida alinhada com verificações reproduzíveis, como o mix de canais regionais e os comentários de preços reportados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 292,01 bilhões de USD (2026) | |
| Consultoria Global A | 719,18 bilhões de USD (2024) | Utiliza uma definição mais ampla de snacks que pode capturar categorias adjacentes e totais de valor no varejo, e o número mais elevado de 2024 também reflete uma base de preços diferente e um momento distinto de conversão cambial para USD. |
| Publicador de Dados do Setor B | 679,00 bilhões de USD (2024) | Reportado como vendas no varejo para snacks globais, o que pode incluir uma cobertura de categoria mais ampla e efeitos de margem do varejista em comparação com um escopo mais restrito de snack food embalado. |
A dispersão nos valores decorre principalmente dos limites de escopo e da forma como as vendas no varejo são contabilizadas em relação a uma cesta definida de snack food, sendo então amplificada pelas escolhas de preços e câmbio em anos de alta inflação. Ao manter a lógica de preços vinculada a variações observáveis de mix e canal, e ao revisar as premissas quando as moedas oscilam, chegamos a um número mais fácil de explicar e replicar a partir de etapas claras.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de snack food em 2026?
O tamanho do mercado de snack food atingiu USD 292,01 bilhões em 2026.
Qual é a taxa de crescimento esperada até 2031?
O setor está previsto para registrar um CAGR de 4,20% no período 2026–2031.
Qual região gera mais vendas de snacks?
A Ásia-Pacífico deteve a maior participação em 31,42% da receita global de 2025.
Qual tipo de produto está crescendo mais rapidamente?
Os snacks de carne estão projetados para se expandir a um CAGR de 6,59% até 2031.
Como as regulamentações de sustentabilidade estão afetando as embalagens?
As regras de responsabilidade estendida do produtor estão acelerando a transição para filmes prontos para reciclagem e formatos com maior conteúdo reciclado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

