
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Comercial da África do Sul por Mordor Intelligence
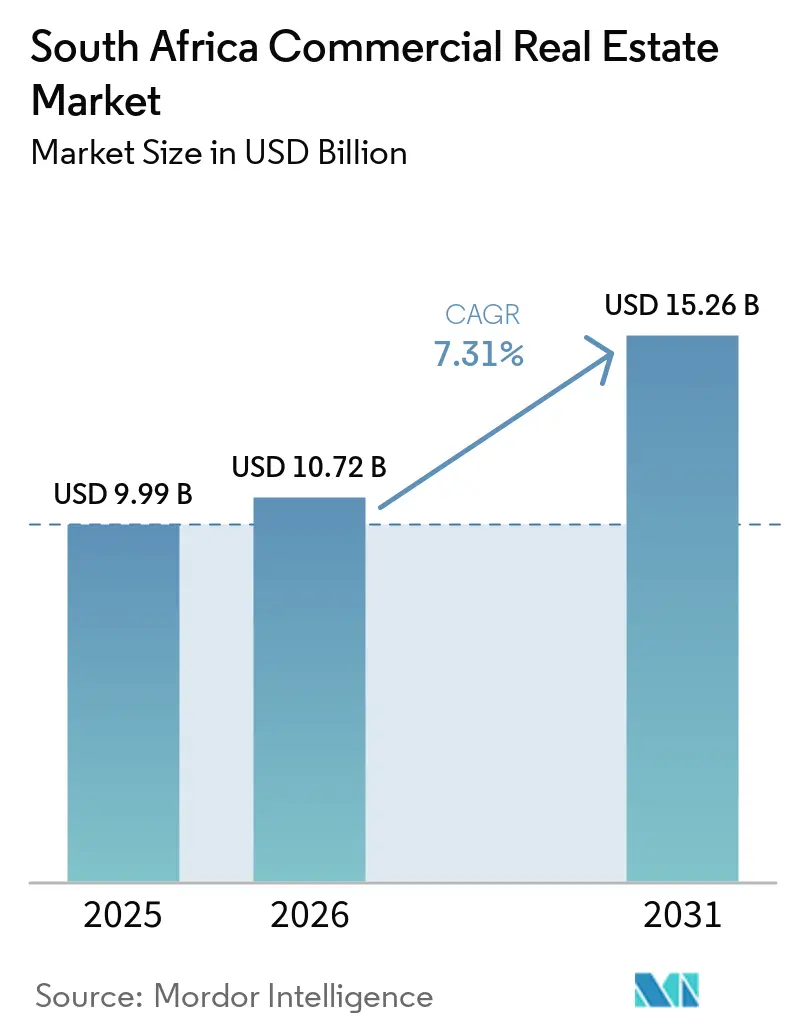
O tamanho do Mercado Imobiliário Comercial da África do Sul em 2026 é estimado em USD 10,72 bilhões, crescendo a partir do valor de 2025 de USD 9,99 bilhões, com projeções para 2031 indicando USD 15,26 bilhões, crescendo a um CAGR de 7,31% no período 2026-2031. Os incorporadores estão direcionando-se para instalações híbridas que combinam armazenagem com capacidade de servidores, à medida que o comércio eletrônico e a computação em nuvem convergem, enquanto os provedores de escritórios flexíveis capturam espaços desocupados por inquilinos tradicionais que se adaptam ao trabalho híbrido. Mandatos de eficiência energética e regras de precificação de carbono estão levando os proprietários a modernizar os ativos, o que melhora a retenção de inquilinos e se traduz em menores despesas operacionais em meio à persistente instabilidade no fornecimento de energia. Como resultado, os fluxos de capital continuam a ter como alvo ativos verdes certificados, mesmo que as elevadas taxas de juros mantenham os volumes gerais de transações abaixo dos picos anteriores a 2020.
Principais Conclusões do Relatório
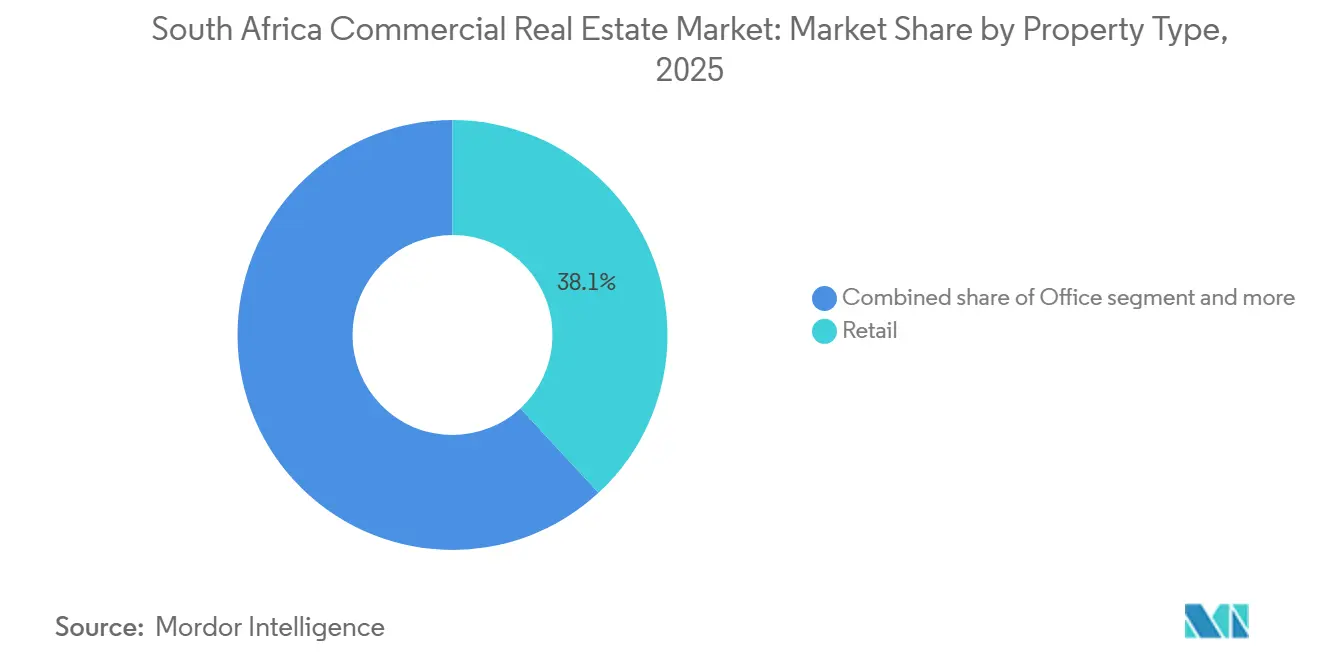
- Por tipo de propriedade, o segmento de varejo liderou com 38,12% de participação na receita em 2025; a logística deve expandir a um CAGR de 9,47% até 2031.
- Por modelo de negócio, o segmento de aluguel deteve 72,86% da participação no mercado imobiliário comercial da África do Sul em 2025, enquanto o segmento de vendas registra o maior CAGR projetado de 8,37% até 2031.
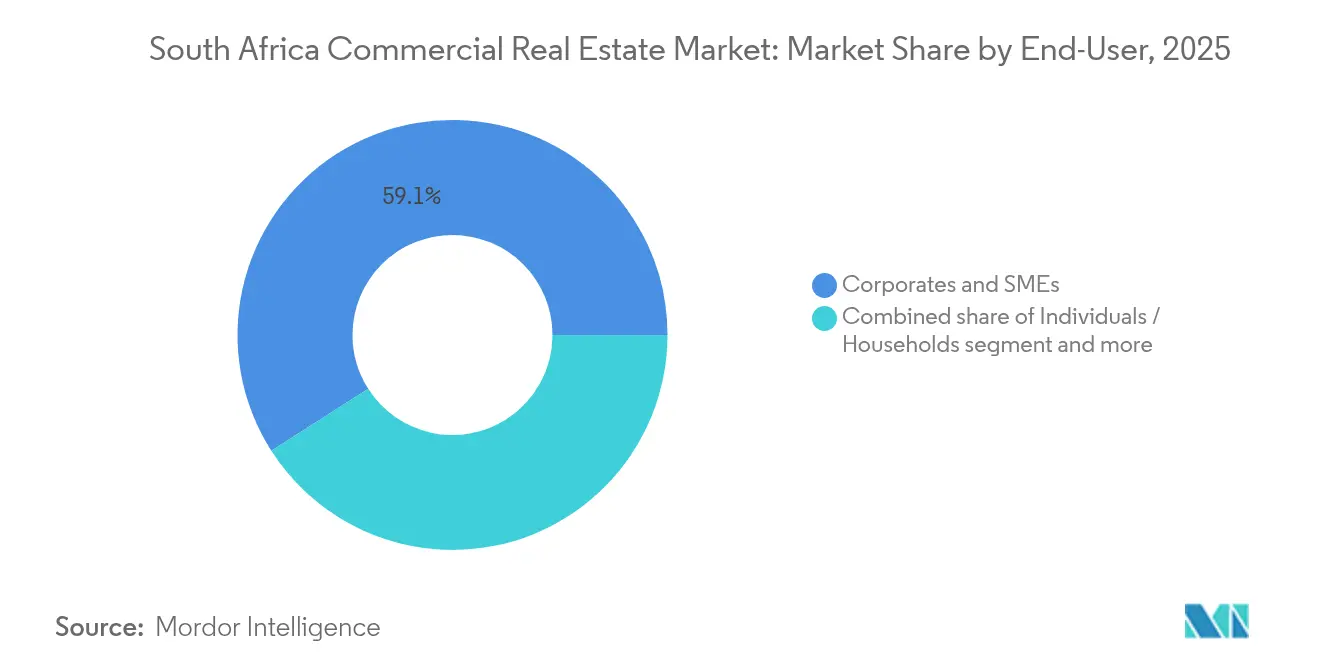
- Por usuário final, empresas e PMEs responderam por 59,05% da demanda em 2025, e os domicílios individuais avançam a um CAGR de 9,05% até 2031.
- Por geografia, Joanesburgo comandou 35,32% da receita de 2025, enquanto o segmento Restante da África do Sul deve crescer a um CAGR de 8,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Urbanização e Crescimento Populacional | +1.8% | Nacional (Gauteng, Cabo Ocidental, KwaZulu-Natal) | Longo prazo (≥ 4 anos) |
| Crescimento do Investimento Direto Estrangeiro em Infraestrutura | +1.5% | Joanesburgo, Cidade do Cabo | Médio prazo (2-4 anos) |
| Demanda Crescente por Centros de Dados e Logística de Última Milha | +1.4% | Joanesburgo, Cidade do Cabo, cidades secundárias | Médio prazo (2-4 anos) |
| Expansão de Espaços de Trabalho Compartilhados e Escritórios Híbridos | +1.2% | Principais centros urbanos | Curto prazo (≤ 2 anos) |
| Incentivos para Construções Verdes e Mandatos de Eficiência Energética | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Reformas Tributárias dos Fundos de Investimento Imobiliário Estimulando o Investimento | +0.8% | Mercados listados na Bolsa de Valores de Joanesburgo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e Crescimento Populacional
A rápida migração para Gauteng, Cabo Ocidental e KwaZulu-Natal mantém a demanda ocupacional resiliente em escritórios, parques industriais leves e varejo de conveniência. Os programas governamentais de planejamento espacial, acompanhados de USD 25,89 milhões reservados para aquisição de terras, visam desbloquear nós de uso misto que integram espaços comerciais com habitação acessível. Essas iniciativas melhoram a governança do uso do solo urbano e reduzem os prazos de execução dos projetos, o que incentiva os incorporadores a iniciar empreendimentos fora dos núcleos tradicionais. A longo prazo, os fluxos populacionais consistentes sustentam o mercado imobiliário comercial da África do Sul, ampliando a base de inquilinos e reduzindo o risco de absorção para novos projetos.
Crescimento do Investimento Direto Estrangeiro em Infraestrutura
Uma carteira de USD 24,72 bilhões em novos projetos de infraestrutura, incluindo USD 5,28 bilhões em compromissos privados, está acelerando a construção de portos, ligações ferroviárias e corredores digitais. Um regime de aprovação simplificado no âmbito da Infraestrutura África do Sul já moveu 34 projetos estratégicos, no valor de USD 15,61 bilhões, para a fase de execução, o que eleva diretamente a demanda por escritórios de canteiro de obras, armazenagem e alojamento. Implantações tecnológicas de alto perfil - como a região de nuvem da Google avaliada em USD 1,39 bilhão e a construção de centros de dados da Equinix - sinalizam confiança no mercado imobiliário comercial da África do Sul, especialmente para campi de categoria A que possam garantir energia redundante. Os transbordamentos de médio prazo incluem um crescimento mais forte dos aluguéis nos micromercados adjacentes, à medida que fornecedores multinacionais se co-localizam para aproveitar os benefícios de agrupamento[1].
Demanda Crescente por Centros de Dados e Logística de Última Milha
A economia digital africana, com previsão de USD 180 bilhões em 2025, está catalisando uma dupla necessidade de armazenagem próxima a centros de consumo e de instalações de borda que lidam com cargas de trabalho de baixa latência. Apenas Joanesburgo acrescentará mais de 40.000 empregos digitais até 2030 com base no investimento da Google, impulsionando a construção de galpões de distribuição cruzada com envelopes de energia expansíveis. Os ativos de logística no mercado imobiliário comercial da África do Sul agora são negociados com prêmios de taxa de capitalização em relação aos escritórios, porque os ocupantes assinam contratos de arrendamento mais longos para garantir instalações personalizadas. O crescimento de médio prazo também emergirá em cidades secundárias à medida que as plataformas de comércio eletrônico buscam janelas de entrega mais rápidas, ampliando a pegada geográfica do estoque de grau institucional[2].
Expansão de Espaços de Trabalho Compartilhados e Escritórios Híbridos
O Visto de Visitante para Trabalho Remoto, aberto a estrangeiros que ganham pelo menos USD 36.165 por ano, está atraindo nômades digitais para Cidade do Cabo e Joanesburgo. Os ocupantes estão, consequentemente, renegociando os termos dos contratos de arrendamento em favor de ciclos mais curtos e maior intensidade de serviços, o que impulsiona a penetração do coworking além dos picos pré-pandémicos. Os aluguéis de apartamentos de um quarto na Cidade do Cabo subiram 28% em 2024, à medida que os operadores de escritórios flexíveis absorveram estoque residencial convertido para satisfazer a demanda por mesas de uso livre. Esta mudança estrutural reduz os requisitos de espaço de longo prazo para as empresas, mas aumenta a absorção de suítes plug-and-play que geram rendimentos premium. O potencial de curto prazo, portanto, persiste para os proprietários que modernizam edifícios secundários em ambientes adaptáveis e habilitados pela tecnologia[3].
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Instabilidade no Fornecimento de Energia e Déficits de Infraestrutura | -2.1% | Nacional | Médio prazo (2-4 anos) |
| Incerteza Económica e Desemprego | -1.6% | Nacional | Curto prazo (≤ 2 anos) |
| Complexidade Regulatória e Questões de Posse da Terra | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Risco Climático e Escalada dos Custos de Seguro | -0.8% | Áreas costeiras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade no Fornecimento de Energia e Déficits de Infraestrutura
Os cortes rotativos de energia traduzem-se em despesas não orçamentadas com combustível. O corte de energia de Estágio 6 elevou os gastos com diesel de um importante Fundo de Investimento Imobiliário para USD 28.417 por dia, em comparação com USD 9.474 no Estágio 2. Os proprietários ligados ao varejo sofrem duplamente, pois os custos com geradores coincidem com um tráfego de consumidores reduzido, comprimindo o rendimento operacional líquido. O governo alocou USD 12,18 bilhões para ativos de energia, mas as adições de capacidade não aliviarão materialmente a pressão antes de 2027. Entretanto, os ocupantes gravitam em torno de edifícios com painéis solares e armazenamento de energia, impulsionando modernizações de ativos existentes, mas também elevando as barreiras de entrada para players periféricos sem acesso a financiamento de baixo custo.
Incerteza Económica e Desemprego
O crescimento do PIB permanece abaixo de 2%, o que modera a demanda por novas construções e atrasa os inícios especulativos. O valor acrescentado pela construção caiu para USD 6,11 bilhões em 2023, em comparação com USD 8,33 bilhões em 2017, à medida que as lacunas de governação e a ambiguidade política alargaram os ciclos de concurso. Embora o setor imobiliário ainda tenha registado um aumento de 3,5% em 2024, os custos de crédito pesam sobre a expansão das pequenas empresas que, tradicionalmente, absorvem o inventário de escritórios secundários. O ritmo desigual das reformas do governo de coligação erode a confiança, levando alguns proprietários a priorizar despesas de capital defensivas em detrimento de projetos expansionistas enquanto aguardam sinais fiscais mais claros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
A Logística Impulsiona o Crescimento da Economia DigitalOs ativos de logística capturaram um CAGR de 9,47% até 2031, superando a participação consolidada de 38,12% do segmento de varejo. Essa aceleração eleva a contribuição da logística dentro do mercado imobiliário comercial da África do Sul, especialmente em torno de clusters de data centers onde estão surgindo plantas de uso duplo. Os incorporadores estão sobrepondo racks de alta densidade acima de galpões convencionais de armazenagem, criando instalações mistas que atendem tanto ao tráfego de dados quanto ao fluxo de encomendas. Os proprietários relatam índices de pré-locação acima de 70% nesses empreendimentos, pois os ocupantes valorizam a segurança integrada e a resiliência energética. Por outro lado, o varejo tradicional enfrenta rotatividade à medida que os supermercados âncora avaliam formatos menores, reduzindo os pipelines de expansão e levando os proprietários a explorar o reposicionamento de uso misto.
O impulso nos empreendimentos de varejo com certificação verde está ganhando força à medida que varejistas e consumidores priorizam cada vez mais a sustentabilidade, a eficiência energética e as operações responsáveis. Centros comerciais com certificações de construção verde estão mais bem posicionados para atrair inquilinos varejistas conscientes de ESG, melhorar a eficiência operacional e fortalecer o valor do ativo a longo prazo. Enquanto isso, parques de varejo e empreendimentos de uso misto se beneficiam da expansão urbana, do aumento dos gastos dos consumidores e da melhoria da conectividade, com propriedades localizadas próximas a corredores de transporte importantes e nós residenciais de alto crescimento oferecendo perspectivas mais sólidas de crescimento de aluguel e valorização de capital.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modelo de Negócio:
Dominância do Aluguel em Meio à Recuperação das VendasA receita de aluguel representou 72,86% do mercado imobiliário comercial da África do Sul em 2025, uma vez que as estruturas de Fundos de Investimento Imobiliário favorecem fluxos de caixa previsíveis. Os escalonamentos incorporados, com uma média de 6%, atenuam a exposição à inflação, mas as maiores despesas com geradores comprimem os rendimentos distribuíveis, levando os emissores a oferecer opções de dividendos em ações para preservar a liquidez. Ao mesmo tempo, o modelo de vendas está a recuperar com um CAGR de 8,37%, impulsionado por compradores estrangeiros à procura de ganhos de rendimento em relação à compressão nos mercados desenvolvidos. Os negócios diretos estão a concentrar-se na costa atlântica da Cidade do Cabo e nos nós norte de Joanesburgo, onde as atualizações de infraestrutura ligam os projetos à rede de vias rápidas.
O tamanho do mercado imobiliário comercial da África do Sul para escritórios com títulos estratificados e armazéns de pequeno porte está a expandir-se à medida que os proprietários-ocupantes se protegem contra a volatilidade dos aluguéis e os detentores de visto de trabalho remoto diversificam as carteiras. Os rácio de valor do empréstimo em relação ao valor do imóvel descontados e os produtos hipotecários flexíveis lançados por bancos locais reduzem ainda mais os limites de entrada, apontando para um impulso sustentado nas vendas secundárias até 2026.
Por Usuário Final:
A Demanda Corporativa Encontra o Crescimento do Investimento IndividualAs corporações e PMEs detiveram 59,05% do espaço em 2025, sublinhando o papel de Joanesburgo como centro de tomada de decisões do continente. No entanto, a adoção de horários híbridos já reduziu o espaço médio por funcionário em 18%, obrigando os proprietários a investir em ambientes ricos em comodidades que preservem a afluência de pessoas. A participação no mercado imobiliário comercial da África do Sul atribuída aos indivíduos está a crescer mais rapidamente, apoiada por plataformas de propriedade fracionada e aplicações de investimento que convertem grandes propriedades em unidades digitais negociáveis. Os trabalhadores remotos habilitados por visto acrescentam demanda de longa estada por apartamentos completos agrupados com acesso a coworking, o que diversifica ainda mais os fluxos de receita para os incorporadores de uso misto.
Os organismos governamentais e as entidades paraestatais dentro do segmento "Outros" assinam contratos de arrendamento mais longos que sustentam o serviço da dívida para ativos de parceria público-privada, embora a volatilidade orçamental possa prolongar os ciclos de pagamento. No futuro, as novas concessões de infraestrutura deverão incorporar cláusulas indexadas à inflação que protejam os fluxos de caixa de aluguel e estabilizem as avaliações.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Joanesburgo domina o mercado imobiliário comercial da África do Sul com uma participação de receita de 35,32%, ancorada pela mais profunda reserva de capital de África e por um ecossistema tecnológico em maturação. O lançamento da região de nuvem da Google, avaliado em USD 1,39 bilhão, está projetado para injetar USD 2,1 bilhões no PIB provincial e criar mais de 40.000 empregos, reforçando a absorção de escritórios e logística ao longo do corredor da N1. A extensão aprovada do Gautrain irá canalizar USD 2,56 bilhões para a construção, elevando historicamente os valores dos imóveis perto das estações em 3% adicionais por ano. No entanto, os cortes de energia permanecem agudos, obrigando os incorporadores a integrar sistemas solares e de armazenamento de energia no local, que acrescentam 12-15% ao custo de capital dos projetos.
Cidade do Cabo e Durban oferecem perfis complementares. A Cidade do Cabo apela aos profissionais remotos, evidenciado nos aumentos de aluguel de apartamentos de um quarto e na crescente absorção de escritórios de pequeno formato configurados para uso partilhado. Durban aproveita as melhorias portuárias e os bancos de terras industriais para atrair inquilinos de manufatura leve, embora a recuperação económica mais lenta de KwaZulu-Natal modere a construção especulativa. Port Elizabeth (Gqeberha) ancora os fluxos de exportação automóvel e está prevista para a expansão de parques logísticos assim que o aprofundamento dos cais for finalizado.
O segmento Restante da África do Sul está no caminho certo para um CAGR de 8,90% até 2031. Os planos governamentais de canalizar USD 20,83 bilhões para projetos de estradas, pontes e portos de empresas estatais estão a abrir corredores em Mpumalanga, Limpopo e Cabo do Norte. As reformas de planeamento espacial simplificam os processos de disponibilização de terras, permitindo ao capital privado estruturar nós comerciais em torno de centros de serviços. Os investidores institucionais já estão a pré-comprometer-se com instalações de varejo âncora e instalações médicas nestes distritos de raiz, apostando nas vantagens do primeiro a mover-se à medida que a formação de lares acelera.
Panorama regulatório
O mercado de imóveis comerciais da África do Sul opera sob uma estrutura multiagência que abrange intermediação imobiliária, administração de terras e conformidade na construção. A Property Practitioners Regulatory Authority (PPRA), estabelecida sob o Property Practitioners Act, 2019, regula os profissionais do setor imobiliário e a conduta relacionada, moldando os processos de transação e os requisitos de proteção ao consumidor em locações e vendas. O risco jurídico relacionado à terra aumentou na subscrição de risco em nível de conselho devido ao Expropriation Act (Lei nº 13 de 2024), que formaliza os processos de desapropriação para fins públicos, incluindo a exigência de que as autoridades expropriantes tentem chegar a um acordo com os proprietários antes de exercer tais poderes.
O desenvolvimento e a entrega também são regidos por normas de construção e conformidade. O Construction Industry Development Board (cidb) exige a classificação de contratados para participação em licitações públicas e determina que as instituições governamentais registrem projetos no Register of Projects, influenciando a seleção de contratados e os caminhos de aquisição para distritos liderados pelo setor público e projetos orientados ao transporte. No aspecto técnico, o National Regulator for Compulsory Specifications (NRCS) administra as especificações de construção obrigatórias e aplica o National Building Regulations and Building Standards Act, enquanto o South African Bureau of Standards (SABS) apoia normas e avaliação de conformidade usadas em conformidade e certificação relacionadas à construção. Em abril de 2026, o Department of Human Settlements publicou o projeto de lei Prevention of Illegal Eviction from and Unlawful Occupation of Land Amendment Bill, 2026 para consulta pública, adicionando mais uma camada aos processos de disputa de ocupantes e terras que proprietários e incorporadoras monitoram no reposicionamento de CBDs e conversões de uso misto.
Análise da cadeia de valor
A cadeia de valor de imóveis comerciais na África do Sul percorre desde a originação de terras e formação de capital até o design, construção, locação/venda e operações de ativos. Incorporadoras e REITs originam terrenos, organizam financiamento (dívida bancária, títulos e capital próprio) e contratam serviços profissionais (planejamento, engenharia, orçamentação e jurídico) antes de nomear contratados e especialistas. As conexões de infraestrutura pública influenciam a seleção de locais e a viabilidade, com grandes projetos concentrando-se em corredores estratégicos em Joanesburgo e Cidade do Cabo. Ao mesmo tempo, a confiabilidade dos serviços municipais, incluindo energia e água, molda cada vez mais os pré-compromissos dos locatários e o capex de resiliência incorporado às construções base.
Os insumos de construção e a logística continuam sendo pontos de estrangulamento chave. A disponibilidade de materiais de construção e a volatilidade de preços afetam os orçamentos e cronogramas dos projetos, levando os contratados a usar precificação dinâmica e cláusulas de reajuste. Em maio de 2025, o índice oficial de preços de insumos de construção registrou uma queda de 1,3% mês a mês e uma variação de 0,3% ano a ano, mas categorias como trabalhos de armação metálica mostraram oscilações acentuadas (queda de 16,1% ano a ano), destacando a natureza desigual do alívio de custos entre os componentes. No lado da demanda para operações, corretores e equipes de locação combinam ocupantes com o estoque disponível, e então gestores de propriedades e provedores de facilities administram utilidades, segurança e manutenção. Os proprietários estão acelerando medidas de eficiência energética e hídrica para gerenciar o aumento dos custos operacionais e os requisitos de backup ligados a cortes de energia. No setor industrial e logístico, contratos de locação mais longos e especificidade de adaptação (fit-out) reforçam um ciclo de desenvolvimento liderado pelo locatário, no qual a entrega build-to-suit e a gestão do ciclo de vida dos ativos desempenham papel maior na proteção da estabilidade de receita.
Panorama Competitivo
Concentração do Mercado
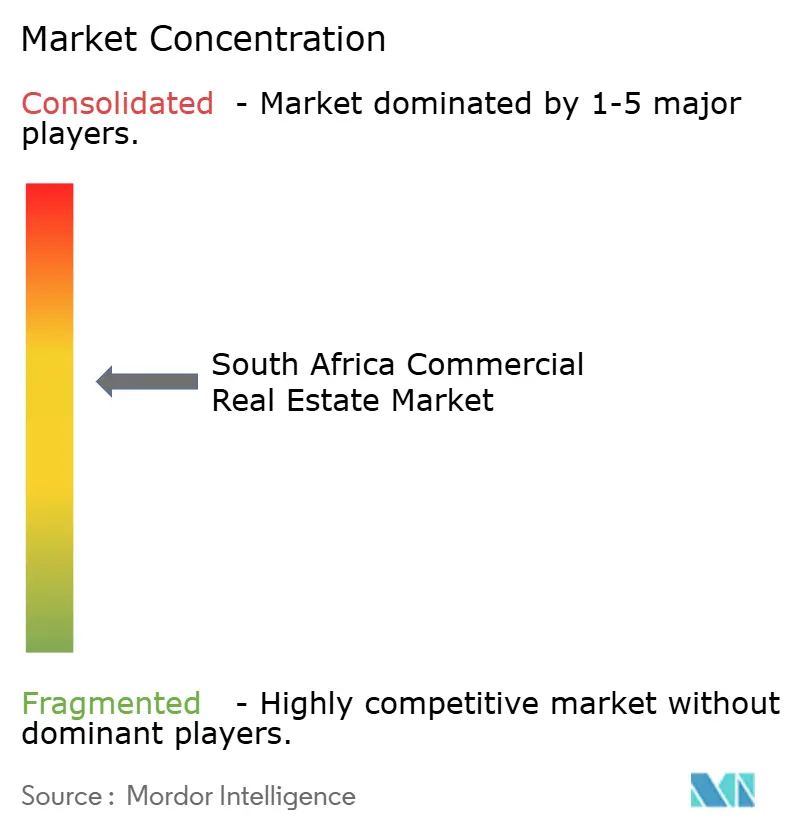
O mercado permanece moderadamente fragmentado, com os cinco maiores proprietários controlando aproximadamente 45% do estoque negociado institucionalmente. Os cortes de energia tornaram-se o principal diferenciador de custos: as despesas com diesel da Attacq escalaram para USD 28.417 por dia no Estágio 6, impulsionando uma mudança para modernizações de energia solar com armazenamento que reduzem as pegadas anuais de carbono e atraem dívida vinculada à sustentabilidade. Redefine Properties e Oasis Crescent optaram ambos por dividendos em ações para preservar caixa, enquanto Vukile prosseguiu a diversificação no exterior através da sua compra portuguesa de USD 79 milhões.
A infraestrutura digital representa uma fronteira estratégica. Os Fundos de Investimento Imobiliário que parceirizam com hiperescaladores para desenvolver campi de borda asseguram contratos de arrendamento líquido triplo de longa data que aumentam a visibilidade dos rendimentos. Simultaneamente, a acreditação de construção verde é um requisito cada vez mais crítico dos inquilinos, com mais de 2 milhões de metros quadrados já certificados a nível nacional. A incerteza regulatória em torno da Lei de Expropriação de 2024 e as iminentes cláusulas de responsabilidade executiva na legislação sobre carbono elevam os custos de conformidade, distorcendo as vantagens competitivas em favor de empresas com experiência jurídica e de ESG interna.
As oportunidades de espaço em branco incluem centros de última milha em metrópoles secundárias, recintos de uso misto ligados a expansões ferroviárias e carteiras de coberturas prontas para energia solar que podem alimentar o excesso de geração nas redes municipais. Os investidores capazes de estruturar negócios em torno desses temas estão posicionados para superar o mercado à medida que o mercado imobiliário comercial da África do Sul se orienta para a resiliência e a sustentabilidade.
Líderes do Setor Imobiliário Comercial da África do Sul
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Ltd
-
Liberty Two Degrees
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Comercial da África do Sul Empresas cobertas neste relatório
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Ltd
- Liberty Two Degrees
- Fairvest Limited
- Pareto Limited
- Investec Property Fund
- Resilient REIT
- Vukile Property Fund
- Spear REIT Limited
- Emira Property Fund
- Ingenuity Property Investments
- SA Corporate Real Estate
- Dipula Income Fund
- Amdec Group
- PAM Golding Properties
- Excellerate JHI
- API Property Group
- Legaro Property Development
Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se formando onde proprietários podem reconfigurar formatos legados em ativos resilientes, de uso misto e intensivos em serviços. A Cidade do Cabo oferece um exemplo visível de atividade de conversão de escritório para residencial e reposicionamento de distritos: em abril de 2026, a Putirex iniciou a fase de varejo da reurbanização do Golden Acre, incluindo a conversão de uma torre de escritórios de 24 andares em 414 unidades de aluguel acessível. A reurbanização vincula a mitigação da vacância no CBD à lacuna habitacional do "missing-middle". Para proprietários com estoque de escritórios mais antigo, estratégias de conversão ou uso misto podem estabilizar a ocupação e adicionar fluxos de receita diversificados (varejo no térreo, espaço de trabalho flexível e componentes residenciais), aproveitando a infraestrutura urbana existente.
Oportunidades de novas construções também surgem em polos de varejo fora das maiores metrópoles e em complexos de grande formato orientados ao comércio. Em abril de 2026, Moolman Group, Twin City e Melta Capital inauguraram o Prince Buthelezi Mall, de 35.000 m², em Empangeni, KwaZulu-Natal, sinalizando o interesse contínuo de varejistas em áreas de captação carentes. Em Joanesburgo, junho de 2026 viu a inauguração do Time Square, um complexo integrado de comércio por atacado e varejo de 330.000 m², refletindo a demanda por ecossistemas consolidados de comércio e distribuição. No nível de portfólio, o aumento dos custos operacionais, notadamente eletricidade e taxas municipais, mantém as reformas de resiliência energética e telhados prontos para energia solar centrais nas estratégias de ativos, particularmente para proprietários de logística e varejo, onde o tempo de atividade e a retenção de locatários estão intimamente ligados à confiabilidade energética.
Desenvolvimentos industriais recentes em Mercado Imobiliário Comercial da África do Sul
- Junho de 2026: a Growthpoint Properties concluiu uma emissão de títulos de R1,8 bilhão com excesso de demanda. A transação fortaleceu a capacidade de financiamento para capex de portfólio e refinanciamento em um ambiente de dívida de custo mais elevado, apoiando atualizações contínuas focadas na retenção de locatários e resiliência de ativos.
- Maio de 2026: Flanagan & Gerard Property Group e GrandWest iniciaram a construção do GrandWest Mall, de 22.000 m², na Cidade do Cabo, um desenvolvimento de R650 milhões. O projeto adiciona nova oferta de varejo em um importante polo urbano e reforça o apetite contínuo por formatos de varejo bem localizados e voltados à experiência, em condições de desenvolvimento seletivas.
- Abril de 2025: o Vukile Property Fund adquiriu o shopping center Forum Madeira em Portugal por cerca de USD 79 milhões. O negócio ilustra a alocação de capital para fluxos de receita no exterior e diversificação de portfólio, uma estratégia que pode influenciar o ritmo de reinvestimento doméstico e o posicionamento do balanço patrimonial entre grupos imobiliários sul-africanos.
Mercado Imobiliário Comercial da África do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange propriedades comerciais geradoras de renda na África do Sul que são utilizadas para atividades empresariais ou como espaços de trabalho, e inclui ativos que são vendidos ou arrendados nos principais formatos comerciais.
Exclusões de escopo: A atividade imobiliária residencial está excluída e é tratada fora do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Escritórios
- Varejo
- Logística
- Outros (imobiliário industrial, imobiliário de hospitalidade, etc.)
- Por Modelo de Negócio
- Vendas
- Aluguel
- Por Usuário Final
- Indivíduos / Domicílios
- Corporações e PMEs
- Outros
- Por Geografia
- Joanesburgo
- Cidade do Cabo
- Durban
- Port Elizabeth / Gqeberha
- Restante da África do Sul
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com conjuntos de dados públicos que ancoram o contexto de demanda e precificação para a África do Sul, antes de as entrevistas serem incorporadas. Utilizamos fontes como as publicações do Statistics South Africa sobre construção e edificações concluídas, a série macroeconômica do Banco de Reserva da África do Sul e os documentos orçamentários e de infraestrutura do Tesouro Nacional para compreender as condições de investimento.
Para tornar os sinais menos abstratos, também analisamos dados voltados ao mercado, como relatórios anuais de propriedades listadas e REITs, apresentações a investidores e demonstrações financeiras auditadas. Complementamos isso com organismos setoriais e atualizações públicas de mercado do Property Sector Charter Council e sites de associações similares. Onde a demanda por espaço logístico é influenciada pelos fluxos comerciais, verificamos indicadores de importação e comércio por meio de publicações aduaneiras e de comércio, e recorremos a uma assinatura paga para triagem de dados financeiros e notícias corporativas, a fim de manter atualizadas as ações corporativas e as movimentações de portfólio. Esta lista de fontes documentais é meramente ilustrativa, e outros documentos públicos foram consultados para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para converter sinais amplos em insumos de dimensionamento utilizáveis, especialmente onde os dados públicos não indicam diretamente a área locada, os aluguéis efetivos ou a movimentação de vacância. Conversamos com uma combinação de proprietários de imóveis, gestores de ativos, corretores, incorporadores, inquilinos e prestadores de serviços de apoio, e as discussões foram equilibradas entre as principais metrópoles, como Joanesburgo, Cidade do Cabo, Durban e Gqeberha, além de cidades secundárias quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 19% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 20% | Gerentes: 41% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando lógica de cima para baixo e de baixo para cima. No lado de cima para baixo, reconstruímos o estoque comercial e o conjunto de monetização a partir de sinais de espaço e valor, alinhando-o ao comportamento de locação e transação observado na África do Sul. Onde os dados suportavam, cruzamos os totais com aproximações seletivas de baixo para cima, como aluguel amostrado por metro quadrado multiplicado pela área ocupada, além de consolidações de portfólios listados e divulgações de grandes proprietários, com ajustes para lacunas.
Os principais insumos utilizados no modelo incluem a direção de vacância e absorção, o movimento das taxas de aluguel (incluindo incentivos onde relevantes), as conclusões de novas ofertas e o cronograma do pipeline, a inflação dos custos de construção, a direção das taxas de capitalização e os indicadores de atividade empresarial que impulsionam a demanda por espaços de escritório, varejo e logística. As previsões foram definidas utilizando análise de cenários em torno das trajetórias das taxas de juros e da recuperação da demanda dos inquilinos, e as tendências variáveis foram testadas sob estresse com as expectativas dos entrevistados para a velocidade de locação e o início de novos empreendimentos. Quando os instantâneos de baixo para cima não cobriam bem cidades menores ou ativos privados, as lacunas foram tratadas por meio de fatores de penetração calibrados que foram revisados durante as entrevistas primárias.
Ciclo de Validação e Atualização de Dados
A validação é feita verificando se o modelo se comporta como o mercado real. Comparamos os resultados com sinais independentes, como tendências de valor de portfólio de propriedades listadas, ciclos de construção e conclusão, e indicadores macroeconômicos vinculados à demanda empresarial. Se o tamanho se deslocar de forma muito acentuada em relação a essas verificações, os direcionadores são reexaminados e as premissas são revisitadas, seguidas de uma segunda revisão analítica antes da aprovação final.
O estudo é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como uma grande mudança de política, movimentos significativos nas taxas de juros ou uma mudança expressiva na atividade de incorporação. Antes da entrega, uma revisão final é concluída para que os números reflitam as publicações públicas mais recentes disponíveis e o feedback mais recente das entrevistas que pudemos confirmar.
Estimativa do Mercado Imobiliário Comercial da África do Sul da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o mercado imobiliário comercial da África do Sul podem variar bastante, mesmo quando o rótulo do tema parece idêntico, porque os publicadores nem sempre estão contabilizando a mesma coisa. As maiores diferenças geralmente decorrem de se o valor representa o valor do ativo ou a atividade anual do mercado, quais tipos de propriedade estão incluídos e como os aluguéis, a ocupação e o timing cambial são tratados.
A principal lacuna vem da confusão entre valor do ativo e atividade de mercado. A Mordor Intelligence dimensiona o mercado imobiliário comercial como um mercado de propriedades de uso empresarial abrangendo escritórios, varejo, industrial e logística, e hospitalidade com dinâmicas de vendas e aluguel, em vez de um total de avaliação no estilo de balanço municipal. As diferenças também aparecem quando algumas estimativas utilizam um único ponto de taxa de câmbio, aplicam proxies amplos de PIB ou não atualizam as premissas de vacância e incentivos após mudanças de mercado, o que pode deslocar o número final de forma significativa.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,99 bilhões de USD (2025) | |
| Publicação Setorial A | 110,00 bilhões de USD (2023) | Representa uma avaliação do estoque de propriedades comerciais derivada de demonstrações financeiras municipais e convertida a uma taxa de câmbio presumida, portanto não é comparável a um tamanho de mercado baseado em atividade e dinâmicas, e pode estar subestimada devido a exclusões de avaliação e cobertura. |
| Plataforma Setorial B | 110,00 bilhões de USD (2023) | Utiliza um total de valor de propriedade semelhante baseado em registros municipais (um valor de ativo em um ponto no tempo), que pode excluir partes do universo investível e não modela explicitamente a vacância, os incentivos ou o momentum de locação por segmento que afetam o dimensionamento e as previsões do mercado. |
A tabela mostra que a dispersão se deve principalmente ao que está sendo medido, uma vez que os totais de valor de ativos podem ser uma ordem de grandeza maior do que um tamanho de mercado construído em torno das dinâmicas de propriedades comerciais. Ao manter o escopo vinculado a ativos de uso empresarial e validar os principais direcionadores por meio de entrevistas e verificações cruzadas, chegamos a um número mais fácil de explicar e reproduzir ano a ano.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado imobiliário comercial da África do Sul?
O tamanho do mercado imobiliário comercial da África do Sul é de USD 10,72 bilhões em 2026.
Quão rapidamente o imobiliário logístico sul-africano irá crescer?
Os ativos de logística estão projetados para registar um CAGR de 9,47% até 2031, à medida que a demanda de comércio eletrónico e centros de dados converge.
Qual cidade detém a maior participação no imobiliário comercial da África do Sul?
Joanesburgo lidera com uma participação de mercado de 35,32% graças ao seu estatuto de centro financeiro e tecnológico de África.
Como os cortes de energia estão a afetar os proprietários comerciais?
Os cortes de energia de Estágio 6 podem elevar os custos com diesel para USD 28.417 por dia, pressionando o rendimento operacional líquido e incentivando a modernização solar.