
Tamanho e Participação do Mercado de Chassis Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
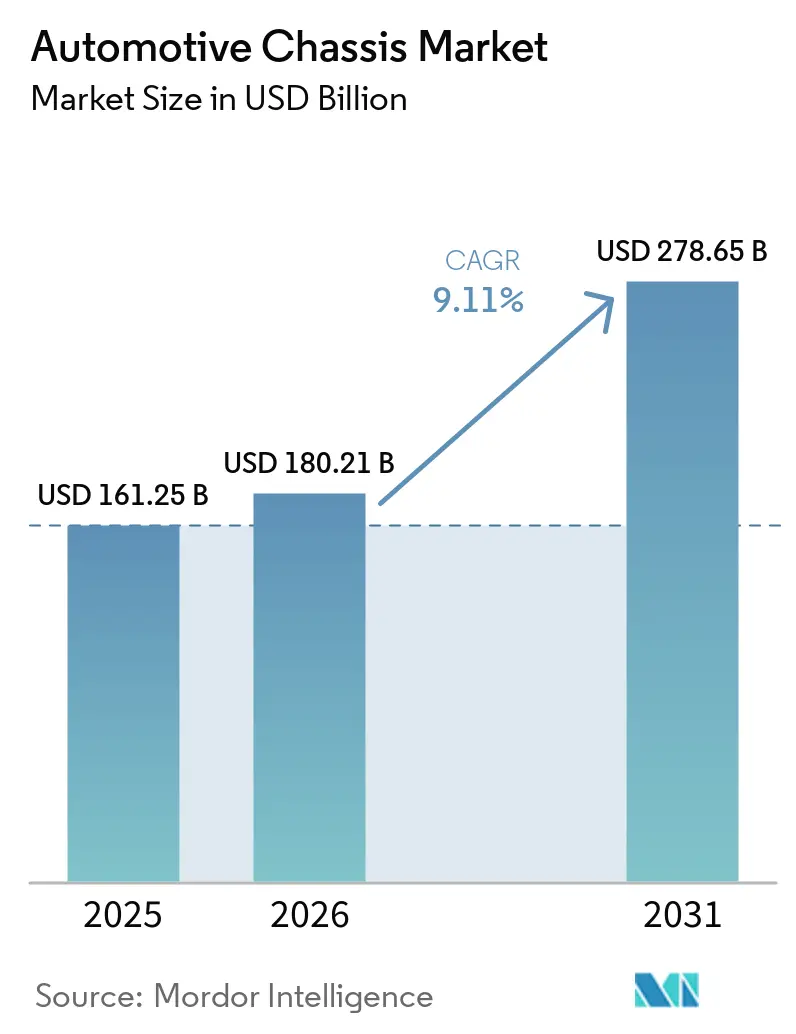
| Tamanho do Mercado (2026) | 180.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 278.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
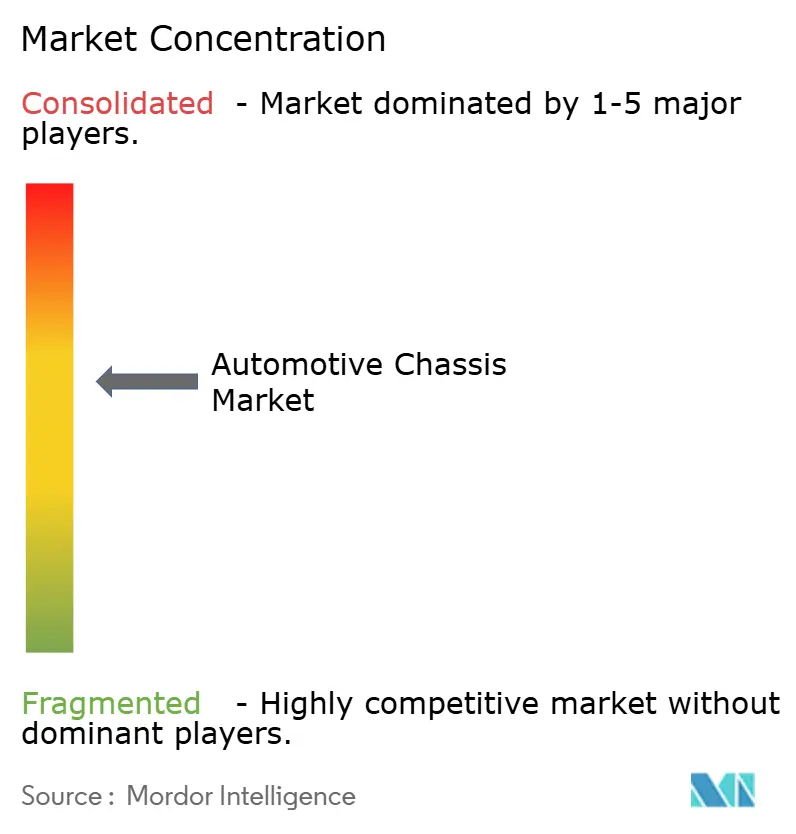
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chassis Automotivo por Mordor Intelligence
O tamanho do mercado de chassis automotivos foi avaliado em 161,25 bilhões de USD em 2025, estimado em 180,21 bilhões de USD em 2026, e projetado para atingir 278,65 bilhões de USD até 2031, crescendo a um CAGR de 9,11% entre 2026 e 2031. A aceleração da demanda decorre de uma mudança decisiva em direção a plataformas skateboard integradas que fundem propulsão, gestão térmica e absorção de energia em colisões em uma única estrutura portante. O progresso constante em megafundição, pacotes de baterias estruturais e blanks multimateriais soldados a laser está reduzindo a contagem de peças, diminuindo o tempo de montagem e encolhendo a área de ferramental. Os veículos elétricos a bateria estão prontos para liderar o crescimento com expansão significativa. No entanto, as plataformas de combustão interna detêm uma parcela substancial do volume de chassis em 2025. Isso ressalta que tanto os projetos legados quanto os de próxima geração devem coexistir dentro da mesma cadeia de suprimentos. Em 2025, a construção monoque manteve sua dominância, impulsionada por mandatos de redução de peso. Enquanto isso, espera-se que os chassi escada cresçam à medida que os veículos comerciais eletrificados adotam cada vez mais a montagem modular padronizada de pacotes de baterias.
Principais Conclusões do Relatório
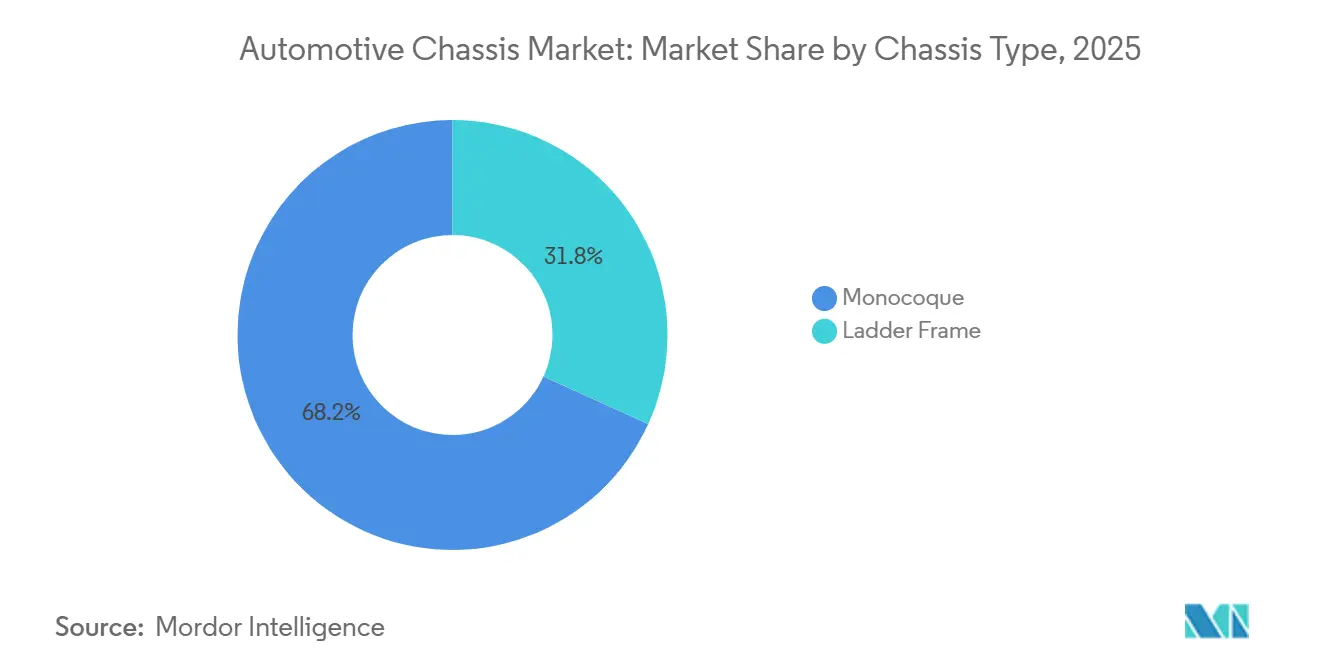
- Por tipo de chassis, os projetos monoque lideraram com 68,15% da participação do mercado de chassis automotivos em 2025, enquanto os chassi escada têm previsão de avançar a um CAGR de 12,56% até 2031.
- Por tipo de material, o aço representou 66,33% do tamanho do mercado de chassis automotivos em 2025, enquanto o composto de fibra de carbono tem projeção de registrar o CAGR mais rápido de 14,38% até 2031.
- Por tipo de veículo, os automóveis de passeio representaram 62,34% do tamanho do mercado de chassis automotivos em 2025 e têm projeção de crescer a um CAGR de 10,23% até 2031.
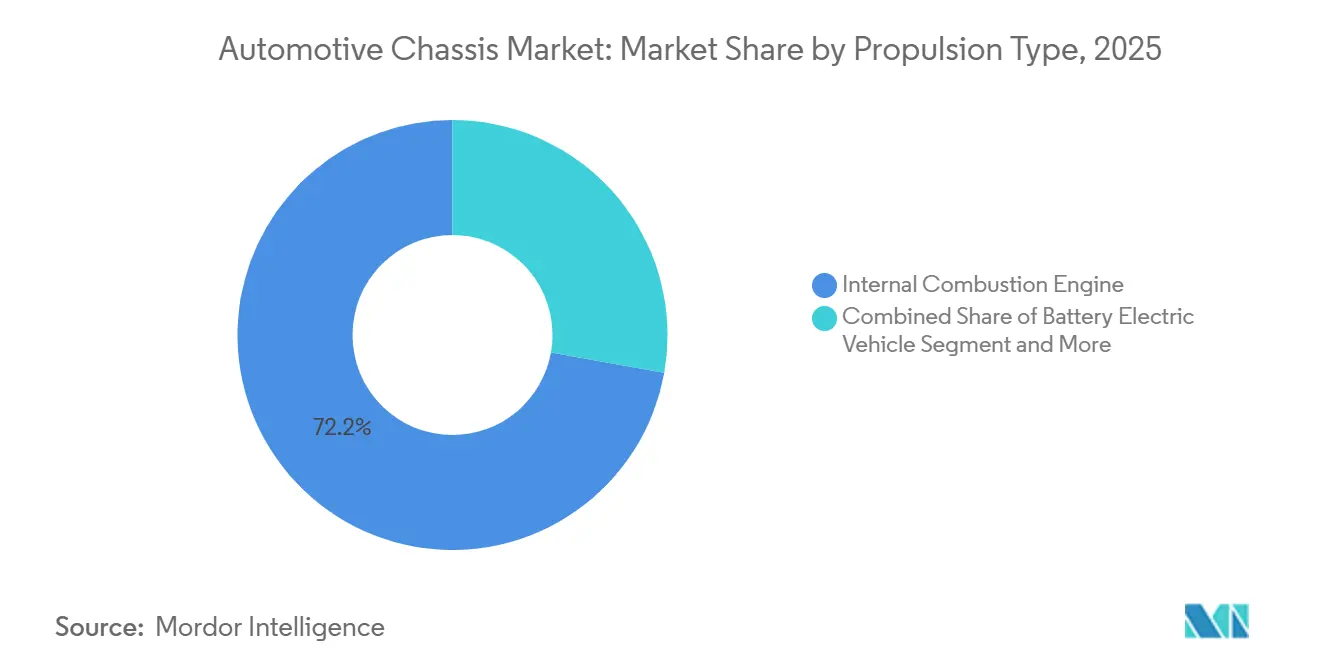
- Por tipo de propulsão, as plataformas de combustão interna representaram 72,15% da participação do mercado de chassis automotivos em 2025, enquanto os elétricos a bateria estão prontos para entregar um CAGR de 17,13% até 2031.
- Por canal de vendas, os OEMs lideraram o tamanho do mercado de chassis automotivos com uma participação de 85,36% em 2025, enquanto o pós-venda tem projeção de crescer a um CAGR de 10,65% até 2031.
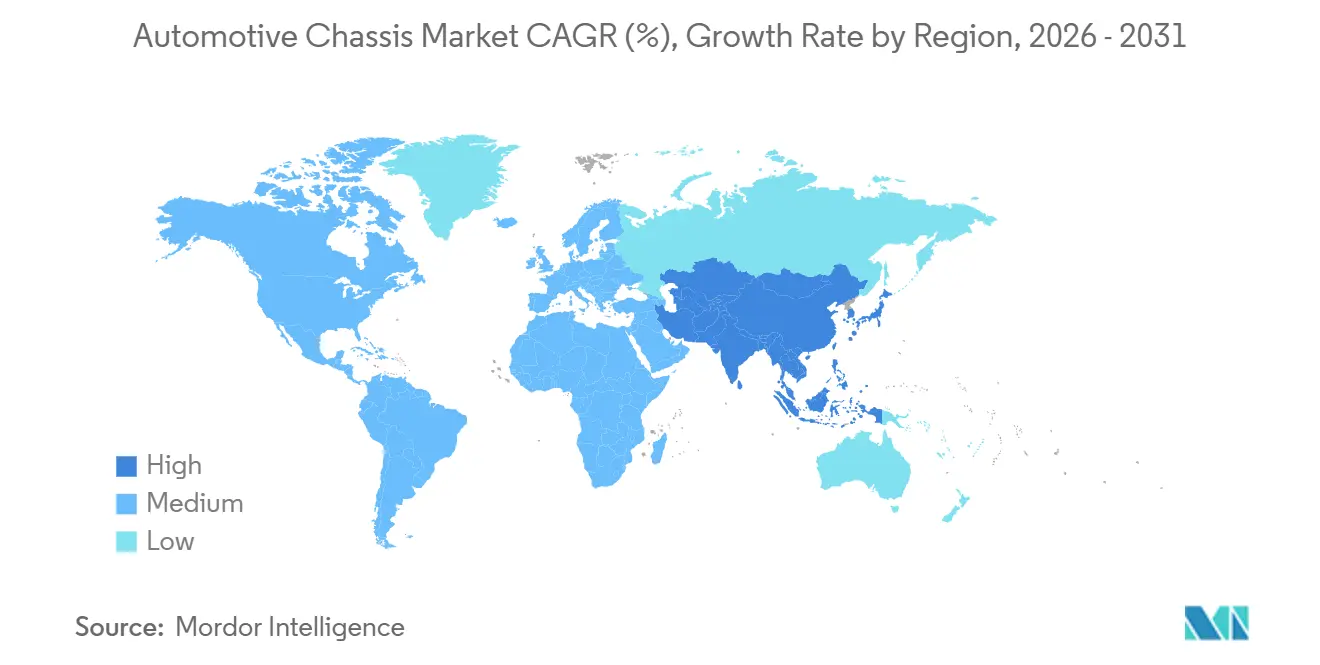
- Por geografia, a Ásia-Pacífico representou 49,28% da participação do mercado de chassis automotivos em 2025 e tem projeção de crescer a um CAGR de 9,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Plataforma Skateboard para Veículos Elétricos | +2.1% | Global, com concentração na China, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Metas de Economia de Combustível e Autonomia de Veículos Elétricos | +1.8% | Global, particularmente América do Norte e UE sob mandatos CAFE/CO₂ | Longo prazo (≥ 4 anos) |
| Megafundição e Pacotes de Baterias Estruturais | +1.5% | Núcleo Ásia-Pacífico (China), expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Endurecimento das Normas de Segurança em Colisões | +1.2% | América do Norte, Europa, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Resistência à Corrosão em Regiões Costeiras | +0.7% | América do Norte (Costa do Golfo, Nordeste), Europa (Nórdicos), Ásia (China costeira, Sudeste Asiático) | Longo prazo (≥ 4 anos) |
| Projetos de Veículos Autônomos Tipo "Pod" | +0.5% | Zonas piloto urbanas na América do Norte, UE, Singapura e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Veículos Elétricos Impulsionando o Chassi Plataforma Skateboard
As arquiteturas de veículos elétricos a bateria estão adotando cada vez mais os chassi skateboard. Esses chassi posicionam baterias, motores elétricos, eletrônica de potência e circuitos de resfriamento sob pisos planos. Essa inovação amplia o espaço da cabine e simplifica as trocas de ferramental entre modelos derivados. A Rivian projetou de forma engenhosa seu invólucro de bateria em fibra de carbono para funcionar como uma caixa de torção, alcançando redução de peso significativa em comparação com invólucros tradicionais de aço. Enquanto isso, a Hyundai Mobis apresentou distâncias entre eixos adaptáveis, permitindo que uma única linha de produção atenda tanto carros quanto crossovers. Fornecedores especializados em adesivos estruturais e pastas de preenchimento de lacunas estão garantindo novos contratos. No entanto, os estampadores tradicionais enfrentam potencial substituição, a menos que adquiram expertise em isolamento de alta tensão.
Redução de Peso para Atender às Metas de Economia de Combustível e Autonomia de Veículos Elétricos
Limites mais rígidos de emissões de CO₂ da UE de 93,6 g/km para novos automóveis de passeio registrados entre 2025 e 2029 estão obrigando as montadoras a substituir o aço por alumínio e fibra de carbono, apesar do aumento dos custos de matérias-primas[1]. As bandejas de bateria Ultium da GM alcançaram redução de peso significativa graças à liga Advanz série 7 da Novelis, resultando em maior autonomia. A F-150 Lightning da Ford se beneficiou de economias de peso substanciais com o uso de alumínio, mas enfrentou custos de aquisição mais elevados devido a tarifas. Os compósitos termoplásticos da SGL Carbon agora podem ser formados rapidamente, mas seu preço premium restringe seu uso principalmente a acabamentos premium.
Megafundição e Pacotes de Baterias Estruturais Criando Novos Conjuntos de Valor
As prensas avançadas da Tesla simplificam a produção da carroceria traseira inferior do Model Y, simplificando significativamente o processo. Essa inovação não apenas reduz o tempo de montagem, mas também otimiza o espaço no chão de fábrica. Seguindo o exemplo, a Gestamp e a LK Technology implementaram sistemas semelhantes, visando aumentar a eficiência em suas operações de carroceria. Enquanto isso, a Blade Battery 2.0 da BYD avança ao integrar células diretamente nos trilhos do chassi [2]. Esse avanço melhora a densidade de energia e reduz o uso de materiais. No entanto, essas inovações trazem desafios: cada linha de produção exige despesas de capital iniciais substanciais. Além disso, o uso de pacotes colados com adesivo apresenta complicações de reciclagem, uma preocupação destacada pela AIE em 2025.
Endurecimento das Normas de Segurança em Colisões Elevando a Complexidade dos Materiais
O protocolo 2026 do Euro NCAP dobra o peso da proteção de usuários vulneráveis da via pública, obrigando estruturas frontais multimateriais que suavizam os impactos em pedestres sem comprometer a segurança dos ocupantes. O limite de impacto na cabeça estabelecido pelo NHTSA nos últimos anos está impulsionando o setor em direção a trilhos de alumínio e compósitos, afastando-se do aço de alta resistência tradicional. O grau avançado de endurecimento por prensa da ThyssenKrupp atende aos requisitos dos testes de segurança, mas envolve etapas de processamento adicionais devido à sua dependência de técnicas especializadas. A Magna destaca que a conformidade com os padrões Euro NCAP introduz desafios extras de ferramental e materiais, que as OEMs consideram difíceis de gerenciar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fabricação de Compósitos e Multimateriais | -1.3% | Global, aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas | -1.1% | Global, com picos impulsionados por tarifas na América do Norte | Curto prazo (≤ 2 anos) |
| Peso dos Veículos Elétricos Pressionando o PBTC | -0.8% | América do Norte, Europa (segmentos de veículos comerciais) | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra em Junção e Colagem | -0.6% | América do Norte, Europa Ocidental, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital para Fabricação de Compósitos e Multimateriais
A implantação de linhas de compósitos em terreno virgem envolve investimentos significativos, limitando as operações a segmentos de mercado premium. A SGL Carbon destaca os custos substanciais associados à implantação de uma única linha de PRFC. Enquanto isso, a Benteler enfrentou atrasos no lançamento de novos programas apesar de investimentos adicionais em retrofits. Os ciclos de qualificação para compósitos submetidos a testes destrutivos ISO 14125 são mais longos do que os do aço. Além disso, os players de segundo nível menores em regiões emergentes enfrentam dificuldades para obter capital paciente.
Volatilidade dos Preços de Matérias-Primas (Aço, Alumínio, PRFC)
Em 2025, os preços de bobinas laminadas a quente nos Estados Unidos sofreram flutuações significativas. Enquanto isso, no início de 2026, os prêmios de alumínio do Meio-Oeste atingiram seus níveis mais altos em anos, impulsionados por reduções nas fundições. Os preços dos precursores de fibra de carbono aumentaram notavelmente em relação ao ano anterior, levando a ajustes nos contratos de fornecimento. A Novelis alcançou uma alta taxa de recuperação de sucata de alumínio. No entanto, o esgotamento dos estoques de sucata devido à incompatibilidade das chapas de bateria da série 6000 está direcionando os compradores para lingotes primários mais caros. Nos segmentos de massa, a volatilidade dos custos está minando o retorno sobre o investimento (ROI) da redução de peso, especialmente à medida que os consumidores resistem a cobranças adicionais por reduções mínimas de peso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Chassis:
Monoque Domina, Chassi Escada Cresce nos Comerciais EletrificadosOs projetos monoque representaram 68,15% da participação do mercado de chassis automotivos em 2025, ressaltando sua eficiência na absorção de energia em colisões e vantagem de massa para automóveis de passeio. Os chassi escada, embora mais pesados, têm previsão de crescer a um CAGR de 12,56% até 2031, à medida que vans elétricas e caminhões Classe 4-6 adotam bandejas de bateria modulares que se fixam entre os trilhos longitudinais. O tamanho do mercado de chassis automotivos para chassi escada tem projeção de crescer acentuadamente à medida que os veículos de transporte por aplicativo demandam pisos planos e trocas rápidas de bateria.
Os avanços na estampagem a quente permitiram que os monoques reduzissem a espessura do pilar B mantendo o desempenho em impactos laterais, alcançando economias de peso significativas por carroceria bruta. A van de entrega da Amazon da Rivian demonstrou que os chassi escada podem ser tornados mais leves com a incorporação de travessas compostas, oferecendo uma redução substancial em comparação com o aço. Essa evolução de dupla trajetória garantiu alta utilização de ferramental no mercado de chassis automotivos, permitindo que os fornecedores amortizem eficientemente os custos de prensa em SUVs e chassis-cabine de médio porte.
Por Tipo de Material:
Aço Mantém Participação, PRFC Registra Crescimento Mais RápidoO aço reteve 66,33% do tamanho do mercado de chassis automotivos em 2025 devido ao seu custo significativamente menor em comparação com o alumínio e o PRFC. No entanto, espera-se que o composto de fibra de carbono cresça a um CAGR de 14,38% entre 2026 e 2031, impulsionado pelo foco crescente na redução de peso nos programas de veículos elétricos. As ligas de alumínio servem como material intermediário, particularmente em invólucros de bateria, onde oferecem dissipação de calor superior e reduzem a necessidade de sistemas de resfriamento ativo.
Os painéis de carroceria inferior em PRFC termoplástico da SGL Carbon proporcionam economias de peso substanciais e tempos de produção mais rápidos, embora seu custo mais elevado limite a adoção generalizada. Os aços de alta resistência avançados com propriedades melhoradas de resistência e alongamento estão reduzindo a diferença de peso, oferecendo às OEMs orientadas para o custo uma solução prática para atender aos padrões Euro NCAP 2026 sem investimentos de capital significativos. Espera-se que esses avanços em materiais mantenham o setor de chassis automotivos diversificado até 2031.
Por Tipo de Veículo:
Automóveis de Passeio Lideram, Eletrificação Comercial AceleraOs automóveis de passeio representaram 62,34% da participação do mercado de chassis automotivos em 2025 e têm previsão de crescer a um CAGR de 10,23% entre 2026 e 2031, à medida que as plataformas skateboard consolidadas impulsionam economias de escala. Os veículos comerciais leves, alimentados pela logística do comércio eletrônico, acompanham esse ritmo à medida que frotas como Amazon, UPS e DHL migram para vans elétricas a bateria com chassi escada resistentes à corrosão.
A linha de ônibus elétricos 2025 da BYD apresenta um salto significativo em modularidade, com gavetas de bateria intercambiáveis que reduzem drasticamente o tempo de inatividade para recarga. Enquanto isso, a plataforma INGLO de automóveis de passeio da Mahindra está causando impacto ao eliminar os túneis centrais, ampliando assim o espaço da cabine. A estrutura de chassi escada nas vans ajuda a manter a capacidade de carga, mesmo com a inclusão de baterias, ressaltando o potencial das vans de nova energia para alcançar a economia de frota sem recorrer a compósitos exóticos.
Por Tipo de Propulsão:
MCI Domina Hoje, Crescimento dos VEB Remodela o AmanhãAs plataformas de combustão interna ainda representavam 72,15% da participação do mercado de chassis automotivos em 2025, mas os veículos elétricos a bateria têm previsão de crescer a um CAGR de 17,13% até 2031. O tamanho do mercado de chassis automotivos para VEBs quase triplicará à medida que os projetos de piso plano desbloqueiam centros de gravidade mais baixos e maior espaço interior. Os híbridos plug-in ocupam um nicho de transição, carregando tanto tanques de combustível quanto baterias que reduzem a capacidade de carga. Os programas de célula de combustível permanecem em escala piloto, limitados pela infraestrutura de hidrogênio e penalidades de tanque de 150 a 200 kg.
O pacote estrutural 4680 da Tesla elevou a rigidez torcional e reduziu significativamente a massa, um referencial que os concorrentes agora perseguem. A unidade de acionamento integrada da e-Platform 3.0 Evo da BYD libera volume sob o piso para células adicionais, impulsionando ganhos de densidade de energia que consolidam o momentum dos VEBs. Enquanto isso, os chassi de MCI continuam migrando para pilares A endurecidos por prensa e trilhos de teto estampados a quente, preservando relevância em mercados orientados pelo custo e retardando a eletrificação total.

Por Canal de Vendas:
OEM Domina, Pós-venda Ganha com o Envelhecimento das FrotasOs OEMs geraram 85,36% da participação do mercado de chassis automotivos em 2025, pois a maioria dos chassis é enviada em sincronia com a montagem dos veículos. No entanto, o canal de pós-venda tem previsão de crescer a um CAGR de 10,65% entre 2026 e 2031, à medida que as frotas norte-americanas e europeias ultrapassam 12,6 anos de idade média, impulsionando substituições de chassi galvanizados para caminhões escada propensos à corrosão. Em 2025, os trilhos galvanizados da Hendrickson demonstraram crescimento significativo, sinalizando potencial no setor de pós-venda.
À medida que as montadoras recorrem cada vez mais à integração vertical para a fabricação de chassis — evidenciada pela decisão da Tesla de reduzir sua base de fornecedores após adotar a gigafundição interna — os fornecedores externos de primeiro nível se encontram sob pressão. Em resposta, a JBM Auto da Índia está estrategicamente oferecendo chassi de pós-venda a preços competitivos, complementados por uma garantia de longa duração contra corrosão. Essa abordagem está capturando com sucesso participação de mercado na região ASEAN, sensível ao preço.
Análise Geográfica
Mercado de Chassis Automotivos da APAC
A Ásia-Pacífico representou 49,28% da participação do mercado de chassis automotivos em 2025 e tem previsão de expandir a um CAGR de 9,76% até 2031, impulsionada pela produção de mais de 9,5 milhões de unidades de VEB na China e pelos influxos de investimento estrangeiro direto no segmento monoque intensivo em alumínio da Índia [3]. O Japão e a Coreia do Sul aproveitam o conhecimento em aço de alta resistência e fibra de carbono, mas a estagnação do mercado doméstico limita a produção, levando fornecedores como Toyota Boshoku e Aisin a exportar kits de chassis híbridos.
Mercado de Chassis Automotivos na América do Norte e Europa
A América do Norte enfrenta tarifas da Seção 232 que aumentaram os prêmios do alumínio, levando as OEMs a buscar fornecimento em fundições domésticas ou absorver os custos adicionais. À medida que as frotas nos Estados Unidos adotam tratores elétricos Classe 8, elas estão atingindo os limites de peso bruto, impulsionando o uso de chassi escada de alumínio. Esses chassi custam significativamente mais do que as alternativas em aço e comprimem os prazos de retorno sobre o investimento. A Europa enfrenta dinâmicas semelhantes. Metas mais rígidas de CO₂ para frotas já impulsionaram despesas de capital substanciais em plataformas entre as OEMs alemãs, incluindo investimentos nos chassi skateboard MEB e PPE da Volkswagen, que reduzem consideravelmente a contagem de peças.
Mercado de Chassis Automotivos na América do Sul e MEA
A América do Sul e o Oriente Médio & África detêm coletivamente uma fatia modesta do mercado de chassis automotivos, mas registram bolsões de crescimento. Os créditos fiscais do Rota 2030 do Brasil estão levando a Stellantis e a GM a implantar híbridos flex-fuel com chassi de aço leve, enquanto as plantas de chassi escada orientadas para exportação da Argentina estão aumentando as remessas de subquadros de picapes apesar da volatilidade doméstica. A África do Sul exporta veículos equipados com chassi galvanizados projetados para condições costeiras corrosivas nos mercados-alvo, incluindo o Reino Unido e a Austrália.
Cenário Competitivo
A oferta global no mercado de chassis automotivos é moderadamente concentrada, com uma parcela notável detida pelos principais fornecedores. Esse nível de consolidação posiciona o mercado em um perfil de nível intermediário. Os principais players, como Magna, ZF, Benteler e Gestamp, estão adotando cada vez mais estratégias de integração retroativa em megafundição para mitigar os riscos associados à internalização pelas OEMs. A experiência da Magna com uma baixa contábil significativa após o colapso da Fisker serve como um alerta para o setor. O investimento da ZF em uma empresa chinesa especializada em soldagem por fricção e mistura reflete a urgência crescente de avançar nas capacidades de junção multimaterial.
Oportunidades estão surgindo em áreas como chassi de reposição galvanizados para frotas que adiam a eletrificação e kits skateboard completos adaptados para veículos autônomos. O segmento de pós-venda demonstra adaptabilidade, como evidenciado pela crescente demanda por substituições de chassi escada. Os avanços tecnológicos estão remodelando o cenário, com a estratégia de gigafundição da Tesla reduzindo significativamente o tempo de montagem e a complexidade das peças. Essa mudança está pressionando os fornecedores tradicionais de primeiro nível a se adaptarem, seja adotando novas tecnologias ou arriscando a obsolescência. Da mesma forma, a inovação Cell-to-Chassis da BYD influenciou os fabricantes europeus, muitos dos quais estão trabalhando para replicar a abordagem apesar de não possuírem expertise interna em baterias.
Players competitivos em custo de regiões de alto crescimento, como a JBM Auto da Índia, estão desafiando os incumbentes estabelecidos ao aproveitar práticas de mão de obra eficientes e vantagens geográficas estratégicas. Esses desafiantes estão perturbando a dinâmica do mercado, obrigando os players tradicionais a reavaliar suas estratégias para permanecerem competitivos. O cenário tecnológico e competitivo em evolução ressalta a necessidade de agilidade e inovação no mercado de chassis automotivos.
Líderes do Setor de Chassis Automotivo
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Benteler International AG
-
Hyundai Mobis Co., Ltd.
-
Gestamp Automoción S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chassis Automotivos Empresas cobertas neste relatório
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd (ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
Desenvolvimentos industriais recentes em Mercado de Chassis Automotivos
- Agosto de 2026: A EP Manufacturing Bhd (EPMB) inaugurou uma nova instalação de montagem de componentes de chassis no valor de RM 9,5 milhões (2,2 milhões de USD) em Tanjong Malim para fabricar componentes para modelos selecionados da Proton.
- Julho de 2026: A Bosch Limited concluiu a aquisição da Bosch Chassis Systems India Private Limited, integrando seu negócio especializado em sistemas de freios em sua principal entidade listada na Índia. Essa medida estratégica fortaleceu a presença do grupo em tecnologia automotiva no mercado doméstico, particularmente nos segmentos de segurança e controle de chassis de alto crescimento.
- Julho de 2026: A Daimler India Commercial Vehicles (DICV) lançou o BharatBenz Torqshift 1926, um chassi de ônibus pesado com sistema de transmissão manual automatizada (AMT). Destinado a rotas intermunicipais de até 500 km, o chassi integra um motor de 260 hp derivado da Mercedes-Benz e a tecnologia Torqshift AMT, ajudando a reduzir a fadiga do motorista, melhorar a eficiência de combustível e minimizar os custos operacionais ao longo do ciclo de vida.
- Março de 2026: A Jiangsu Newtech Technology Group Co., Ltd. iniciou um projeto com capacidade de produção anual de 120 milhões de peças de chassis automotivos. O projeto abrange a pesquisa, o desenvolvimento e a fabricação de vários componentes de chassis.
Escopo do Relatório Global do Mercado de Chassis Automotivo
O escopo inclui segmentação por tipo de chassis (chassi escada e monoque), tipo de material (aço, liga de alumínio, composto de fibra de carbono e outros), tipo de veículo (automóveis de passeio, veículos comerciais leves, veículos comerciais médios e pesados, e ônibus e micro-ônibus), tipo de propulsão (motor de combustão interna, veículo elétrico a bateria, VE híbrido plug-in, VE híbrido e VE a célula de combustível) e canal de vendas (OEM e pós-venda). A análise também abrange segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados em USD por valor.
Visão geral da segmentação
| Chassi de Escada |
| Monoque |
| Aço |
| Liga de Alumínio |
| Compósito de Fibra de Carbono |
| Outros |
| Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Médios e Pesados (VCMPs) |
| Ônibus e Autocarros |
| Motor de Combustão Interna |
| Veículo Elétrico a Bateria (VEB) |
| Veículo Elétrico Plug-in Híbrido (VEPH) |
| Veículo Elétrico Híbrido (VEH) |
| Veículo Elétrico a Célula de Combustível (VECC) |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Chassis | Chassi de Escada | |
| Monoque | ||
| Por Tipo de Material | Aço | |
| Liga de Alumínio | ||
| Compósito de Fibra de Carbono | ||
| Outros | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves (VCLs) | ||
| Veículos Comerciais Médios e Pesados (VCMPs) | ||
| Ônibus e Autocarros | ||
| Por Tipo de Propulsão | Motor de Combustão Interna | |
| Veículo Elétrico a Bateria (VEB) | ||
| Veículo Elétrico Plug-in Híbrido (VEPH) | ||
| Veículo Elétrico Híbrido (VEH) | ||
| Veículo Elétrico a Célula de Combustível (VECC) | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de chassis automotivos até 2031?
O tamanho do mercado de chassis automotivos tem previsão de atingir 278,65 bilhões de USD até 2031, crescendo a um CAGR de 9,11% entre 2026 e 2031.
Qual tipo de chassis detém a maior participação atualmente?
As estruturas monoque lideraram com 68,15% da participação do mercado de chassis automotivos em 2025, impulsionadas pelas aplicações em automóveis de passeio.
Qual categoria de material crescerá mais rapidamente até 2031?
O composto de fibra de carbono tem projeção para o CAGR mais rápido de 14,38%, à medida que as OEMs buscam economias de massa para a autonomia dos veículos elétricos.
Qual região contribui com a maior receita?
A Ásia-Pacífico representou 49,28% da receita de 2025 e está no caminho para um crescimento de CAGR de 9,76% entre 2026 e 2031, liderada pela produção de veículos elétricos da China.
Com que rapidez o segmento de pós-venda está se expandindo?
As frotas comerciais envelhecidas estão impulsionando o canal de pós-venda a um crescimento de CAGR projetado de 10,65% até 2031.