
Tamanho e Participação do Mercado de Loja de Aplicativos OEM Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
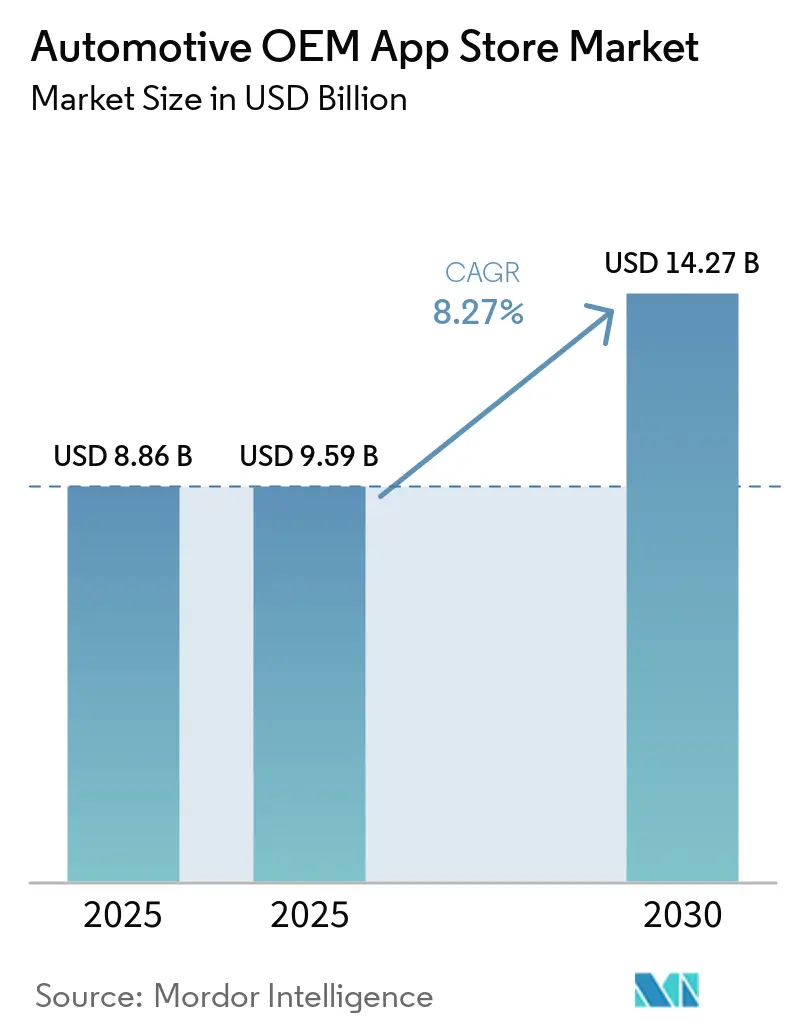
| Tamanho do Mercado (2026) | 9.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Loja de Aplicativos OEM Automotivo por Mordor Intelligence
O Mercado de Loja de Aplicativos OEM Automotivo foi avaliado em 8,86 bilhões de USD em 2025 e está projetado para crescer de 9,59 bilhões de USD em 2026 para 14,27 bilhões de USD até 2031, a um CAGR de 8,27% durante o período de previsão de 2026–2031. A intensificação da concorrência para entregar veículos definidos por software, o aumento da adesão a assinaturas e os iminentes mandatos de acesso a dados estão acelerando as receitas das plataformas. A janela de aplicação da Lei de Dados da UE, em setembro de 2026, está desmantelando monopólios de dados e obrigando as montadoras a abrir dados de veículos em tempo real para desenvolvedores externos, deslocando a rivalidade para a qualidade de curadoria e os termos de partilha de receitas. Os aplicativos de navegação ainda ancoram a receita, mas o apetite da Geração Z por pagamentos integrados no veículo está impulsionando os aplicativos de Pagamento e Compra para um crescimento desproporcional. Ao mesmo tempo, os desenvolvedores terceirizados dominam o volume de código, mesmo enquanto BMW, Mercedes-Benz e Toyota ampliam suas lojas proprietárias para controlar as margens.
Principais Conclusões do Relatório
- Por tipo de serviço, Mapas e Navegação assegurou 43,27% da participação do Mercado de Loja de Aplicativos OEM Automotivo em 2025, enquanto Pagamento e Compra está projetado para expandir a um CAGR de 8,29% até 2031.
- Por tipo de desenvolvimento, o desenvolvimento terceirizado/externalizado comandou uma participação de 68,65% do Mercado de Loja de Aplicativos OEM Automotivo em 2025, enquanto o desenvolvimento interno é o de crescimento mais rápido, a um CAGR de 8,31% até 2031.
- Por tipo de veículo, os automóveis de passageiros representaram 73,23% do tamanho do Mercado de Loja de Aplicativos OEM Automotivo em 2025, e os veículos comerciais leves estão posicionados para registrar o maior CAGR de 8,34% entre 2026 e 2031.
- Por sistema operacional, o Android deteve 76,36% da participação do Mercado de Loja de Aplicativos OEM Automotivo em 2025; as implementações de iOS estão previstas para crescer a um CAGR de 8,38% no mesmo horizonte.
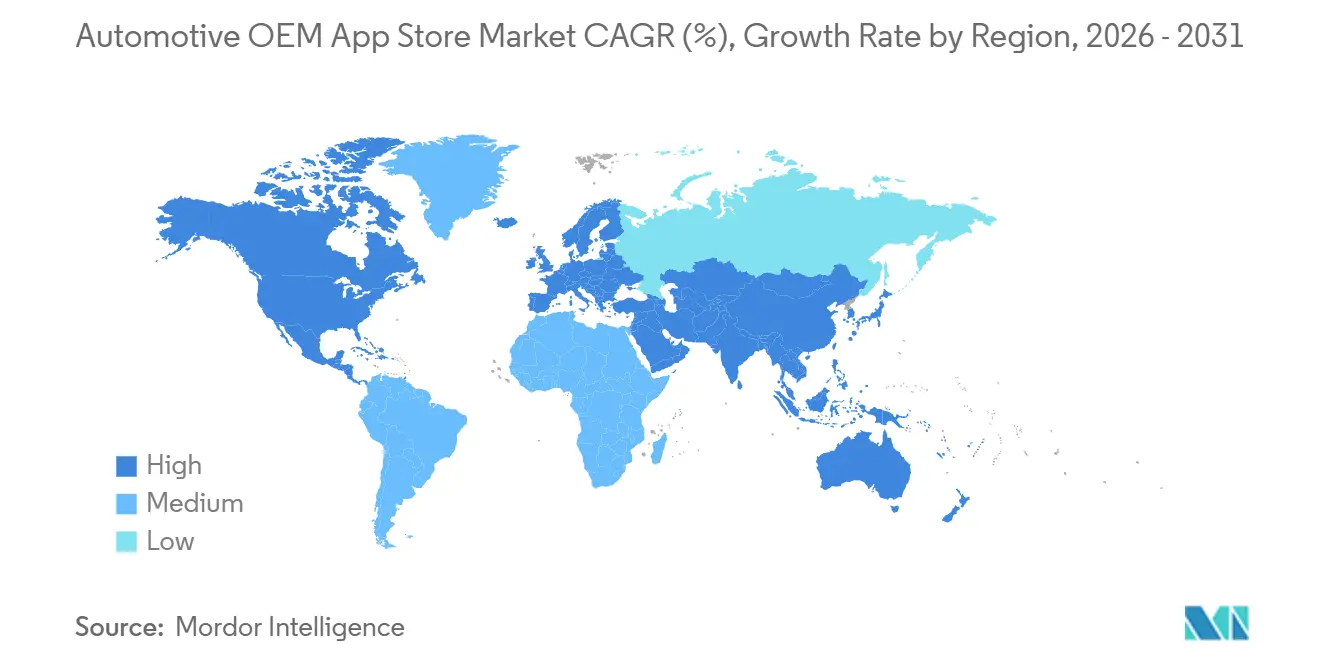
- Por geografia, a América do Norte liderou com 38,54% da participação do Mercado de Loja de Aplicativos OEM Automotivo em 2025, mas a Ásia-Pacífico está definida para registrar o CAGR mais forte de 8,41% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição das OEMs para Veículos Definidos por Software e Receita Recorrente | +2.1% | América do Norte e UE como núcleo, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento Acelerado da Penetração de Carros Conectados | +1.8% | Global, com Ásia-Pacífico e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Ecossistema Android Acelerando a Disponibilidade de Aplicativos de Terceiros | +1.5% | Global, concentrado em mercados com parcerias do Google Automotive Services | Curto prazo (≤ 2 anos) |
| Ato de Dados da UE Abrindo o Acesso a Dados no Veículo | +1.2% | Obrigatório na UE, com repercussão no Reino Unido e em mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda da Geração Z por Comércio Digital e Pagamentos no Veículo | +0.9% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| APIs 5G/Edge Habilitando Aplicativos de Cockpit Imersivos | +0.7% | Núcleo na Ásia-Pacífico (China, Coreia do Sul), áreas metropolitanas da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição das OEMs para Veículos Definidos por Software e Receita Recorrente
As arquiteturas elétricas estão sendo redefinidas pelos fabricantes, com o software agora visto como um fator-chave de lucro. A plataforma Ultifi da General Motors, que permite ativações de recursos via atualização remota, está no centro de uma meta significativa de receita diferida de curto prazo, sublinhando o foco da alta direção nos lucros impulsionados por aplicativos. Enquanto isso, a Mercedes-Benz mobilizou uma equipe substancial de engenheiros para desenvolver a maior parte de seu software internamente, com o objetivo de gerar ganhos significativos com serviços digitais nos próximos anos. Ao manter o controle sobre suas plataformas, esses fabricantes estão obtendo margens brutas de software consideravelmente mais altas em comparação com as margens mínimas observadas pelos fornecedores tradicionais de Nível 1. No entanto, essa mudança intensificou as tensões com os fornecedores, que agora pressionam por acordos de partilha de receitas renegociados.
Crescimento Acelerado da Penetração de Carros Conectados
Os veículos conectados agora são fornecidos com modems sempre ativos como padrão, criando a infraestrutura de base para a expansão do Mercado de Loja de Aplicativos OEM Automotivo. A mudança estratégica, no entanto, decorre do requisito da Lei de Dados da UE de expor feeds de sensores ao vivo a qualquer desenvolvedor autorizado, obrigando as marcas a competir na experiência do usuário em vez de no acúmulo de dados [1]. O Grupo Volkswagen lançou sua Loja de Aplicativos em vários modelos Audi em 2023 e já está curando mais de 70 aplicativos globais para se antecipar ao prazo de conformidade[2]. A integração mais rápida de aplicativos de terceiros torna-se, portanto, uma métrica decisiva à medida que a conectividade passa de um recurso opcional para um pré-requisito regulatório.
Ecossistema Android Acelerando a Disponibilidade de Aplicativos de Terceiros
O Android Automotive OS está se tornando a plataforma dominante no Mercado de Loja de Aplicativos OEM Automotivo, mas as diferenças entre as implantações do Google Automotive Services (GAS) e as implantações sem GAS estão fragmentando a economia dos desenvolvedores. A Volvo, parceira principal do Google, demonstrou o Android 15 no EX90 antes dos concorrentes, ilustrando a vantagem de ser pioneiro com o alinhamento completo ao GAS. O catálogo oficial de aplicativos está crescendo de forma constante, apoiado pela Car App Library e pelas APIs de múltiplos displays, que estão facilitando para os desenvolvedores a criação e a escalabilidade de aplicativos dentro do veículo. As montadoras que executam forks sem GAS — BMW, VW e GM — precisam engajar os desenvolvedores individualmente, o que reduz os efeitos de rede e duplica a sobrecarga de certificação, tornando mais difícil para esses ecossistemas manterem o ritmo.
Lei de Dados da UE Abrindo o Acesso a Dados no Veículo
O compartilhamento obrigatório de dados em tempo real sob a Lei de Dados da UE perturba o modelo de jardim murado que antes protegia os ecossistemas de infoentretenimento cativos. Intermediários de API como a Smartcar já integram mais de 40 marcas, comprovando a viabilidade de pipelines de dados entre marcas protegidos por OAuth. As pressões de conformidade são globais: o Aplicativo Global da Geely foi lançado em 34 países em março de 2025, com alinhamento ao GDPR para facilitar a expansão no Oriente Médio, sinalizando que as normas da UE estão rapidamente se tornando padrões de referência mundiais. Em resposta, especialistas em plataformas como a FORVIA Appning oferecem lojas completas com aplicativos verificados e fluxos de consentimento automatizados para ajudar as montadoras a cumprir o prazo de aplicação de 2026.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de Aprovação de Cibersegurança e Privacidade | -1.1% | UE e Japão (ISO/SAE 21434, aplicação do UNECE WP.29), com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Fragmentação do Sistema Operacional entre Android e iOS | -0.8% | Global, aguda em mercados com alta penetração de iPhone (América do Norte, Europa Ocidental, Japão) | Curto prazo (≤ 2 anos) |
| Conflitos de Partilha de Receitas entre OEMs e Fornecedores de Nível 1 | -0.6% | América do Norte e UE, onde os fornecedores de Nível 1 estão se reposicionando como fornecedores de software | Médio prazo (2-4 anos) |
| Limites Regulatórios de Distração do Motorista | -0.5% | Global, com a regra de olhar de 2 segundos da NHTSA na América do Norte, Declaração Europeia de Princípios, normas MLIT do Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Aprovação de Cibersegurança e Privacidade
A ISO/SAE 21434 e o UNECE WP.29 R155/R156 tornaram-se obrigatórios em 2024, exigindo que cada aplicativo novo ou atualizado passe por análise rigorosa de ameaças, avaliação de vulnerabilidades e exercícios de validação via atualização remota. As avaliações TISAX adicionam pontos de comprovação de segurança dos fornecedores, enquanto os contratos de aquisição dos EUA citam cada vez mais o Quadro de Cibersegurança do NIST, criando um patamar de fato para a conformidade. A aplicação de catálogos pré-aprovados pelos mercados para contornar esses obstáculos é comum, mas os desenvolvedores independentes frequentemente carecem de recursos para auditorias em múltiplas jurisdições, entrincheirando a dominância das grandes marcas e prolongando os ciclos de lançamento.
Limites Regulatórios de Distração do Condutor
A regra voluntária de dois segundos de olhar da NHTSA e princípios semelhantes da UE e do Japão limitam a complexidade da interface quando o veículo está em movimento. Categorias de alto engajamento — vídeo, redes sociais e jogos — permanecem, portanto, restritas até que a autonomia de Nível 3 ou superior obtenha certificação mais ampla. A proteção de aplicativos sensíveis do Android e os kits de ferramentas de conformidade da Appning ajudam a filtrar elementos de interface, mas a aplicação fragmentada entre regiões sustenta o risco legal. O potencial de monetização permanecerá limitado até que os reguladores sancionem modos sem as mãos além dos corredores-piloto com geofencing.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
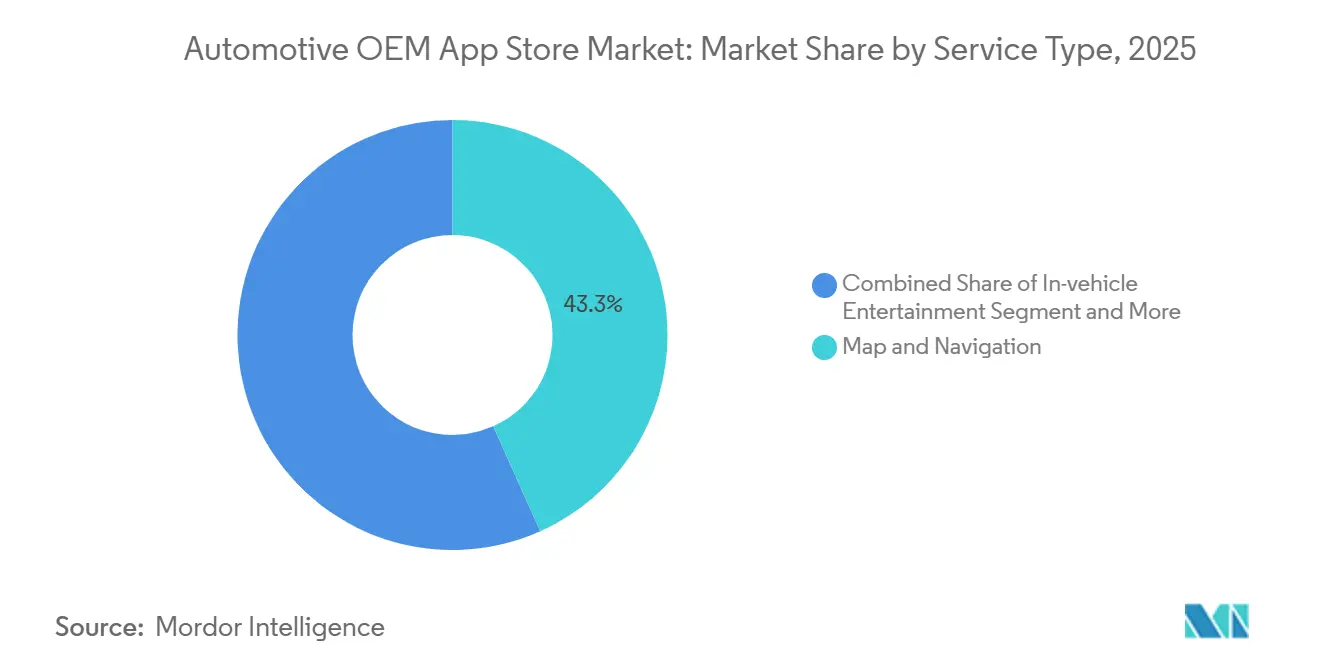
Navegação Ancora a Receita, Pagamentos AceleramOs serviços de mapas e navegação representaram 43,27% do Mercado de Loja de Aplicativos OEM Automotivo em 2025, refletindo seu papel como funcionalidade de base integrada na maioria das pilhas de infoentretenimento. Os motoristas esperam cada vez mais roteamento em tempo real e atualizações de tráfego como recursos padrão, e não como complementos opcionais. A HERE Technologies fornece dados para 238 milhões de veículos e estabeleceu uma aliança de 1,00 bilhão de USD por 10 anos com a AWS, ilustrando como as atualizações de mapeamento ao vivo suportam estruturas de taxas recorrentes e oferecem às montadoras um fluxo de receita confiável ao longo do tempo.
Os aplicativos de Pagamento e Compra são a categoria de crescimento mais rápido, avançando a um CAGR de 8,29% até 2031, à medida que as montadoras integram fluxos de checkout e migram para modelos de receita baseados em taxas de transação. Isso reflete um reconhecimento mais amplo de que os veículos estão se tornando espaços habilitados para o comércio, e não apenas ferramentas de transporte. As categorias de Entretenimento, Notícias e Produtividade complementam esses portfólios, mas permanecem limitadas pelas regulamentações de distração até que a condução autônoma sem as mãos se torne mais amplamente disponível e os reguladores se tornem mais confortáveis com o engajamento na cabine.


Por Tipo de Desenvolvimento:
Terceirização Domina, Desenvolvimento Interno Ganha ImpulsoA terceirização para terceiros representou 68,65% do Mercado de Loja de Aplicativos OEM Automotivo em 2025, impulsionada pelas eficiências de plataformas completas como FORVIA Appning, Harman Ignite e Visteon. Somente a FORVIA Appning suporta mais de 23 marcas, demonstrando a escala de plataforma que as montadoras menores usam para expandir rapidamente seus catálogos de aplicativos. Para muitas montadoras, particularmente aquelas com recursos de software limitados, essas plataformas oferecem um caminho prático para o mercado sem a sobrecarga de construir infraestrutura proprietária do zero.
O desenvolvimento interno está crescendo a um CAGR de 8,31%, à medida que o iDrive 9 da BMW, o MB.OS da Mercedes-Benz e o Arene da Toyota buscam maior controle de dados e margens de software de 30 a 50%. Essas montadoras estão fazendo apostas de longo prazo no software como um negócio central, não apenas como um recurso. O Mercado de Loja de Aplicativos OEM Automotivo está, portanto, evoluindo em duas trilhas: terceirização para terceiros em busca de velocidade e amplitude, e desenvolvimento interno para diferenciação. A forma como as montadoras equilibram essas duas abordagens provavelmente definirá seu posicionamento competitivo na próxima década.
Por Tipo de Veículo:
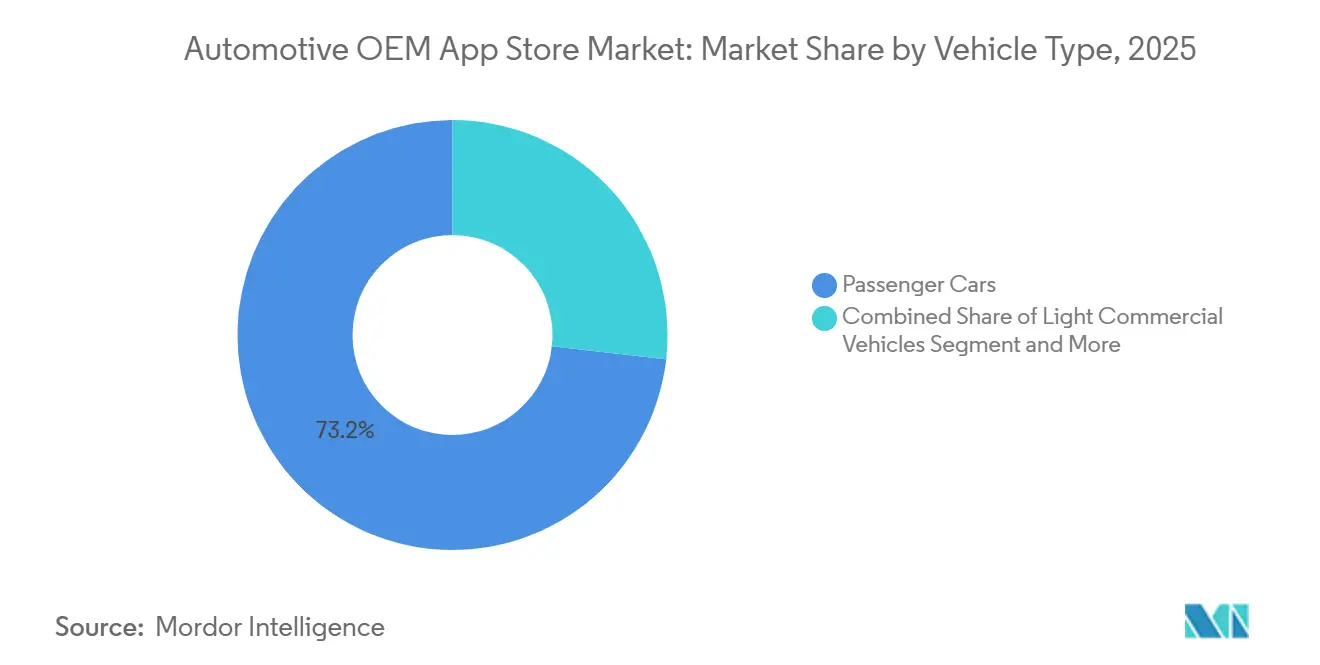
Carros de Passeio Lideram, Frotas se DigitalizamOs automóveis de passageiros representaram 73,23% do tamanho do mercado de loja de aplicativos OEM automotivo em 2025, apoiados por compradores premium que pagam 9,99 USD por mês pelo BMW Digital Premium e pacotes similares. Os motoristas esperam cada vez mais que seus veículos ofereçam a mesma conveniência digital que seus smartphones, tornando os ecossistemas de aplicativos no veículo uma extensão natural do cotidiano. O plano do Grupo Volkswagen de conectar 40 milhões de carros até 2030 destaca por que os ecossistemas de automóveis de passageiros continuam a dominar a adoção do mercado, com as montadoras competindo para reter a fidelidade dos clientes por meio de experiências impulsionadas por software.
Os veículos comerciais leves estão projetados para crescer a um CAGR de 8,34% até 2031, à medida que os gestores de frotas adotam aplicativos de otimização de rotas e conformidade, e caminhões médios e pesados integram serviços baseados em tacógrafo inteligente. Para empresas que gerenciam grandes frotas, cada ganho de eficiência se traduz diretamente em redução de custos operacionais, tornando esses aplicativos um investimento prático e não um luxo. Esses casos de uso de nível profissional estão expandindo o mercado de loja de aplicativos OEM automotivo além do entretenimento do consumidor para análises de redução de custos, refletindo uma mudança mais ampla na forma como as empresas veem a tecnologia de veículos conectados.
Por Tipo de Sistema Operacional:
Android Domina, iOS AvançaO Android representou 76,36% do Mercado de Loja de Aplicativos OEM Automotivo em 2025, apoiado pelas alianças do Google Automotive Services (GAS) com Volvo, Renault e Polestar, bem como pelos forks do AOSP implantados pela BMW, Volkswagen e GM. Essas parcerias refletem uma mudança mais ampla do setor em direção a plataformas de software veicular padronizadas e escaláveis. O acesso antecipado da Volvo ao Android 15 demonstra a vantagem de tempo de mercado da colaboração de pilha completa com o Google, dando às montadoras uma vantagem significativa na entrega de recursos atualizados aos consumidores antes dos concorrentes.
O próximo CarPlay de próxima geração da Apple deve impulsionar as implantações de iOS a um CAGR de 8,38%, mesmo com GM e Stellantis descontinuando o suporte ao espelhamento de telefone. O contraste entre as montadoras que adotam uma integração mais profunda com a Apple e aquelas que recuam completamente reflete uma incerteza genuína sobre qual estratégia de plataforma irá ressoar com os motoristas. Essa dinâmica mantém o Mercado de Loja de Aplicativos OEM Automotivo fragmentado entre os segmentos GAS, sem GAS e CarPlay, cada um exigindo esforço dedicado dos desenvolvedores e investimento técnico distinto.
Análise Geográfica
Mercado de Loja de Aplicativos OEM Automotivo da América do Norte
A América do Norte reteve 38,54% da receita do mercado de Loja de Aplicativos OEM Automotivo em 2025, impulsionada pelo OnStar da GM, pelo Ford SYNC e pelo modelo verticalmente integrado da Tesla. No entanto, a rigorosa regra de 2 segundos de visualização da região limita conteúdos de alto engajamento, moderando o potencial de crescimento em relação a mercados menos regulamentados. A Stellantis N.V. já incorpora a AppMarket em aproximadamente 2 milhões de veículos, demonstrando que marcas tradicionais ainda conseguem escalar software em um cenário maduro.
Mercado de Loja de Aplicativos OEM Automotivo da Europa
As perspectivas da Europa são moldadas pela Lei de Dados da UE, em vigor a partir de setembro de 2026, que obriga o acesso a dados em tempo real para desenvolvedores externos. A Loja de Aplicativos da Volkswagen já hospeda mais de 70 aplicativos e tem como meta 40 milhões de veículos conectados até 2030. A expansão do iDrive 9 da BMW Group e o catálogo da Appning (FORVIA) alinhado ao RGPD e com verificação de segurança impulsionam ainda mais a integração de desenvolvedores, sustentando o crescimento contínuo no mercado de Loja de Aplicativos OEM Automotivo.
Mercado de Loja de Aplicativos OEM Automotivo da APAC, EMEA e América do Sul
A Ásia-Pacífico está a caminho de registrar o CAGR mais elevado, de 8,41%, até 2031, impulsionada pelas montadoras chinesas que exportam veículos centrados em software e pelas regulamentações de carros conectados da Índia. O DiLink da BYD, o aplicativo transfronteiriço da Geely e o Arene da Toyota Connected Corp. evidenciam a inovação regional que combina 5G, C-V2X e convergência com casas inteligentes. A decisão da SAIC, em julho de 2025, de implementar a Appning (FORVIA) nas exportações da MG e da IM sublinha como as marcas chinesas utilizam lojas de marca branca para ampliar sua presença na Europa, na América do Sul e no MEA, expandindo assim a presença global do mercado de Loja de Aplicativos OEM Automotivo.

Cenário Competitivo
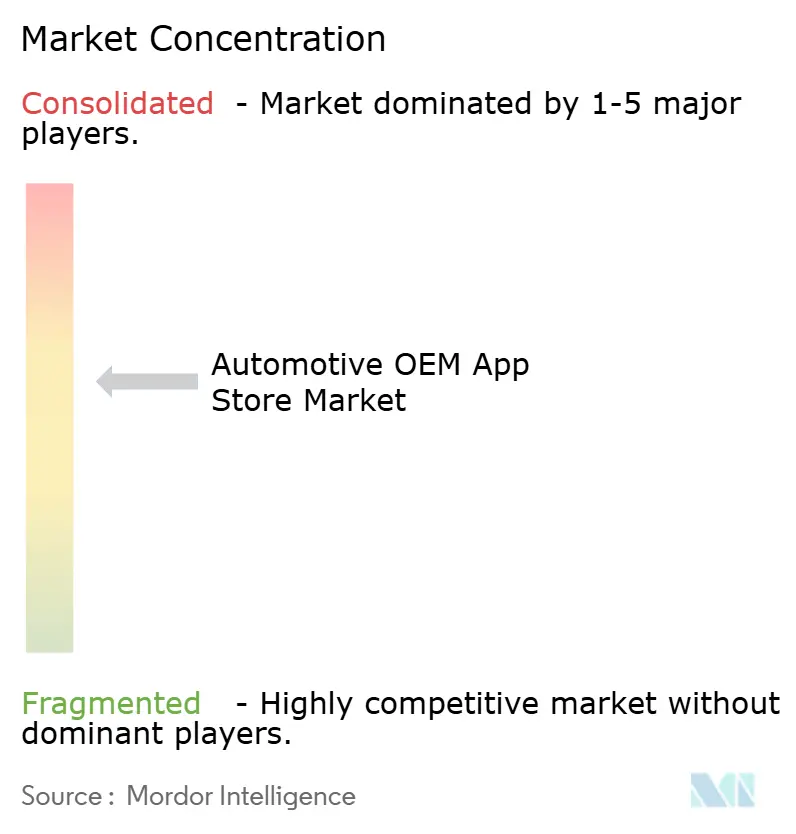
O mercado de loja de aplicativos OEM automotivo é moderadamente fragmentado, com três camadas competitivas. Primeiro, as montadoras verticalmente integradas, como Tesla, BYD e GM, capturam o valor de software de ponta a ponta ao controlar tanto a plataforma quanto a camada de conteúdo. Segundo, os fornecedores de Nível 1, incluindo FORVIA Appning, Harman Ignite e Visteon, oferecem marketplaces de marca branca que as marcas menores usam para alcançar um tempo de mercado mais rápido. Terceiro, provedores de nuvem de hiperescala como AWS e Google fornecem serviços de back-end e ferramentas para desenvolvedores que apoiam o crescimento do catálogo, tornando-os habilitadores discretos, mas importantes em todo o ecossistema.
Os movimentos estratégicos continuam a remodelar o posicionamento de mercado. A FORVIA concluiu a aquisição de 100% da Faurecia Aptoide Automotive em abril de 2024, rebatizando-a como Appning e visando uma participação de mercado global de 35% no segmento de loja de aplicativos automotivos até 2030[3]. O acordo da Harman com a CARIAD da Volkswagen apoia a Loja de Aplicativos do Grupo VW. Ele estabelece o Ignite como uma referência emblemática, enquanto a BMW selecionou a AWS para sua pilha de condução automatizada Neue Klasse, integrando inteligência artificial em nuvem nos futuros serviços de aplicativos. Esses movimentos refletem a rapidez com que as alianças estão se formando ao longo da cadeia de valor.
Oportunidades não atendidas permanecem em telemetria de frotas comerciais, orquestração de carregamento de veículos elétricos e IoT de veículo para residência — áreas onde nenhum único player estabeleceu uma posição dominante. Entrantes menores, como a Legible, que fez parceria com a Twine4Car da ACCESS Europe em dezembro de 2024 para transmitir audiolivros, demonstram que ofertas de conteúdo focadas ainda podem garantir espaço nas prateleiras das montadoras, apesar da crescente consolidação das plataformas. Para players ágeis, esses nichos representam pontos de entrada realistas em um mercado que os incumbentes maiores ainda não abordaram completamente.
Líderes do Setor de Loja de Aplicativos OEM Automotivo
-
Faurecia Aptoide Automotive
-
Google LLC
-
Harman International
-
Visteon Corporation
-
Apple Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Loja de Aplicativos OEM Automotivo
- Harman International
- Tesla Inc.
- General Motors
- Ford Motor Company
- CognitiveClouds (Mahalo Digital)
- Cariad SE
- BMW Group
- Toyota Connected Corp.
- Amazon Web Services
- Mercedes-Benz Group
- Google LLC
- Apple Inc.
- Stellantis N.V.
- Appning (FORVIA)
- Visteon Corp.
- Continental AG
- Robert Bosch GmbH
- HERE Technologies
- TomTom International
- Mapbox Inc.
- Faurecia Aptoide Automotive

Recent Industry Developments in Mercado de Loja de Aplicativos OEM Automotivo
- Agosto de 2026: A Crunchyroll trouxe a transmissão de anime para veículos conectados por meio do Appning da Forvia, lançando inicialmente com BMW e Mini antes de expandir para mais de 40 marcas automotivas.
- Julho de 2026: A P3 Digital Services GmbH e a Micware Co., Ltd. fizeram parceria para integrar a navegação LeerosNavi ao SPARQ OS, uma plataforma IVI baseada em AAOS.
- Junho de 2026: A American Honda Motor Co. lançou o aplicativo "Honda Trail Experience" para clientes TrailSport. Disponível gratuitamente na App Store da Apple para as versões TrailSport do Honda Passport, Pilot e CR-V, o aplicativo fornece dados do veículo em tempo real e personalizáveis para aumentar a confiança e a segurança do motorista fora de estrada, de acordo com o comunicado da empresa.


Escopo do Relatório Global do Mercado de Loja de Aplicativos OEM Automotivo
O Mercado de Loja de Aplicativos OEM Automotivo é segmentado por tipo de loja, aplicação, tipo de veículo, conectividade e região. Por Tipo de Loja, o mercado é segmentado em Lojas de Aplicativos OEM Proprietárias e Lojas Colaboradas com Terceiros. Por Aplicação, o mercado é segmentado em Navegação e Mapas; Infoentretenimento e Entretenimento; Diagnóstico e Manutenção de Veículos; Produtividade e Utilitários; e Integração com Casa Inteligente e IoT. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passageiros, Veículos Comerciais Leves e Veículos Comerciais Pesados. Por Conectividade, o mercado é segmentado em Sistemas Embarcados e Aplicativos de Smartphone Conectados/Integrados. Por Região, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, França, Espanha, Itália, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África).
As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Mapas e Navegação |
| Entretenimento no Veículo (podcast, música, áudio) |
| Notícias e Revistas |
| Pagamento e Compra |
| Negócios e Produtividade |
| Outros Tipos de Serviço (jogos, localizador de concessionárias, etc.) |
| Interno |
| Terceirizado e Externalizado |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Android |
| iOS |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| ASEAN | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Mapas e Navegação | |
| Entretenimento no Veículo (podcast, música, áudio) | ||
| Notícias e Revistas | ||
| Pagamento e Compra | ||
| Negócios e Produtividade | ||
| Outros Tipos de Serviço (jogos, localizador de concessionárias, etc.) | ||
| Por Tipo de Desenvolvimento | Interno | |
| Terceirizado e Externalizado | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Tipo de Sistema Operacional | Android | |
| iOS | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| ASEAN | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor de mercado atual e a taxa de crescimento do Mercado de Loja de Aplicativos OEM Automotivo?
O tamanho do Mercado de Loja de Aplicativos OEM Automotivo foi avaliado em 8,86 bilhões de USD em 2025 e está projetado para expandir de 9,59 bilhões de USD em 2026 para 14,27 bilhões de USD até 2031, registrando um CAGR de 8,27% entre 2026 e 2031.
Por que muitas montadoras preferem o Android Automotive OS em relação a outras plataformas?
A Car App Library do Android, o suporte a múltiplos displays e a integração do Google Automotive Services reduzem o tempo de mercado dos desenvolvedores, ajudando as montadoras a expandir os catálogos rapidamente.
Quais riscos retardam o lançamento de novos aplicativos de cockpit?
A certificação de cibersegurança sob a ISO/SAE 21434 e os limites de distração do motorista, como a regra de dois segundos de olhar da NHTSA, frequentemente prolongam os prazos de aprovação.
Qual região deve registrar a maior taxa de crescimento até 2031?
A Ásia-Pacífico está prevista para um CAGR de 8,41%, à medida que os fabricantes chineses e japoneses ampliam ecossistemas proprietários e a Índia aplica mandatos de veículos conectados.
Como os fornecedores de Nível 1 estão se posicionando neste espaço?
Empresas como FORVIA Appning e Harman Ignite fornecem marketplaces de marca branca que permitem que marcas menores entrem no Mercado de Loja de Aplicativos OEM Automotivo sem construir pilhas internas completas.
Como os fornecedores de Nível 1 estão a posicionar-se neste espaço?
Empresas como FORVIA Appning e Harman Ignite fornecem marketplaces de marca branca que permitem às marcas menores entrar no mercado de Loja de Aplicativos OEM Automotivo sem construir pilhas internas completas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

