
Tamanho e Participação do Mercado de Astaxantina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
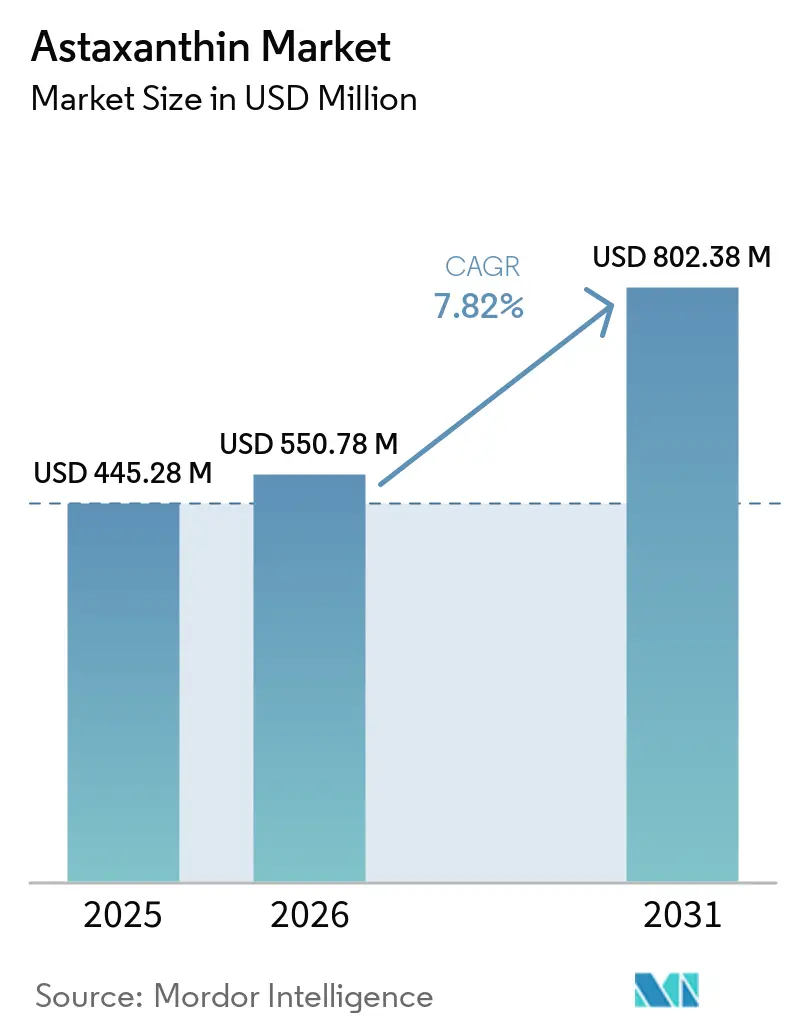
| Tamanho do Mercado (2026) | 550.78 Milhões de dólares |
| Tamanho do Mercado (2031) | 802.38 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.82 % |
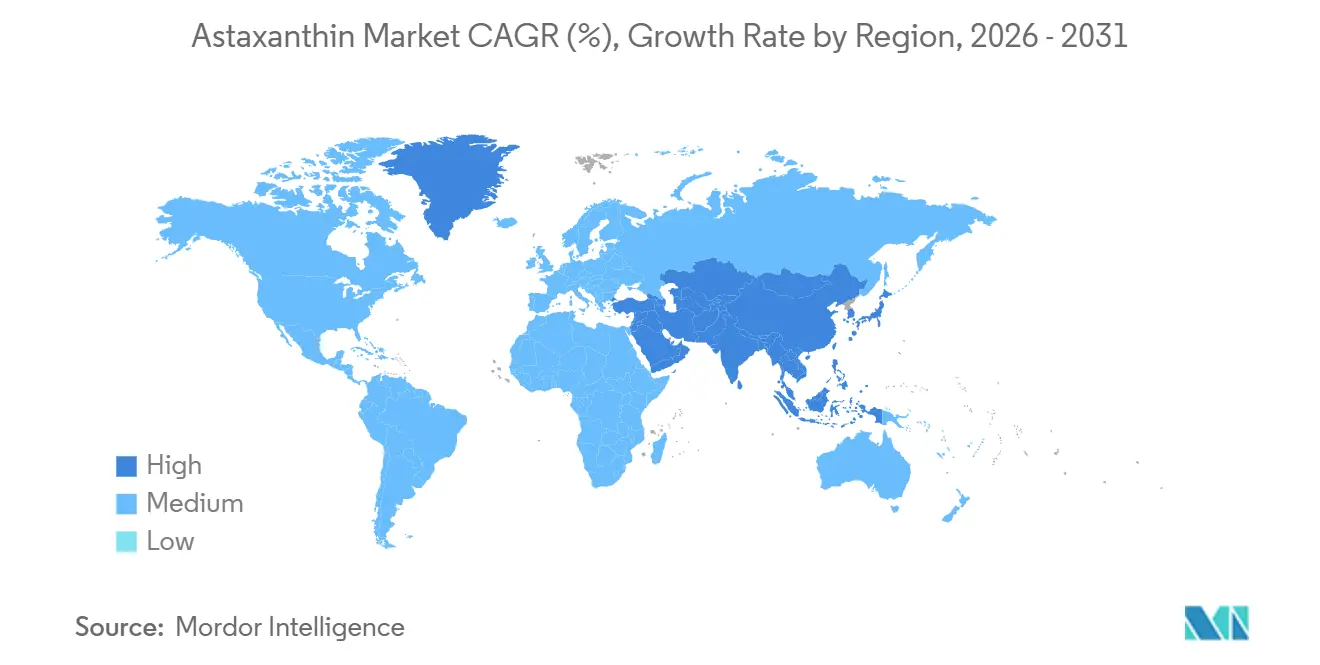
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Astaxantina por Mordor Intelligence
O tamanho do mercado de astaxantina é avaliado em 550,78 milhões de USD em 2026, crescendo a partir do valor de 445,28 milhões de USD em 2025, e está previsto para atingir 802,38 milhões de USD até 2031, avançando a um CAGR de 7,82%. O impulso da demanda está ancorado em uma mudança global do consumidor em direção a carotenoides derivados de microalgas, proibições regulatórias de variantes sintéticas em alimentos e validação clínica contínua que compara favoravelmente os estereoisômeros naturais com os sintéticos. Os prêmios de preço para as categorias naturais permanecem resilientes apesar de um diferencial de custo sete vezes maior, pois os formuladores dependem das vantagens documentadas de biodisponibilidade. Enquanto isso, inovações de produção, como protocolos de cultivo em dois estágios, proporcionam ganhos de rendimento que atenuam a pressão de custos. As estratégias competitivas giram em torno da extração supercrítica com CO₂, sistemas de entrega em grânulos e lipossomais, e sinergias com múltiplos ingredientes que permitem a diferenciação do produto final em suplementos, cosméticos e alimentos funcionais. Geograficamente, a Europa mantém a liderança por meio de rigorosas aprovações de Novos Alimentos, a Ásia-Pacífico gera a receita incremental mais rápida e a América do Norte capitaliza o status precoce de Geralmente Reconhecido como Seguro (GRAS).
Principais Conclusões do Relatório
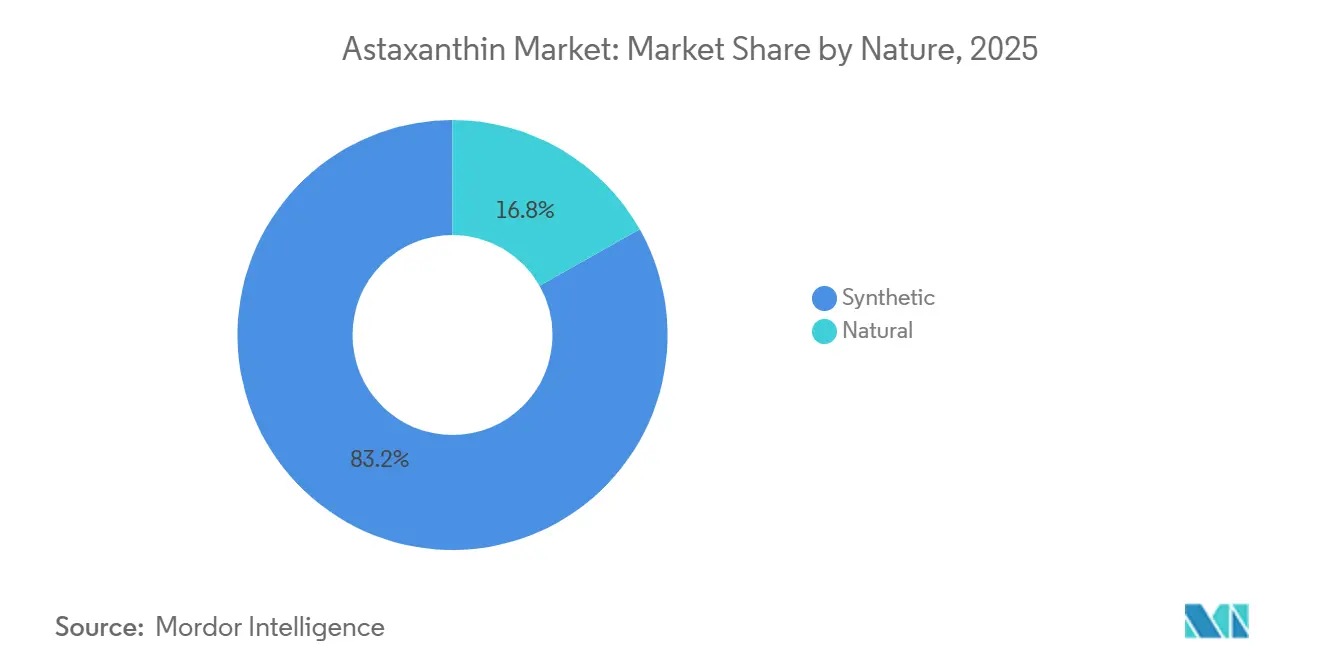
- Por natureza, o sintético detinha 83,18% da participação do mercado de astaxantina em 2025, enquanto as categorias naturais estão previstas para se expandir a um CAGR de 9,24% até 2031.
- Por forma, os pós capturaram 72,34% do tamanho do mercado de astaxantina em 2025, enquanto os formatos líquidos estão projetados para crescer a um CAGR de 8,55% até 2031.
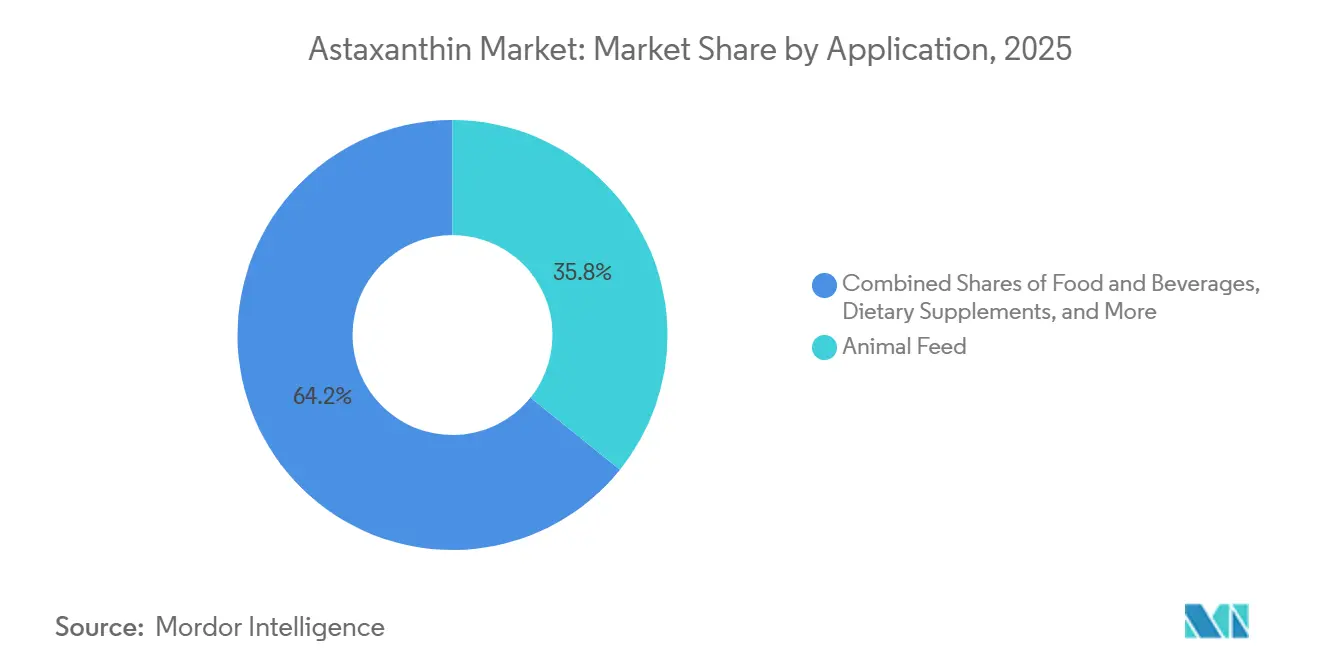
- Por aplicação, a alimentação animal representou 35,78% do tamanho do mercado de astaxantina em 2025, e os suplementos alimentares estão avançando a um CAGR de 10,05% até 2031.
- Por geografia, a Europa comandou 35,24% da participação de receita em 2025, enquanto a Ásia-Pacífico está posicionada para a expansão mais rápida, a um CAGR de 9,78% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Cuidados de Saúde Preventivos e Aumento da Demanda por Produtos Antienvelhecimento | +1.8% | Global, com concentração na América do Norte, Europa e mercados urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Conscientização dos Consumidores sobre os Benefícios Antioxidantes da Astaxantina para a Pele, Olhos e Saúde Cardíaca | +1.5% | Global, particularmente Japão, América do Norte e Europa Ocidental com populações envelhecidas | Longo prazo (≥ 4 anos) |
| Preferência por Astaxantina Natural Derivada de Microalgas em Detrimento de Sintéticos | +1.2% | Europa (impulsionada por regulamentação), América do Norte e segmentos premium na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos na Extração Melhorando a Biodisponibilidade e os Rendimentos | +0.9% | Global, liderado por centros de inovação na Europa, América do Norte e Japão | Médio prazo (2-4 anos) |
| Crescente Uso em Nutrição Esportiva para Recuperação e Redução da Inflamação | +1.0% | América do Norte, Europa e centros urbanos na China e Índia | Curto prazo (≤ 2 anos) |
| Mudança dos Consumidores em Direção a Ingredientes com Rótulo Limpo e Não-OGM | +0.8% | América do Norte e Europa; emergindo em segmentos premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Cuidados de Saúde Preventivos e Aumento da Demanda por Produtos Antienvelhecimento
Com o envelhecimento demográfico e a crescente conscientização sobre saúde, os consumidores estão adotando cada vez mais a astaxantina como solução preventiva, em vez de um suplemento reativo. Um ensaio clínico randomizado e controlado realizado em fevereiro de 2025 revelou que o consumo de 4 miligramas de astaxantina natural diariamente por 9 semanas reduziu significativamente os danos cutâneos induzidos por UV e prolongou o tempo até a queimadura solar, estabelecendo o composto como um "protetor solar interno" que complementa os produtos tópicos. Essa evidência clínica está impulsionando avanços nas formulações de beleza de dentro para fora. A capacidade da astaxantina de penetrar nas membranas celulares proporciona proteção oxidativa no nível mitocondrial, distinguindo-a dos antioxidantes de ação superficial. Além disso, o mercado antienvelhecimento se beneficia de pesquisas que mostram que uma ingestão de 12 semanas de 12 miligramas diários melhorou o desempenho cognitivo em indivíduos de meia-idade e idosos com declínio de memória relacionado à idade, ampliando suas aplicações além da dermatologia. O suporte regulatório inclui a aprovação da FDA em 1999 da astaxantina como suplemento alimentar e sua designação GRAS de 2010 para astaxantina derivada de Haematococcus pluvialis, o que facilitou sua adoção em alimentos e bebidas funcionais voltados para a saúde preventiva.
Crescente Conscientização dos Consumidores sobre os Benefícios Antioxidantes da Astaxantina para a Pele, Olhos e Saúde Cardíaca
Campanhas de educação ao consumidor estão destacando os benefícios multissistêmicos da astaxantina, impulsionando a demanda em cosméticos, nutracêuticos e alimentos funcionais. Um ensaio duplo-cego, controlado por placebo, envolvendo 64 escolares com idades entre 10 e 14 anos, cada um com mais de 4 horas de tempo de tela diário, administrou 4 miligramas de astaxantina AstaReal diariamente por 84 dias. O estudo revelou uma melhora de 20 por cento nas pontuações da síndrome de visão computacional e uma redução de 27 por cento na fadiga visual em comparação com o grupo placebo. Além disso, foram observadas melhorias significativas na estereopsis e no reflexo pupilar à luz. Com o aumento global do uso de dispositivos digitais, esses dados de eficácia pediátrica destacam um novo segmento demográfico valioso. Os benefícios cardiovasculares são apoiados por meta-análises: 12 miligramas diários por 24 semanas reduziram os níveis de fibrinogênio em indivíduos pré-diabéticos e com colesterol elevado. Além disso, uma suplementação de 8 semanas na mesma dosagem reduziu a pressão arterial e melhorou os marcadores vasculares em mulheres na pós-menopausa. A potência antioxidante da astaxantina, relatada como mais de 100 vezes a do alfa-tocoferol em ensaios específicos, juntamente com sua capacidade única de atravessar bicamadas lipídicas e proteger compartimentos celulares hidrofílicos e lipofílicos, a distingue dos antioxidantes convencionais. Essa diferenciação não apenas enfatiza sua eficácia, mas também valida seu preço premium entre os consumidores preocupados com a saúde.
Preferência por Astaxantina Natural Derivada de Microalgas em Detrimento de Sintéticos
As diferenças regulatórias e de biodisponibilidade estão impulsionando uma mudança de preferência em direção às fontes naturais, mesmo com um prêmio de custo que pode exceder sete vezes. A astaxantina sintética contém estereoisômeros ausentes na natureza e demonstra menor biodisponibilidade e estabilidade. O Regulamento da União Europeia nº 1925/2006 proíbe a astaxantina sintética em aplicações alimentares e, nos Estados Unidos, ela não possui status GRAS para consumo humano direto. A astaxantina natural, principalmente o estereoisômero all-E-3S,3′S derivado de Haematococcus pluvialis, é frequentemente esterificada com ácidos graxos. Isso melhora a estabilidade intracelular e pode melhorar a absorção, permitindo um prêmio de preço em formulações nutracêuticas e cosméticas. As tendências de certificação apoiam essa preferência: em maio de 2025, a marca AstaPure da Algatech anunciou a verificação do Projeto Não-OGM, certificações USDA Orgânico, Kosher e Halal. Da mesma forma, a BioAstin da Algalif e da Nutrex Hawaii possui validações comparáveis de terceiros que se alinham com as demandas dos consumidores por rótulo limpo. Embora a Europa e a América do Norte liderem na priorização de reivindicações de fonte natural, essa tendência está se expandindo para segmentos premium na China e na Índia, impulsionada pelo aumento da renda disponível e pela crescente conscientização sobre saúde.
Avanços Tecnológicos na Extração Melhorando a Biodisponibilidade e os Rendimentos
Inovações em extração e formulação estão superando os desafios da astaxantina, como sua baixa solubilidade em água, sensibilidade à luz e ao oxigênio, e baixa biodisponibilidade oral. Técnicas como extração supercrítica com CO2, métodos enzimáticos e plataformas avançadas de encapsulamento estão impulsionando esses avanços. A extração supercrítica com CO2, particularmente com etanol como co-solvente, emergiu como o método preferido para a astaxantina natural. Essa abordagem evita resíduos de solventes orgânicos, retém a configuração do estereoisômero all-E e extrai seletivamente formas esterificadas conhecidas por sua melhor estabilidade. De acordo com o International Journal of Pharmaceutics, técnicas de encapsulamento a jusante, como lipossomas, nanopartículas de PLGA, complexos de quitosana e compostos de inclusão de ciclodextrina, melhoraram a biodisponibilidade em 40 a 70% em estudos comparativos[1]. Além disso, formulações à base de lipídios demonstraram absorção 1,7 a 3,7 vezes maior em comparação com preparações de referência. Em novembro de 2024, a Divi's Laboratories e a Algalif lançaram o AstaBead, um grânulo de astaxantina altamente concentrado disponível em concentrações de 5% e 2,5%, projetado para melhorar a estabilidade e simplificar a formulação em comprimidos e cápsulas. Além disso, os protocolos de cultivo em dois estágios revolucionaram a produção de astaxantina. Ao separar o crescimento vegetativo verde da fase vermelha induzida por estresse, o Haematococcus pluvialis atingiu teores de astaxantina de até 38% de seu peso celular seco. Isso representa uma melhoria significativa em relação à faixa típica de 1,9 a 7,0%, reduzindo os custos de extração a jusante por quilograma de ingrediente ativo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vulnerabilidades da Cadeia de Suprimentos no Cultivo de Algas Devido a Fatores Climáticos | -0.7% | Global, com exposição aguda em regiões de cultivo ao ar livre (China, Havaí, Israel) | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas sobre Pureza, Rotulagem e Aprovações de Novos Alimentos | -0.5% | Europa (Novos Alimentos), China (aprovações regulatórias), mercados emergentes com estruturas em evolução | Longo prazo (≥ 4 anos) |
| Altos Custos de Produção de Astaxantina Natural | -0.9% | Global, afetando todos os produtores de fonte natural; mais agudo em regiões de alto custo (Europa, América do Norte) | Médio prazo (2-4 anos) |
| Flutuações no Preço das Matérias-Primas para Insumos de Algas | -0.6% | Global, com exposição a custos de energia, água e insumos nutricionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades da Cadeia de Suprimentos no Cultivo de Algas Devido a Fatores Climáticos
O cultivo de Haematococcus pluvialis é sensível à temperatura, intensidade luminosa e qualidade da água, tornando-o vulnerável à variabilidade climática que pode interromper os cronogramas de produção e a consistência do rendimento. Um relatório da União Europeia sobre cultivo de algas observou que os sistemas de tanques abertos ao ar livre estão em risco de contaminação por microrganismos concorrentes. Em contraste, os sistemas de fotobiorreatores, embora mais controlados, exigem energia substancial para regulação de temperatura e mistura. Dependendo da escala e do tipo de sistema, os custos de produção para esses sistemas podem variar de aproximadamente USD 38 a USD 111 por quilograma de biomassa seca, de acordo com a Comissão Europeia[2]. As perturbações relacionadas ao clima no cultivo de algas são múltiplas: temperaturas extremas podem sufocar o crescimento das algas, regiões como o deserto de Arava em Israel e a província de Yunnan na China enfrentam escassez de água, e períodos anormalmente quentes registram um aumento nos eventos de contaminação. O processo de cultivo, que envolve um protocolo de dois estágios — primeiro, crescimento vegetativo verde, seguido de privação de nutrientes e estresse de alta luminosidade para aumentar o acúmulo de astaxantina — estende os ciclos de produção por várias semanas. Esse ciclo prolongado aumenta a vulnerabilidade à variabilidade climática e aumenta o risco de falhas em lotes. A concentração do fornecimento amplifica ainda mais essa vulnerabilidade. A instalação da BGG World em Yunnan, que dobrou sua capacidade em maio de 2025, tornou-se agora o maior local do mundo para produção de astaxantina natural. Essa centralização representa um risco significativo, pois constitui um único ponto de falha para uma grande parte do fornecimento global. Para enfrentar esses desafios, os participantes do setor estão explorando várias estratégias de mitigação. Estas incluem diversificar a produção geograficamente, fazer a transição para sistemas fechados de fotobiorreatores equipados com controle climático e desenvolver métodos de cultivo heterotróficos que dependem de fontes de carbono orgânico em vez da fotossíntese tradicional. No entanto, vale ressaltar que, embora os métodos heterotróficos sejam promissores, ainda estão em fase piloto e ainda não atingiram competitividade de custo comercial.
Regulamentações Rigorosas sobre Pureza, Rotulagem e Aprovações de Novos Alimentos
Os caminhos regulatórios para a astaxantina natural variam amplamente entre as jurisdições, criando desafios como barreiras à entrada no mercado e custos de conformidade. Esses problemas beneficiam principalmente os players estabelecidos com dossiês regulatórios robustos, enquanto atrasam os novos entrantes. Na União Europeia, a astaxantina derivada de Haematococcus pluvialis requer autorização de Novo Alimento. A BGG World é notavelmente a única marca com duas aprovações de Novo Alimento da UE para diferentes métodos de extração, proporcionando uma vantagem regulatória que restringe a concorrência nos mercados europeus. Na China, o status de Novo Alimento foi concedido à astaxantina de Haematococcus pluvialis em 2010. No entanto, o processo de aprovação para novos fornecedores e métodos de extração permanece pouco claro e demorado, causando incerteza para os entrantes internacionais. Complexidade adicional surge dos padrões de pureza e requisitos de rotulagem, pois os produtos devem divulgar a composição de estereoisômeros, o status de esterificação e o organismo de origem. As alegações de saúde também requerem validação por ensaios clínicos, com custos variando de USD 500.000 a USD 2 milhões por indicação. Nos Estados Unidos, a FDA concedeu o status GRAS à astaxantina derivada de Haematococcus pluvialis em 2010. Esse status se aplica exclusivamente a fontes naturais, excluindo a astaxantina sintética, resultando em um mercado segmentado. Embora os produtores naturais se beneficiem das proteções regulatórias, eles enfrentam custos de produção mais elevados. Mercados emergentes, incluindo Índia, Brasil e países do Sudeste Asiático, estão estabelecendo seus próprios marcos regulatórios para ingredientes derivados de microalgas. No entanto, a falta de harmonização entre as jurisdições aumenta os custos de conformidade e retarda a expansão global dos produtores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Natureza:
O Natural Ganha Terreno Apesar da Dominância do SintéticoEm 2025, os graus sintéticos detinham 83,18% da participação do mercado de astaxantina, impulsionados pela demanda da indústria de ração para aquicultura por pigmentos econômicos em grandes quantidades. No entanto, os graus naturais devem superar a categoria geral com uma CAGR projetada de 9,24% até 2031, à medida que suplementos alimentares, cosméticos e alimentos funcionais premium adotam cada vez mais o fornecimento de microalgas. Os lotes naturais têm preços entre USD 1.650 e 7.220 por quilograma, em comparação com USD 950 para materiais sintéticos. No entanto, as proibições regulatórias do uso sintético em alimentos europeus e a ausência de status GRAS nos EUA proporcionam uma vantagem competitiva para os produtores naturais. As tendências de rótulo limpo estão acelerando a mudança em direção a produtos naturais nos segmentos premium da Ásia-Pacífico. Ao mesmo tempo, os métodos microbianos derivados de leveduras e geneticamente modificados permanecem tecnicamente viáveis, mas ainda estão nos estágios iniciais comercialmente, limitados por baixos rendimentos e preocupações regulatórias em relação a OGMs na nutrição humana.
Um ciclo de retroalimentação entre pesquisa clínica e percepção do consumidor está impulsionando a adoção de produtos naturais. As marcas enfatizam a configuração all-E-3S,3'S, que se alinha com estudos de plasma humano, para apoiar alegações de biodisponibilidade superior e estabilidade oxidativa. Os varejistas estão alocando mais espaço nas prateleiras para SKUs naturais, particularmente em plataformas de comércio eletrônico onde os algoritmos priorizam produtos com altas taxas de conversão. Consequentemente, o mercado de astaxantina está fazendo a transição para fontes naturais, mesmo que as variantes sintéticas mantenham seu papel na pigmentação da aquicultura.


Por Forma:
Formulações Líquidas Aceleram com Ganhos de BiodisponibilidadeOs pós capturaram 72,34% do mercado de astaxantina em 2025 devido à compatibilidade com comprimidos, cápsulas e pré-misturas para ração que exigem densidade a granel e longa vida útil. Os líquidos estão previstos para crescer a um CAGR de 8,55% até 2031, à medida que nanoemulsões, lipossomas e suspensões em óleo demonstram uma absorção 1,7 a 3,7 vezes maior em estudos farmacocinéticos. Os softgels líquidos permitem dosagem precisa para uso pediátrico e geriátrico, evidenciada por estudos com crianças em idade escolar que empregam formatos líquidos para reduzir o cansaço visual causado por computadores. A inovação em grânulos dentro do subsegmento de pós, o AstaBead da Divi's/Algalif, oferece maior fluidez e proteção oxidativa, preservando a capacidade de fabricação.
A escolha do formato está cada vez mais alinhada com a estratégia de canal. As marcas de nutrição esportiva preferem doses líquidas individuais para conveniência pós-treino, enquanto os multivitamínicos para o mercado de massa dependem de misturas à base de pó para otimização de custos. Diante das crescentes evidências que vinculam a tecnologia de entrega à eficácia, os formuladores priorizam formatos com absorção aprimorada, uma consideração que inclina a participação incremental para as soluções líquidas, mesmo que os pós permaneçam dominantes.
Por Aplicação:
Suplementos Alimentares Crescem Rapidamente enquanto a Aquicultura EstagnaA ração animal representou 35,78% do tamanho do mercado de astaxantina em 2025, ancorada por mais de 1 milhão de toneladas de produção anual de salmão do Atlântico que requer pigmentação para aceitação do consumidor. No entanto, os suplementos alimentares estão projetados para entregar o crescimento mais rápido a uma CAGR de 10,05% até 2031, impulsionados pela expansão dos dossiês clínicos, pelo envelhecimento das populações e pela adoção liderada por influenciadores. Os usos cosméticos crescem com base em evidências de retenção de umidade da pele e ganhos de elasticidade, e as bebidas funcionais experimentam inclusões em baixas doses para alegações de saúde ocular ou recuperação.
Os produtos farmacêuticos permanecem exploratórios, com foco em doenças inflamatórias intestinais e neuroproteção, mas os caminhos regulatórios e a economia de dosagem moderam a contribuição de receita de curto prazo. A aceleração dos suplementos reflete tendências convergentes: bem-estar autodirigido, dados de saúde de dispositivos vestíveis e migração do varejo para o comércio eletrônico. O estudo de visão pediátrica da AstaReal exemplifica como ensaios direcionados criam coortes endereçáveis inteiramente novas. Enquanto isso, pilhas de múltiplos ingredientes combinando astaxantina com tocotrienóis, luteína ou colágeno desbloqueiam sinergias de formulação que sustentam prêmios de preço e apoiam compras repetidas.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Astaxantina na Europa
A Europa assegurou 35,24% da receita global em 2025, beneficiando de um ambiente regulatório que proíbe a astaxantina sintética em alimentos e exige aprovação de Novo Alimento para variantes naturais. A elevada literacia em saúde e os robustos canais de suplementos na Alemanha, no Reino Unido, em França e nos Países Baixos fortalecem o crescimento em volume, enquanto os preços premium prevalecem devido ao acúmulo de certificações. As barreiras regulatórias criam fossos defensivos para os incumbentes que obtiveram aprovações duplas de métodos de extração.
Mercado de Astaxantina na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registe um CAGR de 9,78% entre 2026 e 2031, superando todas as outras regiões. A China impulsiona a oferta, com a duplicação, em maio de 2025, da fazenda de fotobiorreatores de Yunnan pela BGG, consolidando o seu estatuto de maior produtor natural a nível mundial. O Japão mantém-se como pioneiro no consumo, enquanto a Índia regista ganhos rápidos de procura alinhados com o aumento do rendimento disponível e a crescente consciencialização para a saúde preventiva. Embora os graus sintéticos dominem a aquicultura no Sudeste Asiático, a adoção de suplementos premium sinaliza uma futura migração para insumos naturais.
Mercado de Astaxantina nas Américas e no MEA
A América do Norte aproveita o estatuto GRAS precoce para ampliar a abrangência de aplicações em suplementos, bebidas e cosméticos. A operação havaiana da Cyanotech fornece o BioAstin, que contribuiu com 65% das suas vendas líquidas de 24,215 milhões de USD no exercício fiscal de 2025, sublinhando a dependência de receitas de um único produto[3]. A clareza regulatória e a ampla distribuição no retalho sustentam uma procura consistente, ainda que moderada pela sensibilidade ao preço nos canais de massa. A América do Sul e o Médio Oriente e África permanecem incipientes, mas promissores, à medida que os quadros regulatórios amadurecem e as populações urbanas de classe média procuram nutracêuticos com rótulo limpo.
Panorama regulatório
Os marcos regulatórios para a astaxantina permanecem altamente específicos por fonte e uso, determinando quais graus podem ser utilizados em aplicações alimentícias humanas versus em ração animal. Na União Europeia, o oleoresina rica em astaxantina derivada de Haematococcus pluvialis é regulamentada sob o marco de Novos Alimentos, enquanto o Regulamento nº 1925/2006 continua a restringir a astaxantina sintética em aplicações alimentícias, o que sustenta uma vantagem estrutural para fornecedores de fontes naturais com dossiês aprovados.
A atividade regulatória recente também altera o perfil de conformidade para ingredientes naturais. O Regulamento de Execução (UE) 2024/1026 da Comissão atualizou as especificações do oleoresina autorizado de Haematococcus pluvialis, incluindo alterações de especificação relacionadas a diésteres de astaxantina e 9-cis astaxantina, exigindo que os fornecedores alinhem métodos analíticos, especificações e rotulagem. Em dezembro de 2025, pareceres científicos do painel NDA da EFSA apoiaram a segurança de extensões de uso de ingredientes de astaxantina derivados de Haematococcus pluvialis em categorias alimentícias adicionais, incluindo análogos de laticínios e sucos de frutas, ao mesmo tempo em que enfatizaram considerações sobre exposição cumulativa para determinados grupos etários. Nos Estados Unidos, a astaxantina tem um status dividido, com listagens de aditivos corantes da FDA que permitem certos usos em ração para salmonídeos (com níveis de uso definidos), e notificações GRAS usadas para apoiar usos específicos em categorias alimentícias para ingredientes de origem natural, enquanto a astaxantina sintética carece de posicionamento GRAS equivalente para consumo humano direto.
Análise da cadeia de valor
A cadeia de valor da astaxantina começa com a produção de biomassa upstream e o controle de matérias-primas, passando pela extração e formulação para fornecimento a fabricantes de suplementos, alimentos e bebidas, cuidados pessoais e ração animal. O suprimento de astaxantina natural está ancorado no cultivo de Haematococcus pluvialis por meio de tanques abertos ou fotobiorreatores controlados, seguido pela colheita, ruptura celular e extração a jusante, muitas vezes utilizando CO2 supercrítico para posicionamento de rótulo limpo. A produção de astaxantina sintética depende de síntese química e distribuição a granel, com demanda concentrada em aquicultura e pré-misturas de ração, onde a economia da pigmentação é um fator-chave.
Os participantes intermediários capturam valor adicional por meio da purificação, estabilização e engenharia de formatos de entrega, incluindo microesferas (beadlets), emulsões e sistemas encapsulados projetados para lidar com a sensibilidade à oxidação e a baixa solubilidade em água em produtos finais. A conformidade regulatória funciona como uma etapa restritiva ao longo da cadeia: na UE, a autorização de Novos Alimentos e as especificações em evolução para o oleoresina de Haematococcus pluvialis determinam quais métodos de extração e especificações de ingredientes podem ser comercializados, enquanto nos Estados Unidos o marco de aditivos corantes da FDA apoia aplicações definidas em ração e os caminhos GRAS regem muitos usos alimentícios humanos para fontes naturais. A jusante, proprietários de marcas e fabricantes contratados avaliam cada vez mais pilhas de rastreabilidade e certificação, como Não-OGM, orgânico, Kosher e Halal, e a sensibilidade climática somada à concentração da oferta no cultivo ao ar livre pode criar gargalos recorrentes que favorecem produtores verticalmente integrados com sistemas de produção controlados e pegadas de fabricação diversificadas.
Cenário Competitivo
Concentração do Mercado
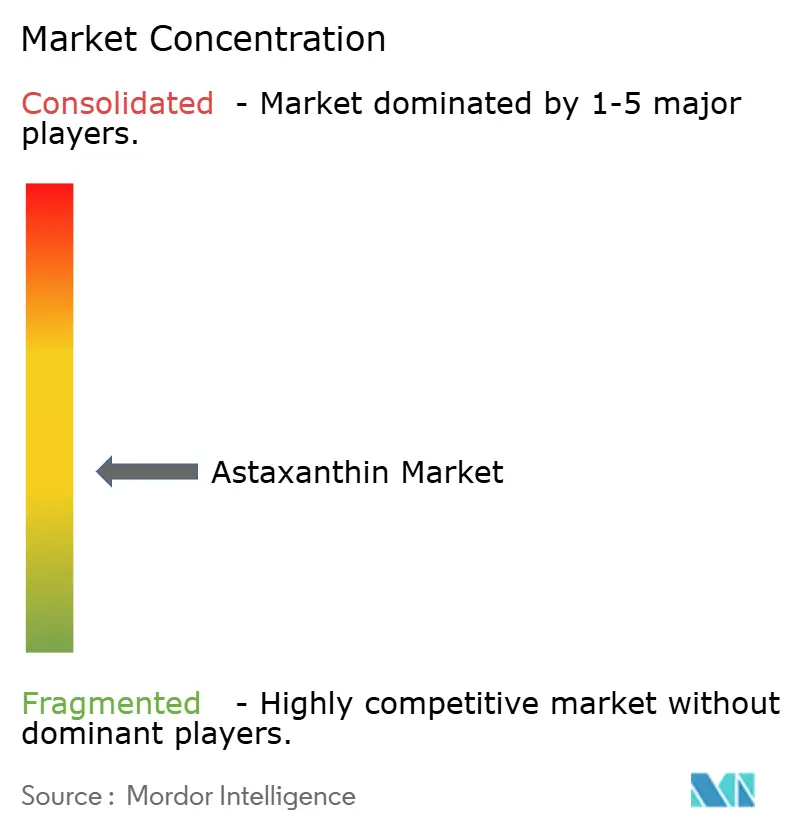
O mercado de astaxantina é caracterizado por fragmentação moderada, com a concorrência se intensificando entre empresas bem estabelecidas e empresas emergentes de biotecnologia. Principais players como Cyanotech Corporation, Beijing Ginko Group, ENEOS Holdings, Inc. e BASF SE mantêm sua dominância aproveitando capacidades de produção avançadas e extensas redes de distribuição, garantindo uma forte posição no mercado.
Os players globais utilizam seus recursos significativos e presença internacional para dominar o mercado, enquanto as empresas regionais capitalizam sua profunda expertise local e ofertas de produtos personalizadas para garantir vantagens competitivas. Esses principais players são fundamentais para impulsionar o crescimento do setor por meio de suas capacidades especializadas e estratégias de mercado bem elaboradas. Por outro lado, as empresas menores se concentram em criar nichos oferecendo variantes naturais e visando aplicações especializadas, permitindo-lhes estabelecer posições únicas no mercado apesar da presença de concorrentes maiores. Muitas empresas estão adotando cada vez mais estratégias de integração vertical, investindo fortemente em cultivo de microalgas e processos de formulação para obter melhor controle sobre suas cadeias de suprimentos e aumentar a eficiência operacional.
Os participantes do mercado estão ativamente buscando crescimento por meio de várias iniciativas, incluindo expansões de instalações, fusões e aquisições e desenvolvimento inovador de produtos. Além disso, estão priorizando investimentos estratégicos, consolidação de mercado e otimização de portfólio para fortalecer suas posições competitivas. Uma ênfase crescente na sustentabilidade é evidente em todo o setor, à medida que as empresas alinham cada vez mais suas operações e estratégias com práticas ambientalmente responsáveis, conforme destacado por desenvolvimentos recentes.
Líderes do Setor de Astaxantina
-
Cyanotech Corporation
-
Beijing Ginko Group
-
ENEOS Holdings, Inc.
-
BASF SE
-
dsm-firmenich
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Astaxantina Empresas cobertas neste relatório
- dsm-firmenich
- BASF SE
- Fuji Chemical Industry / AstaReal
- Cyanotech Corporation
- Beijing Gingko Group (BGG)
- Algatech Ltd.
- Algalif Iceland ehf.
- Divi’s Laboratories Ltd.
- ENEOS Holdings Inc.
- Biogenic Co. Ltd.
- Otsuka Holdings Co. Ltd.
- INNOBIO Ltd.
- Yunnan Alphy Biotech Co.
- NOW Health Group Inc.
- Archer Daniels Midland Company
- Givaudan SA
- Kemin Industries
- Evonik Nutrition and Care
- Valensa International
- Atacama Bio
Oportunidades de mercado e perspectivas futuras
A ampliação regulatória para categorias alimentícias convencionais cria um caminho de comercialização de curto prazo para a astaxantina natural além dos suplementos, particularmente na Europa, onde a elegibilidade permanece vinculada ao status de Novo Alimento. Os pareceres científicos do painel NDA da EFSA publicados em dezembro de 2025 sobre extensões de uso de astaxantina derivada de Haematococcus pluvialis em categorias como análogos de laticínios e sucos de frutas apoiam a inovação em laticínios à base de plantas, clareadores de bebidas e bebidas funcionais, mas também exigem atenção à ingestão cumulativa, especialmente para crianças e adolescentes, por meio do design de dosagem, disciplina no tamanho das porções e orientações de consumo mais claras.
No lado do suprimento e da tecnologia, a oportunidade se concentra na redução de custos, na resiliência e no desempenho de formato necessários para matrizes de alimentos e bebidas. As atividades de expansão e integração da cadeia de valor da BGG em Yunnan, abrangendo desde o cultivo até P&D, refletem o movimento do setor em direção a plataformas verticalmente integradas e de grande escala para melhorar rendimentos e consistência. Trabalhos adicionais de ampliação de escala em rotas de produção alternativas, incluindo sistemas industriais de fermentação escura relatados pela Kuehnle AgroSystems com parceiros como Biorea e Corbion, indicam espaço em branco para um suprimento dissociado do clima que complemente o cultivo fototrófico. Na formulação, o ímpeto de pesquisa publicado em 2026 sobre microencapsulação e estabilização baseada em nanopartículas apoia um desenvolvimento de produtos mais rápido para líquidos e bebidas acidificadas, onde as restrições de estabilidade e bioacessibilidade anteriormente limitavam uma adoção mais ampla.
Desenvolvimentos industriais recentes em Mercado de Astaxantina
- Julho de 2026: A Pinnacle Food Group Limited iniciou a construção de uma instalação de astaxantina baseada em microalgas em escala comercial no Canadá, após um marco de desenvolvimento relatado. O projeto aponta para a formação de nova capacidade na América do Norte e um impulso rumo a pegadas de produção localizadas para o suprimento de astaxantina natural.
- Junho de 2025: A BGG expandiu sua instalação de fabricação na Província de Yunnan, China, enfatizando uma cadeia de valor integrada que abrange cultivo, extração, secagem, embalagem e P&D. A expansão fortalece a economia de escala e reforça Yunnan como um nó central no suprimento global de astaxantina natural.
- Maio de 2024: A Divi's Nutraceuticals lançou a AstaBead, um produto de microesferas de astaxantina natural desenvolvido em colaboração com a Algalif, na Vitafoods 2024, na Suíça. O formato em microesferas visa melhorar a estabilidade e a fabricabilidade para comprimidos e cápsulas, apoiando uma adoção mais ampla por formuladores de suplementos que buscam insumos padronizados e de rótulo mais limpo.
Mercado de Astaxantina Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado é definido como o valor da astaxantina vendida como ingrediente em todos os usos finais, capturado no ponto de vendas do fornecedor em USD. Abrange a astaxantina natural e sintética, nas formas comerciais comuns e rotas de produção, para todas as principais regiões.
Exclusões de escopo: Excluímos os produtos de consumo acabados nos quais a astaxantina é um dos muitos ingredientes, e também excluímos as margens de varejo a jusante e os serviços.
Visão Geral da Segmentação
- Natureza
- Natural
- Sintético
- Forma
- Pó
- Líquido
- Aplicação
- Alimentos e Bebidas
- Suplementos Alimentares
- Ração Animal
- Cuidados Pessoais e Cosméticos
- Produtos Farmacêuticos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de onde vem a demanda e onde a oferta está restrita, antes de qualquer cálculo ser inserido no modelo. Consultamos fontes públicas como os avisos GRAS da FDA e publicações regulatórias relacionadas, comunicações da Comissão Europeia e da EFSA, e estatísticas de comércio e alfândegas de fontes como o UN Comtrade.
No lado da oferta e dos preços, utilizamos relatórios anuais, apresentações para investidores e divulgações de especificações de produtos para esclarecer os graus de pureza, os formatos comuns e as alegações de aplicação típicas. Uma assinatura paga de dados financeiros e inteligência empresarial é utilizada para verificar cruzadamente as composições de receita e os vínculos de propriedade, e um banco de dados de patentes é utilizado para confirmar mudanças nos métodos de produção e técnicas de extração. As fontes listadas aqui são meramente ilustrativas, e muitos outros documentos e referências públicas foram utilizados para coletar, validar e esclarecer os insumos finais.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas que são difíceis de observar nos dados públicos, especialmente as faixas de preço por categoria, os níveis típicos de dosagem e inclusão por aplicação, e as adições de oferta ou gargalos de curto prazo. Conversamos com uma combinação de produtores, distribuidores, formuladores do lado das marcas e especialistas em aplicações nas principais regiões consumidoras, de modo que as diferenças regionais em regulamentação e adoção sejam refletidas nos totais finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 47% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Players menores: 16% | Gerentes: 54% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os conjuntos de demanda por aplicação são reconstruídos usando sinais de casos de uso e, em seguida, traduzidos em valor usando faixas de preço realistas por categoria e forma. Para a astaxantina, os principais insumos incluem a divisão entre oferta natural e sintética, a participação de formatos em pó versus líquido, os níveis de adoção em alimentação animal e suplementos alimentares, a postura regulatória regional que afeta o uso permitido e os prêmios de preço observados para o material natural à base de microalgas.
Após a primeira passagem, corroboramos os totais com aproximações seletivas de baixo para cima, como receitas amostradas de fornecedores, verificações de canal sobre formatos e volume por aplicação convertido usando taxas de inclusão típicas e preços médios de venda (ASPs) ajustados. Quando as divulgações dos fornecedores são incompletas, as lacunas são tratadas por meio de faixas de participaão conservadoras que são validadas por múltiplos entrevistados, e o modelo é ajustado somente quando pelo menos dois sinais independentes apontam na mesma direção. As previsões são produzidas usando análise de cenários, com premissas sobre adições de capacidade, normalização de preços e adoção de aplicações revisadas com participantes do setor, de modo que a trajetória final permaneça prática e explicável.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como fluxos comerciais, marcos regulatórios e indicadores de crescimento de aplicações, e depois revisados para consistência entre regiões. Quando um resultado de segmento parece incorreto, verificamos primeiro a cadeia de insumos e, em seguida, recontatamos as fontes para confirmar se a mudança é real ou impulsionada por timing e precificação.
Uma revisão interna em múltiplas etapas é concluída antes da aprovação final, incluindo verificações lógicas de participações, taxas de crescimento e relações implícitas de preço-volume. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de capacidade ou atualizações de regulamentação. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado de Astaxantina da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores de mercado publicados para a astaxantina frequentemente não coincidem porque os autores escolhem diferentes pontos de preço, diferentes limites entre vendas de ingredientes e produtos acabados, e diferentes convenções de ano para conversão de moeda. Mesmo quando o nome do mercado é o mesmo, os itens contabilizados podem variar, o que então eleva ou reduz o total.
Alguns dados externos parecem incorporar um valor mais amplo de produto acabado em suplementos, cosméticos e alimentos funcionais, o que eleva os totais rapidamente quando os preços de varejo são aplicados. Na Mordor Intelligence, o número é limitado às vendas de ingrediente de astaxantina no nível do fornecedor em USD, e as margens de produto a jusante não são contabilizadas, o que mantém a estimativa vinculada ao volume observável e às faixas de ASP realistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 550,78 milhões de USD (2026) | |
| Global Consultancy A | 1,96 bilhões de USD (2025) | Frequentemente reflete uma cadeia de valor mais ampla que pode incluir receitas de produtos acabados e uma contagem mais abrangente de formas de produtos, e também pode aplicar ASPs combinados mais elevados em todos os usos finais. |
| Biotech Publisher B | 2,52 bilhões de USD (2024) | Tende a usar um enquadramento de mercado mais amplo com inclusões de produtos e aplicações mais abrangentes, e as diferenças no ano base e no timing cambial podem ampliar ainda mais a diferença. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado e onde o ponto de precificação se situa na cadeia de valor, e não por uma simples discordância sobre a direção da demanda. Ao fundamentar os insumos na adoção de aplicações, nas divisões de formato e nas faixas de preço práticas que podem ser verificadas novamente, buscamos manter a estimativa rastreável e reproduzível mesmo quando os dados públicos são limitados.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de astaxantina até 2031?
O mercado de astaxantina está projetado para atingir 802,38 milhões de USD até 2031, refletindo um CAGR de 7,82% no período de 2026-2031.
Qual região lidera o consumo global?
A Europa detinha 35,24% da receita global em 2025, impulsionada por proibições regulatórias de sintéticos e forte adoção de suplementos.
Por que os formatos líquidos de astaxantina estão ganhando força?
Nanoemulsões, lipossomas e suspensões oleosas oferecem biodisponibilidade 1,7 a 3,7 vezes maior do que o pó, justificando o preço premium e acelerando a adoção.
Qual segmento de aplicação está crescendo mais rapidamente?
Os suplementos alimentares estão se expandindo a uma CAGR de 10,05% até 2031, à medida que as evidências clínicas ampliam os dados demográficos dos consumidores e apoiam dosagens diárias mais elevadas.