
ワイヤレステスト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.16 十億米ドル |
| 市場規模 (2031) | 32.29 十億米ドル |
| 成長率 (2026 - 2031) | 12.18 % |
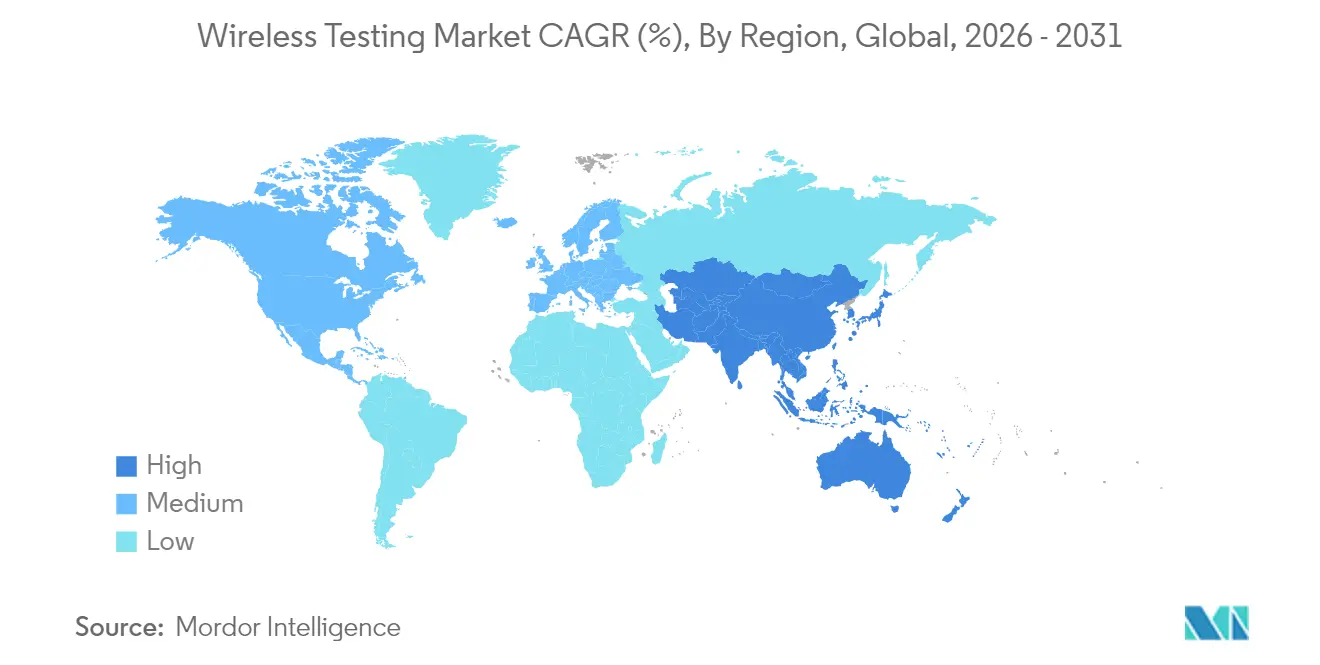
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
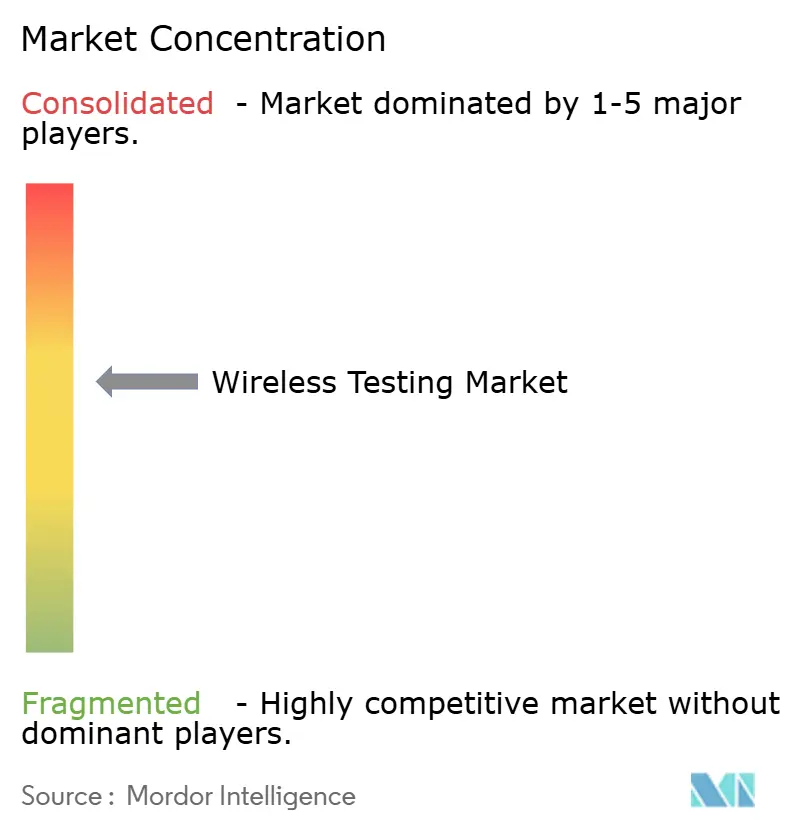
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイヤレステスト市場分析
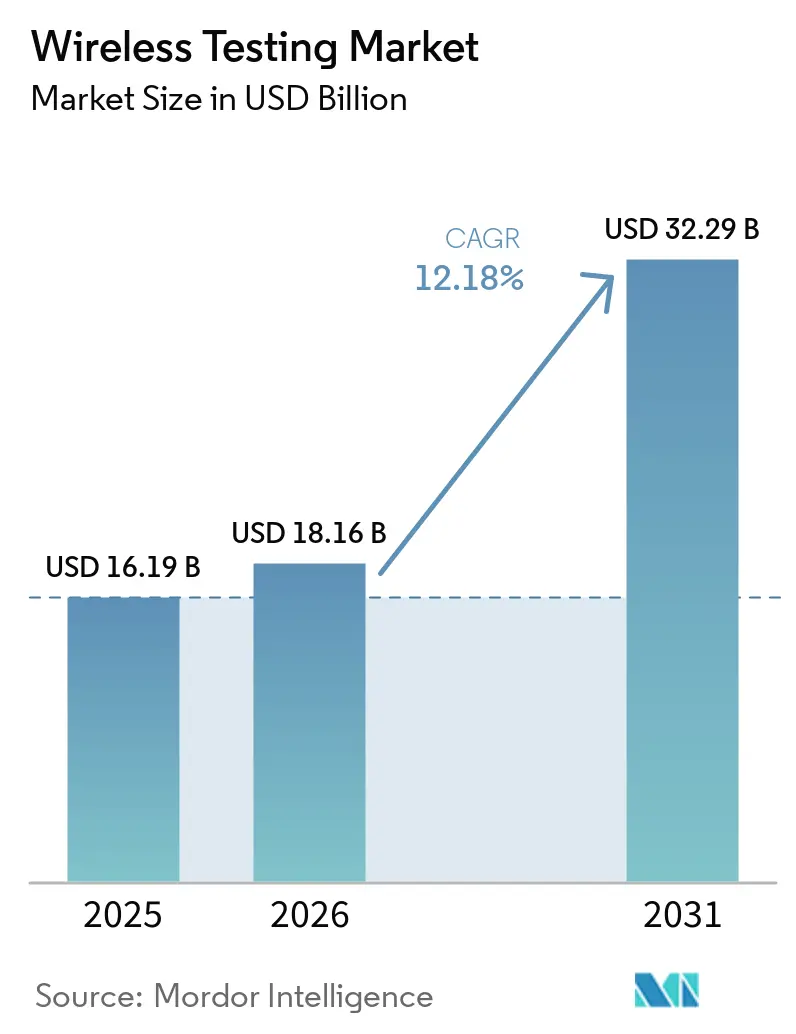
ワイヤレステスト市場規模は、2025年の161億9,000万米ドルから2026年には181億6,000万米ドルに成長し、2026年から2031年にかけての年平均成長率12.18%で2031年までに322億9,000万米ドルに達すると予測されています。
5G-Advancedネットワークへの継続的な移行、マルチラジオIoTデバイスの急速な普及、および無線機器に関する欧州連合のサイバーセキュリティ義務化により、検証範囲は従来の電磁適合性チェックをはるかに超えて拡大しています。同時に、中国、日本、および米国の国内通信事業者は、ビームフォーミング、マッシブMIMO、およびライブトラフィック負荷下でのネットワークスライシング性能のリアルタイム検証を必要とするオープンインターフェースアーキテクチャに数十億ドルを投資しています。こうした状況により、ワイヤレステスト市場は、従来の合否判定型コンプライアンスから、フィールド展開前にサービス劣化を検知できる予測型AI駆動検証フレームワークへとシフトしています。競争力学は現在、クラウドネイティブ自動化、サイバーセキュリティ分析、およびエンドツーエンドのプロトコル専門知識を統合サービスバンドル内に組み合わせることができるテストハウスおよび機器ベンダーに有利に働いています。
レポートの主要ポイント
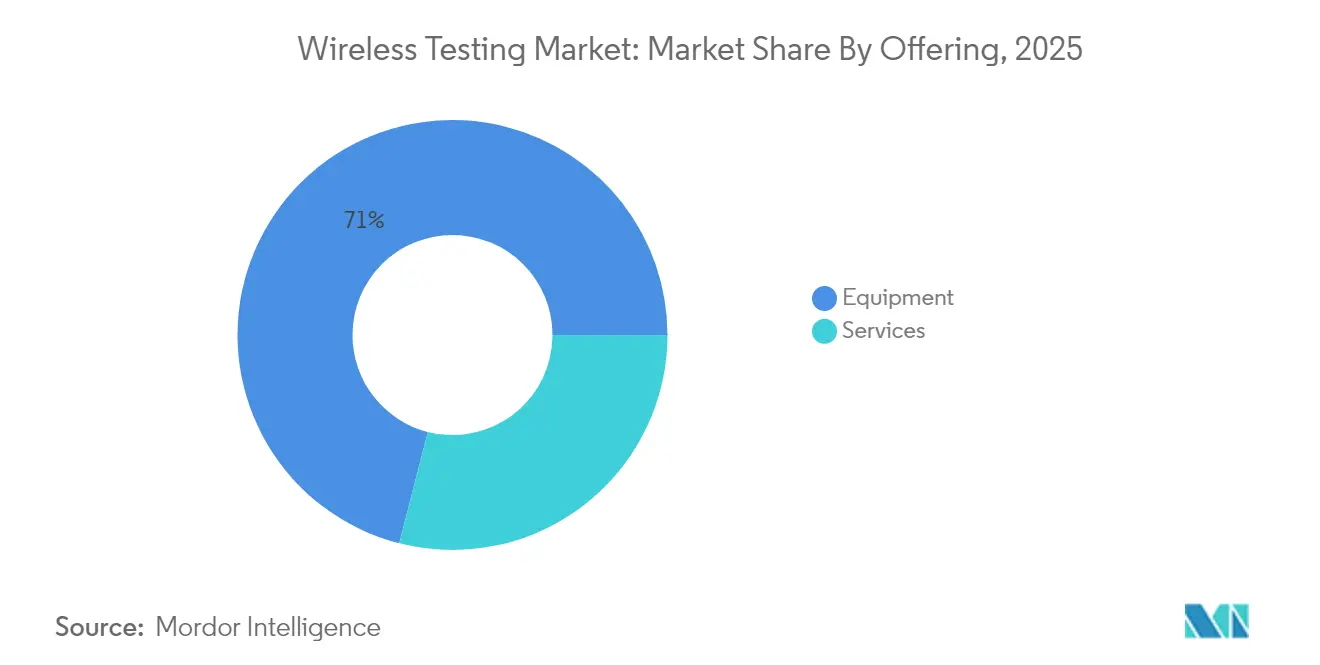
- 提供内容別では、機器が2025年のワイヤレステスト市場シェアの71.02%を占め、マネージドテストサービスは2031年にかけて年平均成長率11.05%で拡大する見込みです
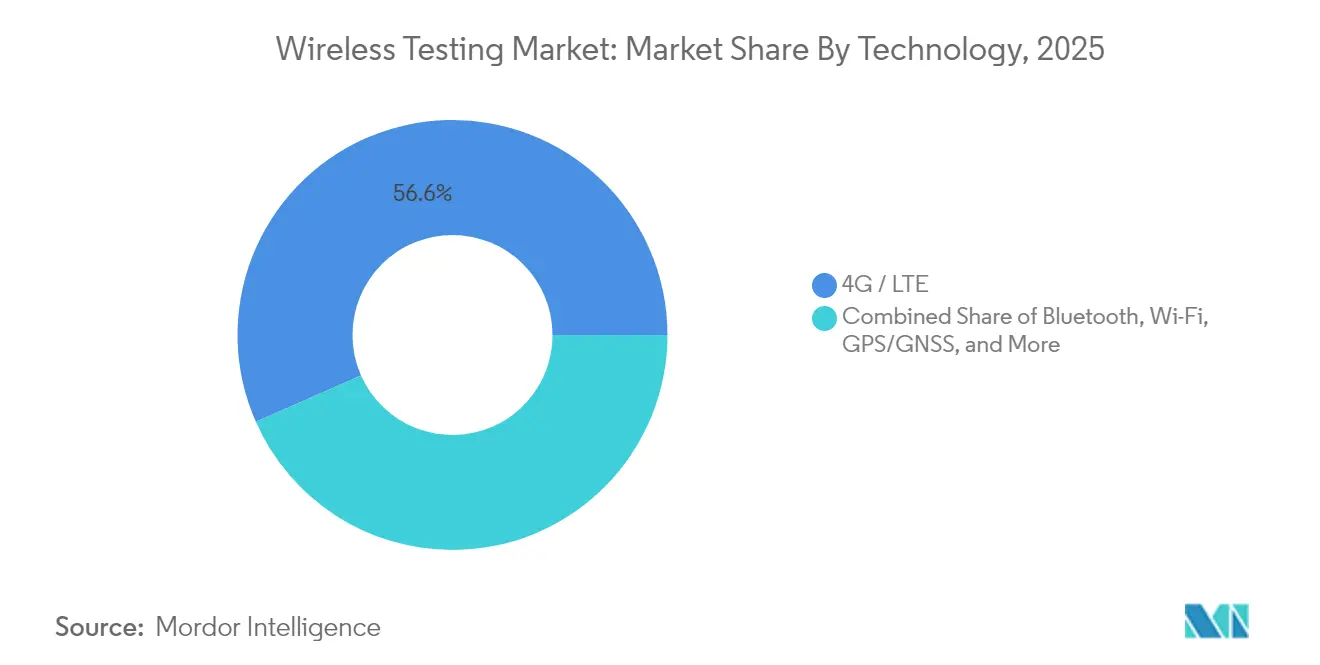
- 技術別では、セルラー(LTE+5G)が2025年の収益シェアの56.62%を占め、5Gセグメント単独では2031年にかけて年平均成長率18.2%を記録する見込みです
- 用途別では、コンシューマーエレクトロニクスが2025年のワイヤレステスト市場規模の33.55%を占め、自動車コネクティビティは2026年から2031年にかけて年平均成長率14.72%で拡大しています
- 地域別では、北米が2025年の収益シェアの32.18%でリードし、アジア太平洋地域は2031年にかけて年平均成長率12.63%を記録する見込みです
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gインフラの急速な拡大 | 3.20% | 中国および米国の展開拠点 | 短期(2年以内) |
| AI駆動型自己修復ネットワークには予測的テスト分析が必要 | 1.70% | 世界の先進国市場での早期採用 | 長期(4年以上) |
| クラウドコンピューティングおよびIoTデバイスへの需要増大 | 1.80% | 北米・EU企業、アジア太平洋製造業 | 長期(4年以上) |
| プライベート5G・産業用ワイヤレスネットワークの急増 | 1.90% | 北米・EU産業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gインフラの急速な拡大
世界の通信事業者は、2030年までにアジア太平洋地域だけで5Gの展開に2,590億米ドルを投資する計画を立てており、これにりワイヤレステスト市場は、超広帯域・多アンテナキャリブレーション環境へと向かっている。この環境では、マッシブMIMOのスループットとビームフォーミングの精度をほぼリアルタイムでベンチマーク評価することが求められる。Wi-Fi 7の共存チェックは、Wi-Fi向けワイヤレステスト市場における一つの応用例である。日本のNTTドコモ、KDDI、ソフトバンクは合計で130億米ドル以上を予算計上し、全国規模の人口カバレッジ達成を目指しており、テストラボは地域の気候的極端条件を再現した温度管理チャンバー内で、ネットワークスライシングのレイテンシーとオープンRANの相互運用性をシミュレートすることを余儀なくされている。これらの通信事業者は現在、RFメトリクス、クラウドネイティブコア統合、サービスレベルの主要業績評価指標を網羅した包括的な検証を求めている。チャネルエミュレーション、トラフィッ生成、サイバーセキュリティスキャニングを単一のオーバー・ザ・エア(OTA)テストサイクル内に統合できるベンダーが、プレミアム契約を獲得している。非地上系ネットワーキングなどの5G-Advanced機能が具現化するにつれ、衛星リンクと地上リンクを組み合わせたシナリオベースのテストが必須要件となりつつあり、ワイヤレステスト市場に新たな収益をもたらしている。
予測的テスト分析を必要とするAI駆動型自己修復ネットワーク
ネットワークオーケストレーションスイートは現在、人間のトリガーなしに自律的にセルパラメータを調整し、障害から回復し、トラフィックを再ルーティングする大規模言語モデルエージェントを組み込んでいます[3]。したがって、テスト戦略は静的なリグレッションスクリプトから確率的トラフィック負荷下での行動予測へと転換しています。VIAVI Solutionsおよびノースイースタンユニバーシティはこのシフトを、スループット低下の数分前に異常を検知する都市規模のデジタルツインを稼働させることで示しています。認証ワークフローは、数千件のシミュレーション障害イベントにわたってAI意思決定パス、学習データの整合性、およびモデルバイアスを認証しなければなりません。この複雑さにより平均エンゲージメント規模が拡大し、購買者は一度限りのデバイス承認ではなくサービスとしての継続的検証を求めています。ハードウェアインザループ、コンテナ化エミュレーション、および説明可能AIダッシュボードを組み合わせるプロバイダーがワイヤレステスト市場の競争力に関する新たなベンチマークを牽引しています。
クラウドコンピューティングおよびIoTデバイスへの需要増大
クラウド導入を加速する企業は、パブリックネットワークとプライベートネットワーク間をホップする多数のバッテリー駆動IoTセンサーを運用しており、それぞれに厳格な稼働時間とデータプライバシーの閾値があります。テストシーケンスは、低電力状態での適切な動作、レガシー無線との共存、およびEUの2025年8月無線機器指令の下で義務付けられた協調サイバー攻撃に対する耐性を証明しなければなりません。デバイスメーカーはこの負担を、新興のEN 18031サイバーセキュリティ標準の認定を維持するサードパーティラボにアウトソーシングする傾向が強まっており、高マージンのサービス収益を刺激しています。その結果、予測的テスト分析への需要が継続的インテグレーションパイプラインにフィードバックされ、ファームウェアアップデートと検証証明書の結びつきが強化されるという好循環が生まれています。産業用IoTが状態監視やデジタルツイン資産追跡へと拡大するにつれ、ワイヤレステスト市場は従来有線リンクに依存していたセクターからの新たな支出を確保しています。
プライベート5G・産業用ワイヤレスネットワークの急増
北米、ドイツ、および東南アジアの製造拠点は、マシンビジョンとリアルタイムロボティクスを自動化するために専用の3.5 GHz工場グリッドを展開しています。これらの施設は、時間敏感型ネットワーキングのハンドオフ、重機近傍での電磁耐性、および屋内セル間のシームレスなハンドオーバーを測定するレイテンシー重視の受け入れテストを必要としています。オンサイトチャネルサウンディング、スペクトラム監査、およびクライアントエッジ性能モニタリングを提供する専門ラボが複数年のフレームワーク契約を獲得し、継続的収益ストリームを向上させています。機器サプライヤーは、堅牢な工場フロア向けに設計されたポータブルスペクトラムアナライザーおよびクラウド連携プロトコルデコーダーで製品ラインを刷新し、ワイヤレステスト市場の勢いを強化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度なテスト機器および熟練労働力の高コスト | -1.80% | グローバル、特に発展途上地域で顕著 | 長期(4年以上) |
| RFコンポーネントのサプライチェーンの不安定性がキャリブレーションサイクルを遅延させている | -1.10% | アジア太平洋地域の調達集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なテスト機器および熟練労働力の高コスト
高度な5Gチャネルエミュレーターおよびミリ波信号発生器は現在1局あたり100万米ドルを超え、5年間の所有コストにライフタイムサポート契約が40%を加算します。テストの複雑さが増すにつれ、認定RFエンジニアは多くの新興国の国内ラボが対応できない6桁の給与を要求します。Keysightは2024年度に49億8,000万米ドルの収益を上げており、大量コンポーネント調達とマルチサイト資産活用を可能にする規模の優位性を示しています。共有チャンバーの時間をレンタルせざるを得ない小規模競合他社は薄いマージンと長い回収期間に直面しています。このコスト非対称性は業界統合を促進し、買収主導型プラットフォームが地域ラボをグローバルネットワークに統合して人材と機器をプールしています。
キャリブレーションサイクルを遅延させるRFコンポーネントのサプライチェーンの不安定性
低位相雑音発振器および高周波アッテネーターの持続的な不足により、スペクトラムアナライザーの定期的な再キャリブレーションが妨げられ、テストハウスはメンテナンス期間を延長し顧客スロットを再スケジュールせざるを得なくなっています[4]。半導体装置投資は2026年までに1,390億米ドルに達すると予測されていますが、配分は大量生産ファブに偏っており、ニッチなRFパーツは供給不足のままです。Qorvoの2025年のプレミアムハンドセットコンポーネントへのピボットは、ファブの優先順位の変化がサイクル途中でレガシーテストフィクスチャーを陳腐化させ、予期せぬ設備投資を追加する可能性を示しています。薄いマージンで運営するラボはこれらのショックを吸収するのに苦労し、新鮮なコンポーネントバッチが届くまで認定更新を一時停止することがあります。このような混乱は能力を削減し納期リードタイムを延ばし、近期のワイヤレステスト市場成長に重荷をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
機器の優位性がサービスの混乱に直面機器は2025年に115億米ドルを生み出し、ワイヤレステスト市場シェアの71.02%に相当しますが、マネージドテストサービスが2031年にかけて年平均成長率11.05%で上回るにつれてその優位性は弱まっています。資本集約型の信号発生器、空中線チャンバー、およびチャネルエミュレーターはすべてのラボの基盤を形成していますが、ファームウェアリフレッシュサイクルが毎年到来する中、購買者は所有の是非をますます問い直しています。したがって、マネージドサービスに帰属するワイヤレステスト市場規模は、顧客が資本予算よりも迅速な認証ターンアラウンドを優先するにつれてギャップを縮小するでしょう。ティア1ベンダーはクラウド連携分析ダッシュボードをバンドルすることでこの移行を支援し、合否メトリクスのニアリアルタイムリモートモニタリングを可能にしています。並行して、アリゾナ州の2,170万米ドルのVALORラボなどの政府資金施設が専門的なオープンRANの相互運用性スイートへのサブスクリプションベースのアクセスを開放し、成果ベースのエンゲージメントへのシフトを加速しています。機器メーカーにとって、レンタルプログラムと使用量ベースの価格設定は、稼働率を高く保ちながらカニバリゼーションを軽減します。
プロフェッショナルサービスプロバイダーはAI支援テストスクリプト生成と自動レポートテンプレートを活用してプロジェクトサイクルタイムを大幅に短縮しています。この俊敏性は、数ヶ月以内にグローバル市場参入を確保しなければならないマルチスタンダードIoTガジェットを立ち上げるスタートアップに響いています。一方、確立されたハンドセットブランドは知的財産を保護するためにハイエンド機器を引き続き購入しており、機器セグメントはシェアが低下しても相当な絶対収益を維持しています。全体として、二重トラックの需要がワイヤレステスト市場を持続させながら、ハードウェアリース、マネージドコンプライアンス、および共有インフラ上での継続的リグレッションテストを組み合わせたハイブリッドビジネスモデルを促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
5Gの加速がレガシー標準を上回る4G/LTEプロトコルは2025年収益の56.62%を占めましたが、その傘下で5Gスライスは2031年にかけて年平均成長率18.2%でワイヤレステスト市場規模を拡大させるでしょう。サブ6 GHzおよびミリ波テストルーティンには現在、動的スペクトラム共有検証、非スタンドアローンからスタンドアローンへの移行チェック、およびスライシング対応スループット分析が含まれています。したがって、ラボは2 GHzを超えるベクトル信号アナライザー帯域幅と64T64Rアレイに対応できる大型マルチアンテナ電波暗室でベンチを刷新しています。Rohde & SchwarzとQualcommは最近、プレ6Gユースケース向けに13 GHzリンクを実証し、周波数カバレッジ要件の拡大を示唆しています。Wi-Fiは依然として重要であり、トライバンドWi-Fi 7は320 MHzチャネルとマルチリンク動作を追加し、2.4 GHz、5 GHz、および6 GHz無線の同時検証を必要としています。Bluetooth Low Energyはウェアラブルで引き続き重要ですが、新しい高速モードはレガシーアナライザーを限界まで引き伸ばす更新されたパケットエラーレートおよび共存ベンチマークを必要としています。
単一デバイス内でのセルラー、Wi-Fi、UWB、および衛星リンクの共存は組み合わせテストマトリクスを強制します。機器ベンダーはソフトウェア定義無線カードが周波数固有のフロントエンドを交換するモジュラーアーキテクチャで対応し、シャーシの寿命を延ばしています。サービスプロバイダーは国別規制マスクのライブラリベースシミュレーションを提供することで差別化し、グローバル展開の認証タイムラインを短縮しています。その結果、技術の多様化が継続的収益ストリームを強固にし、単一プロトコルの低迷からワイヤレステスト市場を守っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
自動車の変革がイノベーションを牽引コンシューマーエレクトロニクスは2025年の収益で依然として33.55%でリードしていますが、コネクテッドビークルプラットフォームは自動車テスト支出を年平均成長率14.72%で押し上げるでしょう。車車間・路車間通信リンクは、移動するシャーシに固有のドップラーシフトおよび金属性マルチパス下でサブミリ秒のレイテンシーと機能安全コンプライアンスを示さなければなりません。これにより、ラボは空中線測定中に合成トラフィックシナリオを注入するハードウェアインザループリグを採用するよう促されています。Bureau VeritasおよびIntertekは、NFC決済検証、Wi-Fiホットスポット機能、および5Gテレマティクスセキュリティテストをカバーするエンドツーエンドスイートを展開しています。医療機器、航空宇宙、およびスマートグリッドコントローラーからの並行需要が持続し、それぞれが独自の共存および信頼性チェックリストを施行しています。業界横断的な学習がイノベーションを加速させており、外科用インプラントで生まれたテストケースが自動車サイバーセキュリティ監査に活用され、その逆も然りです。自律性レベルが上昇するにつれ、AIセンサーフュージョンスタックが検証範囲に入り、ワイヤレステスト市場の新たなフロンティアが開かれています。
企業ネットワークアップグレードの成長がIT・通信支出を安定させる一方、エネルギー公益事業者は再生可能エネルギー入力のバランスを取るためにLTE-MおよびNB-IoTメーターを採用しています。各垂直市場のプロトコルの重複が複合化し、マルチスタンダード認証が不可欠となっています。これに対応して、認証機関は垂直市場をまたいでベースRFテストを再利用する水平フレームワークを構築し、クライアントの時間とコストを節約しながら長期サービス契約を強化しています。
地域分析
北米ワイヤレステスト市場
北米は、早期の5Gロールアウト、大規模な防衛予算、および一流機器ベンダーの定着したエコシステムにより、2025年の収益の32.18%を占めました。Keysightの2024年収益である4.98 ビリオン 米ドルは、次世代オシロスコープおよびチャネルエミュレーターを継続的生み出す地域のR&D支出の深さを示しています。連邦政府の支援は国内ラボを強化しており、その好例として、国家電気通信情報局がVIAVIのオープンRANテストセンターに2,170 ミリオン 米ドルを拠出し、将来を見据えた検証環境への地域アクセスを保証していることが挙げられます。自動車および航空宇宙の主要企業は、生産キャンパス内にセキュアなプライベート5Gネットワークを統合することでさらに需要を拡大しており、この傾向により複雑なコンプライアンスプロジェクトが地域のサービスプロバイダーに流入しています。
アジア太平洋ワイヤレステスト市場
アジア太平洋地域は、12.63%のCAGRが予測される最も成長の速い地域として台頭しています。中国移動、中国聯通、中国電信は、2025年に合計3 ビリオン 米ドルを超える5G-Advancedアップグレードを計画しており、その中には40万局の基地局改修が含まれ、それぞれビームフォーミングおよびエッジコンピューティングレイテンシの受入測定が必要です。日本の通信事業者は、高密度都市カバレッジおよびオープンRANパイロットに追加で140 ビリオン 米ドルを配分しており、ラボおよびフィールドテスト活動の並行ストリームを生み出しています。韓国や台湾などの製造業が盛んな経済圏では、半導体工場全体にプライベートミッドバンドグリッドを展開しており、Wi-Fi 7、5G、および産業用TSNプロトコル間の複雑な共存チェックが発生しています。その結果、地域の認証機関は急増する作業量を吸収するためにマルチスタンダードチャンバーおよびAI対応ログ分析エンジンに投資しており、ワイヤレステスト市場が二桁成長を維持することを確実にしています。
欧州ワイヤレステスト市場
欧州は、グローバルな規制フレームワークを支えることで重要な役割を維持しています。無線機器指令の2025年8月のサイバーセキュリティ条項は、RFおよびEMCチェックと並行してセキュリティ審査を義務付けており、テスト業務の範囲を拡大し、プロジェクトのスケジュールを延長しています。ドイツはRohde & Schwarzなどの主要メーカーを擁しており、同社は2024年度に29.3 ビリオン ユーロ(31.3 ビリオン 米ドル)の収益を報告し、ブルートゥースおよびWi-Fiのターンキースイートの拡張を継続しています。北欧諸国はプライベート5Gの港湾および鉱山サイトを先駆的に展開しており、北極圏の条件下での空中干渉研究を促進しています。南欧はスマートメーターの導入を加速させており、エネルギーセクターのニーズと通信テストアーキテクチャを結びつけています。これらの取り組みが一体となって欧州の需要を安定させ、最終的にテスト基準を調和させるグローバルな標準化活動に貢献し、より広範なワイヤレステスト市場に恩恵をもたらしています。
規制環境
ワイヤレステスト需要は、無線適合性とセキュリティ保証を結びつけた市場アクセス管理の厳格化によって形作られている。欧州連合では、無線機器指令に紐づくサイバーセキュリティ規定がRF/EMCを超えて適合性評価を拡大し、セキュリティチェックを含めるようになっており、従来のETSIベースの無線適合経路を維持しつつ、新興のサイバーセキュリティ標準に対してテストできる試験機関の必要性が高まっている。英国では、Telecommunications (Security) Act 2021に基づく2026年改訂版Telecommunications Security Code of Practiceが、適合性証明のための実務的な技術指針を追加し、機器およびネットワーク関連の展開に対する文書化と検証の深度を高めている。
スペクトルおよび承認の仕組みについても各国制度の乖離が進んでおり、国別のテストマトリクスの必要性が高まっている。インドは2026年1月のGazette通知(G.S.R. 47(E))を通じて6GHz政策を動かし、Wi-Fi機器の周波数帯域制限を設定した。一方、UAEはTDRAを通じた正式な型式承認制度を維持し、インドは一部の承認をDoT eServices経由で継続している。米国では、FCCの措置が電気通信認証機関および測定施設の健全性を重視し、透明性要件の強化を含む対応がとられ、Trusted Test Labsでテストが実施された場合に一部の機器認可申請を優先する経路が創設された。これにより、グローバルOEMにとって認定を受けトレーサビリティを持つ、対象範囲内の試験機関ネットワークの戦略的価値が高まっている。
バリューチェーン分析
バリューチェーンは、適合性とOTA手法を規定する標準および規制要件(3GPP、Wi-Fi Alliance、CTIA、FCC/CE経路)から始まり、続いて治具、校正スケジュール、測定不確かさに影響を与えるRFコンポーネントおよびモジュールサプライヤーが続く。試験機器OEM(AnritsuやRohde & Schwarzなど)は、システムパートナーやチャンバー専門業者によって統合される、コア計測機器(信号生成・解析、チャネルエミュレーション、OTAチャンバー、プロトコルスタック)を提供し、ターンキーの試験室構成に組み込まれる。その後、認証・試験サービス提供者(Element、VIAVI、より広範なTICグループなど)が、機器メーカーおよびネットワークベンダー向けに認定された実施、報告、継続的な再試験プログラムを提供する。
下流では、購入者はハンドセットおよびIoTデバイスOEM、自動車コネクティビティプログラム、オープンアーキテクチャに対する相互運用性とパフォーマンス検証を求めるネットワーク事業者に及ぶ。Open RANプログラムは、事業者(AT&TやVerizonなど)や公的資金メカニズム(NTIA Public Wireless Supply Chain Innovation Fund)をテストベッド容量と自動化の直接的な支援者としてチェーンに引き込み、ラボ・アズ・ア・サービスモデルの普及を加速させている。最近の能力強化はより緊密な統合を示している。ElementはCETECOM買収後、北米のワイヤレステストおよび認証能力を拡大した。一方、AnritsuとETS-LindgrenはCTIA認定の5G mmWave(FR2) OTAシステムで協業し、機器ベンダー、チャンバー提供者、認定試験機関の提供体制間の連携を強化した。
競争環境
ワイヤレステスト市場は中程度の統合を示しており、上位5社がグローバル収益の推定55〜60%を支配しています。Keysight、Rohde & Schwarz、およびAnritsuは、サブGHzスペクトラムからTHz探索帯域まで及ぶ継続的な機器刷新を通じてリーダーシップを維持しています。戦略的パートナーシップがリーチを増幅させており、Rohde & SchwarzはCevaと提携して業界初のBluetoothの空中線UTPテストモードを発表し、ケーブル接続フィクスチャーを排除してウェアラブルデバイスのスループットチェックを加速しました。同様に、VIAVIはETS-Lindgrenと協力して、現実的なアレイステアリングシナリオ下でオープンRANラジオユニットを検証するマッシブMIMOチャンバーを統合しています。
ソフトウェア中心の新規参入者は、エンジニアがファームウェアをアップロードして数時間以内に合否分析を受け取れるクラウドホスト型リグレッションファームを提供することで既存企業に挑戦しています。その従量課金制の価格設定はIoTスタートアップや地域のハンドセットメーカーに響き、レガシーベンダーにハードウェアの上にサブスクリプション層を提供することを強いています。規模の経済が広範なプロトコルカバレッジと分散したラボフットプリントを報いるため、M&A活動は活発なままです。テストハウスはニッチなサイバーセキュリティスペシャリストを買収して認証パケット内にペネトレーションテストをバンドルし、機器会社は波形分析を自動化するAIスタートアップを買収しています。市場の差別化は現在、エンドツーエンドの能力を中心に展開しており、顧客は物理層メトリクスの認証、ネットワーク動作のシミュレーション、およびデータ保護コンプライアンスの監査を一つの統合ワークフローで行えるサプライヤーを好み、ワイヤレステスト市場の包括的プラットフォームへのシフトを強化しています。
防御戦略は知的財産保護と標準化団体への影響力に依存しています。主要ベンダーは3GPPおよびIEEEワーキンググループを主導し、自社の測定ロードマップに合わせて今後のプロトコルドラフトを形成しています。また、サードパーティ開発者が自動化テストスクリプトを販売するデジタルマーケットプレイスを展開し、スイッチングコストを高めています。しかし、オープンソースのツールチェーンが成熟するにつれ、小規模ラボが低コストでベースラインテストを複製できるようになり、競争圧力は強まっています。その結果、ティア1プロバイダーはマージンの堀を維持するためにAI駆動型異常検知や量子安全セキュリティ検証などのプレミアム機能を強調しています。今後5年間で、ワイヤレステスト業界は高規制垂直市場にサービスを提供する地域スペシャリストに隣接したグローバルプラットフォームの寡占に落ち着く可能性が高いです。
ワイヤレステスト業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
Anritsu Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ワイヤレステスト市場 このレポートでカバーされる企業
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Anritsu Corporation
- VIAVI Solutions Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV Nord AG
- National Instruments (NI)
- Spirent Communications plc
- Teledyne LeCroy Inc.
- Fortive (Tektronix)
- EXFO Inc.
- LitePoint (Teradyne)
- Cobham Limited
- Emite
- Tektronix
市場機会と将来展望
RF適合性、OTA、プロトコル、サイバーセキュリティを単一の契約に統合するマルチドメイン検証バンドルを中心に、新たな空白領域が形成されている。これは規制および事業者主導による検証範囲の拡大を反映している。無線機器の適合性に付随するEUのサイバーセキュリティ義務(本レポートの文脈では2025年8月から施行)は、ETSI無線試験スイートとセキュリティ検証・文書化支援を組み合わせられる試験機関への需要を高めている。これにより、サイバーセキュリティ分析を自動化テストサイクルに統合するサービス提供者や機器ベンダーに機会が生まれる。
共有のプレコマーシャル試験エコシステムへの投資も、デバイス認証を超えてネットワーク、アプリケーション、AI主導のエクスペリエンス検証まで対象用途を拡大している。2026年6月、VinnovaはDigital Arena Swedenに1.5億スウェーデンクローナを助成し、5Gおよび6Gの国家試験センターを設立した。また、Ericssonは同イニシアチブの下でLund UniversityおよびKTHとともにプレコマーシャル6G試験環境を発表した。ドイツでは、2026年1月にOpen6GHub+が始動し、6Gの技術移転活動をAIベースのコアネットワークおよびネットワークデジタルツインと結びつけ、継続的でソフトウェア定義型の検証へという市場シフトに整合している。事業者主導のOpen RAN試験イニシアチブや拡大するWi-Fi 7および5G-Advanced機能セットと並び、これらのプログラムはモジュール式でクラウド自動化された試験サービス、およびソフトウェア中心アーキテクチャを通じてアップグレードサイクルを短縮する機器プラットフォームの機会を支えている。
最近の産業開発事情 ワイヤレステスト市場
- 2026年6月:Anritsuは、5G RedCapデバイスのテストサポートを追加するため、SmartStudio NR/IP Performanceソフトウェアを強化した。この更新は、IoTおよび産業用途で使用される機能限定型5Gエンドポイントの検証範囲を拡大する。これにより、Anritsuは一回限りの計測機器販売ではなく、継続的なソフトウェア主導型のテストワークフローにおける地位を強化する。
- 2026年3月:SGSはGranite River Labs Servicesを買収し、デジタルインフラおよび高速有線・無線接続性試験能力を拡大した。この取引により、SGSは最新の接続性スタック全体でのカバレッジを深化させる。これにより、適合性とパフォーマンス検証の両方を必要とするOEMに対して、単一プロバイダーによる資格認定プログラムを提供する能力が高まる。
- 2024年6月:AnritsuはNTN NB-IoT RF適合性試験に関連する業界初のGCF認証を取得した。この節目は、非地上系接続シナリオに対する標準化された試験対応力を前進させた。これは、衛星統合型セルラーサービスに対するより広範なエコシステム検証の加速に寄与した。
ワイヤレステスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ワイヤレステスト市場は、主要なワイヤレス規格全体にわたって、ワイヤレスデバイスおよびネットワークの適合性、性能、相互運用性をテストするために使用される機器および外部サービスから得られる収益として定義される。
対象範囲の除外事項:本市場規模の算定には、RFシグナルと直接的に相互作用しない純粋なソフトウェアエミュレーターおよびツールは含まれない。
セグメンテーション概要
- 提供内容別
- 機器
- ワイヤレスデバイステスト
- オシロスコープ
- 信号発生器
- スペクトラムアナライザー
- ネットワークアナライザー
- ワイヤレスネットワークテスト
- ネットワークテスター
- ネットワークスキャナー
- 空中線テスター
- ワイヤレスデバイステスト
- サービス
- テストおよび認証
- マネージドテストサービス
- キャリブレーションおよびサポート
- 機器
- 技術別
- Bluetooth
- Wi-Fi
- GPS/GNSS
- 4G/LTE
- 5G
- その他(2G、3G、Zigbee、UWB等)
- 用途別
- コンシューマーエレクトロニクス
- 自動車
- ITおよび通信
- エネルギーおよび電力
- 医療機器
- 航空宇宙および防衛
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- 湾岸協力会議(GCC)
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要ドライバーの事実基盤を構築し、ワイヤレス規格の実際の展開タイムラインに沿って前提条件を整合させるために活用された。ITUの通信指標、FCCの機器認証およびスペクトル公開情報、ETSI技術規格、NISTの測・テスト関連刊行物などの公開情報源を参照したほか、機器の移動状況を把握するうえで有用な場合には通関・貿易統計も参照した。
このコンテキストを市場規模算定のインプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス情報も精査し、ラボテスト、OTAテスト、認証主導型サービス間のシフトを把握した。一部のケースでは、公開情報が限られている場合に収益レンジと技術の方向性を明確にするため、企業財務情報および特許データベースの有料サブスクリプションを活用した。上記のデスクリサーチ情報源は例示であり、ギャップの補完、前提条件の検証、特定データポイントの明確化のために追加の公開情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、デバイスメーカー、ネットワーク事業者、サードパーティテストラボ間での予算配分の確認、および機器購入とアウトソーシングテストサービスの比率の検証に重点を置いた。また、5G、Wi-Fi、IoT規格の採用タイミングを相互確認し、最終的な前提条件に反映させるた、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域のエンジニアリング、品質管理、調達担当者とも意見交換を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):13% | アジア太平洋地域:44% |
| 中位層:48% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:17% | マネージャー:59% | 南北アメリカ地域:19% |
市場規模算定と予測
市場規模の算定は、ワイヤレスデバイスの出荷台数とネットワーク展開活動から対象支出を再構築するトップダウンアプローチから始まり、規格別および典型的なテストタッチポイント別にテスト強度へと変換される。ワイヤレステストにおいては、需要が単独の購買サイクルではなく、製品ローンチ、スペクトル利用、ネットワークアップグレードに連動する傾向があるため、このアプローチが有効である。
モデルで使用する主要インプットには、スマートフォン、ウェアラブル、IoTモジュールの出荷動向、5G展開・アップグードのペース、Wi-Fi規格の移行(Wi-Fi 6やWi-Fi 7など)、周波数帯域・地域別の認証・コンプライアンス要件、アウトソーシングラボテストと社内ラボの典型的な比率が含まれる。価格設定は、コア機器の平均販売価格(ASP)レンジとサービス料金レンジを用いたブレンド方式で処理され、OTAおよび高周波テストへのミックスシフトに応じて調整される。
予測は、新規格の採用速度とASP変化の傾きを変動させ、インタビュー対象者が現実的と考える調達サイクルに整合させるシナリオ分析を用いて構築された。結果は、サンプリングされたサプライヤーの収益レンジ、チャネルチェック、可視的な機器カテゴリーのASP対数量計算などの選択的なボトムアップ近似値と照合して裏付けられ、乖離が生じた場合は調整される。カバレッジのギャップが存在する場合は、出荷台数あたりのテスト支出などのプロキシ比率を使用し、合計値を確定する前に一次インプットを通じて再確認される。
データ検証と更新サイクル
検証は、モデルのアウトプットを独立したシグナルと比較し、大きな乖離にフラグを立て精査する複数のパスを通じて実施される。成長パターンが規格移行のタイミングと一致しているか、地域別の分布が展開強度と整合しているか、サービス対機器の比率が回答者から聴取した調達行動と一貫しているかを確認する。
承認前に、別のアナリストが前提条件と計算内容をレビューし、その後、年度をまたぐ急激な変化が偶発的なものではなく説明可能であることを確認するための最終整合性チェックが行われる。レポートは年次で更新され、主要な規格変更、規制の変化、デバイス出荷見通しの急激な変化など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最新の公開情報の最終スキャンが完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのワイヤレステスト市場規模と他の公表推計値との比較
ワイヤレステストの公表市場規模が大きく乖離して見えることがあるのは、調査会社によって対象範囲の線引きが異なり、テスト収益として扱う内容も異なるためである。成長のストーリーが類似していても、基準年の選択、通換算のタイミング、サービスの計上方法によって合計値が異なる方向に動くことがある。
デバイス出荷台数とネットワーク展開指標を追跡し、サービス対機器のミックスを更新し、RFと相互作用するツールおよび認定サードパーティテストサービスのみが含まれていることを確認することで、Mordor Intelligenceは、ソフトウェアのみの検証ツールや、より広範な推計値に含まれることがある無関係なラボ作業による過大計上のリスクを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 160億1,900万米ドル(2025年) | |
| 産業調査出版社A | 247億9,000万米ドル(2025年) | ソフトウェアのみのテストツールや一般的なラボ・検査サービスがRFテスト機器および認証主導型ワイヤレステストサービスと並んで計上される、より広範な提供形態セットを含む可能性があり、対象範囲が拡大する。 |
| グローバル調査出版社B | 250億7,000万米ドル(2025年) | デバイスおよびネットワークプログラムあたりの支出をより高いブレンド水準で想定した広範なアプリケーションカバレッジを適することが多く、テスト強度に関するタッチポイントベースの確認を同等に行わずにASPの拡大を速く想定する場合がある。 |
3つの数値の乖離は主に、何が含まれているか、および合計値が出荷台数や展開ペースなどの観測可能な需要ドライバーにどれだけ厳密に結びついているかによるものである。明確なインプットと再現可能なチェックにより、規格やコンプライアンス要件が進化するにつれてモデルの監査・更新が容易な状態を維持している。
レポートで回答される主要な質問
ワイヤレステスト市場の現在の規模はどのくらいですか?
ワイヤレステスト市場規模は2026年に181億6,000万米ドルであり、年平均成長率12.18%で2031年までに322億9,000万米ドルに達すると予測されています。
2031年にかけて最も急成長が期待される地域はどこですか?
アジア太平洋地域は、中国における積極的な5G-Advanced展開と日本における大規模なネットワーク近代化に支えられ、年平均成長率12.63%を記録すると予測されています。
なぜマネージドテストサービスが機器販売を上回る勢いを得ているのですか?
プロトコルの複雑さの増大とミリ波チャンバーの所有コストの高さにより、多くのデバイスメーカーにとってアウトソーシングによる成果ベースのテストがより経済的になっています。
欧州の2025年サイバーセキュリティ規則はワイヤレステストのタイムラインにどのような影響を与えますか?
無線機器指令はネットワーク保護とデータプライバシーの必須チェックを追加し、認証サイクルを延長して専門的なセキュリティ検証への需要を高めています。
テスト需要において最も高い成長を提供する用途分野はどこですか?
自動車コネクティビティは、車車間・路車間通信、先進運転支援システム、および自動運転機能が厳格な低レイテンシーおよび安全コンプライアンステストを必要とするため、年平均成長率14.72%でリードしています。
次世代テスト要件を形成する技術は何ですか?
5G-Advanced、Wi-Fi 7、衛星統合非地上系ネットワーク、およびAI駆動型自己修復オーケストレーションはすべて、従来のテストフレームワークでは対応できないマルチバンド・マルチレイヤーシナリオを導入するでしょう。