
乳製品検査市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.47 十億米ドル |
| 市場規模 (2031) | 3.69 十億米ドル |
| Growth Rate (2026 - 2031) | 8.39 % |
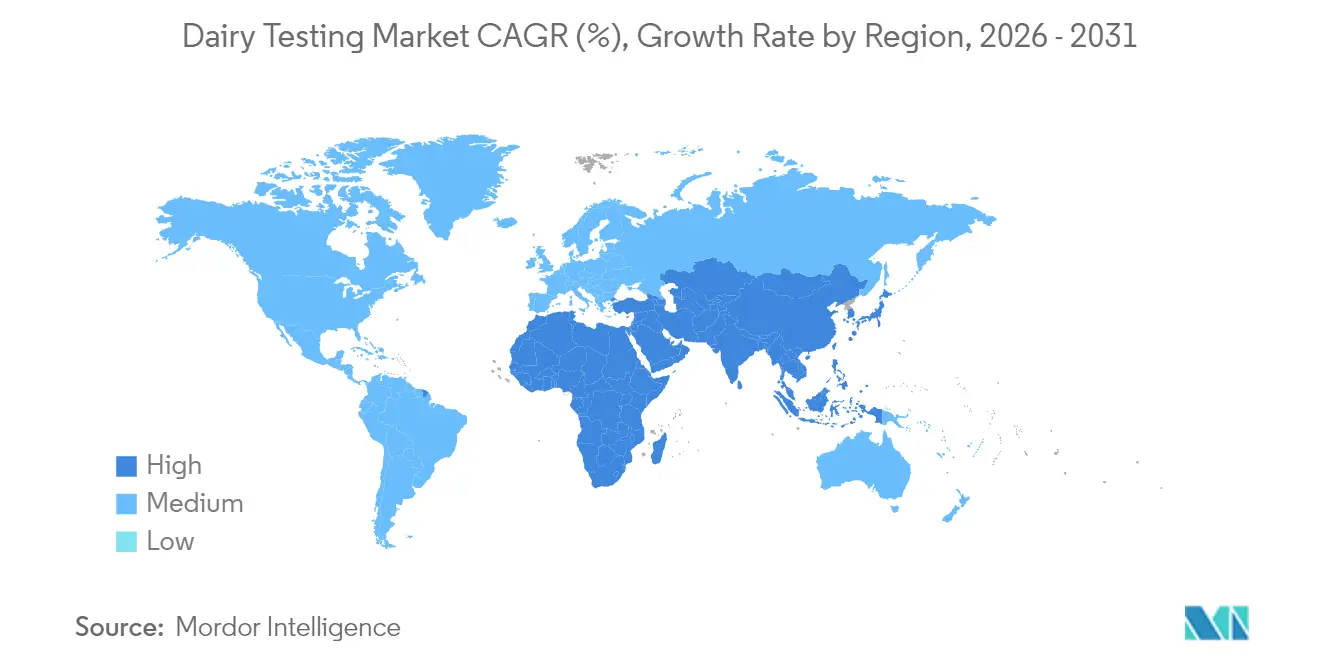
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
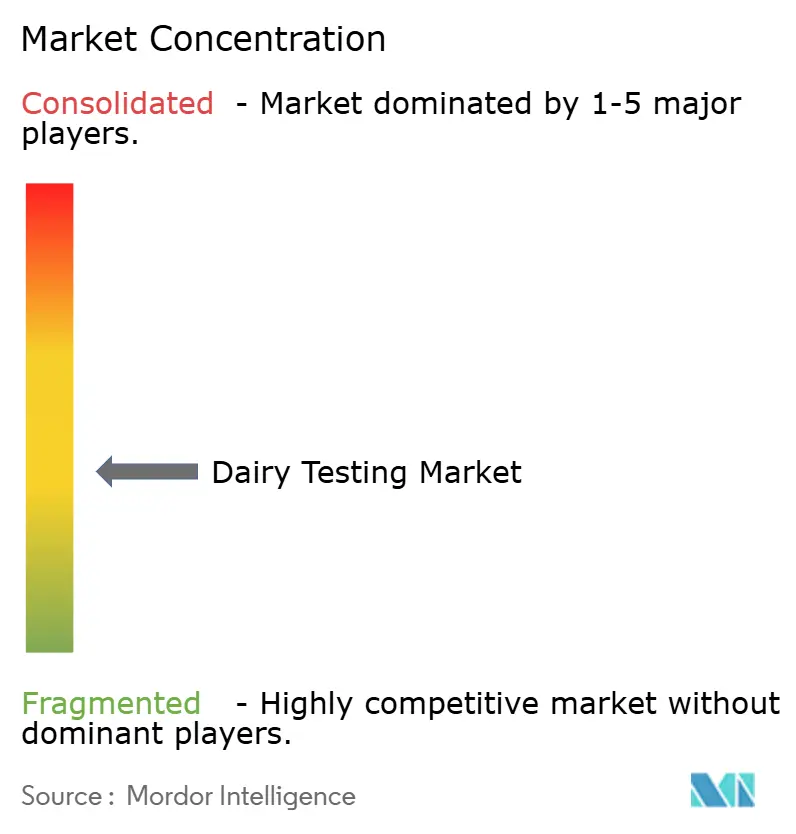
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳製品検査市場分析
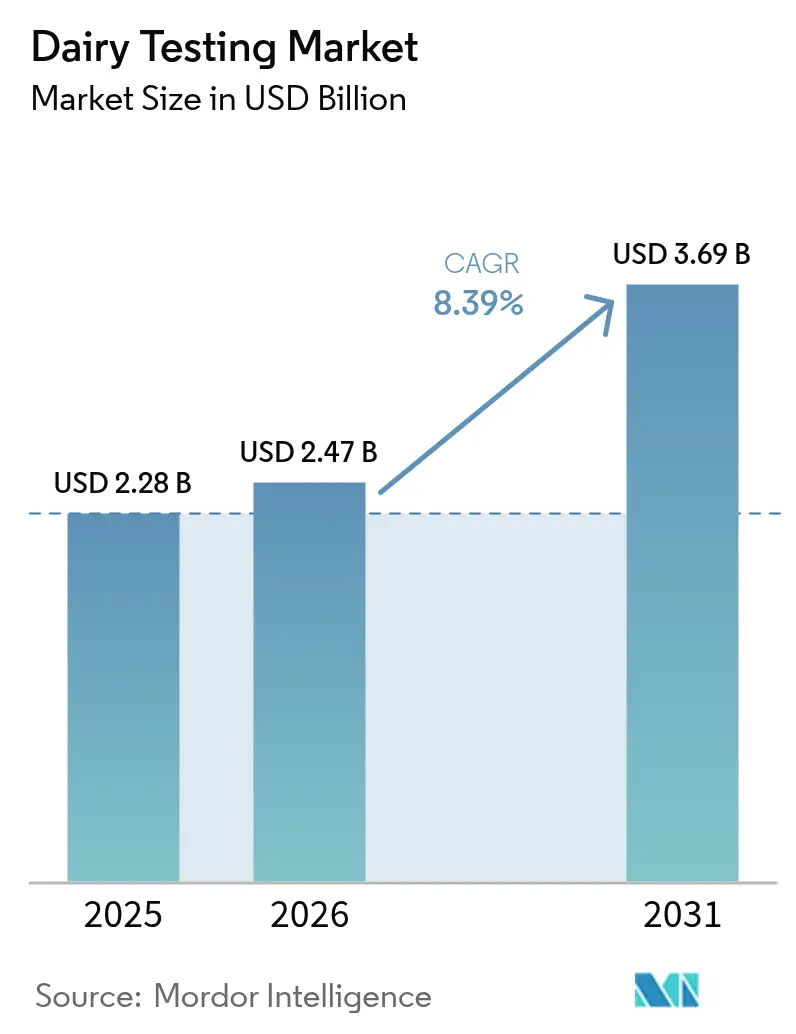
2026年の乳製品検査市場規模は24億7,000万米ドルと推定され、2025年の22億8,000万米ドルから成長し、2031年には36億9,000万米ドルが見込まれており、2026年から2031年にかけて8.39%のCAGRで成長しています。この成長は、主要な汚染事件を受けて高まった世界的な食品安全への懸念と、特に欧州、北米、アジア太平洋地域における厳格な規制基準の導入によって牽引されています。2025年4月の米国における牛乳品質モニタリングプログラムの停止により、乳製品加工業者が認定された第三者検査機関を求めるようになり、民間セクターの検査需要が増加しました。リステリア菌およびサルモネラ菌の発生事例が継続していることで、病原体検出が主要な検査サービスとしての地位を維持する一方、気候変動によるアフラトキシンリスクの増大がマイコトキシン検査の成長を促進しています。自動化、バイオセンサー、リアルタイムデータ分析の統合により、検査時間が短縮され、予測的品質管理が可能となり、中規模および大規模の乳製品施設における採用が進んでいます [1]ウィスコンシン大学マディソン校、「FDAグレード『A』牛乳技能試験プログラムの停止」、farms.extension.wisc.edu。
主要レポートの要点
- 検査タイプ別では、病原体スクリーニングが2025年の乳製品検査市場において38.02%のシェアを獲得してトップとなり、マイコトキシン検査は9.55%のCAGRで成長すると予測されています。
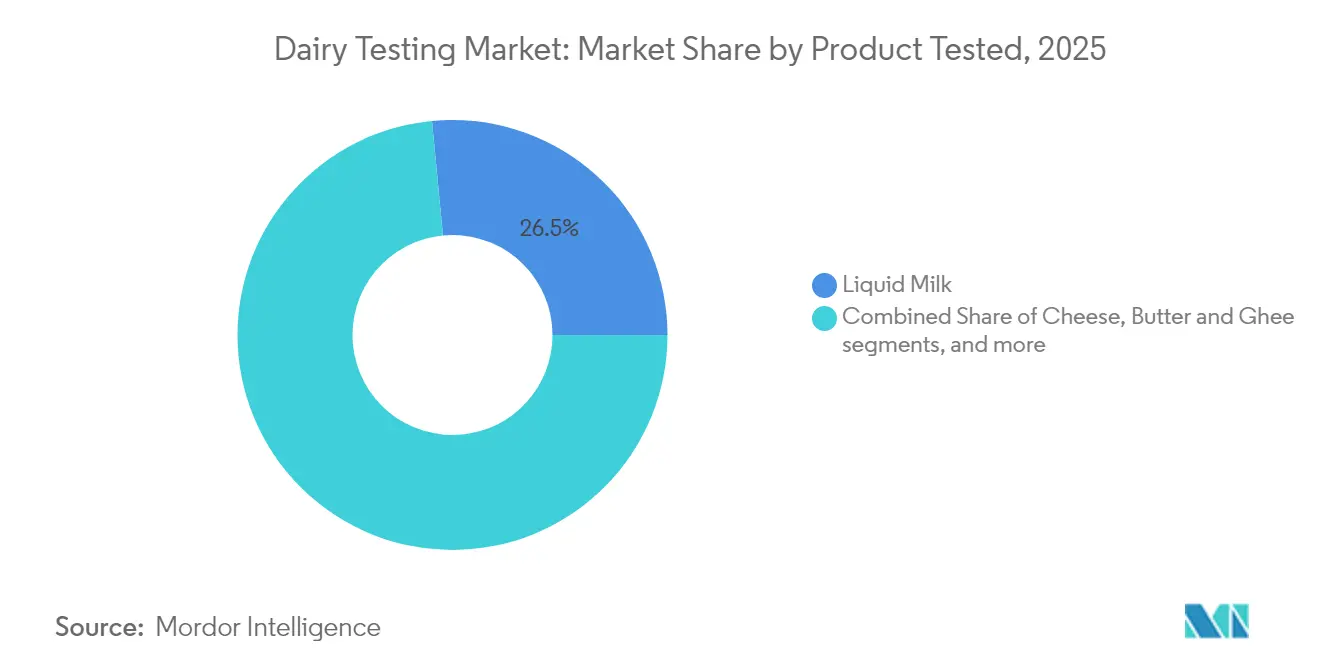
- 検査対象製品別では、液体牛乳が2025年の乳製品検査市場において26.52%のシェアを占め、アイスクリームおよび冷凍デザートカテゴリーは2031年までに9.61%のCAGRで成長する見込みです。
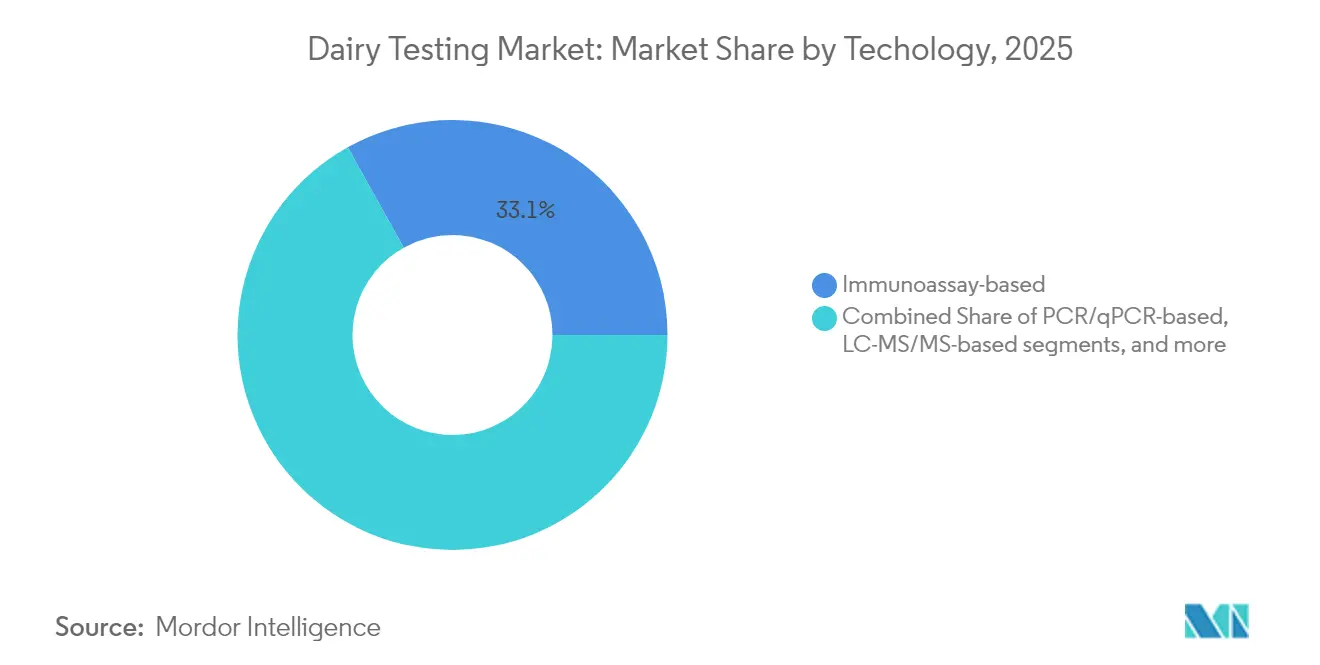
- 技術別では、イムノアッセイが2025年に33.10%の売上シェアを占め、安定した中一桁台の成長を続ける一方、バイオセンサーおよびラボ・オン・チッププラットフォームは10.33%のCAGRを記録すると予測されています。
- 地域別では、欧州が2025年に32.55%のシェアでリーダーシップを維持し、アジア太平洋地域が2026年から2031年にかけて10.21%のCAGRで最も急速に成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の乳製品検査市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 牛乳の混入・汚染事例の増加 | +2.1% | グローバル、特にアジア太平洋地域およびラテンアメリカへの急性的な影響 | 短期(2年以内) |
| 厳格な食品安全規制 | +1.8% | 北米および欧州連合、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 高品質かつ本物の乳製品への需要の高まり | +1.4% | グローバル、先進国市場が主導 | 長期(4年以上) |
| 検査機器の技術的進歩 | +1.2% | グローバル、北米および欧州での早期採用 | 中期(2〜4年) |
| 加工・包装乳製品への需要の高まり | +0.9% | グローバル、新興市場で加速 | 長期(4年以上) |
| 植物性乳製品の交差汚染チェックの増加 | +0.7% | 北米および欧州連合、グローバルへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
牛乳の混入・汚染事例の増加
乳製品汚染事例の頻度の増加は、グローバルなサプライチェーン全体のリスク管理の優先事項を根本的に変え、規制対応が市場需要を直接拡大させる義務的な検査要件を生み出しています。米農務省(USDA)が2024年12月に鳥インフルエンザに関する国家的な牛乳検査戦略を開始したことは、殺菌済み牛乳中にH5N1ウイルスの痕跡が検出されたことを受けたものであり、新興の病原体脅威が体系的な検査プロトコルへと迅速に転換される様子を示しています [2]米国農務省、"「USDAが国家牛乳検査戦略を開始」.usda.gov。中国による常温保存乳製品への粉乳使用禁止の施行は、混入慣行に対する消費者意識の高まりを反映しており、メーカーは新しい基準への準拠を確認するためにより厳格な真正性検査を実施することを余儀なくされています。2025年1月に米食品医薬品局(FDA)が鳥インフルエンザに関する熟成生乳チーズのサンプリングを開始したことは、液体牛乳を超えてスペシャルティ乳製品カテゴリーへと規制が拡大されたことを示しており、検査市場の範囲を広げています。
厳格な食品安全規制
主要市場間の規制の調和により、緩い監督に基づく競争上の優位性が排除された標準化された検査要件が生まれ、高度な検査プロトコルの全面的な採用が強制されています。欧州委員会による規制(EU)2023/915の実施により、特に従来規制されていなかった新興汚染物質に対して、高度な分析手法を必要とする最大汚染物質レベルが確立されています。日本の消費者庁は2025年4月に、非乳成分を含む乳製品に対する申請プロセスを義務化し、プロバイオティクス成分の詳細な安全性文書と遺伝子同定を要求し、機能性乳製品の検査要件を大幅に拡大しました [3]欧州委員会、「規制(EU)2023/915」、ec.europa.eu。FDAの食品分析のための研究室認定(LAAF)プログラムが2024年6月にマイコトキシン検査における十分な研究室能力があると判断したことで、輸入関連食品検査に対する義務的な認定要件が確立され、確立された検査プロバイダーに有利な参入障壁が生まれています [4]連邦官報局(OFR)、「2024年6月3日付の食品医薬品局による規則」、www.federalregister.gov。グレード「A」低温殺菌牛乳条例(PMO)の2023年改訂により、各州における標準化された牛乳衛生慣行が強化され、安全基準を維持しながら州間通商を支援する統一的な検査プロトコルが確保されています。これらの規制上の進展は、検査サービスへの予測可能な長期的需要を生み出すとともに、世界的に業界標準を引き上げています。
高品質かつ本物の乳製品への需要の高まり
乳製品の真正性に関する消費者の洗練度は転換点に達しており、特に特定の産地や組成特性を主張するスペシャルティ製品において、プレミアム価格設定が包括的な検査プロトコルを正当化するようになっています。人工ニューラルネットワークと組み合わせたプロテオミクス技術の開発による牛乳産地同定は、トレーサビリティへの消費者需要の高まりに対応しており、MALDI-TOF質量分析法が牛乳、羊乳、山羊乳サンプルの識別において高い精度を達成しています。A2牛乳の認証は重要な検査要件となっており、ELISAおよびラテラルフローイムノアッセイ法が発酵乳製品において10%以上のレベルのβ-カゼインA1混入を検出する際に100%の感度と特異性を達成しています。牛乳と馬乳に植物性添加物を組み合わせた複合乳製品の品質評価は、健康意識の高い消費者に対応する革新的な乳製品製剤に対する検査要件の拡大を示しています。2025年時点で80億米ドルを超える乳製品加工インフラへの投資は、プレミアム製品開発への業界のコミットメントを反映しており、新しい施設はプレミアムポジショニングを正当化するための高度な検査能力を必要としています。このプレミアム化のトレンドは、製品の主張を確認し、ブランド差別化を支援できる高度な検査サービスへの持続的な需要を生み出しています。
検査機器の技術的進歩
検査機器における小型化、自動化、人工知能の融合により、リアルタイムの品質モニタリングが可能となり、乳製品加工を事後対応型から予測型の品質管理へと変革しています。カナマイシン残留物検出のための超高感度アプタセンサー技術は、60秒の分析時間で16.56 aMの検出限界を達成しており、抗生物質残留物スクリーニングにおける速度と感度の飛躍的な向上を示しています。トウモロコシサイレージ中のアフラトキシンB1検出のためのハイパースペクトルイメージング技術は、牛乳品質に直接影響を与える飼料安全への懸念に対応しており、中国の規制ガイドラインでは春は2週間ごと、夏秋は週次でAFB1検査を義務付けています。ProSpect インライン乳製品アナライザーは、脂肪、タンパク質、水分、総固形物のリアルタイム分析を実験室レベルの精度で提供し、継続的なプロセス最適化と即時の品質フィードバックによる廃棄物削減を可能にしています。病原体検出のためのストレプトアビジン重合西洋ワサビペルオキシダーゼ(SA-PolyHRP)を使用したイムノアッセイの開発は、大腸菌O157:H7に対して1.4×10^4 CFU/mLの検出限界を達成し、従来の方法と比較して感度を大幅に改善しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高度な検査機器の高コスト | -1.6% | グローバル、新興市場への急性的な影響 | 短期(2年以内) |
| 食品診断における熟練労働者の不足 | -1.3% | 北米および欧州連合、グローバルへ拡大 | 中期(2〜4年) |
| 新興市場におけるコールドチェーン物流の課題 | -0.8% | アジア太平洋地域、アフリカ、ラテンアメリカ | 長期(4年以上) |
| 多成分検査の複雑さ | -0.6% | グローバル、特に小規模研究室への影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な検査機器の高コスト
多毒素確認検査用のトリプル四重極LC-MS/MSプラットフォームの高コストにより、多くの小規模研究室は検査をアウトソーシングせざるを得ない状況にあります。このアウトソーシングにより、地域の検査能力が低下し、結果を得るまでの時間が長くなります。規制ガイドラインにおける方法ライフサイクル管理の要件は費用をさらに増加させ、機器のアップグレードには新たな検証研究が必要となります。政府の研究室も同様の制約に直面しており、予算削減によりFDAは2025年4月に牛乳品質プログラムを停止し、民間研究室が現在その空白を補っています。高い初期投資および機器コストにより、特に新興地域における市場成長は制約を受けたままとなっています。
食品診断における熟練労働者の不足
食品診断における熟練労働者の不足は、乳製品検査市場に対して重大な課題をもたらしています。乳製品検査は微生物学および化学の専門知識に依存しています。訓練された専門家の不足は、検査プロセスの遅延、エラー率の上昇、能力の低下につながります。これは製品の安全性、品質、運用コストに直接影響を与えるとともに、検査サービスのスケーラビリティを制限します。厳格な規制基準へのコンプライアンスがより困難となり、罰則や市場制限のリスクが高まります。熟練した監視を必要とする高度な診断技術の採用がさらに遅れ、研究開発人材の不足により検査方法やツールのイノベーションが鈍化します。この熟練労働者のギャップは、世界の乳製品検査市場の効率性、信頼性、および成長ポテンシャルを損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査対象製品別:液体牛乳がリードし、冷凍デザートが加速
2025年において、液体牛乳は売上シェアの26.52%という顕著な割合を占め、生乳の完全性を維持することへの世界的な規制の重点を裏付けています。主要な法域全体で、抗生物質残留物、アルカリホスファターゼ活性、および総平板計数の義務的なスクリーニングが高密度の検査を維持しています。アイスクリームおよび冷凍デザートセグメントは9.61%のCAGRで力強い拡大が見込まれています。この成長は主に、革新的な複雑な包含物を導入するプレミアムブランドに起因しており、アレルゲンおよび組成チェックの強化が必要とされています。
チーズ検査は、熟成プロファイルに応じた特定の微生物学的基準を義務付ける欧州規制(EC)2073/2005によって急増しています。粉乳および乳児用粉ミルクの検査は引き続き厳格であり、クロノバクター属の検出と重金属分析が重視されています。さらに、バター、ギー、および培養製品の検査には脂肪酸プロファイリングが組み込まれるようになっています。これにより、ラベルの主張を確認するだけでなく、植物油による潜在的な混入の識別も可能となり、クロマトグラフィー検査方法の採用急増につながっています。


検査タイプ別:病原体検出が市場リーダーシップを牽引
病原体検出セグメントは、2025年の乳製品検査市場売上において38.02%のシェアを占めました。リステリア菌の再発する発生事例によって促進されたサーベイランスに関する規制要件の強化により、年間を通じて一貫した検査量が求められます。厳格な安全プロトコルの実施と継続的なモニタリングの必要性が、乳製品の安全確保における病原体検出の中心的な役割を強化しています。
マイコトキシン検査は、より小さなセグメントではありますが、温帯地域における湿潤な気候によるアフラトキシンリスクゾーンの拡大により、乳製品施設が飼料材料に対して包括的なマイコトキシン検査を実施するようになったことから、9.55%のCAGRで成長すると予測されています。農薬残留物およびアレルゲン検査は安定したベースライン需要に貢献しており、動物用薬物残留物への懸念の高まりによりホルモン検査需要が増加しています。消費者および規制機関の食品安全に対する意識の向上が、これらの検査セグメントの重要性をさらに強調しています。
技術別:イムノアッセイが支配し、バイオセンサーが台頭
イムノアッセイは、使いやすさ、合理的なコスト、および広範な規制上の受け入れにより、2025年の売上の33.10%を占めましたが、リアルタイムバイオセンサー形式が成熟するにつれてその相対的なシェアは縮小するでしょう。バイオセンサーおよびラボ・オン・チッププラットフォームに予測される10.33%のCAGRは、即時のライン調整を引き起こすことができるオンライン・高頻度測定に対するプロセッサーの需要を反映しています。LC-MS/MSおよびHPLCは確認・組成作業において引き続き不可欠であり、資本集約型のリファレンスラボの乳製品検査市場規模を支えています。
アプタマーベースの電極は、1分以内にフェムトモル濃度での抗生物質残留物を検出できるようになり、シフトベースのリリース検査を促進しています。同時に、携帯型ハイパースペクトルイメージャーが飼料サイレージのアフラトキシンをトラック荷卸し地点でスクリーニングし、閉じた牛乳ループへの汚染の侵入を防いでいます。1:12,800希釈に対して感度を有するブルセラ症抗体検出用の時間分解蛍光ストリップは、現場診断の急速な進歩を示しており、乳製品工場でのさらに広範な実装への道を切り開いています。
地域分析
欧州は2025年に32.55%のシェアで乳製品検査市場を支配し、規制(EU)2023/915の一貫した実施および包括的な研究室認定によって支えられています。地域のプロセッサーは、国境を越えた出荷のコンプライアンス報告を強化するために、迅速な微生物学プラットフォームと企業資源計画システムを統合しています。国立リファレンスラボは、結果の調和を確保し地域の輸出利益を守るために、研究室間技能試験プログラムを通じて協力しています。
アジア太平洋地域は2031年まで10.21%のCAGRという最高の成長率を示しています。中国による50の新しい国家食品安全基準の実施により、農薬、重金属、マイコトキシン検査の追加要件が導入され、質量分析装置への投資が促進されています。日本の成分届出制度には機能性発酵乳の検証が含まれており、分子同定アッセイの乳製品検査市場を拡大しています。インドおよび東南アジア諸国はコールドチェーン完全性プログラムに注力しており、安定剤、保存料、および賞味期限検査への需要が増加しています。
北米は強い市場ポジションを維持しています。グレード「A」低温殺菌牛乳条例(PMO)がコアとなる微生物基準を確立している一方、2025年4月の連邦検査停止により確認作業が商業研究室に移行し、専門サービスプロバイダーの乳製品検査市場シェアが増加しました。カナダの「カナダ人のための安全食品規則」は、すべての乳製品輸入に対して病原体および抗生物質スクリーニングを義務付けており、国境検査施設における検査量が増加しています。ラテンアメリカおよび中東・アフリカは、資本制約と労働力不足により中程度の成長を示していますが、モバイルラボや多国籍プロセッサーが主導する能力構築イニシアティブの機会を呈しています。

規制環境
乳製品検査需要は、主要な乳製品地域全体でより厳格な食品安全および動物衛生サーベイランス要件によって形成されている。米国では、USDA APHISが2024年12月に全国生乳検査戦略を実施し、インフルエンザA型(H5N1)について生乳をサンプリングするようになり、National Conference on Interstate Milk Shipments(NCIMS)の枠組みを通じて運用されている既存のグレードA乳等命令(PMO)要件に加えて、定期的な分子スクリーニングを追加した。
2025年から2026年にかけての規制の見直しも、検査範囲、文書化、コンプライアンス経路を変化させている。2025年7月、FDAは21 CFR Part 133の枠内で18の乳製品標準規格(Standards of Identity)の撤廃を提案し、これにより再処方または改称された製品に対する成分検証やラベル表示の根拠付けの必要性が高まる可能性がある。2026年2月、FDAは特定のカテージチーズ製品をFood Traceability Ruleの適用から除外し、PMOに整合した管理体制を明示的に認めたことで、衛生管理や記録保持がすでに分野別の枠組みで対応されている場合、トレーサビリティ義務が乳製品カテゴリーによって異なり得ることを示している。別途、FDA Human Foods Programの2026年の優先課題には、GRAS関連の規則制定作業が含まれ、機能性・調製乳製品における原料安全性文書の重要性を強調している。
バリューチェーン分析
乳製品検査のバリューチェーンは、上流の農場や集乳拠点でのサンプリングおよびスクリーニング地点から始まり、抗生物質・ホルモンスクリーニング、不純物混入チェック、新興病原体サーベイランスをカバーする。加工工場では、需要は受入・標準化に集中し、病原体検査、体細胞数代替指標、成分分析などの工程内管理を伴い、その後、液体乳、チーズ、粉乳、冷凍デザートの最終製品リリースおよび賞味期限検証へと拡大する。
検査インプットは、消耗品(培地、試薬、イムノアッセイキット、PCR/qPCRアッセイ)と標準物質にわたり、迅速検査ストリップやインライン分析装置から、確認検査用ラボにおけるLC-MS/MSやHPLCに至る計測機器も含む。サービス提供は、社内工場ラボと、大手多国籍プロバイダーや地域ラボを含む外部のISO/IEC 17025認定ネットワークを通じて行われ、技能試験や、Codex AlimentariusおよびISO仕様(例:獣医薬品残留物に関するISO/TS 23758:2021、乳脂肪純度に関するISO 17678:2019)に基づく統一された手法によって支えられている。2025年4月、米国FDAがグレードA牛乳の技能試験プログラムを停止したことでボトルネックが発生し、検証業務の一部がサードパーティラボに移行し、生産を継続しつつ立証可能なコンプライアンス記録を維持するための迅速で妥当性が確認された工場内スクリーニングツールの運用上の価値が高まった。
競争環境
乳製品検査市場は中程度の断片化を示しており、Eurofins Scientific、Intertek、SGS、Bureau Veritasが主要な市場リーダーです。これらの企業は広範なグローバルネットワークを維持し、ISO/IEC 17025認定を保有しています。Eurofins Scientificは2024年最初の9ヶ月間に51億4,200万ユーロの食品検査売上を計上し、戦略的な買収のための財務的能力を持っています。
戦略的な再編が進んでいます。Bureau Veritasは2024年10月に3億6,000万ユーロの売却によって日常的な食品検査から撤退しMérieux NutriSciencesへ移管し、専門プロバイダーへの転換を示しています。Neogen CorporationはFoodSafety Division(3M社)を統合し、病原体、マイコトキシン、アレルゲンのプラットフォームをワンストップソリューションを求める大手乳製品コングロマリットに響く単一カタログにまとめました。技術差別化が引き続き重要であり、AIを活用したレポートツールを展開している研究室は検証済みの結果を最大30%速く提供でき、賞味期限の短いカテゴリーにおいて決定的な優位性を持ちます。
地域参入企業は地域の知識とコスト優位性を活用していますが、米国のLAAF規則セットなどの認定のハードルに直面しており、現在は輸入関連のマイコトキシン検査を管轄しています。その結果、アジアのいくつかの中規模研究室は機器サプライヤーと提携して方法検証サポートを得る一方、ラテンアメリカのプレーヤーはグローバルな大手企業との合弁事業を通じてリファレンス標準ライブラリを共有しています。今後、買収パイプラインは乳製品生産に対して研究室の密度が低いままの地域に焦点を当て、多国籍チェーンが能力と全体的な乳製品検査市場のフットプリントの両方を拡大することを可能にすると考えられます。
乳製品検査業界のリーダー
SGS GROUP
Bureau Veritas S. A.
Intertek Group plc
Neogen Corp.
Merieux NutriSciences
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会分野の一つは、乳製品検査を中央ラボから集乳拠点や生産ラインに分散化することであり、リリース判断のためのターンアラウンドタイムを短縮する迅速・自動化・多パラメータシステムによって支えられている。2026年のエビデンスはこの技術シフトを裏付けている。2026年5月の研究は、リアルタイムの乳品質評価(pH、TDS、温度、密度、色)のためのポータブルで完全自動化されたロボットアームシステムを報告し、97.1%の精度を達成し、実地試験において手作業ワークフロー時間を約35%削減した。2026年3月の報告書も、AI対応センサー手法が2時間以内に98%の精度で牛乳中の微生物汚染を検出したと記述している。これらの結果は、賞味期限の短いカテゴリーにおける高頻度スクリーニングに対する加工業者のニーズと合致しており、キットサプライヤー、計測機器ベンダー、ラボが小規模・中規模施設で展開可能な妥当性確認済みワークフロー(サンプリング、分析、デジタル報告)をパッケージ化するホワイトスペースを生み出している。
規制変化も、トレーサビリティ、真正性、輸入要件に関連するコンプライアンス志向の検査バンドルおよびデータサービスの商業化の余地を生み出している。欧州では、欧州委員会が委任規則(EU)2025/637を通じて特定の乳製品および動物由来添加物の入域要件を更新し、2026年にはさらなる改正が検討されており、これにより国境を越えた取引における標準化された分析文書の重要性が高まっている。米国では、2025年から2026年のFDAの措置(特定製品に対するPMO認定のトレーサビリティ免除や、GRAS関連作業を含む2026年のHuman Foods Program優先事項など)が、立証可能な成分、汚染物質、原料安全性の根拠付けに対する需要を強化し、認定手法、技能試験実績、監査対応可能なデジタル記録を組み合わせたプロバイダーに有利に働いている。
最近の業界動向
- 2026年3月:SGSは、Digicomplyの機能とAgroknowの分析を組み合わせたグローバル食品インテリジェンスプラットフォーム「SGS FoodNexus」を発表した。この展開により、食品生産者や検査顧客向けのデータ主導型リスク監視とコンプライアンスワークフローが強化され、地域を超えたより迅速な危険特定と標準化された報告が可能になる。
- 2025年10月:SGSはYili Groupとグローバル協力協定を締結し、乳製品バリューチェーン全体にわたる統合的な検査、検査、認証ソリューションを提供する。この協定は、複数拠点にわたるラボ支援の長期的需要を正式化し、大手乳製品ブランドの信頼構築におけるTICサービス一体化の役割を強化する。
- 2024年10月:Mérieux NutriSciencesは、Bureau Veritasの食品検査事業を企業価値3億60百万ユーロで買収し、日常的な食品検査資産を専門プロバイダーに移行させた。この取引により、Mérieux NutriSciencesのラボ拠点網が拡大し、乳製品の病原体、残留物、成分検査プログラムに対応するグローバルネットワークへの競争圧力が増大した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論における乳製品検査市場は、生乳の受入から最終製品に至るまで、牛乳および乳製品の安全性、品質、コンプライアンスを確認するために使用される検査サービスおよび検査関連ソリューションの価値を対象とする。
対象範囲の除外:加工、取引、または小売販売のために牛乳または乳製品を適格とすることを目的としない、日常的な農場での動物衛生診断は除外する。
セグメンテーション概要
- 検査タイプ別
- 病原体検査
- 農薬および残留物検査
- マイコトキシン検査
- アレルゲン検査
- ホルモンおよび抗生物質スクリーニング
- 栄養成分および組成分析
- その他
- 検査対象製品別
- 液体牛乳
- チーズ
- 粉乳および乳児用粉ミルク
- バターおよびギー
- アイスクリームおよび冷凍デザート
- ヨーグルトおよび発酵乳製品
- その他
- 技術別
- イムノアッセイベース
- PCR/qPCRベース
- LC-MS/MSベース
- HPLCベース
- バイオセンサーおよびラボ・オン・チップ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、検査需要がどこから生じ、どのように施行されているかを説明する公的なベースラインから始まる。我々は、米国FDAの食品安全および検査室ガイダンス、USDAの乳製品・コールドチェーン統計、欧州委員会の食品安全規則および警告、Codex Alimentarius標準、FAOの乳製品生産見通しなどの情報源を精査する。これらは、必要な検査パネルと検査の強度を示すためである。
次に、これらの規則を測定可能な活動に結び付ける。乳製品の関税貿易データ、HPLC、LC-MS/MS、イムノアッセイ性能に関する査読済み手法妥当性確認論文、ラボや計測機器メーカーからの公開情報(例:製品カタログや投資家向け説明資料)などを用いる。有用な場合、企業財務や報道に関する有料サブスクリプションを用いて、成長シナリオや生産能力増強のタイミングを妥当性確認する。これらの情報源は例示であり、収集、相互確認、明確化のために他の多くの公開文献も使用された。
一次インタビューおよび調査
一次調査は、乳製品加工業者、品質管理担当者、サードパーティラボ、計測機器・消耗品の販売チャネル関係者など、日々の業務で検査量や価格を実際に見ている関係者を用いて、モデルを検証するために行われる。単一地域への偏りを避けるため、インプットはAPAC、EMEA、アメリカ大陸間で均衡が取られ、質問は理想的な採用シナリオではなく、検査ミックスの変化、外部委託率、現実的な価格変動に焦点を当てている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):17% | APAC:52% |
| 中堅層:46% | 機能/部門リーダー:30% | EMEA:29% |
| 中小プレイヤー:21% | マネージャー:53% | アメリカ大陸:19% |
市場規模測定と予測
規模測定は、地域別の乳製品生産量および加工乳製品出荷量を、コンプライアンスの強度と一般的なサンプリング頻度を通じて検査需要プールに変換するトップダウン方式から始まり、その後主要な検査グループへの配分が行われる。需要プールが確立されると、検査タイプおよび技術別の現実的な価格帯を用いて価値に変換され、その後社内検査と外部委託ラボの割合に応じて調整される。
モデルを実際の市場動向に結び付けるため、乳製品出荷動向、乳児用調製乳や粉乳などのリスクの高い製品の割合、病原体・残留物検査要件、イムノアッセイとLC-MS/MS間の技術ミックスの変化、外部委託判断に影響を与える平均ターンアラウンド期待などのインプットを追跡する。規制変化、汚染事案、ラボ能力の拡張は単純なトレンドラインよりも速く需要を変化させ得るため、予測には専門家の見解に支えられたシナリオ分析を用いる。ボトムアップチェックは、選択的なロールアップを通じて適用される。例えば、一群のラボやサプライヤーをサンプリングして、暗示される量と平均販売価格を検証し、ギャップは妥当性が確認されるまで地域プロキシや保守的な採用曲線を用いて対処する。
データ検証と更新サイクル
出力結果は段階的に検証され、まず地域、検査グループ、サンプル当たりの暗示価格にわたる内部分散チェックから始まり、異常値が早期に検出される。数値が異常に見える場合、サンプリング率、外部委託の割合、通貨タイミングなどの前提を再確認し、関連する情報源を再検討するか、確認のために特定の回答者に再連絡する。
承認前に、モデルは別のアナリストによってレビューされ、乳製品生産動向、規制活動レベル、可視化されたラボ能力の変化などの独立した指標と結果が比較される。本レポートは毎年更新され、重要な規則変更や検査技術採用の顕著な変化など重大な事象が発生した場合には、中間更新が行われる。提供直前には、クライアントが最新の更新済みビューを受け取れるよう、最終確認が行われる。
Mordor Intelligenceの乳製品検査市場規模と他の公開推計との比較
乳製品検査の公表市場規模がしばしば異なるのは、各社が同じ収益ストリームを計上していないこと、異なる基準年を採用していること、異なる価格設定および外部委託の前提を適用していることによる。相違は、各モデルが技術範囲をどのように扱うか、例えば計測機器の販売、消耗品、サードパーティラボサービスがすべて含まれているかどうかにも起因する。
主要なギャップは通常、検査バスケットの定義、価格ロジック、更新頻度という3つの点で現れる。一部の推計は、より広範な食品安全検査や関連する品質保証支出を乳製品検査に組み込んでいるように見え、他の推計は、ラボや加工業者が実際にどれほど速く手法を切り替えるかを確認せずに、迅速検査に単一の積極的な採用曲線を用いている可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.47 B (2026) | |
| グローバルコンサルティング会社A | USD 5.97 B (2024) | コア乳製品の安全性・品質検査以上のものを取り込み得るより広範な定義を用いており、同じ更新周期に整合していない、より早期の基準年に固定されている。 |
| 業界出版社B | USD 6.81 B (2024) | 乳製品カテゴリーや手法全体にわたるより広範な検査支出範囲を適用している可能性が高く、予測の構築には、サンプリング強度と整合されていない異なる採用および価格進行の前提が組み込まれている可能性がある。 |
比較から分かるのは、最大の差異が、乳製品検査価値としてカウントされる範囲と、測定可能な乳製品活動から需要プールがどのように構築されるかから生じているということである。量が乳製品出荷量に連動したサンプリング率から構築され、検査グループ別の現実的なラボ価格帯と照合される場合、より広範な食品安全プログラムなどの関連支出は除外される。これはMordor Intelligenceが適用した範囲設定上の違いである。


レポートで回答された主要な質問
乳製品検査市場の現在の規模は?
市場は2026年に24億7,000万米ドルと評価されており、2031年までに36億9,000万米ドルに達すると予測されています。
どの検査タイプが売上を支配していますか?
病原体検出は、世界的な厳格な微生物安全要件により、2025年に38.02%のシェアでリードしています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、中国および日本の新しい食品安全基準に牽引され、2031年まで10.21%のCAGRを記録すると予測されています。
どのような技術が普及していますか?
バイオセンサーおよびラボ・オン・チッププラットフォームは10.33%のCAGRで拡大しており、迅速な現場検査能力を提供しています。
競争環境はどの程度断片化されていますか?
市場は集中スコア4で中程度の断片化を示しており、合併・買収の余地が大きいことを示しています。
最終更新日:



