
UV安定剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 1.99 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUV安定剤市場分析
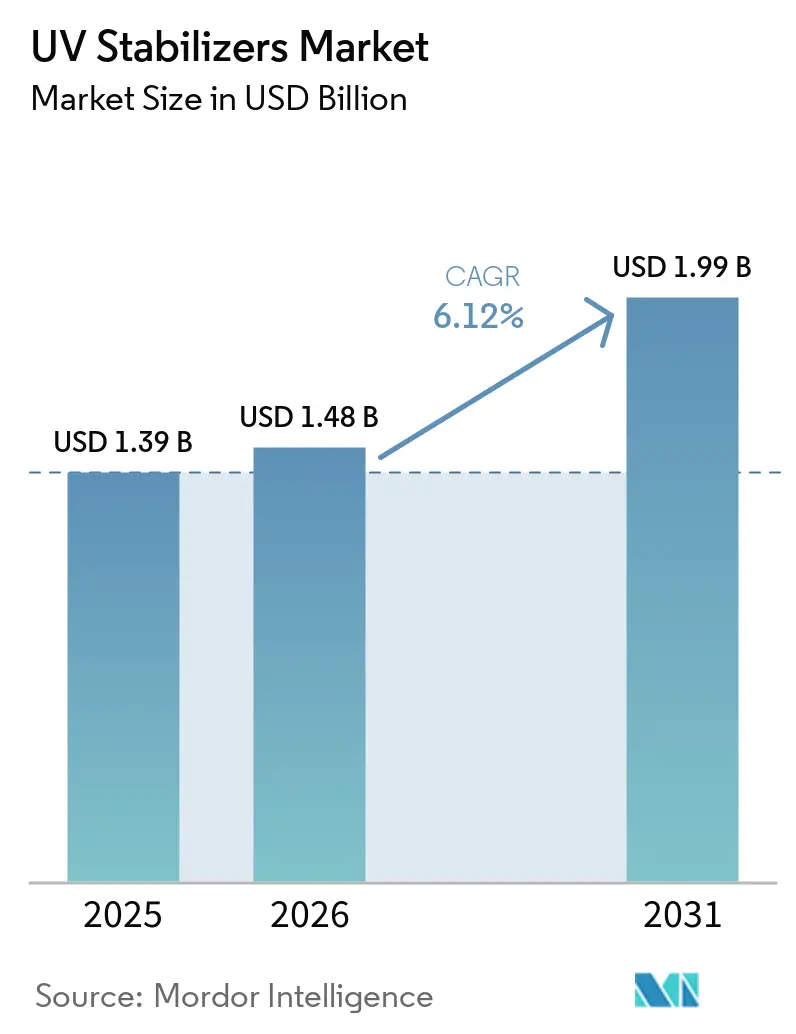
UV安定剤市場規模は2025年に13億9,000万ドルと評価され、2026年の14億8,000万ドルから2031年には19億9,000万ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.12%です。この成長は、外装プラスチックの光沢と機械的強度を10年以上維持することを求める自動車OEMメーカー、ポリオレフィンフィルムを高い太陽光負荷にさらすアジアのeコマース物流、そして欧州の木材コーティングに対する揮発性有機化合物(VOC)規制の強化によって促進されています。配合業者は、次世代ヒンダードアミン系光安定剤(HALS)、トリアジン系UV吸収剤、コンパウンディング時の汚染を最小化するビーズまたは顆粒グレードで対応しています。イタリア、ドイツ、メキシコ、中国における主要サプライヤーの能力増強は、規制主導の特殊ニッチ市場と包装・農業における大量需要の両方に対応するよう設計されています。HALSの中間体における原料の価格変動とサプライチェーンの摩擦がコスト圧力をもたらしていますが、保証リスクを低減しフィルム寿命を延長するプレミアム添加剤は説得力のある価値提案を提供し、市場リーダーの価格決定力を維持しています。
主要レポートのポイント
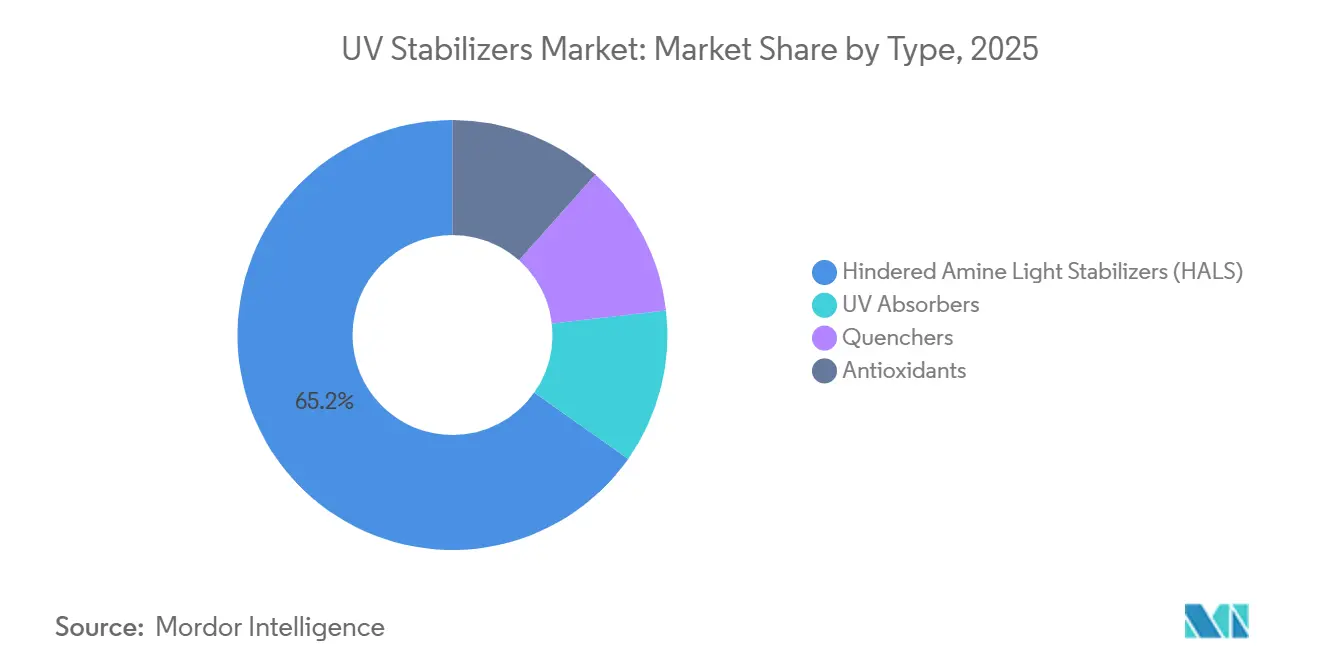
- タイプ別では、ヒンダードアミン系光安定剤が2025年のUV安定剤市場シェアの65.22%をリードし、同セグメントは2031年までに6.35%のCAGRで拡大する見込みです。
- ポリマータイプ別では、ポリオレフィンが2025年のUV安定剤市場規模の52.13%を占め、ポリウレタンは2031年までに6.48%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車用途が2025年の需要の41.16%を占め、予測期間中に6.89%のCAGRで拡大しています。
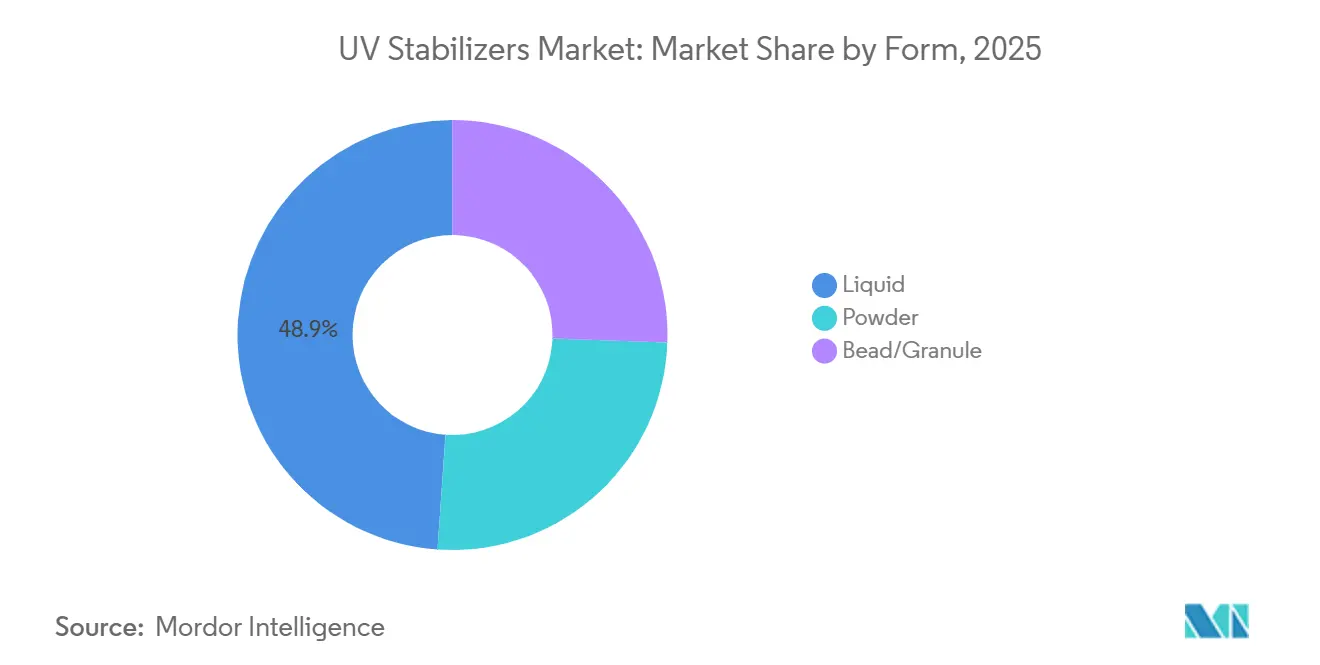
- 形態別では、ビーズおよび顆粒グレードが最も急速に成長するフォーマットであり、2031年までに6.92%のCAGRを記録しており、2025年に48.89%の売上シェアを保持した液体と比較されています。
- 地域別では、アジア太平洋が2025年に54.34%の売上シェアで支配的であり、2031年までに6.61%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジアの産業用包装におけるUV安定ポリオレフィンフィルムの急速な普及 | +1.4% | アジア太平洋中心、中東への波及 | 中期(2〜4年) |
| 欧州における低VOC水性木材コーティングへのシフト | +1.1% | 欧州、ドイツ・フランス・北欧諸国での早期採用 | 短期(2年以内) |
| 北米における耐候性3Dプリント用プラスチックの採用拡大 | +0.9% | 北米、西欧での選択的普及 | 中期(2〜4年) |
| 中東全域でのUV安定化温室フィルムの急増 | +1.2% | 中東(サウジアラビア、UAE)、北アフリカ | 長期(4年以上) |
| 長寿命外装自動車プラスチックに関するOEMの要求 | +1.5% | グローバル、北米・欧州・中国が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアの産業用包装におけるUV安定ポリオレフィンフィルムの急速な普及
中国とインドでは、eコマースハブが屋外保管に耐えながら引張強度を損なわないストレッチフードおよびシュリンクラップフィルムをますます求めています。光酸化を防ぎ、マルチモーダル輸送中に印刷グラフィックが判読可能な状態を維持するために、コンパウンダーはHALSの配合量を増やしています。インドのフレキシブル包装市場はUV安定フィルムへと移行しています。これらのフィルムは、モンスーン期間中に長期間の露光にさらされる農業用資材袋に特に求められています。一方、中国では、コンバーターが輸出向けにHALSリッチフィルムの事前認定を進めています。この動きは、厳格なリサイクルストリームの純度基準を要求する顧客に対応するものであり、地域需要を押し上げています。東南アジアの倉庫オペレーターは現在、パレット積みの商品を屋外に保管しています。このシフトにより、耐候性ポリオレフィンフィルムの採用が加速しています。その結果、添加剤全体の消費量が顕著に増加する一方で、フィルムゲージの薄型化というトレンドと並行して進んでいます。
欧州における低VOC水性木材コーティングへのシフト
EU指令2004/42/ECの施行により許容VOC含有量が引き下げられ、配合業者は溶剤系システムから加水分解安定性のあるUV吸収剤を必要とする水性コーティングへと誘導されました[1]。ベンゾトリアゾール系化学物質は水性媒体から溶出するため、生産者はトリアジン系UV吸収剤および抽出に耐性のある高分子HALSへと移行しました。ドイツと北欧諸国は2025年に採用を先導しましたが、建築基準が厳格化されるにつれて南欧もその差を縮めています。サプライヤーはレガシーラインを再配合し、新しい樹脂プラットフォームとの適合性を検証し、UV保護、殺生物剤、レオロジー改質剤を単一マスターバッチに統合する必要があります。再配合には短期的なコストが伴いますが、外装木材ファサードで少なくとも5年間の色安定性を保証するターンキー添加剤パッケージに対するプレミアム価格設定の機会を開きます。
北米における耐候性3Dプリント用プラスチックの採用拡大
産業用積層造形は単なるプロトタイピングから機能部品の製造へと移行し、現在は自動車用工具、ドローンハウジング、屋外レクリエーション用品に対応しています。ポリカーボネートおよびポリアミド12フィラメントは日光下で急速に劣化しやすいため、HALSおよびUV吸収剤を採用する傾向が高まっています。これらの添加剤は、複数年にわたるサービス寿命を通じてフィラメントの耐衝撃性を維持するのに役立ちます。重要な動きとして、米国の自動車OEMはエンジンルーム下用途向けにUV安定化プリントブラケットの認定を開始し、工具製作のリードタイムを大幅に短縮しました。一方、航空宇宙サプライヤーは、重量削減のために従来の機械加工アルミニウムに代わり、耐候性フィラメントを地上支援設備に組み込む取り組みを進めています。これらの用途は新たな認定経路を確立しており、従来のレガシー樹脂承認に対して加速耐候性試験を重視する傾向が高まっています。
中東全域でのUV安定化温室フィルムの急増
サウジアラビアのビジョン2030とUAEの食料安全保障イニシアチブが、地域における大規模温室の設立を推進しています。これらの温室は、過酷な砂漠の日光に耐えるよう設計されたポリエチレンフィルムを使用しています。栽培者は、フィルム交換間隔を延長することで回収期間が短縮されることを確認しています。これらのフィルムのサプライヤーは現在、外層でのHALS濃度の使用を強調しています。また、冷却負荷を低減するために赤外線ブロッカーも組み込んでいます。アジアと欧州のメーカーは現地のコンバーティングラインを設置し、プロジェクトをターゲットにすることで添加剤の安定した需要を確保しています。さらに、北アフリカの近隣市場もこれらの仕様を採用しており、プレミアム安定剤パッケージの急速な地域的普及につながっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原料価格の変動 | -0.8% | グローバル、アジア太平洋と欧州で顕著 | 短期(2年以内) |
| HALS中間体のサプライチェーン混乱 | -0.6% | 北米と欧州、アジアからの調達 | 中期(2〜4年) |
| 安定剤需要を低減する高バリア単層フィルムの普及 | -0.4% | 欧州と北米、アジアでは選択的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料価格の変動
2024年〜2025年にかけて、ベンゼンおよびフタル酸無水物のコストが変動し、長期的な石油化学契約を持たない配合業者のマージンが圧迫されました。アジア太平洋のスポット購入者が最も顕著な価格変動を経験した一方、欧州の生産者は高いエネルギー関税に直面し、芳香族中間体のコストが上昇しました。その結果、中小企業は能力拡張を延期し、研究開発予算を削減しており、これが先進的なUV安定剤の商業化を妨げています。統合された大手企業はデリバティブ取引と後方統合によってリスクを軽減していますが、セクター全体が地政学的混乱や原料コストを上昇させる恐れのある炭素価格設定イニシアチブに対して脆弱なままです。
HALS中間体のサプライチェーン混乱
2024年、中国は特定のアミン誘導体の輸出規制を強化し、HALSの前駆体のリードタイムを押し上げました[2]。これに対応して、欧州と北米のコンパウンダーは安全在庫を積み増すか、日本やインドのサプライヤーに切り替え、コストプレミアムを負担しました。自動車用クリアコートおよびエンジニアリングプラスチック、特に特殊グレードは、最長18ヶ月に及ぶ認定サイクルにより脅威が高まっています。多国籍企業は地域生産投資の計画を発表していますが、新たな能力は2027年まで稼働しません。この遅延により中期的な供給ギャップが生じ、UV安定剤市場の成長を阻害する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリオレフィンとの相乗効果に支えられたHALSの優位性ヒンダードアミン系光安定剤は2025年にUV安定剤市場シェアの65.22%を占め、NOR-HALSグレードが屋外プラスチックの耐用年数を10年超に延長することにより、同セグメントは2031年までに6.35%のCAGRを記録する見込みです。UV吸収剤は薄膜における効果の限界、ならびに揮発性および移行性という課題により、成長が緩やかにとどまっています。それでも、UV吸収剤は透明コーティングおよびポリカーボネートグレージングにおいて引き続き不可欠な存在です。一方、クエンチャーおよび酸化防止剤はニッチな役割を担い、相乗的なブレンドにおいてバランスを保っています。BASFが2025年に導入したTinuvin NOR 600は、業界のトレンドを端的に示しています。すなわち、配合技術者は特にダーク系自動車部品のヘイズを最小化するNOR-HALSに対してプレミアムを支払う意向を持っています。
特定のポリマーに特化したパッケージへの需要が高まっています。例えば、ポリウレタン分散液はアルカリ性環境に耐えられる二次HALSを採用する傾向にあります。同様に、3Dプリンティング用フィラメントはポリアミド12との相溶性を持つヒドロキシフェニルトリアジンへの移行が進んでいます。欧州では、REACH規制によりニッケル系クエンチャーへの監視が強化されており、有機代替品への段階的な移行が進んでいます。さらに、HALS、UV吸収剤、および酸化防止剤を統合した添加剤パッケージは、配合プロセスを合理化するだけでなく、拮抗的な相互作用を軽減します。このトレンドは、多様なポートフォリオを持つサプライヤーを市場平均を上回る成長へと導く位置づけにあります。

ポリマータイプ別:
フォームおよびコーティングの成長においてポリウレタンがポリオレフィンを上回るポリオレフィンは2025年需要の52.13%を占め、包装フィルム、農業用カバー、自動車部品に支えられていますが、薄膜化と単層バリアが安定剤の使用強度を低下させるにつれて成長は緩やかになっています。ポリウレタンは、スプレーフォーム断熱材および自動車用シートフォームが黄変防止と柔軟性維持のための添加剤を必要とすることから、2031年までに6.48%のCAGRを記録する見込みです。PVCは、窓プロファイルおよびサイディングにおける代替材料との競合により成長が緩やかです。対照的に、ポリカーボネートやポリアミドなどのエンジニアリングプラスチックは、自動車の軽量化トレンドと3Dプリントの台頭に牽引されて拡大しています。
ポリウレタンの伸びは、エネルギー効率の高い断熱材と車両質量を削減できる軽量シートソリューションへの要求によって促進されています。施工時、スプレーフォーム施工業者はUV耐性で知られるHALSを選択し、シートサプライヤーはイソシアネート化学と適合する吸収剤を選択します。スチレン系とエラストマーはニッチな空間を占めていますが、BASFは戦略的な動きを見せています。2026年のメキシコ・プエブラでの拡張は、酸化防止剤とUV安定剤に焦点を当て、ポリウレタンおよびエンジニアリングプラスチックの顧客に特化して対応する予定です。
最終用途産業別:
保証経済学に牽引される自動車のリーダーシップ自動車用途は2025年の数量の41.16%を占め、長寿命外装プラスチックに対するOEMの要求を反映して6.89%のCAGRで成長する見込みです。包装は、軽量材料と単層の採用により安定剤の必要性が低下することから成長が緩やかです。農業は、中東とインドの温室イニシアチブに刺激されて成長を享受しています。建築・建設セクターは、UV安定PVCプロファイルとポリカーボネート屋根材への需要に牽引されて上昇しています。電気・電子などの他のセクターは控えめながらも安定性を示しています。
自動車分野では、保証上の考慮事項が添加剤の採用を促進しています。添加剤への投資は、退色部品に対する潜在的なクレームを防ぐことができ、HALSを採用する財務的優位性を浮き彫りにしています。持続可能性への取り組みが包装の成長を抑制する一方、農業は保護栽培を促進する政府補助金から恩恵を受けています。建設セクターは、断熱窓プロファイルと耐久性のあるグレージングを優先する欧州のエネルギーコードから恩恵を受けています。
形態別:
マスターバッチの精度においてビーズおよび顆粒グレードが台頭液体配合物は2025年の売上の48.89%を確保しました。これは、高スループットのポリオレフィンコンパウンディングにシームレスに統合できるためです。しかし、ビーズおよび顆粒グレードは、粉塵のないハンドリングと正確な重量測定による投入という、自動車およびエンジニアリングプラスチックプロセッサーが重視する特性により、6.92%のCAGRを記録する見込みです。粉末は、労働衛生コストと集塵要件により地位を失っています。
ビーズおよび顆粒グレードは樹脂のバルク密度と一致し、空気中の粒子を発生させることなく正確な投入を可能にします。そのプレミアム価格は、清掃時間の短縮と汚染リスクの最小化によって相殺されます。BASFは2025年にイタリアとドイツでビーズおよび顆粒の能力を増強し、欧州の自動車顧客に対応しました。液体はコモディティフィルムで引き続き優位を保っていますが、規制当局が労働者の暴露限界を厳格化するにつれて、2031年までにビーズおよび顆粒フォーマットがシェアを拡大する可能性があります。
地域分析
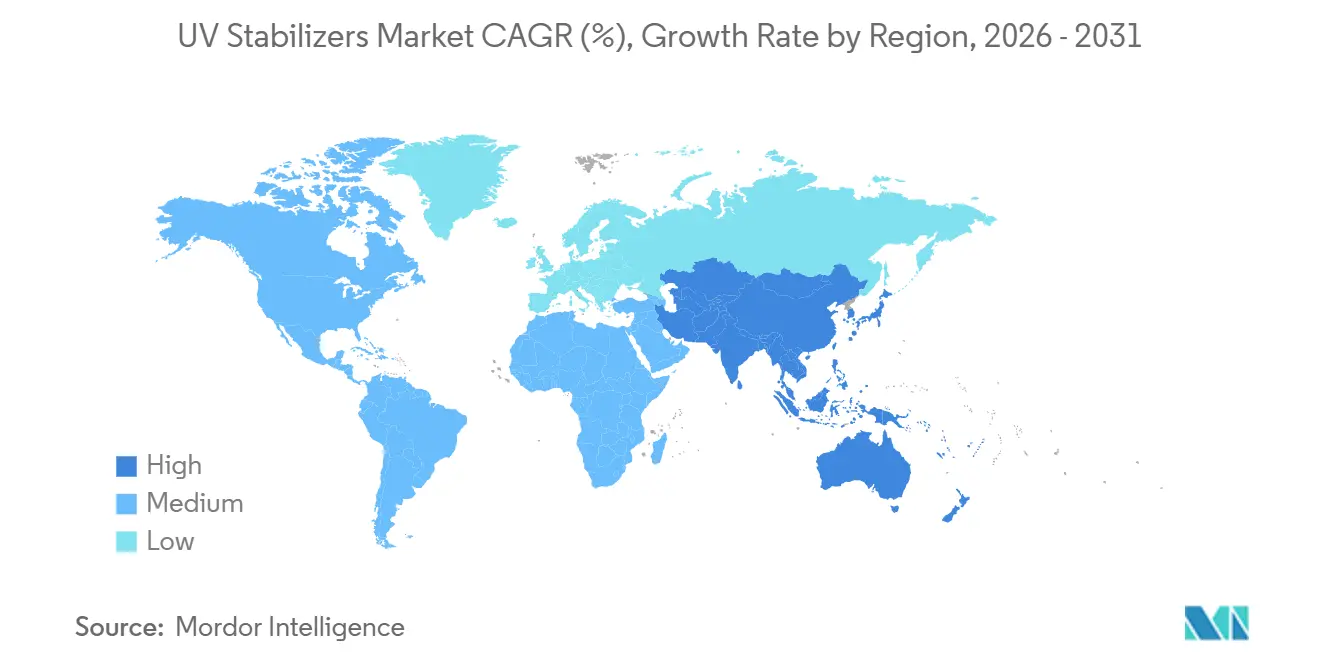
アジア太平洋地域UV安定剤市場
アジア太平洋地域は2025年に世界収益の54.34%を占め、2031年にかけて6.61%のCAGRで拡大する見込みである。2025年、中国の軟包装セクターは地域の安定剤使用量の相当部分を占めた。この急増は、欧州のリサイクル基準に適合したUV耐性フィルムに対する輸出業者の需要によって牽引された。一方、2025年にインドは温室栽培に補助金を交付し、HALS配合ポリエチレンフィルムへの需要が急増した。日本と韓国は市場を上回るペースで成長し、自動車および電子機器輸出に不可欠なエンニアリングプラスチック部品を供給した。高まる国内外の需要に対応するため、BASFは南京工場におけるHALS生産能力を拡張した。
北米および欧州UV安定剤市場
2025年、北米は世界市場価値の注目すべきシェアを占め、2031年にかけて着実に成長すると予測されている。同地域の成長は、自動車のリショアリングおよび積層造形の急増によって支えられており、耐候性熱可塑性オレフィンおよびUV安定化フィラメントへの需要が高まっている。カナダでは、建設セクターが積雪荷重に耐えるためUV安定性ポリカーボネート屋根材を採用しつつある。同時に、メキシコのプエブラにおける生産拡張が添加剤の安定した地域供給を確保している。欧州は成長軌道にあり、これは成熟した建設市場が規制主導による塗料への堅調な需要を補完していることに起因する。特に、ドイツ、フランス、英国、イタリアは指令2004/42/ECの遵守を主な要因として、欧州収益の相当部分を集合的に占めている。
南米および中東・アフリカUV安定剤市場
南米は、ブラジルの熱帯農業およびアルゼンチンのPVC建設への注力を背景に成長が見込まれている。中東およびアフリカは現時点では比較的小さなシェアにとどまるものの、急速に拡大している。この成長は、サウジアラビアおよびアラブ首長国連邦による施設農業への投資によって促進されている。さらに、南アフリカの自動車輸出拡大への意欲がUV安定性熱可塑性オレフィンへの需要を押し上げている。このように、地域の機会はアジア太平洋地域の数量成長、北米の高収益な自動車アップグレード、中東の急成長する温室産業に至るまで多岐にわたっている。
バリューチェーン分析
UV安定剤のバリューチェーンは、石油化学製品および精密化学品原料(特にHALS中間体に使用されるベンゼン系芳香族化合物およびアミン誘導体)から始まり、UV吸収剤、HALS/NOR-HALS、クエンチャー、そして特注ブレンドの合成へと進みます。添加剤メーカーはこれらの原料を液体、粉末、またはビーズ/顆粒グレードに変換し、樹脂メーカーやコンパウンダーに直接、あるいはマスターバッチャーを通じて供給しており、需要は最終的に自動車用プラスチック、包装フィルム、農業用フィルム、コーティング、建設用ポリマーによって牽引されています。
中流工程での転換と品質認定は繰り返し発生するボトルネックであり、特にエンドユーザーが薄膜フィルムや外装部品において複数年にわたる屋外耐久性と低移行性を求める場合に顕著です。アミン誘導体の供給可用性やリードタイムの混乱を経て、サプライチェーンの強靭性はより注目されるようになっており、3V Sigma USAは地域的な供給安定性の向上のため、2025年3月にサウスカロライナ州の施設でUvasorb HA44 HALSの国内生産を開始しました。流通は大手自動車・フィルム顧客向けには直接契約が一般的である一方、小規模なコンバーターは専門化学品ディストリビューターの支援を受けています。分散支援、促進耐候性データ、ポリマー特化型パッケージを含む技術サービスは、これらのチャネル全体でサプライヤーの差別化に寄与しています。
競合状況
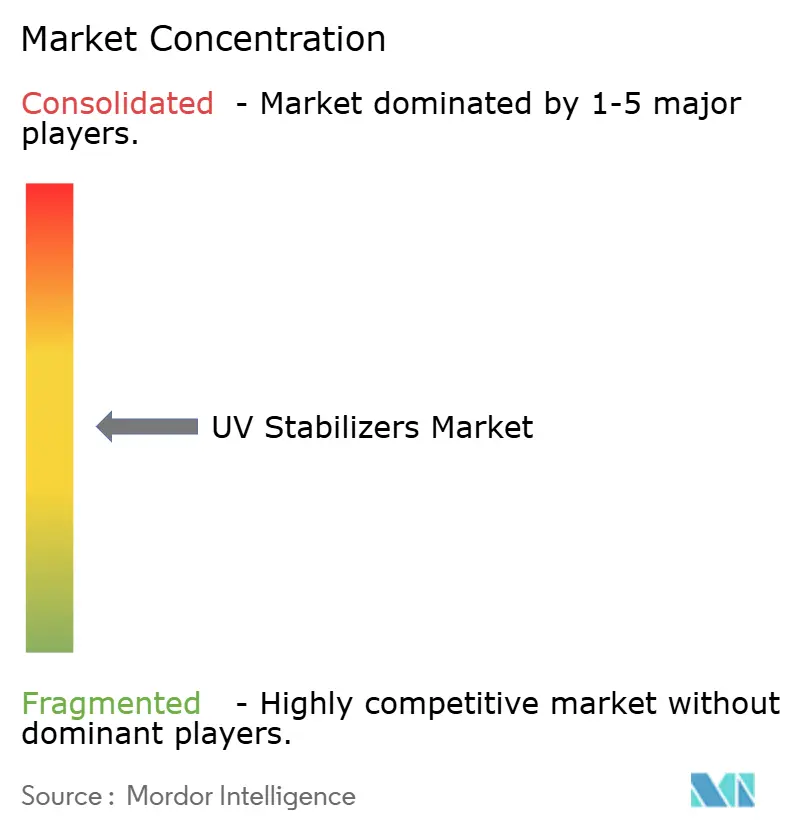
UV安定剤市場は中程度に分散しています。戦略的優先事項は、地域的な能力拡張、プレミアム化学品の開発、マスターバッチ生産への統合に集中しています。ホワイトスペースの機会としては、バイオベース安定剤、配合量を削減するナノ分散添加剤、UV・抗菌・難燃剤の複合パッケージが挙げられます。2024年〜2025年の特許出願は、機械的リサイクルに耐えるポリマー結合HALSに関する活動を示しており、循環経済の要求に対応しています。添加剤分散のインライン分光法などの技術サービスを提供するサプライヤーは、プレミアムを獲得し、ティア1顧客との関係を深めることができます。中国のGB食品接触規範など、地域ごとの規制の相違が、グローバル大手よりも俊敏なローカルプレーヤーが迅速に活用できるニッチを生み出しています。
UV安定剤業界リーダー
-
BASF SE
-
Clariant
-
Songwon
-
ADEKA Corporation
-
Solvay
- 注:主要企業の掲載順は順位を示すものではありません。
UV安定剤市場 このレポートでカバーされる企業
- 3V Sigma S.p.A.
- ADEKA Corporation
- Altana AG
- BASF SE
- Chitec Technology Co., Ltd.
- Clariant
- Eastman Chemical Company
- Everlight Chemical Industrial Co.
- Evonik Industries AG
- Kaneka Corporation
- Lycus Ltd. LLC
- Mayzo Inc.
- Rianlon Corporation
- SABO S.p.A.
- SI Group Inc.
- Solvay
- Songwon
- SUQIAN UNITECH CORP..LTD
- Tianjin Baofeng Chemical Co., Ltd.
- Wanhua
市場機会と将来展望
機会の大部分は、長寿命の外装用プラスチックおよびフィルム向けの、より高性能で移行性の低い安定化パッケージに集中しており、添加剤の選定は保証コスト経済性および長期化する品質認定サイクルと結びついています。BASFがプレミアムNOR-HALSおよび関連ポートフォリオへの投資を継続していること、特にK 2025で屋根材や人工芝向けに位置づけられたTinuvin NOR 600は、従来の包装用途を超えた屋外用途向け需要に合致しています。並行して、コーティングおよびプラスチックにおける規制対応の再配合が、水性システムへの適合性が高く抽出耐性に優れたトリアジン系UV吸収剤およびポリマー系HALSの需要を後押ししており、これは規制環境下における従来型ベンゾトリアゾール系化学物質からの広範なシフトを支えています。
現地化と生産能力の増強もまた、中間体を確保しコンバーター向けのリードタイムを短縮できるサプライヤーに空白地帯を生み出しています。Clariantは2025年8月、中国の滄州においてNylostab S-EEDの第2生産ラインを稼働させ、エンジニアリングプラスチックおよび用途特化型安定剤に的を絞った投資を示しました。既存の用途分野の外側では、浮体式太陽光発電プラットフォームや耐候性の積層造形部品が、極端なUV曝露と長期使用寿命に対応する認証を受けられる安定剤への需要を高めており、これは製品と用途試験・材料認証支援を組み合わせられるサプライヤーに有利に働いています。
最近の産業開発事情 UV安定剤市場
- 2026年4月:BASFはHALSおよびNOR-HALSの製造能力拡大を発表しました。これにより、農業用フィルムや耐久性のある屋外用途など、長寿命プラスチックに使用される高性能光安定剤の供給可用性が向上し、コンバーターにとって重要な品質認定と供給の継続性が確保されます。
- 2025年10月:BASFは、K 2025においてPVCおよびポリオレフィン用途向けの次世代NOR-HALS光安定剤であるTinuvin NOR 600を発売しました。屋根材や人工芝向けの製品ポジショニングは、プレミアム配合を支えるより高耐久性の屋外用途にサプライヤーが注力していることを示しています。
- 2024年7月:BASFは、VALERASポートフォリオの下、集約型園芸における農業用プラスチック向けの熱・光安定剤システムであるTinuvin NOR 211 ARを発売しました。これにより、強いUV放射と農薬環境にさらされる農業用フィルム向けのツールキットが拡充され、より用途特化型の安定剤パッケージが主流のフィルム仕様に組み込まれるようになりました。
UV安定剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、屋外使用時および強光照射下において、プラスチック、コーティング、その他のポリマー系材料を太陽光による劣化から保護するために使用されるUV安定剤添加剤の販売額を対象としています。
対象除外範囲:日焼け止め有効成分、および外部販売を伴わない垂直統合型マスターバッチ事業内の内部移転は除外しています。
セグメンテーション概要
- タイプ別
- ヒンダードアミン系光安定剤(HALS)
- UV吸収剤
- クエンチャー
- 酸化防止剤
- 最終用途産業別
- 包装
- 自動車
- 農業
- 建築・建設
- 接着剤・シーラント
- その他の最終ユーザー産業(電気・電子など)
- ポリマータイプ別
- ポリオレフィン(PE、PP)
- PVC
- ポリウレタン
- エンジニアリングプラスチック(PC、PA、PET)
- その他(スチレン系、ゴム・エラストマー)
- 形態別
- 液体
- 粉末
- ビーズ/顆粒
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、およ検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、最初の需要マップを構築し、観察可能な指標にモデルを固定するために使用されました。国連コムトレードの貿易データ、米国国際貿易委員会(USITC)の貿易統計、ユーロスタットの製造業指標、および米国環境保護庁(EPA)などの機関による産業安全・使用に関する注記を含む公開情報源を精査しました。プラスチックおよびコーティングの文脈については、米国化学評議会や、ポリマー劣化および添加剤性能に関する査読済み論文も参照しました。
需要シグナルを価値に変換するため、公開されている化学品価格に関するコメンタリー、ならびに添加剤ポートフォリオおよびエンドマーケットへのエクスポージャーを論じた企業の年次報告書および投資家向けプレゼンテーションを用いて、過去の価格動向および原料連動の動きをクロスチェックしました。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプションデータ、特許データベース、および輸出入の積荷レベルデータベースを活用し、サプライヤーの事拠点および用途フォーカスに関する整合性チェックを支援しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、公開データでは十分に説明されないギャップを埋めるために実施されました。具体的には、標準的な添加量や、安定剤ファミリーおよびパフォーマンスグレードによる価格差異などが対象です。添加剤サプライヤー、コンパウンダー、プラスチックおよびコーティング分野の川下ユーザーを含むバリューチェーン全体の参加者と対話し、主要な需要地域を網羅することで、前提条件が特定の地域のみを反映しないよう配慮しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋(APAC):45% |
| 中位層:48% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレイヤー:14% | マネージャー:45% | 南北アメリカ:19% |
市場規算定と予測
規模算定には、トップダウンとボトムアップを組み合わせたアプローチを採用しました。ポリマーおよびコーティングの需要プールを起点とし、主要エンドユースにおける浸透率および添加剤添加量を通じてUV安定剤の消費量を再構築しました。トップダウンのアプローチは、プラスチック加工活動、コーティング生産動向、および関連する化学添加剤カテゴリーの貿易フローなどの可視的な指標に固定し、インタビューで検証した価格レンジを用いて価値に換算しました。
また、合計値を裏付けるために選択的なボトムアップ推計も活用し、サプライヤーおよびチャネルの確認を通じて、示唆される数量および平均販売価格が現実的かどうかを検証しました。主要なインプットには、HALSとUV吸収剤の間のミックスシフト、包装材と耐久性屋外部品における標準的な添加量レンジ、地域別の製造集約度(特にアジア)、耐候性能に連動した交換サイクル、およびエンドユースにおける軽量化とプラスチック代替の進展ペースが含まれます。ギャップが残った箇所については、最も近い用途のプキシを用いて前提を補完し、確定前に回答者と再確認しました。
予測については、建設活動、自動車生産台数、包装材の成長、および規制・サステナビリティ主導の材料変化に対して異なるシナリオを反映できるよう、シナリオ分析を採用しました。成長率は機械的に繰り越すことはせず、価格推移、安定剤化学品間の代替、および予想される生産能力の増強または制約に関する専門家のコンセンサスを用いて調整しました。
データ検証と更新サイクル
モデルのアウトプットは複数のチェックを通じて検証され、合計値が独立したシグナルと整合性を保つことを目標としました。示唆される消費量および価値を、プラスチックおよびコーティングの生産動向、輸出入の動き、ならびに添加剤サプライヤーによる開示済みのビジネスコメンタリーなどの外部指標と照合しました。
地域別または用途別に大きな乖離が生じた場合は、前提を再検討し、価格の上昇、需要の鈍化、または材料のシフトなど、何が変化したかを確認するために回答者に再連絡しました。各レポートは承認前に多段階のナリストレビューを経ており、重要なイベントが発生した場合には中間更新を含む年次更新が行われます。納品前には最終チェックを実施し、アウトプットが最新の利用可能な情報を反映していることを確認しています。
Mordor IntelligenceのUV安定剤市場推計と他の公表推計との比較
UV安定剤の公表市場数値は、同じテーマを扱っているように見えても異なる場合があります。これは、各出版社が対象とする添加剤化学品のセット、価格ポイント、およびエンドユースルートが異なる可能性があるためです。また、一方のモデルがサプライヤーの収益開示に重点を置き、他方がポリマー需要と添加量の前提から出発する場合にも差異が生じます。
この市場における最大の乖離要因は通常、推計が隣接する光安定剤カテゴリーを含んでいるかどうか、マスターバッチの価値と有効成分の価値がどのように扱われているか、および内部移転が売上としてカウントされているかどうかによるものです。添加剤価格は原料や契約サイクルによって変動する可能性があり、平均販売価格(ASP)を一度しか更新しないモデルは現在の市場実態から乖離する可能性があるため、通貨のタイミングおよび選択した基準年も重要です。非市場取引を除外し、対象範囲を外部販売に限定することが、Mordor Intelligenceの2026年の推計値が14.8億米ドルとなる理由の一つです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 14.8億米ドル(2026年) | |
| 業界出版社A | 17.8億米ドル(2025年) | 異なる基準年を使用しており、より広い価値定義を採用している可能性があり、安定剤有効成分の価値のみではなく、配合済みマスターバッチの価値をより多く取り込む可能性があります。 |
| 業界出版社B | 16.4億米ドル(2025年) | 2025年を基準年とし、より長い予測期間を適用しており、含まれるタイプのバケットが広い場合があり、ブレンドおよび隣接する安定剤ファミリーのカウント方法が変わる可能性があります。 |
これらの数値の乖離は主に、価格設定の対象(有効添加剤か配合済み形態か)、内部販売と外部販売の取り扱い、および基準年と通貨タイミングの選択によって説明されます。ポリマー使用量や現実的な添加量などの需要指標にモデルを結び付け、サプライヤーおよびチャネルのフィードバックとクロスチェックすることで、最終的な数値は広範なカテゴリーの集計ではなく、再現可能なインプットに基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
UV安定剤市場の現在の価値はいくらですか?
UV安定剤市場は2026年に14億8,000万ドルと評価されています。
今後5年間で市場はどのくらいのペースで成長しますか?
2031年までに19億9,000万ドルに達し、6.12%のCAGRで成長すると予測されています。
安定剤消費において最も急速に成長しているポリマータイプはどれですか?
ポリウレタンは、スプレーフォーム断熱材と自動車用シートに牽引されて6.48%のCAGRで拡大すると予測されています。
ビーズおよび顆粒安定剤が普及している理由は何ですか?
粉塵のないハンドリングと正確な投入を提供し、マスターバッチメーカーと高仕様の自動車用途を支援しています。
グローバル需要に最も貢献している地域はどこですか?
アジア太平洋は2025年の売上の54.34%を占め、中国の包装セクターとインドの温室フィルム採用によって支えられています。
UV安定剤に対する自動車需要を牽引しているものは何ですか?
外装プラスチックに対するOEMの保証延長により、最長15年間にわたって色と光沢を維持する添加剤が必要とされ、プレミアムHALSの採用が促進されています。