
レーザー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 22.92 十億米ドル |
| 市場規模 (2031) | 32.08 十億米ドル |
| 成長率 (2026 - 2031) | 6.96 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
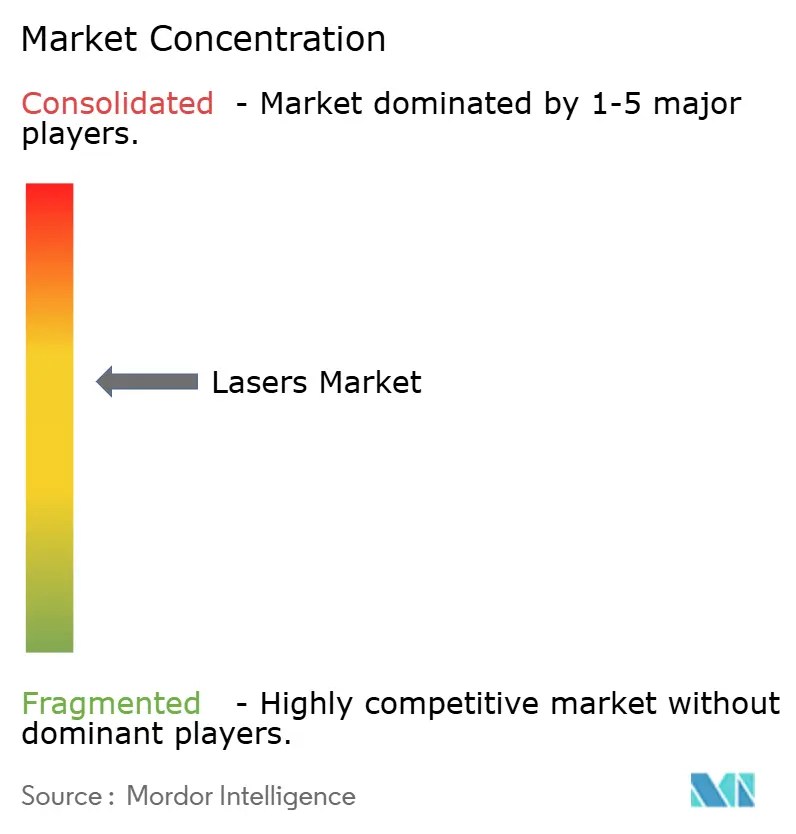
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレーザー市場分析
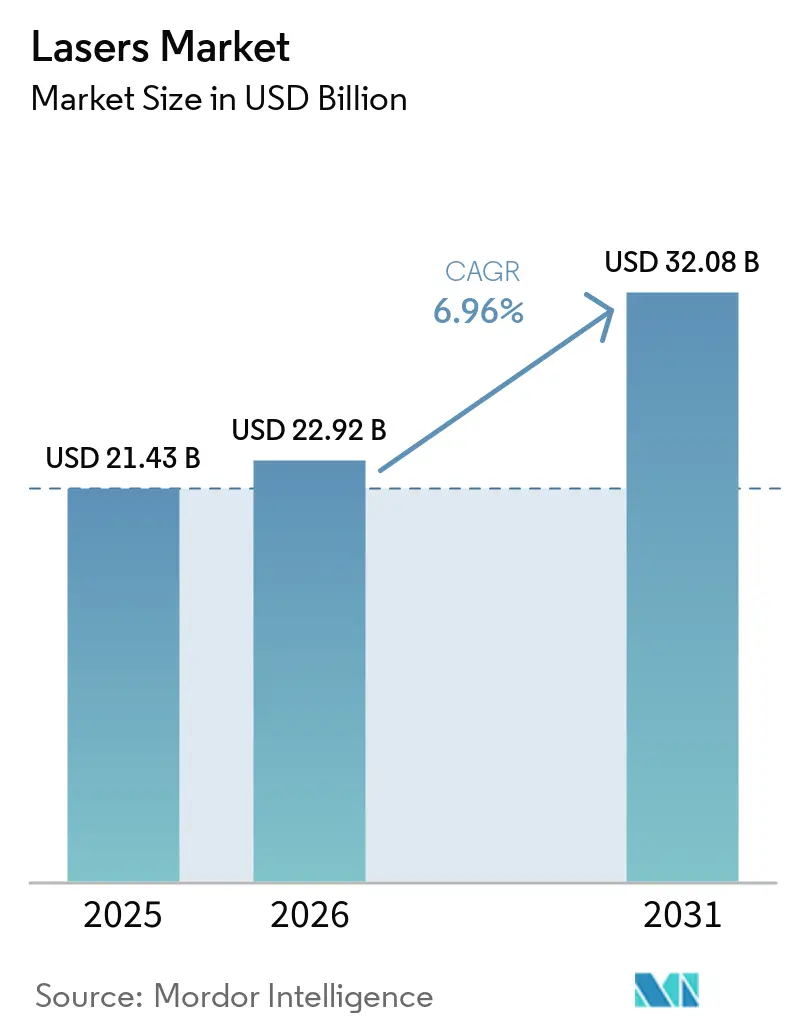
レーザー市場規模は2025年の212億3,000万USDから2026年には229億2,000万USDへと成長し、2026年~2031年のCAGR 6.96%で2031年までに320億8,000万USDに達すると予測されています。この拡大は、精密マイクロマシニング、積層造形、自律走行モビリティ、次世代ディスプレイ生産における導入拡大を反映しています。10 nm以下の半導体フィーチャーを加工するウルトラファストパルス光源と、より厚い金属板を切断するkWクラスのファイバーシステムは、大量生産工場において主流となっています。政府が資金提供するフォトニクスクラスターがアジア太平洋地域のエコシステム開発を加速させる一方、積層造形用レーザーは航空宇宙部品の材料廃棄物を削減し、生産サイクルを短縮しています。ガリウム、ゲルマニウム、リン化インジウム基板に関するサプライチェーンリスクは依然として逆風となっていますが、熱管理とビーム結合アーキテクチャにおける革新が達成可能な出力上限を引き続き引き上げています。
主要レポートのポイント
- レーザータイプ別では、ファイバーレーザーが2025年のグローバルレーザー市場において収益シェア41.40%を占め、固体レーザーは2031年に向けてCAGR 9.18%で加速しています。
- 用途別では、材料加工が2025年のグローバルレーザー市場規模の30.10%のシェアでトップとなり、センサーは2031年までにCAGR 8.58%で拡大すると予測されています。
- 出力別では、中出力システムが2025年のグローバルレーザー市場シェアの43.60%を占め、高出力ユニットは2031年に向けてCAGR 8.74%で進展しています。
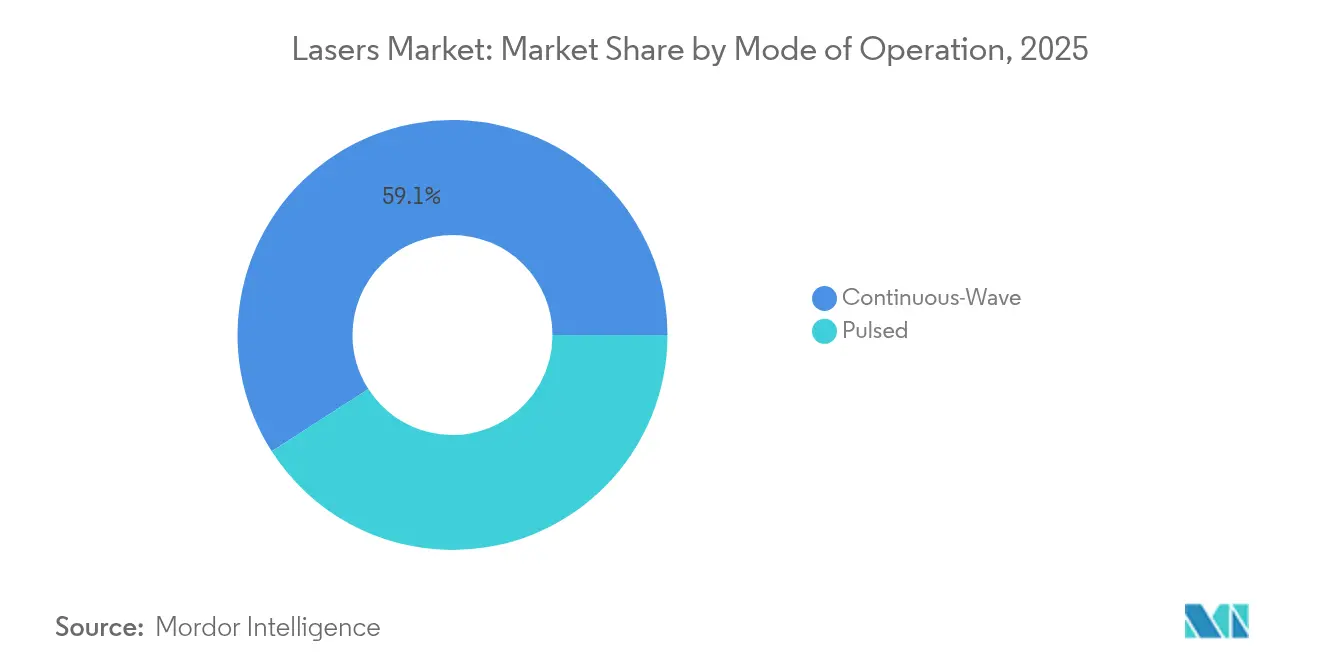
- 動作モード別では、連続波光源が2025年のグローバルレーザー市場規模の59.10%のシェアを保持し、パルスレーザーはCAGR 9.03%で最も速い成長を記録しています。
- エンドユーザー産業別では、電子・半導体プレイヤーが2025年の収益の25.10%を占め、自動車製造は2031年に向けてCAGR 8.96%で最も強い勢いを示しています。
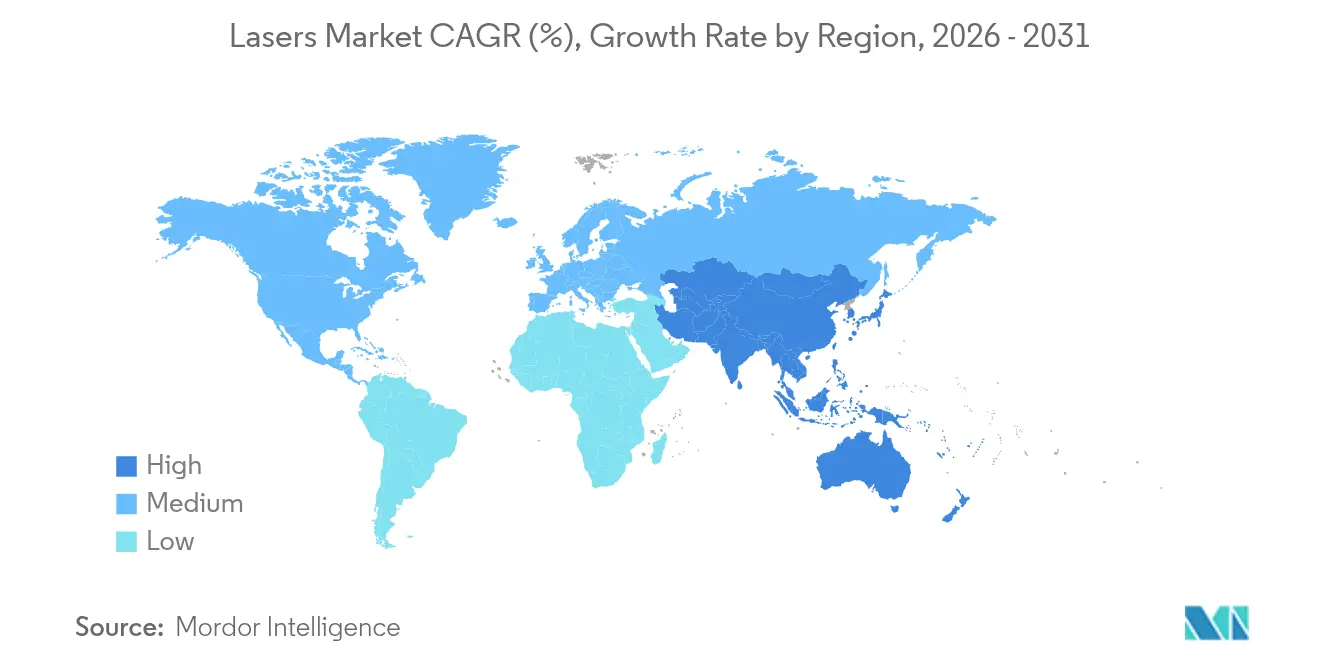
- 地域別では、アジア太平洋が2025年に46.40%のシェアで首位を占め、半導体・ディスプレイ製造ハブに支えられてCAGR 8.17%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体バックエンドパッケージングにおける高精度マイクロマシニングへの需要急増 | +1.2% | アジア太平洋中心、北米への波及 | 中期(2~4年) |
| 航空宇宙超合金部品向け積層造形レーザーの採用拡大 | +0.8% | 北米・欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 自律走行モビリティスタックへのLiDARレーザー設置増加 | +1.0% | グローバル、北米・欧州・中国での早期普及 | 中期(2~4年) |
| 次世代OLEDおよびマイクロLEDディスプレイ修復向けウルトラファストレーザーの利用拡大 | +0.6% | アジア太平洋優位、北米での選択的採用 | 短期(2年以内) |
| 地域製造エコシステムを推進する政府資金によるフォトニクスクラスター | +0.4% | 北米、欧州、一部アジア太平洋地域 | 長期(4年以上) |
| 板金切断向けkWクラスファイバーレーザーの価格・性能の急速な改善 | +0.7% | グローバル、製造集積はアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
半導体バックエンドパッケージングにおける高精度マイクロマシニングへの需要急増
ファンアウトウェーハレベルパッケージングおよびスルーガラスビアプロセスは、300 mmウェーハ全体にわたる均一なビア形成を確保するため、パルス間エネルギー偏差1%未満で10 µm以下のフィーチャーを実現するフェムト秒およびエキシマー光源を規定しています[1]Gigaphoton、「最先端リソグラフィー向けディープUVエキシマーレーザー」、gigaphoton.com。ワイヤーボンディングをレーザー形成マイクロバンプに置き換えることで、相互接続抵抗が40%低減し、三次元チップスタックへの道が開かれます。インサイチュモニタリングと同期したビーム整形モジュールにより、大量生産ファブにおける歩留まりが向上し、スクラップ率が低下します。アジア太平洋のファウンドリーはターンキーレーザーステーションの調達を継続しており、ウルトラファスト光源サプライヤーに対して大きな需要を生み出しています。パッケージングラインのタクトタイムが短縮されるにつれ、さらに高い繰り返し周波数への需要がプレミアムウルトラファストティアの平均販売価格を押し上げると予想されます。
航空宇宙超合金部品向け積層造形レーザーの採用拡大
航空宇宙の主要企業は現在、材料利用率95%以上でチタンアルミナイドおよびニッケル超合金を加工するパウダーベッドフュージョンファイバーレーザーを認定しており、切削加工を大幅に上回る性能を発揮しています[2]Civan Lasers、「ダイナミックビームレーザー溶接結果」、civanlasers.com。ダイナミックビーム整形によりビルドサイクルが40%短縮され、エネルギー消費が60%削減される一方、飛行ハードウェアに不可欠なミクロ組織の完全性が維持されます。AS9100の改訂版はレーザー印刷部品を明示的に参照しており、認証ワークフローを簡素化しています。米国および欧州のエンジンプログラムは、経済的に機械加工できない「プリントファースト」形状を設計に取り込む傾向が強まっています。この転換により、レーザー需要はワイドボディ機の更新と、今世紀末に就役予定の極超音速推進プロジェクトに結びついています。
自律走行モビリティスタックへのLiDARレーザー設置増加
AMS OSRAMによる初のAEC-Q102認定8チャンネル915 nmダイオードアレイは、30%の効率向上とともに1,000 Wのピーク光出力を実現し、量産車向けの信頼性要件を満たしています[3]AMS OSRAM、「自動車用LiDARレーザーリリース」、ams-osram.com。ソリッドステートビームステアリングにより可動ミラーが不要となり、部品点数が削減され、自動車の使用サイクルに対する堅牢性が向上します。バッテリー電気自動車は消費電力の低減により、バッテリーパックを大型化することなく走行距離が延長されます。乗用車にとどまらず、自治体はスマートシティの交通管理やロボティクスフリートにルーフトップLiDARユニットを導入しています。ユニットコストが200 USD以下に低下するにつれ、複数センサー構成がレベル4自律走行に対して実現可能となり、予測期間中にダイオード消費量が指数関数的に増加することが見込まれます。
次世代OLEDおよびマイクロLEDディスプレイ修復向けウルトラファストレーザーの利用拡大
ディスプレイファブは、熱損傷なしに欠陥ピクセルを除去するフェムト秒ワークステーションを統合しており、パネル歩留まりを最大25%向上させています[5]Coherent、「ディスプレイ修復向けウルトラファストレーザー」、coherent.com 。プレミアムAR/VRヘッドセットが要求する1インチあたり3,000ピクセルの密度は機械的な再加工を不可能にしており、ウルトラファストアブレーションが唯一実行可能な修復手段として位置づけられています。マルチスポットスキャニングヘッドは現在、LCDラインのタクトタイムに合わせてGen-10.5基板を処理しており、コスト差を縮小しています。アジアのパネルメーカーは自動欠陥マッピングとクローズドループレーザーパラメーターを組み合わせ、手動検査を排除しています。北米のファブはQD-OLEDパイロットランに同様のラインを採用しており、短期的に地理的な普及が広がることを示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高品質ガリウムヒ素・リン化インジウムエピウェーハの慢性的不足 | -0.9% | グローバル、アジア太平洋および北米への深刻な影響 | 中期(2~4年) |
| 特定国への高出力レーザー出荷を制限する輸出規制体制 | -0.5% | グローバル、一部地域への選択的制限 | 長期(4年以上) |
| 30 kW超での熱管理の課題が切断厚さロードマップを制限 | -0.4% | グローバル、産業製造地域に集中 | 中期(2~4年) |
| 断片化した安全規格がOEMの認証コストを増加 | -0.3% | グローバル、地域ごとに異なるコンプライアンス要件 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高品質ガリウムヒ素・リン化インジウムエピウェーハの慢性的不足
ガリウムおよびゲルマニウムへの輸出規制が、高出力レーザーダイオードに不可欠な化合物半導体基板の不足を深刻化させています。ロット間の熱伝導率のばらつきにより、レーザーメーカーは長期にわたる再認定サイクルを余儀なくされ、出荷が遅延し在庫バッファーが増大しています。北米および欧州のスタートアップが新たな結晶成長ファブを計画していますが、設備のリードタイムとプロセスノウハウにより、本格的な生産量は2027年以降となる見込みです。プレミアム基板価格は、特に高温接合部で動作するLiDARおよびテレコムレーザーにおいて、部品表コストを二桁台で押し上げています。メーカーはシリコンベースのインターポーザーを用いて既存のエピウェーハ供給を延ばす実験を行っていますが、性能上のペナルティは依然として無視できないものとなっています。
特定国への高出力レーザー出荷を制限する輸出規制体制
デュアルユース規制は特定の出力密度を超えるレーザーを制限しており、6ヶ月を超えるライセンスサイクルを課し、5~10%のコンプライアンスコストを追加します。制限市場の地域チャンピオンは国内開発の代替品でシェアを獲得し、技術標準を断片化させています。輸出の不確実性はまた、高出力研究開発への多国籍投資を抑制し、イノベーションのペースを遅らせています。量子カスケードおよび自由電子光源をカバーする提案規則が規制対象品目の範囲を拡大しており、ベンダーは最終用途モニタリングの強化を迫られています。長期的には、ワッセナー協定における調和努力が障壁を緩和する可能性がありますが、機密性の高い地域にサービスを提供するサプライヤーにとって、近期の収益見通しは依然として不透明です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レーザータイプ別:
ファイバーの優位性が固体レーザーの挑戦に直面ファイバーレーザーは、優れたビーム品質、オールファイバーアーキテクチャ、およびメンテナンスの少なさにより、2025年のグローバルレーザー市場の41.40%を占めました。しかし、固体レーザープラットフォームは、指向性エネルギー兵器や核融合実験がマルチメガワット級の光学チェーンを必要とすることから、2031年にかけて最も急速な9.18%のCAGRを記録しています。固体レーザーデバイスのグローバルレーザー市場規模は、防衛資金調達パイプラインを反映し、2031年までに5.62 ビリオン 米ドルを超えると予測されています。スラブゲイン媒質を装甲ファイバー伝送ラインに組み込んだハイブリッド構成は、輝度を維持しながら単一ファイバーの出力上限を超えるのに役立ちます。CO₂光源は厚板切断において引き続き使用され、ダイオードレーザーはポンプアレイおよびダイレクトライト用途で拡大しています。エキシマーおよびUVレーザーは、100nm以下の半導体リソグラフィーにおいて不可欠であり、ファウンドリーの設備投資の循環的な変動にもかかわらず安定した需要を支えています。
分散ゲインアーキテクチャに関する継続的な研究は、熱誘起モード不安定性を伴わない出力スケーリングを可能にすることが期待されています。自由電子レーザーおよび量子カスケードレーザー技術はニッチな分光分野に留まっており、レーザー誘起ブレークダウン分光法は分析用途を拡大していますが、コンパクトな加速器構造における革新が最終的に中赤外線アクセスを民主化する可能性があります。IEC 60825-1に基づく安全規制は筐体設計に影響を与え、高度自動化工場における総着地コストに影響を及ぼしています。ファイバーの信頼性と固体レーザーの出力を融合させたベンダーは、用途の境界が曖昧になるにつれて、不均衡に大きなシェアを獲得できる位置に立っています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
材料加工のリーダーシップがセンサーの圧力に直面材料加工は2025年の世界レーザー市場において30.10%のシェアを維持しており、自動車、航空宇宙、および一般産業分野における切断、溶接、穿孔、付加製造プロセスにわたっている。一方、レーザーセンサーの導入、特にLiDARおよび分光モジュールは8.58%のCAGRを記録しており、今世紀末までにその差を縮める見込みである。重工向け受注は依然として景気循環的であるが、既存工場におけるレトロフィットプログラムがベースライン需要を下支えしている。並行して、医療・美容レーザーは、低侵襲性と迅速な回復を重視する外来処置からの漸進的な成長を取り込んでいる。
リソグラフィー関連支出は大手ファウンドリーにおける先端ノードの立ち上げに左右されており、各EUVスキャナーには複数の高繰り返し周波数エキシマ光源が組み込まれている。次世代ディスプレイは歩留まりを維持するために超高速修復技術に依存しており、パネルの利益率向上を実現している。対無人航空機(UAS)任務向けの高エネルギーシステムに関する軍事調達は需要の不規則性をもたらすが、同時に基礎光学研究に対する公共部門の資金調達を押し上げている。エッジおよびクラウドデータセンターの急増に伴い、光インターコネクト需要が通信用レーザーの需要量を押し上げ、世界レーザー市場におけるアプリケーションミックスの多様性を強化している。
出力別:
中出力の優位性が高出力の成長に挑戦される1 kWから3 kWの中出力ユニットが2025年のグローバルレーザー市場シェアの43.60%を占め、板金加工においてコストとスループットのバランスを取っています。3 kW超の高出力機は、より厚い材料と防衛システムがより深い貫通を必要とするため、最も速いCAGR 8.74%を記録しています。革新的なコールドプレート冷却とアクティブファイバー径チューニングにより、壊滅的なモード崩壊なしにCW出力が40 kWを超えています。高出力カテゴリーのグローバルレーザー市場規模は2031年までに107億8,000万USDに近づく見込みです。
スペクトルおよびコヒーレントビーム結合法は、単一開口の制約を克服して数十のエミッターを回折限界スポットに集約します。プロセス制御ソフトウェアはインプロセス高温測定に基づいてパラメーターを自己最適化するAIループを組み込み、初回歩留まりを向上させています。一方、1 kW未満のユニットはマーキング、眼科、研究において、スポット安定性が出力よりも重視される分野での関連性を維持しています。デューティサイクルが上昇するにつれ、モジュール式チラー設計がフィールドアップグレードを簡素化し、設備寿命を延ばし、ジョブショップの総所有コストを改善しています。
動作モード別:
連続波の安定性対パルスの精度連続波構成は2025年の収益の59.10%を占め、切断、溶接、積層造形における均一なエネルギー供給で高く評価されています。パルス光源、特にフェムト秒およびピコ秒領域は、半導体、医療、マイクロエレクトロニクスユーザーが最小限の熱フットプリントを追求するため、2031年に向けてCAGR 9.03%を記録しています。デュアルモードアーキテクチャにより、オペレーターはハードウェアを交換することなく単一ヘッド内でCWとパルスを切り替えることができ、多様なタスクに対応しています。
現在5 MHzを超える高繰り返し周波数は、コールドアブレーションの利点を損なうことなくスループットを向上させます。パルスモードで使用される量子カスケードレーザーはガスセンシング感度を高め、気候モニタリングおよび石油化学安全分野での機会を創出しています。適応パルス整形モジュールは材料吸収スペクトルに合わせて時間的エンベロープを調整し、プロセス効率を向上させています。ソフトウェア定義フォトニクスが成熟するにつれ、モードの柔軟性はグローバルレーザー市場全体の調達入札における重要な差別化要因となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
電子機器のリーダーシップが自動車の挑戦に直面エレクトロニクスおよび半導体の顧客は、2025年のグローバルレーザー市場収益の25.10%を占めており、ウェーハダイシング、バンプ形成、およびコンポーネントマーキングにナノメートル精度のビームポジショニングを活用しています。産業用レーザー市場は、自動車、航空宇宙・防衛、エレクトロニクス、半導体産業を含む複数の重要なエンドユーザーセグメントにサービスを提供しています。しかし、自動車OEM、電気自動車バッテリー溶接およびLiDAR導入がライン改修を加速させる中、最も速い8.96%のCAGRを記録しています。産業機械メーカーは、エネルギー効率規制を満たす軽量構造設計を実現するためにレーザーを導入しています。
航空宇宙・防衛プログラムは、積層造形および指向性エネルギープラットフォームを統合しており、民間生産ラインへのデュアルユースの波及効果を促進しています。医療機関は皮膚科および眼科用レーザーの使用を拡大しており、迅速かつ低侵襲な治療に対する患者の需要から恩恵を受けています。学術機関および国立研究所は、特殊波長およびカスタムパルス構造に対する需要を維持しており、後に商業市場へと移行するフロンティア研究のパイプラインを確保しています。このような顧客構成により、設備投資予算の景気循環的な変動に対応するサプライヤーにとって、安定した収益基盤が形成されています。
地域分析
アジア太平洋レーザー市場
アジア太平洋地域は2025年のグローバルレーザー市場の46.40%を占め、2031年にかけて年平均成長率8.17%で拡大する見込みであり、高密度な半導体ファブ、急拡大するディスプレイライン、および国家支援による光子工学パークがその成長を牽引している。中国は先端リソグラフィーノード向けのエキシマレーザーおよびウルトラファストレーザーの調達をリードし、日本は優れたビーム品質を要求する精密加工用途の洗練を進めている。韓国のOLEDおよびマイクロLEDラインは高稼働率を維持し、継続的なレーザーサービス契約の需要を支えている。インドの生産連動インセンティブ制度は工作機械メーカーのレーザー切断・溶接能力の現地化を促し、潜在需要を拡大させている。台湾およびシンガポールは、それぞれ化合物半導体および精密エンジニアリングクラスターからニッチな需要規模を生み出している。
北米レーザー市場
北米は第2位を占めており、航空宇宙の製造速度およびメガワット級指向性エネルギーシステム向け防衛契約によって支えられている。Manufacturing USAの傘下にある米国の光子工学ハブは、集積フォトニクスおよび量子カスケード設計におけるスタートアップの形成を促進している。カナダの材料科学研究機関は地域の機械加工業者と連携してレーザークラッディングおよびレーザー硬化の試験を行っており、メキシコの電気自動車コリドーではバッテリートレイ向けのファイバーレーザー溶接の規模拡大が進んでいる。USMCAの調和化は越境サプライチェーンに恩恵をもたらす一方で、輸出規制が一部の仕向地への高出力ユニットの輸出を制約している。また、環境モニタリングに関する規制要件が中赤外線ガス検知モジュールの国内需要を押し上げている。
欧州レーザー市場
欧州は、高エネルギー研究レーザーを推進するドイツの機械メーカー大手およびフランスの防衛インテグレーターを通じて顕著なシェアを維持している。英国は層間剥離欠陥を最小化するためレーザーアブレーションによる航空宇宙複合材加工を推進しており、イタリアのスーパーカーメーカーはアルミニウムシャーシの効率的な溶接に数kWのディスクレーザーを採用している。機械指令およびIEC 60825-1への整合を含むEU全域の規制が、輸出グレードシステムに組み込まれる安全機能を規定している。DioHELIOSのような共同プログラムは、核融合エネルギー実現技術に対する欧州の注力を示しており、コンソーシアムがダイオードレーザーの専門知識を結集してコスト効率の高いスケーリングを推進している。グリーン水素イニシアチブの拡大も、地域全体でのレーザーによるプレート切断および配管溶接への関心を一層高めている。

規制環境
レーザーシステムおよび部品は製品安全性能要件とデュアルユース貿易管理の対象であり、これらは認証取得までの期間や出荷可否に影響を及ぼす可能性があります。米国では、レーザー製品はFDAの放射線安全性能基準である21 CFR Part 1040(21 CFR 1040.10を含む)の対象となり、これによりレーザー分類が定められ、稼働中または保守時に有害な放射線への曝露が生じ得る場合には、保護筐体や安全インターロックなどの安全対策が義務付けられています。
主要な輸出拠点全体において、OEMは複数地域の顧客に対応するコンプライアンス手法として、IECレーザー安全規格への整合をしばしば採用しています。IEC 60825-1(レーザー製品の安全性、装置の分類および要件)は、危険性分類および表示慣行を支えるものであり、FDAレーザー通知第56号は、対象製品についてIEC 60825-1およびIEC 60601-2-22の特定条項に適合するメーカーに対する取締り方針の概要を示しています。欧州連合では、規則(EU)2021/821がデュアルユース輸出管理制度を定めており、附属書Iに記載された品目には輸出許可が必要とされ、特定の高出力かつ機微なレーザー分類や関連する技術支援に対して審査およびライセンス取得の手続きが追加されています。
バリューチェーン分析
レーザーのバリューチェーンは、上流の原材料および化合物半導体基板(特にリン化インジウムなどのIII-V族材料およびそれに関連するエピウェハー)から始まります。これに続いて、ウェハー製造、デバイス加工(レーザーダイオード、変調器、集積フォトニクス部品)、そして光学系、熱管理、駆動電子部品、ファームウェア、安全機能を統合するモジュールまたはレーザー組立が行われます。中流工程には、OEMによるレーザーヘッドおよびシステム(ファイバー、固体、エキシマ/UV、ダイオード、CO2)への統合、ならびに材料加工、リソグラフィ/計測、センシングプラットフォーム向けのソフトウェアおよびモーション制御の統合も含まれます。下流のチャネルには、工場や研究所向けの設備投資販売、インテグレーターやジョブショップへの流通、そして高稼働率の切断、溶接、ディスプレイ修理ラインに特に関連の深いロングテールのアフターマーケットサービス(部品、校正、フィールドアップグレード)が含まれます。
最近の生産能力拡大と現地化の動きは、価値がどこに集中し、どこにボトルネックが残っているかを示しています。Lumentumは2026年3月、ノースカロライナ州グリーンズボロに新たな240,000平方フィートの米国製造施設を発表し、連続波レーザーおよび超高出力レーザーを含むリン化インジウムベースの光デバイスを生産する計画で、データセンターおよびネットワーキング需要に対する国内III-V族供給の戦略的重要性を浮き彫りにしています。Coherentもまた、リン化インジウム製造拠点の拡大に向けた措置を公表しており、テキサス州シャーマンにある6インチリン化インジウム施設の拡張に向けたCHIPS・科学法に基づく意向表明書(最大5,000万米ドル)を含み、垂直統合型で地域的に強靭なフォトニクスサプライへの移行を強化しています。同時に、この分野は依然として重要部品の供給元集中や高精度超高速光源の供給制約にさらされており、半導体および先端パッケージング装置メーカーのリードタイムと再認証サイクルを長期化させる可能性があります。
競合環境
レーザー市場のトップ企業
グローバルレーザー市場における競争は、上位5社が合計約50%のシェアを確保しているため、中程度の集中度を維持していますが、地域の挑戦者が積極的な価格設定とローカライズされたサポートによってシェアを侵食しています。Coherent と IPG Photonics は垂直統合されたダイオードおよびファイバー生産を活用して、基板価格急騰時のマージンを守っています。TRUMPFのAI強化制御ソフトウェアはSiMa.aiと共同開発され、溶接品質モニタリングを向上させ、高付加価値の自動車アカウントを確保しています。
中国の参入企業であるRaycusとHans Laserは、特に板金加工業者向けの中出力ファイバーユニットにおいて性能差を縮めています。Raycusは輸出規制を回避するために国内調達のダイオードをバンドルし、価格感応度の高い東南アジア市場で西側競合他社を下回る価格を提示しています。同時に、欧州のニッチプレイヤーはウルトラファストおよび中赤外線イノベーションを先導し、分散管理とモノリシックキャビティ設計に関する特許を確保しています。
エコシステムの複雑性が増すにつれ、戦略的パートナーシップが増殖しており、レーザーメーカーは光学、AI、モーション制御の専門家と組んでターンキーセルを提供しています。窒化ガリウムおよびリン化インジウムエピウェーハ生産に焦点を当てた合弁事業は、化合物基板のボトルネックを緩和することを目指しています。全体として、知的財産の幅広さ、チャネルリーチ、サプライチェーンの強靭性が勝者を差別化し、コスト圧力の下でコモディティセグメントが着実にコモディティ化しています。
レーザー産業リーダー
Coherent Corp.
IPG Photonics Corporation
TRUMPF SE + Co. KG
Wuhan Raycus Fiber Laser Technologies Co. Ltd.
Lumentum Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
レーザー市場
- Coherent Corp.
- IPG Photonics Corporation
- TRUMPF SE + Co. KG
- nLIGHT, Inc.
- Lumentum Holdings Inc.
- Jenoptik AG
- Novanta, Inc.
- Lumibird SA
- Wuhan Raycus Fiber Laser Technologies Co. Ltd
- Hans Laser Technology Industry Group Co., Ltd.
- Maxphotonics Co., Ltd.
- Keyence Corporation
- EKSPLA UAB
- MKS Instruments, Inc. (Spectra-Physics)
- Panasonic Corporation
- EdgeWave GmbH
- Civan Lasers Ltd.
- Synrad Laser Division
- Amonics Ltd.
- TOPTICA Photonics AG

市場機会と将来展望
次世代半導体パッケージング、シリコンフォトニクス、AI時代の光インターコネクトに用いられるレーザーを中心に、目に見える機会が形成されつつあり、性能上の制約から、より高出力で線幅の狭い、より高度に統合された光源への採用が進んでいます。Nuvoton Technologyは2026年5月、先端パッケージング向けマスクレスリソグラフィを目的とした402 nm、4.5 Wの高出力バイオレットレーザーダイオードの量産を開始し、バックエンド工程における短波長光源の近い将来の設計採用の動きを示しています。Tower SemiconductorとScintil Photonicsもまた2026年2月、SHIP技術を用いたAIインフラ向けのヘテロ集積DWDMレーザー光源の提供開始を発表し、統合レーザーおよびフォトニックICプラットフォームが高帯域データリンク向けの量産に近づく道筋を後押ししています。
製造規模の拡大と供給の強靭化は、超高速およびIII-V族デバイスの新たな生産能力、セカンドソース化、現地生産のための余地をさらに広げています。LITILITは2026年7月、ビリニュスにフェムト秒レーザー工場の建設を開始し、2年以内に年産3,000台のレーザー生産を目標としており、精密微細加工および先端半導体製造工程におけるボトルネックに直接対応しています。システム面では、産業ユーザーがより高度なデジタル統合とより自律的なレーザー運用を採用しつつあり、これにより、単体の光源ではなく、プロセス内モニタリング、AI主導のプロセス制御、ターンキー型セルとレーザーをパッケージ化するベンダーにとっての機会が拡大しています。特に稼働率、歩留まり、パラメータのトレーサビリティが調達判断に影響を及ぼす材料加工および高スループットの電子機器製造分野において、この傾向は顕著です。
Recent Industry Developments in レーザー市場
- 2026年6月:Coherentは、テキサス州シャーマンにあるリン化インジウム半導体製造施設の拡張のため、CHIPS・科学法に基づく最大5,000万米ドルの資金提供に関する意向表明書を発表しました。この動きは、AIおよびデータセンターの光接続に使用される重要なフォトニクス部品の国内生産能力拡大を目指すもので、大口顧客向けの供給保証を強化し、III-V族基板およびデバイスのボトルネックへの依存を軽減します。
- 2025年1月:AMS OSRAMは、SPL S8L91A_3 A01を発売しました。これは自動車グレードの8チャンネル915 nmレーザーダイオードアレイで、改良された効率で1,000 Wのピーク光出力を実現するとされています。これにより、自動車用LiDARおよびその他のセンシングスタック向けの部品基盤が強化され、量産車に必要とされるより多チャンネル化とより堅牢な信頼性プロファイルを支えています。
- 2024年12月:Amplitude社とFocused Energy社は、慣性核融合エネルギー向けキロジュール級レーザーの共同開発に関する4,000万米ドルの契約を締結しました。この提携により、高エネルギーかつ高精度なレーザーアーキテクチャに対する需要が高まり、より広範なレーザーエコシステム全体における高出力・超高速設計能力への波及効果を加速させる可能性があります。


レーザー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、レーザー市場は、産業加工、通信、医療・美容施術、研究、センシング、ディスプレイ、および防衛用途に向けて制御された光供給するレーザー光源およびレーザーシステムからの収益を対象としています。
調査範囲の除外事項:レーザー光を生成または増幅しない単独の光学部品および受動フォトニクス部品は、レーザーシステムの販売に同梱されている場合を除き、対象外とします。
セグメンテーション概要
- レーザータイプ別
- ファイバーレーザー
- ダイオードレーザー
- CO₂レーザー
- 固体レーザー
- エキシマーおよび紫外線レーザー
- その他のタイプ(量子カスケード、自由電子)
- 用途別
- 材料加工(切断、溶接、穿孔)
- 通信および光インターコネクト
- 医療・美容
- リソグラフィーおよび半導体計測
- 軍事・防衛
- ディスプレイ(OLED、マイクロLED、プロジェクション)
- センサー(LiDAR、分光)
- 印刷・マーキング
- 出力別
- 低出力(1 kW未満)
- 中出力(1~3 kW)
- 高出力(3 kW超)
- 動作モード別
- 連続波(CW)
- パルス(ns、ps、fs)
- エンドユーザー産業別
- 電子・半導体
- 自動車
- 産業機械
- 医療
- 航空宇宙・防衛
- 研究・学術
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、最初のデータ基盤を構築することから始まります。米国国勢調査の貿易統計、国連コムトレード、世界銀行のマクロ経済指標、各国の税関ダッシュボードなどの公開情報を精査し、輸出入フローと通貨タイミングをマッピングします。また、国際電気標準会議(IEC)および米国食品医薬品局(FDA)のデバイスデータベースなどの情報源を活用し、普及が拡大している分野や規制対象となっているセグメントを確認します。
企業レベルのコンテキストを補完するため、年次報告書、10-K形式の開示書類、投資家向けプレゼンテーション、監査済み財務注記、業界団体の刊行物、および製造設備投資サイクルに関する信頼性の高い報を参照します。必要に応じて、企業財務・インテリジェンスの有料サービス、特許データベース、および輸出入の船積みレベルデータも参照し、主要な前提条件を検証します。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために他の多くの公開情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、価格、需要、および供給パターンを直接把握している関係者とともにデスクモデルを検証するために活用されます。産業、医療、電子機器、および研究の各購買グループにわたるレーザー部品・システムのサプライヤー、ディストリビューター、インテグレーター、およびエンドユーザーと対話し、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域からの情報を照合することで、特定の地域が合計値を左右しないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | アジア太平洋地域(APAC):39% |
| 中位層:45% | 部門・ユニットリーダー38% | 欧州・中東・アフリカ地域(EMEA):35% |
| 中小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ地域:26% |
市場規模の算定と予測
規模の算定は、生産、貿易、および用途レベルの需要シグナルを用いて地域別の対象収益プールを再構築し、合計をグローバル数値に照合するトップダウンアプローチで構築されています。モデルの現実性を維持するため、一般的なレーザーカテゴリーのサンプル平均販売単価(ASP)×出荷台数、チャネルからのミックスフィードバック、および限られた追跡対象製品ラインのサプライヤーロールアップなど、選択的なボトムアップ検証を通じて裏付けを行っています。
モデルで使用する主要インプットには、産業自動化・製造業の生産指標、電子機器・半導体の設備投資動向、レーザーが一般的に使用される医療処置件数、レーザー機器カテゴリーの輸出入動向、およびレーザータイプ・出力クラス別のASP変動の観測値が含まれます。地域やニッチな用途においてデータのギャップが生じた場合は、インタビューで検証した保守的なプロキシ比率で補完し最終合計値を再調整します。
予測は、マクロ生産高、設備投資サイクル、および用途別の普及強度を主要ドライバーとする軽量な多変量回帰に支えられたシナリオ分析を用いて策定されます。ミックスシフト(例:ファイバーおよびダイオードの普及)および価格に関する前提条件は、専門家のコンセンサスに基づいて更新され、予測期間全体にわたって一貫して適用されます。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて実施され、最終数値が単一のデータ系列に依存しないようにしています。モデルのアウトプットは、貿易額、生産指標、および用途需要マーカーなどの独立したシグナルと比較され、大きな乖離が生じた場合は文書化された根拠とともに見直しおよび修正が行われます。
承認前に、作業は段階的にレビューされます。まず数値と単位の整合性、次に調査範囲の整合性、最後に既知の業界動向に対する妥当性が確認されます。新たな設備増強の発表、規制変更、または急激な価格変動が観測された場合、選定された回答者へのフォローアップが実施さます。レポートは年次で更新され、納品前に最終更新作業を実施することで、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのレーザー市場規模と他の公表推計値との比較
レーザーに関する公表数値がしばしば異なって見えるのは、調査範囲の境界線の引き方が異なること、および価格と用途ミックスの扱いがソースによって異なることが原因です。選択された基準年、通貨換算のタイミング、および一次検証の活用度合いも、報告値に影響を与える可能性があります。
ベンチマーク表は、2025年および2026年について幅広い数値の分布を示しています。Mordor Intelligenceのモデルでは、合計値はタイプおよび用途別のレーザー光源・システムのグローバル収益を基に構築されており、ミックスおよびASPの変動は、工場出荷時の報告のみに依存するのではなく、貿易シグナルおよびインタビューに基づく普及インプットと照合して確認されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.43 ビリオン 米ドル(2025年) | |
| グローバルコンルタンシーA | 23.81 ビリオン 米ドル(2025年) | より広範なレーザー技術の視点として扱われることが多く、隣接する技術の収益ストリームを取り込み、エンドユース全体にわたってより速いASPまたは普及率の上昇前提を適用する場合があります。 |
| 業界専門誌B | 13.04 ビリオン 米ドル(2026年) | 工場出荷時の評価ロジックを使用しており、下流のシステム価値、インテグレーション収益、またはチャネルマークアップを除外する場合があり、エンドマーケット収益ベースの見解と比較して報告市場規模が圧縮される可能性があります。 |
総合すると、この比較は、主な差異が収益として計上される対象、下流のシステム価値がどこまで捕捉されているか、および価格とミックスが年度ごとにどのように繰り越されるかに起因することを示唆しています。調査範囲のルールを明示し、前提条件を観測可能な指標に結びつけることで、当社の推計値は再現性が高く、クライアントが自社の計画モデルを更新する際に監査しやすいものとなっています。


レポートで回答される主要な質問
2026年のグローバルレーザー市場規模はいくらで、2031年までにどのような成長が見込まれますか?
市場は2026年に229億2,000万USDとなり、2031年までに320億8,000万USDに達すると予測されており、CAGR 6.96%に相当します。
現在最大のシェアを持つレーザータイプはどれですか?
ファイバーレーザーは現在、高いビーム品質と低いメンテナンス需要により、グローバル収益の41.40%を占めています。
最も速く成長しているエンドユーザー産業はどれですか?
自動車製造が最も高い勢いを記録しており、電気自動車バッテリー溶接とLiDAR統合の加速によりCAGR 8.96%で拡大しています。
アジア太平洋が主要地域である理由は何ですか?
集中した半導体ファブ、広範なディスプレイ生産、強力な政府資金により、アジア太平洋は46.40%のシェアを持ち、予測CAGRは8.17%です。
レーザーメーカーが直面する主なサプライチェーンリスクは何ですか?
ガリウムヒ素およびリン化インジウムエピウェーハの不足が高出力ダイオード生産を制約し、材料コストを引き上げています。
主要ベンダー間の競争集中度はどの程度ですか?
上位5社が収益の約50%を支配しており、中程度の集中度と新興地域プレイヤーからの継続的な圧力を示しています。
最終更新日:



