
クラウドベースのコンタクトセンター市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 40.35 十億米ドル |
| 市場規模 (2031) | 116.33 十億米ドル |
| 成長率 (2026 - 2031) | 23.60 % |
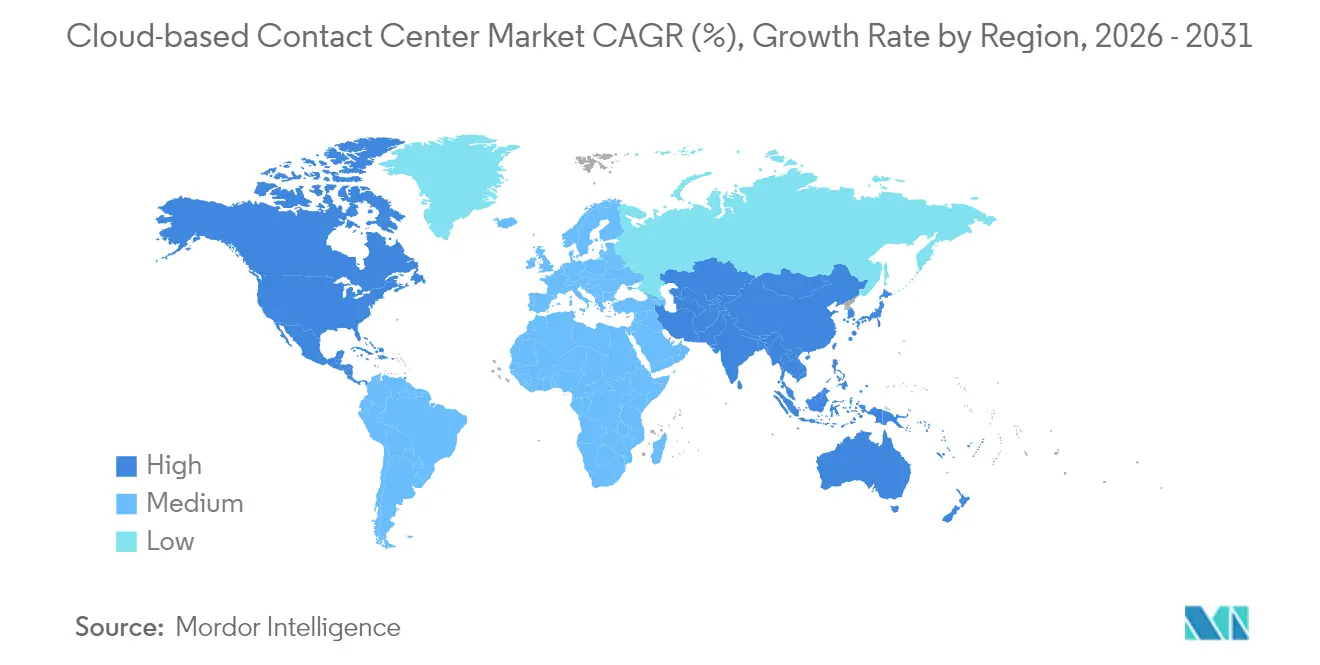
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドベースのコンタクトセンター市場分析
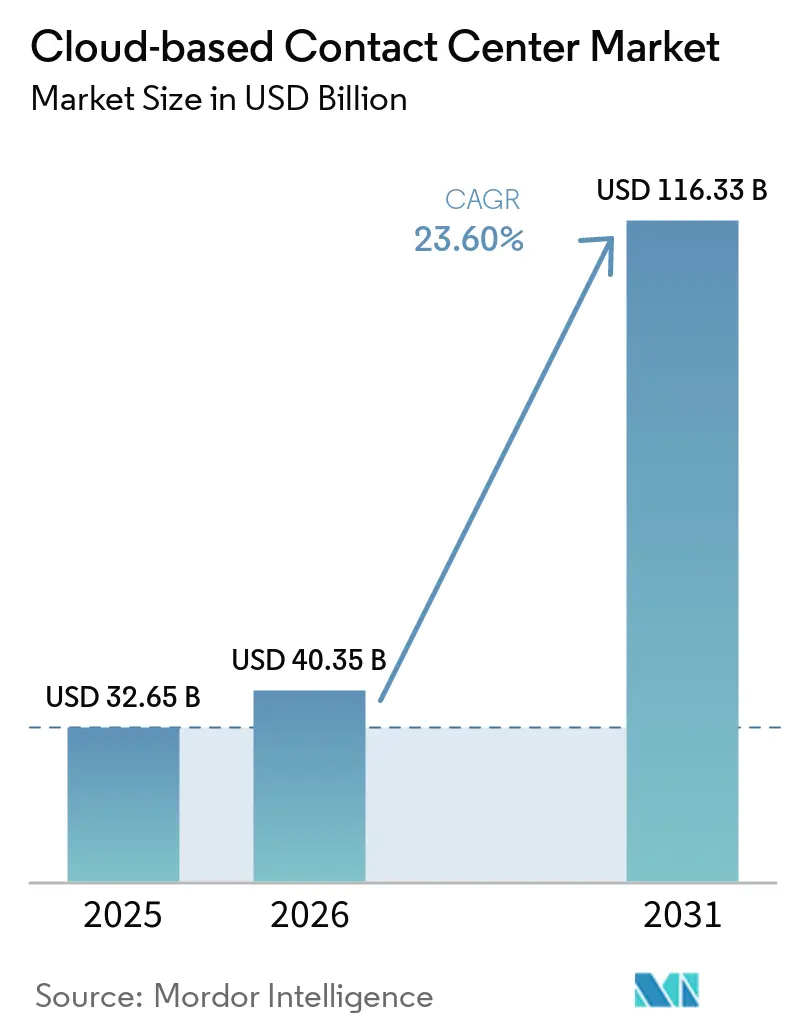
クラウドベースのコンタクトセンター市場規模は2025年に32.65 ビリオン 米ドルと評価され、2026年の40.35 ビリオン 米ドルから2031年には116.33 ビリオン 米ドルに達すると推定され、予測期間(2026〜2031年)中に23.60%のCAGRで成長する見込みです。
需要の高まりは、静的なオンプレミスインフラをオムニチャネルトラフィック、リアルタイム分析、および恒久的なリモートワークフォースに対応してスケールするアジャイルなプラットフォームへと置き換える企業から生じています。組織はコンタクトセンターを、実用的な顧客インテリジェンスを引き出す収益創出源として位置づけるようになり、プロバイダーは各インタラクション層にAIを組み込んでいます。パブリッククラウドの弾力性が大企業における導入を加速させる一方、サブスクリプション価格設定が中小企業のコスト障壁を取り除いています。ハイパースケーラーがCCaaSをより広範なクラウド資産にバンドルするにつれて競争の激しさ増しており、価格は圧縮されながらもイノベーションの速度は拡大しています。
主要レポートのポイント
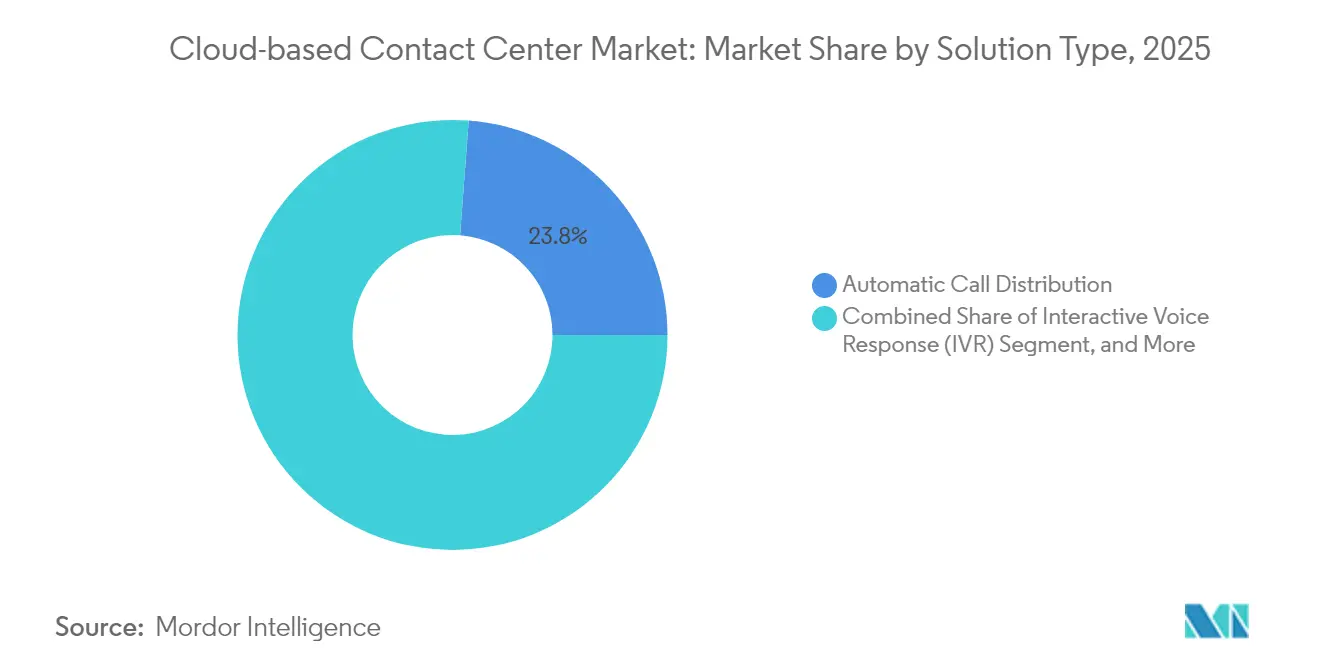
- ソリューションタイプ別では、自動着信呼分配が2025年のクラウドベースのコンタクトセンター市場シェアの23.80%をリードし、アナリティクスおよびレポーティングは2031年までに25.1%のCAGRで拡大すると予測されています。
- 展開モデル別では、パブリッククラウドセグメントが2025年のクラウドベースのコンタクトセンター市場規模の51.20%のシェアを占め、ハイブリッドクラウドアーキテクチャは2031年までに26.2%のCAGRで進展しています。
- サービス別では、プロフェッショナルサービスが2025年のクラウドベースのコンタクトセンター市場規模の44.90%を占め、マネージドサービスは2031年までに最速の27.1%のCAGRを記録しました。
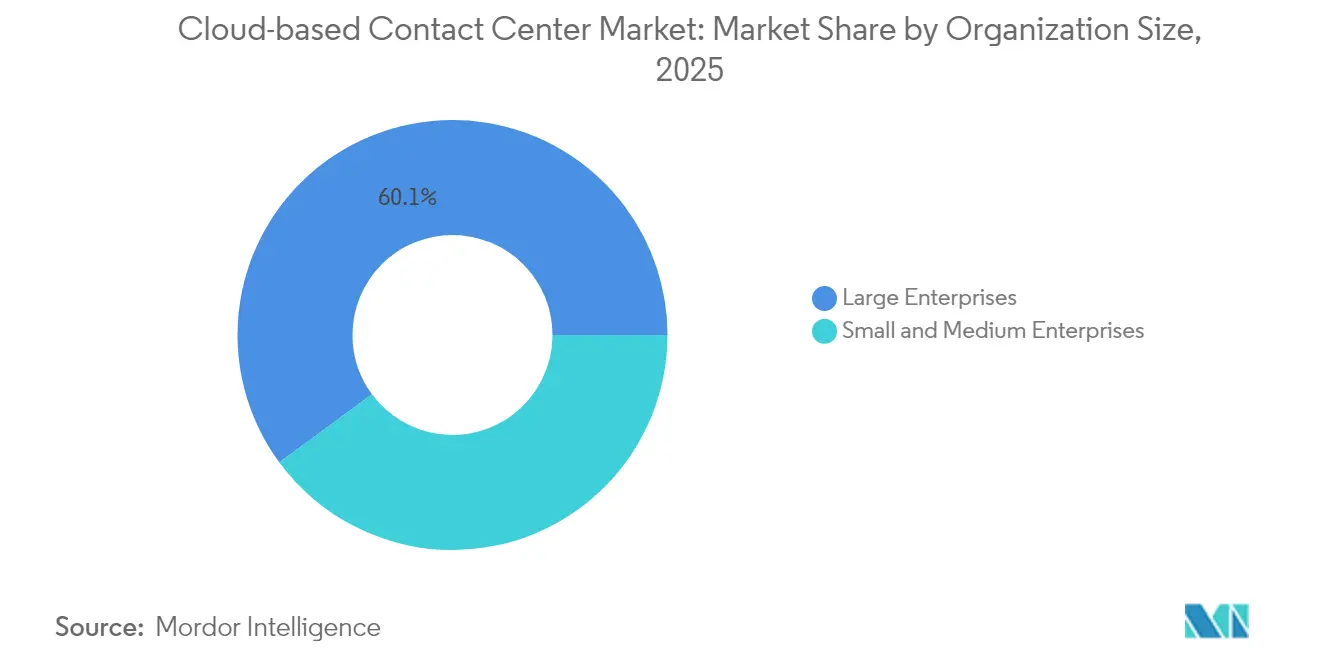
- 組織規模別では、大企業が2025年のクラウドベースのコンタクトセンター市場シェアの60.10%を保持し、中小企業は2031年までに28.3%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、BFSIが2025年の収益シェアの18.40%をリードし、ヘルスケアおよびラフサイエンスが2031年までに最も強い29.9%のCAGRを記録しています。
- 地域別では、北米が2025年の収益シェアの37.80%を占めてリードし、アジア太平洋地域は2031年までに25.2%のCAGRで上昇する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | インパクトの時期 |
|---|---|---|---|
| リモートワークおよびハイブリッドワーク採用の急増 | +4.2% | 北米;欧州 | 短期(2年以内) |
| オムニチャネルエンゲージメントへの急速なシフト | +5.8% | グローバル;アジア太平洋地域がリード | 中期(2~4年) |
| 設備投資の削減と迅速な展開 | +3.6% | 新興市場;中小企業重点 | 短期(2年以内) |
| クラウドスケールでのAI駆動型エージェントアシスト | +6.4% | 北米;アジア太平洋地域 | 中期(2~4年) |
| 超低遅延CX向け5Gネットワークスライシング | +2.1% | 都市部アジア太平洋地域 | 長期(4年以上) |
| 業界特化型準拠CCaaSプラットフォーム | +1.8% | 北米;EU;医療・銀行金融保険 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
オムニチャネル顧客エンゲージメントへの急速なシフト
コンタクトのボリュームはソーシャルチャネルから始まり、チャットへと転換し、音声で終結するため、レガシー機器では経済的に実現できない統合エージェントデスクトップが求められています。クラウドプラットフォームは新しいチャネルを数四半期ではなく数週間で統合します。Genesys Cloudは、エージェントがワークフロー画面を離れることなく音声メッセージをやり取りできるWhatsApp音声ノートを追加しました。オムニチャネルの統合はデータサイロも解消し、分析によってリアルタイムでライフタイムバリューシグナルを明らかにします。Five9のDeepgram搭載音声認識は英数字の文字起こし精度を2倍に向上させ、セルフサービスの自己解決率を高め、転送件数を削減します。チャネルを調和させた企業はコンタクトセンターをプロアクティブなインサイトエンジンへと転換し、すべてのインタラクションがパーソナライズされたアウトリーチに反映されることで収益を高めます。このトレンドは、モバイルファーストの消費者が流動的なチャネルホッピングを期待するアジア太平洋地域において緊急性を増しており、地域の二桁台の採用拡大を促進しています。
クラウドスケールを必要とするAI駆動型エージェントアシストのユースケース
生成AIのワークロードにはGPUと弾力的なコンピューティングが必要であり、オンプレミスの予算では対応できません。AWS ConnectのリアルタイムサマリゼーションとFive9のGenius AIスイートは、クラウドエコノミクスが会話中にエージェントをガイドするディープラーニングモデルを民主化する方法を示しています [1]。McKinseyは、CXリーダーの72%がAIによって業務が実質的に再編されると考えているが、人による通話ボリュームはゆっくりとしか減少しないと報告しており、エージェントを代替するのではなく高度化するブレンドモデルを推進しています。継続的なクラウドアップデートにより、モデルは毎週更新され、スラングや製品リリースに対応した意図検出が最新の状態に維持されます。財務的な優位性は明確で、自動化されたセルフサービスのコストは1コンタクトあたり平均0.10米ドルであるのに対し、ライブサポートは8米ドルかかるため、戦略的なCX投資へ支出を振り向けることができます。
オンプレミスと比較した設備投資の削減と迅速な展開
サブスクリプション価格モデルはコンタクトセンターの支出を資本予算から運営予算へと転換します。これは手元資金が少ない中小企業にとって不可欠です。中小規模の企業の約49%がCCaaSの展開を採用済みまたは計画中であり、90日未満の稼働開始期間を挙げています。Five9の新しいインドのデータセンターはラストマイルの遅延を削減し、現地ハードウェア調達の負担を取り除きます。50~250席の中堅センターでは、移行後にファーストコンタクトの解決率が40%向上したと報告しており、スピードと機能の幅の広さがレガシーの価値方程式を逆転させる証拠です。この民主化のサイクルは、かつて高度なCXツールの価格から除外されていた未開拓企業の成長を加速させます。
サイバーセキュリティとデータプライバシーに関する懸念
顧客インタラクションデータはサイバー犯罪者や規制当局を引き寄せる磁石であり、ゼロトラストフレームワークを必須としています。予定されているGDPR+改正にはAIの透明性が組み込まれており、プロバイダーはすべての自動化された意思決定に対してモデルのロジックを開示することを余儀なくされます。ハイパースケーラーがセキュリティに数十億ドルを投資しているにもかかわらず、リスク回避型の組織、特に病院は依然としてオンプレミスサーバーをより安全と見なしています。この認識のギャップが販売サイクルを長引かせ、予測される年平均成長率から2.8パーセントポイントを差し引いています。プロバイダーは地域データレジデンシー、顧客管理キー、SOC-2タイプII認証を提供することで、コンプライアンス担当者の懸念を払拭しようとしています。監査がクラウド防御の同等性または優位性を確認するにつれて、抵抗は2026年以降に薄れていくと予想されます。
阻害要因のインパクト分析*
| 阻害要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | インパクトの時期 |
|---|---|---|---|
| サイバーセキュリティとデータプライバシーに関する懸念 | -2.8% | EU;医療 | 短期(2年以内) |
| クラウドサービスのダウンタイムとベンダーロックイン | -1.9% | 世界中のミッションクリティカルセクター | 中期(2~4年) |
| レガシー自動音声応答システムと顧客関係管理の複雑な移行 | -2.1% | 北米;欧州 | 中期(2~4年) |
| 国境を越えたデータ主権の負担 | -1.4% | EU;アジア太平洋地域の金融サービス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティとデータプライバシーに関する懸念
クラウドベースのコンタクトセンターに関するエンタープライズのセキュリティ懸念は、特に顧客インタラクションデータがサイバー犯罪者にとって高価値なターゲットであり、規制上の精査を受けるという、データ漏洩とコンプライアンス上の正当な懸念から生じています。ゼロトラストアーキテクチャの実装はクラウドコンタクトセンターの展開において必須となり、組織は従来の境界ベースの保護モデルを超える包括的なセキュリティフレームワークを必要としています。GDPR、TCPA、HIPAA、PCI-DSSのコンプライアンス要件は複雑なセキュリティ義務を生み出しており、クラウドプロバイダーが通常より優れたセキュリティ能力を持つにもかかわらず、一部の組織はオンプレミスインフラの方が管理しやすいと認識しています。
レガシー自動音声応答システムと顧客関係管理統合の複雑な移行
レガシーシステムの統合複雑性は、クラウドコンタクトセンターの導入に対して大きな障壁を生み出しています。特に、大規模なオンプレミスインフラへの投資と標準化に馴染まないカスタマイズされたワークフローを抱える大企業においてその傾向が顕著です。インタラクティブ音声応答(IVR)システムおよび顧客関係管理(CRM)統合の移行には、サービス中断を回避するための綿密な計画が必要であり、多くの組織が移行成功に必要な技術的複雑性とリソース要件を過小評価しています。既存の大企業は、クラウドプラットフォームが容易に再現できないカスタム統合を伴う数十年来の電話インフラを維持していることがく、想定されたスケジュールと予算を超過する移行プロジェクトを生じさせています。クラウドテレフォニーサービス市場の成長は、こうした機関がレガシーPBXハードウェアを一対一で刷新するにつれ、緩やかながらも安定した状態を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
分析がインテリジェンス革命を牽引アナリティクスおよびレポーティングアプリケーションは25.1%のCAGRで成長すると予測されており、顧客生涯価値を高める実用的なインサイトへの需要を反映しています。2025年においても自動着信呼分配はクラウドベースのコンタクトセンター市場シェアの23.80%を保持し、クエリを適切な専門知識へと振り分けるルーティングロジックを支えています。音声アナリティクス、センチメントスコアリング、およびKPIダッシュボードの融合により、すべてのインタラクションがマーケティング、製品、およびサービスの意思決定を導くデータセットへと変換れます。Five9は140の事前構築済みレポートとAI生成の推奨事項を提供し、データスタッフが限られた企業でもエンタープライズグレードのアナリティクスを利用できるようにしています。
ワークフォースエンゲージメントマネジメント(WEM)の導入は、プランナーがエージェントのウェルビーイングをCX成果に結びつけるにつれて加速しています。NICEのエンプロイーエンゲージメントマネージャーはシフト入札とパフォーマンスの促進を自動化し、エンゲージされたチームの定着率を向上させ、売上を20%向上させています。WEMをアナリティクスと統合することで、スーパーバイザーはプロモーションの急増や障害に合わせた人員配置を予測できます。ダイヤラーツールはキャンペーンにとって依然として関連性がありますが、コンプライアンスがアウトバウンドボリュームを制限するため、成長は抑制されています。全体として、ルーティング、アナリティクス、WEMを一つのペインに統合するプロバイダーは、より粘着性の高い展開とアップセルの経路を獲得します。


注記: 個別セグメントのシェアはレポート購入時に入手可能
展開モデル別:
ハイブリッドクラウドが戦略的な勢いを獲得パブリッククラウドのオファリグは、企業が迅速な成果とグローバルリーチを目指したことから、2025年のクラウドベースのコンタクトセンター市場規模の51.20%を占めました。しかし、26.2%のCAGRで拡大すると予測されるハイブリッドアーキテクチャは、主権とイノベーションのバランスを取る規制産業にとって戦略的な最適解です。Ciscoは、企業の82%がハイブリッド環境を運用し、機密性とレイテンシーによってワークロードをセグメント化していると指摘しています。ハイブリッドにより、銀行はコアの通話録音をプライベートノードに保持しながら、バースト分析にパブリックリージョンを活用し、俊敏性を犠牲にすることなく監査人を満足させることができます。
マルチクラウドの組み合わせはさらなる制御レイヤーを追加します。一つのプロバイダーが障害を起こした場合、トラフィックはシームレスに再ルーティングされます。アジア太平洋地域におけるHuawei Cloudのハイブリッドクラウド成長率106%は、グローバルな機能カタログと組み合わせたソブリンノードへの地域的な需要を示しています。プライベートクラウドは防衛および重要インフラ向けに残存していますが、ライフサイクル経済学はベンダーがパッチ適用、スケーリング、およびコンプライアンス書類を担うマネージドハイブリッドスタックをますます支持しています。意思決定フレームワークは、一律の禁止からワークロードごとの配置へと移行しています。
サービス別:
マネージドサービスが業務アウトソーシングを加速プロフェッショナルサービスは2025年の収益の44.90%を占めました。これは初期移行においてデザイン、統合、および変更管理の専門知識が必要とされるためです。環境が安定するにつれて、マネージドサービスが年間27.1%の成長で繁栄し、クライアントが日常的なチューニングを専門家に委ねるようになっています。プロバイダーはKPIモニタリング、ボットの再トレーニング、およびコンプライアンスレポーティングを固定料金契約にバンドルし、コストと稼働時間において社内チームを上回るパフォーマンスを発揮しています。AlvariaのエンプロイーエクスペリエンスマネジメントスイートはWEMテレメトリをマネージドエンゲージメントに組み込み、追加ライセンスなしに継続的なワークフォース最適化を顧客に提供しています。
トレーニングおよびサポートサービスは、四半期ごとのリリースがスタッフが習得すべき機能を追加するため、引き続き重要な柱となっています。ベンダーはオンデマンドのマイクロラーニングとAIベースのコーチングをますます提供し、習熟曲線を短縮しています。全体として、サービスの深さが主要な差別化要因となっています。技術的な同等性が縮まる中、ホワイトグローブオペレーションを通じてROIを保証するベンダーが更新契約と紹介を獲得します。
組織規模別:
中小企業が民主的アクセス革命を牽引大企業は依然として収益の60.10%を占めており、プラットフォームの全機能を活用するスケールと統合チームに支えられています。しかし、中小企業は従量課金制の価格設定が参入障壁を取り除くことで、28.3%のCAGRで拡大する成長エンジンとなっています。クラウドソリューションは5人から500人のエージェントへと自動スケールし、小売業者が数日で季節的なシートを追加できるようにしています。NICEは中小企業を従業員500人未満の企業と定義しており、そのコホートの中でも50〜250シートのコンタクトセンターが移行後に最大の効率向上を記録しています。
スタートアップにとって、CCaaSはしばしば最初のテレフォニー投資となり、PBXの所有を完全にスキップします。中堅企業にとって、クラウドはかつてFortune 500の予算のみに予約されていたトーン分析から予測ルーティングまでのAI機能を解放します。ベンダー間の競争は、簡素化されたオンボーディング、事前構築済みのCRMコネクター、および非技術系ユーザーが機能を追加できるマーケットプレイスアプリに集中しています。中小企業の導入が拡大するにつれて、地域のチャネルパートナーおよびMSPが現地の言語とコンプライアンスの細部に浸透するために不可欠となっています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
医療がデジタルトランスフォーメーションをリードBFSI機関は2025年の収益の18.40%を占めました。これは厳格な顧客確認(KYC)および不正防止管理がオムニチャネルの透明性を不可欠にするためです。しかし、ヘルスケアおよびライフサイエンスは遠隔医療の普及と患者体験スコアが診療報酬に影響を与えるにつれて、29.9%のCAGRで最も速く成長しています。IBMのロードアイランド州保健局との取り組みは、CCaaSプラットフォームがケース査速度を5倍にできることを示し、公共部門の価値を実証しています。
小売および電子商取引企業は、CCaaSを展開して物理的および デジタルの店舗をシームレスなジャーニーに織り込み、閲覧シグナルをリアルタイムのオファーへと変換しています。物流プロバイダーは、配送時間を数分短縮する音声およびSMSアラートに依存しています。政府の導入は、予算が設備投資のハードウェア更新から運用費のサブスクリプションへと移行するにつれて増加しており、セキュアバイデフォルトの要件を満たしながら市民エンゲージメントを強化しています。産業全体にわたって、垂直業界固有のコンプライアンス認証とすぐに使えるインテグレーションが、汎用的な機能数よりもベンダーの候補選定を左右するようになっています。
地域分析
北米クラウドベースのコンタクトセンター市場
北米は2025年の収益の37.80%を占め、成熟したブロードバンドインフラ、早期のクラウド導入、および積極的なカスタマーエクスペリエンス予算によって支えられています。ハイパースケーラーは密度の高い地域データセンターを運営し、50ミリ秒未満のレイテンシを実現することで、リアルタイムの文字起こしおよびセンチメント分析を可能にしています。市場の成熟により純新規顧客の獲得成長が鈍化しているため、プロバイダーはAIのアップセルおよび成果ベースの更新に注力しています。プライベートエクイティ企業がニッチなCCaaSベンダーを買収してエンドツーエンドのCXスイートを構する動きが進んでおり、業界再編が進行中です。
アジア太平洋クラウドベースのコンタクトセンター市場
アジア太平洋地域は2031年までに25.2%のCAGRを達成する軌道にあり、スマートフォンの普及、政府のクラウドファースト指令、および光ファイバーカバレッジの拡大によって推進されています。Five9のインド国内2拠点のデータセンターは、データローカライゼーション規則を遵守しながらパフォーマンスを保証する投資の典型例です。日本などの先進市場では高度なAIオーケストレーションが求められる一方、東南アジアの中小企業はコストと多言語ボットを優先しています。地域の通信事業者はCCaaSプロバイダーと提携し、SIPトランク、5Gスライス、およびCPaaS APIをバンドルして、新興のデジタルマーチャントの間での普及を加速させています。
EMEAおよびLATAMクラウドベースのコンタクトセンター市場
欧州は機会と規制の厳格さのバランスを取っています。GDPRおよび新興のAIガバナンス法により、ローカルゾーンを基盤としたハイブリッド展開が推進されています。ISO 27001を認証し、地域内のディザスタリカバリを提供するプロバイダーが優位性を獲得しています。経済的な逆風により、企業は新たなデータセンター建設を伴わずに予算を最大化できるオペックスモデルへの移行を進めています。レガシーシステムが残る中央・東欧や、パンデミック後の市民サービス近代化に充てられた公共部門のデジタル化資金において成長の余地が存在します。その他の地域では、ラテンアメリカ、中東、アフリカが通信インフラの展開とfintech活況に牽引され、低い基盤からではあるものの高い二桁台の採用率を記録しています。
規制環境
クラウドベースのコンタクトセンターに関する規制は、プライバシー、通信消費者保護、および公共部門向けクラウド認可を中心としており、コンプライアンス義務は法域によって異なる。米国では、2026年1月1日発効のカリフォルニア州消費者プライバシー法(CCPA)の改正により、自動化された意思決定技術に関する削除、修正、オプトアウトの権利に関連する要件が拡大され、CCaaSプラットフォームがAI主導のルーティング、プロファイリング、顧客データアクセスのワークフローをどのように処理するかについて基準が引き上げられた。同時に、FCCは2026年4月に規則制定案通知(CG Docket No. 26-52)を公表し、海外コールセンターおよび関連する開示・報告に焦点を当て、オフショアのコンタクトセンター資源を利用するサービスプロバイダーへの運用面での監視を強化した。
米国外では、データ主権と政府調達管理が導入モデルを一層形作っている。欧州および公共部門の購入者は、ドイツのBSI C5やフランスのSecNumCloudといった主権クラウドの枠組みをより重視し、ベンダーに対して域内データレジデンシー、監査資料、および強化された構成を求める傾向を強めている。政府関連ワークロードについては、FedRAMPの適用範囲と認可プロセスが米国連邦機関におけるクラウドコンタクトセンター導入の関門として残り、セキュア・バイ・デフォルト構成と継続的コンプライアンスを軸としたベンダーのロードマップやパートナー・エコシステムに影響を与えている。
バリューチェーン分析
CCaaSのバリューチェーンは、マイクロサービス型コンタクトセンタープラットフォームの稼働に用いられるコンピュート、ストレージ、ネットワーキング、セキュリティサービスを供給するハイパースケールおよび地域クラウドインフラから始まる。この層の上に、CCaaSベンダーがコアとなるインタラクションおよびワークフロー機能(ACD、IVR、ダイヤリング、分析、ワークフォース・エンゲージメント管理)を提供し、文字起こし、要約、エージェント支援、自動化のためにAIを組み込む。重要な支援層は、キャリア接続とセッションサービスであり、企業とベンダーはSIPトランキングおよびCPaaSコンポーネントを用いて音声およびデジタルチャネルをルーティングする。BYOC構成は、キャリア依存の多様化と耐障害性要件への対応のために利用が拡大している。
下流では、プロフェッショナルサービスパートナー、システムインテグレーター、マネージドサービスプロバイダーが、レガシー電話システムやCRM/IVR統合からの移行を実行し、その後KPIモニタリング、ボットの調整、コンプライアンス報告を通じて環境を運用・最適化する。アプリケーション・エコシステム(CRM、チケッティング、ID管理、セキュリティツール)は、価値実現までの時間を短縮するコネクタとAPIを提供する一方、データガバナンスおよびコンプライアンス管理(例えば、医療や決済分野のプライバシーおよび業界規則)は、ハイブリッド展開、地域テナンシー、チャネル横断的な選択的録音・秘匿化などのアーキテクチャ選択に影響を与える。
競争環境
市場集中度
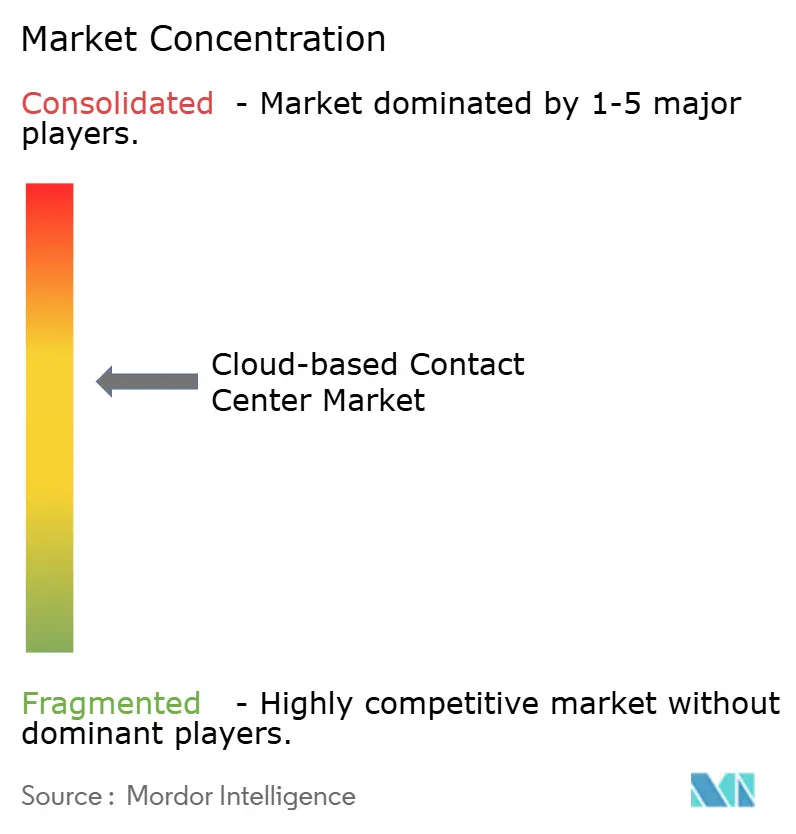
市場構造は適度に集中しています。NICE、Genesys、Five9の3社合計の年間経常収益は40億米ドルを超えますが、合算シェアは35%を下回っており、挑戦者の参入余地が残っています。AWS Connectのようなハイパースケーラーは、1分単位の課金をより広範なクラウドポートフォリオとバンドルし、ライセンス料を圧縮して既存プレイヤーへの機能リリース加速を強いています。GenesysがSalesforceおよびServiceNowから受けた15億米ドルの資金調達は、AI搭載CXスタックへの投資意欲の高さを示しています。
差別化は、AIの深さ、垂直業界別のブループリント、そして価値創出までの時間を短縮するエコシステムに集中しています。ベンダーは手動チューニングなしで精度を高めるために、医療、銀行、小売向けのドメイン特化型言語モデルを展開しています。戦略的アライアンスが拡大しており、VerintとFive9はワークフォースマネジメントとオムニチャネルルーティングを融合させてカスタマーエクスペリエンスワークフローを自動化するクラウド間統合を発表しました。一方、AIネイティブの新興勢力は使用量ベースの料金と30日間のオンボーディングを掲げ、グリーンフィールドの中小企業案件を獲得しています。
価格圧力は、プラットフォームが独自のデータレイクと分析ダッシュボードによって定着するにつれて高まるスイッチングコストと共存しています。ロックインの懸念に対処するため、購入者はオープンAPIと独自モデルの持ち込み機能を求めています。プロバイダーのロードマップには、責任あるAIツールキット、顧客管理暗号化キー、カーボンアウェアルーティングが盛り込まれており、環境・社会・ガバナンス(ESG)の調達基準に対応しています。全体として、持続可能なリーダーシップには、継続的なイノベーション、堅牢なコンプライアンス体制、およびテクノロジーを測定可能なビジネス成果に変換するサービスが求められます。
クラウドベースのコンタクトセンター業界リーダー
-
Avaya Contact Center(Ayaya Group)
-
RingCentral Inc.
-
Genesys Telecommunications Laboratories Inc.
-
3CLogic Inc.
-
Five9 Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドベースのコンタクトセンター市場 このレポートでカバーされる企業
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
市場機会と将来展望
主要な空白領域は、規制対象のコンタクトセンター向けコンプライアンス対応AIオーケストレーションであり、購入者は通話後のサンプリングに依存するのではなく、モデルおよびインタラクションレベルで強制力のある管理を求めている。2026年8月2日に発効するEU AI法は、一部のAIインタラクションに開示義務を導入し、感情AIや自動意思決定などの高リスク用途に対するガバナンス圧力を高めており、コンタクトフロー内での組み込み監査証跡、ポリシーベースのプロンプト管理、設定可能な開示スクリプトへの需要を高めている。決済分野では、PCI DSS v4.0(2025年3月発効)が電話決済に影響する要件を厳格化し、DTMFマスキングと一時停止・再開録音パターンをコンプライアンス対応実装と組み合わせて提供するCCaaSベンダーおよびパートナーの機会を強化している。
もう一つの機会は、AIのビルドアラウンド・パターンであり、企業はCCaaSの上にサードパーティまたはカスタムのAIサービスを重ね、ネイティブ機能のギャップを補い、ロックインを軽減する。AWSは2026年6月にConnect AI Agents Guardrailsを導入し、標準化されたガードレール、モニタリング、監査可能性を再利用可能なビルディングブロックとして市場が移行していることを示した。これは、オープンAPI、モデルに依存しないアーキテクチャ、チャネルや地域を横断してPII秘匿化、データ保持、説明可能性を継続的に管理するマネージドサービスを提供するベンダーやインテグレーターの拡大を支えており、特に主権およびクロスボーダーのデータ制約に起因するハイブリッドクラウド展開において顕著である。
最近の産業開発事情 クラウドベースのコンタクトセンター市場
- 2026年7月:Genesysは、Genesys Cloud AIにおけるエージェント型オーケストレーションとワークフロー実行を加速するため、Pinkfishの買収を発表した。この買収により、Genesysはオーケストレーション化されたワークフローを通じてAIエージェントを企業のツールやアクションに接続する能力を強化し、より自律的な顧客サービス業務を支援する。
- 2026年2月:RingCentralは、音声AIコミュニケーションプラットフォームにGPT-5.2を含むOpenAIのフロンティアモデルを統合し、RingCentral AI Receptionist(AIR)およびAI Virtual Assistant(AVA)を強化すると発表した。この更新により、より高度なAIが最前線の音声ワークフローに導入され、音声自動化における性能と制御面でCCaaSベンダー間の競争圧力が高まった。
- 2024年12月:UniphoreとKonectaは、米国および英国の顧客向けに業界特化型の生成AIカスタマーエクスペリエンスソリューションを共同開発する計画を発表し、5年間の収益目標を明示した。この提携は、プラットフォーム機能とサービス主導の展開およびドメイン調整を組み合わせた垂直型AIパッケージへの需要拡大を示すものであった。
クラウドベースのコンタクトセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける市場は、音声およびデジタルチャネルを通じた顧客インタラクションを可能にするクラウド提供型コンタクトセンタープラットフォームおよび関連サービスから得られる収益を対象としており、各地域のエンドユーザーにサブスクリプョンまたはマネージドサービスとして販売されるものを含みます。
対象外の範囲:オンプレミス型コンタクトセンターソフトウェアおよびハードウェアは除外します。また、コンタクトセンターソリューションとして販売・使用されていない一般的なユニファイドコミュニケーションツールも除外します。
セグメンテーション概要
- ソリューションタイプ別
- 自動着信呼分配(ACD)
- 自動音声応答(IVR)
- 予測型・プログレッシブダイアラー
- コンピューターテレフォニーインテグレーション(CTI)
- 分析・レポーティング
- ワークフォースエンゲージメントマネジメント
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- マルチクラウド
- サービス別
- プロフェッショナルサービス
- マネージドサービス
- トレーニングおよびサポートサービス
- 組織規模別
- 中小企業(1,000席未満)
- 大企業(1,000席以上)
- エンドユーザー産業別
- 銀行・金融サービス・保険
- ITおよびテレコミュニケーション
- 小売・電子商取引
- 医療・ライフサイエンス
- 物流・輸送
- メディア・エンターテインメント
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、用語を統一し、繰り返し確認可能なアンカーデータポイントを収集するために活用されます。規制・通信関連の参考資料、労働・サービスセクターの統計、コンタクトセンターの移行に影響を与えるデジタル導入指標など、公開資料をレビューしました。
主な情報源には、公式通信・ICT関連の公表資料(ITUなど)、マクロ経済・サービスデータ(世界銀行、OECDなど)、貿易・経済統計(国連コムトレードなど)、政府機関によるサイバーセキュリティおよびクラウドガイダンス(NISTなど)、コンタクトセンター技術の導入と性能を追跡する査読済み論文が含まれます。これらは企業開示資料、決算説明会の書き起こし、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道機関の記事によって補完され、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および関連する輸出入の積荷レベルデータベースの有料サブスクリプションを用いてクロスチェックされています。ここに記載されたデスクリサーチの情報源はあくまで例示であり、収集・検証・明確化のために他の多数の公開・有料資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、導入タイミング、価格動向、およびCCaaS収益として実際に計上されるものと隣接ツールとの区別を検証するために活用されます。主要地域のソリューションプロバイダー、チャネルパートナー、システムインテグレーター、エンタープライズバイヤーと対話し、デプロイメント構成(パブリック、プライベート、ハイブリッド)、契約条件、リプレースメントサイクルを確認し、二次情報で見られたギャップを埋めるためのフォローアップ質問を実施しました。
一次調フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):14% | アジア太平洋(APAC):44% |
| 中位層:47% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレイヤー:16% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、エンタープライズのコンタクト量とデジタルエンゲージメントの成長を地域別CCaaS普及率に結びつけ、観察されたサブスクリプションおよびサービス価格帯を用いて年間支出に換算するトップダウン型の需要プール構築から始まります。市場合計が算出された後、サンプリングされたベンダーの収益開示、ディールサイズに関するチャネルチェック、主要ユースケースにおける導入シート数推定値に平均販売価格(ASP)を乗じた選択的なボトムアップ近似値を用いて確認・調整されます。
モデルの主要インプットには、エンタープライズITにおけるクラウド導入率、コンタクトセンターシート数の成長とリモートエージェント比率、オンプレミスからクラウドへの移行率、エンタープライズ規模別の標準的なサブスクリプション価格帯、マネージドサービスおよびプロフェッショナルサービスのアタッチ率、自動化およびセルフサービス投資の意思決定に影響を与える地域別賃金インフレが含まれます。変数が一貫して入手できない場合は、インタビューのフィードバックと合意した有界仮定範囲を使用し、仮定を上下に動かすトリガーポイントを文書化しています。
予測は、主要需要ドライバーのトレンドスムージングに支えられたシナリオ分析を用いて実施され、AI機能の導入、コンプライアンス主導のアップグレード、および調達サイクルに関する専門家の見通しに基づいてシナリオに重み付けがなされます。これにより、予測は限られたインプットで再現可能な状態を保ちつつ、実際のプログラムにおける購買意思決定の実態を反映したものとなっています。
データ検証と更新サイクル
アウトプットは、シート当たりの推定支出、サービスアタッチ率、および地域別成長パターンを調査中に収集した独立したシグナルと照合することで三角測量されます。大な乖離が生じた場合は、第二のアナリストによる再確認が行われ、スコープやタイミングでは説明できないギャップについては追加のヒアリングを通じて仮定が再検証されます。
レポートは年次で更新され、価格、製品スコープ、または需要指標に重大な変化をもたらすイベントが発生した場合には中間更新が実施されます。納品前には最終レビューが行われ、市場規模、予測、および記述内容が最新の公開情報と直近の一次調査フィードバックを反映していることが確認されます。
Mordor Intelligenceのグローバルクラウドベースのコンタクトセンター市場規模と他の公表推計値との比較
クラウドベースのコンタクトセンターに関する公表市場規模の数値がしばしば一致しないのは、調査間で市場の境界が同一でないこと、およびトレンドが類似していても基準年と通貨タイミングが数値を変動させる可能性があるためです。また、一方の推計がプラットフォームサブスクリプションのみを計上し、もう一方がより広範な顧客体験ソフトウェアや隣接するユニファイドコミュニケーションツールを加している場合にも差異が生じます。
契約価格のチェック、観察されたシート当たりサブスクリプション価格帯、およびサービスアタッチ率の検証が、Mordor IntelligenceをCCaaS固有の収益に結びつけるエビデンスポイントであり、より広範なコンタクトセンターソフトウェアバンドルや長期にわたる導入サービスを含む数値が高く見える理由はここにあります。もう一つの一般的な要因は成長経路の仮定であり、一部の出版社は調達リードタイムや地域別コンプライアンスの影響を検証せずに積極的なAI導入曲線を使用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 32.65 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 40.73 ビリオン 米ドル(2025年) | この数値は、より多くのデプロイメントバリアントと隣接する顧客体験ツールを取り込める広範な包含基準を適用しているものと見られ、大規模契約におけるバンドルサービスの収益認識処理が異なることも反映している可能性があります。 |
| 業界出版社B | 39.10 ビリオン 米ドル(2025年) | この推計はパブリック、プライベート、ハイブリッドデプロイメントにわたってより広いコンポーネントスコープを使用しており、純粋なCCaaSプラットフォーム収益と周辺ソリューションスタックの分離が明確でないため、2025年の合計値が押し上げられている可能性があります。 |
3つの数値間の乖離は主に、スコープ内収益として何が計上されるか、および複数年契約においてバンドルサービスがどのように扱われるかに起因しています。需要の再現可能な指標と実際の価格チェックにモデルを固定することで、算出された数値は透明性が保たれ、仮定が更新された際に照合しやすい状態を維持しています。
レポートで回答される主要な質問
クラウドベースのコンタクトセンター市場の2031年における予測市場規模は?
クラウドベースのコンタクトセンター市場は2031年までに1,163億3,000万米ドルに達すると予測されています。
予測期間中に最も速く成長する地域はどこですか?
アジア太平洋地域は2031年までに25.2%のCAGRを記録すると予測されており、全地域の中で最高となっています。
規制産業においてどの展開モデルが勢いを増していますか?
ハイブリッドクラウド構成は、企業が俊敏性とデータ主権のバランスを取る中で、26.2%のCAGRで拡大しています。
中小企業がクラウドベースのコンタクトセンターを急速に採用している理由は何ですか?
サブスクリプション価格、迅速な展開、組み込まれたAI機能が、中小企業のインフラとコストの障壁を取り除いています。