
米国緊急照明市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.31 十億米ドル |
| 市場規模 (2026) | 2.61 十億米ドル |
| 市場規模 (2031) | 4.75 十億米ドル |
| Growth Rate (2026 - 2031) | 12.74 % |
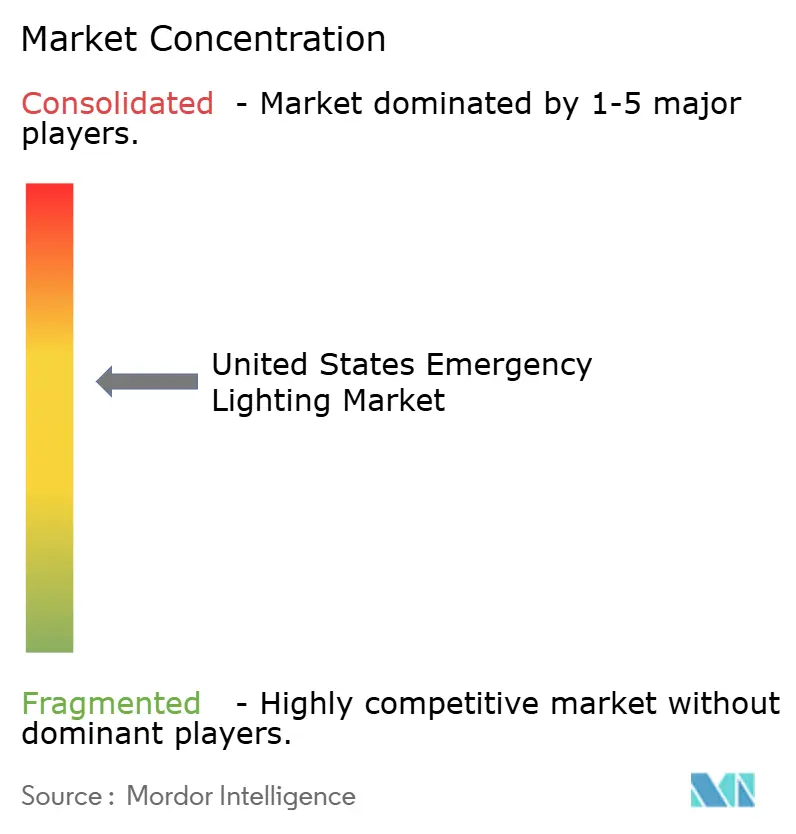
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国緊急照明市場分析
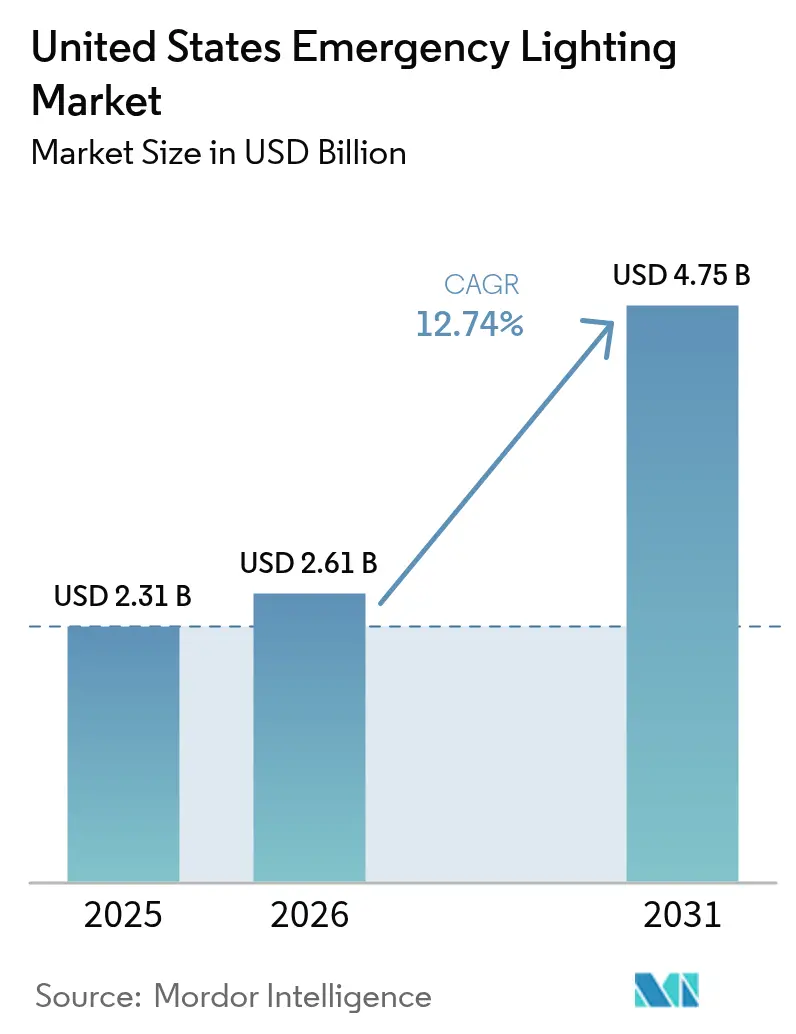
米国緊急照明市場規模は2025年に23億1,000万米ドルと評価され、2026年の26億1,000万米ドルから2031年には47億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは12.74%です。持続的な成長は、インフラ投資・雇用法(IIJA)、継続的なLED価格下落、改訂されたUL 924規格、ならびにNFPA 70/101のより厳格な施行によって支えられており、これらが商業施設、医療施設、交通機関施設全体でのレトロフィット活動を加速させています。IIJAの下で2025年4月までに義務付けられた連邦資金は2,790億米ドルに達し、コード準拠の照明パッケージに対する安定した入札フローを生み出しています。LED照明器具は現在180 lm/Wを超え、リン酸鉄リチウム(LiFePO4)電池がサービス寿命を延長し、総所有コストを削減するとともに、蛍光灯システムからの急速な移行を強化しています。並行して、nLight AIRなどのIoT対応プラットフォームがワイヤレス自己診断によってコンプライアンス試験を簡素化し、作業時間と配線の必要性を削減しています。適度な市場集中度により、既存企業は買収やスマートビルディング提供を通じてシェアを深め、緊急照明器具をより広範なエネルギー管理エコシステムに組み込んでいます。
主要レポートのポイント
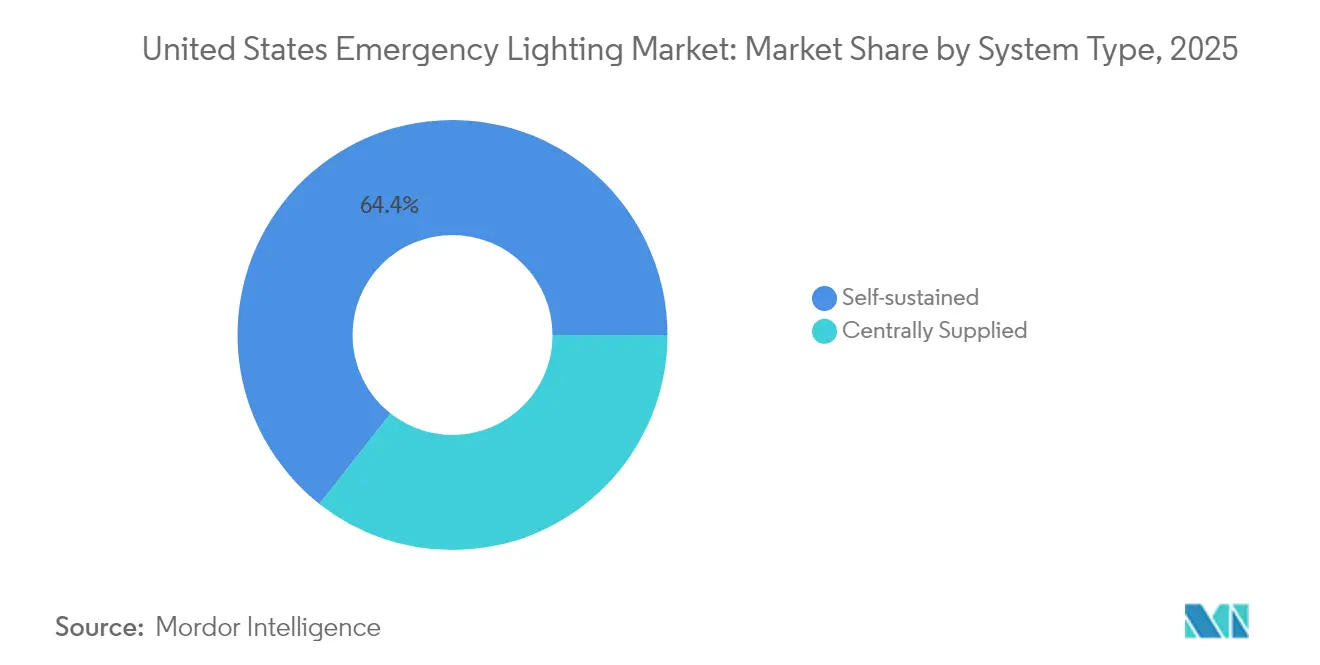
- システムタイプ別では、自己完結型製品が2025年の米国緊急照明市場シェアの64.38%を占め、2031年にかけてCAGR 13.92%で最も速く拡大する見込みです。
- 光源別では、LEDが2025年の収益シェアの78.02%をリードし、同セグメントは2031年までにCAGR 14.06%を記録すると予測されています。
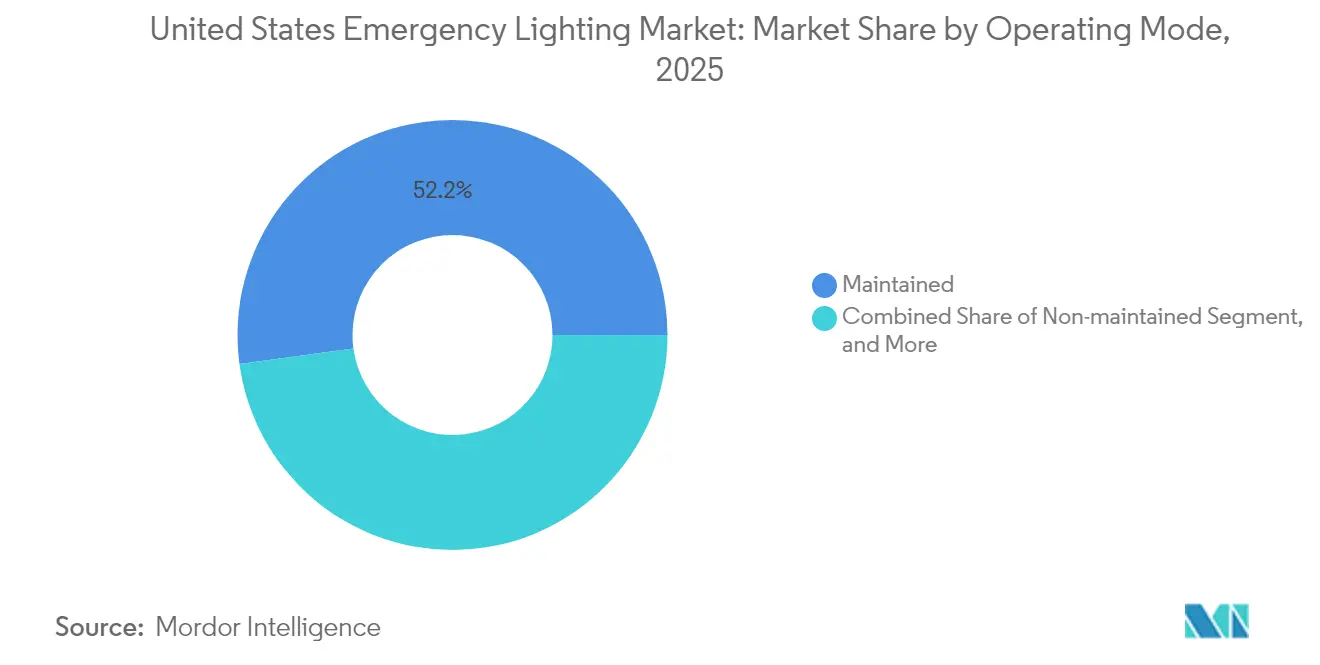
- 動作モード別では、維持型照明器具が2025年の米国緊急照明市場規模の52.15%のシェアを占め、切替型/マルチモード型ユニットは予測期間中にCAGR 15.33%が見込まれています。
- エンドユーザー別では、商業施設が2025年の収益の40.70%を占め、公共インフラおよび交通機関施設がCAGR 14.98%で最も急成長するユーザーグループとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国緊急照明市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LEDの効率向上と価格下落 | +2.80% | 全国規模、商業・医療分野で最も顕著 | 短期(2年以内) |
| NFPA 70/101およびOSHAコンプライアンスの厳格化 | +3.20% | 全国の高占有率建物 | 中期(2〜4年) |
| スマートビルディングレトロフィットの増加(IoT統合) | +2.10% | 北東部および西海岸の都市部 | 中期(2〜4年) |
| 連邦インフラ整備資金(IIJA) | +2.90% | 全州、交通ハブに重点 | 長期(4年以上) |
| 気候変動対応の悪天候対策義務化 | +1.70% | 沿岸部およびトルネード多発地域 | 長期(4年以上) |
| 企業のESG脱炭素化目標 | +1.40% | フォーチュン500企業のキャンパス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LEDの効率向上と価格下落が市場変革を牽引
新世代のLED緊急照明器具は現在180 lm/Wを超え、施設オーナーはレトロフィット後にエネルギー使用量を最大82%削減できます。McLaren Health Careは11の病院で25,000ユニットを交換し、年間光熱費を160万米ドル削減しており、コード主導の電池アップグレードにもかかわらず有利な回収期間を確認しています。[1]Orion Lighting、「LEDライティングケーススタディ – Colby Metal」、orionlighting.com ダイオードコストの低下により照明器具の価格が圧縮され、米国緊急照明市場は蛍光灯の既存製品との価格同等性の領域に深く入り込んでいます。高い効率性により電池サイズの要件が短縮され、初期費用がさらに削減されます。その結果、LEDの普及率は2027年以前に新規設置の90%を超えると予想されています。この技術的リーダーシップはサプライヤーの交渉力を強化し、予算に敏感な教育・自治体プロジェクトでの採用を拡大しています。
NFPA 70/101およびOSHAコンプライアンスの厳格化が設置基準を再形成
最新のNFPA 101版は最低1フットキャンドルの避難経路照度と90分間のバックアップ時間を義務付けており、施設管理者は改修時に非適合照明器具を交換するよう促されています。UL 924(2022年5月)は現在、照明器具が通常電力の存在を感知することを要求しており、nLight AIRのようなワイヤレスメッシュ製品は追加の制御配線なしにこの規則を満たします。[2]nLight Acuity Brands、「UL 924緊急ソリューション」、nlight.acuitybrands.com West Mifflinのような性能契約モデルを活用する学区は、コードの基準を超えることで15年間で990万米ドルの節約を見込んでいます。スマートドライバーによって生成される毎月の自動自己テストと年次放電レポートにより、手動の記録管理が不要となり、OSHAの監査が容易になります。施行の強化により交換サイクルが促進され、米国緊急照明市場全体の入札仕様においてコンプライアンス機能が必須要件として定着しています。
スマートビルディングレトロフィットの増加がIoT統合を加速
空港、病院、クラスAオフィスは、予知保全と昼光利用のメリットのためにキャンパス全体のダッシュボードに接続された中央監視型緊急ネットワークをますます求めています。オヘア空港のレンタカーセンターは7,000台のLED照明器具をキャンパス全体のダッシュボードに接続し、予知保全と昼光利用のメリットを実現しました。Bluetoothメッシュノードによりリモートファームウェアアップデートが可能となり、現場訪問を削減し、以前は電池保証を無効にしていた点灯時間のばらつきを縮小しています。施設の経営幹部は照明器具をESGレポート用の炭素強度ダッシュボードにデータを供給するデータエンドポイントとして扱っています。安全性と分析の融合により、照明、制御、ソフトウェアをバンドルするベンダーの対応可能な価値が拡大し、米国緊急照明市場内の成長モメンタムを強化しています。
連邦インフラ整備資金が前例のない市場機会を創出
IIJAの4,321億米ドルの予算権限は、鉄道、空港、街路照明プロジェクトに数十億ドルを充当し、仕様グレードの照明器具に対する長期的な受注残を維持しています。[3]米国運輸省、「インフラ投資・雇用法の資金状況」、transportation.gov Amerescoの4,700万米ドルのメンフィスレトロフィットは77,000台の道路照明器具を転換し、年間3,700万kWhの節約を実現し、大規模な経済性を実証しました。2025年5月に完了したデイトナビーチ国際空港の滑走路アップグレードは、ミッションクリティカルな航空資産における採用タイムラインの加速を強調しています。バイ・アメリカ規則が地域組立投資を促進し、サプライチェーンの強靭性を育み、米国緊急照明市場の国内付加価値目標を支援しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コード準拠システムの高い初期費用 | −1.8% | 小規模商業施設および幼稚園〜高校施設 | 短期(2年以内) |
| 分散型マイクロUPSおよびPoE照明との競合 | −1.2% | 光ファイバー豊富な都市中心部 | 中期(2〜4年) |
| リチウム電池供給の不安定性 | −1.5% | 全国規模 | 短期(2年以内) |
| 低電圧設置における技能格差 | −0.9% | 農村部の郡 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コード準拠システムの高い初期費用が採用を制約
高度な自己テストドライバー、LiFePO4パック、ワイヤレスラジオにより、部品表のコストが従来の蛍光灯ユニットと比較して最大40%上昇し、資金に制約のあるオーナーの回収期間が延びています。小規模小売業者やコミュニティカレッジは、エネルギーリベートにもかかわらずアップグレードを先送りにすることが多く、建物ストックの3分の1以上を占めるセグメントにおける総対応可能量の増加を遅らせています。しかし、LEDコンポーネントのコストが低下し、電力会社が規定のインセンティブを拡大するにつれて、コスト障壁は緩和されると予測されており、潜在需要が活発な米国緊急照明市場に移行することが可能になります。
リチウム電池供給の不安定性がコスト予測可能性を脅かす
炭酸リチウムは2025年初頭に1メートルトン当たり平均9,271米ドルであり、電池がユニット価格の最大25%を占めるため、価格が再び急騰すれば照明器具のコストが膨らむ可能性があります。原材料加工における地政学的リスクと、まだ初期段階にある米国のセル製造基盤により、リードタイムの不確実性が高まり、請負業者はより高い安全在庫を保有せざるを得なくなり、固定価格入札のマージンが侵食されています。セルを複数のソースから調達するか、地域のパック組立ラインを開設するOEMは、プロジェクトのタイムラインを保護し、米国緊急照明産業でのシェアを維持できるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:自己完結型設計がリーダーシップを維持
自己完結型ユニットは2025年の米国緊急照明市場シェアの64.38%を占め、2031年にかけてCAGR 13.92%で拡大すると予測されており、設置の容易さと単一障害点に対する耐性が際立っています。各照明器具内に組み込まれた分散型電池により、オフィス、病院、鉄道駅での分散型レトロフィットが簡素化され、専用の電池室が不要になります。集中供給型システムは、統一された監視により四半期ごとのテストが容易になる大規模キャンパスの医療プロジェクトでの地位を維持していますが、コスト集約的な配線が新規採用を制約しています。
分散型インテリジェンスのトレンドは商業用不動産のデジタル化の広範な流れと一致しており、自己完結型照明器具をビル全体のセンサーネットワークのバックボーンとして位置付けています。各照明器具内のエッジアナリティクスにより局所的な診断が可能となり、平均修復時間を短縮し、米国緊急照明市場全体でNFPAおよびOSHA認証の維持に不可欠なコンプライアンスレポートを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


光源別:LEDが市場の覇権を確立
LEDは2025年の出荷量の78.02%を占め、優れた効率性、即時点灯能力、50,000時間の寿命を反映して、CAGR 14.06%で最も急成長する光源であり続けるでしょう。LED照明器具に関連する米国緊急照明市場規模は、調達担当者が二桁のエネルギー節約と低いメンテナンス予算を追求する中、予測期間中に蛍光灯の交換品を4倍のペースで上回る見込みです。産業用クライアントは、T8ベースの電池パックから専用LEDの出口灯に切り替えた後、メンテナンスの呼び出しが60%減少したと述べています。
コンポーネント価格の下落によりLEDのプレミアムが縮小し、価格に敏感な自治体プロジェクトでも迅速な回収が可能になっています。蛍光灯とハロゲンのオプションは主にニッチな用途で存続していますが、それらの合計ユニットシェアは2028年以前に5%を下回る可能性が高く、米国緊急照明市場全体でLEDが事実上の標準として確立されることを確認しています。
動作モード別:維持型照明器具が過半数を維持しながらマルチモード型が急増
維持型照明器具は2025年の米国緊急照明市場規模の52.15%を占めており、通常電力下での廊下照明としても機能する二重用途機能によるものです。施設管理者は、冗長な照明器具の排除を重視しており、これによりセンサー用の天井スペースが確保され、LEED認定建物の美観が向上します。
しかし、切替型またはマルチモード型ユニットは、低交通量の時間帯に占有データを活用して調光しながら緊急時の準備を維持するスマートビルディングレトロフィットに後押しされ、CAGR 15.33%を記録する軌道に乗っています。照明制御ソフトウェアとの統合により、高度なスケジューリングとエネルギーダッシュボードが実現し、ESG主導の企業バイヤーに響いています。非維持型ユニットは使用頻度の低い避難経路エリアへの対応を続けていますが、オーナーが動的な米国緊急照明市場内で日常的な実用性を提供する照明器具に引き寄せられるにつれて、成長は鈍化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:商業セクターがリード、交通ハブが加速
商業用不動産は2025年の収益の40.70%を占め、安定したテナント改善サイクルとパンデミック後の職場刷新を反映しています。レトロフィットはますますHVACおよびセキュリティのアップグレードと緊急照明をバンドルし、包括的なESG認証を確保し、WELLビルディング基準を満たすようになっています。
交通機関および公共インフラ施設は、IIJA資金が空港と地下鉄の近代化を加速させる中、最高のCAGR 14.98%を示すでしょう。デイトナビーチ国際空港は2025年5月に21日間のLED滑走路アップグレードを完了し、全国の同規模施設で再現可能な迅速な設置スケジュールを実証しました。医療チェーンと大学は、メンテナンス節約と強靭性目標に後押しされた大規模なレトロフィットプログラムを継続し、米国緊急照明市場全体で堅固なプロジェクトパイプラインを維持しています。
地理的分析
カリフォルニア州、テキサス州、ニューヨーク州、フロリダ州、イリノイ州は集合的にIIJA補助金の大部分を引き付け、沿岸部および貨物回廊州での集中需要を促進しています。カリフォルニア州だけで2024年12月に交通機関向けに8億3,000万米ドルを承認しており、その一部には橋梁や交差点の緊急避難経路照明が含まれています。これらの配分により、バイ・アメリカ準拠のSKUを持つOEMへの安定した受注が確保され、高人口地域における米国緊急照明市場が強化されています。
中西部は物流パークの建設と、国家最低基準を上回る電池持続時間仕様を引き上げるトルネード対応建築基準の恩恵を受けています。イリノイ州運輸局の2025年の52万米ドルの高速道路照明契約は、沿岸都市圏を超えたLED中心のメンテナンスプログラムの波を例示しています。農村地区は認定電気技師の不足に悩んでいますが、連邦の技術支援補助金が技能格差を補い始めており、より広範な米国緊急照明市場全体で潜在需要を徐々に解放しています。
北東部と太平洋岸北西部の都市中心部は、炭素強度開示法と連動するBluetoothメッシュ緊急ネットワークを展開するスマートビルディングパイロットをリードしています。ニューヨーク市とシアトルの代理条例は州全体への展開への道を開き、これらの市場を10年末までに全国に普及する制御重視の仕様のベルウェザーとして位置付けています。
規制環境
米国における非常用照明の要件は、地元の管轄当局(AHJ)による採用と検査を通じて施行されており、避難性能および持続時間に関する核心的な技術・生命安全規定はNFPA 101(生命安全基準)に、非常用システムの設置(特に第700条)はNFPA 70(国家電気基準)に、建物の避難照明基準は国際建築基準(IBC)に根拠を置いている。製品レベルでは、ANSI/UL 924が非常用照明および電源機器に関する国家安全基準であり、2025年改訂版(ANSI指定日2025年2月12日)は、商業施設や公共施設で使用される認証済み非常用照明器具および制御機器に対する設計・適合期待をさらに強化している。
コンプライアンス義務は設置にとどまらず、継続的な検査および試験記録にも及ぶ。NFPA 101の試験には毎月の機能確認と年1回の全時間放電試験が含まれ、29 CFR 1910.36および1910.37に基づく安全な避難経路のOSHA執行は、雇用主の保守慣行を形成している。貿易政策も陸揚げコストに影響を与える可能性がある。2026年のCBP関税指針では、派生製品に適用され得るセクション232の金属関税の再編が強調され、金属集約型の照明器具や電気アセンブリのコストを上昇させ、本レポートの対象範囲内でBuy America準拠の調達戦略や国内組立戦略への動機を強める可能性がある。
競合環境
Acuity Brands、Eaton、Hubbellは2024年の出荷額で主要なシェアを合計で獲得しており、米国緊急照明市場内の適度な集中度を示しています。Acuityは2024年度にポートフォリオの再編成と新たなソフトウェア中心の買収を通じて営業利益を16.9%改善しました。Eatonの電気アメリカズセグメントは、インフラ支出を活用してUPS統合照明器具を拡大し、受注残を前年比29%拡大しました。Hubbellは仕様グレードおよび危険区域照明器具への集中を強化するため、住宅用Progress Lighting部門を売却しました。このセグメントは専門的なエンジニアリングを必要とし、より高いマージンをもたらします。
戦略的な方針はIoT統合、UL 924コンプライアンス、地域電池組立を重視しています。Acuityの2025年1月のQ-SYS買収(11億米ドル)は、緊急避難経路照明の上に大規模通知レイヤーを供給できる音響・映像制御資産を追加し、キャンパス顧客向けの価値提案を拡大しています。Eatonはリチウム電池パートナーシップを強化して供給の不安定性をヘッジし、Hubbellは労働力が逼迫した地域での現場作業を削減するためにワイヤレスコミッショニングツールを拡大しています。中堅の挑戦者は2,000サイクル寿命を約束する差別化されたLiFePO4化学で市場シェアを狙っていますが、規模の経済は依然として既存企業に有利であり、米国緊急照明市場の適度に統合された構造を維持しています。
新興の破壊的参入者はPoEドライバーとクラウドダッシュボードをバンドルし、データ、電力、制御を統合する統一低電圧グリッドを提案しています。シェアはまだ小さいものの、これらの参入者は既存企業にソフトウェアの展開を加速させるよう圧力をかけ、米国緊急照明市場全体のデジタル成熟度を加速させています。
米国緊急照明産業のリーダー企業
Acuity Brands Inc.
Eaton Corporation plc
ABB Ltd
Hubbell Incorporated
Signify N.V.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
重要な未開拓領域は、NFPA 101の試験および記録管理の労働負担を軽減するコンプライアンス自動化であり、特に商業用不動産、医療、教育、公共インフラにおける複数拠点所有者にとって重要である。自己診断テスト、診断、レポート作成を自動化する専用プラットフォームや製品群は、手動ログから集中化されたコンプライアンスワークフローへの移行を支えており、IoT対応の非常用照明やより広範なスマートビル改修へという市場の動きと整合している。
もう一つの機会は、連邦および州のプログラムによって資金提供されるインフラ・交通改修に紐づく仕様主導の近代化であり、そこでは規格準拠の非常用照明器具が、より広範なLEDおよび制御パッケージと共に調達される。IIJAの契約義務レベル(2025年4月時点で報告された2,790億米ドル)や、デイトナ・ビーチ国際空港(2025年5月の滑走路LED改修)などの完了済み空港照明プロジェクトは、入札に対応した非常用照明の需要シグナルを提供している。更新されたANSI/UL 924(2025年版)と、NEMAなどの業界団体による制御型非常用照明の明確化により、調達基準は依然として、高度な制御機器と統合されても必要な非常用出力を維持する、認証済みかつ相互運用可能なソリューションを優先している。
最近の業界動向
- 2026年6月:Aleo Lightingが、商業・産業施設向けの規格準拠ソリューションを中心に据えた新たな非常用・避難用照明製品ラインを発売した。この製品導入により、主要な改修カテゴリーにおける供給元の選択肢が広がり、パッケージ型の非常用・避難用照明製品における既存企業への競争圧力が高まる。
- 2025年12月:IOTA(Acuity Brands)が、フォームファクターを縮小し、90分間の定電力設計と自己診断機能を備えた次世代ILDシリーズ非常用電源ドライバーを発表した。より小型で標準化されたドライバーは、限られたプレナム空間における改修の実現可能性を広げ、NFPAの検査手順と整合する自動試験ワークフローを支える。
- 2024年4月:Acuity Brandsが、IOTAのSTAR Gatewayを使用して非常用照明の試験とコンプライアンス報告を自動化するConnected STARを発表した。集中的な監視と報告は、ポートフォリオ全体での保守標準化を支え、接続化・ソフトウェア支援型の非常用照明管理への移行を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、通常電源が失われた際に米国で使用される非常用照明からの収益を対象とし、建物や施設に設置される避難照明および非常用照明を含む。非常用ランプおよび照明器具に加え、バックアップ運転および試験を可能にする主要なアクセサリーを含む。
対象範囲の除外事項:規格対応型の非常用照明システムの一部ではない、携帯型フラッシュライトおよび設置されていない消費者向けバックアップ照明は除外する。
セグメンテーション概要
- システムタイプ別
- 自己完結型
- 集中供給型
- 光源別
- LED
- 蛍光灯
- その他(ハロゲン、白熱灯など)
- 動作モード別
- 維持型
- 非維持型
- 切替型/マルチモード型
- エンドユーザー別
- 商業施設
- 産業施設
- 教育施設
- 医療施設
- 公共インフラおよび交通機関
- その他(住宅、ホスピタリティなど)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、非常用照明がどこに設置され、どのような性能が求められるかを規定する公共安全および電気関連要件から開始した。NFPA 101(生命安全基準)、NFPA 70(国家電気基準)、非常用照明・電源機器に関するUL 924の指針、および職場の避難要件を説明するOSHAの資料を参照した。
需要シグナルの基盤とするため、米国商務省センサス局の建設支出などの公開建設・建築活動データを使用し、技術動向や改修状況を把握するため、米国エネルギー省の公開エネルギー・照明関連資料を確認した。また、可能な範囲で州および地方の建築基準ポータルを確認し、避難標識や非常用照明器具を一般的に規定する公開の調達通知や入札文書も確認した。企業の年次報告書、製品カタログ、投資家向け説明資料、信頼性の高い業界メディアを用いて製品範囲と価格動向を精緻化し、これを企業財務・インテリジェンス関連の有料サブスクリプション、および必要に応じて出荷レベルの輸出入状況データで補完した。これらのデスクリサーチ資料は例示的なものであり網羅的ではなく、データ収集、検証、明確化のために他にも多数の資料が使用された。
一次インタビューおよび調査
一次調査は、米国の主要な建物タイプにおいて非常用照明がどのように規定され、価格設定され、更新されるかを確認することに重点を置いた。これらの選択は、広範な照明支出よりも量に大きく影響するためである。メーカー、流通業者、施工業者、施設管理者、および規格対応型コンサルタントを組み合わせてインタビューを実施し、LED非常用照明器具の採用率、監視・試験機能、および設置済みシステムの一般的な更新サイクルを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:33% | 経営幹部(CXO):12% |
| 中堅層:53% | 部門・事業リーダー:36% |
| 小規模プレーヤー:14% | マネージャー:52% |
市場規模算定および予測
市場規模算定は、米国の建築活動および既存設備の需要からアドレス可能な需要を再構築するトップダウン方式から開始し、その後、非常用照明の規格発生要因および一般的な仕様パターンを通じてフィルタリングした。モデルを実用的に保つため、非住宅建設支出、商業ビルにおける改修の強度、避難改修が求められるプロジェクトの割合、LED転換の勢い、電源パック、試験スイッチ、監視モジュールなどの部品のアタッチ率など、繰り返し検証可能な変数に重点を置いた。
この需要プールを形成した後、製品群および販売チャネル別に合理的な価格帯を適用して収益層を作成し、その後、選択的なボトムアップ推計によるクロスチェックを行った。これらのチェックには、一般的なSKUに対する平均販売価格×出荷量のサンプル論理、マージンおよびミックスに関する流通業者・施工業者チャネルの確認、公開財務情報や信頼できるインタビュー入力が許す範囲での限定的なサプライヤー集計が含まれる。入力が乏しい箇所では、保守的な範囲を用いてギャップを処理し、改修プロジェクトにおける監視機能の普及率など、特定の不明点に焦点を当てた追跡調査の後にその範囲を狭めた。
予測に関しては、NFPAおよびUL関連要件の執行力、市町村の資金サイクル、旧建物における改修プログラムの進行速度など、実務者が実際に追跡する要因に見通しを結びつけるため、シナリオ分析を使用した。最終的な見通しは、一次回答者が見積書、仕様書、更新判断で目にする実態と前提条件が一致することを確認した後にのみ調整した。
データ検証および更新サイクル
検証は複数のチェックを通じて実施され、最終的な合計が独立した需要シグナルと整合するようにした。モデルの出力結果を、建設・改修指標、調達活動、およびLED非常用照明器具と監視機能へ向けた観測されたミックスシフトと比較し、これらのシグナルと一致しない急激な変動を調査した。
最終承認前に、モデルは段階的に見直され、単一の入力が結果を過度に支配しないよう、前提範囲の感度がテストされた。内部レビュー後も大きな差異が残った場合は、回答者に再度連絡し、その問題が範囲の境界、価格設定のタイミング、または実際の市場変化に起因するかを確認した。レポートは毎年更新され、重要な事象が発生した際には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう、納品前の最終確認が行われる。
Mordor Intelligenceの米国非常用照明市場規模と他の公表推計値との比較
米国の非常用照明に関する公表市場規模は、テーマが同じように見えても異なる場合があり、これは基礎となる範囲や収益基準が必ずしも一致していないためである。差異は通常、非常用照明として何が計上され、隣接する一般照明として何が計上されるか、どのチャネルが含まれるか、およびアクセサリー収益がシステムの一部として扱われるかどうかに起因する。
規格に紐づく製品範囲、価格の更新タイミング、およびアクセサリーのアタッチに関する前提を確認することで、Mordor Intelligenceは、米国内で設置された避難用・常時用の非常用照明システムに合計値の中心を保っている。これにより、より広範な商業照明改修を含めた合計値や、新築の照明器具販売のみを計上した合計値とは区別される。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.31 B (2025) | |
| 業界団体A | USD 1.90 B (2025) | この推計は、新築に紐づく照明器具および避難標識の販売を重視しているように見え、改修主導の更新需要や、電源パック、試験スイッチ、監視モジュールなどの付属アクセサリーを過小に評価する可能性がある。 |
| 業界誌B | USD 2.80 B (2026) | この数値は、非常用照明をより広範な商業照明改修に組み込む広い範囲を使用している可能性が高く、価格正規化の基準期間が異なる場合があり、LEDミックスやアクセサリーの普及率が明確に区別されていない場合、合計値を押し上げる可能性がある。 |
各出典間の差異は、主に対象範囲が非常用照明システムおよびその関連アクセサリーに限定されているかどうか、そして新築のみと比較して改修による更新がどのように扱われているかによって説明される。需要プールが規格に紐づく設置状況に結び付けられ、チャネルおよび価格に関する入力でクロスチェックされる場合、その結果は、仕様や資金サイクルの変化に応じて再現・更新しやすい状態が保たれる。


レポートで回答される主要な質問
米国緊急照明市場の現在の価値はいくらですか?
市場は2026年に26億1,000万米ドルと評価され、2031年までに47億5,000万米ドルに達すると予測されています。
米国の設置をリードするシステムタイプはどれですか?
自己完結型照明器具は2025年に64.38%のシェアを占め、配線の簡素化と分散型電池の冗長性によるものです。
IIJA支出は需要にどのような影響を与えますか?
IIJAはすでに2,790億米ドルを義務付けており、大規模な交通機関および空港プロジェクトへの資金提供により、2031年まで二桁の照明器具需要を維持します。
LiFePO4電池が注目を集めている理由は何ですか?
より長いサイクル寿命と低いメンテナンスを実現し、頻繁な交換なしにNFPAの90分間バックアップ義務に対応しています。
最も急成長しているエンドユーザーセグメントはどれですか?
公共インフラおよび交通機関施設は、安全性とエネルギー節約のための照明近代化を進める中、CAGR 14.98%で成長します。
スマート緊急照明の採用を促進しているものは何ですか?
ワイヤレス自己テスト、集中ダッシュボード、コンプライアンス自動化により、労働コストが削減され、ESGレポート目標が支援されます。
最終更新日:



